Исследование систем управления


Лекция 16 23.05.97
Анализ процессов обоснования, принятия и
выполнения управленческих решений
План.
Сущность и разновидности управленческих решений (УР)
Анализ состава УР
Анализ методов обоснования и принятия УР
Учет фактора риска при принятии
Вопрос 1 : Сущность и разновидности управленческих решений (УР).
Эффективное использование капитала.
 ; Д - любой источник
прибыли, К -
капитал.
Управленческое решение - это одноразовый акт воздействия на объект управления, который устанавливает программу действий, направленных на определение и реализацию конкретной цели, вытекающей из общих задач, стоящих перед управляемым объектом.
УР должно быть основано на :
анализе конкретной, сложившейся ситуации
анализе альтернатив решения этой ситуации
Требования, предъявляемые к УР :
Требование одноразового воздействия на объект управления
Альтернативный характер решений
УР должно быть целенаправленным
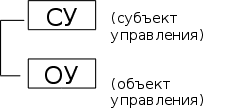
Каждое управленческое решение должно быть снабжено программой действий
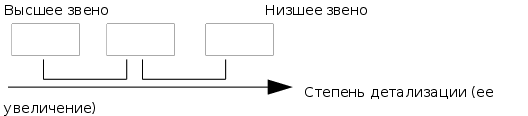
Каждое УР должно быть ресурсно и организационно обеспечено
УР должно быть адресным
Требование ответственности за УР
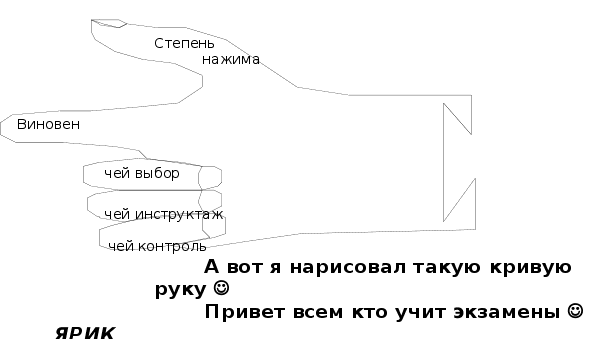
Управленческая "пятерня" как принцип требовательности и ответственности к УР.
Учет риска при принятии УР
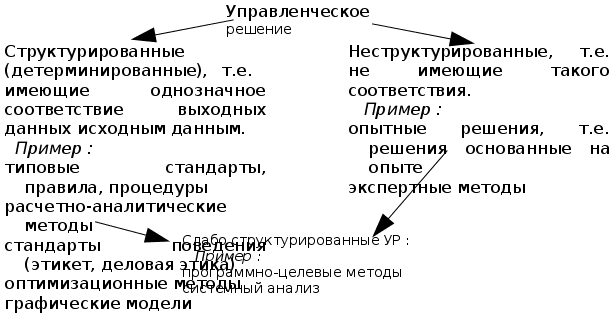
Разновидности УР по признаку структуризации.
Разновидности УР (по другим признакам)
| Признаки классификации | Управленческие решения |
| Масштаб объекта |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Вопрос 2 : Анализ состава УР.
Анализ состава УР может быть качественным и количественным.
Цель анализа : проанализировать УР на соответствие предъявляемым требованиям
Качественная оценка осуществляется путем изучения содержания УР.
Количественная оценка УР : сопоставление удельного веса тех или иных решений, принятых за определенный период.
Анализ превентивности УР - следующий вид анализа (?)
Анализ на научную обоснованность : анализ различных вариантов УР и их последствий
Анализ на соответствие правовым нормативам
Анализ ресурсного обеспечения
Анализ обоснованности решений с точки зрения полученного и расчетного эффекта
Вопрос 3 : Анализ методов обоснования и принятия УР.
(см. лекцию "Методы анализа СУ")
Вопрос 4 : Учет фактора риска при принятии.
Риск - это действие или предприятие в расчете на удачу, но с каким-то (?) исходом.
Риск (с точки зрения экономики) - это ситуационная характеристика деятельности, состоящая в неопределенности ее исхода и возможных неблагоприятных последствиях в случае неуспеха.
Риск может быть рассмотрен в 3-х направлениях :
Как мера ожидаемого неблагополучия при неуспехе
Как действие, грозящее потерей
Как ситуация выбора между вариантами :
менее привлекательным и более надежным
более привлекательным и менее надежным
Риски бывают :
Мотивированными (активными) - это риск рассчитанный на ситуативные преймущества в деятельности, т.е. на преодоление барьера
Немотивированные (пассивные) - это риск, возникающий в текущих обстоятельствах, под который приспосабливаются : полевое поведение
Оправданные
Неоправданные
Существует 3 направления снижения риска :
диверсификация
страхование
приобретение дополнительной информации
К параметрам риска относятся :
Возможные последствия реализации УР- так называемое ожидаемое значение (полезность) - Э(Х)
Вероятность самих последствий
Pi - вероятность i-го исхода принимаемого решения.
Тогда, Э(Х) = P1*x1 + P2*x2 , где Р1, Р2 - вероятность 2-х вариантов исхода, х1, х2 - результат от данного исхода.
Критерии оценки степени риска.
Помимо ожидаемого значения, критерием оценки степени риска может служить так называемая изменчивость, которая определяется дисперсией, среднеквадратичным отклонением и средним отклонением.
s2 = P1*[(х1-Э(Х))2] + P2*[(х2-Э(Х))2]
х1, х2 - действительные значения результата i-го исхода
Э(Х) - усредненное ожидаемое значение
 - среднее отклонение
= P1*(х1-Э(Х))
+ P2*(х2-Э(Х))
D = s2 - дисперсия
Ожидаемое значение (полезность) это возможные последствия какого либо действия.
Вероятность Р это вероятность самих последствий
Метод определения вероятности Pi основан на вычислении частоты, с которой происходит некоторое событие
Лекция 17 27.05.97
Диагностика и анализ экономической эффективности СУ предприятиями
План.
Диагностический анализ как важный этап
Порядок расчета, анализа экономической эффективности СУ
Вопрос 1 : Диагностический анализ как важный этап.
Одним из этапов совершенствования СУ является диагностический анализ (ДА).
ДА - это выявление достоинств и недостатков действующей СУ.
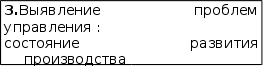
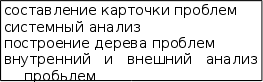
ДА необходим для обоснования проекта и последовательного внедрения мероприятий по совершенствованию СУ. По сути дела ДА это стадия системного анализа ()требуется системный подход, а именно разработка дерева целей проблем и применение различных систем и методов).
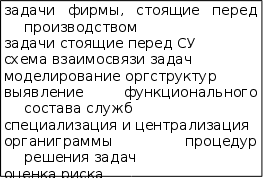
ДА включает :
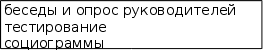
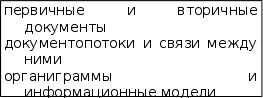
изучение действующего документооборота на предприятии
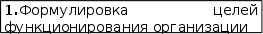
выявление целей функционирования фирмы
выявление способов достижения этих целей
анализ показателей функционирования СУ
подготовка предложений
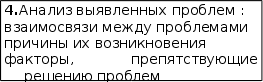
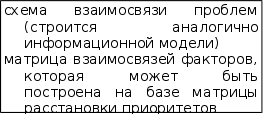
Схема диагностирования СУ.


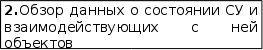
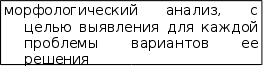
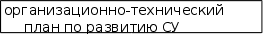
Вопрос 2 : Порядок расчета, анализа экономической эффективности СУ.
Порядок расчета экономического эффекта от внедрения комплексного решения проблем.
Эффект может быть рассчитан на следующих стадиях :
на стадии разработки мероприятия
на стадии выработки рекомендаций по совершенствованию СУ
на стадии внедрения мероприятия
1. Анализ источников эффективности СУ :
увеличение объема производства и реализации продукции
повышение производительности труда персонала вследствие сокращения потерь рабочего времени
сокращение производственного цикла изготовления продукции
повышение объема производства на прежних мощностях
повышение качества и конкурентоспособности продукции
2. Приведение всех экономических показателей к сопоставимому виду.
Приведение по времени (капитальные затраты) :
КСУ = Кt * (1 + ЕП)T-t ; Kt - капиталовложения в t-ом году, ЕП - коэффициент приведения (пример : ссудный процент)
ЕП » 0.1 ё 0.15
Дисконтирование (прибыль) :
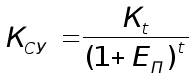
Дисконт времени - это операция, имеющая целью учесть неравномерность затрат и результатов, относящихся к различным моментам времени.
Приведение по элементам затрат.
Сопоставимость экономических показателей достигается путем индексации.
Индексируются :
объемы поступления и реализации товаров
уровень товарных запасов
изменение цен на материальные ресурсы
производительность труда
издержки обращения
прибыль
Используемые индексы :
дефлятор ВВП (макроэкономический уровень) - это степень инфляции по всей совокупности благ, произведенных и потребленных в государстве.
агрегатный индекс (отраслевой и региональный уровень)
(уровень предприятий) - индивидуальный индекс потребительских цен (ИПЦ) :
ИПЦ :
 ; P1,
P0
- цена нынешнего
и прошлого
года.
К сопоставимому виду по тарифным ставкам з/п осуществляется путем индексации з/п в соответствии с правительственными постановлениями.
3. Выбор показателей эффекта от функционирования СУ.
Система показателей может быть разделена на группы :
а) обобщающие показатели
Эффект от СУ :
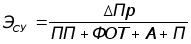
 ;

DПр - прирост чистой прибыли (?) за счет внедрения данного мероприятия
ПП - промежуточное потребление материальных благ (стоимость всех материальных благ и услуг потребленных в течение данного периода функционирования СУ)
А - амортизация основных фондов
П - потери в сфере управления
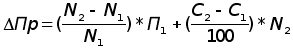 ,
руб/год
N1, N2 - объем реализованной продукции до и после совершенствования СУ
П1 - прибыль, полученная в прошлом году до совершенствования СУ
С1, С2 - затраты на рубль реализованной продукции до и после внедрения
Коэффициент экономической эффективности и срок окупаемости капитальных вложений в СУ.
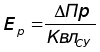
КвлСУ = Кпр + Квн ; Кпр (Квн) - коэффициент проектирования (внедрения) капитальных вложений.
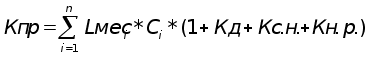
Lмесi - месячная з/п разработчиков
Сi - трудоемкость (человек/мес)
Кд - коэффициент доп-й (дополнительной ?) з/п
Кс.н. - отчисление на социальные нужды
Кн.р. - коэффициент накладных расходов
Квн = Коб + Кл.с. + Кпп + Ко.с. + Емонт + Котл
Коб - оборудование
Кл.с. - личные связи
Кпп - производственные помещения
Ко.с. - оборотные средства
Емонт - монтаж
Котл - отладка