Разработка проекта реинжиниринга складской системы
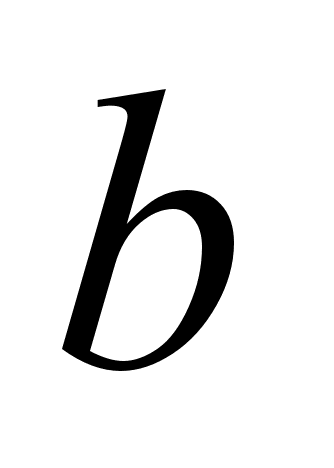 ,
при расчете
коэффициента
дисконтирования
будет составлять
10 %. Однако, реализация
данного долгосрочного
проекта, вносящего
коренные изменения
в существующую
технологию
работы, сопряжена
с большим риском,
поэтому в дальнейших
расчетах премию
за риск возьмем
равную 35 %.
По данным агентства РБК, уровень годовой инфляции в 2000 г. долларов США, составил 11 %. Поэтому для дальнейших расчетов значение уровня инфляции (c) возьмем равным 11 %.
Таблица 8. Классификации нововведений и инновационных процессов по группам риска.
|
№ п/п |
Признаки разделения на группы | Значения признаков, определяющих группу риска | Класс по признаку |
|
|
По содержанию нововведения | Новая технология (метод) | 6 |
|
|
Тип новатора (сфера создания новшества) |
Производственные фирмы и отделения | 7 |
|
|
Тип новатора (область знаний и функций) |
Организация и управление | 4 |
|
|
Тип инноватора (сфера нововведения) |
Промышленные звенья | 6 |
|
|
Уровень инноватора | Подразделение фирмы | 7 |
|
|
Территориальный масштаб нововведения | Российская федерация, ближнее зарубежье | 6 |
|
|
Масштаб распространения нововведения | Единичная реализация | 5 |
|
|
По степени радикальности (новизны) | Ординарные (изобретения, новые разработки) | 4 |
|
|
По глубине преобразований инноватора | Комплексные | 4 |
|
|
Причина появления нового (инициатива) | Потребности производства | 5 |
|
|
Этап ЖЦ спроса на новый продукт |
Ускорение
роста
|
3 |
|
|
Характер кривой ЖЦ товара | Типовая, классическая кривая | 1 |
|
|
Этапы ЖЦ товара (по типовой кривой) |
Рост | 4 |
|
|
Уровень изменчивости технологии | «Плодотворная» технология | 5 |
|
|
Этапы ЖЦ технологии |
Зарождение
|
8 |
|
|
Этапы ЖЦ организации-инноватора | Становление | 6 |
|
|
Длительность инновационного процесса | Долгосрочные (более 3 лет) | 8 |
| Сумма строк: | 89 | ||
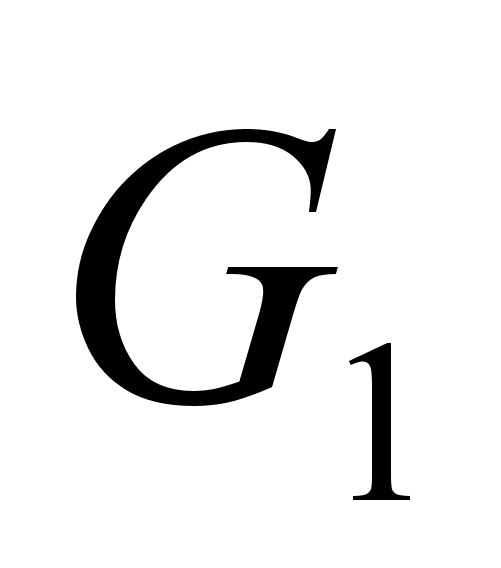
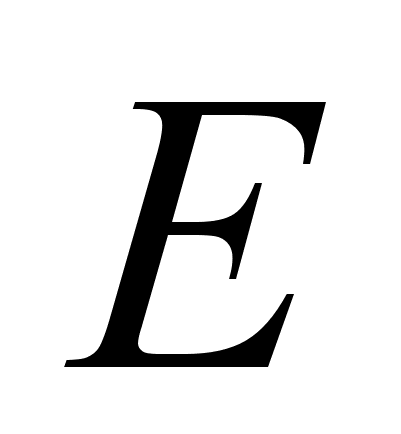
Таблица 9. Соотношение среднего класса инновации и средней премии за риск, устанавливаемой для инновации данного класса.
| Средний класс инновации | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Премия за риск, % | 0,0 | 0,5 | 1,0 | 2,0 | 5,0 | 10,0 | 20,0 | 50,0 |
Таким образом, значение коэффициента дисконтирования, для расчета экономической эффективности данного проекта:
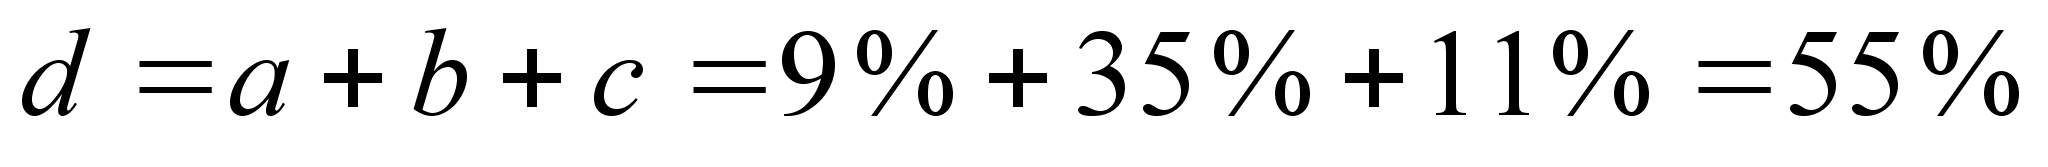
Чтобы определить чистый дисконтный доход данного проекта, на основании данных из таблицы 7, необходимо рассчитать общие текущие затраты по каждому периоду. Для этого воспользуемся таблицей 10, где по периодам указано равномерное изменение объема отгрузок, в соответствии с данными из таблицы 3, для расчета переменных затрат.
Таблица 10. Расчет текущих затрат по периодам, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем отгрузок | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 | 12 395 | 13 932 | 15 468 | 17 004 | 18 540 |
| Переменные затраты | 0 | 816 | 3 056 | 5 295 | 6 340 | 7 384 | 8 429 | 9 473 |
10 518 |
11 563 | 12 607 |
| Постоянные затраты | 0 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 |
| Условно-постоянные | 0 | 9,83 | 9,83 | 9,83 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 |
| Итого | 0 | 861 | 3 101 | 5 340 | 6 404 | 7 449 | 8 493 | 9 538 | 10 582 | 11 627 | 12 672 |
Теперь, на основании полученных данных, можно рассчитать затраты (таблица 11), поступления от проекта (таблица 12) и потоки денежных средств (таблица 13) для каждого года реализации данного проекта.
Таблица 11. Затраты на проект, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Единовременные затраты | 348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 861 | 3 101 | 5 340 | 6 404 | 7 449 | 8 493 | 9 538 |
10 582 |
11 627 | 12 672 |
| Итого | 348 | 861 | 3 101 | 5 340 | 6 404 | 7 449 | 8 493 | 9 538 | 10 582 | 11 627 | 12 672 |
Таблица 12. Поступления от проекта, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем отгрузки | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 |
12 395 |
13 932 | 15 468 | 17 004 | 18 540 |
| Амортизация | 0 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 |
| Итого | 0 | 1 228 | 4 521 | 7 815 | 9 351 | 10 887 | 12 423 | 13 959 | 15 495 | 17 031 | 18 568 |
Таблица 13. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Приток | 0 | 1 228 | 4 521 | 7 815 | 9 351 | 10 887 | 12 423 | 13 959 | 15 495 | 17 031 | 18 568 |
| Отток | 348 | 861 | 3 101 | 5 340 | 6 404 | 7 449 | 8 493 | 9 538 | 10 582 | 11 627 | 12 672 |
| Итого | -348 | 366 | 1 420 | 2 474 | 2 947 | 3 438 | 3 930 | 4 421 | 4 913 | 5 404 | 5 896 |
Г
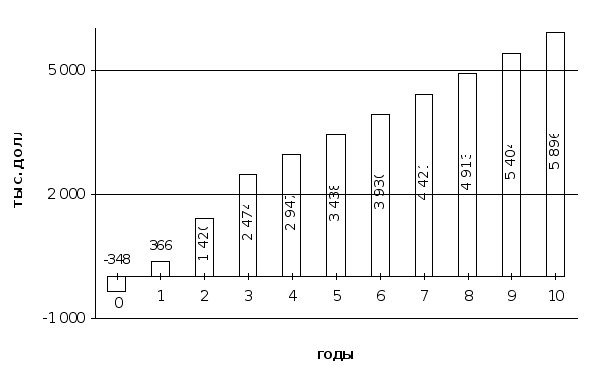 Рисунок
3. Потоки денежных
средств инновационного
проекта.
рафическое представление результатов вычислений данной таблицы 13, приведено на рисунке 3:
Чистый дисконтный доход (ЧДД) рассчитывается, как разность накопленного дисконтированного дохода от реализации проекта и дисконтированных единовременных затрат на внедрение инновации:
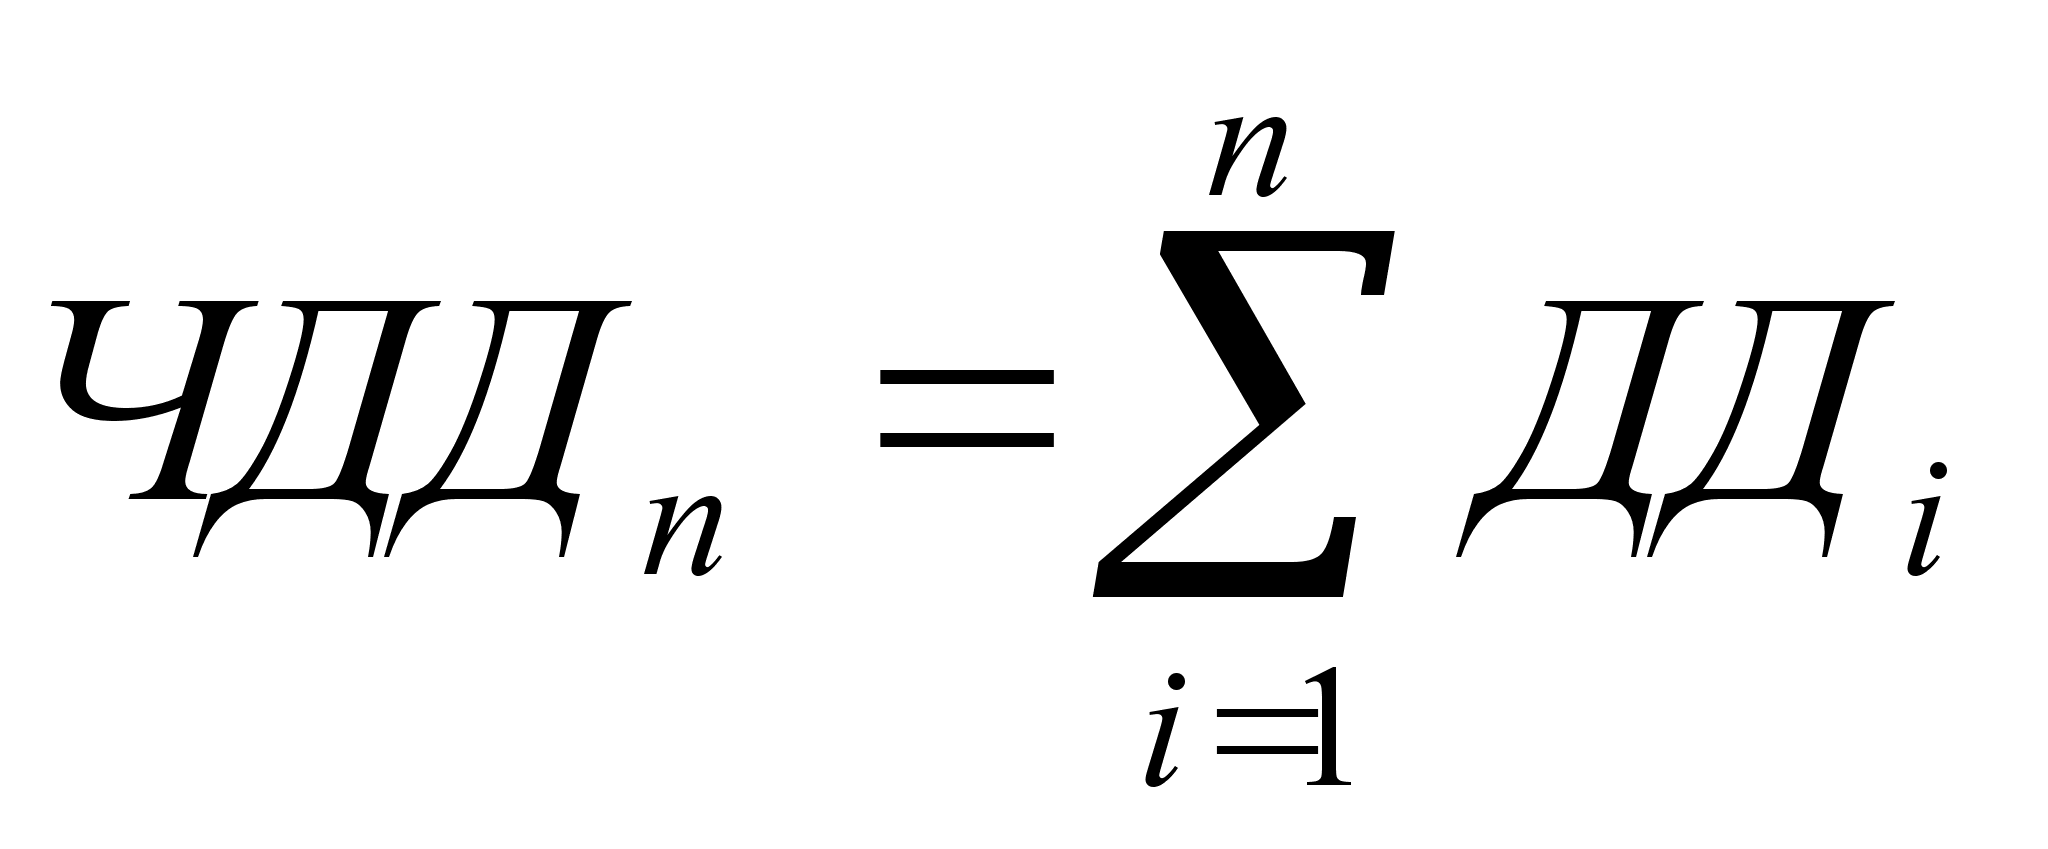
| где |
|
дисконтированный доход i-го периода реализации проекта |
|
|
количество периодов реализации проекта |
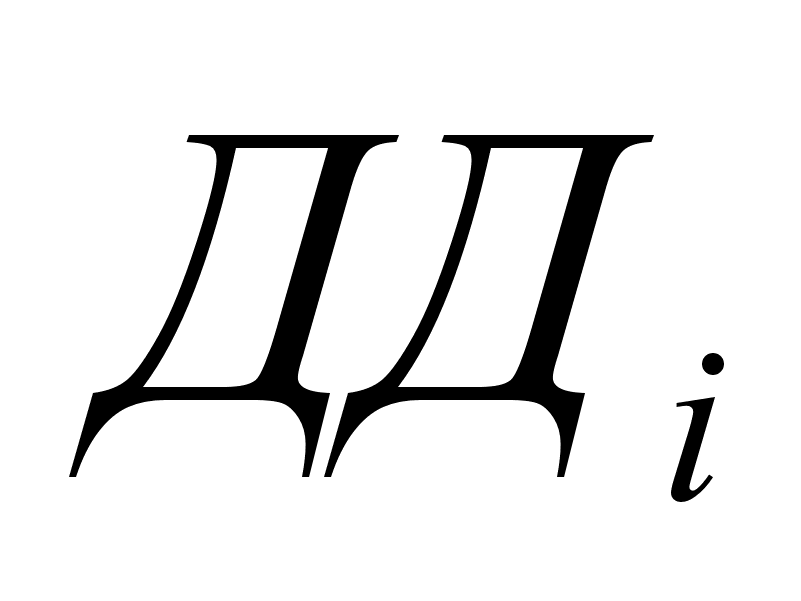
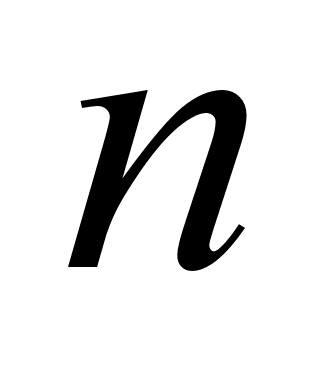
Дисконтированный доход определенного периода рассчитывается по формуле:
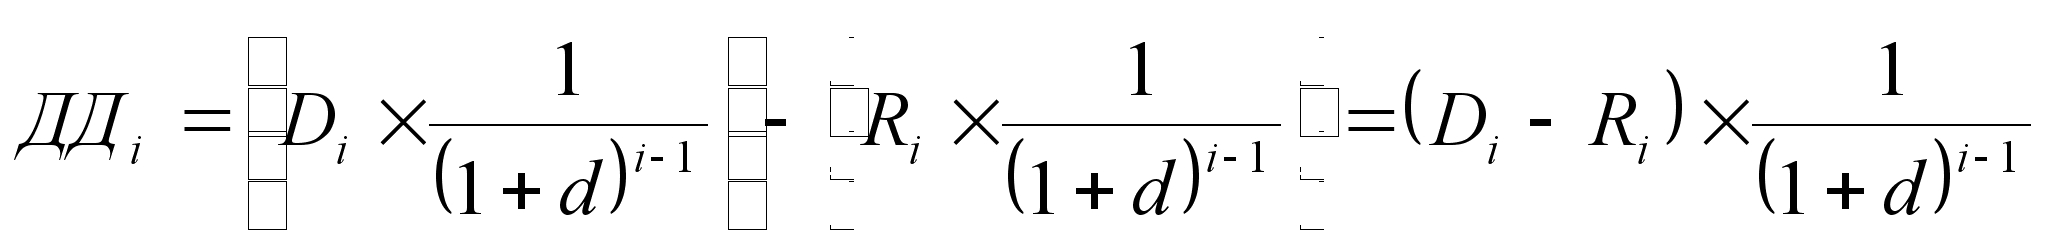
| где |
|
доходы i-го периода реализации проекта |
|
|
затраты i-го периода реализации проекта |
|
|
|
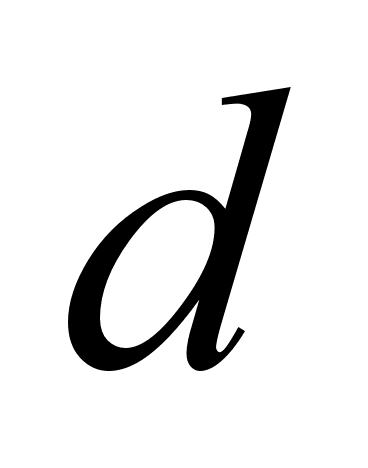
коэффициент дисконтирования |
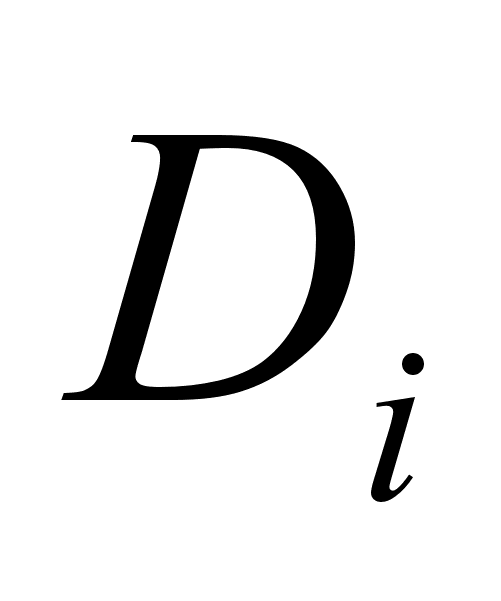
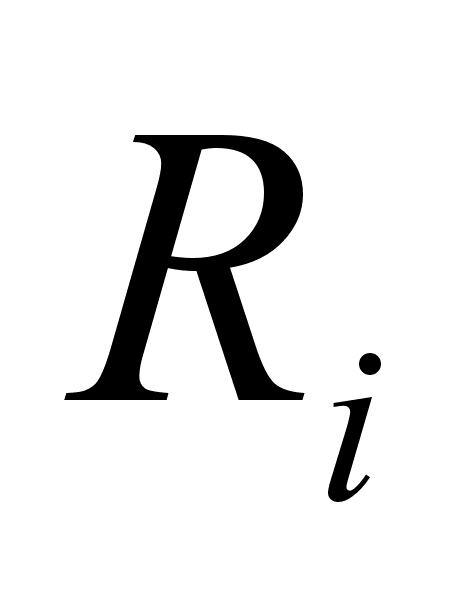
Результаты расчетов ЧДД и ДД для каждого периода реализации проекта приведены в таблице 14:
Таблица 14. Расчет чистого дисконтного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 366 | 0 | 0,65 | 236,24 | 0 | 236,24 | -111,86 |
| 2 | 1 420 | 0 | 0,42 | 591,09 | 0 | 591,09 | 479,23 | |
| 3 | 2 474 | 0 | 0,27 | 664,36 | 0 | 664,36 | 1 143,59 | |
| II | 4 | 2 947 | 0 | 0,17 | 510,50 | 0 | 510,50 | 1 654,09 |
| 5 | 3 438 | 0 | 0,11 | 384,30 | 0 | 384,30 | 2 038,39 | |
| 6 | 3 930 | 0 | 0,07 | 283,38 | 0 | 283,38 | 2 321,77 | |
| 7 | 4 421 | 0 | 0,05 | 205,70 | 0 | 205,70 | 2 527,47 | |
| 8 | 4 913 | 0 | 0,03 | 147,46 | 0 | 147,46 | 2 674,93 | |
| 9 | 5 404 | 0 | 0,02 | 104,66 | 0 | 104,66 | 2 779,59 | |
| 10 | 5 896 | 0 | 0,01 | 73,66 | 0 | 73,66 | 2 853,25 | |
| Итого | 35 209 | 348 | 3 201,35 | 348,1 | 2 853,25 | |||
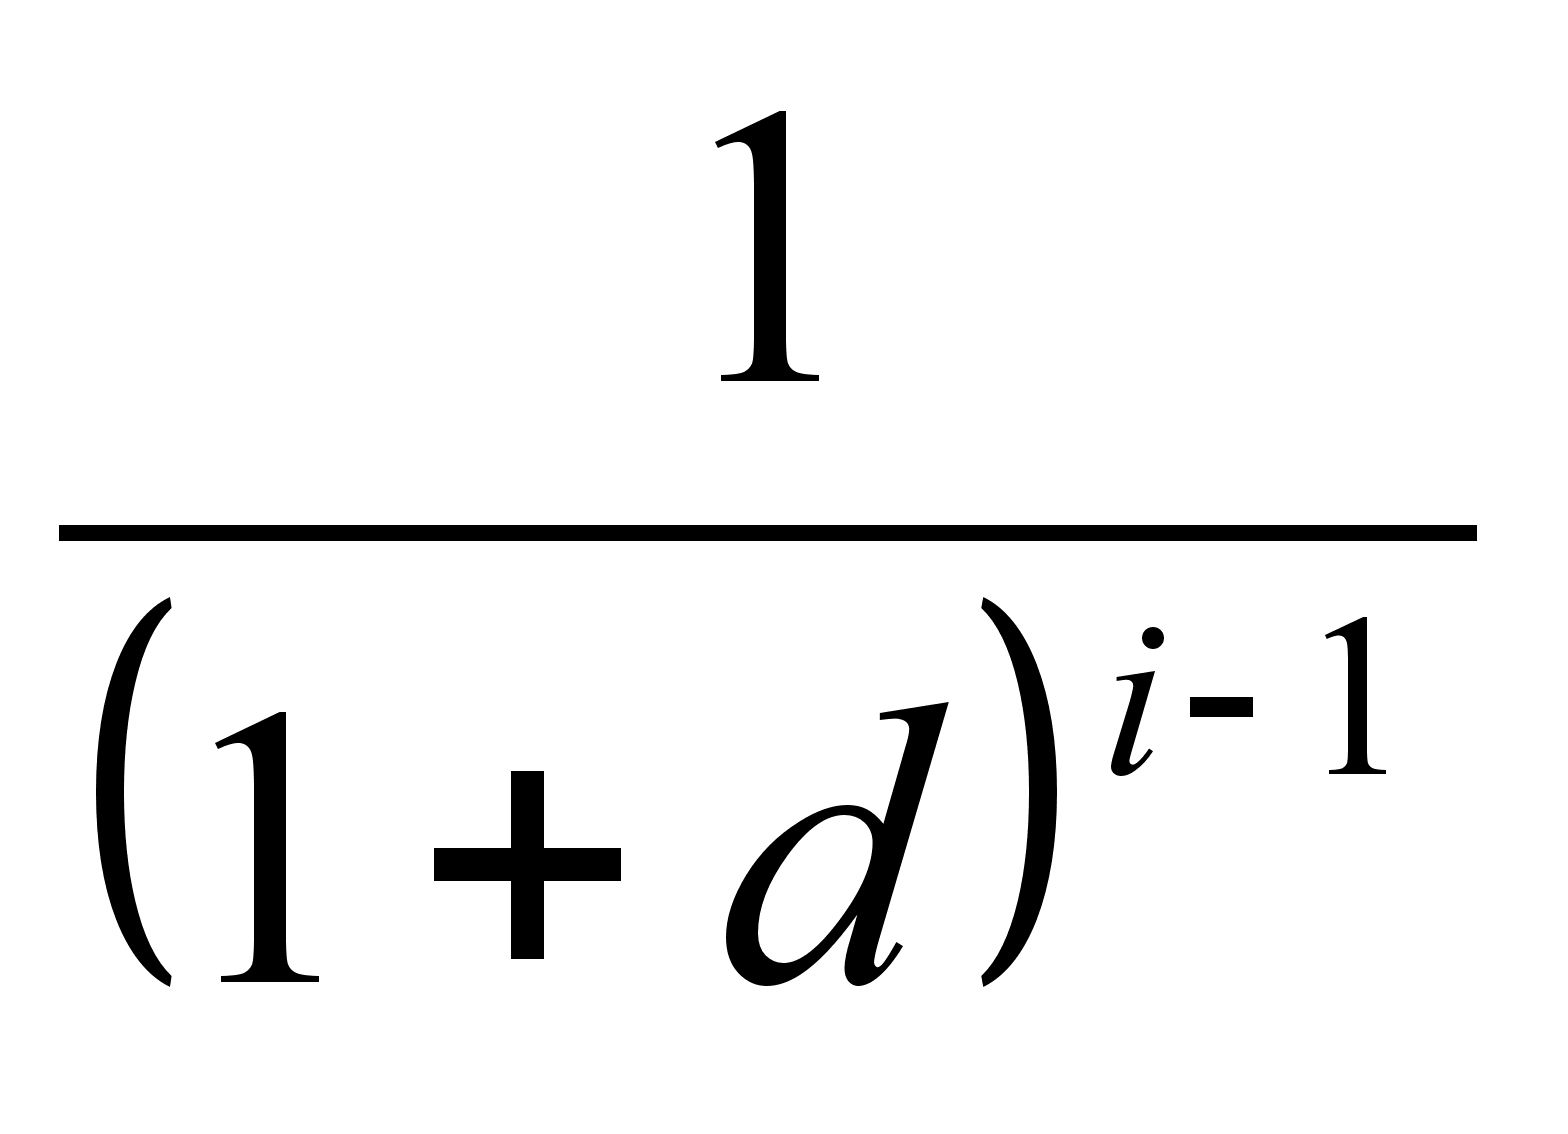
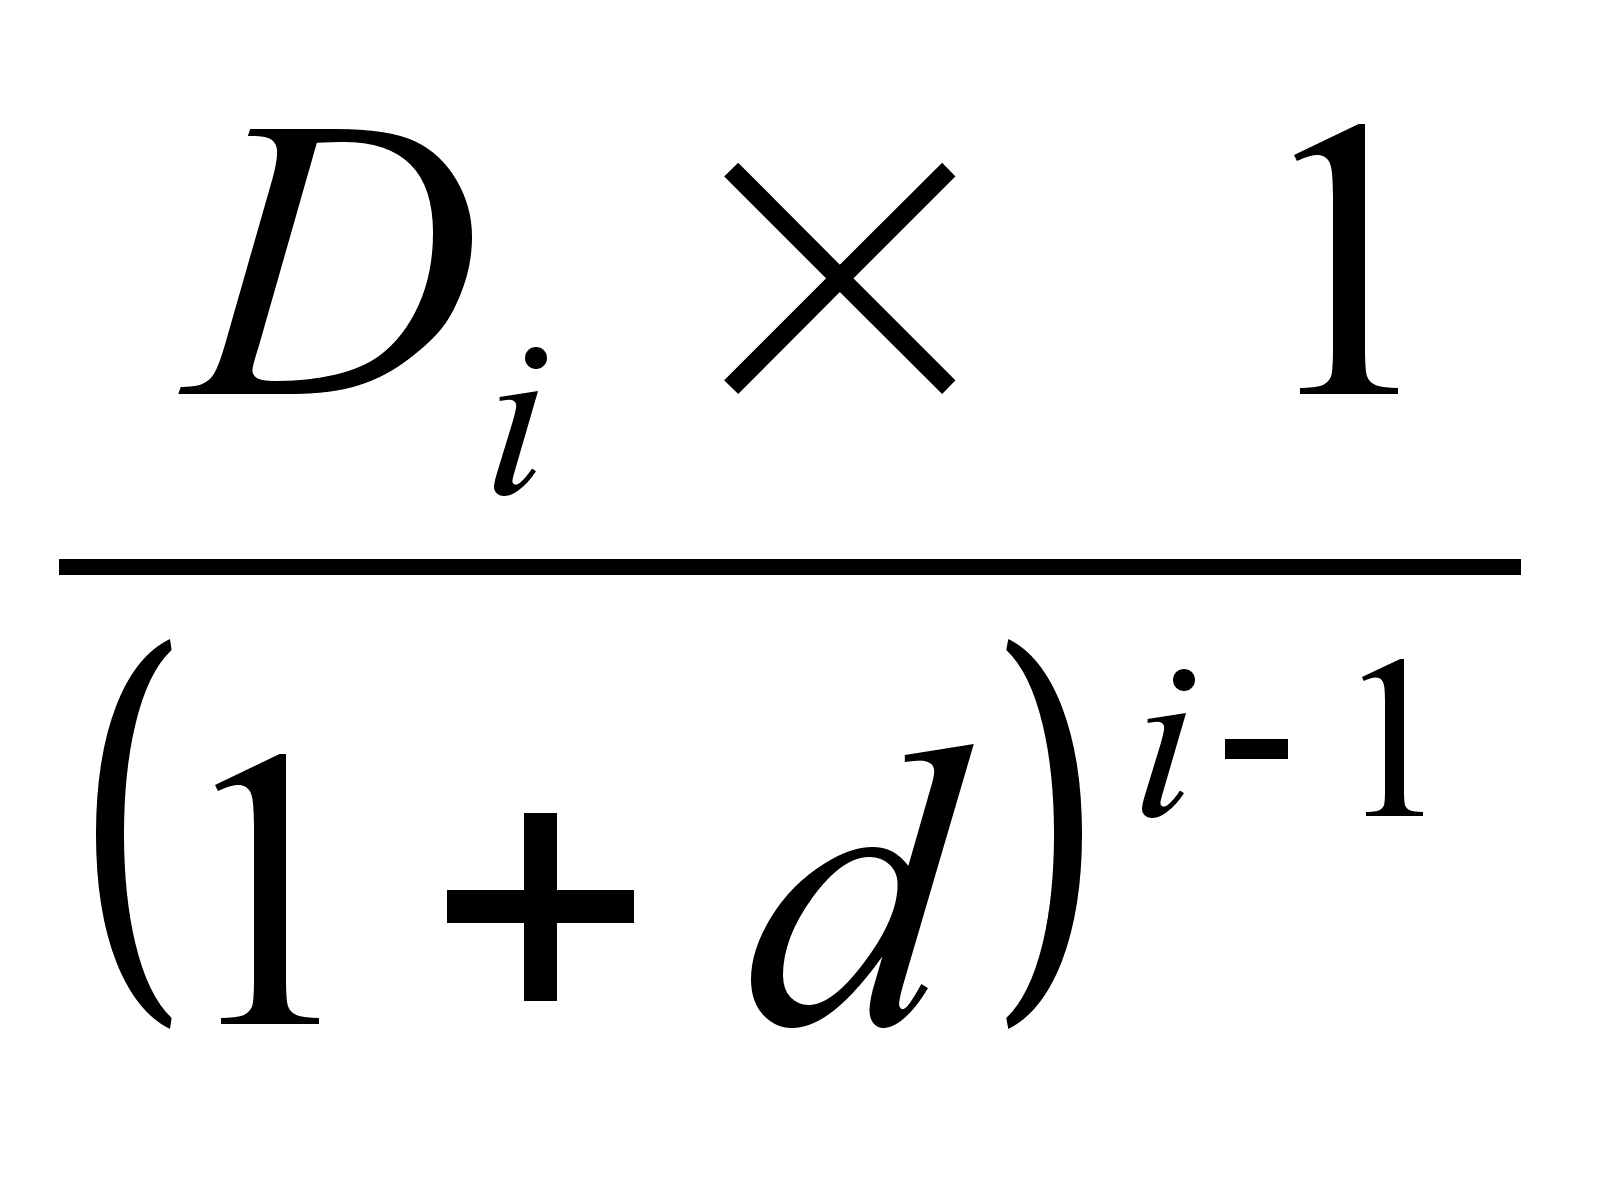
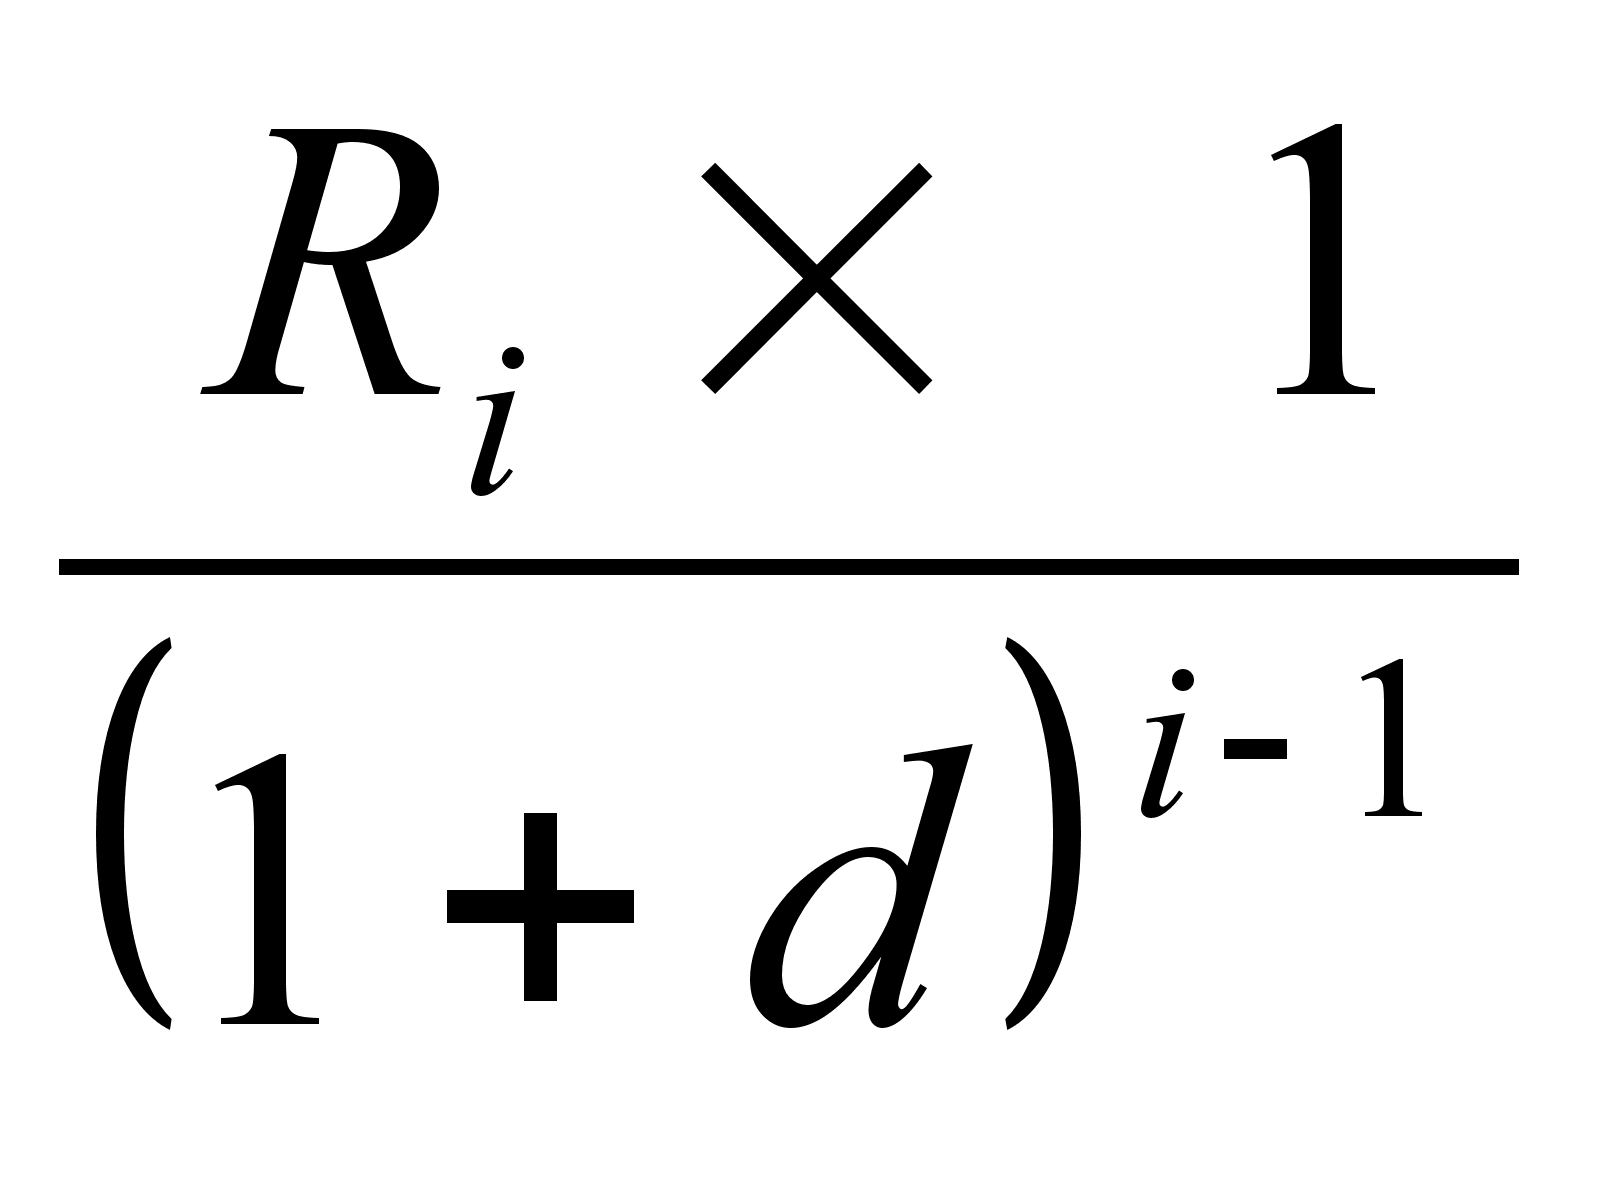
Так как ЧДД за весь период реализации проекта имеет положительное значение, следовательно, данный проект является экономически эффективным.
3.2.Срок окупаемости
Срок окупаемости проекта, представляет собой расчетную дату, начиная с которой чистый дисконтированный доход принимает устойчивое положительное значение. Математически срок окупаемости находиться при решении экспоненциального уравнения расчета ЧДД с неизвестным периодом реализации (X), при этом значение ЧДД принимается равным 0, т.е. когда дисконтированный доход равен (покрыл) дисконтированные затраты:
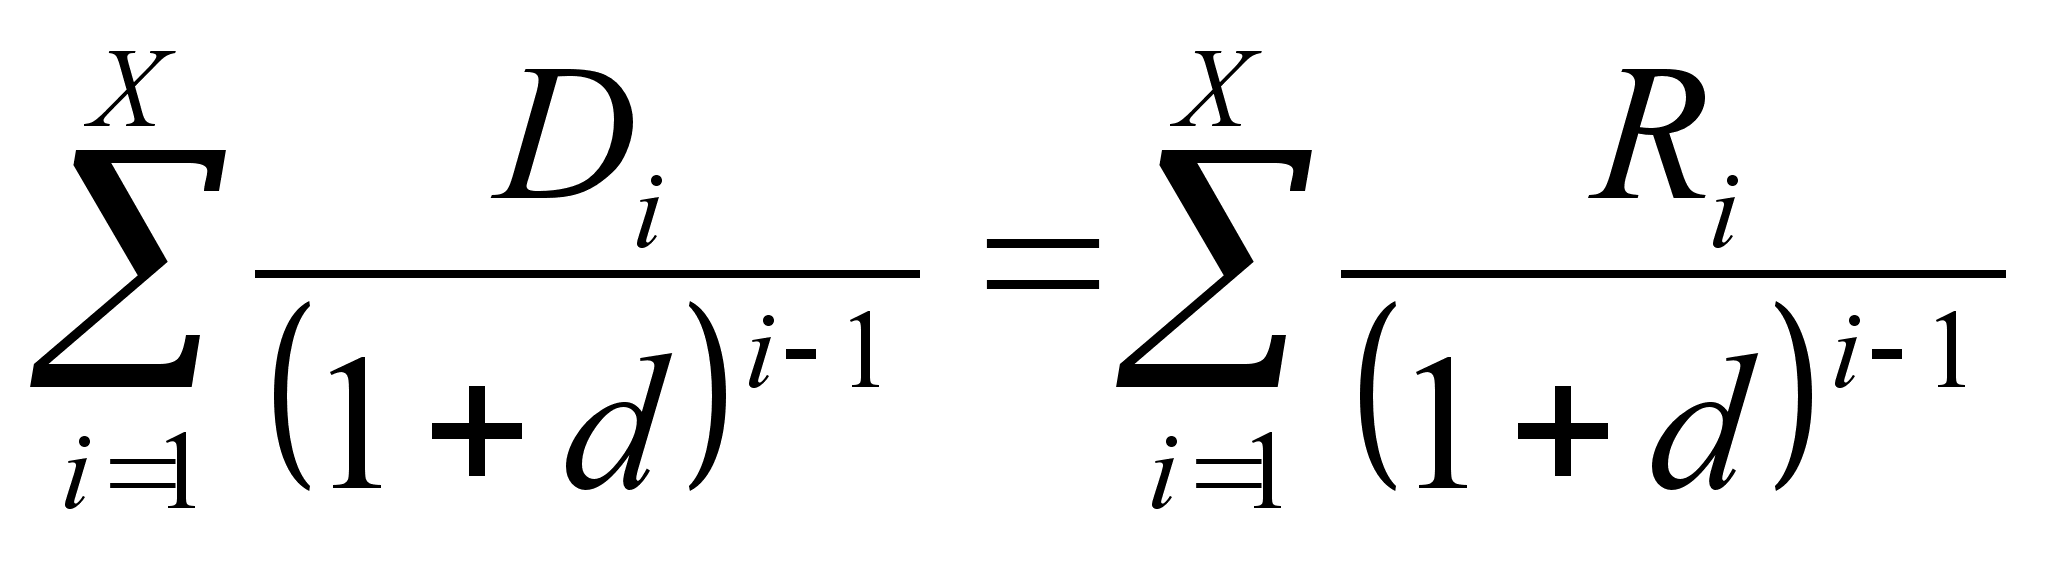
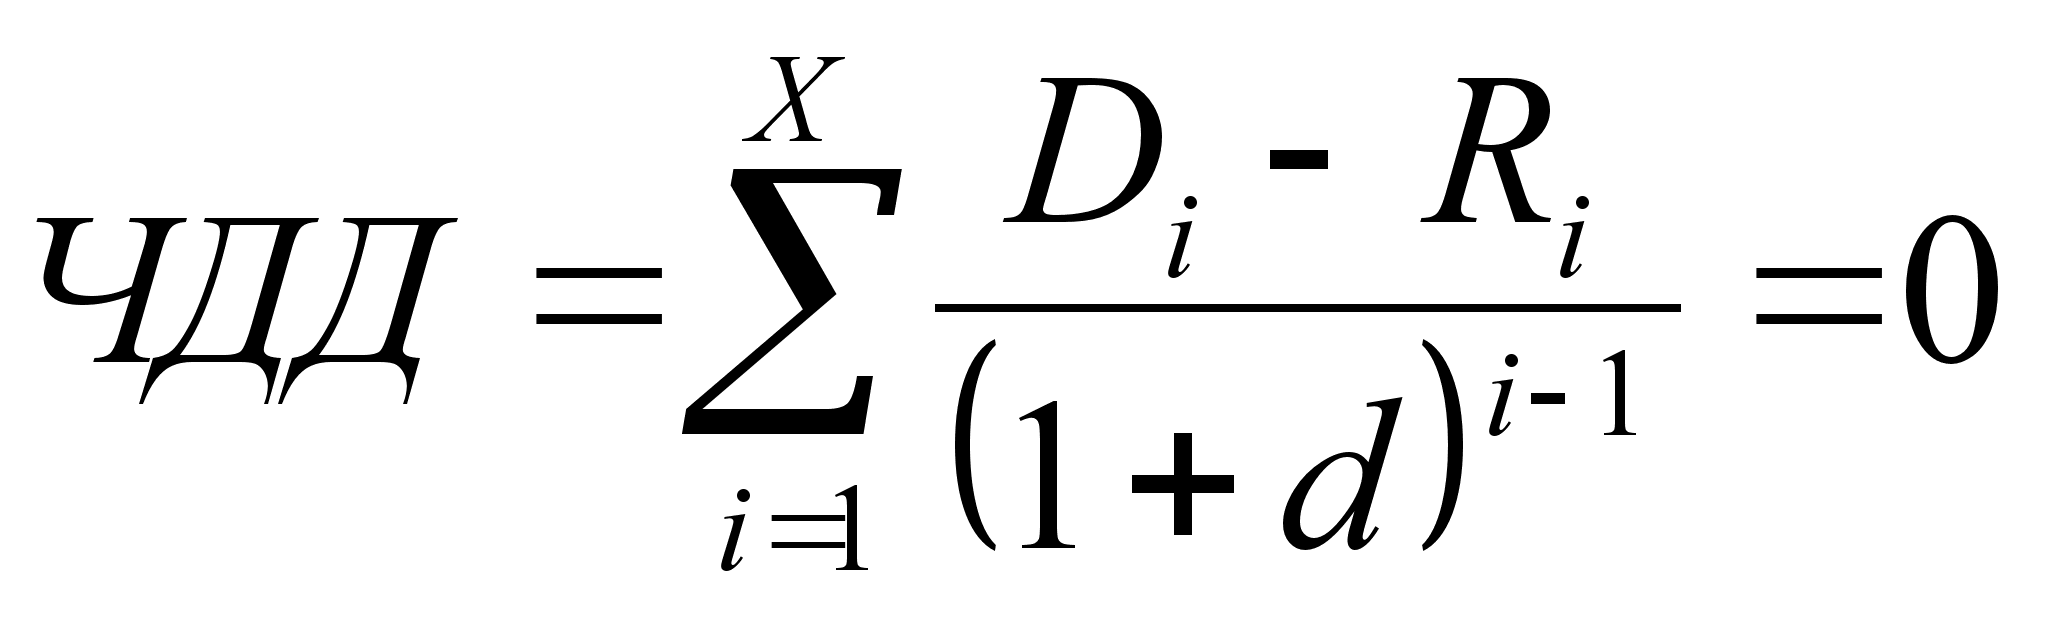
Однако на практике применяют метод приблизительной оценки срока окупаемости:
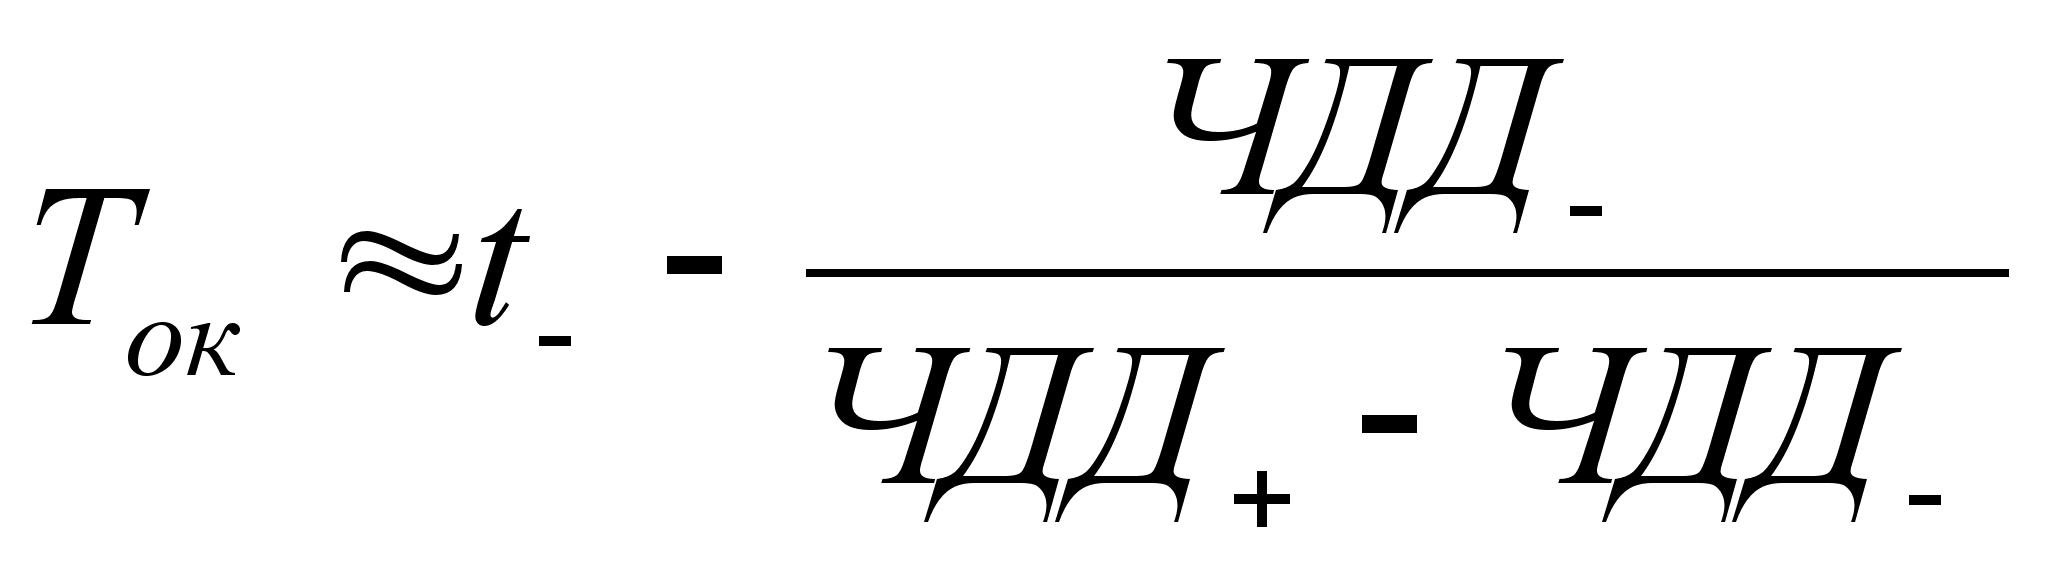
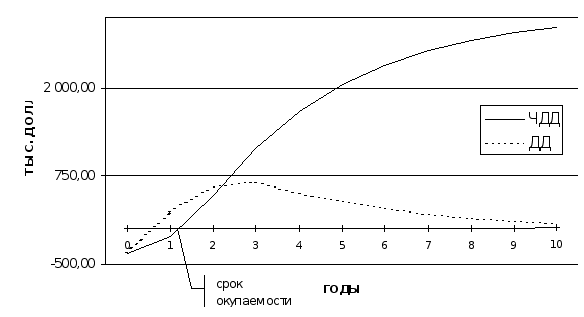
Рисунок 4. Графики ЧДД и ДД.
| Где |
|
последний период реализации проекта, при котором разность накопленного дисконтированного дохода и дисконтированных затрат принимают отрицательное значение |
|
|
последнее отрицательное значение ЧДД |
|
|
|
первое положительное значение ЧДД |
|
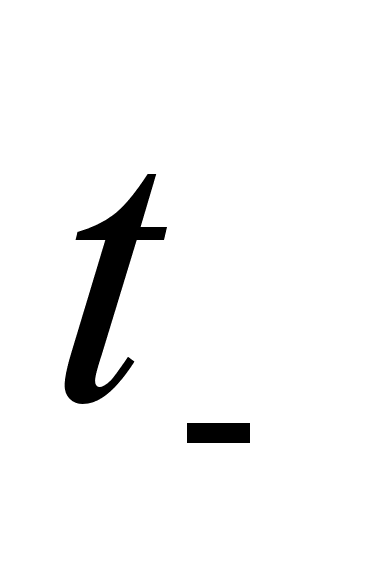
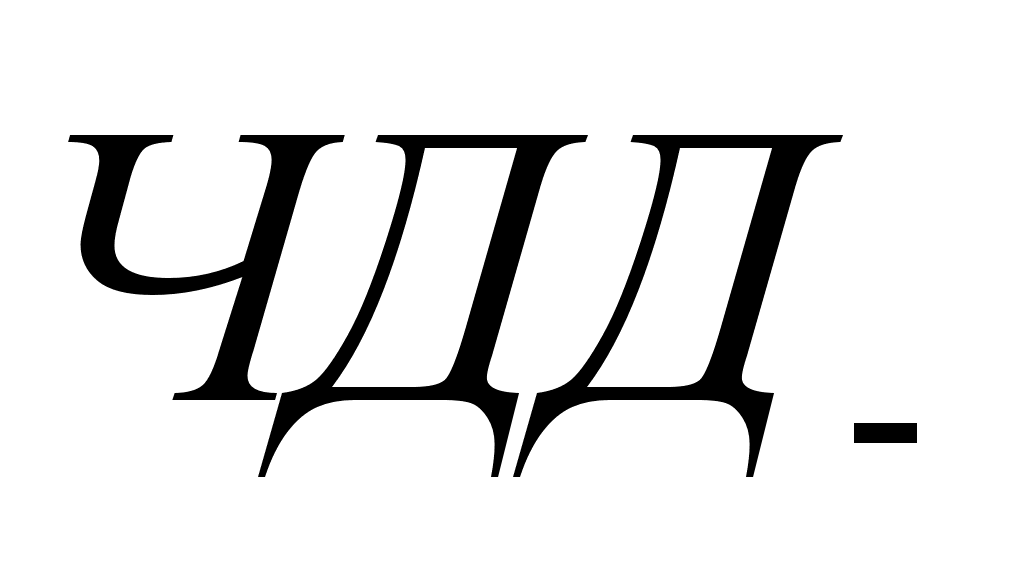
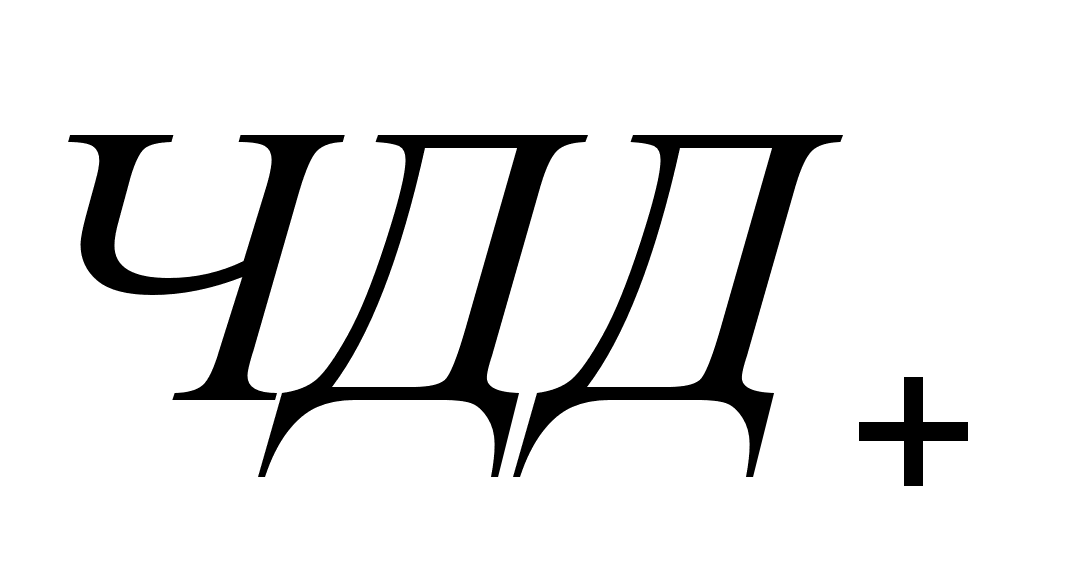
Таким образом:
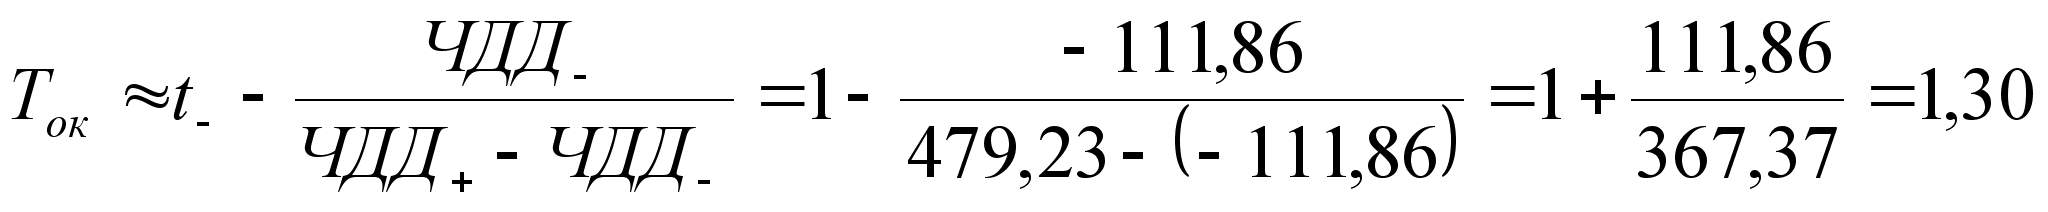
Таким образом, данный проект окупается на четвертый месяц, после внедрения на предприятии. Это не превышает срок реализации данного проекта, а, следовательно, подтверждает экономическую эффективность данного проекта.
3.3.Доходность и рентабельность
Индекс доходности – это отношение суммарного дисконтированного дохода к суммарным дисконтированным затратам:
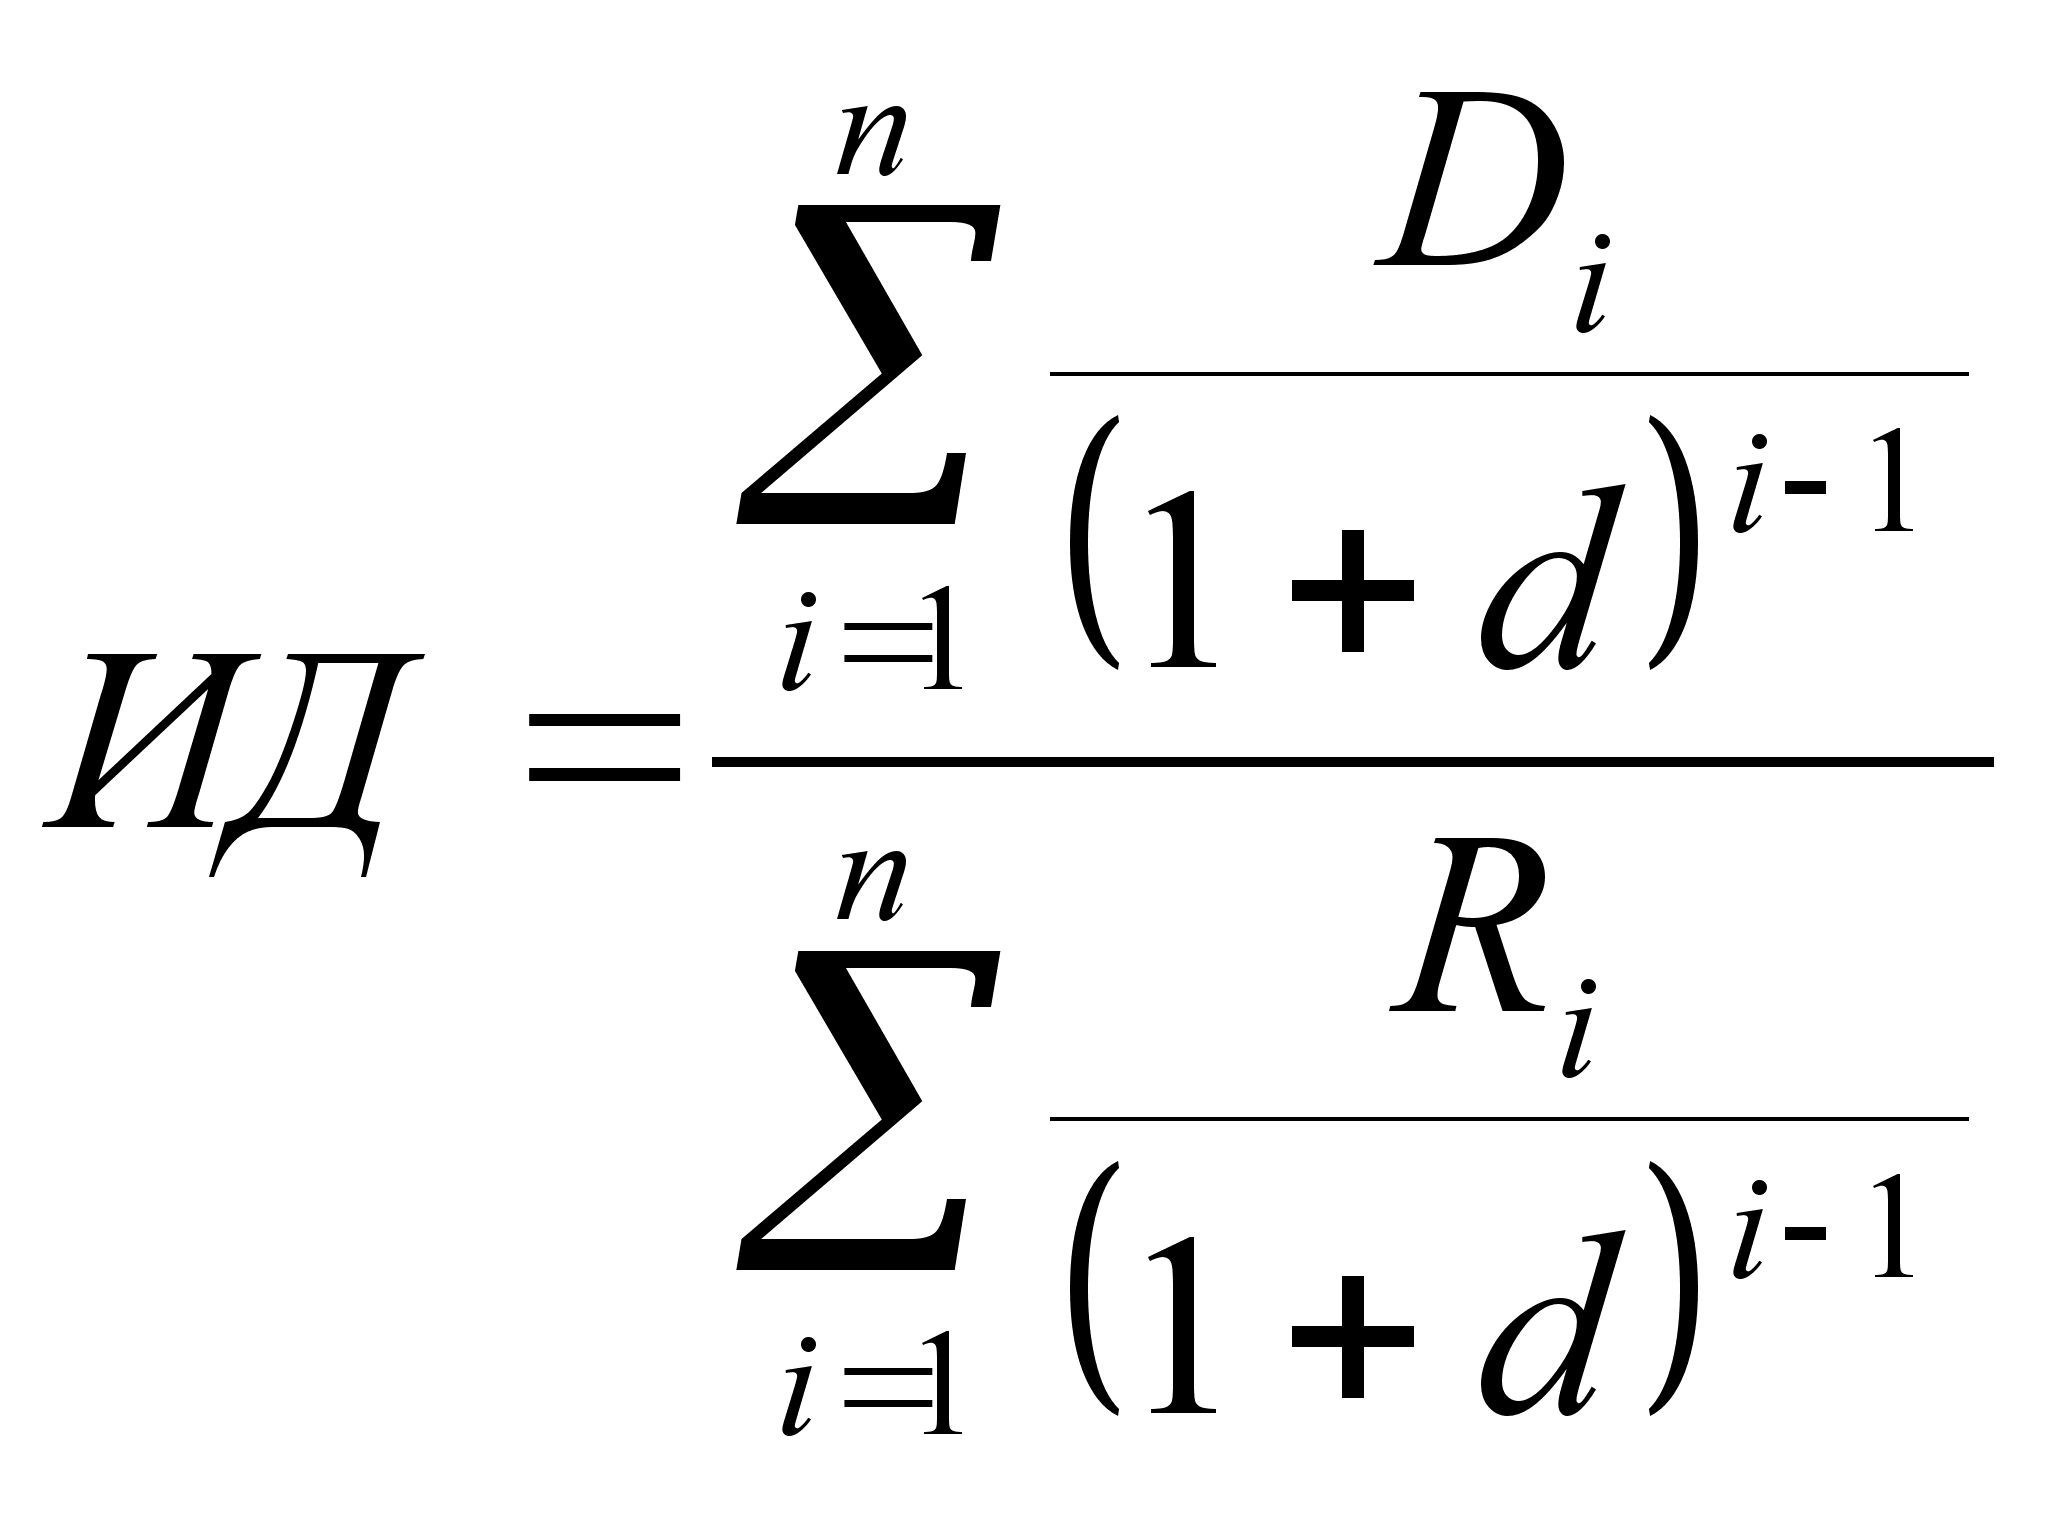
| где |
|
доходы i-го периода реализации проекта |
|
|
затраты i-го периода реализации проекта |
|
|
|
коэффициент дисконтирования | |
|
|
количество периодов реализации проекта |
Таким образом:
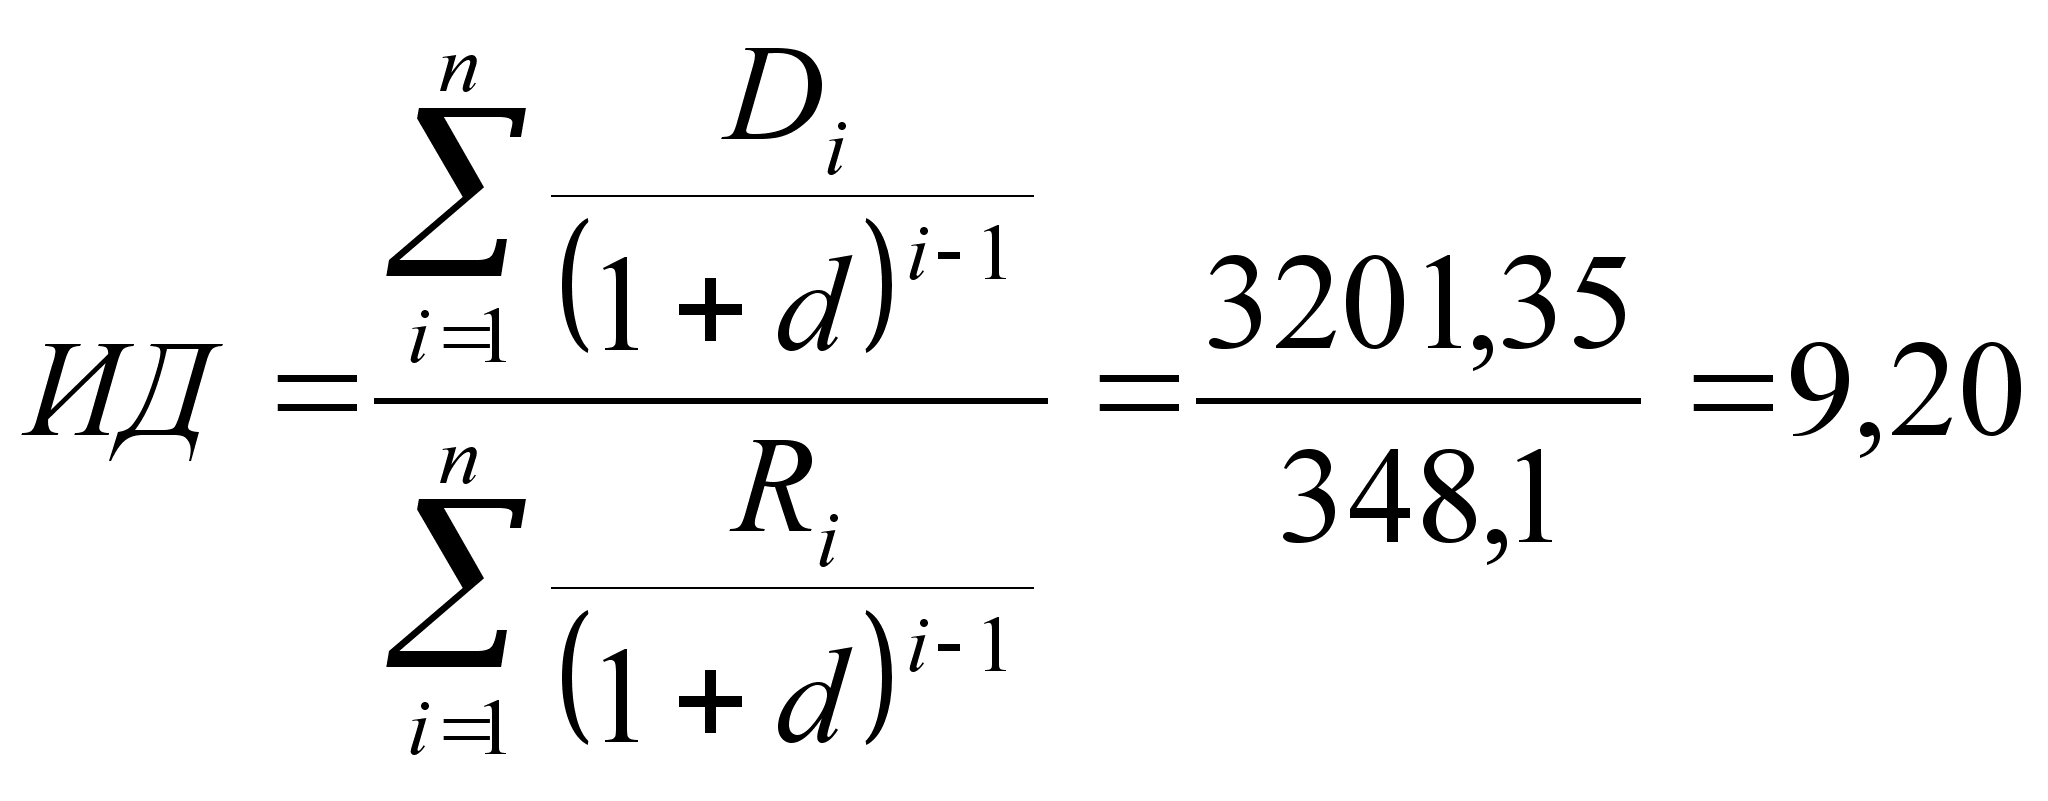
В данном случае индекс доходности больше 1, следовательно, данный проект экономически эффективен.
Среднегодовая рентабельность проекта является разновидностью индекса доходности, соотнесенного со сроком реализации проекта. Этот показатель показывает, какой доход приносит вложенная в проект единица инвестиций:
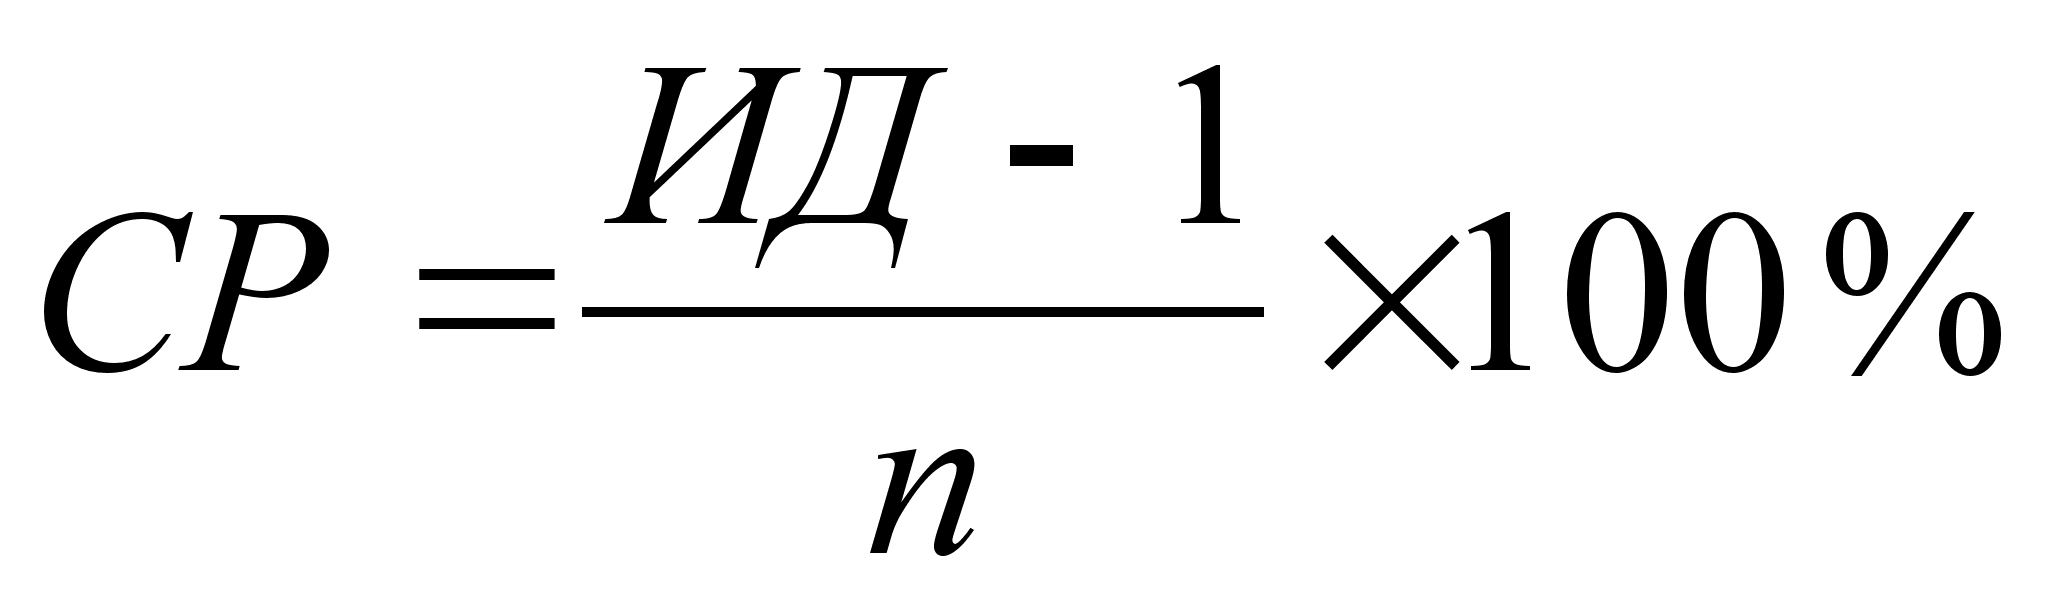
| где |
|
индекс доходности |
|
|
количество периодов реализации проекта |
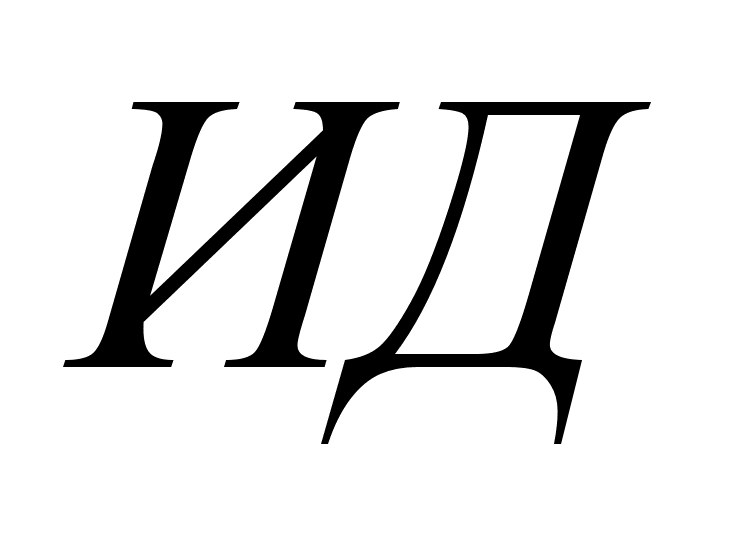
Таким образом:
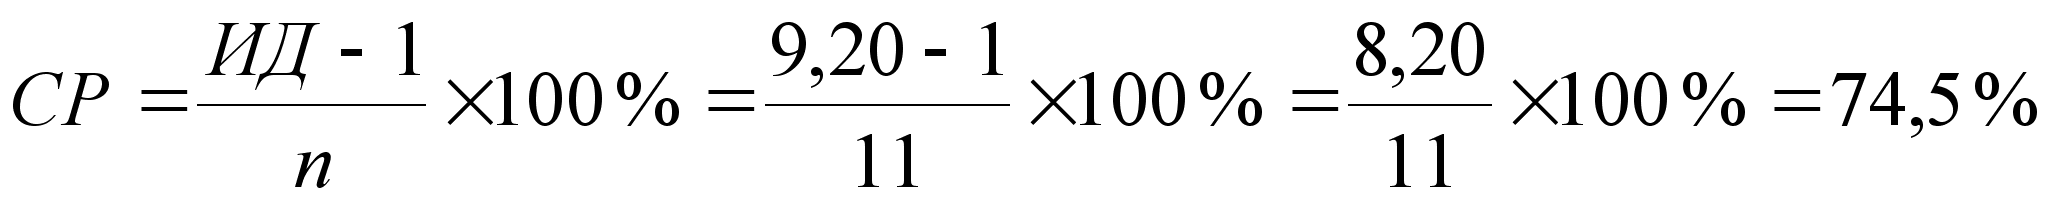
Критерием экономической эффективности инновационного проекта является положительная рентабельность проекта.
3.4.Внутренняя норма доходности
Внутренняя норма доходности – это такое значение дисконта, при котором ЧДД принимает значение, равное 0. Математически, внутренняя норма доходности находится при решении экспоненциального уравнения расчета ЧДД с неизвестным дисконтом (X), при этом значение ЧДД принимается равным 0, т.е.:
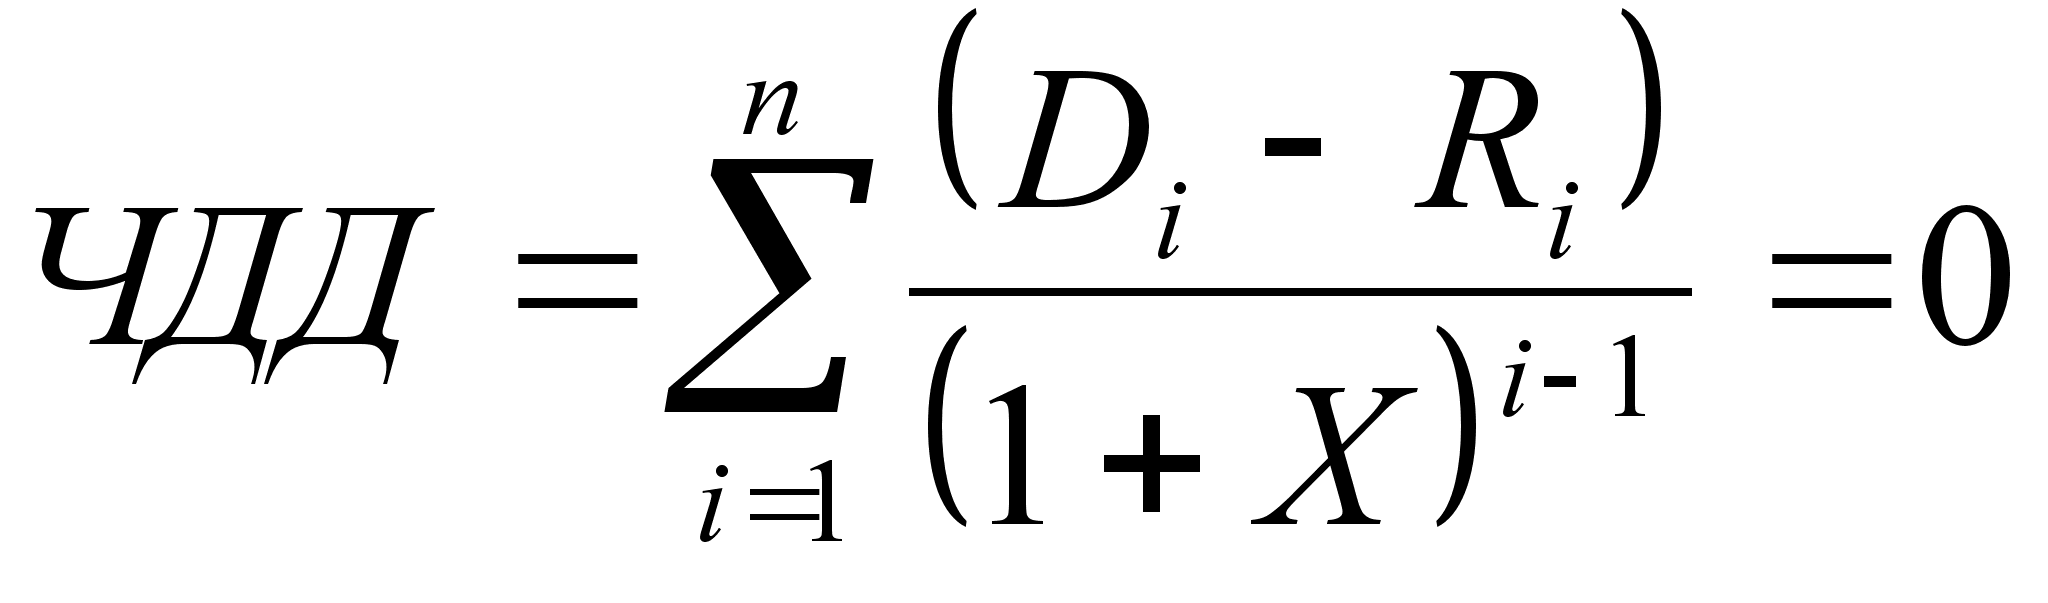
Однако на практике применяют метод приблизительной оценки внутренней нормы доходности (ВНД). Для этого производят ряд вычислений ЧДД с постепенным увеличением дисконта до тех пор, пока ЧДД не станет отрицательным (таблица 15 и таблица 16). И затем рассчитывается приближенное значение ВНД по формуле:
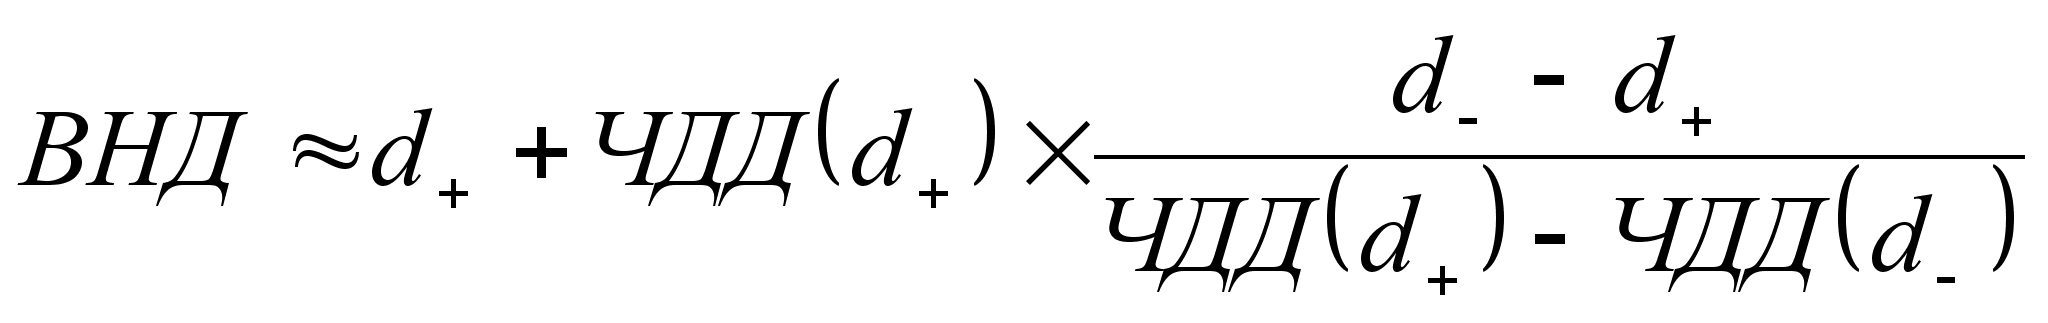
| где |
|
последнее значение дисконта, при котором ЧДД принимал положительное значение |
|
|
первое значение дисконта, при котором ЧДД принимал отрицательно значение |
|
|
|
значения ЧДД при дисконтах, равных
соответственно
|
|
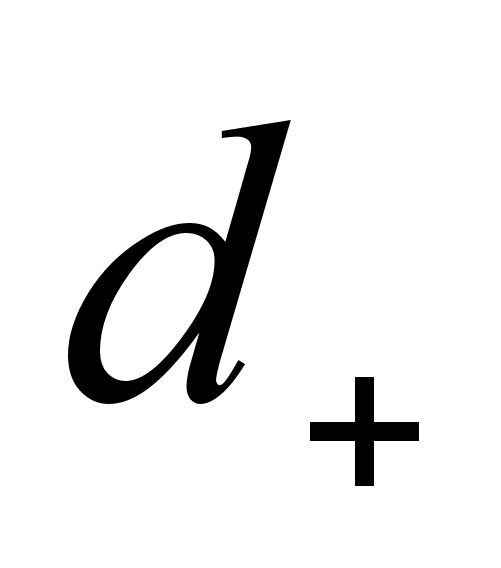
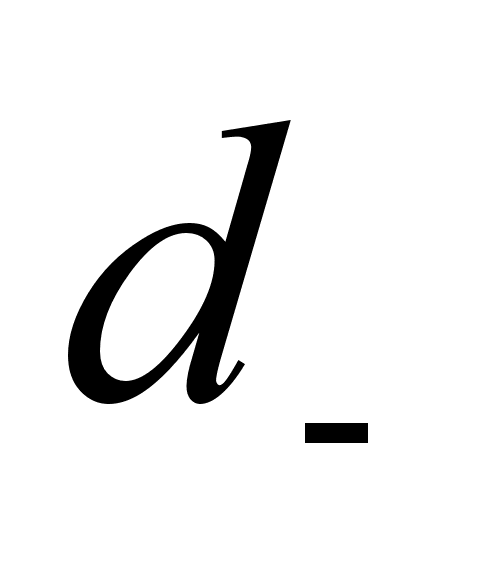
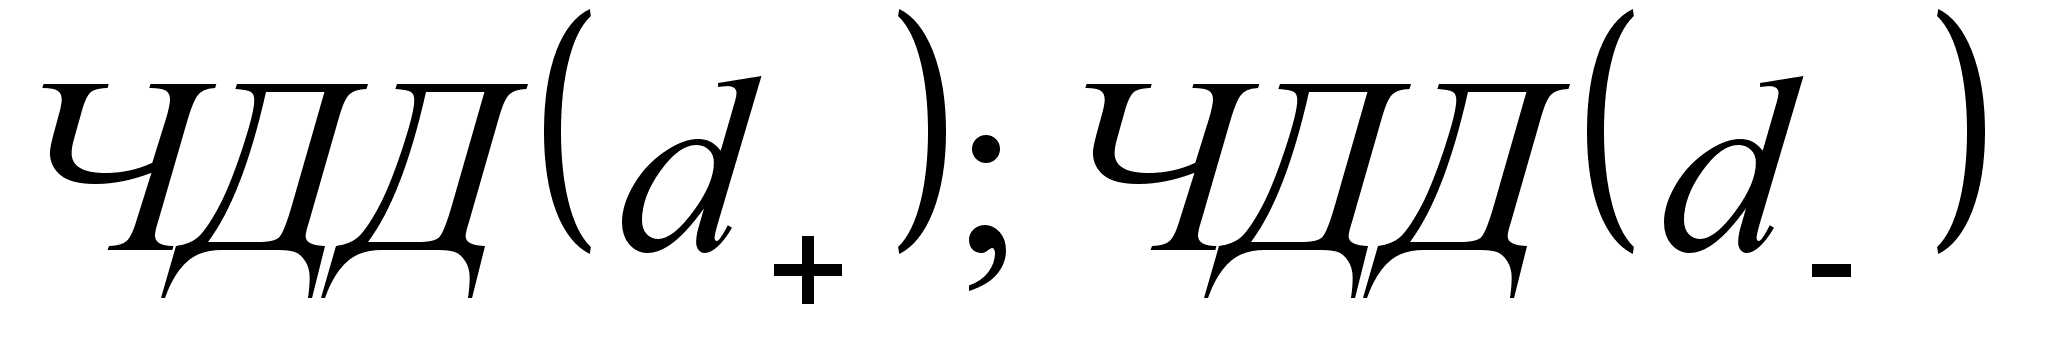
Т.к. данный проект окупается в первый же год своей реализации, а срок реализации достаточно велик, то для расчета ВНД предлагается увеличить коэффициент дисконтирования сразу в несколько раз. Результаты вычислений приведены в таблицах 15 и 16.
Таким образом:
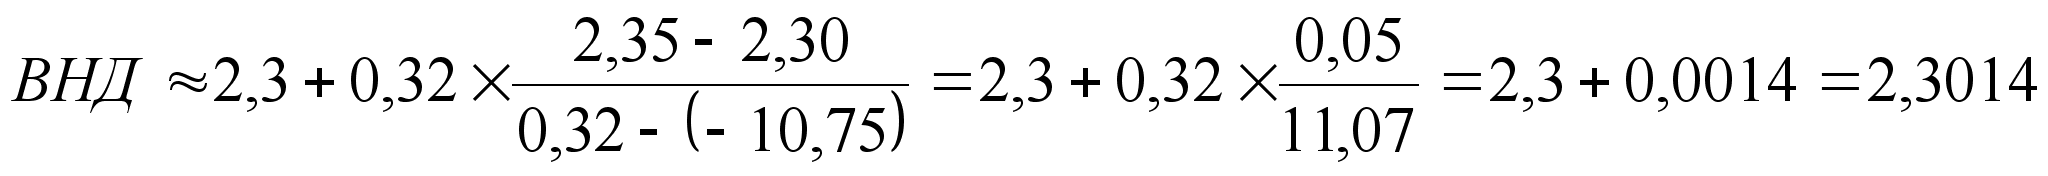
Таблица 15. Расчет ЧДД для определения ВНД при d=2,3.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 366 | 0 | 0,30 |
110,96 |
0 | 110,96 | -237,14 |
| 2 | 1 420 | 0 | 0,09 | 130,40 | 0 | 130,40 | -106,74 | |
| 3 | 2 474 | 0 | 0,03 | 68,84 | 0 | 68,84 | -37,89 | |
| II | 4 | 2 947 | 0 | 0,01 | 24,85 | 0 | 24,85 | -13,05 |
| 5 | 3 438 | 0 | 0,00 | 8,79 | 0 | 8,79 | -4,26 | |
| 6 | 3 930 | 0 | 0,00 | 3,04 | 0 | 3,04 | -1,22 | |
| 7 | 4 421 | 0 | 0,00 | 1,04 | 0 | 1,04 | -0,18 | |
| 8 | 4 913 | 0 | 0,00 | 0,35 | 0 | 0,35 | 0,17 | |
| 9 | 5 404 | 0 | 0,00 | 0,12 | 0 | 0,12 | 0,28 | |
| 10 | 5 896 | 0 | 0,00 | 0,04 | 0 | 0,04 | 0,32 | |
| Итого | 35 209 | 348 | 348,42 | 348,1 | 0,32 | |||
Таблица 16. Расчет ЧДД для определения ВНД при d=2,35.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 366 | 0 | 0,30 | 109,30 | 0 | 109,30 | -238,80 |
| 2 | 1 420 | 0 | 0,09 | 126,54 | 0 | 126,54 | -112,26 | |
| 3 | 2 474 | 0 | 0,03 | 65,81 | 0 | 65,81 | -46,45 | |
| II | 4 | 2 947 | 0 | 0,01 | 23,40 | 0 | 23,40 | -23,05 |
| 5 | 3 438 | 0 | 0,00 | 8,15 | 0 | 8,15 | -14,90 | |
| 6 | 3 930 | 0 |
0,00 |
2,78 | 0 | 2,78 | -12,12 | |
| 7 | 4 421 | 0 | 0,00 | 0,93 | 0 | 0,93 | -11,19 | |
| 8 | 4 913 | 0 | 0,00 | 0,31 | 0 | 0,31 | -10,88 | |
| 9 | 5 404 | 0 | 0,00 | 0,10 | 0 | 0,10 | -10,78 | |
| 10 | 5 896 | 0 | 0,00 | 0,03 | 0 | 0,03 | -10,75 | |
| Итого | 35 209 | 348 | 337,35 | 348,1 | -10,75 | |||
Для построения графика ВНД, необходимо составить таблицу 17:
Таблица 17. Данные для построения графика ВНД.
| дисконт | 0,55 | 0,8 | 1,05 | 1,3 | 1,55 | 1,8 | 2,05 | 2,3 | 2,35 |
| ЧДД | 2853,25 | 1456,59 | 828,12 | 491,83 | 289,71 | 157,87 | 66,55 | 0,32 | -10,75 |
П
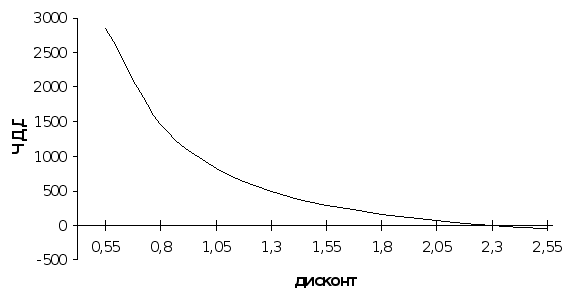
Рисунок 5. Внутренняя норма доходности инновационного проекта.
олученный результат расчета ВНД, превышающий коэффициент дисконтирования, используемый для расчета ЧДД проекта, более чем в четыре раза, говорит о высокой экономической эффективности данного инновационного проекта.
3.5.Точка безубыточности
Определение точки безубыточности служит для подтверждения правильности расчетного объема реализации. Точка безубыточности рассчитывается из соотношения равенства издержек и выручки от реализации продукции:
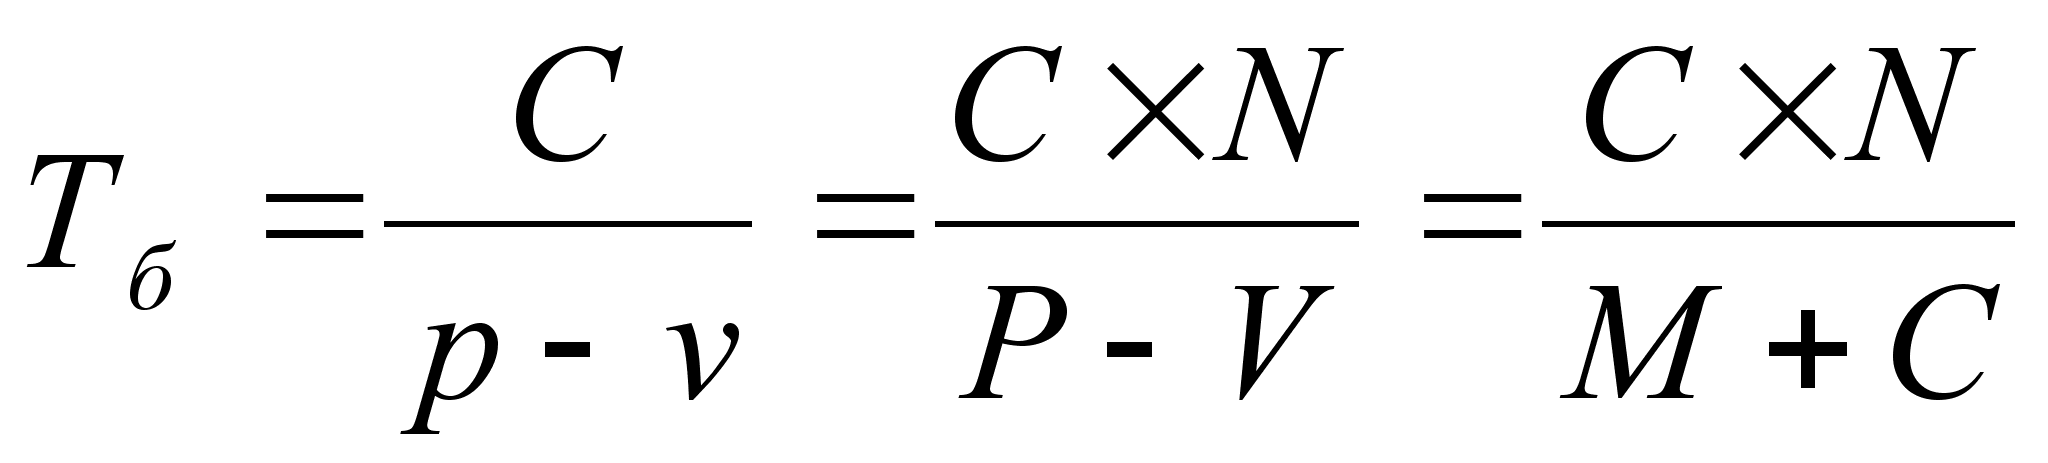
| где |
|
условно-постоянные затраты на выпуск новой продукции |
|
|
цена единицы продукции | |
|
|
выручка от реализации | |
|
|
переменные затраты на выпуск единицы продукции | |
|
|
переменные затраты на выпуск продукции | |
|
|
прибыль от реализации продукции | |
|
|
выпуск продукции в натуральном выражении |
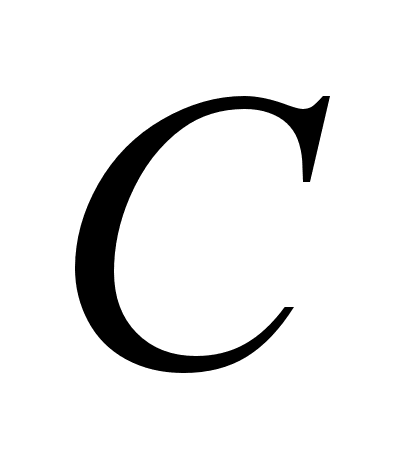
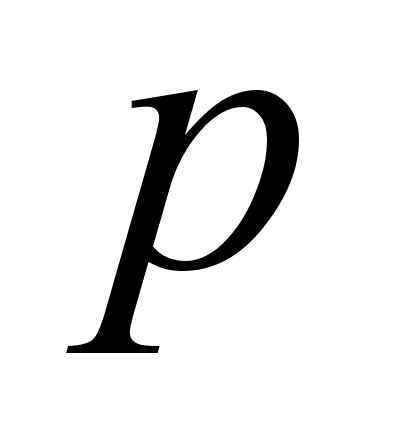
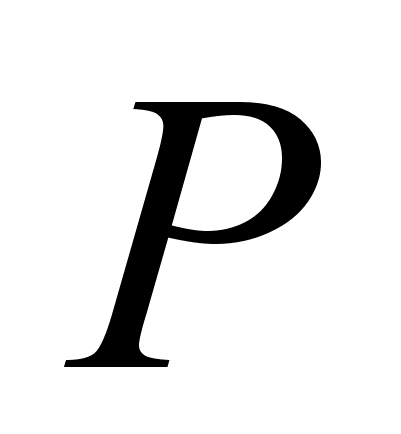
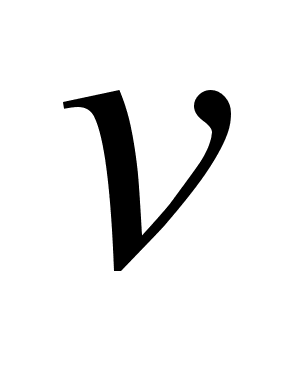
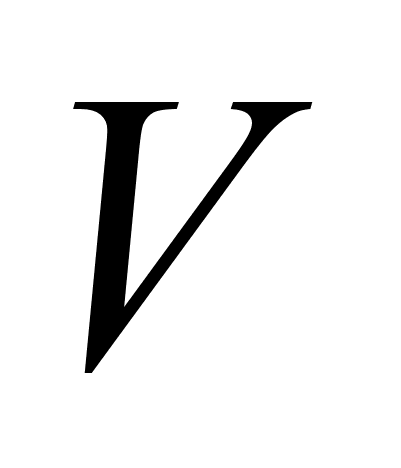
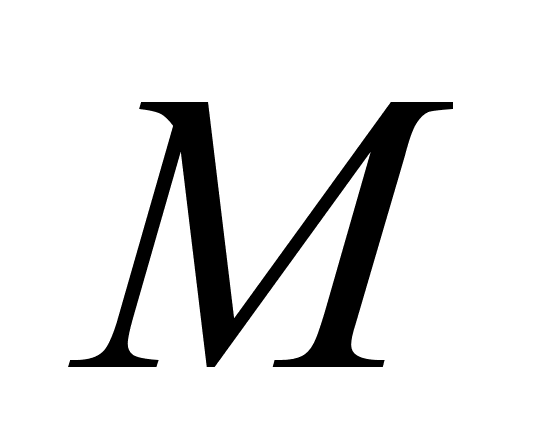
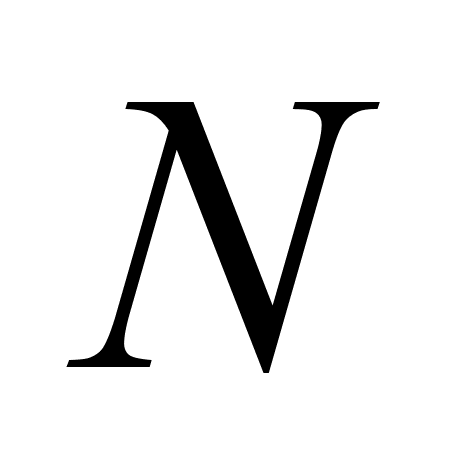
Расчет точки безубыточности будем проводить для наиболее уязвимого периода – первого года реализации проекта, т.е. для периода, в течение которого данный проект полностью окупается, т.к. здесь могут проявиться какие-либо недостатки, допущенные на подготовительном этапе, в монтаже оборудования, подготовке персонала, и это может вызвать отклонения от расчетных параметров. Таким образом, исходя из данных таблицы 7 и результатов вычислений в таблице 10, точка безубыточности для первого года:
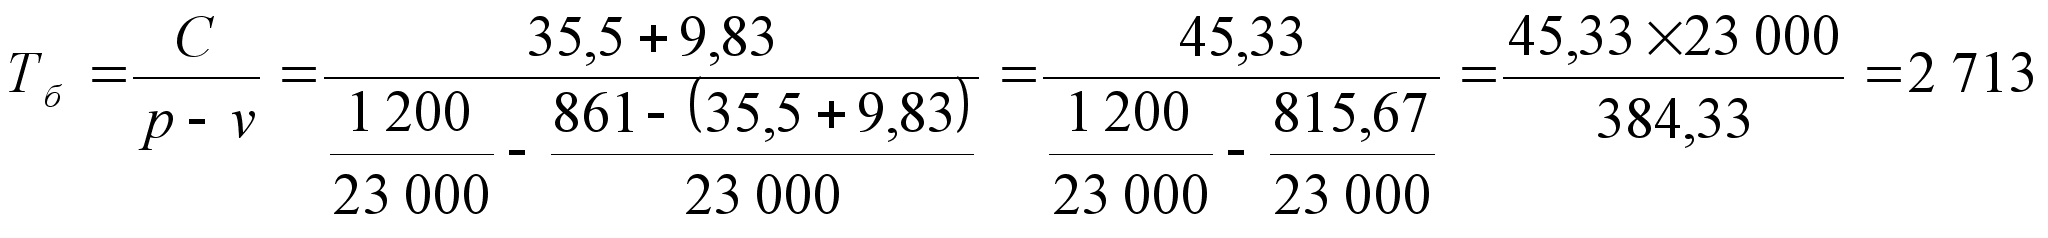
Таким образом, при отгрузке со склада компании 2 713 заказов, в первый год реализации проекта, соблюдается равенство издержек и выручки от реализации проекта.
Для определения точки безубыточности графическим методом, представленной на рисунке 6, необходимо построить графики объема отгрузок, вместе с постоянными и общими затратами. Для построения графика линейной функции достаточно определить две точки. Результаты расчетов представлены в таблице 18:
Таблица 18. Данные для расчета точки безубыточности для первого года.
| Количество отгрузок, шт. | 0 | 3 600 |
| Постоянные затраты, тыс.долл. | 45,33 | 45,33 |
| Переменные затраты, тыс.долл. | 0 | 489,6 |
| Общие затраты, тыс.долл. | 45,33 | 534,9 |
| Объем отгрузок, тыс.долл. | 0 | 720 |
Таким образом, в результате выполненных вычислений, было установлено, что данный проект экономически эффективен, имеет высокую привлекательность для инвестиций, т.к. имеет высокую доходность и, несмотря на долгосрочность, окупается в первый год своей реализации. Также можно говорить о высокой экономической устойчивости проекта, т.к. внутренняя норма доходности более чем в 4 раза превышает коэффициент дисконтирования, используемый в расчетах.
На сегодняшний день, до реализации проекта, текущий показатель количества отгрузок соответствует 11 500 отгрузки в год (см. таблицу 3), при этом в первый год реализации проекта планируется выполнить лишь 6 000 отгрузок, что меньше значения показателя текущего количества отгрузок в 1,9 раз. Однако для полной окупаемости проекта достаточно в первый год произвести 2 713 отгрузок, т.е. меньше 50 % от запланированного и в 4,2 раза меньше текущего.
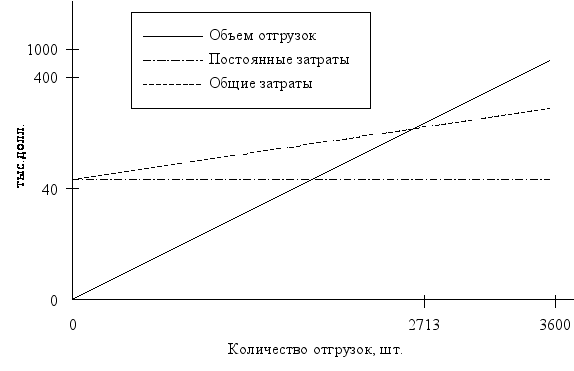
Рисунок 6. Графическое определение точки безубыточности.
4.Экспертиза инновационного проекта и разработка механизма управления рисками
4.1.Анализ устойчивости и чувствительности проекта
Экономическая экспертиза проекта предполагает проведение факторного анализа устойчивости и чувствительности инновационного проекта, с целью определения «узких мест».
В процессе исследования устойчивости и чувствительности инновационного проекта определяют предельное негативное значение анализируемого показателя, при котором сохраняется экономическая целесообразность реализации проекта. Для этого необходимо решить следующее уравнение:
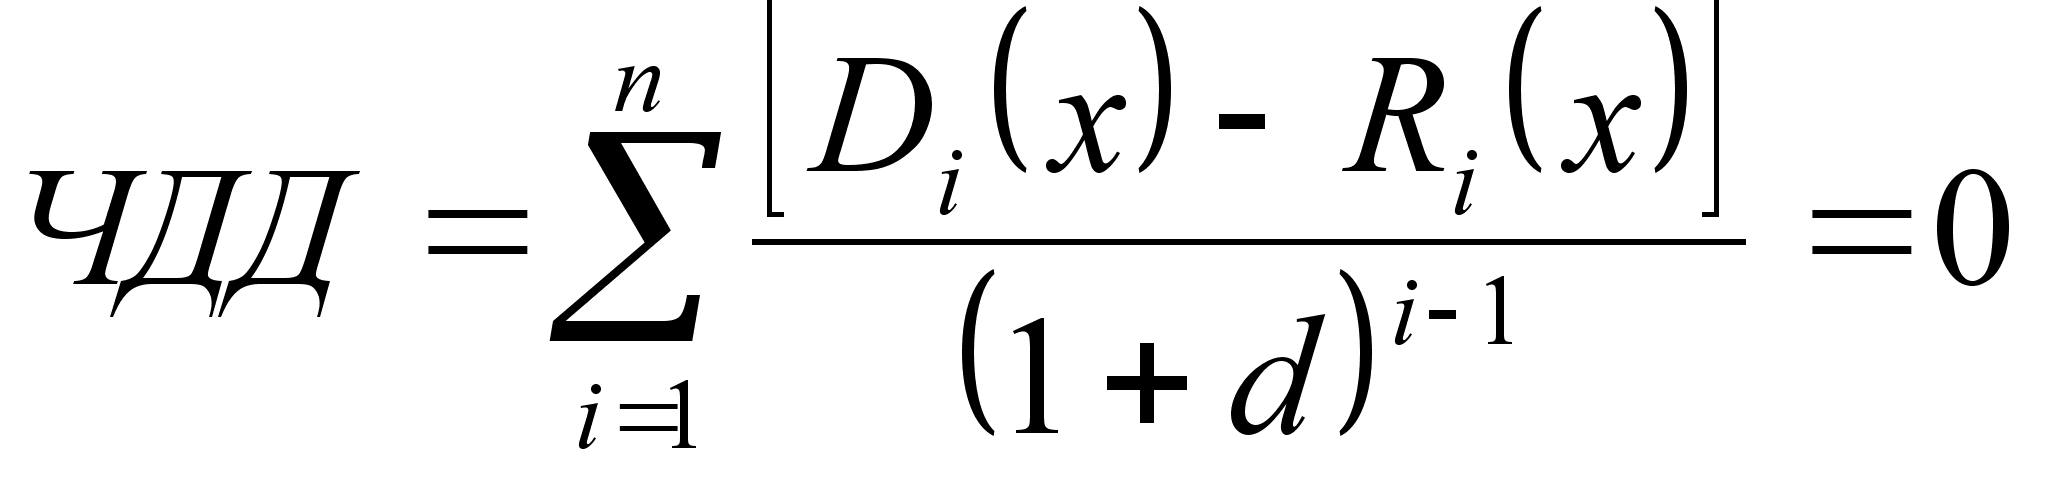
| где |
|
доходы i-го периода реализации проекта при предельном негативном значении анализируемого показателя |
|
|
затраты i-го периода реализации проекта при предельном негативном значении анализируемого показателя |
|
|
|
коэффициент дисконтирования |
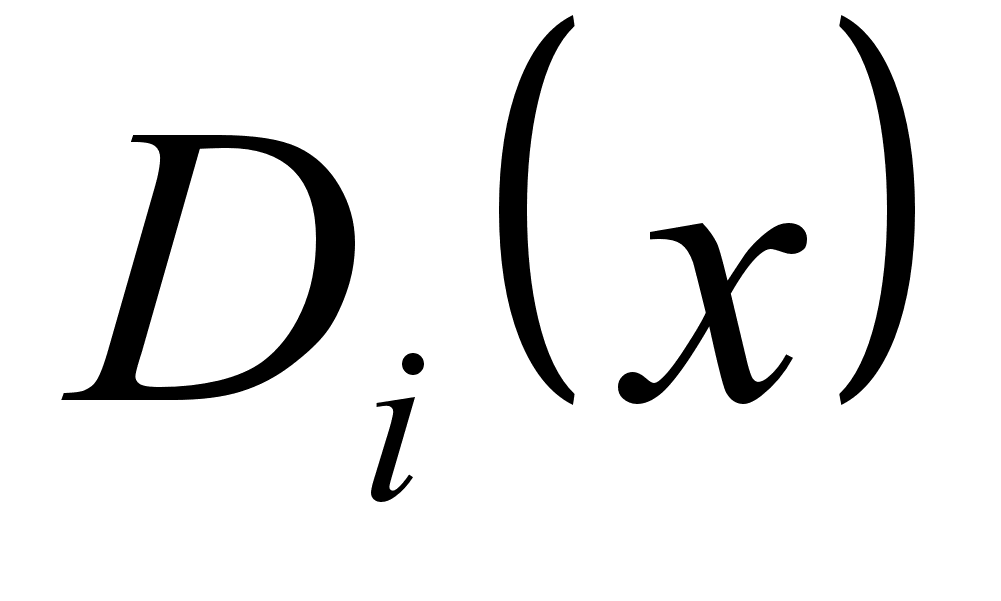
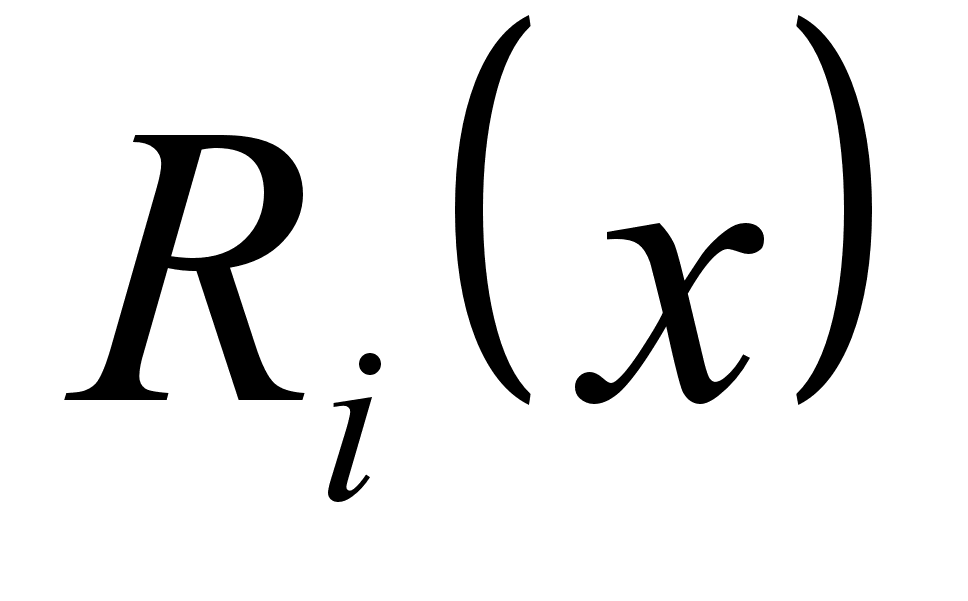
На следующем этапе анализируемый показатель изменяют на 10 % в сторону негативного отклонения (при этом остальные показатели остаются базовыми) и определяют значение ЧДД. Если при таком изменении анализируемого показателя ЧДД проекта остается положительным, то проект считается устойчивым и нечувствительным к изменению данного фактора. Если ЧДД принимает отрицательное значение, то проект имеет устойчивость и чувствительность менее 10-ти процентного уровня, и проект признается рискованным по данному фактору.
Два шага экспертизы связаны между собой. Поэтому, выполнив расчеты на первом шаге, можно определить уровень устойчивости и чувствительности инновационного проекта, как относительное отклонение в процентах:
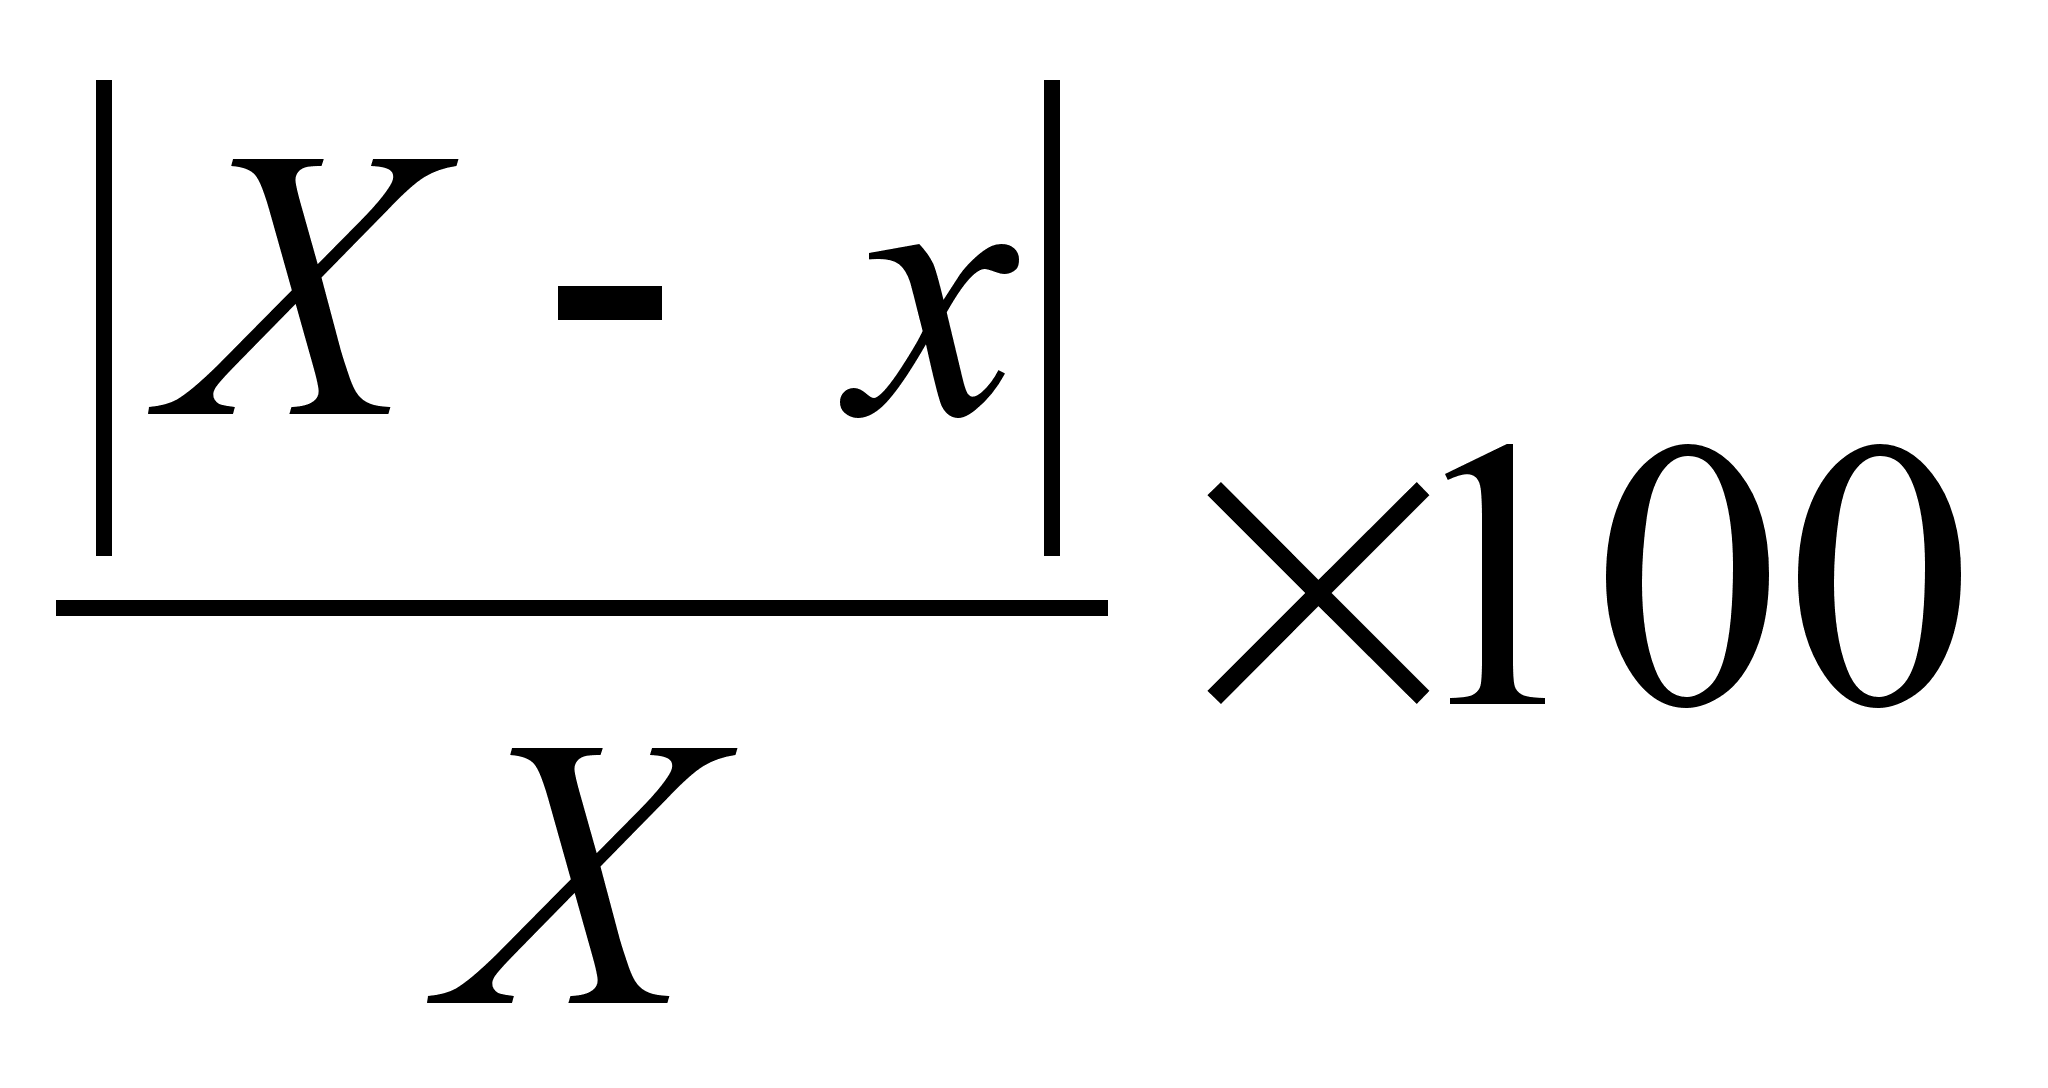
| где |
|
исходное значение показателя |
|
|
предельное негативное значение показателя |
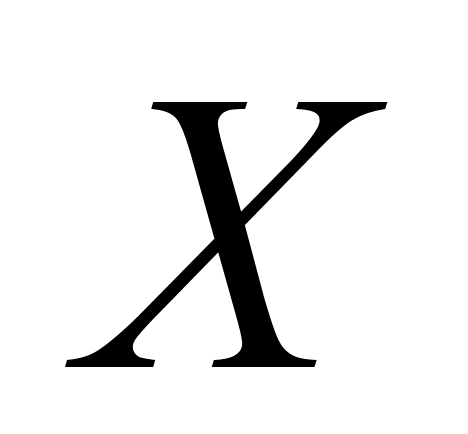
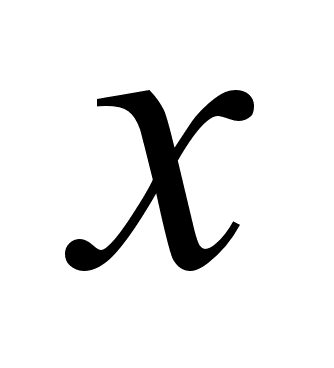
Тогда, если полученное значение больше 10 %, проект считается устойчивым и нечувствительным к изменению показателя, если меньше 10 %, признается рискованным по данному фактору. Результаты исследования устойчивости и чувствительности проекта по трем факторам, обобщены в таблице 55.
Оценим устойчивость и чувствительность инновационного проекта по показателю – «покупная стоимость». Т.к. ассортимент отгружаемой со склада продукции весьма широк, то оценка работы склада производится по показателям количества и объема отгрузок. Поэтому для расчетов покупная стоимость определяется в процентах от объема отгрузок и включается в состав текущих затрат. Исходное значение, используемое во всех предыдущих расчетах, взято из таблицы 5, где в пятой строке указано, что покупная стоимость соответствует 67 % от объемов отгрузки. Пусть покупная стоимость увеличится на 10 % и составит 77 % от объемов отгрузки. Объем отгрузки останется неизменным, тогда по данным таблиц 19, 20 и 21 определим в таблице 22 значение ЧДД.
Таблица 19. Расчет текущих затрат по периодам, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем отгрузок | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 | 12 395 | 13 932 | 15 468 | 17 004 | 18 540 |
| Переменные затраты | 0 | 936 | 3 505 | 6 074 | 7 272 | 8 470 | 9 668 | 10 867 | 12 065 | 13 263 | 14 461 |
| Постоянные затраты | 0 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 |
| Условно-постоянные | 0 | 9,83 | 9,83 | 9,83 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 |
| Итого | 0 | 981 | 3 550 | 6 119 | 7 336 | 8 535 | 9 733 | 10 931 | 12 129 | 13 327 | 14 526 |
Таблица 20. Затраты на проект, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 981 | 3 550 | 6 119 | 7 336 | 8 535 | 9 733 | 10 931 | 12 129 | 13 327 | 14 526 |
| Итого | 348 | 981 | 3 550 | 6 119 | 7 336 | 8 535 | 9 733 | 10 931 | 12 129 | 13 327 | 14 526 |
Таблица 21. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 1 228 | 4 521 | 7 815 | 9 351 | 10 887 | 12 423 | 13 959 | 15 495 | 17 031 | 18 568 |
| Отток | 348 | 981 | 3 550 | 6 119 | 7 336 | 8 535 | 9 733 | 10 931 | 12 129 | 13 327 | 14 526 |
| Итого | -348 | 246 | 971 | 1 695 | 2 014 | 2 352 | 2 690 | 3 028 | 3 366 | 3 704 |
4 042 |
Таблица 22. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 |
-348,10 |
-348,10 |
| I | 1 | 246 | 0 | 0,65 | 158,82 | 0 | 158,82 | -189,28 |
| 2 | 971 | 0 | 0,42 | 404,05 | 0 | 404,05 | 214,77 | |
| 3 | 1 695 | 0 | 0,27 | 455,25 | 0 | 455,25 | 670,03 | |
| II | 4 | 2 014 | 0 | 0,17 | 348,98 | 0 | 348,98 | 1 019,00 |
| 5 | 2 352 | 0 | 0,11 | 262,92 | 0 | 262,92 | 1 281,92 | |
| 6 | 2 690 | 0 | 0,07 | 194,00 | 0 | 194,00 | 1 475,92 | |
| 7 | 3 028 | 0 | 0,05 | 140,88 | 0 | 140,88 | 1 616,80 | |
| 8 | 3 366 | 0 | 0,03 | 101,04 | 0 | 101,04 | 1 717,84 | |
| 9 | 3 704 | 0 | 0,02 | 71,73 | 0 | 71,73 | 1 789,57 | |
| 10 | 4 042 | 0 | 0,01 | 50,50 | 0 | 50,50 | 1 840,06 | |
| Итого | 24 109 | 348 | 2 188,16 | 348,1 | 1 840,06 | |||
Пусть покупная стоимость увеличится еще на 10 % и составит 87 % от объемов отгрузки. Объем отгрузки также останется неизменным, тогда по данным таблиц 23, 24 и 25 определим в таблице 26 значение ЧДД.
Таблица 23. Расчет текущих затрат по периодам, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем отгрузок | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 | 12 395 | 13 932 | 15 468 | 17 004 | 18 540 |
| Переменные затраты | 0 | 1 056 | 3 954 | 6 853 | 8 204 | 9 556 | 10 908 | 12 260 | 13 612 | 14 963 | 16 315 |
| Постоянные затраты | 0 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 |
| Условно-постоянные | 0 | 9,83 | 9,83 | 9,83 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 |
| Итого | 0 | 1 101 | 4 000 | 6 898 | 8 269 | 9 620 | 10 972 | 12 324 | 13 676 | 15 028 | 16 380 |
Таблица 24. Затраты на проект, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 1 101 | 4 000 | 6 898 | 8 269 | 9 620 | 10 972 | 12 324 | 13 676 | 15 028 | 16 380 |
| Итого | 348 | 1 101 | 4 000 | 6 898 | 8 269 | 9 620 | 10 972 | 12 324 | 13 676 | 15 028 | 16 380 |
Таблица 25. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 1 228 | 4 521 | 7 815 | 9 351 | 10 887 | 12 423 | 13 959 | 15 495 | 17 031 | 18 568 |
| Отток | 348 | 1 101 | 4 000 | 6 898 | 8 269 | 9 620 | 10 972 | 12 324 | 13 676 | 15 028 | 16 380 |
| Итого | -348 | 126 | 521 | 917 | 1 082 | 1 266 | 1 451 | 1 635 | 1 819 | 2 004 | 2 188 |
Таблица 26. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 |
348,1 |
-348,10 | -348,10 |
| I | 1 | 126 | 0 | 0,65 | 81,40 | 0 | 81,40 | -266,70 |
| 2 | 521 | 0 | 0,42 | 217,02 | 0 | 217,02 | -49,68 | |
| 3 | 917 | 0 | 0,27 | 246,14 | 0 | 246,14 | 196,46 | |
| II | 4 | 1 082 | 0 | 0,17 | 187,45 | 0 | 187,45 | 383,92 |
| 5 | 1 266 | 0 | 0,11 | 141,54 | 0 | 141,54 | 525,46 | |
| 6 | 1 451 | 0 | 0,07 | 104,61 | 0 | 104,61 | 630,07 | |
| 7 | 1 635 | 0 | 0,05 | 76,07 | 0 | 76,07 | 706,13 | |
| 8 | 1 819 | 0 | 0,03 | 54,61 | 0 | 54,61 | 760,74 | |
| 9 | 2 004 | 0 | 0,02 | 38,80 | 0 | 38,80 | 799,54 | |
| 10 | 2 188 | 0 | 0,01 | 27,34 | 0 | 27,34 | 826,88 | |
| Итого | 13 009 | 348 | 1 174,98 | 348,1 | 826,88 | |||
Пусть покупная стоимость увеличится еще и составит 97 % от объемов отгрузки. Объем отгрузки, и остальные показатели, также останутся неизменными, тогда по данным таблиц 27, 28 и 29 определим в таблице 30 значение ЧДД.
Таблица 27. Расчет текущих затрат по периодам, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем отгрузок | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 | 12 395 | 13 932 | 15 468 | 17 004 | 18 540 |
| Переменные затраты | 0 | 1 176 | 4 404 | 7 631 | 9 137 | 10 642 | 12 148 | 13 653 | 15 158 | 16 664 | 18 169 |
| Постоянные затраты | 0 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 |
35,5 |
| Условно-постоянные | 0 | 9,83 | 9,83 | 9,83 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 |
| Итого | 0 | 1 221 | 4 449 | 7 677 | 9 201 | 10 706 | 12 212 | 13 717 | 15 223 | 16 728 | 18 234 |
Таблица 28. Затраты на проект, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 1 221 | 4 449 | 7 677 | 9 201 | 10 706 | 12 212 | 13 717 | 15 223 | 16 728 | 18 234 |
| Итого | 348 | 1 221 | 4 449 | 7 677 | 9 201 | 10 706 | 12 212 | 13 717 | 15 223 | 16 728 | 18 234 |
Таблица 29. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 1 228 | 4 521 | 7 815 | 9 351 | 10 887 | 12 423 | 13 959 | 15 495 | 17 031 | 18 568 |
| Отток | 348 | 1 221 | 4 449 | 7 677 | 9 201 | 10 706 | 12 212 | 13 717 | 15 223 | 16 728 | 18 234 |
| Итого | -348 | 6 | 72 | 138 | 150 | 180 | 211 | 242 | 273 | 303 | 334 |
Таблица 30. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 |
0,00 |
348,1 | -348,10 | -348,10 |
| I | 1 | 6 | 0 | 0,65 | 3,98 | 0 | 3,98 | -344,12 |
| 2 | 72 | 0 | 0,42 | 29,99 | 0 | 29,99 | -314,13 | |
| 3 | 138 | 0 | 0,27 | 37,03 | 0 | 37,03 | -277,10 | |
| II | 4 | 150 | 0 | 0,17 | 25,93 | 0 | 25,93 | -251,17 |
| 5 | 180 | 0 | 0,11 | 20,16 | 0 | 20,16 | -231,01 | |
| 6 | 211 | 0 | 0,07 | 15,22 | 0 | 15,22 | -215,78 | |
| 7 | 242 | 0 | 0,05 | 11,25 | 0 | 11,25 | -204,53 | |
| 8 | 273 | 0 | 0,03 | 8,18 | 0 | 8,18 | -196,35 | |
| 9 | 303 | 0 | 0,02 | 5,87 | 0 | 5,87 | -190,48 | |
| 10 | 334 | 0 | 0,01 | 4,17 | 0 | 4,17 | -186,31 | |
| Итого | 1 909 | 348 | 161,79 | 348,1 | -186,31 | |||
В данном случае, т.к. при 10-ти процентном изменении покупной стоимости она составит 73,7 %, следовательно, можно сделать вывод о том, что по данному показателю инновационный проект устойчив и нечувствителен.
Определим уровень устойчивости/чувствительности проекта по данному показателю:
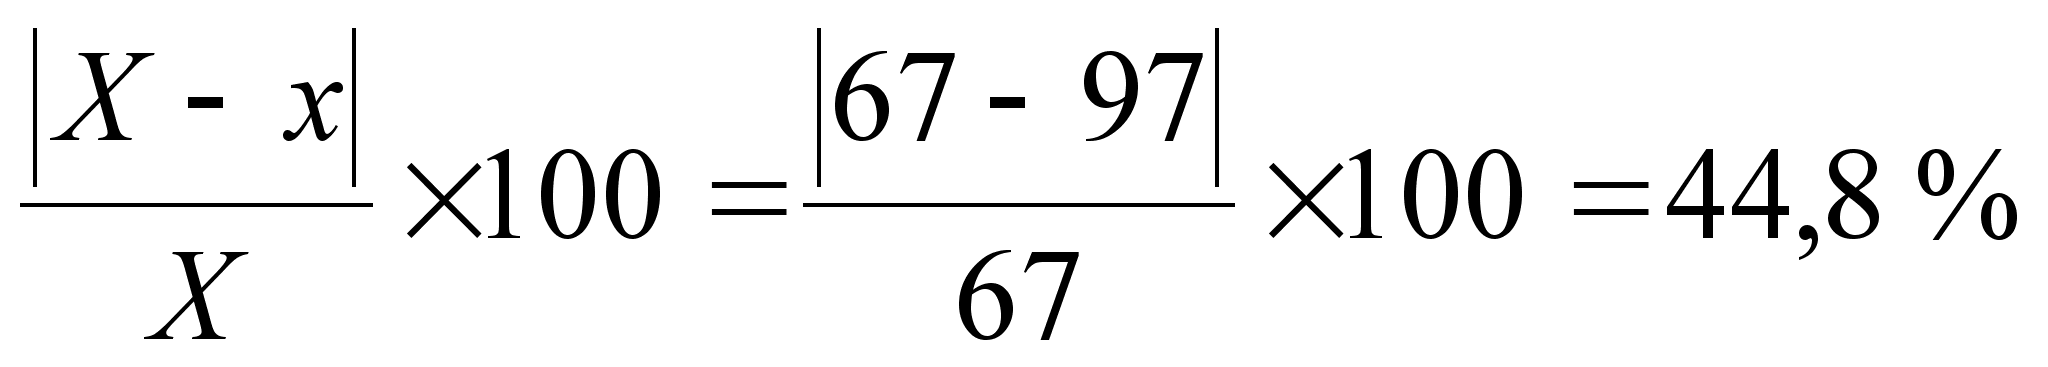
Таким образом, по показателю «покупная стоимость» проект устойчив, нечувствителен и не рискован.
Исследуем устойчивость и чувствительность инновационного проекта по показателю «объем отгрузки». Пусть планируемый объем отгрузок уменьшится на 5 000 тыс.долл. и составит 13 540 тыс.долл. Постоянные, условно-постоянные затраты и амортизация останутся без изменений, тогда по данным таблиц 31, 32, 33 и 34 определим в таблице 35 значение ЧДД.
Таблица 31. Расчет текущих затрат по периодам, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем отгрузок |
0 | 876 | 3 281 | 5 687 | 6 809 | 7 931 | 9 052 | 10 174 | 11 296 | 12 418 | 13 540 |
| Переменные затраты | 0 | 596 | 2 231 | 3 867 | 4 630 | 5 393 | 6 156 | 6 919 | 7 681 | 8 444 | 9 207 |
| Постоянные затраты | 0 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 | 35,5 |
| Условно-постоянные | 0 | 9,83 | 9,83 | 9,83 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 | 28,8 |
| Итого | 0 | 641 | 2 277 | 3 912 | 4 694 | 5 457 | 6 220 | 6 983 | 7 746 | 8 509 | 9 272 |
Таблица 32. Затраты на проект, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 641 | 2 277 | 3 912 | 4 694 | 5 457 | 6 220 | 6 983 | 7 746 | 8 509 | 9 272 |
| Итого | 348 | 641 | 2 277 | 3 912 | 4 694 | 5 457 | 6 220 | 6 983 | 7 746 | 8 509 | 9 272 |
Таблица 33. Поступления от проекта, тыс.долл.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем отгрузки |
0 | 876 | 3 281 | 5 687 | 6 809 | 7 931 | 9 052 | 10 174 | 11 296 | 12 418 | 13 540 |
| Амортизация | 0 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 | 27,5 |
| Итого | 0 | 904 | 3 309 | 5 714 | 6 836 | 7 958 | 9 080 | 10 202 | 11 324 | 12 446 | 13 568 |
Таблица 34. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 904 | 3 309 | 5 714 | 6 836 | 7 958 | 9 080 | 10 202 | 11 324 | 12 446 | 13 568 |
| Отток |
348 |
641 | 2 277 | 3 912 | 4 694 | 5 457 | 6 220 | 6 983 | 7 746 | 8 509 | 9 272 |
| Итого | -348 | 263 | 1 032 | 1 802 | 2 142 | 2 501 | 2 860 | 3 219 | 3 578 | 3 937 | 4 296 |
Таблица 35. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |