Анализ хозяйственной деятельности ОАО "Восточный"
1.6 Анализ уровня интенсивности и эффективности интенсификации
Таблица 8 - Уровень интенсивности и результативные показатели интенсификации производства.
| Показатель |
Единица измерен. |
2003г | 2004г | 2005г |
2005г к 2003г |
|
Уровень интенсивности |
|||||
| 1. Уровень механизации и автоматизации производственных процессов | % | 80 | 80 | 80 | |
| 2. Доля ручного труда | % | 20 | 20 | 20 | |
| 3. Количество смен работы | Смен/сут. | I - II | I -II | I - II | |
| 4. Степень загруженности оборудования по цехам | % | 80 | 80 | 80 | |
| 5. Уровень квалификации работников | разряд | I – VI | I – VI | I – VI | |
| 6. Основные средства производства на единицу производственной площади | Тыс.руб. | 162,4 | 188,6 | 220,5 | 135,8 |
|
Экономическая эффективность интенсификации |
|||||
|
7. Стоимость товарной продукции в расчете на: а) 1руб. основных средств производства б) 1руб. производственных затрат. в) 1 среднегодового работника |
Руб. Руб. Руб. |
1,14 0,5 255300 |
1,4 0,4 280900 |
1,6 0,7 343200 |
140,4 140 134,4 |
|
8. Прибыль(убыток) на: а) 1руб. основных средств производства б) 1руб. производственных затрат в) 1 среднегодового работника |
Руб. Руб. Руб. |
0,2 0,1 37000 |
0,3 0,1 51000 |
0,4 0.2 90000 |
200 200 243 |
| 9. Уровень рентабельности | % | 14,5 | 18, 2 | 26,3 | 181,4 |
Интенсификация сельского хозяйства – это дополнительные вложения средств производства и труда на данной земельной площади путем применения новейшей техники и оборудования, а также использования прогрессивных методов ведения хозяйства с целью получения максимального количества продукции. Сущность интенсификации сводится к рациональному и сбалансированному использованию всех факторов производства. Экономическая эффективность интенсификации выражается в том, что темпы прироста продукции должны превышать величину дополнительных вложений капитала, то есть прирост продукции или отдачи, при интенсификации должен быть больше затрат на ее производство. В нашем случае прирост продукции животноводства больше затрат на её производство. Из таблицы видно, что на предприятии в последние годы наблюдается тенденция повышения уровня интенсификации, что способствовало увеличению уровня рентабельности и объема прибыли животноводства.
2. ТЕХНИКО-ЭКОНОМИЧЕСКОЕ ОБОСНОВАНИЕ
2.1 Характеристика существующих аналогичных машин и выбор базы для сравнения
На «Сарапульском мясокомбинате» в линии вареных колбас при формовании колбасного фарша в оболочки используется шприц марки ВЗ-ФКА. Предлагаемая для внедрения в линию формующая машина(шприц) имеет абсолютно другой принцип действия. После ее внедрения снизится затраты на оплату электроэнергии , повысится рациональность совмещения производительности машины со сменной выработкой продукции цеха, и, как следствие снизится простой оборудования. Технические характеристики предлагаемой машины и установленного шприца представлены в таблице 7
Таблица 7. Технические характеристики шприцев
| № п/п | Показатель | Ед.изм. | ВЗ-ФКА | Предлагаемая машина |
|
1 2 |
Число цевок Производительность |
- кг/ч |
1 2000 |
2 1000...1500 |
| 3 | Вместимость бункера | мЗ | 0,25 | 0,2 |
| 4 | Пределы регулирования доз | г | 0...4500 | - |
| 5 | Остаточное давление при вакуумировании | Мnа | 0,1... 0,07 | - |
| 6 | Потребляемая мощность | кВт | 8,3 | 1,6 |
| 7 | Габаритные размеры | |||
| длина | мм | 2750 | 1200 | |
| ширина | мм | 1200 | 520 | |
| высота | мм | 2300 | 1100 | |
| 8 | Масса | кг | 1320 | 200 |
2.2 Расчет капитальных затрат
Капитальные затраты на внедрение техники находим по формуле:
К3=Ц + М, (2.1)
где Ц - цена техники, руб.;
М - затраты на монтаж (15 % от стоимости техники) руб.;
Кроме того, в капитальные затраты включают и возможные затраты на приобретение инструмента, оснастки, приспособлений, вспомогательного оборудования и прочего, а также стоимость производственной площади, занимаемой техникой (с учетом площади на проходы и обслуживание).
К3=24145 + 24145*0,15= 27766 руб.
Ожидаемую готовую экономию от внедрения конструкции без изменения объе ма производства находим следующим образом
Сг=(c1-C2) • N, (2.2)
где С1 - себестоимость единицы продукции до внедрения разработанной конструкции, руб
С2 - себестоимость единицы продукции после внедрения разработанной конструкции, руб;
N - годовая программа выполняемой работы, т.
2.3 Расчет себестоимости продукции
Себестоимость единицы продукции (тонна) до и после внедрения конструкции определим, составив калькуляцию себестоимости по статьям затрат. Затраты на сырье и основные материалы, а также на вспомогательные материалы взяты на основании плановой калькуляции себестоимости продукции ЗАО «Сарапульского мясокомбината» на 25.03.2004 года и они составляют 58,7 рублей на 1 кг выпускаемой продукции, следовательно для нашего случая они будут равны 58700 рублей на 1 тонну выпускаемой продукции. Затраты на топливо и энергию на технологические цели определяют по удельным нормам расхода электроэнергии, холода на единицу продукции и стоимости за единицу соответствующего вида топлива и энергии:
Э = ЭС + ЭХ, (2.3)
где Эс - расходы на электроэнергию на единицу продукции, руб.;
Эх - расходы на охлаждение на единицу продукции, руб.
Эс = N• K• Sэд (2.4.)
П
где N - мощность двигателей, кВт;
К - коэффициент использования мощности, К = 0,31 - для установленного, К=0,41-для предлагаемого;
Sэд- себестоимость 1 кВт электроэнергии, (Sэд = 1,92 руб/кВт.);
П - производительность линии т/ч. Затраты на электроэнергию:
на установленном в цехе шприце
8,3-0,31-1,92
Э = _____________ = 7,9руб / тонну.
0,625
на предлагаемой конструкции
1,7 • 0,41• 1,92
Э = ————— = 2,14руб / тонну.
0,625
Определим фонд оплаты труда производственных рабочих на единицу продукции:
Зпл = Но• Тсм• Тч•К
Всм (2.5.)
где Но- количество рабочих обслуживающих линию, чел.; Тсм- длительность смены, ч.;
К - коэффициент, учитывающий доплаты и дополнительную зарплату (К=1,4);
Всм - сменный выпуск продукции, т.
Часовая тарифная ставка равна:
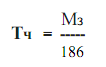
где М3 - минимальный размер оплаты труда, руб. (М3= 3000 руб.).
Тч = 3000 = 16,2руб.(2.6)
Фонд оплаты труда производственных рабочих:
Зпл =4• 8•1,4•16,2 = 145 руб / т.
Отчисления на социальные нужды составляют 26,1% от фонда оплаты труда производственных рабочих. Отчисления на социальные нужды определим по формуле:
Ссоц =Зпл. • 0,261, (2.8)
Ссоц =145• 0,261 = 37,84 руб
Расходы на подготовку и освоение производства включают расходы на проектирование, на разработку технологии, создание технической документации, изготовление опытных образцов, их испытания, наладку оборудования и другие затраты, связанные с подготовкой производства.
Расходы на подготовку и освоение производства составляют 2% от основной зарплаты производственных рабочих.
Р = 145 • 0,02 = 2,9 руб /т
Расходы на содержание и эксплуатацию оборудования включают амортизационные отчисления на полное восстановление, затраты на ремонт оборудования, расходы на цеховой транспорт, затраты на износ и восстановление инструментов
Амортизационные отчисления на полное восстановление определим по формуле
Aг=K*Na/100, (2.9)
Где К- капитальные затраты на оборудование; для установленного шприца - остаточная стоимость руб.;
Na - норма амортизации оборудования, % Агсущ=(50000-50000*5*0,1)*10/100=2500руб. Агпроек=27766*10/100=2776,6 руб.
Ае=Аг/Пг, (2.10)
Где Пг - годовой объем производства продукции, Годовая производственная программа:
N = BCM. •А •П,(2.11)
где Всм - сменный выпуск продукции, т.;
А - количество смен, (А = 1);
П - количество рабочих дней, (П = 270).
N = 5•1• 270 =1350 тонн Аесущ=2500/1350 =1,85 руб./т
Аепроек = 2776,6/1350=2,05 руб./т
Капитальные затраты на установленное оборудование берем как 10% от остаточной стоимости установленного оборудования, значит в нашем случае они равны
Кс=25000*0,1=2500руб
Затраты на организацию и управление производством составляют 15% от суммы статей калькуляции: топливо и энергия на технологические нужды, расходы на оплату труда производственных рабочих, отчисления на социальные нужды, расходы на подготовку и освоение производства, расходы на содержание и эксплуатацию оборудования. Составляем калькуляцию себестоимости.
Таблица 8 Себестоимость продукции
| № п/п | Статья затрат | ВЗ-ФКА | Проект | Экономия |
| 1 | . Сырье и основные материалы | 58700 | 58700 | - |
| 2 | Топливо и энергия на технологические нужды | 7,9 | 2,14 | 5,76 |
| 3 | Расходы на оплату труда производственных рабочих | 145 | 145 | - |
| 4 | Отчисления на социальные нужды. | 37,84 | 37,84 | - |
| 5 | Расходы на подготовку и освоение производства | 2,9 | 2,9 | -0,2 |
| 6 | Расходы на содержание и эксплуатацию оборудования | 1,85 | 2,05 | - |
| 7 | Затраты на организацию и управление производством | 29,32 | 28,49 | 0,83 |
| 8 | Производственная себестоимость | 58924,81 | 58918,42 | 6,39 |
| 9 | .Коммерческие расходы | 883,87 | 883,77 | 0,1 |
| 10 | Итого полная себестоимость | 59808,68 | 59802,19 | 6,49 |
Тогда годовая экономия
Эг = (59808,68-59802,19) • 1350 = 8761,5руб
Срок окупаемости в годах определяют по формуле:
Qk = Ck / Эг (2.12)
Qk = 24145 / 8761,5 = 2,7 года
Годовой экономический эффект без изменения объема производства равен:
Э = ЭГ - ЕН • К2, (2.13)
где Ен - нормативный коэффициент экономической эффективности, (Ен = 0,15);
К2- размер капитальных вложений новой конструкции, руб.
Э = 8761,5 - 0,15 • 24145 = 5139,75 руб.
Чистая прибыль
Цо= С • ( 1 + R / 100) ,
где С — себестоимость единицы продукции, руб.;
R - рентабельность производства, % (R = 8,7%)
Цо = 59802,19 • (1 + 8,7 / 100 ) = 65004,9 руб..
Прибыль от реализации продукции (валовая) определяется по формуле:
Пp = (Цo-C) • N, (2.15)
где N - годовой выпуск продукции, т.
Пр= (65004,9 - 59802,19) • 1350 = 7023767,21 руб.
Определим чистую прибыль:
Чпр. = Пр-Н, (2.16)
где Н - сумма налогов на прибыль, руб.
Чпр. = 7023767,21- (7023767,21 • 0,35) = 4565448,69 руб.
Таблица 9. Технико-экономические показатели
| № п/п | Показатель | Конструкция | |
| Существующая | Проект | ||
| 1 | Производительность, кг/час | 2000 | 1000...1500 |
| 2 | Капитальные затраты, руб. | 2500 | 27766 |
| 3 | Себестоимость единицы продукции, руб./т | 59808,68 | 59802,19 |
| 4 | Годовая экономия, руб. | - | 8761,5 |
| 5 | Годовой эффект, руб. | - | 5139,75 |
| 5 | Срок окупаемости, лет | - | 2,7 |
ЗАКЛЮЧЕНИЕ
Из сказанного выше можно сделать вывод, что производство колбасных изделий ввиду увеличения спроса на них на данный момент времени является достаточно рентабельным. Из этого следует, что в настоящее время выгодно организовывать производство колбасных изделий или для получения большей прибыли осуществлять следующие мероприятия на уже существующих мясоперерабатывающих, занимающихся выпуском этого вида продукции, предприятиях:
-увеличение сменной производительности цеха по выпуску этого вида продукции:
снижение себестоимости единицы выпускаемой продукции за счет применения новых технологий;
снижение себестоимости единицы выпускаемой продукции за счет модернизации старого оборудования;
применение более энергоемкого, материалоемкого, более производительного оборудования;
автоматизация технологических процессов и т.д.
При проведении тех или иных мероприятий по увеличению прибыли предприятия, рентабельности производства, нужно не забывать о таком понятиях, как качество и конкурентоспособность продукции. При современном развитии общества имеет место тенденция развития здорового питания, употребления здоровых, безвредных, экологически чистых продуктов питания в рационе человека; тем более при увеличении потребления населением страны мяса и мясопродуктов на мясоперерабатывающих предприятиях эти понятия должны стоять только на первых местах.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Годовые отчеты «Сарапульского мясокомбината» за 2003, 2004, 2005 годы.
2. Архангельский И.М. Курсовое и дипломное проектирование предприятий мясной промышленности - М.: Агропромиздат, 1986.
Захаров В.В., Иванов И.Л., Цыпляков П.А. Методические разработки для практических занятий по организации и планированию предприятий АПК для студентов факультета механизации переработки сельскохозяйственной продукции. Ижевск: ИжГСХА, 1997.
Игнатьев СП. Технологическое оборудование переработки продукции животноводства: Методические указания. -Ижевск: ИжГСХА, 2004.
Рогов Н.А. Технология и оборудование колбасного производства - М.: Агропромиздат, 1989.
Шамин А.Е. Экономика и организация переработки сельскохозяйственной продукции: Уч. пособие. - Н. Новгород: Изд-во Нижегородского Государственного университета, 2002. - 165 с.