Організаційно-економічне обґрунтування діяльності підприємства з виробництва макаронних виробів
Пресування тіста – це ущільнення і формування його шляхом продавлювання тіста через матриці.
Ущільнення тіста відбувається в шнековому циліндрі, де маса зволожених тістових грудок і крихт підхоплюється лопатями шнека і перемішає масу. Частинки тіста поступово стискаються, відбувається ущільнення маси і перетворення її в круте пластичне тісто. Повітря, що заповнює пори і проміжки між частинками тіста витісняється у бік завантажувального отвору шнекової камери. Тиск від «нуля» підвищується до максимальної величини і досягає в деяких пресах до 10 Мпа.
При ущільненні невелика частина повітря все ж таки залишається в тісті у вигляді найдрібніших бульбашок. З метою отримання щільнішого тіста з якого можна одержати міцніші сухі вироби, видаливши бульбашки повітря, тісто піддають вакуумній обробці. Найбільш ефективно видаляти повітря з крихкого тіста ще на стадії замісу. Тривалість дії вакууму на тісто повинно бути не більше 5 хвилин.
В даний час вітчизняними виробниками випускається декілька видів вакуумних макаронних пресів продуктивністю 50 і 100 кг/час.
Ущільнене макаронне тісто, що поступає до матриці є пружним пластичним матеріалом. Формування макаронних виробів полягає в пресуванням тіста через отвори матриці. Залежно від форми, що формує щілини матриці – виходить той або інший вид сирих макаронних виробів. Круглі отвори з вкладишами дають трубчасті вироби, без вкладишів – ниткоподібні, прямокутного перетину – стрічкоподібні.
Оптимальною температуру тіста перед матрицею слід вважати при виробництві довгих виробів – 600°С, при виробництві коротких – 700°С. Але враховуючи те, що температура тіста після замісу звичайно складає близько 400°С, а в результаті перетирання температура тіста підвищується на 10–150°С, температура його перед буде 50–550°С.
Перегрів тіста приводить до заварювання його і отриманню виробів білястого кольору. Для того, щоб цього уникнути необхідно максимально підвищувати пластичність тіста: працювати при гранично допустимій вологості тіста. Температура сирого виробу на виході з формуючих каналів матриці повинна бути не нижче 600°С.
Найбільш гладкі вироби виходять при використанні металевих матриць з фторопластовими вставками, оскільки до фторопласту макаронне тісто не прилипає. Після пресування проводиться обдування і різка виробів. Обдування проводять повітрям виробничого приміщення в якому знаходиться прес (з температурою повітря 250°С і відносною вологістю 60–70%). При цьому відносна вологість сирих виробів знижується на 1–2%.
Відформовані і підсушені вироби розрізають на необхідну довжину за допомогою ріжучого механізму (ковзанням ножа по площини матриці – для фігурних виробів, або в підвісному стані – звисаюче пасмо ріжеться на деякій відстані від матриці – різка пір'я). Вермішель і локшина ріжуться і тим і іншим способом.
Сушка макаронних виробів здійснюється на стрічкових сушарках, в сушильних шафах в касетах-лотках. Сушку проводять при температурі 50–600 °С і відносною вологістю 60%. Загальна тривалість сушки залежить від типу сушарки – 1 – 3 години.
Висушування закінчують після досягнення виробами вологості 13,5:14%, щоб після охолодження перед упаковкою, вологість їх складала не більше 13%. Висушені вироби охолоджують до температури пакувального відділення і потім фасують їх або в короби, або на напівавтоматах в поліетиленову плівку.
Рецептури макаронів відрізняються один від одного не сильно, оскільки основними компонентами у них є мука і вода. Точне дотримання пропорції між ними залежно від первинної вологості муки впливає на якість пресування макаронів і їх зовнішній вигляд.
4.2 Поетапна схема технологічного процесу
Кожен технологічний процес розчленований на певну кількість типових технологічних ланцюгів або операцій і поданий як технологічна схема. У технологічній схемі спосіб виробництва відображається шляхом послідовного опису операцій.
| Просівання борошна |
| Приготування макаронного тіста |
| Ущільнення тіста |
| Вакуумна обробка тестового згустку |
| Подача тестового згустку до матричного шнеку |
| Формування макаронних виробів через матричні отвори |
| Обдування макаронних виробів |
| Різка макаронних виробів |
| Сушка макаронних виробів |
| Охолодження макаронних виробів |
| Фасування |
4.3 Розрахунок часу на виготовлення одиниці продукції
Для виготовлення макаронних виробів використовуватиметься автоматизована лінія фірми «ТЕКО».
Таблиця 4.3
| Назва продукту | Перелік технологічних операцій | Час техн. операцій на виготовлення одиниці продукції |
| Макарони трубчасті | Просівання борошна | Так як для виробництва використовується автоматизована лінія, то вирахувати затрати часу по кожному процесу неможливо. В кінцевому результаті, з технічних характеристик, потужність лінії складає 125 кг готової продукції за годину |
| Приготування макаронного тіста | ||
| Ущільнення тіста | ||
| Вакуумна обробка тестового згустку | ||
| Подача тестового згустку до матричного шнеку | ||
| Формування макаронних виробів через матричні отвори | ||
| Обдування макаронних виробів | ||
| Різка макаронних виробів | ||
| Сушка макаронних виробів | ||
| Охолодження макаронних виробів | ||
| Фасування |
5. Організаційний план
5.1 Схема організаційної структури підприємства
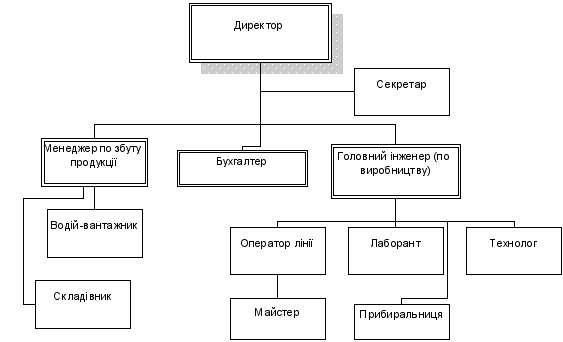
5.2 Розрахунок річного фонду робочого часу
За законодавством тривалість робочого часу працівників 40 годин на тиждень. На підприємстві встановлено 8-годинний робочий день.
Номінальний фонд робочого часу: 365–111 (святкові та вихідні)=254 дні.
Корисний фонд робочого часу: 254-неявки (відпустки лікарняні, технічні негаразди тощо).
Якщо робочий день 8-годинний, проте 0,04 – втрати часу зі скороченням тривалості робочого дня, тоді:
Корисний фонд робочого часу=254*(8–0,04) =2022 (год.)
Проте на практиці корисний фонд робочого часу коливається від 1900 до 2000 годин (1 відпустка в 1 місяць, 1–2 лікарняних).
5.3 Розрахунок списочної і явочної чисельності персоналу
Списочна чисельність (облікова) – кількість робітників, яка необхідна для забезпечення усіх робочих місць і виконання необхідних робіт з урахуванням відсутності деяких штатних одиниць з причин, визначених законодавством або у внутрішніх документах підприємства.
Списочна чисельність розраховується за наступною формулою:
Чсп = Чяв * 100 / 100 -% неявок
Спрогнозуємо відсоток неявок у 8,27% (21 календарний день), тоді
Чсп = 12,3 * 100 / 100 – 8,27 =13,5 (чол.)
Явочна чисельність – це нормативна кількість робітників, яка необхідна для виконання виробничого завдання.
Чяв = Рм*(Вм+Впз) / ВР, де
Рм – кількість робочих місць працівників певного підрозділу;
Вм – об’єм часу роботи підрозділу за певний період (місяць чи рік);
Впз – об’єм часу, що затрачається на підготовчо-завершальні роботи (зазвичай 0,25 години);
Вр – плановий фонд робочого часу.
Чяв = 12*(2032+254*0,25) / 254*8 = 12,3 (чол.)
5.4 Чисельність персоналу та витрати на оплату праці
Нарахування підприємства у Фонд заробітної плати:
ПФУ 33,2%*оклад;
ФСС на випадок непрацездатності 1,5%*оклад;
ФСС на випадок безробіття 1,3%*оклад;
ФСС від нещасних випадків і профзахворювань 1,5%*оклад.
Загальний відсоток – 37,5%
Таблиця 5.4
| Категорії | Назва посади | Кіл-ть посад | Посадовий оклад, грн | Річний фонд робочого часу, год. | Річні витрати на з/п, грн. | Нарахування на фонд з/п, грн. | Загальні витрати на з/п, грн. |
| Адміністративно-управлінський персонал | Директор | 1 | 4500 | 2000 | 54000 | 1687,5 | 74250 |
| Бухгалтер | 1 | 3700 | 2000 | 44400 | 1387,5 | 61050 | |
| Головний інженер | 1 | 3500 | 2000 | 42000 | 1312,5 | 57750 | |
| Менеджер по збуту продукції | 2800 | 2000 | 33600 | 1050 | 46200 | ||
| Секретар | 1 | 2500 | 2000 | 30000 | 937,5 | 41250 | |
| Виробничий персонал | Лаборант | 1 | 2600 | 2000 | 31200 | 975 | 42900 |
| Технолог | 1 | 3200 | 2000 | 38400 | 1200 | 52800 | |
| Оператор лінії | 1 | 2800 | 2000 | 33600 | 1050 | 46200 | |
| Майстер | 1 | 2500 | 2000 | 30000 | 937,5 | 41250 | |
| Допоміжний персонал | Водій-вантажник | 1 | 2600 | 2000 | 31200 | 975 | 42900 |
| Комірник | 1 | 2000 | 2000 | 24000 | 750 | 33000 | |
| Прибиральниця | 1 | 1200 | 2000 | 14400 | 450 | 19800 | |
| Всього: | 12 | 33900 | 2000 | 406800 | 12712,5 | 559350 | |
Охорону винаймати не будемо, так як територія, де буде знаходитись підприємство охороняється охоронною фірмою «Безпека». Ми будемо сплачувати щомісячно за їх послуги 2000 грн.
6. Виробничий план
6.1 Основні засоби підприємства
Основні засоби підприємства – це земельні ділянки, будинки та споруди, машини та обладнання, транспортні засоби, інструменти, прилади та інвентар.
Таблиця 6.1 Основні засоби підприємства
| Назва основних засобів | кількість | потужність, Вт | балансова вартість одиниці, грн | загальна вартість, грн |
|
Технологічне обладнання |
||||
| Лінія по виробництву макаронних виробів |
1 |
2750 | 285000 | 285000 |
|
Комп’ютери та інтерактивне обладнання |
||||
| Монітор «LG Flatron» |
3 |
200 | 1000 | 3000 |
| Системний блок PrimePC Medio 80 |
3 |
250 | 2500 | 7500 |
| Кондиціонер |
2 |
750 | 2750 | 5500 |
|
Меблі |
||||
| Шафа |
2 |
1050 | 2100 | |
| Стіл офісний |
1 |
1050 | 1050 | |
| Сейф |
1 |
1300 | 1300 | |
|
Всього |
5600 |
305450 |
||
Машину для перевезення продукції ми не будемо купувати, а візьмемо в оренду. Вартість оренди складає 500 грн. в місяць.
6.2 Швидкозношувані малоцінні предмети
Таблиця 6.2
| № | назва предмету | кількість, шт. | термін служби, років | загальна вартість, грн. |
| 1 | Відро для вологого прибирання | 2 | 1 | 50 |
| 2 | Швабра | 2 | 1 | 64 |
| 3 | Набір канцелярський | 3 | 1 | 90 |
| 4 | Папір офісний А-4 (уп. по 500 шт.) | 15 | 1 | 325 |
| 5 | Радіотелефон «Siemens» | 3 | 2 | 600 |
| 6 | Стіл офісний | 3 | 5 | 960 |
| 7 | Стілець офісний | 4 | 3 | 840 |
| 8 | Стільці | 4 | 2 | 320 |
| 9 | Клавіатура і мишка «A-tech» | 3 | 2 | 270 |
| 10 | принтер «Canon» | 1 | 2 | 800 |
| 11 | Спецодяг | 4 | 1 | 360 |
| 12 | Сміттєві баки | 2 | 1 | 320 |
| 13 | Фільтри для води | 2 | 2 | 950 |
|
Всього: |
5949 |
|||
6.3 Витрати сировини на виробництво продукції
Таблиця 6.3
| Назва сировини | Норма витрат сировини, од. прод. (1 кг.) | Ціна сировини, грн/кг | Вартість сировини, на 1 кг. прод., грн | Витрати сировини на місяць (60000 кг) |
| Борошно | 1 кг | 2,5 | 2,5 |
150000 |
| Вода | 0,29 кг | 0,12 | 0,04 |
2400 |
| Яйце | 1 шт. | 6 грн 10 шт. | 0,6 |
36000 |
| Сіль | 0,01 кг | 0,8 грн | 0,01 |
600 |
|
Всього: |
3,15 |
189000 |
7. Розрахунок собівартості, ціноутворення та визначення рентабельності продукції
7.1 Амортизація основних засобів
Амортизація – систематизований розподіл вартості, яка амортизується, необоротних активів протягом терміну їх корисного використання (експлуатації).
– Меблі та транспорт (норма амортизації 20% за рік)
– Технологічне обладнання (100%/5 (термін експлуатації) = 20%)
– Обчислювальна техніка (20%).
Всього: 67490 грн.
Таблиця 7.1
| Назва основних засобів | кількість, шт. | балансова вартість одиниці, грн | Термін експлуатації, років | Норма амортизації, %/рік | Річні витрати на амортизацію |
| Лінія по виробництву макаронних виробів |
1 |
285000 | 5 | 20% | 57000 |
| Монітор «LG Flatron» |
3 |
1000 | 5 | 20% | 600 |
| Системний блок PrimePC Medio 80 |
3 |
2500 | 5 | 20% | 1500 |
| Кондиціонер |
2 |
2750 | 5 | 20% | 1100 |
| Шафа |
2 |
1050 | 5 | 20% | 420 |
| Стіл офісний |
1 |
1050 | 5 | 20% | 210 |
| Сейф |
1 |
1300 | 5 | 20% | 260 |
|
Всього |
61090 |
||||
7.2 Собівартість продукції
Таблиця 7.2
| Показники | Собівартість од. прод., грн. | Собівартість при обсязі вир-ва 1800 кг/доба, грн. | Собівартість продукції при виробництві 36000 кг в міс., грн. |
|
Собівартість |
|||
| 1. Сировина і матеріали | 3,15 | 9450 | 189000 |
| 2. Вода на технологічні потреби | 0,004 | 12 | 240 |
| 3. Оренда приміщення | 0,19 | 570 | 11400 |
| 4. Електроенергія | 0,02 | 60 | 1200 |
| 5. Витрати на заробітну плату | 0,57 | 1710 | 34200 |
| 6. Нарахування на заробітну плату | 0,21 | 630 | 12600 |
| 7. Амортизаційні відрахування | 0,08 | 240 | 4800 |
| 8. Витрати на опалення виробничих приміщень | 0,006 | 18 | 360 |
| 9. Пальне на технологічні потреби | 0,005 | 15 | 300 |
| 10. Витрати на кредит | 0,23 | 690 | 13800 |
|
Загальна виробнича собівартість продукції |
4,465 |
13395 |
267900 |
Вода на технологічні потреби
Для технологічних потреб за зміну (8 годин), буде використовуватися 15 м^3; 1 м^3=0,85 грн., відповідно 15*0,85=12,75 грн., на місяць =255 грн.
На одиницю продукції =255/60000=0,004 грн./од. прод.
Пальне на технологічні потреби
Підрахувавши відстані маршрутів автомобіля за місяць та кількість потрібного палива (газ), було підраховано, що в грошовому еквіваленті це буде 300,00 Грн./місяць
На од. продукції =300/36000=0,005 грн./од. продукції
Електроенергія на технологічні потреби
Обладнання має потужність 5,6 кВт за годину, це виходить 1кВт=0,3, за добу = 40,32 Грн.кВт, в місяць = 887,04 грн. / 60000 = 0,02 Грн./один. продукції
Витрати на опалення
1 м. кв.=2,4 грн., тому опалення приміщення в 150 кв. м. в міс. обійдеться 744 грн., а на рік (враховуючи те, що приміщення опалюється 6 міс.) – 2160 грн/рік. В місяць 2160/12=372 грн. На одиницю продукції = 372/60000 =0,006 грн.
Витрати на з/п
Заробітна плата складає 33900 грн. в міс., тоді на одиницю продукції = 33900/60000 = 0,57 грн. Нарахування становлять 37,5% від суми витрат на з/п = 33900*0,375 = 12712,5 грн., на одиницю продукції 12712,5/60000 = 0,21 грн.
Витрати на кредит
% за користуванням кредиту становлять 6646,85 грн. + тіло кредиту 7012,5 = 13660,35 грн. в міс. на одиницю продукції 13660,35/60000=0,23 грн.
Амортизаційні відрахування
В рік становлять 61090 грн., в місяць 61090/12=5090,83, на одиницю продукції = 5090,83/60000 = 0,08 грн.
Оренда приміщення
В місяць становить 11250 грн., тоді на одиницю продукції 11250/60000 = 0,19 грн.
Отже, загальна собівартість продукції складає 4,47 грн.
7.3 Основні показники господарської діяльності підприємства
Таблиця 7.3
| Економічні показники діяльності | місяць | |||||||||||
|
І |
ІІ |
ІІІ |
IV |
V |
VI |
VII |
VIII |
IX |
X |
XІ |
XІІ |
|
| 21 дн. | 20 дн. | 21 дн. | 21 дн. | 19 дн. | 21 дн. | 23 дн. | 20 дн. | 22 дн. | 22 дн. | 22 дн. | 22 дн. | |
| 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| Виручка від реалізації |
- |
346075 | 363378,8 | 363378,8 | 328771,3 | 363378,8 | 397986,3 | 346075 | 380682,5 | 380682,5 | 380682,5 | 380682,5 |
| Змінні витрати |
- |
129579,5 | 129579,5 | 129579,5 | 129579,5 | 129579,5 | 129579,5 | 129579,5 | 129579,5 | 129579,5 | 129579,5 | 129579,5 |
| Маржинальний дохід | 0 | 216495,5 | 233799,3 | 233799,3 | 199191,8 | 233799,3 | 268406,8 | 216495,5 | 251103 | 251103 | 251103 | 251103 |
| Постійні витрати | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 | 48160,4 |
| Операційний прибуток | -48160,4 | 168335,1 | 185638,9 | 185638,9 | 151031,4 | 185638,9 | 220246,4 | 168335,1 | 202942,6 | 202942,6 | 202942,6 | 202942,6 |
Виручка від реалізації = Ціна реалізації * Кількість продукції;
5,45*3000*254=4 152 900 грн. в рік (346 075 грн. в місяць);
Маржинальний дохід (Валова маржа) = Виручка від реалізації – Змінні витрати;
4 152 900 – 1 554 954,48= 2 597 945,52 грн. (216 495,46 грн. в міс.);
Операційний прибуток = Валова маржа – Постійні витрати;
2597 945,52 – 584 325 = 2 013 620,52 грн. (167 801,71 грн. в міс.)
Рентабельність реалізації =(Операційний прибуток / Виручка від реалізації)*100%
(2 013 620,52 / 4 152 900)*100=48,49%
Рентабельність продукції =(Операційний прибуток/Собівартість продукції)*100%
(2 013 620,52 / 3 218 400)*100=62,57%
Розрахунок рентабельності:
Постійні витрати, грн.
| Оренда приміщення | 135000 |
| з/п невиробничого персоналу | 273600 |
| Нарахування на з/п | 102600 |
| Амортизація | 61090 |
| Витрати на воду | 3060 |
| Опалення | 2160 |
| Канцелярія | 415 |
|
ВСЬОГО |
577925 |
За місяць 48160,42
Змінні витрати, грн.:
| Сировина | 1360800 |
| Електроенергія | 10644,48 |
| З/п виробничого персоналу | 133200 |
| Нарахування на зп | 49950 |
| Спецодяг | 360 |
|
ВСЬОГО |
1554954,48 |
За місяць 129579,54
8. Фінансовий план
8.1 Підсумкова оцінка балансу доходів і витрат
Таблиця 8.1
| період | капітальні витрати | поточні витрати | витрати на оплату праці | сумарні загальні витрати | виручка від реалізації | загальний баланс | |||
| на сировину | рекламні | інші | зарплата | нарахування у фонд з/п | |||||
| 1 | 2 |
3 |
4 | 5 | 6 | 7 | 8 | 9 | 10 |
| січень | 305450 |
- |
- |
8300 | - | - | 313750 | 0 | -313750 |
| лютий | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 346075 | 102162,5 |
| березень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 363378,8 | 119466,3 |
| квітень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 363378,8 | 119466,3 |
| травень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 328771,3 | 84858,75 |
| червень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 363378,8 | 119466,3 |
| липень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 397986,3 | 154073,8 |
| серпень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 346075 | 102162,5 |
| вересень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 380682,5 | 136770 |
| жовтень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 380682,5 | 136770 |
| листопад | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 380682,5 | 136770 |
| грудень | - | 189000 | 0 | 8300 | 33900 | 12712,5 | 243912,5 | 380682,5 | 136770 |
| загалом за рік | 305450 | 2079000 | 0 | 91300 | 372900 | 139837,5 | 2996788 | 4031774 | 1034986 |
Прибуток, який визначається у бухгалтерському обліку підприємств, складається з:
прибутку від реалізації товарної продукції (робіт, послуг);
прибутку (або збитку) від іншої реалізації;
прибутку, отриманого від здійснення підприємством корпоративних прав
прибутку (або збитку) від інших позареалізаційних операцій.
Разом ці складові частини становлять так званий балансовий прибуток підприємства, що знаходить своє відображення у пасиві бухгалтерського балансу.
8.2 Поточні витрати підприємства
Таблиця 8.2
| балансовий прибуток, грн. | операційний прибуток, грн. | чистий прибуток, грн. |
| 1034986 | 2028474 | 776239,5 |
Чистий прибуток = Балансовий прибуток – Податок на прибуток -% за кредит;
Ставка податку на прибуток – 25% = 1 034 986 – 1 034 986*0,25= 776 239,5 грн. (в місяць 70567,23 грн.).
Висновки
Планування та організаційно-економічне обґрунтування діяльності – це те, з чого треба розпочинати діяльність і що треба робити доти, доки існуватиме бізнес. Успіх значною мірою залежить від розуміння загального стану справ на даний момент часу, чіткого уявлення про можливості та кон’юнктуру бізнесу, планування процесу переходу з одного стану до іншого. Для цього необхідно визначити ділову стратегію бізнесу: пріоритетні, довготермінові цілі та завдання, обґрунтування необхідних ресурсів та засобів їх використання, а також визначити найбільш оптимальний і вигідний розвиток підприємства, враховуючи різні фактори зовнішнього і внутрішнього середовища.
Розробка даної роботи дає можливість визначити:
життєздатність підприємства за умов конкуренції;
містить орієнтири, відповідно до яких бізнесмен діятиме на етапі становлення та розвитку підприємства;
прогнозує процеси розвитку виробництва;
конкретизує шляхи досягнення мети і подолання перешкод;
є фактором, що стимулює інтереси потенційних інвесторів у їх пошуках вкладення коштів на розвиток виробництва.
Дослідивши ринок макаронних виробів, можна зробити висновок, що ситуація для відкриття такого підприємства доволі сприятлива.
Собівартість дуже важливий показник роботи підприємства, по рівню собівартості можна судити про те, наскільки ефективно використовуються основні фонди, трудові ресурси, грошові кошти та матеріальні ресурси. Щоб розрахувати витрати на одиницю продукції ми використовували такий показник як калькуляція собівартості. До розрахунку калькуляції собівартості продукції ми включали такі показники як: відсоток за кредит, амортизація, електроенергія, собівартість сировини опалення, витрати на воду, витрати на зарплату виробничого персоналу, нарахування на зарплату.
Рентабельність характеризує ефективність підприємства з точки зору ефективного використання виробничих фондів та поточних витрат. Це відносний показник інтенсивності виробництва, який характеризує рівень прибутковості (окупності) відповідних складових процесу виробництва або сукупних затрат підприємства До постійних витрат підприємства належать: оренда, з/п невиробничого персоналу, нарахування на з/п, амортизація, витрати на воду та опалення. До змінних відносимо електроенергію, з/п виробничого персоналу та нарахування, сировина. На основі цих показників розраховуємо рентабельність. Рентабельність продукції досить висока – 62,57%.
Доходи починають покривати витрати вже в перший рік діяльності підприємства.
Отже, врахувавши показники економічної діяльності підприємства і провівши розрахунки, можна зробити висновок, що проектоване нами підприємство «Макарошка» – рентабельне підприємство.
Список використаної літератури
Бухгалтерський облік у сферах економіки: За ред. Захожай В.Б., Ба зась М.Ф., Матюха М.М. – К., МАУП, 2005
Дафт Р. Менеджмент. - Спб, 2000
Донченко Л.В., Надыкта В.Д. Безопасность пищевого сырья и продуктов питания. – М.: Пищевая пром.-сть, 1999. –352 с.
Закон України «Про підприємництво в Україні», К. – 1991
Капліна Т.В. Технологія борошняних кондитерських виробів. Лабораторний практикум, 2003 р.
Мескон М.Х., Альберт М., Хедоури Ф. Основы менеджмента: Пер. с англ. – М.: Дело, 2000
Мочерний С.В. Економічна теорія: Посібник.-К.:Видавничий центр «Академія», 2001.-656 с.
Наказ Державного комітету України з питань технічного регулювання та споживчої політики 27 грудня 2006 р. м. Київ №375
Примак В.О. «Как составить бизнес-план» / «Бизнес-курьер» №3, 27 октября 2002 г., стр. 7–24
Рыбак А.И., Пшенишнюк Г.Ф., Шеремецкая Д.И. Изготовление макаронных изделий, обогащенных белковыми добавками // Обз. инф-я. Сер. Хлеб. и макарон. пром-сть. – М.: ЦНИИТЭИ Минхлебопродуктов СССР, 1989. –28 с.
Химический состав пищевых продуктов. Справочник / Под ред. И.М. Скурихина и М.Н. Волгарева. – М.: Агропромиздат, 1987. – 360 с.