Анализ, способы определения ставки дисконтирования
Минимальная средневзвешенная стоимость капитала достигается при соотношении собственного и заемного капитала в пропорции 60%: 40%. Эта структура капитала соответствует максимальной рыночной стоимости предприятия.
Задача № 3.
Вновь создаваемое предприятие принесет в соответствии с инвестиционным проектом на трех основных этапах своего жизненного цикла продолжительностью t1, t2 и t3 (в месяцах) ежемесячные доходы соответственно Д1, Д2 и Д3(в тыс. руб).
Через t=t1+t2+t3 месяцев предприятие будет ликвидировано и продано за L тыс. руб. Расходы по ликвидации составят dL (в долях единицы) от его продажной цены. Ставки дисконтирования (в месяц) для дохода от деятельности предприятия и от его продажи с учетом соответствующих им рисков соответственно составят r1 и r2.
Определить текущую стоимость совокупного дохода от хозяйственной деятельности и продажи предприятия для соответствующего варианта задания путем использования текущей стоимости аннуитета.
Таблица 5.
| Номер варианта | Значения параметров | |||||||||
| t 1 | t 2 | t 3 | Д1 | Д2 | Д3 | L | dL | r 1 | r 2 | |
| 11 | 18 | 84 | 22 | 150 | 200 | 100 | 800 | 0.1 | 0,025 | 0.02 |
| t 1 | t 2 | t 3 | Д1 | Д2 | Д3 | L | dL | r 1 | r 2 | |
| 11 | 24 | 72 | 18 | 120 | 350 | 250 | 600 | 0.1 | 0,02 | 0.025 |
Текущая стоимость аннуитета определяется из следующего соотношения
 =
 *
 ,
где
- будущее поступления
(платежи) в конце
периода t;
r-ставка дисконтирования;
- текущая стоимость
аннуитета
стоимостью
в одну денежную
единицу за n
интервалов
при ставке
дисконтирования
r:
=
Текущая стоимость аннуитета за первый период, состоящий из 24 интервалов, равна
 =150
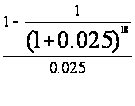 =150*14.36=2154
тыс. руб.
Текущая стоимость аннуитета за второй период, состоящий из 60 интервалов, равна
 =200*(
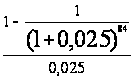 -
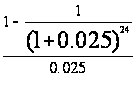 )
=200*(39.5-14.36) = 5028 тыс. руб.
Текущая стоимость аннуитета за третий период, состоящий из 18 месяцев, равна
 =100*(
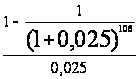 -
)
=100*(39.7-39.5) = 20.0 тыс. руб.
Текущая стоимость от продажи предприятия с учетом затрат на его ликвидацию определяется по формуле:
 =L*(1-dL)
*1/
 =800(1-0.1)
*1/
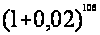 =720*0.073=720.07
тыс. руб.
В целом текущая стоимость совокупного дохода от хозяйственной деятельности и продажи предприятия равна:
PV=2154 +5028 +20.0+720.07 = 7922.07 тыс. руб.
Задача № 4.
Фирма решила организовать производство строительных материалов в виде теплоизоляционных плит. Проект участка по их изготовлению предусматривает выполнение СМР (строительство производственных площадей, приобретение и установку технологического оборудования) в течение трех лет. Эксплуатация участка и изготовление строительных материалов рассчитаны на 7 лет (с 4-го по 10-й год). В конце 10-го года предполагается продажа производственного участка по цене, составляющей долю L от общей стоимости капитальных вложений.
Таблица 6.
| Год | К вл, млн. руб. | Nпр, млн. м2 | Ц, руб. /м2 | З пост, млн. руб. /год | З пер, руб. /м2 | Н, млн. руб. /год |
| 0 | 1 | |||||
| 1 | 1,5 | |||||
| 2 | 2,0 | |||||
| 3 | 1,6 | |||||
| 4 | 1 | 1 | 1 | 1 | 1 | |
| 5 | 1,6 | 1,014 | 1,014 | 1 | 2,65 | |
| 6 | 1,7 | 1,071 | 1,046 | 1,043 | 3,117 | |
| 7 | 1,8 | 1,129 | 1,066 | 1,087 | 3,633 | |
| 8 | 1,9 | 1,171 | 1,086 | 1,130 | 4,083 | |
| 9 | 2,0 | 1,214 | 1,106 | 1,174 | 4,567 | |
| 10 | 2,1 | 1,257 | 1,126 | 1,174 | 5,167 |
Таблица 7.
| Номер варианта | К вл, млн. руб | Nпр, млн. м2 | Ц, руб. /м2 | С пост, млн. руб. /год | С пер, руб. /м2 | Н, млн. руб. /год | L,% от общей стоимости | r, доли ед |
| 11 | 8.45 | 15.55 | 7.15 | 35.2 | 2.36 | 16.9 | 30 | 0.238 |
Ставка дисконтирования r и относительная стоимость продажи производственного участка L выбирается по табл.7. Пороговая ставка банковского процента принимается равной 24%.
В процессе строительно-монтажных работ предприятие воспользовалось для их инвестирования кредитом коммерческого банка. Доля заемных средств в инвестициях составляет 60%. По условиям договора между банком и предприятием возврат кредита будет осуществляться в течение четырех лет следующими долями:
- по истечении первого года пользования кредитом-30%;
- по истечении двух лет-25%;
- по истечении трех лет-25%;
- по истечении четырех лет-20%.
За пользование кредитом предприятие должно платить банку за первый год 22% используемой в течение года суммы, за второй – 26%, за третий-32% и за четвертый – 35%.
Необходимо определить показатели NPV, IRR, индекс рентабельности инвестиций, сроки окупаемости инвестиций и объекта. Расчет последних двух показателей подтвердить графиком окупаемости.
Установить экономическую целесообразность производства строительных материалов.
Определить, как измениться эффективность проекта при использовании предприятием кредита коммерческого банка. Сделать вывод о влиянии привлечения кредита на эффективность инвестиций.
Решение:
Трансформация исходных данных в абсолютные величины
Таблица 8.
| Год | К вл, млн. руб. | Nпр, млн. м2 | Ц, руб. /м2 | З пост, млн. руб. /год | З пер, руб. /м2 | Н, млн. руб. /год |
| 0 | 8,6 | |||||
| 1 | 12,9 | |||||
| 2 | 17,2 | |||||
| 3 | 13,76 | |||||
| 4 | 15,45 | 7,17 | 35,1 | 2,37 | 17,1 | |
| 5 | 24,24 | 7,27 | 35,59 | 2,37 | 45,31 | |
| 6 | 26,265 | 7,67 | 36,71 | 2,47 | 53,3 | |
| 7 | 26,26 | 8,095 | 37,42 | 2,58 | 62,12 | |
| 8 | 29,36 | 8,396 | 38,12 | 2,68 | 69,81 | |
| 9 | 30,9 | 8,7 | 38,12 | 2,78 | 78,09 | |
| 10 | 32,445 | 9,01 | 39,52 | 2,78 | 88,35 |
| Год | С, руб. /м2 | БП, млн. руб. /год | ЧП, млн. руб. /год | Квл, млн. руб. | CF, млн. руб. /год | Кд | PV, млн. руб. /год | Индекс рен-ти | Срок окупаемости, лет | РВР, лет |
| 0 | -8,6 | -8,6 | 1 | -8,6 | -37,38 |
-52,46 |
-37,38 |
|||
| 1 | -12,9 | -12,9 | 0,806 | -10,39 | ||||||
| 2 | -17,2 | -17,2 | 0,650 | -11,18 | ||||||
| 3 | -13,76 | -13,76 | 0,524 | -7,21 | ||||||
| 4 | 4,42 | 42,48 | 25,38 | 25,38 | 0,423 | 10,736 | 101,29 |
25,38 | 10,73 | |
| 5 | 3,15 | 99,86 | 54,55 | 54,55 | 0,341 | 18,602 | 79,93 | 29,33 | ||
| 6 | 3,15 | 118,71 | 65,41 | 65,41 | 0,275 | 17,988 | 145,34 | 47,33 | ||
| 7 | 3,18 | 128,93 | 66,81 | 66,81 | 0,222 | 14,832 | 212,15 | 62,16 | ||
| 8 | 3,22 | 151,79 | 81,98 | 81,98 | 0,179 | 14,674 | 294,13 | 76,83 | ||
| 9 | 3,27 | 167,78 | 89,69 | 89,69 | 0,144 | 12,915 | 383,82 | 89,75 | ||
| 10 | 3,22 | 187,85 | 99,5 | 15,74 | 115,24 | 0,116 | 13,37 | 499,06 | 103,12 |
2. Расчет себестоимости, прибыли и финансовых итогов в динамике по годам, а также показателей эффективности проекта развития бизнеса
483,32 446,6 NPV=63,90 2,709 4,46 5,45
IRR=50,47%
Себестоимость единицы продукции: С=Зпер+Зпост/Nпр
Балансовая прибыль предприятия: БП=Nпр(Ц-С)
Чистая прибыль: ЧП=БП-Н
Финансовый итог: CF=ЧП-Квл
Коэффициент
дисконтирования:
Кд=1/
Текущая стоимость: PV=CF*Кд
Чистая текущая
стоимость:
NPV=
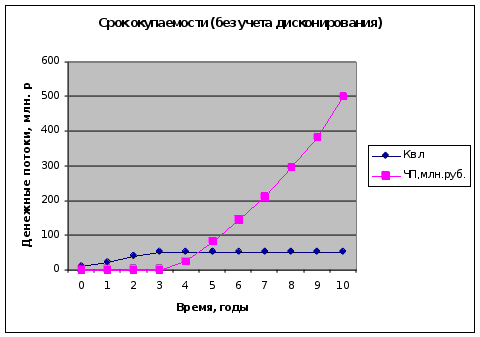
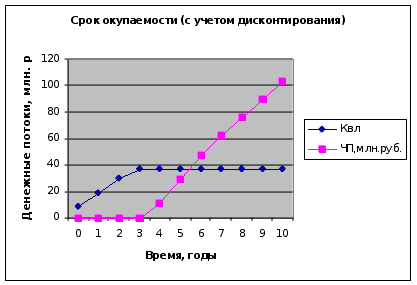
3. Расчет платежей по основному долгу за кредит, млн. руб.
| Год | Инвестиции в проект | Собств. платежи в проект | Кредит банка | Погашение кредита по годам | Погашение кредита в целом | Платежи предприятия | |||
| 5,2 | 7,7 | 10,32 | 8,26 | ||||||
| 0 | 8,6 | 3,4 | 5,2 | 3,4 | |||||
| 1 | 12,9 | 5,2 | 7,7 | 1,56 | 1,56 | 6,76 | |||
| 2 | 17,2 | 6,88 | 10,32 | 1,3 | 2,30 | 3,6 | 10,48 | ||
| 3 | 13,76 | 5,5 | 8,26 | 1,3 | 1,93 | 3,10 | 6,33 | 11,83 | |
| 4 | 1,04 | 1,93 | 2,58 | 2,48 | 8,03 | 8,03 | |||
| 5 | 1,54 | 2,58 | 2,06 | 6,18 | 6,18 | ||||
| 6 | 2,06 | 2,06 | 4,12 | 4,12 | |||||
| 7 | 1,65 | 1,66 | 1,66 | ||||||
| Итого: | 52,46 | 20,98 | 31,48 | 31,48 | 52,46 | ||||
4. Расчет платежей по проценту за использование кредита
| Год | Сумма процента за кредит с остаточной суммы от кредита, млн. руб*% | Плата за кредит | |||
| 5,2 | 7,7 | 10,32 | 8,26 | ||
| 1 | 1,14 | 1,14 | |||
| 2 | 0,95 | 1,69 | 2,64 | ||
| 3 | 0,75 | 1,40 | 2,27 | 4,42 | |
| 4 | 0,36 | 1,11 | 1,88 | 1,82 | 5,17 |
| 5 | 0,54 | 1,48 | 1,50 | 3,52 | |
| 6 | 0,72 | 1, 19 | 1,91 | ||
| 7 | 0,58 | 0,58 | |||
| Итого: | 19,38 | ||||
5. Расчет платежей за основной долг и проценты за кредит, млн. руб.
| Год | Величина кредитуемых ДС | Погашение кредита | Проценты за кредит | Общие платежи за кредит | Фин итог CF | PV |
| 0 | 5,2 | -5,2 | -5,12 | |||
| 1 | 7,7 | 1,56 | 1,14 | 2,7 | -5 | -4,03 |
| 2 | 10,32 | 3,6 | 2,64 | 6,24 | -4,08 | -2,65 |
| 3 | 8,26 | 6,33 | 4,42 | 10,75 | 2,49 | 1,3 |
| 4 | 8,03 | 5,17 | 13,2 | 13,2 | 5,58 | |
| 5 | 6,18 | 3,52 | 9,7 | 9,7 | 3,3 | |
| 6 | 4,12 | 1,91 | 6,03 | 6,03 | 1,65 | |
| 7 | 1,66 | 0,58 | 2,24 | 2,24 | 0,49 | |
| Итого: | 31,48 | 31,48 | 19,38 | 50,86 | 0,52 |
ВНД=25.27%
6. Сравнение денежных потоков для вариантов инвестирования с привлечением и без привлечения кредита, млн. руб.
| Год | Коэффициент дисконтирования | Без кредита | С кредитом | ||||||
| Инвестиции | ЧП | CF | PV | Инвестиции | ЧП | CF | PV | ||
| 0 | 1 | 8,6 | -8,6 | -8,6 | -3,4 | -3,4 | -3,4 | ||
Продолжение таблицы.
| 1 | 0,806 | 12,9 | -12,9 | -10,39 | -6,76 | -1,14 | -7,9 | -6,37 | |
| 2 | 0,650 | 17,2 | -17,2 | -11,18 | -10,48 | -2,64 | -13,12 | -8,53 | |
| 3 | 0,524 | 13,76 | -13,76 | -7,21 | -11,83 | -4,42 | -16,25 | -8,52 | |
| 4 | 0,423 | 25,38 | 25,38 | 10,74 | -8,03 | 20,21 | 12,18 | 5,15 | |
| 5 | 0,341 | 54,55 |
54, 55 |
18,60 | -6,18 | 51,03 | 44,85 | 15,29 | |
| 6 | 0,275 | 65,41 | 65,41 | 17,99 | -4,12 | 63,5 | 59,38 | 16,33 | |
| 7 | 0,222 | 66,81 | 66,81 | 14,83 | -1,66 | 66,23 | 64,57 | 14,33 | |
| 8 | 0,179 | 81,98 | 81,98 | 14,67 | 81,98 | 81,98 | 14,67 | ||
| 9 | 0,144 | 89,69 | 89,69 | 12,92 | 89,69 | 89,69 | 12,92 | ||
| 10 | 0,116 | 15,74 | 99,5 | 115,24 | 13,37 | 15,74 | 99,5 | 99,5 | 13,37 |
| ЧТС | 52,46 | 483,32 | 466,6 | 63,90 | -52,46 | 463,94 | 411,48 | 63,41 | |
ВНД= 50.47% ВНД=57.58%
7. Итоговые результаты: показатели эффективности ИП
| Показатели | Для банка | Проект без кредита | Проект с кредитом |
| Пороговая норма рентабельности | 24.00% | 23,5% | 23,5% |
| ВНД | 25.27% | 50.47% | 57.58% |
| ЧТС, тыс. руб. | 0.52 | 63.9 | 63.41 |
| PI | 1,04 | 2,73 | 3,39 |
| Дисконтированный срок окупаемости | 6,03 | 5,4 | 5,41 |
| Вывод о приемлемости решения | Решение приемлемо | Решение приемлемо | Решение приемлемо |
Инвестиционный проект является весьма эффективным не только для предприятия-заемщика, но и для банка, который по взаимовыгодному договору имеет доходность кредита выше установленной нормы. Для предприятия эффективность реализации проекта с кредитом оказалась выше, чем без кредита.
Такое решение является образцом взаимовыгодных договорных отношений между двумя субъектами рыночного хозяйствования.
Список использованной литературы
1. С.В. Валдайцев Оценка бизнеса и управление стоимость предприятия: Учеб. пособие для вузов. -М. ЮНИТИ-ДАНА, 2001.
2. Григорьев В.В., Островнин И.М. Оценка предприятий: имущественный подход. М.: Дело, 1998.
3. Ковалев А.П. Как оценить имущество предприятий. М.: Финстатинформ, 1996.
4. Коростелев С.П., Основы теории и практики оценки недвижимости, учебное пособие, Москва, русская Деловая Литература, 1998 г.
5. Нитецкий В.В., Гаврилов А.А. Финансовый анализ в аудите: Теория и практика: Учеб. пособие. – М.; Дело, 2001.
6. Оценка бизнеса: Учебник/ Под ред. А.Г. Грязновой, М.А. Федотовой. - М.: Финансы и статистика, 1999.
7. Селезнева Н.Н., Ионова А.Ф. Финансовый анализ: Учеб. пособие. - М. -ЮНИТИ-ДАНА, 2002.
8. Таль Г.К., Григорьев В.В., Бадаев Н.Д., Гусев В.И., Юн Г.Б. Оценка предприятий: доходный подход Гильдия специалистов по антикризисному управлению Москва, 2000.
9. Тарасевич Е.И. Оценка недвижимости. Санкт – Петербург. СПбГТУ". 1997.
10. Федотова М.А., Уткин Э.А. Оценка недвижимости и бизнеса. Учебник. -М.: Ассоциация авторов и издателей "ТАНДЕМ", Издательство "ЭКМОС", 2000.