Основы стратегического планирования
Бюджетное финансирование может производиться на возвратной и невозвратной основе. При финансировании на безвозвратной основе Правительством РФ утверждается перечень объектов для федеральных нужд. В случае инвестирования на возвратной основе принципиальным отличием от банковского кредитования является льготное получение выделяемых средств. Процентная ставка за пользование государственным кредитом существенно ниже процентной ставки за пользование банковским кредитом.
3) Система долгового кредитного финансирования.
Кредиты, как источники финансирования, характеризуются положительными и отрицательными особенностями.
К отрицательным особенностям относятся потеря части прибыли в связи с необходимостью выплаты ссудного процента, повышение риска банкротства в связи с несвоевременностью погашения полученных кредитов, необходимость предоставления соответствующих гарантий или залога имущества, а также сложности привлечения и оформления.
К положительным особенностям кредита относятся высокий объем их привлечения и значительный внешний контроль за эффективностью их использования.
Среди возможных инвесторов предприятия пользуются услугами коммерческих, инвестиционных и венчурных банков и инвестиционных фондов. Вне зависимости от типов инвесторов и их специализации, всех их объединяют следующие два принципа:
1) все инвесторы ищут проекты, обеспечивающие максимальный возврат на вложенные инвестиции;
2) все инвесторы видят прямую зависимость между возвратом инвестиции и риском, то есть чем выше возврат на сделанные инвестиции, тем выше риск, что инвестиции не будут возращены.
Более подробно в данной лекции изложены вопросы, касающегося венчурного инвестирования.
Венчурное инвестирование – это особый инвестиционный сектор, занимающийся финансированием инноваций.
Парадокс инновационной экономики заключается в том, что крупные технологические корпорации не всегда являются гарантами устойчивого роста в области высоких технологий, поскольку их положение может ухудшиться в процессе "технологических революций", когда на первый план выдвигаются совсем новые технологии и новые компании. Так, например, переход на персональные компьютеры в 80-хгодах изменил положение IBM, производившей в то время все компоненты для крупных ЭВМ. На первый план выдвинулись новые гиганты: Intel – ведущий производитель процессоров и Microsoft - производитель операционных систем.
Поэтому освоение "подрывных" инноваций зачастую не входит в коммерческие интересы корпораций. Многие новаторские идеи доводятся до рыночной стадии в небольших компаниях, называемых "старт-апами".
Основным препятствием развития малых инновационных предприятий является недостаточность финансовых ресурсов. Имеются серьезные препятствия на пути получения коммерческого кредита:
слишком высокие риски в силу несформированного рынка;
сравнительно долгий срок (более 3 лет) выхода на прибыльность;
отсутствие залогового обеспечения, поскольку основным видом собственности является интеллектуальная собственность.
Существует даже специальное понятие "долина смерти" для первых лет существования инновационного проекта, когда риски максимальны.
В силу своей специфики финансирование "старт-апов" требует особых механизмов. Это предоставление средств на длительный срок молодым компаниям, находящихся на ранних стадиях развития, в обмен на долю (свыше 10 %) в этих компаниях. Венчурный капитал представляет собой финансовое звено инновационной инфраструктуры, объединяющее носителей капитала и носителей высоких технологий. Именно венчурное инвестирование решает проблему финансовой недостаточности в секторе стартующих инновационных проектов. Благодаря венчурному капиталу были созданы такие компании как Intel, Microsoft, Google, Silikon Graphics и многие другие звезды.
Для венчурного финансирования характерно соотношение "3-3-3-1", когда на 10 инвестированных компаний 3 – неудачны, 3 – приносят умеренную доходность, 3 – высокодоходны и 1- сверхдоходна. Последняя приносит сотни процентов прибыли и во много раз покрывает издержки, связанные с неудачными проектами.
Венчурные банки проверяют бизнес-планы и инвестиционные проекты даже более тщательно, чем коммерческие и инвестиционные банки. Задача венчурных банков – проверить действительную жизнеспособность инвестиционного проекта и его высокую прибыльность.
Поскольку венчурные банки финансируют необеспеченные проекты, то есть рискуют наравне с предпринимателями, помимо всех деталей бизнес-плана, особое значение придается оценке навыков, опыта и квалификации не только самого предпринимателя, но и всех ключевых кадров. Кроме того, как правило, венчурные банки не только проводят экспертизу бизнес-плана, но и участвуют в его реализации, предоставляя предпринимателю свой колоссальный опыт. Венчурные инвесторы имеют право поквартально получать информацию о результатах деятельности венчурной организации, а также годовой отчет.
Основные принципы венчурного финансирования отработаны в США и Западной Европе. Венчурный фонд аккумулирует средства нескольких инвесторов с целью диверсификации рисков. Этими средствами управляет профессиональная управляющая компания, которая выступает посредником между инвесторами и инновационными компаниями. В венчурной индустрии руководитель часто называется "венчурным капиталистом". Венчурный фонд формируется на срок 5-10 лет. С целью снижения рисков венчурные фонды инвестируют собранные средства в довольно большое число проектов от 10 до 30. Основная цель фонда – получить прибыль от продажи долей компании на пике стоимости, когда вырученные средства могут многократно превышать вложенные средства.
Частные венчурные компании появились в конце 60-х годов в США как товарищества с ограниченной ответственностью. Финансовые средства венчурным компаниям предоставляли страховые компании, пенсионные фонды. Практика венчурного финансирования получила широкое распространение в Силиконовой долине. Из венчурного капитала выросли корпорации "Майкрософт", "Интел", "Сан".
На Западе в венчурные фонды инвестируют национальные коммерческие банки, крупные корпорации, частные лица, страховые компании, МБРР, ЕБРР. Вкладывают деньги в инновационные проекты и пенсионные фонды. Однако в России государственный и негосударственный пенсионные фонды не вправе заниматься коммерческой деятельностью. Участию российских пенсионных фондов в финансировании инновационных проектов будет способствовать нормативное обеспечение их деятельности.
Есть данные, что на Западе в венчурные фонды вкладываются и криминализированные деньги.
В России постоянно действующими венчурными фондами являются " Русские технологии", Intel Capital (российское отделение), Mint Capital (Москва), РТФ (Санкт-Петербург), фонд "Международный инкубатор технологий" и др.
Одним из немногих технологических секторов, на становление которого оказали влияние венчурные инвестиции, стал интернет-бизнес. Пик инвестиций в "Рунет" пришелся на 1999-2001 годы. Именно тогда, российские интернет-порталы Rambler, Yandex, Mail сумели превратиться в крупные компании. Видное место в финансировании российского интернета заняла компания ru-Net Holdings, созданная в 2000 году группой западных и российских инвесторов. Именно данная компания вложила деньги в "старт-ап" "Яндекс", которая стала монополистом контекстной рекламы. Контекстная реклама – это режим поиска, при которой рядом с найденной информацией высвечивается список компаний, предлагающих товары и услуги, соответствующие словам в поисковом запросе.
От сектора информационных технологий значительно более высокими затратами отличаются биотехнологии, нанотехнологии, сложное приборостроение. Если в ИТ разработка и начало производства продукта занимают не более 2-3 лет, то данной сфере – 5-7 лет. Если продукция связана с медициной – то 10 лет. В силу необходимости больших инвестиций и долгого выхода на окупаемость в российские био- и нанотехнологии поступает небольшой объем венчурных инвестиций. Однако слабые успехи есть и здесь. Примером являются компании ЗАО "НТ-МДТ" - лидер на российском рынке сканирующих зондовых микроскопов, компания Optiva - производитель жидкокристаллических дисплеев. Венчурное финансирование для компании Optiva поступало от американского фонда J.P. Morgan.
Что касается федеральной венчурной политики, то она стала формироваться в России только к 2000 году.
4) Лизинговое финансирование.
Лизинг – это особый вид инвестиционной деятельности по приобретению имущества и передаче его в долгосрочную аренду (свыше 1 года) физическим или юридическим лицам за определенную плату, на определенный срок и на условиях, предусмотренных договором, с правом их последующего выкупа лизингополучателем (или арендодателем).
Объектами лизинга, как правило, являются транспортные средства, строительная техника, различное производственное оборудование, лицензии, ноу-хау, здания и сооружения производственного характера.
Значение лизинга состоит в том, что позволяет без больших финансовых средств обновлять производственные фонды. Кроме того, лизинг открывает путь к новейшим достижениям науки и техники, в результате чего лизингополучатель может немедленно приступить к выпуску новой прогрессивной продукции.
6. Оценка эффективности инвестиционного проекта
6.1 Оформление инвестиционных проектов
Для инвестиционного проекта составляется проектно-сметная документация и специальный документ - бизнес-план.
Бизнес-план это оформленное по типовым международным методикам инвестиционное предложение. Наибольшее распространение при его составлении получили типовые методики ЮНИДО (Организации ООН по проблема промышленного развития), Международного банка реконструкции и развития (МБРР), Европейского банка реконструкции и развития (ЕБРР). Различие этих методик состоит лишь в степени детализации бизнес-плана, но наиболее высокие требования предъявляются в методике ЮНИДО.
Инвестиционное предложение должно содержать достаточную информацию о проекте, чтобы потенциальный инвестор мог решить, входит ли данный проект в сферу его интересов. При составлении инвестиционных предложений используются программные продукты PROJEKT EXPERT, COMRAR, Альт-инвест и другие.
6.2 Этапы оценки эффективности инвестиционного проекта
Оценка инвестиционного проекта осуществляется в два этапа. На первом этапе производится оценка и определяется эффективность проекта в целом. На втором этапе производится оценка эффективности инвестиций для каждого отдельного участника проекта.
Эффективность проекта в целом оценивается на первом этапе с целью определения потенциальной привлекательности проекта для возможных участников и поиска источника инвестирования. Она включает общественную и коммерческую эффективность проекта. Показатели общественной эффективности отражают соотношение выгод и затрат для общества в целом. Общественная эффективность учитывает связанные с реализацией проекта затраты и результаты, выходящие за пределы прямых финансовых интересов участников инвестиционного проекта. Показатели коммерческой эффективности учитывают соотношение затрат и результатов для отдельного участника инвестиционного проекта.
Для локальных проектов оценивается только коммерческая эффективность. Для общественно значимых проектов на уровне города, региона и т.д. оценивается, прежде всего, их общественная эффективность.
При неудовлетворительной общественной эффективности социально-значимые инвестиционные проекты не могут претендовать на государственную поддержку и отклоняются. Если общественная эффективность проекта достаточно высокая, то оценивается коммерческая эффективность проекта. При недостаточной коммерческой эффективности таких проектов рассматриваются применение различных форм государственной поддержки.
Различия между оценкой общественной и коммерческой эффективности сводятся к возможности привлечения дотаций и субсидий для общественно-значимых проектов.
На втором этапе определяется эффективность участия в проекте каждого участника. Поэтому на втором этапе оценивается значительно больше показателей эффективности. Так, для банков оценивается финансовая эффективность, для федерального бюджета – бюджетная эффективность, для региона и отраслей – региональная и отраслевая эффективность.
6.3 Методы анализа инвестиционных проектов
Для оценки эффективности инвестиционных проектов используются простые (статистические) методы и динамические методы (методы дисконтирования).
При простых методах применяются методы расчета бухгалтерской нормы доходности и срока окупаемости. Срок окупаемости – это время возврата первоначальной стоимости инвестиций за счет извлекаемого дохода. Бухгалтерская норма доходности определяется как частное от деления среднего годового притока денежных средств на суммарный отток денежных средств. Недостаток показателей при простом методе – это нечувствительность к распределению денежных потоков во времени. Например, задержка денежных поступлений явно снизит ценность инвестиций, но не повлияет на бухгалтерскую норму доходности.
Поэтому применяются динамические методы, при которых показатели рассчитываются с учетом дисконтирования.
Необходимость расчета дисконтированной стоимости денежных средств объясняется тремя причинами. Во-первых, инфляция снижает покупательскую способность денег в будущем по сравнению с настоящим. Во-вторых, неопределенность, связанная с получением денег, увеличивается чем дальше, тем больше. В-третьих, изменение стоимости денег связано с понятием альтернативной стоимости. По понятию альтернативная стоимость – это доход, который можно было бы получить, если вложить эти деньги во что-нибудь другое.
Поскольку стоимость денег меняется со временем, невозможно просто складывать денежные потоки, поступающие в разное время, как это делается при расчете бухгалтерской нормы доходности. Чтобы привести денежные потоки в соответствие с их изменяющейся стоимостью, применяют методы дисконтирования.
Для расчета дисконтированной или приведенной стоимости денежных потоков используют коэффициент дисконтирования (К диск), который определяется по формуле:
К диск = 1/ (1 + r) t ,
где r – ставка дисконта;
t – порядковый номер временного интервала.
Ставка дисконта является в общем случае нормой прибыли на вложенный в капитал, то есть процентом прибыли, которые инвестор хочет получить в результате реализации проекта.
В качестве ставки процента, выбираемой для дисконтирования, используют главным образом:
среднюю депозитную ставку или кредитную ставку;
индивидуальную норму доходности инвестиций с учетом уровня риска, инфляции и ликвидности инвестиций;
норму доходности по текущей деятельности;
альтернативную норму доходности по другим возможным видам инвестиций.
Часто ставка дисконта находится в диапазоне между среднегодовым уровнем инфляции (нижний предел) и среднегодовой учетной ставкой за кредит (верхний предел).
6.4 Критерии оценки коммерческой эффективности инвестиционного проекта
Существует несколько показателей для оценки эффективности инвестиционного проекта. Наиболее часто применяются следующие:
чистый дисконтированный доход
внутренняя норма доходности;
индекс доходности;
дисконтированный период окупаемости инвестиций.
Оценка эффективности инвестиционного проекта с помощью показателя чистого дисконтированного дохода предприятия (ЧДД или NPV)
Показатель чистого дохода предприятия (ЧДД или NPV) является одним из наиболее часто применяемых показателей для оценки эффективности инвестиционного проекта.
Чистый дисконтированный доход предприятия от инвестиционного проекта (ЧДД) определяется как разность между общей дисконтированной стоимостью поступлений денежных средств и стоимостью дисконтированных расходов.
В бизнес-планировании часто используется английская терминология. Чистый дисконтированный доход предприятия соответствует NPV (net present value) – чистой приведенной стоимости. ЧДД определяется как разность между дисконтированной (приведенной) стоимостью притока денежных средств и дисконтированной (приведенной) стоимостью оттока денежных средств.
ЧДД = ∑(П t –З t) х 1 / (1 + r) t - ∑ К t х 1/ (1 + r) t
где П t - поступления от реализации проекта на t –временном шаге ;
З t - затраты текущие на t –временном шаге;
К t - капитальные затраты на t –временном шаге;
Т - срок реализации проекта (во временных интервалах).
Необходимо отметить, что по мере снижения ставки дисконта ЧДД увеличивается.
Критерии эффективности инвестиционного проекта выражаются следующим образом:
если ЧДД (или NPV) > 0, проект эффективен и приносит прибыль в установленном объеме;
если ЧДД (или NPV) < 0, проект неэффективен, при заданной норме прибыли приносит убытки;
если ЧДД (или NPV) = 0, данный проект не изменит благосостояние предприятия, предприятие увеличится в масштабах, но не получит прибыли.
Чем выше ЧДД, тем эффективнее проект. Из нескольких альтернативных вариантов выбирается тот, который приносит больший суммарный доход.
Оценка эффективности инвестиционного проекта с помощью показателя внутренней нормы доходности предприятия (ВНД или IRR)
Самым популярным показателем оценки эффективности инвестиционного проекта является внутренняя норма доходности (ВНД) или IRR (internal rate return).
Внутренняя норма доходности (ВНД) – это та ставка дисконта, при которой чистый дисконтированный доход равен нулю и все затраты окупаются, то есть то критическое значение ставки дисконта, при которой ЧДД с положительного меняется на отрицательный.
Внутренняя норма доходности характеризует максимальную отдачу, которую можно получить от проекта, то есть ту норму прибыли на вложенный капитал, при которой чистый дисконтированный доход равен нулю.
Если расчет ЧДД инвестиционного проекта дает ответ на вопрос, эффективен он или нет при заданной сразу ставке дисконта, то ВНД определяется в самом процессе расчета и затем сравнивается с требуемой инвестором нормой доходности на вкладываемый капитал.
Формула расчета ВНД выглядит следующим образом:
∑ (П t –З t) : (1 - ВНД)t = ∑ К t : (1 - ВНД)t, при этом ВНД = r и ЧДД = 0
Данное уравнение при нескольких денежных потоках не решается. Практически вычисление величины производится методом последовательного приближения с помощью программных средств (методом итераций).
Критерии оценки эффективности инвестиционного проекта выражаются следующим образом:
если ВНД (или IRR) > или равен требуемой инвестором нормы дохода на капитал, то инвестиционный проект эффективный;
если ВНД (или IRR) < требуемой инвестором нормы дохода на капитал, то инвестиционный проект неэффективный.
В большинстве случаев, если инвестиционный проект считается привлекательным на основе своей внутренней нормы доходности, то значение чистого дисконтированного дохода тоже будет положительным, и наоборот. Если сравнение различных вариантов инвестиционных проектов по ЧДД и ВНД приводят к противоположным результатам, то предпочтение отдается ЧДД, как более точному и приоритетному показателю.
Оценка эффективности инвестиционного проекта с помощью показателя индекса доходности (ИД или PI)
Индекс доходности (ИД или PI) представляет собой отношение разности дисконтированных поступлений и текущих затрат к величине капиталовложений.
ИД = [ ∑ (П t –З t) : ∑ К t ] х 1/ (1 + r) t
Критерии оценки эффективности инвестиционного проекта выражаются следующим образом:
если ИД > 1 и если ЧДД > 0, то инвестиционный проект эффективный;
если ИД <1 и если ЧДД < 0 , то проект неэффективный.
Оценка эффективности инвестиционного проекта с помощью показателя дисконтированного периода окупаемости (или PB)
Дисконтированный срок окупаемости инвестиционного проекта представляет собой минимальный временной интервал от начала осуществления проекта, за который возместятся первоначальные капитальные затраты суммарными результатами от реализации проекта.
Дисконтированный срок окупаемости аналогичен простому сроку окупаемости, но использует дисконтированные значения всех затрат и доходов.
Ни один из вышеперечисленных методов сам по себе не является достаточным для принятия проекта. Наряду с рассмотренными выше показателями определяются и другие показатели: точки безубыточности, различные финансовые показатели (ликвидность, оборачиваемость капитала, рентабельность продаж, производства и др.).
Решение об инвестировании принимается с учетом всех показателей и в интересах всех участников инвестиционного проекта.
Лекция № 11. Бизнес-планирование
1. Сущность бизнес-планирования
Существует множество определений бизнес-планов. Более полно отражается его назначение и цели в следующее формулировке: бизнес-план основной документ, позволяющий детально изложить, обосновать и оценить возможности инвестиционного проекта для создания нового или развития действующего производства (деятельности).
Основными объектами бизнес-планирования в рыночных отношениях служат высокодоходные и конкурентоспособные инновационные проекты. Бизнес-план - это план развития предприятия (деловой единицы), необходимый для освоения новых сфер деятельности или расширения, развития предприятия, а также для создания новых видов бизнеса. Бизнес-планы получили наибольшее распространение на малых и средних предприятиях.
В современных условиях бизнес-план служит для производителей инструментом хозяйствования, а для инвесторов – основным ориентиром при кредитовании и финансировании предстоящего проекта. Прежде чем принять решение о выделении инвестиций, любой инвестор требует предоставление материала по инвестиционному проекту в виде взаимосвязанных разделов, содержащих текстовое описание и расчеты, которые отражают все аспекты будущего коммерческого предприятия, возможные проблемы и способы их разрешения.
Бизнес – план разрабатывается для обоснования:
текущего и перспективного планирования развития предприятия, выбора новых видов деятельности;
возможности получения инвестиционных и кредитных ресурсов, а также для возврата заемных средств;
целесообразности получения государственной поддержки;
предложений по созданию новых производств.
На вновь создаваемые или открываемые предприятия и фирмы разрабатывается комплексный бизнес-план, включающий подробные технико-экономические расчеты по всем разделам и показателям проектирования, строительства и освоения нового производства продукции (услуг). На действующих предприятиях бизнес-планы создаются с целью достижения соответствующих стратегических, оперативных направлений и задач, связанных с дальнейшим развитием производственных или функциональных подразделений, с реструктуризацией производства и т.п. При стабильной и устойчивой работе предприятия бизнес-план может быть направлен на обновление производственных фондов, развитие технологий, поиск новых рынков. В одних случаях требуется разработка комплексных бизнес-планов, в других – локальных бизнес-планов.
Бизнес-план является составной частью стратегического плана. Но бизнес-планирование и стратегическое планирование – нетождественные понятия.
От стратегического плана бизнес-план отличается тем, что:
бизнес-план включает не весь комплекс общих целей предприятия, а только некоторые из них. Бизнес-план направлен только на развитие, в то время как стратегический план может включать другие виды стратегий, например, стратегию сокращения;
бизнес-план разрабатывается на инновационные и инвестиционные проекты, четко очерченные временными сроками их выполнения, по истечение которых работа над бизнес- планом завершается. Стратегические планы – это планы с растущим горизонтом времени;
в бизнес–плане функциональные составляющие (планы производства, маркетинга и др.) имеют гораздо более весомое значение, чем в стратегическом плане, являются полноправными, равновесными частями структуры бизнес – плана.
Отечественные специалисты не имеют пока достаточного опыта разработки бизнес-планов применительно к российской специфике с ее спадами производства, значительными темпами инфляции, отсутствием объективной информации по конкурентам. Поэтому простая экстраполяция зарубежного опыта по бизнес-планированию на российский формат не всегда успешна. Близким по сути к бизнес-плану выступает технико-эксплуатационное обоснование или ТЭО. ТЭО содержит проработку инженерно-конструкторских, строительных и технологических решений. Главным отличием ТЭО от бизнес-плана является то, что ТЭО – это специфический документ, в котором акцент делается на производственно-техническую часть, в то время как рыночные проблемы остаются менее раскрытыми. ТЭО более глубоко детализировано в техническом отношении и предназначено для узких специалистов. Бизнес-план предназначен для более широкого использования.
2. Структура бизнес-плана
Зарубежная и отечественная практика показывает, что нет единой структуры бизнес-плана, так как различаются сферы, объемы и исходные условия предпринимательской деятельности.
Из всех вариантов на сегодняшний момент более конкретизированным является утвержденный Правительством РФ "Макет бизнес-плана, представляемого претендентом в составе заявки на конкурс для получении средств из бюджета РФ". Он является приложением к Положению об оценке эффективности инвестиционных проектов при размещении на конкурсной основе централизованных инвестиционных ресурсов бюджета РФ (утверждено постановлением Правительства РФ от 22 ноября 1997 года № 1470). Ориентировочный объем бизнес-плана составляет не более 40 страниц при стоимости проекта 500 тыс. долларов США и не более 80 страниц – при стоимости проекта свыше 500 тыс. долларов.
Наиболее предпочтительна следующая структура бизнес-плана:
резюме (или цель и основное содержание проекта);
характеристика предприятия и стратегия его развития;
описание продукции (услуг);
анализ рынков сбыта (отраслевого, регионального, международного), стратегия маркетинга;
производственный план;
организационный план;
инвестиционный план (план капитальных вложений);
финансовый план;
оценка эффективности инвестиционного проекта;
оценка риска;
юридический план;
приложения.
Помимо перечисленных разделов бизнес-плана необходимо оформить титульный лист, который включает в себя следующую информацию: заголовок бизнес-плана, дату его подготовки, краткую информацию о предприятии и о разработчике бизнес-плана (название фирмы, адрес, лицензия и т.д.). Срок планирования в бизнес-плане чаще всего составляет от трех до пяти лет. При этом показатели первого года иногда делают в помесячной разбивке, второго года – в поквартальной разбивке, начиная с третьего года – в годовой разбивке.
2.1 Резюме
Резюме – это сжатый обзор, выражающий основную идею проекта обобщенные выводы по разделам бизнес-плана. Работа над подготовкой резюме является очень важной, поскольку если оно сразу не произведет благоприятного впечатления на будущих инвесторов и кредиторов, трудно будет рассчитывать на их поддержку. Раздел фактически готовится в два этапа. Сначала устанавливаются предварительные данные, а после выполнения всех разделов, они уточняются, и завершается работа над первым разделом. Объем не должен превышать 2-4 страниц. Резюме состоит их трех подразделов:
введение, в котором обосновывается главная цель проекта, раскрывается сущность и новизна, показываются его созидательность, конкурентоспособность;
основное содержание, где в концентрированной форме излагаются основные преимущества данного проекта и приводятся важнейшие производственно-экономические показатели – прогноз сбыта, стоимость проекта, издержки производства, доходы предприятия, источники финансирования;
заключение, в котором обобщаются конечные результаты деятельности предприятия, социально-экономическая значимость проекта.
2.2 Характеристика предприятия и стратегия его производства
В данном разделе дается характеристика предприятия в целом (особенно, если это уже действующее предприятие), его роль и место в отраслевой иерархии. При описании предприятия кратко отражается его история, основные достижения и слабые стороны, приводятся характеристика имеющихся производственных фондов, загрузка производственных мощностей, основные показатели финансово-экономической деятельности предприятия за предшествующий период.
При описании стратегии развития предприятия раскрываются главные цели и задачи перспективного стратегического развития (выпуск новой продукции, увеличение объемов производства, экономия ресурсов, внедрение новых технологий и т.д.), а также конкретные мероприятия по достижению заданных целей.
2.3 Описание продукции (услуг)
Описание продукции (услуг) заключается в подробном и полном представлении в бизнес-плане основных характеристик будущей продукции (услуг), предлагаемых к поставке на соответствующий рынок.
В данном разделе приводится следующая информация:
область применения;
основные характеристики (потребительские, сбытовые и функциональные);
соответствие международным и национальным стандартам;
новизна технических и технологических решений;
наличие патентов, лицензий, сертификатов;
требования к гарантийному и послегарантийному обслуживанию;
. контроль качества;
Данные об экологической безопасности.
При описании продукции необходимо ответить на вопросы:
1) в чем особенность или уникальность данной продукции и почему потребители должны отдавать ей предпочтение перед другими товарами-конкурентами;
2) если продукция не имеет особенностей, то почему потребители будут покупать продукцию у вас (из-за удобства расположения, из-за ассортимента и т.д.).
2.4 Анализ рынков сбыта. Стратегия маркетинга
В данном разделе излагаются основные моменты обоснования плана продаж продукции, основанные на анализе рынков и стратегии маркетинга.
Анализ рынков должен включать:
общую характеристику рынков, на которых планируется сбыт продукции (услуг), оценку их размера;
данные о доле предприятия на рынках;
прогнозируемую динамику развития рынка;
основные факторы, влияющие на изменение рынка;
оценку возможностей конкурентов и основные данные о выпускаемой ими продукции (технический уровень, цена, качество продукции);
технологическое и финансовое состояние предприятий-конкурентов (по возможности);
преимущества данного предприятия перед конкурентами;
основные требования потребителей продукции.
Для продукции, предполагаемой к сбыту на внешних рынках, указываются льготы, предоставляемые законодательством, а также ограничения, выдвигаемые страной-импортером.
Стратегия маркетинга приводится обычно в отдельном подразделе, в котором отражается:
стратегия сбыта. Необходимо указать, на что она нацелена (на увеличение доли рынка, продвижение на новые рынки и т.д.);
прогнозируемые данные о цене на продукцию с обоснованием правильности выбора политики ценообразования (сравнение с ценой, качеством конкурентов. Какова величина доходов предприятия при стабильных ценах и их изменении?);
тактика реализации продукции на конкретном сегменте рынка (собственная торговая сеть, торговые представительства, посредники, дистрибьюторы и т.д.);
политика по послепродажному обслуживанию (ремонтными или сервисными мастерскими, центрами) с указанием затрат на организацию обслуживания;
обоснование затрат на маркетинг и рекламу;
план мероприятий по продвижению продукции на рынки.
Подраздел "Стратегия маркетинга" необходим не только для организации внутренней деятельности предприятия, но и для установления деловых контактов с внешними партнерами и инвесторами.
2.5 Производственный план
Данный раздел составляется на срок реализации проекта (горизонт расчета). В него включается следующая информация:
программа производства и реализации продукции (услуг);
производственные мощности (здания, сооружения, технологическое оборудование);
материально-техническое обеспечение;
план по издержкам производства и сбыту продукции.
Программа производства и реализации продукции составляется на основании маркетинговых исследований и оформляется в виде отдельной таблицы.
Информация о производственных мощностях зависит от того, является ли объектом инвестирования действующее предприятие или это вновь создаваемое, строящееся предприятие.
Если предприятие действующее, то приводится:
анализ соответствия производственных мощностей объемам производственной программы;
обоснование потребности в дополнительных мощностях, способ их создания (строительство, аренда, покупка);
оценка обеспеченности создаваемых мощностей инженерными коммуникациями;
перечень и обоснование необходимого оборудования и технологий;
обоснование выбора поставщиков оборудования;
экологическая оценка проекта.
В случае нового строительства обычно разрабатывается отдельная проектно-сметная документация соответствующими организациями, имеющими право на данный вид деятельности. В таком случае в данном разделе приводятся только основные выкладки относительно выбранного места строительства, сметной стоимости строительства, наличия трудовых ресурсов, инженерных коммуникаций, связи, жилья и т.п.
В подразделе о материально-техническом обеспечении излагаются перспективы обеспечения проекта требуемыми сырьем, материалами, энергетическими ресурсами. В этом подразделе приводятся:
перечень наиболее значимых для предприятия поставщиков материальных ресурсов;
риски ресурсного обеспечения;
расчет потребности в материальных ресурсах.
В подразделе по издержкам производства и сбыту продукции даются обоснования по каждой статье затрат. Приводится в табличной форме расчет потребности трудовых ресурсов, амортизационных отчислений, общепроизводственных и общехозяйственных расходов. В данном разделе указываются мероприятия по минимизации затрат.
2.6 Организационный план
Центральное место в данном разделе отводится обоснованию организационно-штатной структуры предприятия и выбору рациональной системы управления производством и сбытом продукции, персоналом и предприятием в целом.
Указываются способности команды менеджеров реализовать данный проект, определяется квалификация специалистов, необходимость их подготовки и переподготовки.
Данный раздел особо актуален при развертывании нового бизнеса.
2.7 Инвестиционный план
Инвестиционные издержки определяются как сумма основного капитала (капитальные затраты) и чистого оборотного капитала. При этом основной капитал представляет собой ресурсы, требуемые для сооружения и оснащения предприятий, а чистый оборотный капитал соответствует ресурсам, необходимым для полной или частичной его эксплуатации. В данном разделе приводится расчет потребности в инвестициях по каждому виду издержек.
Сводные данные по источникам финансирования проекта (собственных, заемных, государственных средств и т.д.) представляются обычно в виде таблицы.
Представляется справка о намерениях коммерческих банков, потенциальных инвесторов по вложению средств в реализацию проекта (если таковые имеются).
Осуществляется расчет погашения долговых обязательств по долгосрочным и краткосрочным кредитам, бюджетным ссудам.
Все таблицы по данному разделу представляются обычно в виде отдельного приложения к бизнес-плану.
2.8 Финансовый план
Финансовый план представляет особую ценность для инвесторов, так позволяет судить о том, насколько предлагаемый план приемлем с экономической и инвестиционной позиции. При составлении этого плана основное внимание уделяется расчетам планируемых доходов и расходов, выбору оптимальных экономических решений, определению безубыточности и другим финансовым показателям.
Как и любой финансовый документ, данный раздел включает в себя следующие главные показатели:
план доходов и расходов;
расчет чистой прибыли;
расчет потока денежных средств;
баланс предприятия.
Указанные сведения оформляются в виде таблиц и входят в приложение к бизнес-плану.
В случае реализации проекта на действующем предприятии расчет денежных потоков выполняется в двух вариантах: до реализации проекта и после его осуществления. При таком подходе учитываются предполагаемые изменения выручки, чистой прибыли и затрат.
2.9 Оценка эффективности инвестиционных вложений
Важным элементом бизнес-плана является оценка эффективности инвестиционного проекта с учетом дисконтирования, позволяющая судить об эффективности проекта для всех сторон, принимающих участие в проекте.
2.10 Оценка рисков
Цель данного раздела – оценка наиболее вероятных рисков, которые могут возникнуть в ходе реализации проекта. Существует классификация рисков по месту их возникновения (производственные, инвестиционные, инфляционные, организационные, коммерческие), а также предусматриваются меры по их снижению или предотвращению.
С целью выявления и снижения риска вложений должен производиться анализ устойчивости (чувствительности) проекта в отношении его параметров и внешних факторов.
2.11 Юридический план
В юридическом плане описывается организационно-правовая форма будущего предприятия, уточняются основные юридические аспекты будущей деятельности предприятия, особенности внешнеэкономической деятельности
2.12 Приложения к бизнес-плану
Это не регламентируемый по объему раздел, в который включаются все дополняющие основные разделы материалы.
Лекция 12. Взаимосвязь стратегического и тактического планирования. Организация внутрифирменного планирования
1. Отличие стратегического планирования от тактического планирования
Средством реализации стратегических планов является тактическое планирование. Если основная цель стратегического плана заключается в том, чтобы определить, чего хочет добиться предприятие в перспективе, то тактическое планирование отвечает на вопрос, как предприятие пошагово будет достигать такого состояния.
Стратегическое и тактическое управление имеют различные цели и средства их достижения. Если стратегическое управление представляет собой поиск и реализацию новых возможностей предприятия при постоянно меняющихся условиях внешней среды, то тактическое управление является процессом создания предпосылок для реализации этих новых возможностей. Тактическое управление - это средство реализации и детализации стратегии. Оно охватывает, как правило, краткосрочный и среднесрочный периоды.
Главной целью тактического управления является организация производственно-экономической, хозяйственной и социальной деятельности предприятия, направленная на выполнение стратегических целей и задач при наиболее полном и рациональном использовании материальных, трудовых и финансовых ресурсов.
В общем виде взаимосвязь стратегического и тактического управления тактического управления схематично можно представить следующим образом:
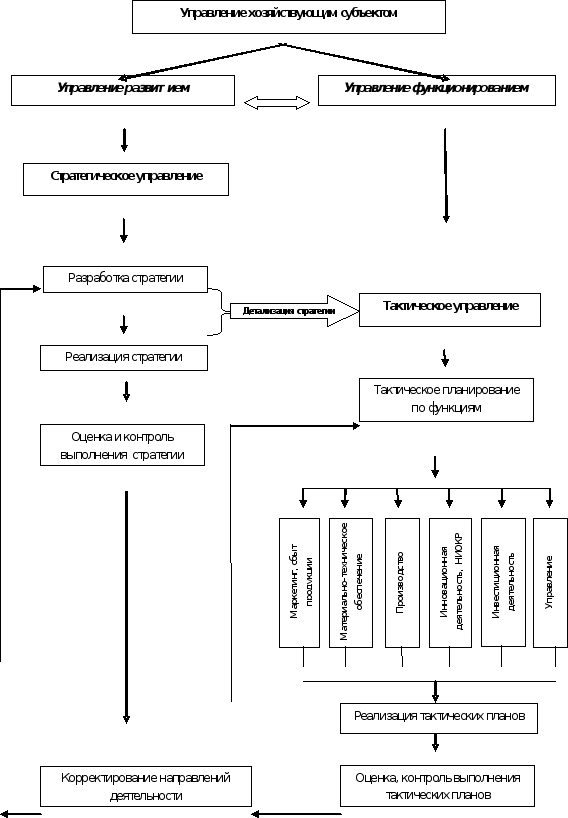
Рис. 12. Взаимосвязь стратегического и тактического управления.
Как видно из предложенной схемы, существует тесная взаимосвязь между стратегическим и тактическим управлением. Важным моментом является проведение постоянных корректировок стратегических и тактических курсов действий в зависимости от оценки их реализации. При этом не только корректировка стратегии является основанием для внесения изменений в тактическую деятельность. В свою очередь, по результатам выполнения тактических планов могут вноситься корректировки в стратегии. Это, прежде всего, касается более точной оценки внутреннего потенциала предприятия, тенденций его изменения в привязке к стратегическим задачам.
Тактическое управление, как указано на схеме рис. 11, представляет собой неразрывный процесс планирования и административного управления и контроля за деятельностью предприятия. Только