Стратегический анализ деятельности ОАО "Шелангерский химзавод "Сайвер"
Немаловажное значение, особенно в условиях России, имеет расширение прямых поставок с предприятий, минуя торгово-посредническую сеть, предоставление отсрочек по платежам за приобретенную покупателями продукцию, применение различных схем льготного кредитования физических лиц — конечных потребителей товаров.
Одним из наиболее эффективных средств усиления позиций фирм-производителей в отношении покупателей является применение стратегии расширения сферы деятельности фирм за счет приобретения торгово-посреднических компаний или установления контроля над структурами, находящимися между фирмами и конечными потребителями их продукции, т.е. сбытовой сетью (каналами сбыта).
Сила фирм, потенциально готовых выйти на панны и рынок товаров и услуг, определяется тем, что появление новых фирм на нем приводит к перераспределению рынка (или его сегмента), обострению конкуренции и снижению цен. Реальность проникновения новых фирм на рынок зависит от уровня входных барьеров, препятствующих такому проникновению. Суть их состоит в том, что они могут вызвать повышение размеров первоначальных капиталовложений или увеличение степени риска для новых фирм. К входным барьерам относятся высокая монополизация рынка, эффект масштаба (при увеличении объема выпуска суммарные издержки производства единицы продукции снижаются), патентно-лицензионная зашита ключевых технологий и ноу-хау, контроль над ограниченными видами экономических ресурсов и лучшими каналами сбыта. В условиях России дополнительные барьеры связаны с криминогенным влиянием на рынок, в том числе с разделом сфер влияния между криминальными структурами.
Конкурентная сила фирм, производящих товары-заменители, зависит прежде всего от соотношения цен на изделия-оригиналы и товары-заменители, а также от различий в их качественных характеристиках. Противодействие конкуренции со стороны товаров-заменителей — это прежде всего улучшение качества производимых изделий, поддержание на приемлемом уровне цен на изделия-оригиналы, а также придание им таких уникальных свойств, которые затрудняют переход к использованию товаров-заменителей. В России наибольшая угроза со стороны товаров-заменителей вызвана расширением импорта товаров, производство которых не освоено отечественными производителями, в частности отдельных видов продовольственных товаров, медикаментов, аудио- и видеотехники, промышленного оборудования.
Сила соперничества между компаниями, производящими аналогичные товары и услуги, является основной силой (направлением) конкурентной борьбы, так как в наиболее концентрированном виде выявляет успехи или неудачи фирмы в обеспечении дополнительных конкурентных преимуществ. При этом конкуренция между фирмами приобретает специфические черты в зависимости от ряда факторов. Она имеет наиболее созидательный и плодотворный характер, если на рынке уже сложилась конкурентная среда, так как в этих условиях конкурентная борьба приводит к выпуску фирмами новых видов продукции, расширению круга оказываемых ими услуг, внедрению новой технологии. Однако в России конкурентная среда только начинает складываться и во многих секторах экономики еще сохраняется олигополистическая структура рынка, унаследованная от административно-командной системы.
Конкуренция принимает явно выраженный наступательный, агрессивный характер, когда с появлением новых видов товаров формируются новые сегменты рынка, проникновение на которые сулит возможность получать высокую прибыль. В этих условиях более крупные фирмы, стремясь увеличить свою долю на рынке, действуют агрессивно, скупая более мелкие фирмы, внедряя на них новые технологии и расширяя выпуск продукции под своей торговой маркой. В России подобный характер конкуренция приобретает в тех пока немногочисленных отраслях экономики, которые раньше других вышли из кризиса (так называемые точки роста), ориентированы на реальный платежеспособный спрос и где в этой связи конкурентная борьба принимает агрессивные формы.
Наконец, конкурентная борьба носит наиболее ожесточенный и драматический характер в депрессивных отраслях с высокими выходными барьерами, т.е. когда затраты на уход с рынка (консервацию производства, выплату компенсации увольняемому персоналу и т.д.) превышают расходы, связанные с продолжением конкурентной борьбы. Оказавшиеся в тяжелом финансовом положении фирмы вынуждены проводить оборонительную стратегию, стремясь удержаться на плаву, сохранить свою нишу на рынке даже в условиях падающей рентабельности и отсутствия доходов на капитал. Подобная ситуация характерна для многих отраслей современной России.
Все основные направления укрепления конкурентных позиций фирм находят отражение при разработке ими долгосрочной стратегии, которая в современных российских условиях имеет ряд особенностей по сравнению со стратегиями фирм, функционирующих в условиях развитой рыночной экономики. Во-первых, целевой установкой фирм часто является не только обеспечение устойчивой прибыли, но и сохранение занятости, чтобы избежать обострения социальной напряженности. Во-вторых, резко повышенная степень и специфический характер рисков принимаемых решений, к которым в первую очередь относятся частые изменения в государственной финансово-кредитной, налоговой, таможенной политике, а также низкая платежеспособность покупателей продукции фирмы, включая государственные ведомства и учреждения.
Конкурентное преимущество — это положение фирмы на рынке, позволяющее ей преодолевать силы конкуренции и привлекать покупателей. Как уже отмечалось, конкурентные преимущества создаются уникальными осязаемыми и неосязаемыми активами, которыми владеет предприятие, теми стратегически важными для данного бизнеса сферами деятельности, которые позволяют побеждать в конкурентной борьбе. Основой конкурентных преимуществ, таким образом, являются уникальные активы предприятия либо особая компетентность в сферах деятельности, важных для данного бизнеса. Конкурентные преимущества, как правило, реализуются на уровне стратегических единиц бизнеса и составляют основу деловой (конкурентной) стратегии предприятия.
Под деловой стратегией понимается стратегия развития бизнес-единицы или стратегия деятельности предприятия на определенном товарном рынке. Данная стратегия фокусирует внимание на улучшении конкурентной позиции товаров или услуг определенной бизнес-единицы. Совокупность бизнес-стратегий предприятия составляет основу его портфельной (корпоративной) стратегии. Конкурентные преимущества позволяют предприятию иметь рентабельность выше средней для фирм данной отрасли или данного рыночного сегмента (что обеспечивается более высокой эффективностью использования ресурсов) и завоевывать прочные позиции на рынке. Считается, что преимущества предприятия обеспечиваются путем предоставления потребителям благ, имеющих для них большую ценность: за счет реализации продукции по более низким ценам (а может, и, наоборот, по более высоким — для престижной продукции), предложения товаров более высокого качества или с набором услуг.
При выработке стратегии конкуренции необходимо, с одной стороны, иметь ясное представление о сильных и слабых сторонах деятельности предприятия, его позиции на рынке, а с другой стороны, понимать структуру национальной экономики в целом и структуру отрасли, в которой работает предприятие. Основные пути определения конкурентных преимуществ показаны на рис. 6.
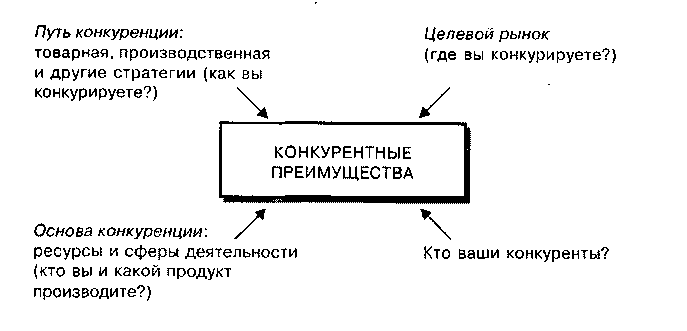
Рис. 6. Определение конкурентных преимуществ
В историческом аспекте теория конкурентных преимуществ пришла на смену теории сравнительных преимуществ. Сравнительные преимущества, лежащие в основе конкурентоспособности страны или фирмы, определяются наличием и использованием находящихся в изобилии факторов производства, таких, как трудовые и сырьевые ресурсы, капитал, инфраструктура и т. д. Но по мере развития технологических инноваций и глобализации бизнеса изменяется структура международной конкуренции и на смену сравнительным преимуществам приходит новая парадигма — конкурентные преимущества. Это означает следующее.
• Преимущества перестали быть статическими, они изменяются под воздействием инновационного процесса (изменяются технологии производства, методы управления, способы доставки и сбыта продукции и т. д.). Поэтому для удержания конкурентных преимуществ требуется постоянное внедрение нововведений.
• Глобализация бизнеса вынуждает компании учитывать национальные и международные интересы.
• Государство, территория рассматриваются как основа стратегии компании, а не только как место, где компания осуществляет свою деятельность.
Конкурентные преимущества могут иметь разнообразные формы в зависимости от специфики отрасли, товара и рынка. При определении конкурентных преимуществ важно ориентироваться на запросы потребителей и убедиться в том, что эти преимущества воспринимаются ими как таковые. Иначе может оказаться, например, что предприятие считает себя известным на местном рынке и не тратит средств на рекламу, а потребители не имеют информации об этом предприятии. Такая ситуация характерна для многих российских предприятий.
Главное требование — отличие от конкурентов должно быть реальным, выразительным, существенным. Б. Карлоф отмечает, что, «к сожалению, слишком легко заявить о наличии у себя конкурентных преимуществ, не дав себе труда проверить, соответствуют ли эти предполагаемые преимущества потребностям клиентов... В результате появляются товары с вымышленными преимуществами». Фирма должна иметь несколько (четыре-пять) конкурентных преимуществ, которые необходимо защищать. Средствами защиты конкурентных преимуществ могут быть:
• монополия (на российском рынке это, например, монополия в сфере коммунальных услуг);
• патенты, ноу-хау (например, рецепты изготовления напитков), секретность;
• доступ к источникам сырья или коммуникациям (газовая отрасль в России) и т. д.
Существует множество направлений достижения конкурентных преимуществ, или деловых стратегий, но наиболее общими являются:
• лидерство в издержках (себестоимости продукции);
• дифференциация продукции;
• фокусирование (концентрация);
• ранний выход на рынок (стратегия первопроходца); синергизм.
Практически любая отрасль может попасть в полосу спада, за исключением отраслей, важных для жизнедеятельности людей. Важнейшим при выработке стратегии является вопрос о том, можно ли предсказать спад, каковы его причины и является ли он временным.
Важнейшие конкурентные преимущества отрасли, переживающей спад: тесные связи с выгодными покупателями; известная торговая марка (это может быть наиболее важным конкурентным преимуществом); гибкость в использовании активов и ресурсов; значительная доля рынка, если имеется экономия на масштабе производства; возможности уменьшения издержек, когда бизнес сокращается.
Выбор оптимальной стратегии при спаде зависит от анализа пяти составляющих: перспектив рынка, взаимосвязи с другими направлениями бизнеса, интенсивности конкуренции, позиции фирмы, барьеров выхода из отрасли.
2. Стратегический анализ деятельности ОАО «Шелангерский химзавод «Сайвер»
2.1. Описание предприятия
В 1972 году с образованием Министерства местной промышленности Марийской АССР, лесохимзавод вошел в состав этого министерства и был преобразован в Шелангерский химический завод. Тогда впервые был освоен выпуск масляной олифы и густотертых красок. Объемы их производства не превышали 300 тонн в год. Существенный рост объемов производства олифы и красок произошел только в 1985 году. Именно тогда ЛКМ стали основным видом выпускаемой продукции.
Самые заметные изменения произошли за последние 9-10 лет, с начала перестройки. На заводе был принят план реконструкции и технического перевооружения, предусматривающий увеличение объемов производства и расширения ассортимента выпускаемой продукции, которой в настоящее время позволил добиться определенных результатов. В июне 1994 года предприятие, согласно проводимому Правительством курсу реформ (программа приватизации), стало Акционерным обществом открытого типа «ШХЗ «Сайвер», таким образом, став самостоятельным объектом рыночной экономики, что позволяет ему в сегодняшнее время адаптироваться ко всем происходящим изменениям, быстро решать все возникающие вопросы.
Сегодня «ШХЗ «Сайвер» - ведущее предприятие химической промышленности Республики Марий Эл. Благодаря энергичным усилиям специалистов заводских служб на «Сайвере» освоен синтез алкидов и смол, за счет чего удается выпускать эмали и краски, по своему качеству не уступающие лучшей продукции ведущих предприятий химической промышленности. Тысячи тонн продукции выпускают шелангерские химики, она идет на удовлетворение нужд не только марийских потребителей, но и отгружается во многие регионы России и в страны СНГ.
На ОАО "Шелангерский химзавод "Сайвер" большая работа проводится по механизации и автоматизации производственного процесса. В 1998 году была закуплена, смонтирована и введена в действие германская автоматическая линия по производству жестяных банок. До этого момента большой проблемой была фасованная тара для разлива лакокрасочной продукции. Банки металлические закупались в основном из Чувашии. И это обходилось немаленькими издержками и срывами в производстве фасованной продукции. С 1999 года начато производство даже товарной банки. В 1999 также смонтирована и введена в действие германская автоматическая линия по разливу лакокрасочной продукции.
На ШХЗ "САЙВЕР" разработана такая система контроля качества выпускаемой продукции, которая полностью исключает возможность выпуска некачественной продукции. Контроль начинается еще с момента поступления сырья и материалов, ис-пользуемых в производстве. Любой вид сырья, прежде чем его принять от поставщиков апробируется в заводской лаборатории, где очень строго следят за тем, что6ы сырье соот-ветствовало всем предъявляемым качествам, только после этого сырье поступает на склад.
2.2. Миссия и цели организации
Миссия организации – понятие, раскрывающее смысл существования и определяющее в общем ее сферу деятельности. Назначение и роль миссии состоит в том, что она выполняет важную коммуникационную роль как во вне, так и внутри организации. Для внешних объектов (акционеров, потребителей, поставщиков и др.) – это информация о том, что представляет собой фирма, к чему она стремится, чем руководствуется в своей деятельности и т.п. Для работников организации – это представление об общих целях организации, осознания места в ней. Миссия является основой для выработки целей и стратегий организации, обеспечивая их непротиворечивость.
Миссия ОАО “ШХЗ "САЙВЕР" - производство и поставка высококачественной лакокрасочной продукции с учетом тенденций мирового развития лакокрасочных материалов с целью удовлетворения потребности в этой продукции населения и организации (главным образом строительного комплекса), учитывая их требования к качеству и экологичности товара и установление надежных деловых длительных связей со всеми контрагентами рынка, что позволяет предприятию динамично развиваться и оставаться финансово независимым и устойчивым, таким образом, обеспечивая справедливую максимальную прибыль акционерам ОАО ”ШХЗ "САЙВЕР" и справедливое отношение к сотрудникам завода, а также оказывать прямую и косвенную финансовую поддержку Звениговскому району, тесно сотрудничать с местными властями, решать общие, социальные и экологические проблемы.
Цели устанавливаются на основе миссии и отражают желаемое состояние организации, которое следует достичь в ходе использования потенциала.
Способность организации формулировать цели в соответствии с характером происходящих изменений в среде относится к числу важнейших составляющих ее конкурентоспособности.
Цели – это конкретное состояние отдельных характеристик организации, достижение которых является желательным и на достижение которых направлена ее деятельность.
Рассмотрим основные направления, по которым в ОАО “ШХЗ "САЙВЕР" установлены цели, их качественные и количественные характеристики.
Положение на местном рынке - лидирующее
доля рынка – 50%
объем продаж – 60 000 тыс. руб.
Уровень прибыльности – высокий
величина чистой прибыли – 20 000 руб.
рентабельность продукции – 30%
Изменение в организации и управлении
Оказание помощи обществу
Данные цели являются долгосрочными. Срок достижения – три-пять лет.
Осуществление главных целей ложится на все структурные звенья предприятия и их руководителей.
Приведенные цели являются целями быстрого роста, то есть предполагают, что для их достижения организация (объемы продаж и прибыли) развивается большими темпами, чем отрасль в целом.
2.3. Анализ конкурентной позиции предприятия
К среде непосредственного окружения относят ту часть внешней среды, с которой организация имеет конкретное и непосредственное взаимодействие.
В центре внимания находятся потребители, конкуренты, поставщики. В случае необходимости изучают так же организацию торговли, деятельность посредников. Помимо этого объектом изучения является место, положение предприятия на рынке среди конкурентов.
Задача анализа состоит в оценке состояния и развития ситуации на рынке и определении конкурентных позиций предприятия на нем.
Анализ проводится от общего к частному, то есть, начиная с изучения общих экономических условий, складывающихся в отрасли, увеличивая затем степень информированности и конкретизации. Объектами изучения являются все элементы отраслевого рынка и возникающие на нем ситуации.
2.3.1. Характеристика состояния и перспективы развития отрасли, анализ движущих сил
Отраслевые условия могут сильно отличаться. Отличия отражаются в уровне отраслевой рентабельности, разбросе рентабельности отдельных предприятий, сложившейся структуре затрат на производство продукции, интенсивности конкуренции и других характеристиках. Изучение этих характеристик, выявление тенденций их изменения создают «профиль» отрасли и дают важную информацию для определения возможных направлений развития организации.
Состояние рыночной среды в отрасли может быть представлено значениями ряда технических и экономических характеристик, важнейшими из которых являются:
продукты;
размер рынка;
темпы роста рынка;
суммарные производственные мощности;
уровень удовлетворения спроса;
количество конкурентов и их структура;
количество покупателей и их структура;
характер вертикальной интеграции
степень дифференциации продукции;
уровень заработной платы; величина инвестиций; продуктивность, выраженная через рентабельность.
Рассмотрим состояние лакокрасочной отрасли в Российской Федерации.
Инвестиционный кризис обусловил падение объемов капитального строительства, и, как следствие, сокращение выпуска строительных материалов, в том числе и лакокрасочной продукции.
В условиях падения производства потребительский рынок строительных красок по большинству позиций имеет превышение предложения над спросом. Положение усугубляется и затовариванием самих предприятий промышленности лакокрасочной продукции, не находящей сбыта из-за неплатежеспособности потребителей.
Обращает на себя внимание то обстоятельство, что насыщенность потребительского рынка красками в Москве, Санкт-Петербурге, областных центрах намного выше, чем в средних городах. Однако полагают, что наличный резерв периферийного потребительского рынка красок России большой, хотя и плохо изучен.
Несмотря на явное превышение предложения над спросом, цены на краски не снижались, а продолжали расти.
Со второй половины 1992 г. начинается активное проникновение на отечественный потребительский рынок лакокрасочной продукции зарубежных компаний. Его быстрое освоение иностранными фирмами стало возможным благодаря полной либерализации импорта, что было одним из главных требований МВФ, которое принесло неисчислимые беды отечественной промышленности. Потребительский рынок строительных материалов России притягивает иностранные компании, как магнит, ибо они могут с помощью не всегда объективной рекламы представить свои товары в качестве образцов качества, элегантности, эстетики, совершенства и получить при реализации этих материалов максимальную прибыль без особых затрат.
Основными критериями, по которым определяется рейтинг краски, являются потребительские качества, продолжительность эксплуатации при условии сохранения внешнего вида и характеристик, экологическая чистота, технологичность, постоянство качества. По этим критериям лакокрасочная продукция на отечественном рынке совершенно отчетливо разделяется на «дешевую», хорошего качества и элитную.
В разряд дешевой попадает почти вся отечественная масляная краска, алкидные эмали незаводского производства; водные краски, изготовленные производителями масляно-клеевой шпатлевки, а также большая часть дешевых болгарских, польских, турецкий красок и некоторая часть немецких.
Краски постоянно хорошего качества выпускают известные в СНГ АО «Лакокраска» (Беларусь), Котовский лакокрасочный завод, а также менее крупные фирмы: «Стройкомплекс», «Палитра Руси», ОА «Колор-студия КВИО», фирма ИНИКОМ, «МАВ», ОА «Оливеста» и некоторые другие.
Вместе с тем, по современным краскам явное преимущество по ассортименту и качеству у небольших профессиональных фирм, гибко следующим потребностям рынка и интенсивно осваивающим и внедряющим новую продукцию (марки Святозар, ДИВА, БЕЛФАС, АКВА).
Кризис «17 августа» усложнил жизнь отечественного производителя, но и снизил прессинг импорта, вынудив российских производителей и потребителей повернуться лицом друг к другу.
Примеры хороших импортных красок – знакомые марки Pufas, Mipa (Германия), Alpa (Франция), Isaval (Испания). Дешевые крски импортного производства к разряду хороших не относятся.
Элитные краски – пока только импортные и очень дорогие ( изветных у нас фирм ICI, Beckers, Lacufa, Tikkurila – но не все производимые этими фирмами краски относятся к элитным). При нашей экологии применение красок этого разряда зачастую непрактично – через 3 года их не отличишь от просто хороших.
Расширение ассортимента продукции наиболее продвинутых отечественных фирм существенно сдерживается отсутствием массового спроса на многие виды современных красок в силу безденежья и «неграмотности» нашего внутреннего рынка.
Мир красок велик, и необходимы четкие характеристики продукта для их определения. Эти ориентиры:
назначение краски (внутренние или внешние работы);
внешний вид краски (матовая, глянцевая, фактурная, цвет);
срок службы;
условия нанесения (материал, температурные условия, время высыхания);
условия эксплуатации (климат);
цена 1 кв. м покрытия;
наличие гарантий изготовителя, сертификатов соответствия и гигиенических сертификатов.
Сейчас уже многие торговые фирмы начали правильно понимать свое назначение: грамотно продавать специализированные товары, обеспечивая необходимый уровень сервиса, изучая и развивая потребности рынка, и ориентируя производителей на удовлетворение этих потребностей.
Положительный эффект (социально-экономический и эстетический) от применения лакокрасочных материалов трудно переоценить. Поэтому можно надеяться, что количество лакокрасочных материалов и их ассортимент будет увеличиваться.
Анализ движущих сил состоит в определении того, что способствует развитию отрасли, в каком направлении оно осуществляется, как будут меняться рыночные условия. В ходе анализа выясняются происходящие изменения в уровне технико-экономических показателей, соотношение спроса-предложения, составе покупателей, интенсивности конкурентной борьбы, продукте и способах его изготовления и др.
Анализ включает следующие работы:
выявление движущих сил, оказывающих влияние на отрасль;
определение главных движущих сил;
оценка влияния главных сил на отрасль.
Для рассматриваемой отрасли производства лакокрасочных материалов выделим следующие движущие силы.
Обновление продукта. Продуктовые инновации стимулируют рост спроса, увеличивают дифференциацию среди продавцов, влияют на методы изготовления продукции и эффективные масштабы выпуска, каналы распределения.
Технологические инновации, т.е. инновации в методы производства, влияют на издержки производства, минимальный эффективный размер производства, возможности вертикальной интеграции. Они могут привести к изменению количества предприятий, действующих на рынке, напряженности конкурентной борьбы, позиции организаций-конкурентов.
Инновации в маркетинге призваны возбудить спрос, снизить издержки. Поэтому они способствуют изменению ситуации на рынке.
Увеличение знаний об отрасли дает более точную информацию о величине спроса, товаре и т.д., что снижает уровень неопределенности и риска и будет способствовать привлечению на рынок новых предпринимателей. В итоге будет меняться структура рынка.
Главными движущими силами, оказывающими влияние на отрасль лакокрасочных материалов, будут являться продуктовые и технологические инновации.
2.3.2. Анализ конкурентной среды в отрасли
Анализ должен установить, какие силы определяют степень интенсивности конкурентной борьбы.
Конкурентная среда формируется не только под влиянием борьбы внутриотраслевых конкурентов. Определенное влияние на конкурентную среду в отрасли оказывают предприятия, производящие товары-заменители, предприятия-пришельцы из других отраслей, а также поставщики и потребители продукции. При определенных условиях все они могут значительно влиять на силу, с которой ведется конкурентная борьба, на изменение позиции организаций на рынке.
Для понимания природы и характера конкурентной среды в отрасли М.Портер считает необходимым учитывать:
соперничество среди конкурирующих на данном рынке продавцов;
конкуренция со стороны товаров, являющихся заменителями;
угрозу появления новых конкурентов;
позиции поставщиков, их экономические возможности;
позиции потребителей, их экономические возможности.
В итоге эти силы определяют характеристики конкурентной борьбы в отрасли; прибыльность отрасли; место организации, которое ей отводится в «табели о рангах» и ее благополучие.
Оценим конкурентную среду в отрасли химической промышленности производства лакокрасочных материалов.
Мы рассматриваем региональный рынок лакокрасочной продукции. В республике Марий Эл функционирует ОАО «Шелангерский химзавод «Сайвер», который в большей мере удовлетворяет спрос на лакокрасочную продукцию.
Наиболее интенсивная конкуренция имеет место между конкурентами в отрасли. Данное изучение направлено на то, чтобы выявить слабые и сильные стороны конкурентов и на базе этого строить свою стратегию конкурентной борьбы.
ОАО «Шелангерский химзавод «Сайвер» в республике Марий Эл не имеет конкурентов-производителей лакокрасочной продукции.
Зарубежные производители импортных лакокрасочных материалов не являются конкурентами рассматриваемого предприятия в силу их высокой стоимости после «обвала рубля 17 августа». Импортные краски и в стабильный период не менее, чем в 2 раза дороже отечественных аналогичного качества, так как у нас дешевле простое сырье и рабочая сила. Зарубежные фирмы вкладывают много больше денег в рекламу, хорошая упаковка стоит дорого, импорт облагается дополнительными налогами при переходе границы.
На рынке Волго-вятского региона конкурентами являются Казанский химзавод “Хитон”, предприятие «Химпром» г. Новочебоксарск, а также Ярославский лакокрасочный завод. Анализ деятельности конкурентов на отечественном рынке показывает, что существенных преимуществ в технологии и организации производства, организации сбыта и уровня цен, они не имеют.
Конкурентная борьба идет за величину рыночной доли (особенно на этапе отраслевого роста), так как в большинстве случаев именно этот параметр в долгосрочном периоде определяет прочие. Проигрыш в конкурентной борьбе нередко предопределен уже на стадии соперничества за ресурсы и возможности рыночного продвижения.
Инструментами конкурентной борьбы на рынке лакокрасочной продукции являются качество продукции, цены, дизайн, гарантии и реклама. При всем разнообразии форм конкурентной борьбы главным средством ее ведения является продукт. Тот или иной успех определяется имеющимися у организации конкурентными преимуществами.
Проигрыш российских предприятий в конкурентной борьбе происходит не из-за чрезмерной дороговизны или очень низкого качества их товаров, а вследствие потерь в борьбе за рекламу. Иностранные конкуренты, располагая большими финансовыми возможностями, проводят более массированные рекламные кампании и привлекают тем самым интерес покупателей к своим товарам даже в тех случаях, когда они по своим качественным характеристикам не лучше российских.
При анализе внутриотраслевой конкуренции определим степень ее интенсивности как среднюю. Но интенсивность конкуренции может увеличиться по мере роста количества конкурирующих организаций; стабилизации спроса или медленного его роста; осуществления финансовой поддержки мощными компаниями.
Предприятия вступают в конкуренцию не только друг с другом, но и с предприятиями других отраслей, производящими товары, являющиеся заменителями.
При разработке стратегии предприятие ОАО «Шелангерский химзавод «Сайвер» обязан учитывать заменители, выступающие как сила, определяющая ценовую политику предприятия, политику предприятия в области обновления продукции. Для рассматриваемого предприятия конкурентами являются фирмы, производящие товары-заменители лакокрасочной продукции – обои, керамическая плитка, отделочные пластмассы.
Цены и доступность заменителей создают потолок цен для основных товаров. Когда цены основных товаров выше этого потолка, потребитель в определенных ситуациях отдаст предпочтение заменителям.
Конкуренция со стороны заменителей зависит от того, легко или трудно потребителям переориентироваться на него, какова стоимость переориентации. В нашем случае стоимость переориентации с красок на товары-заменители высокая, и острота конкуренции незначительная.
Влияние товаров-заменителей практически можно не принимать во внимание из-за их высокой стоимости по сравнению с лакокрасочной продукцией.
Угроза появления в отрасли новых конкурентов – сила, с которой также приходится считаться. Серьезность этой угрозы зависит от величины отраслевых входных барьеров. Эти трудности изначально ставят его в невыгодное положение как с точки зрения цены, так и издержек по сравнению со «старожилами отрасли».
Угроза химзаводу «Сайвер» со стороны новых предприятий отсутствует из-за того, что велики входные барьеры. Основным барьером является значительная потребность в капитале – велика стоимость основных производственных фондов и оборотных средств. У ОАО «Шелангерский химзавод «Сайвер» имеются также отраслевые преимущества действующего предприятия, обеспечивающие ему более низкие издержки производства и доступ к каналам распределения.
Поставщики взаимодействуют с предприятиями, оказывая на них непосредственное влияние. Поставщики материалов и комплектующих изделий, если они обладают большой силой, могут поставить организацию в очень сильную зависимость от себя.
Влияние поставщиков химзавода «Сайвер» значительно, поскольку многие ресурсы приходится завозить из других регионов страны. Чтобы обезопасить себя от влияния поставщиков, для усиления независимости рассматриваемое предприятие создает резервные запасы сырья и комплектующих на имеющихся у хозяйства складах.
Подобно поставщикам, покупатели в большей или меньшей степени могут влиять на силу конкуренции в отрасли.
Основными покупателями продукции предприятия являются индивидуальные покупатели, физические и юридические лица, также различные по размерам организации, расположенные в Республике Марий Эл и ближайших регионах России. Многие из этих организаций являются постоянными клиентами предприятия.
Изучая покупателей, следует выяснить следующие его характеристики:
географическое положение - Республика Марий Эл, регионы РФ, страны СНГ;
юридический статус - юридические лица, физические лица;
вид деятельности юридических лиц - индивидуальные заказчики, предприятия, продающие аналогичные виды товаров, прочие организации;
размер потребителей юридических лиц - крупные, средние, мелкие;
статус пользователя и приверженность предприятию - постоянные потребители предприятия, постоянные потребители конкурентов, «странники», покупающие как у химического завода, так и у конкурентов, потенциальные пользователи;
уровень информированности покупателя – высокий, так как продукция Шелангерского химзавода и ее качество давно известны жителям не только Республики Марий Эл;
наличие товаров-заменителей – обои, керамическая плитка, отделочные пластмассы;
стоимость переориентации потребителя на другой продукт – высокая.
Особо следует отметить покупателей строительной индустрии, которые потребляют значительное количество лакокрасочных материалов различного назначения – около 60% от их общего производства. Причем, как правило, для отделки поверхностей внутри помещений используются преимущественно лакокрасочные материалы на водной основе, а для внешних работ более широкое применение имеют лакокрасочные материалы на органической основе.
Влияние потребителей на силу конкуренции в отрасли практически отсутствует, так как у завода нет ближайших конкурентов и спрос на лакокрасочную продукцию в регионе велик. Эта сила возрастет, если покупаемый товар будет иметь по мнению покупателя завышенную цену и недостаточный уровень качества.
2.3.3. Анализ конкурентов и конкурентных преимуществ
Этот анализ проводится с целью выявления ближайших конкурентов. Необходимость в этом возникает потому, что даже предприятия какой либо одной отрасли могут сильно отличатся одно от другого: модификацией изделий, их ценой, регионами, на которых они продают свою продукцию, уровнем качества продукции и др.
В отрасли поэтому необходимо выявить так называемые стратегические группы конкурентов.
Стратегическая группа представляет собой соперничающие предприятия с близкими позициями на рынке и схожими конкурентными возможностями. Эти предприятия объединяет ряд признаков: сравнительный ассортимент продукции, ориентация на схожий тип покупателей, незначительный разброс цен на продаваемый товар и примерно одинаковый уровень качества, схожие стратегии поведения на рынке.
На рассматриваемом рынке можно выделить следующие стратегические группы конкурентов:
отечественные производители лакокрасочной продукции (Казанский химзавод «Хитон», «Химпром», Ярославский лакокрасочный завод);
зарубежные производители лакокрасочной продукции («Хест», «БАСФ», «Дюпон» и др.).
Наибольшая конкуренция будет происходить между предприятиями, входящими в одну группу, они являются очевидными соперниками. Чем их больше в группе, тем сильнее конкуренция.
Выявив ближайших конкурентов, необходимо исследовать, что движет ими и их действия. При анализе необходимо изучить характеристики и возможности конкурентов. Этот анализ имеет исключительно важной значение, поскольку раскрывает источники и уровень конкурентных преимуществ, достигнутый потенциал и способность его реализовать.
Анализ проблем начнем с оценки того, насколько успешно идет продажа товаров фирм-конкурентов уже имеющегося ассортимента. Из-за нехватки финансовых ресурсов предприятия не могут заниматься вопросами повышения конкурентоспособности всех производимых ранее им товаров. Поэтому необходимо концентрировать ресурсы на производстве наиболее значимых из них. При этом «значимость» для разных предприятий неодинаково: для отечественных – синоним прибыльности продаж, зарубежных - темпы роста продаж на перспективном рынке. Фирма должна уметь рационально анализировать ассортимент производимых ею товаров. В настоящее время имеется предложение широкой гаммы импортных лакокрасочных материалов. Если говорить конкретно о строительных лакокрасочных материалах, на которых специализируется ОАО «Шелангерский химзавод «Сайвер», то это группа в мировой практике представлена более чем 40 наименованиями. Несмотря на то, что выпуск их большинства освоен отечественными производителями, с ними эффективно конкурируют зарубежные аналоги.
Текущее положение конкурентов можно оценить как стабильное. Увеличение спроса в отрасли позволяет конкурентам усиливать позиции на рынке.
Раскрывая потенциал конкурентов, следует отметить, что если зарубежные фирмы имеют большие финансовые возможности, то отечественные производители лакокрасочной продукции в широкой мере используют технологические.
Рассмотрим конкурентные стратегии конкурентов. Отечественные производители лакокрасочной продукции придерживаются в основном двух типов стратегии. Первая - это стратегия фирмы, которая решила завоевать сегмент рынка наименее обеспеченных и менее требовательных покупателей, что связано со снижением платежеспособного спроса потребителей. Благодаря низким издержкам в отрасли, предприятия либо производят массовую дешевую продукцию с высокой прибыльностью, либо получают большую прибыль при невысокой прибыльности и ценах, неприемлемых для менее эффективных конкурентов. Другие предприятия, ориентированные на рыночные условия, при том же уровне цены стараются улучшить параметры товара или придать ему новые свойства. Данная стратегия направлена на создание у покупателей представления о существенных отличиях данного товара от товаров конкурентов.
Вторая стратегическая группа конкурентов придерживается конкурентной стратегии, которой соответствует ситуация, когда фирма тратит средства на улучшение товара, но при этом пытается получить за него на рынке и более высокую цену. Эффект от данной стратегии с позиции объемов продаж зависит от наличия на рынке группы покупателей, готовых платить такую цену за более совершенный товар. Что касается отечественных потребителей, то такая комбинация свойств товара и цены оказывается привлекательной для очень малого числа обеспеченных покупателей.
Для нашей фирмы-лидера на рынке разумным является принять стратегию снижения цены без ухудшения экономической ценности товара. Проводить такую конкурентную стратегию ОАО «Шелангерский химзавод «Сайвер» может, поскольку низкие издержки предприятия обусловлены конкурентными преимуществами высокого порядка – применением наиболее совершенной технологии производства, обеспечивающей снижение издержек. Реализация данной стратегии улучшит конкурентную позицию фирмы на рынке и рост продаж.
Среди наиболее заметных конкурентных преимуществ химзавода «Сайвер» можно выделить удобство расположения для потребителей, предприятие находится на пересечении автодороги и железной дороги, Возможность выбора способа доставки для потребителя -