Анализ логистической системы
С учетом рекомендуемой методологии внедрения предполагается следующая схема этапов запуска функциональности разрабатываемой логистической системы ОАО "Абсолют". Условный перечень этапов предполагается следующий: автоматизация учета основных бизнес-процессов, планирование и бюджетирование основных бизнес-процессов.
4.2. Обоснование и расчет экономической эффективности предлагаемых к реализации решений с применением модели стратегической прибыли (модели Дюпона)
В основе модели факторного анализа фирмы "Дюпон" действует жестко детерминированная факторная зависимость.
ЧП ВР ВА
РСК = РОК х КФЗ = - -- - х - -- - х - --- - (1)
ВР ВА СК
Из модели видно, что рентабельность собственного капитала зависит от трех факторов: рентабельности хозяйственной деятельности, ресурсоотдачи и структуры авансированного капитала.
ЧП - чистая прибыль, ВР - выручка от реализации, ВА - всего активов (итог баланса - нетто), РД - рентабельность хозяйственной деятельности, ПК - привлеченный капитал, СК - собственный капитал, ОА - оборачиваемость активов (ресурсоотдача), АК - авансированный капитал, РАК - рентабельность авансированного капитала, РСК - рентабельность собственного капитала, КФЗ - коэффициент финансовой зависимости.
Значимость выделенных показателей объясняется тем, что они обобщают все стороны хозяйственно-финансовой деятельности предприятия и бухгалтерскую отчетность: РСК обобщает форму 2 "Отчет о финансовых результатах и их использовании", РОК - актив баланса, КФЗ - пассив баланса.
Факторная модель Дюпон может быть записана и соотношением 2:
РСК = Р/N х N/А х А/СК (2)
где, Рск - рентабельность собственного капитала;
Р/N –рентабельность продаж;
N/А – оборачиваемость активов;
А/СК - структура капитала организации
Из представленной модели видно, что рентабельность собственного капитала зависит от трех факторов: рентабельности продаж, оборачиваемости совокупных активов и структуры капитала организации.
В ходе анализа рентабельности собственного капитала могут использовать и другие факторные модели:
Рск = Р/N х N/ЗК х ЗК/СК (3)
где, ЗКСК– коэффициент финансовой зависимости;
Р/N – рентабельность продаж;
N/ЗК – оборачиваемость заемного капитала.
Данная модель показывает, что рентабельность собственного капитала влияют: рентабельность продаж, оборачиваемость заемного капитала и коэффициент финансовой задолженности, т. е. при прочих равных условиях отдача собственного капитал повышается при увеличении рентабельности продаж, а также при увеличении доли заемных средств в составе совокупного капитала.
Существует еще одна факторная модель рентабельности собственного капитала:
Рск = Р/N х N/R х СК/R (4)
где, Рск – рентабельность собственного капитала;
Р/ N - рентабельность продаж;

 N/ R -
производительность
труда;
СК/R - капиталовооруженность.
Модель отражает зависимость рентабельности собственного капитала от рентабельности продаж, производительности труда и капиталовооруженности работников организации. Видим, что при этом существует прямая связь рентабельности собственного капитала с производительностью труда и рентабельностью продаж, но обратная связь с капиталовооруженностью.
Для оценки влияния факторов на рентабельность собственного капитала составим таблицу 4.1.
Таблица 4.1. Оценка влияния внедрения логистической системы на рентабельность собственного капитала
|
на рентабельность собственного капитала |
Един. измер. |
Факторы 2008 года на начало на конец |
Темпы роста (%) |
| 1 | 2 | 3 4 | 5 |
|
1. Розничный товарооборот 2. Чистая прибыль к распределению 3. Собственный капитал 4. Заемный капитала 5. Коэффициент рента- бельности (стр.2: стр1) 6. Оборачиваемость за- емного капитала (стр.1: стр.4) 7. Коэффициент финан- совой зависимости (стр.4 х стр.3) 8, Коэффициент рентабельности собственного капитала (стр.2: стр.3) |
млн/руб. млн/ руб. млн /руб. млн/ руб. коэф. коэф. коэф. коэф. |
48300,0 45384,0 46,6 38,0 1191,6 1409,0 64085,4 39341,0 0,0009 0,0008 0,75 1,15 0,054 0,028 0,039 0,027 |
94,0 81,5 118,2 61,4 88,9 153,3 51,9 30,8 |
 Факторы,
влияющие
Анализ данных таблицы позволяет сделать выводы о том, что прогноз снижения рентабельности собственного капитала на 30,8% обусловлен снижением рентабельности реализации, по показателю чистой прибыли на 11,1% и снижением коэффициента финансовой зависимости на 48,1%, а также с ростом в размере 53,3% коэффициента оборачиваемости заемного капитала.
Таким образом, резервы рентабельности собственного капитала находятся в сфере увеличения рентабельности продаж, что связано с ростом эффективности деятельности организации, т. е. с увеличением рентабельности продаж. Актуальным является также увеличение доли заемного капитала, имеющего высокие показатели оборачиваемости и рентабельности.
Факторный анализ рентабельности заемного капитала также можно рассчитать с помощью моделей Дюпон.
Для оценки влияния факторов на изменение рентабельности заемного капитала предлагается следующая мультипликативная модель.
Рзк = Р/N х N/ОА х ОА/КЗ х КЗ/ДЗ х ДЗ/ЧА х ЧА/ЗК (5)
где, Рзк – рентабельность заемного капитала;
Р/ N – рентабельность продаж;
N/ОА – коэффициент оборачиваемости оборотных активов;
ОА/КЗ – коэффициент покрытия оборотными активами кредиторской задолженности;
КЗ/ДЗ – коэффициент соотношения кредиторской и дебиторской задолженности;
ДЗ/ЧА – доля дебиторской задолженности в чистых активах;
ЧА/ЗК – коэффициент покрытия чистыми активами, взятых в долг средств (заемного капитала)
Все приведенные в модели факторы прямо пропорционально оказывают влияние на изменение рентабельности заемного капитала.
Предложенную шестифакторную модель рентабельности заемного капитала можно представить как зависимость обобщающего показателя от факторов, расчет влияния которых на изменение рентабельности заемного капитала рекомендуется проводить с использованием метода подстановок.
Можно предложить и другие смешанные модели факторного анализа рентабельности заемного капитала, более компактные, но в целом отражающие суть исследуемого вопроса.
Так, рентабельность заемного капитала можно выразить как трехфакторную модель
Рзк = Р/N х N/А: ЗК/А (6)
где, Рзк – рентабельность заемного капитала;
Р/N – рентабельность продаж;
N/А – оборачиваемость активов;
ЗК/А – коэффициент финансовой зависимости.
Или как четырехфакторную модель:
РЗК = Р/N х N/СК х СК/А: ЗК/А (7)
где, Р/ЗК – рентабельность заемного капитала;
Р/N - рентабельность продаж;
N/СК - оборачиваемость собственного капитала;
СК/А – коэффициент автономии;
ЗК/А – коэффициент финансовой зависимости.
Практика обуславливает потребность в разработке нормативных значений этих показателей, а стремление к их достижению будет способствовать повышению эффективности использования собственного и заемного капитала и оценке реальных возможностей по укреплению финансовой устойчивости и платежеспособности организаций-партнеров.
Для расчета рентабельности заемного капитала составим таблицу 4.2
Таблица 4.2. Прогноз показателей факторного анализа рентабельности собственного и заемного капитала
| Показатели | 2007 год | 2008 год |
Отклоне- ние (+,-) |
Темпы роста (%) |
| 1 | 2 | 3 | 4 | 5 |
|
1. Объем реализации – N (млн. руб) 2. Себестоимость - S (т/руб) 3. Чистая прибыль к распределению – Р (млн. руб) 4. Среднесписочная численность работаю- щих – R (тыс. чел) |
48300,0 43696,0 46,6 3,93 |
45384,0 38919,0 38,0 3,83 |
-2916,0 -4777,0 - 8,6 - 10 |
93,9 89,1 81,5 97,5 |
Продолжение таблицы.
|
5. Собственный капитал - СК (т. /руб) 6. Заемный капитал - ЗК (т/руб) 7. Кредиторская заол- женность - КЗ (т/руб) 8. Дебиторская задол- женность - ДЗ (т/руб) 9. Оборотные активы- ОА (т/руб) 10. Чистые активы – ЧА (т/руб) 11. Рентабельность про- даж (Р: N) (%) 12. Коэффициент обо- рачиваемости оборот- ных активов (N: ОА) 13. Коэффициент обо- рачиваемости заемного капаитала (N: ЗК) 14. Коэффициент покрытия оборотных средств (ОА: КЗ) 15. Коэффициент соот- ношения кредиторской задолженности и деби- торской задолженности (КЗ: ДЗ) 16. Доля дебиторской задолженности в чис- тых активах организа ции (ДЗ: ЧА) 17. Коэффициент пок- рытия чистыми активами всех взятых в долг средств (ЧА: ЗК) 18. Рентабельность собственного капитала (Р: СК) (%) - |
11916 64085,4 64085,4 51121,0 64298,0 1191,6 0,0009 0,75 0,75 1,0 1,25 42,9 0,019 0,039 |
14090 39341,0 39341,0 26842,0 39822,0 1409,0 0,0008 1,14 1,15 1,01 1,47 19,1 0,036 0,027 |
+ 2174 -24744,4 -24744,4 -24279,0 -24476,0 + 217,4 - 0,0001 + 0,39 + 0,4 + 0,01 + 0,22 - 23,8 + 0,017 - 0,012 |
1182 61,4 61,4 52,2 61,9 118,5 88,9 152,0 153,3 101,0 117,6 44,5 189,4 69,2 |
|
19. Коэффициент соотношения заемного ка- питала к собственному (ЗК: СК) 20. Коэффициент струк- туры капитала (А/СК) 21. Рентабельность за- емного капитала (Р: ЗК) (%) 22. Производительн - ность труда (N: R) (руб) 23. Капиталовооружен- ность (СК: R) (млн. руб) |
53,8 54,8 0,0007 122,9 3032,1 |
27,9 28,9 0,0009 118,5 3678,9 |
- 25,9 - 25,9 + 0,0002 - 4,4 + 646,8 |
51,6 52,7 128,6 96,4 121,3 |
Анализ факторной динамики рентабельности заемного капитала можно осуществить следующим образом:
Рзк = Р/N х N/ОА хОА/КЗ хКЗ/ДЗ хДЗ/ЧА х ЧА/ЗК (8)
1,286 = 0,889 х 1,52 х 1,01 х 1,176 х 0,445 х 1,894
Анализ факторной динамики рентабельности собственного капитала можно осуществить следующим образом:
Рск = Р/N х N/А х А/СК (9)
0,692 = 0,889 х 0,619 х 0,527
Исходные данные таблицы 4.2. свидетельствуют о том, что стоимость заемного капитала уменьшится на 38,6%, а стоимость собственного капитала увеличится на 18,2%.
Увеличатся значения коэффициентов оборачиваемости оборотных активов (+ 0,39), коэффициента оборачиваемости заемного капитала (+ 0,4), коэффициента покрытия оборотными активами кредиторской задолженности (+ 0,22), коэффициента покрытия чистыми активами взятых в долг средств (+0,017), капиталовооруженность работающих на 21,3%. . Доля дебиторской задолженности в чистых активах организации уменьшится на 55,5%.
Заключение
В результате внедрения спроектированной логистической системы реализовано единое информационное пространство, разработана корректная и единая НСИ, обеспечен однократный ввод первичных данных, минимизирован ручной труд, организована совместная (не одновременно) работа нескольких пользователей с одним электронным документом в системе в соответствии с бизнес-процессом с соблюдением фактических прав доступа. В зависимости от обязанностей пользователей права доступа подразделяются на просмотр документа и редактирование документа. При этом обеспечено разделение прав доступа пользователей одной группы относительно объектов (данных) учета других пользователей этой же группы, обеспечено минимально необходимое количество АРМов работающих в 2-х системах.
Логистическая система обеспечивает ведение учета по различным подразделениям (как отдельные Центры Ответственности, ЦО). В случае образования юридических лиц из этих подразделений, логистическая система готова к формированию документов "в стандарте документооборота между юридическими лицами"
Логистическая система обеспечивает формирование корпоративной отчетности по всем юридическим лицам консолидировано, за вычетом внутренних расчетов, учитывает при планировании взаимозаменяемые материалы, обеспечивает расчет потребности цехов в материалах, обеспечивает возможность хранения изменений потребностей цехов (для обоснования причин, по которым в цехе мог образоваться сверхнормативный запас сырья), а на складе расход сверх лимита.
В процессе подготовки бюджета снабжения логистическая система учитывает, что в случае увеличения плана реализации и плана производства в течение месяца фактический объем закупок также может быть увеличен.
Список используемых источников и литературы
Источники опубликованные:
Гражданский кодекс РФ. Изд.2.М. 2006
Неопубликованные:
Устав ОАО "Абсолют"
Положение о структурных подразделениях ОАО "Абсолют"
Договоры поставок
Литература:
Анализ финансово-экономической деятельности предприятия: Учебное пособие для вузов / Под ред. проф. М.П. Любашиной. – М.: ЮНИТИ-ДАНА, 2006. – 471 с.
Андреев А.Ф., Н.В. Гришина, С.Г. Лопатина. Основы менеджмента.: Учебное пособие / - М.: Юрайт, 2002.290с.
Аренков И.А. Маркетинговые исследования: основы теории и методики. Учебное пособие. – СПб.: Питер, 2004. – 320с.
Волкова К.А., Казакова Ф.К. Предприятие: положения об отделах и службах, должностные инструкции. Справочное пособие. – М.: Экономика, 2006. - 557с.
Гаджинский А.М. Логистика: Учебник для высших и средних специальных учебных заведений. – М.: Информационно-внедренческий центр "Маркетинг", 2002. – 228 с.
Голиков Е.А. Пурлик В.М. Основы логистики и бизнес-логистики Монография М. Изд-во Рос экон. акад., 2006. - 76с.
Гончаров П.П. Основы логистики. Учеб. пособие Оренбург, 2005 (Издат. центр ОГАУ)
Залманова М.Е. Логистика: Учеб. пособие для студ. эконом. спец. вузов / Саратовский гос. техн. ун-т. Саратов, 2005.
Козловский В.А., Козловская Э.А., Савруков Н.Т. Логистический менеджмент. Учебное пособие.2-е изд., доп. – СПб.: Издательство "Лань", 2005. – 272 с.
Коммерческо-посредническая деятельность на товарном рынке: Учеб. пособие / Под общ. научной ред. проф. А.В. Зырянова. Екатеринбург, 2006.
Костоглодов Д.Д., Харисова Л.М. Распределительная логистика. Ростов н/Д: Экспертное бюро, 2007.
Лаврова О.В. Планирование межцеховых материальных потоков в логистике: Конспект лекций по курсу "Логистика" / Саратовский гос. техн. ун-т. Саратов, 2007.
Логистика: Учебник / Под ред. Б.А. Аникина.: 3-е изд., перераб. И доп. – М.: ИНФРА-М, 2004. – 368 с.
Макмиллан У. Японская промышленная система / Пер. с англ.М.: Прогресс, 2004.
Монден Я. "Тоёта": методы эффективного управления: Сокр. пер. с англ. / Научн. ред. А.Р. Бенедиктов, В.В. Мотылев.М.: Экономика, 2005.
Нагловский С.П. Экономика и надежность логистических контейнерных систем / Рост. гос. акад. Ростов н/Д, 2006.
Неруш Ю.М. Логистика: Учебник для вузов. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2003. – 389 с.
Новиков О.А., Семененко А.И. Производственно-коммерческая логистика. В 2 ч.: Учеб. пособие. СПб.: Изд-во Санкт-Петербург. ун-та экономики и финансов, 2003.
Новиков О.А., Уваров С.А. Коммерческая логистика: Учеб. пособие. СПб.: Изд-во Санкт-Петербург, ун-та экономики и финансов, 2005.
О складском учете: законодательная база, инструкции и методические рекомендации. – М.: Буквица, 2007, - 144с.
Планирование на предприятии: Учебник / А.И. Ильин. – Минск.: Новое знание. 2006. – 635 с.
Практика по логистике: Учебное пособие / Под ред. Б.А. Аникина. – М.: ИНФРА-М. 2002. – 375 с.
Плоткин Б.К. Введение в коммерцию и коммерческую логистику: Учеб. пособие. СПб.: Изд-во Санкт-Петербург, ун-та экономики и финансов, 2006.
Промыслов Б.Д., Жученко И.А. Логистические основы управления материальными и денежными потоками. (Проблемы, поиски, решения).М.: Нефть и газ, 2007.
Райнхард Юнеманн. Материальные потоки и логистика. Берлин: Изд-во Шпингер, 2002.
Рейфе М.Е. Организация развития логистической деятельности на оптовом рынке. СПб.: Изд-во Санкт-Петербург, ун-та экономики и финансов. 2006.
Рыжова О.А. Организация материальных потоков в "толкающих" и "тянущих" системах производства: Конспект лекций по курсу "Теория организации машиностроительной промышленности" / Саратовский гос. техн. ун-т. Саратов, 2007.
Сердюкова Л.О. Транспортно-складская логистика цеха: Конспект лекций по курсу "Логистика" / Саратовский гос. ун-т. Саратов, 2007.
Эффективность стратегий логистического развития: Межвузовский научный сборник / Саратовский гос. техн. ун-т. Саратов, 2005
Приложение 1
Расчет потребности в материалах ОАО "Абсолют"
В отделе главного технолога рассчитывают нормы расхода материалов по каждому изделию и передаются в плановую группу отдела снабжения.
Производственным отделом рассчитывается план по производству продукции с дальнейшей его разбивкой по месяцам.
Данные так же поступают в плановую группу отдела снабжения, которая занимается расчетом годовой потребности предприятия в каждом виде материалов (одновременно рассчитывается потребность по месяцам) по формуле 1:
П=NрґQ; (1)
где П - плановая потребность в материалах;
Nр - норма расхода материалов по плану;
Q - объем выпуска продукции по плану.
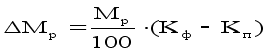 На
фактический
расход производственных
запасов на
продукцию
оказывает
влияние изменения
коммерческих
расходов. Это
можно рассчитать,
используя
формулу 2:
(2)
где DМр - изменение фактического расхода сырья и материалов на производство продукции;
Мp - фактический расход сырья и материалов;
Кф - фактический процент коммерческих расходов в фактической стоимости материальных затрат;
Кп - плановый процент коммерческих расходов в плановой стоимости материальных затрат.
Для этого используются данные ведомости коммерческих расходов, которая рассчитывается каждый месяц, а так же данные из отчетной калькуляции. Процент коммерческих расходов определяется отношением величины этих расходов к полной себестоимости продукции. Так процент коммерческих расходов в 1 квартале 2007 года составил:
Кп=9,5% (404452 руб. /4264067,2 руб.);
Кф=10,83% (506345 руб. /4676047,6 руб.).
Фактический расход производственных запасов на производство составил 1135911 руб.
Используя указанную формулу 2 получаем:
DМр= 15107,6 руб. ((10,83 –9,5) ґ1135911/100).
Это говорит о том, что увеличение коммерческих расходов привело к росту фактических затрат производственных запасов за I квартал 2007 года на сумму 15107,6 рублей.
Кроме этого потребность в материалах определяется в разрезе их видов на нужды основной и не основной деятельности и на запасы, необходимые для нормального функционирования на конец периода:
МРiп =еМРij+МРiз; (3)
где МРiп - общая потребность предприятия в i-ом виде материалов;
МРij - потребность i-го вида материалов на j-ый вид деятельности (на выполнение производственной программы, на прирост НЗП, на ремонтно-эксплуатационные нужды, на изготовление инструмента, на экспериментальные работы);
МРiз - необходимые для нормального функционирования предприятия запасы i-го вида материалов на конец периода i=1,2,3,…,m.
Потребность в материалах исчисляется по основным материалам и укрупненной номенклатуре путем умножения показателя прогрессивной нормы расхода материалов на производство единицы изделия на показатель планового объема выпуска каждого изделия. Потребность в материалах для обеспечения производственной программы исчисляется по формуле:
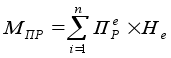
(4)
Мпр - расход материалов на производственную программу;
Пре - годовая программа выпуска каждого вида продукции;
Не - норма расхода материалов на единицу продукции;
n - число позиций в номенклатуре.
В основу расчета потребности предприятия в материалах положены нормативы и нормы их расхода и складских запасов.
Так величина плановой потребности в соответствующем материале на выполнение основной производственной программы выявляется путем умножения нормы расхода на количество продукции или объем работ в предстоящем периоде. Потребность в материалах на другие нужды устанавливаются в определенном порядке:
на прирост незавершенного производства - на основе данных о приросте объема производства, средней длительности производственного цикла, коэффициента нарастания затрат в незавершенном производстве и количество дней в планируемом периоде;
на опытные и экспериментальные работы - на основе заявок и расчетов отделов и служб технической подготовки производства;
для изготовления инструмента на основе плана собственного производства инструмента и норм расхода материала на их единицу;
на ремонтно - эксплуатационные нужды - на основе действующих норм на единицу оборудования, единицу производственной площади, на основе соответствующих сметных расчетов.
Потребность в материалах на образование запасов на конец периода определяется в трех оценках:
в натуральных единицах измерения, что необходимо для установления потребности в складских помещениях и других целей;
по стоимости (в денежной оценке) для выявления потребности в оборотных средствах, для увязки с финансовым планом;
в днях обеспеченности - для целей планирования и организации контроля.
Обеспеченность запасами в днях исчисляется как отношение остатка данного вида материалов к его среднедневному расходу по формуле 5:
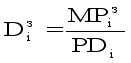
(5)
где Diз - запас i-го вида материалов в днях;
MPiз - запасы i-го вида материала в натуральных единицах измерения;
PDi - среднедневной расход i-го вида материала в тех-же единицах измерения.
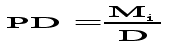 В
свою очередь
среднедневной
расход каждого
вида материалов
рассчитывается
делением суммарного
его расхода
на нужды производства
за анализируемый
период на количество
календарных
дней в периоде:
(6)
где Mi - суммарный (общий) расход i-го вида материала за анализируемый период; D - продолжительность периода, дни (год-360 дней, полугодие-180, квартал-90, месяц-30).
Для эффективного использования материалов важным на первом этапе анализа обеспеченности предприятия материальными ресурсами проверить полноту учета потребности в них и обоснованность размера этой потребности исходя из прогрессивных норм расходования материалов на выработку отдельных изделий. Иными словами необходимо анализировать качество плана материально - технического обеспечения.
Одним из важных условий нормальной бесперебойной работы является полная обеспеченность потребности в материалах источниками покрытия:
МРiп=Ui; (7)
где Ui - сумма источников покрытия потребности в i-ом виде материалов.
Поэтому на следующем этапе анализа нами установлена правильность определения суммы источников покрытия потребности в материалах.
Источники покрытия потребности разделяются на внутренние, или собственные, и внешние. К внутренним относятся ожидаемые остатки материалов с учетом незавершенного производства на начало анализируемого периода; отходы, вторично используемые материалы; материалы собственного производства, сэкономленные материалы в результате внедрения научно - технического прогресса и т.п. К внешним - материалы, поступающие от поставщиков по заключенным договорам (нарядам).
Сумма источников покрытия потребности определяется по формуле 8:
Ui=е Uijс+ Uiв или МРiп= =е Uijс+Ujв; (8)
где Uijс - j-ый собственный источник покрытия потребности в i-ом виде материалов;
Ujв - внешний источник покрытия потребности в i-ом виде материалов;
i = 1,2,3,…,n; j = 1,2,3,…,m.
Видим, что значительную долю в сумме источников покрытия составляют внешние источники: поступления материалов от поставщиков по заключенным договорам.
Реальная потребность в материалах со стороны определяется как разность между общей потребностью в i-ом виде материалов и суммой изысканных собственных внутренних источников ее покрытия по формуле 9:
Uiв = МРiп - е Uijс. (9)
Чем точнее будут определены внутренние источники, тем объективнее будет рассчитана потребность во внешних, в заключении договоров (нарядов) на приобретение материалов у поставщиков. Поэтому необходимо изучить полноту поступления материалов и дать оценку степени удовлетворения потребности предприятия в них.
Для этого используем дополнительную информацию договоров (нарядов) на поставку материалов по данным статистической отчетности (ф№1-СН, 3-СН, 4-СН) о фактическом их поступлении.
Видим, что по многим видам материалов потребность не удовлетворена. По отдельным из них, не выполнены договоры на поставку.
Нарушение сроков поставок материалов привело к невыполнению планов производства и реализации продукции, что вызвано несогласованностью действий подразделений и служб ОАО "Абсолют".
Проблемы менеджмента Общества, вызывающие необходимость внедрения логистического подхода в ОАО "Абсолют".
Проблема повышения эффективности использования материалов имеет две стороны: первая касается уменьшения материальных затрат на единицу выпускаемой продукции, другой стороной является снижение материалоемкости продукции.
Для выявления виновников и причин невыполнения договоров поставки материалов необходимо проанализировать их поставку в разрезе отдельных поставщиков и сроков. С этой целью привлекаются данные договорных обязательств (нарядов) - спецификаций и регистров учета поступления материалов.
В состав материальных затрат включаются сырье, основные и вспомогательные материалы, покупные полуфабрикаты, топливо и т.п.
Оценка эффективности использования материалов в практике аналитической работы экономического отдела ОАО "Абсолют" осуществляется при помощи различных показателей и их факторов.
Для характеристики эффективности использования материалов можно использовать систему обобщающих и частных показателей. К ним относятся материалоемкость продукции, материалоотдача, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Применение обобщающих показателей в анализе позволяет получить лишь общее представление об уровне эффективности использования материалов и резервах его повышения. Более конкретную информацию обеспечивает анализ материалоемкости продукции.
Удельная материалоемкость может быть исчислена как в стоимостном, так и в условно - натуральном и натуральном выражении. Стоимостной показатель удельной материалоемкости рассчитывается как отношение стоимости всех потребленных материалов на единицу продукции к ее оптовой цене. Удельная материалоемкость в натуральном и условно - натуральном выражении измеряется количеством израсходованных материалов на одно изделие. Для исчисления названных показателей используются данные плановых, отчетных калькуляций отдельных изделий и расшифровок к ним (ф №1 - К).
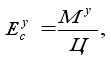 Удельная
материалоемкость
изделия в стоимостном
выражении
рассчитывается
по формуле 10:
(10)
где Му - стоимость всех потребленных на изделие материалов, руб.; Ц - цена изделия, руб.
Коэффициенты использования материалов определяются не только по всему выпуску продукции (Ки=М1/М1), но и по отдельным изделиям, узлам, деталям. В этом случае он представляет собой отношение полезного расхода или чистого веса детали, изделия в натуральном выражении к норме или фактическому расходу материалов, потребленных на их изготовление.
В таблице 1 (стр.26) приведен алгоритм расчета наиболее важных частных показателей эффективности использования материалов.
Анализ приведенных в выше указанной таблице показателей позволяет более четко определять уровень материалоемкости всего выпуска продукции.
Исходя из этого можно сделать вывод: в стоимостном выражении увеличен рост объема товарной продукции при заметном снижении материалоемкости, что характеризует положительную работу ОАО "Абсолют".
Анализ влияния факторов на изменение стоимостного объема продукции позволяет выявить значительные резервы улучшения использования материалов, способствует реализации предприятия по ресурсосбережению.
Таблица 1.1.
Алгоритм расчета наиболее важных частных показателей эффективности использования материалов
| Показатели | Алгоритм расчета | Обозначение в алгоритме |
| 1 | 2 | 3 |
|
Сырьеемкость продукции Металлоемкость продукции Топливоемкость продукции Энергоемкость продукции Полуфабрикато-емкость Удельная материалоемкость (стоимостная) |
Ес=Мс/ВП Емет=Ммет/ВП Ет=Мт/ВП Еэ=Мэ/ВП Еп=Мп/ВП Есу=Му/Ц |
Ес - сырьеемкость продукции, руб. на 1 руб. Мс - стоимость потребленных сырья и материалов Емет - металлоемкость продукции, руб. на 1 руб. Ммет - стоимость потребленного металла Ет - топливоемкость продукции, руб. на 1 руб. Мт - стоимость потребленного топлива Еэ - энергоемкость продукции, руб. на 1 руб. Мэ - стоимость потребленной энергии Еп-полуфабрикатоемкость продукции,руб. на руб Мп - стоимость потребленных покупных комплектующих изделий, полуфабрикатов Есу - удельная материалоемкость изделия Му-стоимость всех потребленных на изделие материалов Ц - цена изделия |
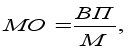 Другим
обобщающим
показателем
использования
материальных
ресурсов является
материалоотдача
- показатель,
обратный
материалоемкости
продукции и
характеризующий
выход продукции
с 1 рубля израсходованных
материалов.
Материалоотдача
рассчитывается
по формуле
(11):
(11)
где МО - материалоотдача, руб. на 1 руб. материальных затрат;
ВП - себестоимость товарной продукции;
М - материальные затраты на выпуск продукции.
Используя эту формулу, рассчитаем материалоотдачу за I квартал 2006 года в ОАО "Абсолют":
МО=1,64 руб. (104146227/63336841)
В I квартале 2007 года:
МО=1,87руб. (467604760/250673448)
То есть, за I квартал 2006 года ОАО "Абсолют", затрачивая материалов на 1 рубль, предприятие выпускало продукции на 1,64 рубля, а в I квартале 2007 года на 1,87 рублей, т. е. материалоотдача продукции увеличилась на 0,23 рубля, что свидетельствует о более эффективном использовании материальных ресурсов, чем в предыдущем периоде.
Кроме показателей материалоемкости и материалоотдачи рассчитывается еще один показатель эффективности использования материалов - коэффициент полного использования годных материалов, по формуле (12):
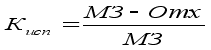 (12)
где Кисп - коэффициент полного использования годных материалов;
МЗ - материальные затраты на выпуск продукции;
Отх - отходы по цене исходного сырья.
В I квартале 2007 года он составил: Кисп =0,995((250673448-127680) /250673448), что говорит о том, что для производства продукции использовались с максимальной возможностью на 99,5%. В I квартале 2006 года коэффициент использования материалов составил: Кисп =0,985((63336941-971264) /63336941).
Видим, что материалы для производства продукции в 2006 году использовались менее эффективно, чем в 2007 году. Это свидетельствует о снижении в отчетном периоде доли забракованной продукции и возврата отходов по сравнению с предыдущим периодом.
В экономической литературе существуют так же альтернативные методики анализа материалоемкости. В соответствии с первой из них на показатель материалоемкости оказывают влияние два фактора: изменение материалоемкости продукции по прямым материальным затратам и изменение коэффициента соотношения всех материальных затрат и прямых материальных затрат. Математически факторная модель может быть выражена следующим образом:
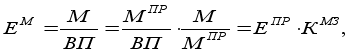 (13)
где Мпр - прямые материальные затраты, руб.;
Епр - материалоемкость продукции по прямым материальным затратам, руб.;
Кмз - коэффициент соотношения всех материальных затрат и прямых материальных затрат.
Для расчета влияния факторов первого порядка используются как традиционные приемы анализа - элиминирование, так и математические приемы, например логарифмирование и интегрирование.
Однако необходимо отметить, что все варианты расчетов имеют общую тенденцию влияния выделенных факторов на материалоемкость продукции ОАО "Абсолют" и подтверждают необходимость внедрения логистической системы, как инструмента снижения косвенных затрат.
Приложение 2
Использование математических методов для анализа потребности в материалах ОАО "Абсолют"
Использование одного из приемов элиминирования - приема цепных подстановок - предполагает расчет следующей подстановки: материалоемкость по плану при фактическом соотношении всех материальных затрат и прямых материальных затрат. Отсюда приращение материалоемкости продукции за счет изменения коэффициента соотношения всех материальных затрат и прямых материальных затрат (DЕмКмз) будет равно:
DЕмКмз = Ем-Еом; (1)
приращение материалоемкости продукции за счет изменения материалоемкости по прямым материальным затратам (DЕмЕпр) составит:
DЕмЕпр = Е1м-Ем. (2)
При интегрировании используются следующие формулы:
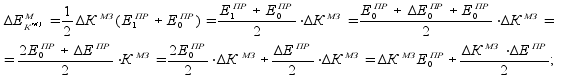
(3)
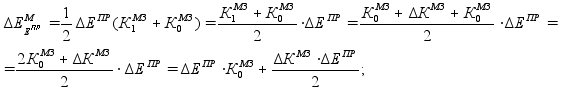 (4)
При логарифмировании имеется в виду, что логарифмированию подвергаются не абсолютные значения показателей, а индексы их изменения. Так же учитывается, что между индексами изменения показателей сохраняется та же зависимость, что и между самими показателями, то есть если справедливо равенство Ем=ЕпрґЕмз, то верно и выражение:
JЕм = JЕпр ґ JКмз (5)
Прологарифмировав это выражение, получим:
lg