Управленческий учет
Управленческий учет призван облегчить процесс принятия решения, обеспечивая его информацией, относящейся к каждому решению (количественной и качественной), в той форме, в какой она может быть легко использована руководителями. Важно запомнить, что управленческий учет может только помочь руководителям в принятии ими решения. Он не заменяет и не может заменить суждения и опыта, применяемого ими в этих случаях.
Предмет управленческого учета
2.1 Информация управленческого учета
Предметом управленческого учета является управленческая информация. Традиционно информация управленческого учета носила финансовый характер, то есть она представлялась в долларах, рублях, иенах или других денежных единицах. Однако в последнее время область управленческого учета была существенно расширена дополнением операционной и физической (нефинансовой) информацией, такой как качество продукции, показатели продолжительности процесса, и субъективными оценками, как например удовлетворенность клиентов, творческий потенциал сотрудников и эксплуатационные качества нового продукта.
Информация управленческого учета – финансовые и операционные данные о видах деятельности и процессах, осуществляемых в организации; функционировании ее структурных подразделений; выпускаемых ею продуктах и услугах; клиентах организации.
Итак, информация управленческого учета может быть:
"количественной" (то есть связанной с цифрами, как, например, документация по товарным запасам, управленческие отчеты и т.д.);
"качественной" (то есть информация нефинансового характера, которая дополняет картину, привлекая внимание руководства к соответствующим проблемам, не имеющим денежного выражения).
Нередко качественные факторы игнорируются руководителями. Это происходит, когда данные, подготовленные в качестве вспомогательного материала для принятия решения, указывают непосредственно на одно решение. Подобная практика не эффективна, так как качественные аспекты решений являются такими же важными, как и количественные, и самые квалифицированные решения могут быть приняты только при учете всей имеющейся в распоряжении информации. Для того чтобы управленческую информацию можно было эффективно использовать, она должна отвечать некоторым определенным критериям:
Краткость – информация должна быть четкой, не содержать ничего лишнего;
Точность – пользователь должен быть уверен, что информация не содержит ошибок или пропусков. Информация должна быть свободна от любых подтасовок;
Оперативность – информация должна быть готова к тому времени, когда она необходима;
Сопоставимость – информация должна быть сопоставимой по времени и по отделам/подразделениям;
Целесообразность – информация должна подходить для той цели, для которой она приготовлена;
Рентабельность – подготовка информации не должна стоить больше, чем выгоды от ее использования;
Нетенденциозность – информация должна быть приготовлена и представлена таким образом, чтобы она была непредвзятой;
Адресность – информация должна быть доведена до ответственного исполнителя; при этом следует соблюдать конфиденциальность.
На практике получаемая информация не всегда соответствует вышеизложенным требованиям. В результате возникает множество противоречий и ошибок при принятии управленческих решений. Одну из основных проблем можно описать следующим образом: как учитывать факторы, информация по которым поступила с опозданием? Решение этой проблемы может быть следующим:
Информация, пришедшая с опозданием, фиксируется в бухгалтерском учете по дате ее возникновения (когда произошло событие, по дате документа);
В управленческом учете информация фиксируется на дату ее поступления (когда информация была получена).
Это позволит решить обе задачи: проводить анализ финансовой деятельности (на основе бухгалтерского учета) и оперативно принимать решения (на основе управленческого учета). Нужно четко понимать, что управленческий учет направлен, прежде всего, на текущее управление, а правильно поставленный бухгалтерский учет позволяет проводить анализ деятельности в полном объеме.
Нередко руководители получают информацию, которая требует дополнительной обработки. Как следствие решения, принимаемые на основе данной информации, оказываются неточными либо принимаются с опозданием и теряют свою актуальность. Информация может быть обработана до попадания к руководителю, при этом используются определенные формы предоставления информации. Точность и краткость получаемой информации позволяет принимать решения оперативно и, как следствие, увеличивает скорость рабочих процессов. При этом важным моментом является квалификация руководителя. Поскольку система не может заменить личного опыта и суждения.
Спрос на информацию управленческого учета различен на каждом иерархическом уровне организации. На операционном уровне, где сырье или купленные детали и узлы преобразовываются в готовую продукцию и где обслуживаются клиенты, информация нужна преимущественно для контроля за операциями и для их совершенствования. Эта информация подробная и часто повторяющаяся; измеряется чаще всего натуральными, а не финансовыми показателями, и по природе своей скорее производственно-техническая, чем экономическая. По мере движения к более высоким уровням организации видно, что менеджеры среднего звена осуществляют мониторинг работ и принимают решения, касающиеся финансовых и материальных ресурсов, продукции, услуг и клиентов. Они могут получать информацию управленческого учета значительно реже, а сама информация будет более агрегирована и представлена в финансовых показателях. Менеджеры используют эту информацию как инструмент оперативной диагностики; она может предупредить их о существовании таких аспектов повседневной деятельности, которые отличаются от ожидаемых. Информация может использоваться также для совершенствования планирования и принятия более удачных решений.
Руководители, принадлежащие к высшим эшелонам организационного управления, получают итоговую информацию управленческого учета о хозяйственных операциях и событиях, происходивших на уровне отдельного сотрудника, клиента и подразделения. Они используют эту информацию для обоснования решений, имеющих долгосрочные последствия для организации (принятие стратегических решений).
Объектами управленческого учета, как отмечалось выше, являются затраты (текущие и капитальные) и доходы организации и ее отдельных структурных подразделений — центров ответственности; внутреннее ценообразование, предполагающее использование трансфертных цен; бюджетирование и система внутренней отчетности. Объекты управленческого учета отражаются через совокупность приемов и способов, составляющих основу метода управленческого учета.
В управленческом учете используются все элементы метода финансового учета, такие как документация и инвентаризация, оценка и калькуляция, счета и двойная запись, балансовое обобщение и отчетность. Кроме того, в управленческом учете широко применяются приемы экономического анализа, экономико-математические и статистические методы и т.д. Система управленческого учета состоит из множества процедур, которые могут меняться в зависимости от целей управления. Тем не менее, они должны отвечать определенным принципам.
К принципам, применимым в управленческом учете, можно отнести:
непрерывность деятельности организации;
использование единых для планирования и учета единиц измерения;
оценку результатов деятельности подразделений организации;
преемственность и многократное использование первичной и промежуточной информации для целей управления;
формирование показателей внутренней отчетности как основы коммуникационных связей между уровнями управления;
применение бюджетного (сметного) метода управления;
полноту и аналитичность, обеспечивающие исчерпывающую информацию об объектах учета;
периодичность, отражающую производственный и коммерческий циклы организации, установленные учетной политикой.
Совокупность перечисленных принципов должна обеспечить действенность системы управленческого учета, но никоим образом не должна унифицировать учетный процесс. В свете вышеизложенного управленческий учет можно определить как интегрированную внутрихозяйственную информационную систему, основной целью которой является информационно-аналитическое обеспечение менеджеров хозяйствующих субъектов о затратах и результатах деятельности как всей организации, так и ее отдельных структурных подразделений, предназначенную для принятия ими оперативных, тактических и стратегических управленческих решений.
Конечно, было бы ошибочно воспринимать управленческий учет как нечто новое для отечественной экономики. В первые годы советской власти функции бухгалтерских служб были значительно шире. Бухгалтер того времени по инерции занимался как учетной, так и планово-аналитической работой. Отмена коммерческой тайны и развитие социалистической системы хозяйствования, по существу, превратили бухгалтера в простого регистратора свершившихся фактов хозяйственной деятельности.
2.2 Внедрение управленческого учета
Приступая к внедрению управленческого учета, первым делом необходимо определить, кто возглавит эту работу. Наиболее целесообразно поручить ее финансовому директору компании. Он должен будет выполнить три задачи:
разработать динамический метод расчета себестоимости и в дальнейшем применять его на практике.
разработать систему классификации ассортимента и подсчета затрат. Эта задача потребует провести инспектирование всех производственных подразделений предприятия, чтобы изучить механизмы образования затрат на каждом участке, оценить их целесообразность и обоснованность.
создать компьютерную систему учета и анализа данных о деятельности предприятия (программное обеспечение и рабочую модель учетных форм в Exel).
Однако владельцу бизнеса или топ-менеджеру, с головой погруженному в повседневные дела предприятия и опутанному сложными нитями межличностных связей, будет довольно трудно объективно оценить ситуацию. Очень важен квалифицированный взгляд со стороны. Да и не в каждой компании есть специалисты, которые могут выполнить весь сложный комплекс работ, связанных с постановкой управленческого учета. Поэтому если фирма намерена решить эту проблему действительно эффективно, не стоит изобретать велосипед. Лучше всего пригласить профессиональных консультантов. Благо в краевом центре сейчас немало консалтинговых компаний, которые предлагают свои услуги. Одна из них – "Гринвич".
Во сколько обойдется их помощь? Все зависит от масштаба бизнеса и сложности задачи. Внедрение "под ключ" сложной ERP-системы на крупном промышленном предприятии может стоить до $1 млн. Постановка управленческого учета в торгово-производственной фирме, совершающей в месяц 2000-3000 учетных проводок, в условиях Барнаула даже "по знакомству" будет стоить не менее $7-12 тыс., а обычно - еще дороже. Но, во-первых, для выполнения такого заказа потребуется как минимум два человека - финансист и программист. Во-вторых, они в течение полугода будут ходить в фирму как к себе на работу.
Самый дешевый вариант - попросить консультанта за $2-3 тыс. обучить финансового директора принципам управленческого учета и разработать учетные формы в Eхсеl для нужд фирмы. Но тогда всю остальную работу финансовому директору придется делать самому. А для этого он должен как минимум быть неплохим программистом. В любом случае при принятии решения о приглашении консультантов нужно руководствоваться здравым смыслом. Если, потратив $15 тыс., можно обеспечить финансовую прозрачность своего бизнеса и привлечь иностранного инвестора, который вложил в него $4 млн., то такую сделку можно назвать суперудачной.
Изучение деятельности подразделений, которым сопровождается внедрение управленческого учета, обычно приносит немало открытий. Выясняется, что одни отделы дублируют другие, а другие важные направления работы провисают в воздухе. Поэтому нужно быть готовыми и к тому, что придется менять организационную структуру компании. Она должна стать более рациональной, экономичной. Возможно, появятся новые подразделения, например отдел маркетинга. А некоторые отделы решено будет слить. После проведения первичной диагностики, анализа ситуации на предприятии разрабатывается механизм сбора информации и проводится обучение сотрудников, ведущих учет хозяйственной деятельности. И таким образом создается база данных, которая позволяет регулярно делать расчеты.
Цифры, показывающие положение дел в компании, в первое время можно рассчитывать ежемесячно. Но в идеале руководитель предприятия в любой момент должен видеть текущее состояние всей его экономики. Поэтому в дальнейшем нужно стремиться к тому, чтобы информация обновлялась еженедельно. При этом не важно, как она будет выглядеть. Это каждая компания решает для себя в соответствии с внутрифирменными стандартами. Главное, чтобы полученные данные было удобно использовать для принятия управленческих решений.
Управленческий учет на "плечи" компьютера
Собирать и обрабатывать информацию совсем небольшая фирма может даже вручную. Но это занятие трудоемкое и малоэффективное. Индустрия современного инфобизнеса предлагает широкий выбор специальных программ, позволяющих оперативно вводить в память ПК данные о движении товаров и денежных средств. Наиболее известная компьютерная система, которую используют для управленческого учета крупные компании во всем мире, - ERP (Enterprise Resource Planning - планирование корпоративных ресурсов). Но средняя составная стоимость ERP (в нее входят компьютерное оборудование, программное обеспечение, профессиональные услуги консультантов по установке, расходы на подготовку и обучение кадров) составляет $15 млн. По этой причине малым и средним компаниям ERP недоступны.
Однако есть и более дешевые решения. Идеи ERP-систем использует российская программа Treelogy. Ее локальная версия стоит от $200, а одно клиентское место сетевой версии - от $950. Стандартная система от питерского производителя "Бизнес-Про" на три рабочих места, позволяющая вести оперативный учет, обойдется в $960 за одно рабочее место, а система для финансового учета - в $320.
Для оперативного и управленческого учета в малом и среднем бизнесе хорошо подходит комплексная система автоматизации "Ирбис (Идеальное Решение для Бизнеса + Информационные Системы) Предприятие", разработанная украинской компанией SoftIrbus Company. Программа самой простой конфигурации стоит от $300. "Ирбис Предприятие" является решением, которое автоматизирует учёт товаров, услуг и финансов. При этом оно позволяет провести достаточно глубокий анализ финансового состояния предприятия. Также интересным представляется ещё один продукт от этого производителя - "SIRED" (SoftIrbis Real Decision - Реальное Решение СофтИрбиса).
В любом случае выбирать систему автоматизации управленческого учета надо в зависимости от масштабов бизнеса, вида и специфики деятельности предприятия. Стоимость получения информации не должна превышать эффект от её использования. Поэтому при выборе программных продуктов для автоматизации учета в организации обязательно нужно советоваться со специалистами.
Управленческий и финансовый (бухгалтерский) учет
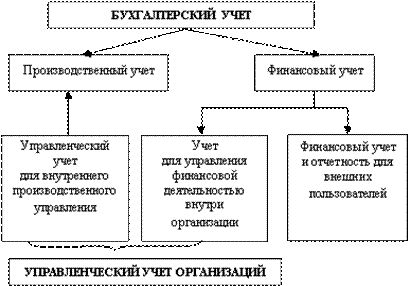
На российских предприятиях многие главные бухгалтеры, как правило, занимаются традиционным бухгалтерским учетом. Управленческий учет на большинстве предприятий не ведется или развит очень слабо. Многие его элементы входят в наш объединенный бухгалтерский учет (учет затрат на производство и калькулирование себестоимости продукции), в оперативный учет (оперативную отчетность), в экономический анализ (анализ себестоимости продукции, обоснование принимаемых решений, оценка выполнения плановых заданий и др.). (приложение № 1)Вместе с тем, отечественная учетная практика еще не увязана с маркетингом, и в ней не определяются отклонения фактических затрат от прогнозных, а также не используется такая категория, как будущий рубль и т.п.
В данном разделе будет предпринята попытка найти основные различия и взаимосвязь управленческого и финансового (бухгалтерского) учета. Ранее давалось определение управленческого учета. Определение финансового (бухгалтерского) учета, приведено в п.1 ст.1 закона "О бухгалтерском учете" и звучит следующим образом: "Бухгалтерский учет – упорядоченная система сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций". Основные отличия финансового (бухгалтерского) учета и управленческого учета заключаются в следующем:
Цели учета. Цели управленческого учета: планирование; определение затрат и контроль; принятие решения. Цели финансового учета: ведение учета в соответствии с четко определенными требованиями и стандартами; составление отчетов для внешних пользователей; предоставление данных, необходимых для собственной администрации.
Пользователи информации. Пользователи финансовых отчетов могут быть как внутренними, так и внешними. Финансовые отчеты открыты к публикации и больше ориентированы на внешних пользователей. Управленческие отчеты составляются, прежде всего, для пользования внутри предприятия. Они недоступны для внешних пользователей и представляют коммерческую тайну фирмы (сметы расходов и доходов, калькуляция себестоимости продукции, планы капитальных вложений и т.д.).
Способы отражения учетной информации. Финансовая отчетность составляется в денежном выражении (стоимостной оценке), она включает конечные остатки по всем счетам. Хозяйственные операции отражаются по системе двойной записи. Для регистрации управленческой информации может использоваться любая система, осуществляющая сбор и анализ информации.
Свобода выбора. Финансовый учет базируется на четких стандартах и принципах, определяющих регистрацию, оценку и отражение хозяйственных операций. Критерий управленческого учета – полезность для принятия обоснованных управленческих решений.
Единицы измерений. Для финансовых отчетов информация измеряется в денежных единицах на момент совершения операции. Для принятия управленческих решений часто применяется прогнозируемая величина денежной единицы ("будущий доллар"), так как необходимо оценить величину будущих операций. Также применяются такие измерители, как человеко-часы, машино-часы, единицы готовой продукции и прочие натуральные показатели.
Основные объекты учета. В финансовом учете суммируются данные по предприятию (хозяйственной единице) в целом. Управленческий учет обычно включает в себя информацию о деятельности отдельных подразделений предприятия, отделов, цехов, рабочих мест. Объектом учета может также выступать отдельная управленческая задача.
Частота составления отчетности. Финансовые отчеты составляют регулярно, периодичность отчетности – основной принцип финансового учета. В управленческом учете отчеты могут составляться ежемесячно, ежеквартально и т.д., но строгой периодичности нет.
Степень надежности. Финансовая информация отражает операции, которые уже завершены и носит объективный характер. Управленческий учет в большей мере имеет дело с операциями, относящимися к будущему времени, поэтому и информация носит вероятностный, субъективный характер.
Обязательность ведения учета. Финансовый учет обязаны вести все предприятия независимо от формы собственности и формы организации бизнеса. Управленческий учет – внутреннее дело самого предприятия.
Указанные отличия финансового (бухгалтерского) и управленческого учета не означают, что эти подсистемы существуют независимо друг от друга. Для ведения управленческого учета большинство компаний и предприятий используют данные, представленные в финансовой отчетности. Но следует учитывать плюсы и минусы такого подхода.
Основные недостатки:
несвоевременное отражение в бухгалтерском учете необходимой информации (документы приходят с опозданием…);
жесткая регламентация Российского БУ не позволяет сформировать информацию во всех необходимых разрезах (подробности сделки, размер скидки определенному покупателю, % коммерческого кредитования по каждому контрагенту);
невозможность создания дополнительной аналитики к счету БУ из-за несовершенства программного обеспечения.
Основные достоинства:
не требуется создание дополнительной структуры на предприятии для ввода и обработки первичных документов для управленческих целей;
использование единой информационной базы сводит к минимуму расхождения между системами финансового и управленческого учета;
не требуются значительные инвестиции в комплексные информационные системы.
Для устранения недостатков финансового (бухгалтерского) учета создаются системы управленческого учета и бюджетирования.
Любой бизнес требует вложения определенных денежных средств, как то расходы на образование юридического лица, затраты на имиджевую рекламу, арендная плата и т.п. Значительная часть этих затрат обычно приходится на начальный период деятельности компании. Руководители в большинстве своем хорошо понимают, что затраты начинают накапливаться с момента регистрации юридического лица. Однако практически при анализе хозяйственной деятельности компании бывает очень трудно учесть все эти расходы. Именно управленческий учет позволяет не забыть об уже произведенных затратах при дальнейшей оценке рентабельности компании.
Ещё один аргумент в пользу управленческого учета. В последнее время руководителей компаний все больше волнуют вопросы соотношения между затратами и реальной себестоимостью той или иной продукции (работ, услуг). Это происходит потому, что во многих компаниях существует устойчивая тенденция к росту удельного веса накладных расходов в общей сумме затрат и, как следствие, снижение рентабельности. Естественно, что разные направления деятельности, как правило, имеют разную рентабельность. Управленческий учет помогает проранжировать все направления деятельности компании по степени их рентабельности, выявить те из них, которые требуют меньшего объема накладных расходов. Обладая такой информацией, руководитель может распределять инвестиции по направлениям, корректируя деятельность компании для получения наибольшей прибыли или реализации какой-то иной цели.
Более того, управленческий учет позволяет оценить эффективность работы каждого структурного подразделения и отдельных сотрудников. Руководителю сразу становится видно, кто из них более, а кто менее эффективен. Отсюда появляется возможность сформировать такую систему оплаты, которая будет стимулировать сотрудников к поиску наиболее эффективных путей достижения целей компании. В зависимости от того, в каком структурном подразделении работает специалист, руководитель сможет использовать различные системы оплаты труда, бонусы и начисления, не теряя при этом ценных для компании работников [9] Бухгалтерский учет предназначен преимущественно для внешних пользователей. Одной из основных его задач является подготовка финансовых отчетов для широкого круга пользователей, от государственных контролирующих органов до акционеров и потенциальных инвесторов. В силу этого бухгалтерский учет регламентируется государством посредством большого числа нормативных актов и положений. В западной практике бухгалтерский учет регулируется не столь жестко, но при этом также используются национальные и международные стандарты учета, практически обязательные к применению.
Управленческий учет по определению предназначен для внутренних пользователей - менеджеров и управляющих всех уровней. Этим и обусловлено отличие в отношении компаний к бухгалтерскому и управленческому учету. Бухгалтерский рассматривается как обязанность компании, а управленческий - как что-то собственное, необходимое самой компании, и поэтому более важное.В современной России сложилась ситуация, когда бухгалтерский учет перегружен различными нормами, появившимися исключительно в интересах фискальных органовПри этом бухгалтерский учет теряет свои экономические функции, все сильнее отрывается от режима реального времени и становится все более запутанным и непонятным не подготовленному к адекватному восприятию бухгалтерской информации пользователю. Управленческий учет входит в парадигму сегодняшнего менеджмента во всех компаниях, включая страховые организации [10]
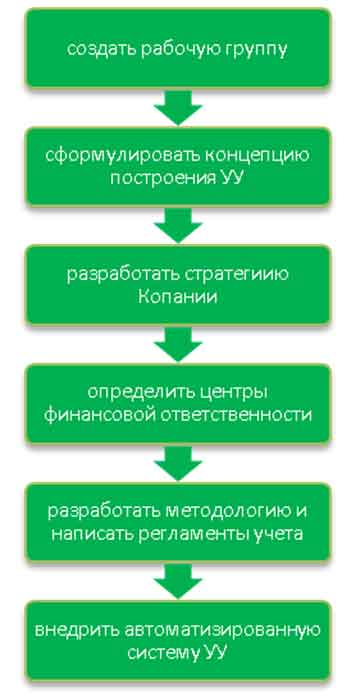
Хотелось бы отметить, что управленческий учет приносит ощутимые результаты только при условии прохождения компанией в своем развитии нескольких предварительных этапов. В основе функционирования любой компании лежит её бизнес-план, разработанный с учетом особенностей и возможных изменений рынка. В соответствии с ним раскручивается весь технологический процесс деятельности компании. При этом организационная структура управления является той формой, в которой развивается данный процесс. Хорошо сформированная организационная структура является и основой для эффективной работы с персоналом. Затраты на подбор персонала оправданы лишь тогда, когда в компании точно определены место и функции каждого специалиста. А вот далее вступает в действие уже система управленческого учета, ибо объективно определить эффективность работы сотрудников, структурных подразделений и компании в целом возможно только с её помощью [11 ]. (приложение № 2)
Управленческий учет сравним с нервной системой. Он значительно облегчает ведение и повышает качество бухгалтерского учета и, по сути, уже является фактором в конкурентной борьбе. Только управленческий учет может дать представление управляющему о текущих результатах деятельности компании и на этой базе обеспечить возможность проведения анализа отдельных объектов или процессов и обоснование новых управленческих решений. [12].Если оценивать место управленческого учета по шкале "критично - желательно - допустимо", то управленческий учет уже давно закрепился в группе критичных инструментов управления корпорациями, и без него не сможет обойтись ни одна крупная компания.
Заключение
Управленческий учет уже перестал быть просто учетом, "параллельным" бухгалтерскому, что подтверждают финансовые директора передовых компаний. Результаты исследования, проведенного иностранными специалистами, показывают, что во всех странах управленческий учет развивался поэтапно в соответствии с изменениями конкурентной ситуации и задач, стоящих перед компаниями. За последние 10-15 лет российские предприятия пытаются пройти путь, на который западным компаниям понадобилось не одно десятилетие. При этом основные этапы развития управленческого учета одинаковы и для российских, и для западных компаний, так как продиктованы развитием рынков.
Когда ключевыми конкурентными факторами являются цена и уровень издержек, самое важное место в управленческом учете занимает учет затрат. Затем компания растет, и для упорядочения финансовых потоков вводится бюджетирование и выделяются центры финансовой ответственности. Нефинансовые и качественные параметры выходят на первый план на этапе, когда основным фактором конкурентоспособности компании становятся эффективное управление уникальными ресурсами предприятия и компетентность персонала.
В России на многих рынках до сих пор идет ценовая конкуренция, и именно поэтому некоторые участники исследования все еще сосредоточены на финансовых показателях. Однако на рынке услуг, где важное значение имеет степень удовлетворенности клиента, компании уже активно вводят качественные показатели, которые позволяют им отследить не только результат, но и процесс его достижения.
Значительную часть пути по постановке управленческого учета многие российские компании уже преодолели, но еще большая часть работы впереди. Как показало наше исследование, российским предприятиям предстоит решить следующие основные задачи: создать единую информационную среду, охватывающую всю систему управленческого учета; активно использовать нефинансовые показатели в системе управленческого учета, поскольку без них невозможно принятие обоснованных управленческих решений; увязывать системы мотивации персонала и управленческого учета, чтобы обеспечить объективность премирования сотрудников. Вместе с тем не следует надеяться на какой-то "особый" программный продукт, который решит все проблемы. Любой инструмент без думающего аналитика подобен микроскопу, которым забивают гвозди.
Управленческий учет необходим для нормального функционирования и развития предприятия. С его помощью руководители и менеджеры определяют основное направление развития фирмы с учетом материальных источников его обеспечения и спроса рынка. Управленческий учет позволяет правильно учесть все внутренние и внешние факторы в постановке конкретных целей развития предприятия и путей их достижения, обеспечивает взаимоувязку между отдельными структурными подразделениями предприятия, позволяет минимизировать издержки и открывает все возможные дополнительные источники ресурсов внутри фирмы.
Разработка систем управленческого учета, а также использование и интерпретация информации, произведенной этими системами, являются решающими для успеха производственных и сервисных организаций в сегодняшней глобальной конкурентной и полной вызовов технологической среде.
Глоссарий
Управленческий учет — система сбора и группировки финансовой и нефинансовой информации, на основе которой менеджеры принимают решения для достижения целей организации (определение из книги Чарлза Хорнгрена, Джорджа Фостера и Шриканта Датара "Управленческий учет").
Финансовый учет - процесс подготовки учетной информации, которая используется внутренними и внешними пользователями. Финансовый учет основывается на общепринятых международных стандартах и принципах. Правила ведения и порядок составления бухгалтерской (финансовой) отчетности регламентируются государством.
Бюджет - сумма всех расходов, которые по завершении проекта должен возместить клиент. Он складывается из затрат денежных средств и времени, совершенных участниками проекта
Маркетинг персонала - вид управленческой деятельности, направленный на определение и покрытие потребности в персонале.
Кадровое планирование - целенаправленная деятельность, ориентированная на предоставление рабочих мест в нужный момент времени и в необходимом количестве в соответствии со способностями и склонностями работников и требованиями организации.
Виды бухгалтерских балансов - периодический, годовой, вступительный, сводный, сводно-консолидированный балансы, баланс-брутто, баланс-нетто.
Бюджетное планирование – централизованное распределение и перераспределение валового общественного продукта и национального дохода между звеньями финансовой системе на основе общенациональной социально-экономической программы развития страны в процессе составления и исполнения бюджетов и внебюджетных фондов разного уровня
Бюджетный контроль - органическая составная часть государственного финансового контроля, посредством которой в процессе составления проекта бюджета, его рассмотрения, утверждения, исполнения составления отчета об исполнении проверяется образование, распределение и использование бюджетных средств
При́быль в экономике — превышение доходов от продажи товаров и услуг над затратами на производство и продажу этих товаров и услуг.Это один из наиболее важных показателей финансовых результатов хозяйственной деятельности субъектов предпринимательства (организаций и предпринимателей). Прибыль исчисляется как разность между выручкой от реализации продукта хозяйственной деятельности и суммой затрат факторов производства на эту деятельность в денежном выражении.
Рентабельность (нем. rentabel[1] - доходный, прибыльный), относительный показатель экономической эффективности. Рентабельность комплексно отражает степень эффективности использования материальных, трудовых и денежных ресурсов, а также природных богатств.
Учетная политика предприятия - в бухгалтерском учете - совокупность выбранных предприятием способов ведения бухгалтерского учета: первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности.
Финансовый анализ - систематический анализ курса ценных бумаг с целью оптимизации размещения капиталов. Различают два вида финансового анализа: фундаментальный и технический.
Ранжирование видов работ - метод соизмерения оценки различных работ по степени сложности или по другим критериям. Метод предусматривает составление рядов, в которых различные работы рассматриваются по мере возрастания или убывания их сложности без количественной оценки.
Менеджер - наемный работник, занятый профессиональной организаторской деятельностью в органах управления предприятия, фирмы, учреждения, наделенный субъектом собственности определенными полномочиями. К числу менеджеров относятся линейные и функциональные руководители организации или ее структурных подразделений.
Список использованной литературы
Нормативно-правовые акты
1. Налоговый Кодекс Российской Федерации (ч.ч.1,2).
2. Гражданский Кодекс Российской Федерации (ч.ч.1,2)
3. Федеральный Закон от 21.11.96 N 129-ФЗ О бухгалтерском учете
4. Федеральный Закон от 23.07.98 N 123-ФЗ О внесении изменений и дополнений в Федеральный закон О бухгалтерском учете
5. Федеральный Закон от 28.03.02 N 32-ФЗ О внесении изменения и дополнения в Федеральный закон О бухгалтерском учете
6. Постановление Правительства РФ от 05.08.1992 N 552 Об утверждении положения о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли.
7. Приказ Минфина РФ от 9 декабря 1998 г. N 60н Об утверждении Положения по бухгалтерскому учету Учетная политика организации ПБУ 1/98 .
8. Приказ Минфина РФ от 6 мая 1999 г. N 32н Об утверждении Положения по бухгалтерскому учету Доходы организации ПБУ 9/99 (с изм. и доп. От 30.12.99г., 30.03.01г.).
9. Приказ Минфина РФ от 06 мая 1999 г. N 33н Об утверждении положения по бухгалтерскому учету Расходы организации ПБУ 10/99 (с изм. и доп. От 30.12.99г., 30.03.01г.).
10. Приказ Минфина РФ от 06 июля 1999 г. N 43н Об утверждении положения по бухгалтерскому учету Бухгалтерская отчетность организации ПБУ 4/99.
11. Приказ Минфина РФ от 30 марта 2001 г. N 26н Об утверждении Положения по бухгалтерскому учету Учет основных средств (ПБУ 6/01) .
12. Приказ Минфина РФ от 18 мая 2002 г. N 45н О внесении дополнений и изменений в Положение по бухгалтерскому учету Учет основных средств (ПБУ 6/01) .
Литература
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учеб. для студентов экон.спец.-4-е изд., доп и перераб.- М.:Финансы и статистика,1997.ил ISBN 5-85880-230-3
Бакаев А.С., Шнейдман Л.З. Учетная политика предприятия. / М.: "Бухгалтерский учет" 1994г. стр. 7 ISBN 5-06-002103-3
Быков Е.А. Мостовая Е.В. Гварлиани Т.Е. Управленческий учет по видам деятельности. Пособие для студентов Изд – во Финансы и статистика 2007 год. ISBN 978-5-279-03234-1
Борисов Е. Ф. Экономическая теория: Учебник. -- М.: Юристъ, 1997.
ISBN 978-014763-9
Горелик О.М. Низамова Э.Ш. Управленческий учет и анализ изд – во КноРус 2009г ISBN 978-5-390-00334-3
.Карпова Т.П. "Управленческий учет", М.: ЮНИТИ – 2000, стр. 42
ISBN 5-7107-6650-8
Концепция контролинга. Управленческий учет 3 изд. Изд – во Альпина Бизнесс Бурс под редакцией Толкача В. ISBN978-5-9614-0735 -8
Настольная книга бухгалтера Т.1. Составитель Прудников В.М. / М.: Информ-М 1995г. стр.46. ISBN 5-7107-7597-5
Обзор нормативных актов, опубликованных в первой половине августа 1998г. / Главбух №16 1998г. стр.87
Общий аудит. Законодательная и нормативная база, методика и приемы осуществления. Под ред. Королева С. А., Крикунова А.В. \ М.: 1996 г.
Управленческий учет для директоров Из – во "1С Паблишинг" 2006 г ISBN 978-9677-07360 ИД
Хорнгрен Чарльз Фостер Джордж Экономика. Управление. Предпринимательство. 10 изд 2008 год Изд – во Бизнесс класс ISBN 978-5-94723-174-8
Экономика: Учебник / Под ред. доц. А. С. Булатова. 2-е изд., перераб. и доп. -- М.: Издательство БЕК, 1997. ISBN 5-272-00186-9
Экономика: Учебник по курсу "Экономическая теория" / [С.А.Бартенев, И.И. Большакова, А. С.Булатов и др.]; Под ред.А.С.Булатова.-2-е изд.,перераб. и доп.-М.:Изд-во"Бек",1997 ISBN 5-85880-230-3
К.П. Янковский Управленческий учет, издательство Питер, Санкт-Петербург, 2001
ПРИЛОЖЕНИЕ № 1
УПРАВЛЕНЧЕСКИЙ УЧЕТ ОРГАНИЗАЦИЙ
ПРИЛОЖЕНИЕ 2
Организационные шаги построения системы управленческого учета в Компании