Управління персоналом
Рівень рентабельності на підприємстві становить в 1998 р. 0,051 %, у 1999 р. 0,067 %, а у 2000 р. даний показник зменшився до –0,189 % (рис. 2.5) Відхилення 2000 р. від 1998 р. становить –0,24047% а від 1999 р. –0,256 %.
Результат позареалізаційних операцій зображено у вигляді гістограми (рис.2.6) і цей показник по аналізуємих періодах становить у 1998 р. 51,35 тис.грн., у 1999 р. 0, а у 2000 році 4,4 тис.грн. Відхилення 2000 року від 1998 року становить –46,95 тис.грн., а порівнюючи 2000 рік з 1999 роком, то даний показник збільшився і становить 4,40 (таблиця 2.1).
Кінцевий фінансовий результат на ТОВ “Згар” становить у 1998 р. 37,11 тис.грн., у 1999 р. 29 тис.грн. а у 2000 році –87,2 тис.грн. (рис.2.6) Відхилення 2000 року від 1998 року становить –124,31 тис.грн., а порівнюючи 2000 рік з 1999 роком, то даний показник становить –116,20 (таблиця 2.1).
Коефіцієнт абсолютної (термінової) ліквідності розраховується відношенням найбільш ліквідних активів підприємства до поточних зобов’язань (термінових і короткострокових). Він показує, яку частину поточних зобов’язань можна погасити за рахунок коштів наявних у підприємства.
З розрахункової таблиці видно, що у 1998 року значення коефіцієнту абсолютної ліквідності надзвичайно низьке і становить 0,076 відсоткового пункту, при мінімально необхідному значенні цього показника 0,2 – 0,35.
Ситуація у 1999 році не змінилась, і залишається небезпечною і становить 0,053. У 2000 році коефіцієнт абсолютної ліквідності становив 0,010 відсоткового пункту. Відхилення 2000 року від 1998 року становить -0,06579 відсоткового пункту, а порівнюючи 2000 рік з 1999 роком, то даний показник становить –0,043 (таблиця 2.1).
З рисунка 2.7 видно, що коефіцієнт абсолютної ліквідності на досліджуваному підприємстві невпинно зменшується.
Середня вартість основних фондів на ТОВ “Згар” була відносно сталою в 3-х аналізуємих періодах (також спостерігається поступове спадання) і становила 359,520 тис.грн. в 1998 р., у 1999 р. 341,230 тис.грн., у 2000 р. 322,500 тис.грн.(рис.2.8). Відхилення також не значне. Порівнюючи 2000 рік з 1998 року то воно становить –37,02 тис.грн., а порівнюючи 2000 рік з 1999 роком, то даний показник становить –18,730 (таблиця 2.1).
Фондовіддача на досліджуваному підприємстві, зображена на графіку (рис.2.9) і становить у 1997 р. 2,209, у 1998 р. 1,624 а у 1999 році 1,464. Відхилення 1999 року від 1997 року становить –0,7453, а порівнюючи 1999 рік з 1998 роком, то даний показник становить –0,160 (таблиця 2.1).
Отже, як можна бачити з проведених розрахунків, фінансовій службі підприємства є над чим працювати. Необхідно чітко визначати, як і коли раціонально вкладати вільні кошти для отримання максимального ефекту, шукати вигідні ринки збуту продукції. Але незважаючи на всі негаразди у наше лихоліття воно не тільки не зупинилось, але і продовжує працювати
2.2 Принципи та методи побудови системи управління персоналом
Управління персоналом фірми – багатобічний, надзвичайно складний, специфічний процес. Головним елементом усієї системи управління фірми є кадри, які одночасно можуть виступати як об’єктом, так і суб’єктом управління. Здатність кадрів одночасно виступати як об’єктом так і суб’єктом управління являє собою головну специфічну особливість управління персоналом. Під управлінням кадрами розуміється процес планування, підбора, підготовки, оцінки і безупинного утворення кадрів, спрямований на раціональне їхнє використання, і підвищення ефективності виробництва.
Обсяги реалізації і рівень продуктивності праці, як основні показники ефективності використання персоналу підприємства, залежать, в значній мірі, від забезпеченості підприємства кадрами, їх якісного складу. Забезпеченість персоналом виражається показником відносного недоліку надлишку працівників.
Як видно з даних, наведених в таблиці 2.3 підприємство в 1999 році забезпечене кадрами в порівнянні з попереднім роком на 98,7%. Абсолютне зменшення склало 2 чоловіка або 1,3%.
Розглянемо детальніше зміну в структурі працівників у 2000 р. в порівнянні з 1999 р. Кількість працівників підприємства зменшилась на 1 чоловіка або на 0,7% в загальному об’ємі. Адміністративно-управлінський персонал підприємства склав 39 чоловік, тобто збільшився на 5 чоловік. Склад інших робітників (торговельно-оперативних, продавців, виробничників, тощо) зменшився на 6% і склав 95 чоловік.
Чисельність працівників підприємства залежить від зміни обсягу продажу. При його зменшенні, зменшилась і кількість працюючих.
На підприємстві зменшився фонд оплати праці у зв’язку із зменшенням загальної кількості працюючих, але на 3,62% збільшився рівень витрат на заробітну плату. Це пов’язано перш за все із значним зменшенням обсягу продажу на підприємстві.
Таблиця 2.3
Забезпеченість трудовими ресурсами та їх використання на ТОВ "Згар"
| № п/п | Показник | Одиниця виміру | 1999 р. | 2000 р. | Відхилення від попереднього кварталу | |
| Сума | % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Обсяг продажу | тис грн | 949 | 582,5 | -366,5 | 38,62 |
| 2. | Середньоспискова чисельність працівників в т.ч.: | чол. | 152 | 150 | -2 | 1,31 |
| робітники | чол. | 118 | 111 | -7 | 5,9 | |
| питома вага в загальному складі | % | 11,2 | 10,7 | -0,5 | 4,5 | |
| адміністративно-управлінський | чол. | 34 | 39 | +5 | 14,7 | |
| персонал питома вага в загальному складі | % | 22,4 | 26 | +3,6 | 16,1 | |
| 3. | Продуктивність праці на одного працівника | грн | 6243 | 3883 | -2360 | 37,8 |
| 4. | Продуктивність праці на одного робітника | грн | 5582 | 3640 | -1841 | 34,8 |
| 5. | Фонд оплати праці | тис грн | 21,1 | 21,1 | -0,3 | 1,4 |
| 6. | Рівень витрат на заробітну плату в % до обсягу продажу | % | 2,25 | 3,62 | +1,37 | 60,88 |
| 7. | Середньоквартальна заробітна плата | грн | 340,8 | 340,7 | -0,1 | 0,07 |
Крім забезпеченості трудовими ресурсами важливу роль відіграє встановлення режиму праці, ефективність використання робочого часу та підвищення продуктивності праці.
Розглянемо розрахунок впливу чисельності працівників і продуктивності праці на обсяг продажу, використовуючи метод різниць (таблиця 2.4) на підставі даних таблиці 2.3.
Для вимірювання впливу зростання чи зменшення чисельності працівників на обсяг продаж необхідно продуктивність праці на одного робітника за 1999 рік помножити на різницю чисельності працівників по кварталам:
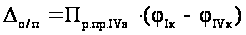
На підприємстві зменшення штату на 2 чоловіки приведе до зменшення обсягу продажу на 12,5 тис. грн. (таблиця 2.4)
Вплив зміни продуктивності праці на обсяг продажу розраховується множенням відхилення від 1999 року продуктивності праці на середньоспискову чисельність працівників:

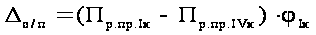
Таблиця 2.4
Розрахунок впливу продуктивності праці і чисельності працівників на обсяг продажу
| № п/п | Фактор |
Розрахунок впливу |
Сума, тис. грн. |
| 1. | 2. | 3. | 4. |
| 1. | Чисельність працівників (недоукомплектованість порівняно з ІІ кварталом 1997 року.) | -2Ч6,243 | -12,5 |
| 2. | Продуктивність праці (недовиконання по виробітку) | -2,36Ч150 | -354 |
| 3. | Загальний вплив факторів: недовиконання обсягу продаж | -12,5+(-354) | -366,5 |
Таблиця 2.5
Використання фонду робочого часу, в розрахунку на одного працівника, в днях
| № п/п | Показник | 1999 р. | 2000 р. | Відхилення в сумі |
| 1. | 2. | 3. | 4. | 5. |
| 1. | Номінальний фонд (календарний за винятком вихідних та святкових днів) | 78 | 75 | -3 |
|
|
Відпустка та невихід на роботу по поважній причині, днів | 5,12 | 5,55 | +0,43 |
| 3. | Невихід на роботу по неповажній причині, днів | – | – | – |
| 4. | Фонд ефективного робочого часу (пункт 1-2-3), днів | 72,88 | 69,45 | -3,43 |
 2.
На підприємстві зменшення продуктивності праці викликало зменшення обсягу продажу на 354 тис. грн. Загальний вплив зміни чисельності працівників і продуктивності праці складає 366,5 тис. грн.
Таким чином, зменшення обсягу продажу відбувається за рахунок зменшення продуктивності праці. Це негативно характеризує роботу підприємства, зокрема рівень організації праці.
Про ефективність використання фонду робочого часу можливо судити з даних таблиці 2.4. Ефективний робочий час з розрахунку на одного працівника підприємства у 2000 року зменшився в порівнянні з 1999 роком на 3,43 дні, що свідчить про можливості (резерви) кращого використання персоналу підприємства. Позитивним є те, що на підприємстві не було нез’явлень на роботу з неповажних причин. Для визначення впливу втрат робочого часу на обсяг продаж, необхідно втрати робочих днів помножити на попередній середньоденний виробіток на одного працівника й на середньоспискову їх чисельність у 2000 році. На підприємстві обсяг продаж на 1999 рік склав 949 тис. грн. й попередня продуктивність праці на одного робітника складає 6,243 тис. грн.
Середньоденний виробіток на одного працівника складає:
949,0 : (72,88 · 155) = 0,08 тис. грн.
Ефективний робочий час в розрахунку на одного працівника в 2000 році зменшився в порівнянні з 1999 роком на 3,43 дня. Таким чином, за рахунок попередження втрат робочого часу обсяг продаж міг збільшитися в 2000 році на 41,16 тис. грн.
(3,43 · 0,08 · 150) = 41,16 тис. грн.
Для того, щоб визначити вплив всіх трудових факторів на обсяг продажу в 2000 році необхідно осяг виразити як добуток чотирьох показників: середньоспискової чисельності працівників, середньої кількості робочих днів в періоді, тривалості робочого дня і середньогодинного виробітку (таблиця 2.5.). це дасть можливість за допомогою метода ланцюгових підставок розрахувати вплив всіх чотирьох факторів у 1999 році по обсягу продажу у 2000 році. Для цього необхідно попередньо розрахувати обсяг продаж, послідовно замінюючи величину одного фактора 1999 року на величину у 2000 році:
ОП1 =152 ґ 72,88 ґ 8,1 ґ 10,58 = 949,0 тис. грн. (1999 р.)
ОП2 =150 ґ 72,88 ґ 8,1 ґ 10,58 = 936,8 тис. грн.
ОП3 =150 ґ 69,45 ґ 8,1 ґ 10,58 = 892,7 тис. грн.
ОП4 =150 ґ 69,45 ґ 8,0 ґ 10,58 = 881,7 тис. грн.
ОП5 =150 ґ 69,45 ґ 8,0 ґ 6,99 = 582,5 тис. грн. (2000 р.)
Таким чином, на обсяг продажу у 2000 році мали вплив наступні фактори:
Обсяг продаж, чисельність робітників й використання робочого часу за 1999 – 2000 р.р.
| № п/п | Показники | 1999 р. | 2000 р. | Відхилення (+; -) |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Середньоспискова чисельність працівників, чол. | 152 | 150 | -2 |
| 2. | Середня кількість робочих днів на одного працівника, дн. | 72,88 | 69,45 | -3,43 |
| 3. | Тривалість робочого дня, годин. | 8,1 | 8,0 | -0,1 |
| 4. | Середньогодинний виробіток на одного робітника, грн. | 10,58 | 6,99 | -3,59 |
| 5. | Обсяг продажу, тис. грн. | 949 | 528,5 | -366,5 |
Зменшення середньоспискової чисельності працівників:
Т2 – Т1 = 936,8 – 949,0 = -12,2 тис. грн.
Зменшення кількості робочих днів, відпрацьованих одним робітником:
Т3 – Т2 = 892,7 – 936,8 = -44,1 тис. грн.
Зменшення тривалості робочого дня одного працівника:
Т4 – Т3 = 881,7 – 892,7 = -11 тис. грн.
Зменшення середньогодинного виробітку на одного робітника:
Т5 – Т4 = 582,5 – 881,7 = -292,2 тис. грн.
Загальний вплив факторів:
Т5 – Т1 = 582,5 – 949,0 = -366,5 тис. грн, або (-12,2) + (-44,1) + (-11) +
(-292,2) = -366,5 тис. грн.
Отже падіння обсягу продаж на підприємстві обумовлено негативним впливом всіх факторів, особливо зменшення продуктивної праці. Втрати обсягу продажу в результаті неефективного використання робочого часу склали 55,1 тис. грн. (44,1 + 11). Це невикористана підприємством можливість росту обсягів продаж, і таким чином, резерв зростання у майбутньому.
Для визначення залежності продуктивності праці від складу кадрів й використання робочого часу, а також для виявлення резервів її підвищення використовують такі показники: продуктивність праці в середньому на одного працівника, за весь період і в середньому за один день та годину роботи (таблиця 2.6.).
З таблиці видно, що фактична продуктивність праці в 1999 році на одного працівника складає 3883 гривень (62,20 до попереднього року), а на одного робітника – 3640 гривні (65,22% до попереднього року). Різниця між цими показниками залежить від питомої ваги робітників у складі всіх працюючих. Зменшення питомої ваги робітників в загальній чисельності працюючих в порівнянні з попереднім роком означає, що на 100 робітників припадає працівників підприємства менше, ніж у попередньому році. Адже, незначне зменшення цієї питомої ваги знизило загальний показник продуктивності праці на одного працівника на 37,80%. Рівень продуктивності праці в цілому по підприємству залежить від питомої ваги адміністративно-управлінського персоналу в загальній кількості працюючих. Виміряти вплив цього фактору на зміну рівня продуктивності праці можливо по такій формулі:
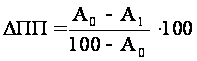 ,
де
DПП – темп зміни продуктивності праці за рахунок зміни питомої ваги адміністративно-управлінського персоналу, %;
А0, А1 – питома вага, цього персоналу відповідно за 1999 р., та 2000 рік, %.
На підприємстві вага адміністративно-управлінського персоналу у 2000 році збільшилась на 3,6% (таблиця 2.3). У зв’язку з цим показник продуктивності праці знизився проти 1999 року на 4,64%
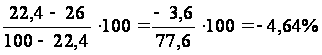
або на 289,67 грн. ( 6243 · 4,64 : 100 = 289,67 грн. )
Рівень продуктивності праці в загальному ступені залежить від раціонального використання робочого часу. Продуктивність праці в розрахунку на одного працівника зменшилась у 2000 році в порівнянні з 1999 роком: за рік – на 37,8%; в середньому за квартал – на 34,7%; за день на 33,9%. Різниця між цими показниками продуктивності пояснюється тим, що кожен працівник в середньому відробив менше днів протягом року і менше годин протягом дня, ніж у 1999 році.
Таблиця 2.6
Показники продуктивності праці за 1999 – 2000 р.р. на ТОВ "Згар"
| № п/п | Показники | Одиниця виміру | Фактично за 1999 рік | Фактично 2000 рік | Відхилення від 1999 р. | |
| Сума | % | |||||
| 1. | 2. | 3. | 4. | 5. | 6. | 7. |
| 1. | Продуктивність праці одного робітника за рік | грн. | 6243 | 3883 | -2360 | 37,8 |
| квартал | 85,66 | 55,91 | -29,75 | 34,73 | ||
| день | 10,58 | 6,99 | -3,59 | 33,93 | ||
| 2. | Продуктивність праці одного працівника за рік | грн. | 55823 | 36406 | -19417 | 34,8 |
| квартал | 765,96 | 524,21 | -241,75 | 31,56 | ||
| день | 94,56 | 65,53 | -29,03 | 30,70 | ||
| 3. | Середня кількість робочих днів, відпрацьованих одним робітником | днів | 291,52 | 277,80 | -13,72 | -4,71 |
| 4. | Тривалість робочого дня | годин | 8,1 | 8,0 | -0,1 | -1,23 |
Зміна коефіцієнтів ефективності використання робочого часу і структури кадрів впливає на продуктивність праці одночасно. Тому розрахунок спільного впливу дає можливість більш докладно визначити важливість кожного фактору, підрахувати невикористані можливості (резерви) підвищення продуктивності праці. Математична взаємозалежність між продуктивністю праці і показниками використання трудових ресурсів можливо виразити формулою:
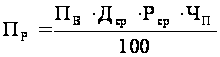 ,
де
ПР – продуктивність праці одного працівника за квартал;
ПВ – питома вага робітників підприємства, %;
Дср – середня кількість днів, відпрацьованих одним працівником;
Рср – середня тривалість робочого дня, годин;
ЧП – середньогодинна продуктивність одного робітника.
За допомогою цієї формули можна виміряти спільний вплив зміни використання робочого часу і структури кадрів на величину (рівень) продуктивності праці і темпи його росту. Здійснимо розрахунки методом ланцюгових підстановок на підставі даних вищезгаданих таблиць:
Пр1 = (11,2 · 72,88 · 8,1 · 94,56) : 100 ≈ 6243 (1999 рік)
Пр2 = (10,7 · 72,88 · 8,1 · 94,56) : 100 ≈ 5973
Пр3 = (10,7 · 69,45 · 8,1 · 94,56) : 100 ≈ 5692
Пр4 = (10,7 · 69,45 · 8,0 · 94,56) : 100 ≈ 5621
Пр5 = (10,7 · 69,45 · 8,0 · 65,53) : 100 ≈ 3883 (2000 рік)
Отже вплив:
структури кадрів:
Пр2 – Пр1 = 5973 – 6243 = -270
кількості відпрацьованих днів:
Пр3 – Пр2 = 5692 – 5973 = -281
тривалості робочого часу:
Пр4 – Пр3 = 5621 – 5692 = -71
середньогодинної продуктивності праці:
Пр5 – Пр4 = 3883 – 5621 = -1738
загальний вплив факторів:
Пр5 – Пр1 = 3883 – 6243 = -2360 або: (-270) + (-281) + (-71) + (-1738) = 2360
Таким чином, зменшення питомої ваги робітників і підвищення питомої ваги управлінського персоналу в 2000 році у порівнянні з попереднім роком призвело до зниження загальної продуктивності праці на 270 грн. Втрати робочого часу в середньому кожним працівником в звітному періоді призвели до зниження рівня продуктивності праці на 71 грн. Значний вплив на падіння загальної продуктивності здійснило також зниження середньогодинної продуктивності праці на 1738 грн. Загальний результат впливу всіх чотирьох факторів: 2360 грн., що співпадає з падінням рівня продуктивності праці у 2000 році в порівнянні з 1999 роком.
3. Шляхи вдосконалення ефективності управління персоналом
3.1 Розробка методики оцінки персоналу підприємства
Одним з основних способів підвищення ефективності праці повинна бути атестація персоналу. Як відомо, вона являє собою форму комплексної оцінки кадрів, за результатами якої приймаються рішення про подальший службовий ріст працівника, його чи переміщенні звільненні. Атестація проводиться з метою найбільш раціонального використання потенціалу фахівців, підвищення ефективності їхньої праці і відповідальності за доручене їм справа. Вона сприяє подальшому поліпшенню підбора, розміщення і виховання кадрів, підвищенню їхньої кваліфікації, допомагає визначити ділові якості працівника й установити чи відповідає він займаної посади, виявити його слабкі і сильні сторони, а також створити резерв кадрів на підвищення.
Існує багато методів атестації управлінського персоналу: “мозковий штурм”, анкетування, порівняльний аналіз, соціологічне опитування й експертні оцінки.
Пропонована методика атестації розроблена експериментально і передбачає оцінку (по шестибальній системі) результатів праці і ділових якостей працівника по 10 критеріям. Кожний з них містить в собі 10-15 показників.
Кожний із критеріїв, що входять у систему оцінки, по-різному впливає на оцінку загальних результатів роботи фахівця, тобто має визначену питому вагу в групі критеріїв. Його визначають керівники підприємства в залежності від специфіки праці як підприємства, так і кожного працівника. У табл. 3.1 і 3.2, приведені критерії оцінки персоналу і керівників підприємства.
Ці критерії можуть бути узяті за основу, а питому вагу кожного з них доцільно коректувати з врахуванням коефіцієнта виправлення (КПР), який розробляється на кожну посаду відповідно до її специфіки.
Експерти проставляють оцінки працівникам, які атестуються по кожному з десяти критеріїв.
Так, для персоналу досліджуваного підприємства оцінки проставлялися таким чином:
За першим критерієм – “Виконання виробничих завдань” – показником, що використовується для оцінки працівників, є відсоток виконання робіт за звітний період.
Оцінка по цьому показнику залежить від ступеня виконання виробничих завдань.
Таблиця 3.1.
Питома вага критеріїв оцінки результатів праці і ділових якостей
персоналу ТОВ “Згар”
| № | Критерій | Питома вага критерію, КЗН |
| 1 | Виконання виробничих завдань | 0,16 |
| 2 | Оперативність виконання | 0,16 |
| 3 | Якість виконання робіт (бездефектність праці) | 0,16 |
| 4 | Професійно важливі якості і навички | 0,1 |
| 5 | Компетентність, професійні знання і практичний досвід | 0,1 |
| 6 | Освіта | 0,1 |
| 7 | Стаж роботи зі спеціальності | 0,07 |
| 8 | Трудова дисципліна | 0,05 |
| 9 | Інноваційна діяльність | 0,05 |
| 10 | Соціально-психологічний фактор | 0,05 |
| Всього | 1 |
При цьому можливі наступні варіанти:
– заплановані роботи і доручення виконані протягом оцінюваного періоду на 95-100% – оцінка “добре”; заплановані роботи виконані на 90-95% – оцінка “задовільно”; виконано менш 90% запланованого обсягу робіт – оцінка “погано”.
За кожен відсоток перевиконання роботи оцінка підвищується, а при невиконанні – знижується на 0,2 бали. Тобто, якщо працівник виконав завдання на 98%, отже, оцінка (ПРО1) складе 3,6 бали, тобто 3 бали за 95% і 0,6 – за перевиконання.
Якісні оцінки показників і критеріїв у балах переводяться у відносні величини, що називаються коефіцієнтами відповідності (Кв). Принцип розрахунку коефіцієнтів відповідності наступний: якісна оцінка “добре” приймається за оптимальний рівень вимог до працівника за всіма критеріями і показникам його оцінки. При цьому коефіцієнт відповідності встановлюється рівним одиниці. Інші можливі значення коефіцієнтів визначаються відношенням відповідної якісної оцінки в балах до 4 (оцінка “добре”). Так, за першим критерієм оцінці 4 відповідає 1, а 3,6 - 0,9; 3,7 - 0,925; 3,8 - 0,95; 3,9 - 0,975; 4,1 - 1,025; 4,2 - 1,05; 4,3 - 1,075; 4,4 - 1,10 і т.д.
За другим критерієм – “Оперативність виконання” – показником оцінки є відсоток робіт, виконаних у чи термін достроково (ПВ):
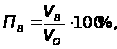
де VВ – обсяг робіт, виконаних у чи термін достроково за звітний період; VО – загальний обсяг робіт, виконаних працівником за звітний період.
У залежності від отриманого результату ставляться оцінки.
Таблиця 3.2.
Питома вага критеріїв оцінки результатів праці і ділових якостей
керівників підрозділів ТОВ “Згар”
| № | Критерій | Питома вага критерію, КЗН |
| 1 | Рівень організації робіт у підрозділі | 0,16 |
| 2 | Виконання посадових і функціональних обов’язків | 0,12 |
| 3 | Оперативність виконання | 0,12 |
| 4 | Якість виконання | 0,12 |
| 5 | Професійно важливі якості і навички | 0,1 |
| 6 | Компетентність, професійні знання і досвід роботи | 0,1 |
| 7 | Освіта | 0.09 |
| 8 | Стаж роботи зі спеціальності | 0.09 |
| 9 | Інноваційна діяльність | 0,05 |
| 10 | Соціально-психологічний фактор | 0,05 |
| Всього | 1 |
За третім критерієм – “Якість виконання робіт (бездефектність праці)” – оцінка залежить від часу, що затрачається на чи доробку виправлення помилок.
За четвертим критерієм – “Професійно важливі якості і навички” – оцінка залежить від ступеня відповідності професійно важливих якостей і навичок працівника прийнятим вимогам.
Для визначення професійно важливих якостей і навичок доцільно для кожної посади розробити професіонограми, які складаються з посадових характеристик і моделей посади. Перша частина (посадова характеристика) розкриває змістовну сторону професіонограми, тобто коло обов’язків працівників, функції, права, місце в системі управління, зміст праці. Друга частина професіонограми характеризує структуру вимог до працівника. У залежності від сукупності вимог, до працівника по кожній посаді, доцільно розробити систему тестів для визначення відповідності професійно важливих якостей і навичок працівника еталону якостей. Так, для менеджера ТОВ “Згар” доцільно виділити дев’ять основних груп вимог: розумові здібності, організаційні здібності, морально-психологічні якості, стресостійкість, працездатність, володіння усною і письмовою мовою, темперамент, відсутність шкідливих звичок, стан здоров’я.
По кожній групі вимог ставиться оцінка в балах у залежності від результатів тестування і порівняння з еталоном. Кожна група вимог має питому вагу в загальній системі вимог. Загальна оцінка (ПРО4) тому критерію визначається по формулі:
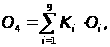
де Кi – питома вага відповідної групи; ПРО4 – оцінка по групі.
Для проставлення оцінки за п’ятим критерієм
– “Компетентність, професійні знання і практичний досвід” – доцільно розробити одне-два контрольних завдань у залежності від специфіки діяльності. Наприклад, для менеджера по збуту це може бути маркетинговий аналіз нових ринків збуту і 100-150 контрольних питань. Щоб полегшити визначення оцінки за цим критерієм, доцільно використовувати комп’ютерну програму, що складається з блоків питань і відповідей (по кожній посаді).
Кожне питання має п’ять варіантів відповідей, що повинні бути представлені врозкид, і тільки один з них правильний. За правильну відповідь ставиться оцінка “п’ять” (у залежності від того, наскільки він неправильний, відповідно “4”, “З”, “2”, “1”). Кожне питання має питома вага в загальній групі питань. Загальна оцінка (Од) визначається по формулі:
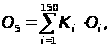
де ОБ5 – питому вагу кожного питання;
Кi – питома вага кожного питання;
Оi – оцінка по результаті відповіді.
За шостим критерієм – “Освіта” – оцінка залежить від рівня отриманої освіти. Наприклад, вища освіта + магістратура – оцінка “відмінно”, відсутність фахової освіти – оцінка “незадовільно”.
За сьомим критерієм – “Стаж роботи зі спеціальності” – оцінка ставиться в залежності від кількості відпрацьованого років за фахом, наприклад стаж 5-10 років відповідає оцінці “відмінно”.
За восьмим критерієм – “Трудова дисципліна” – оцінка залежить від кількості порушень трудової дисципліни.
За дев’ятим критерієм – “Інноваційна діяльність” – оцінка ставиться в залежності від кількості винаходів, раціоналізаторських пропозицій і публікацій. Загальна оцінка (ПРО9) розраховується по формулі:
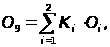
де Кi; – питома вага (наприклад, ДО1 = 0,8 – питома вага раціоналізаторських пропозицій і винаходів; ДО2 - 0,2 – питома вага публікацій.
Oi – оцінка по кожному з показників, що залежить від кількості раціоналізаторських пропозицій, винаходів і публікацій працівника за оцінюваний період).
За десятим критерієм – “Соціально-психологічний фактор” – оцінка проставляється з врахуванням числа конфліктних ситуацій, які виникли з вини працівника. При цьому доцільно використовувати характеристики керівників і підлеглих на атестуємого працівника.
Критерії, по яких оцінюються керівники функціональних підрозділів і служб, хоча і подібні з критеріями, по яких оцінюється персонал підприємства, усе-таки мають і деякі відмінності. Керівник – це насамперед працівник, однак він відповідає не тільки за результати своєї праці, але і за організацію роботи в очолюваному їм підрозділі.
Так, перший критерій, по якому оцінюється керівник – “Рівень організації робіт у керованому підрозділі”, – складається з 8 компонентів:
Обсяг виконання виробничих завдань у колективі.
Оперативність працівників.
Якість виконання завдань.
Підвищення кваліфікації працівників.
Інноваційна діяльність у колективі.
Участь колективу в суспільних роботах.
Трудова дисципліна.
Знання роботи й уміння трактувати законодавчу і нормативно-технічну документацію співробітниками підрозділу.
За цими показниками можна судити про ефективність роботи керівника функціонального підрозділу. Оцінки проставляються в залежності від дійсної картини оперативного виконання запланованого обсягу робіт і дисципліни праці в колективі.
Детальніше зупинимося на восьмому показнику – “Знання роботи й уміння трактувати законодавчу і нормативно-технічну документацію”. Він визначається за результатами тестування співробітників за допомогою формули:
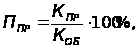
де ППР – відсоток правильних відповідей; КПР – кількість правильних відповідей підлеглих, КОБ – загальна кількість питань.
При ППР = 95-100% –