Проблемы управления рисками на российских фирмах и предприятиях
2. Страхование. Страхование, особенно в комплексе с другими методами, позволяет существенно снизить уровень хозяйственного риска при планировании и реализации стратегии предприятия.
Страхование представляет собой систему возмещения убытков страховщиками при наступлении страховых случаев из специальных страховых фондов, формируемых за счет страховых взносов, уплачиваемых страхователями.
Страхование может осуществляться в двух формах: обязательного и добровольного страхования. Страховым возмещением называется сумма денежных средств, выплачиваемых в счет возмещения ущерба при наступлении страхового случая. Страховым случаем признается событие, с наступлением которого связывается выплата страхового возмещения. В случае использования данного метода (компенсации потерь) риск носит название страхового риска. Под ним понимается вероятное наступление страхового случая. В этом случае риск выражает объем возможной ответственности страховщика по тому или иному виду страхования.
Отдельная форма страхования, а также один из методов нейтрализации негативных последствий рисков – самострахование, есть не что иное, как принятие рисков на себя, и, бесспорно, является самым дешевым (за исключением разве что отказа от рисков) способом борьбы с рисками. Предполагается, что возможный ущерб будет покрыт текущими денежными средствами или с помощью резервного фонда. Поэтому очевидно, что использование возможностей самострахования весьма ограничено. В основном этот метод оправдывает себя, если вероятность негативного исхода и сумма возможного убытка невелики.
При использовании самострахования нужно отдавать себе отчет в том, что экономичность этого метода оборачивается некоторыми отрицательными моментами. Прежде всего, это – "омертвление" оборотного капитала. Фирма вынуждена держать в резерве немалые средства, на них нельзя рассчитывать при заключении новых, зачастую эффективных и интересных контрагентов, их невозможно и опасно пускать в оборот. Однако все равно есть опасность, что пойдет "полоса неудач": на фоне низких финансовых поступлений убытки будут настигать один за другим в коротком промежутке времени, и любых резервных средств все равно будет недостаточно. Все это вызывает неуверенность и нервозность у руководства, которые обязательно передадутся всему персоналу фирмы.
Все же следует отметить, что самострахование в той или иной степени применяется всеми без исключения фирмами. Дело в том, что в процессе финансово-хозяйственной деятельности могут возникнуть не прогнозированные, не выявленные, не просчитанные и вообще случайные риски. С другой стороны, есть проблемы и риски, которые возможно регулировать только с помощью своих сил и средств. Нет таких страховых компаний, партнеров, гарантов или поручителей, которые согласятся взять на себя такие незначительные риски, как мелкие бытовые кражи, незначительные поломки и неисправности оборудования, утерю документов вследствие халатности персонала и т.п.[15, стр. 45 – 46]
Кроме страхования может применяться перестрахование и сострахование.
Перестрахование — это страхование, в соответствии с которым страховщик передает часть ответственности по рискам другим страховщикам, называемым в этом случае перестраховщиками. Цель такой операции состоит в создании устойчивого и сбалансированного "страхового портфеля" для обеспечения стабильной и рентабельной работы страховых организаций.
Сострахование — метод выравнивания и распределения крупных рисков между несколькими страховщиками. При этом каждый из них заключает со страхователем отдельный договор. Однако может выделяться "лидирующий" страховщик, который берет на себя функции организатора страхования.
Объединение рисков. Под объединением рисков понимается привлечение фирмой предприятий-партнеров по бизнесу, заинтересованных в ее стабильности и успехе ее начинаний, к проблеме управления рисками по своим сделкам и инвестициям. В качестве таких дружеских структур рассматриваются прежде всего партнеры по финансово-промышленной группе и объединениям с меньшей степенью интеграции – консорциумы, ассоциации, корнеры, пулы. Совместно управляя риском, фирмы разделяют между собой не только возможные убытки, но и прибыль. Поручительство предусматривает, что при недостаточности средств у должника поручитель несет ответственность по его обязательствам перед кредитором. При этом возможна солидарная ответственность поручителя и должника. С помощью такого приема обеспечивается возвратность кредитов, выдаваемых банками. Операцией факторинга называется выкуп коммерческим банком у фирмы платежных требований к ее контрагенту по сделке. Если у фирмы есть основания ожидать задержки платежей за поставленную продукцию или же вообще сомневаться в реальности погашения задолженности, она обращается в банк с предложением купить у нее эту возможную дебиторскую задолженность.
Залог. Данный метод снижения риска относится к способам обеспечения исполнения обязательств, при котором кредитор (залогодержатель) имеет право в случае невыполнения должником (залогодателем) обеспеченного залогом обязательства получить удовлетворение своего требования из стоимости заложенного имущества преимущественно перед другими кредиторами. Предметом залога может быть любое имущество: здание, сооружение, оборудование, ценные бумаги, денежные средства, имущественные права, которые могут быть отчуждены. Договором могут быть предусмотрены следующие виды залога: залог, при котором предмет залога остается у залогодателя; ипотека; залог товаров в обороте; заклад; залог прав и ценных бумаг. Законодательство допускает применение одновременно разных видов залога.
Распределение риска. Чаще всего этот способ снижения риска применяется в случае разработки и реализации проекта несколькими исполнителями (инвесторами, проектировщиками, строителями, заказчиком).
При этом каждый участник выполняет запланированный проектом объем работ и несет соответствующую долю риска в случае невыполнения проекта. Для количественного распределения риска в проектах можно применять модели, основанные на "дереве решений". При этом наибольшему риску подвержен инвестор. Поэтому следует знать, что трудности в поиске инвестора, как правило, возрастают с увеличением степени риска, возлагаемого на инвестора.
6. Резервирование средств. Создание резервов ресурсов на покрытие непредвиденных расходов позволяет компенсировать риск, возникающий в процессе реализации планов предприятия, и тем самым ликвидировать различные "сбои" в работе. В процессе разработки плана эта проблема распадается на ряд последовательно выполняемых процедур, включающих: прогнозную оценку потенциальных потерь, вызванных непредвиденными обстоятельствами; определение структуры резерва на покрытие последствий рисков; целевое распределение резерва между различными видами риска; корректировку плана (бюджета) в связи с формированием резерва.
Наиболее ответственной процедурой является оценка потенциальных последствий риска. На производственно-хозяйственную деятельность предприятия оказывают влияние самые разные обстоятельства и связанные с ними риски. Поэтому первая задача, возникающая при оценке потерь, — ранжирование рисков по их значимости и вероятности появления. Здесь необходимо выявить риски, имеющие наибольшую важность для принятой стратегии предприятия. Затем определяется перерасход средств с учетом вероятности наступления неблагоприятного события, определяется перечень возможных мероприятий, направленных на уменьшение тяжести, риска (уменьшение его вероятности или опасности), рассчитываются дополнительные затраты на осуществление предложенных мер. Принятие решения о применении противорисковых мероприятий производится на основе сравнения потерь, вызванных наступлением рисковых событий, с затратами на реализацию предложенных противорисковых мер. Такая процедура выполняется по каждому виду риска, имеющего наибольшую важность.
7. Хеджирование. В финансовом секторе экономики и особенно в коммерческих банках используют, кроме того, способ диверсификации риска, получивший название хеджирование рисков. Хеджирование рисков предполагает ограничение финансовыми инструментами размера убытков. Оно проводится в форме заключения параллельных финансовых компенсационных сделок, когда возможный убыток по одной сделке компенсируется возможной прибылью по другой. Существует немало способов хеджирования рисков, но основными, наиболее употребимыми и часто встречающимися являются фьючерсы, опционы и сделки "своп".
хеджирование с использованием фьючерсных контрактов. Оно характеризует механизм нейтрализации финансовых рисков по операциям на товарной или фондовой биржах путем проведения противоположных сделок с различными видами биржевых контрактов. Операция хеджирования с использованием фьючерсных контрактов требует совершения трех видов биржевых сделок: покупку (продажу) реального актива или ценных бумаг с поставкой в будущем периоде (форвардная биржевая сделка); продажу (покупку) фьючерсных контрактов на аналогичное количество активов или ценных бумаг (открытие позиции по фьючерсным контрактам); ликвидацию позиции по фьючерсным контрактам в момент поставки реального актива или ценных бумаг путем совершения обратной (офсетной) сделки с ними. Первые два вида биржевых сделок осуществляются в начальной стадии нейтрализации финансового риска, а третий их вид – в стадии завершения. Принцип механизма хеджирования с использованием фьючерсных контрактов основан на том, что если предприятие несет финансовые потери из-за изменения цен к моменту поставки как продавец реального актива или ценных бумаг, то оно выигрывает в тех же размерах как покупатель фьючерсных контрактов на такое же количество активов или ценных бумаг и наоборот. В связи с этим в методах снижения рисков данной группы различают два вида операций с использованием фьючерсных контрактов – хеджирование покупки и хеджирование продажей этих контрактов.
хеджирование с использованием опционов. Оно характеризует механизм нейтрализации рисков по операциям с ценными бумагами, валютой, реальными активами или другими видами деривативов. В основе этой формы хеджирования лежит сделка с премией (опционом), уплачиваемой за право (но не обязательство) продать или купить в течение предусмотренного опционным контрактом срока ценную бумагу, валюту, реальный актив иди дериватив в обусловленном количестве и по заранее оговоренной цене. Различают хеджирование на основе опциона на покупку (предоставляющего право покупки по определенной цене); опциона на продажу; двойного опциона или "стеллажа" (предоставляющего одновременно право покупки или продажи соответствующего реального или финансового актива по согласованной цене). Цена, которую предприятие выплачивает за приобретение опциона, по сути является уплачиваемой страховой премией.
хеджирование с использованием операции "своп". Оно характеризует механизм нейтрализации финансовых рисков по операциям с валютой, ценными бумагами, долговыми обязательствами предприятия. В основе операции "своп" лежит обмен (покупка – продажа) соответствующими финансовыми активами или финансовыми обязательствами с целью улучшения их структуры и снижения потерь. В методе снижения или нейтрализации рисков с использованием этой формы хеджирования применяются операции валютного свопа (обмена будущих обязательств в одной валюте на соответствующие обязательства в другом виде валюты); фондового свопа (обязательства превратить один вид ценной бумаги в другой, например, обращающиеся облигации предприятия в эмитируемые им акции);процентного свопа (обмена долговых финансовых обязательств предприятия с фиксированной процентной ставкой на обязательства с плавающей процентной ставкой или наоборот).
Механизм нейтрализации рисков на основе различных форм хеджирования будет получать все большее развитие в отечественной практике риск-менеджмента в силу его высокой результативности.[2, стр. 232 – 233]
8. Диверсификация. Механизм диверсификации используется прежде всего для нейтрализации негативных последствий несистематических (специфических) видов рисков. Вместе с тем, он позволяет минимизировать в определенной степени и отдельные виды систематических рисков – валютного, процентного и некоторых других. Принцип действия механизма диверсификации основан на разделении рисков, препятствующем их концентрации.
В качестве основных форм диверсификации рисков предприятия могут быть использованы следующие ее направления:
диверсификация видов деятельности. Предусматривает получение дохода от различных операций, осуществляемых предприятием.
диверсификация "валютной корзины" предприятия (валютного портфеля). Она предусматривает выбор для проведения внешнеэкономических операций нескольких видов валют. Можно применить "правило дюжины": в портфеле должно быть как минимум двенадцать пакетов акций самых разнообразных компаний. В процессе этого направления диверсификации обеспечивается снижение финансовых потерь по валютному риску предприятия.[15, стр. 48]
диверсификация депозитного портфеля. Она предусматривает размещение крупных сумм временно свободных денежных средств на хранение в нескольких банках. Так как условия размещения денежных активов при этом существенно не меняются, это направление диверсификации обеспечивает снижение уровня депозитного риска портфеля без изменения его доходности.
диверсификация кредитного портфеля. Она предусматривает разнообразие покупателей продукции предприятия и направлена на уменьшение его кредитного риска. Обычно диверсификация кредитного портфеля в процессе нейтрализации этого вида финансового риска осуществляется совместно с лимитированием концентрации кредитных операций путем установления дифференцированного по группам покупателей кредитного лимита.
диверсификация портфеля ценных бумаг. Высокодоходные ценные бумаги, как правило, заключают в себе немалую степень риска. Ценные бумаги с допустимым риском приносят соответственно весьма умеренный доход. Выход из этого положения предлагает "правило пяти пальцев". Из него следует, что для формирования оптимального портфеля из каждой пяти акций одна должна быть малорисковая, три – с нормальным, допустимым риском, а еще одна – высокорисковая, но и высокодоходная.[15, стр. 48]
диверсификация программы реального инвестирования. Она предусматривает включение в программу инвестирования различных инвестиционных проектов с альтернативной отраслевой и региональной направленностью, что позволяет снизить общий инвестиционный риск по программе.
Характеризуя механизм диверсификации в целом, следует отметить, что он избирательно воздействует на снижение негативных последствий отдельных финансовых рисков. Обеспечивая несомненный эффект в нейтрализации комплексных, портфельных финансовых рисков несистематической (специфической) группы, он не дает эффекта в нейтрализации подавляющей части систематических рисков – инфляционного, налогового и других. Поэтому использование этого механизма на предприятии носит ограниченный характер.
Выводы по главе 2:
Управление финансовыми рисками предприятия представляет собой процесс предвидения и нейтрализации их негативных финансовых последствий, связанных с их идентификацией, оценкой, профилактикой и страхованием.
Управление финансовыми рисками предприятия основывается на следующих принципах: осознанность принятия рисков, управляемость принимаемыми рисками, независимость управления отдельными рисками, сопоставимость уровня принимаемых рисков с уровнем доходности финансовых операций., сопоставимость уровня принимаемых рисков с финансовыми возможностями предприятия, экономичность управления рисками, учет временного фактора в управлении рисками, учет финансовой стратегии предприятия в процессе управления рисками, учет возможности передачи рисков.
С учетом рассмотренных принципов на предприятии формируется специальная политика управления рисками. Осуществление политики управления рисками, т.е. процесс управления рисками, включает в себя следующие этапы: идентификация отдельных видов рисков, связанных с финансовой деятельностью предприятия, оценка широты и достоверности информации, необходимой для определения уровня финансовых рисков, выбор и использование соответствующих методов оценки вероятности наступления рискового события по отдельным видам рисков, определение размера возможных финансовых потерь при наступлении рискового события по отдельным видам рисков, исследование факторов, влияющих на уровень рисков предприятия (в процессе исследования факторы, влияющие на уровень рисков, подразделяются факторы внешнего характера и факторы внутреннего характера), установление предельно допустимого уровня рисков по отдельным операциям и видам деятельности, выбор и использование методов нейтрализации или снижения рисков, выбор форм и видов страхования ("передачи") отдельных рисков предприятия, оценка результативности нейтрализации и мониторинга рисков.
В настоящее время разработана система мер, направленных на уменьшение риска до минимально возможного уровня, наиболее часто при этом применяются следующие группы методов: технические, правовые, организационно-экономические.
Самыми распространенными методами снижения риска можно назвать отказ от рисков, страхование, распределение риска, резервирование средств, хеджирование, диверсификацию.
Глава 3. Риск-менеджмент как система управления рисками.
3.1 Сущность и содержание риск-менеджмента
Риск – это финансовая категория. Поэтому на степень и величину риска можно воздействовать через финансовый механизм. Такое воздействие осуществляется с помощью приемов финансового менеджмента и особой стратегии. В совокупности стратегия и приемы образуют своеобразный механизм управления риском, то есть риск-менеджмент. Таким образом, риск-менеджмент представляет собой часть финансового менеджмента.
В основе риск-менеджмента лежат целенаправленный поиск и организация работы по снижению степени риска, искусство получения и увеличения дохода в неопределенной хозяйственной ситуации.
Конечная цель риск-менеджмента соответствует целевой функции предпринимательства. Она заключается в получении наибольшей прибыли при оптимальном, приемлемом для предпринимателя соотношении прибыли и риска.
Риск-менеджмент представляет собой систему управления риском и экономическими, точнее, финансовыми отношениями, возникающими в процессе этого управления.
Риск-менеджмент включает в себя стратегию и тактику управления.
Под стратегией управления понимаются направление и способ использования средств для достижения поставленной цели. Этому способу соответствует определенный набор правил и ограничений для принятия решения. Стратегия позволяет сконцентрировать усилия на вариантах решения, не противоречащих принятой стратегии, отбросив все другие варианты. После достижения поставленной цели стратегия как направление и средство ее достижения прекращает свое существование. Новые цели ставят задачу разработки новой стратегии.
Тактика – это конкретные методы и приемы для достижения поставленной цели в конкретных условиях. Задачей тактики управления является выбор оптимального решения и наиболее приемлемых в данной хозяйственной ситуации методов и приемов управления. Риск-менеджмент как система управления состоит из двух подсистем: управляемой подсистемы (объекта управления) и управляющей подсистемы (субъекта управления). Схематично это определяется следующим образом (рис. 4). Объектом управления в риск-менеджменте являются риск, рисковые вложения капитала и экономические отношения между хозяйствующими субъектами в процессе реализации риска. К этим экономическим отношениям относятся отношения между страхователем и страховщиком, заемщиком и кредитором, между предпринимателями (партнерами, конкурентами) и т.п. Субъект управления в риск-менеджменте – это специальная группа людей (финансовый менеджер, специалист по страхованию, аквизитор, актуарий, андеррайтер и др.), которая посредством различных приемов и способов управленческого воздействия осуществляет целенаправленное функционирование объекта управления.
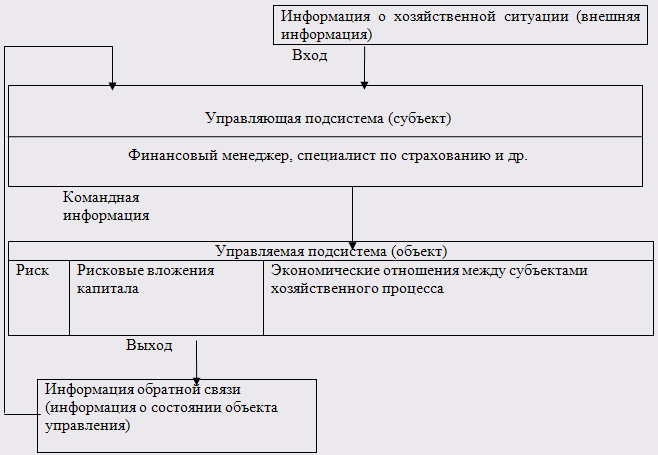
Рис. 4. Структурная схема риск-менеджмента.
Процесс воздействия субъекта на объект управления, то есть сам процесс управления, может осуществляться только при условии циркулирования определенной информации между управляющей и управляемой подсистемами. Процесс управления независимо от его конкретного содержания всегда предполагает получение, передачу, переработку и использование информации. В риск-менеджменте получение надежной и достаточной в данных условиях информации играет главную роль, так как оно позволяет принять конкретное решение по действиям в условиях риска.
Информационное обеспечение функционирования риск-менеджмента состоит из разного рода и вида информации: статистической, экономической, коммерческой, финансовой и т.п.
Эта информация включает осведомленность о вероятности того или иного страхового случая, страхового события, наличии и величине спроса на товары, на капитал, финансовой устойчивости и платежеспособности своих клиентов, партнеров, конкурентов, ценах, курсах и тарифах, в том числе на услуги страховщиков, об условиях страхования, о дивидендах и процентах и т.п.
Тот, кто владеет информацией, владеет рынком. Многие виды информации часто составляют предмет коммерческой тайны. Поэтому отдельные виды информации могут являться одним из видов интеллектуальной собственности (ноу-хау) и вноситься в качестве вклада в уставной капитал акционерного общества или товарищества.
Менеджер, обладающий достаточно высокой квалификацией, всегда старается получить любую информацию, даже самую плохую, или какие-то ключевые моменты такой информации, или отказ от разговора на данную тему (молчание – это тоже язык общения) и использовать их в свою пользу. Информация собирается по крупицам. Эти крупицы, собранные воедино, обладают уже полновесной информационной ценностью.
Наличие у финансового менеджера надежной деловой информации позволяет ему быстро принять финансовые и коммерческие решения, влияет на правильность таких решений, что, естественно, ведет к снижению потерь и увеличению прибыли. Надлежащее использование информации при заключении сделок сводит к минимуму вероятность финансовых потерь.
Любое решение основывается на информации. Важное значение имеет качество информации. Чем более расплывчата информация, тем неопределеннее решение. Качество информации должно оцениваться при ее получении, а не при передаче. Информация стареет быстро, поэтому ее следует использовать оперативно.
Хозяйствующий субъект должен уметь не только собирать информацию, но также хранить и отыскивать ее в случае необходимости.
Риск-менеджмент выполняет определенные функции:
функции объекта управления;
функции субъекта управления.
К функциям объекта управления в риск-менеджменте относится организация разрешения риска, рисковых вложений капитала, работы по снижению величины риска, процесса страхования рисков, экономических отношений и связей между субъектами хозяйственного процесса.
К функциям субъекта управления в риск-менеджменте относятся прогнозирование, организация, регулирование, координация, стимулирование, контроль.
Прогнозирование в риск-менеджменте представляет собой разработку на перспективу изменений финансового состояния объекта в целом и его различных частей. Прогнозирование – это предвидение определенного события. Оно не ставит задачу непосредственно осуществить на практике разработанные прогнозы. Особенностью прогнозирования является также альтернативность в построении финансовых показателей и параметров, определяющих разные варианты развития финансового состояния объекта управления на основе наметившихся тенденций. В динамике риска прогнозирование может осуществляться как на основе экстраполяции прошлого в будущее с учетом экспертной оценки тенденции изменения, так и на основе прямого предвидения изменений. Эти изменения могут возникнуть неожиданно. Управление на основе предвидения этих изменений требует выработки у менеджера определенного чутья рыночного механизма и интуиции, а также применения гибких экстренных решений.
Организация в риск-менеджменте представляет собой объединение людей, совместно реализующих программу рискового вложения капитала на основе определенных правил и процедур. К этим правилам и процедурам относятся: создание органов управления, построение структуры аппарата управления, установление взаимосвязи между управленческими подразделениями, разработка норм, нормативов, методик и т.п.
Регулирование в риск-менеджменте представляет собой воздействие на объект управления, посредством которого достигается состояние устойчивости этого объекта в случае возникновения отклонения от заданных параметров. Регулирование охватывает главным образом текущие мероприятия по устранению возникших отклонений.
Координация – это согласованность работы всех звеньев системы управления риском, аппарата управления и специалистов. Координация обеспечивает единство отношений объекта управления, субъекта управления, аппарата управления и отдельного работника.
Стимулирование в риск-менеджменте представляет собой побуждение финансовых менеджеров и других специалистов к заинтересованности в результатах своего труда.
Контроль представляет собой проверку организации работы по снижению степени риска. Посредством контроля собирается информация о степени выполнения намеченной программы действия, доходности рисковых вложений капитала, соотношение прибыли и риска, на основании которой вносятся изменения в финансовые программы, организацию финансовой работы, организацию риск-менеджмента. Контроль предполагает анализ результатов мероприятий по снижению степени риска.[1, стр. 458 – 459]
Риск-менеджмент можно выделить в самостоятельную форму предпринимательства. Как форма предпринимательской деятельности, риск-менеджмент означает, что управление риском представляет собой творческую деятельность, осуществляемую менеджером.
Следовательно, риск-менеджмент может выступать в качестве самостоятельного вида профессиональной деятельности. Этот вид деятельности выполняют профессиональные институты специалистов, страховые компании, а также финансовые менеджеры, менеджеры по риску, специалисты по страхованию.
Сущность риск-менеджмента как формы предпринимательства выражается следующей схемой (рис. 5).
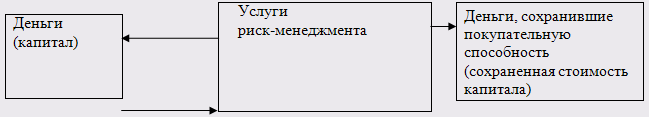
Рис. 5. Схема риск-менеджмента как формы предпринимательства.
Сферой предпринимательской деятельности риск-менеджмента является страховой рынок. Страховой рынок – это сфера проявления экономических отношений по поводу страхования. Страховой рынок представляет собой сферу денежных отношений, где объектом купли-продажи выступают страховые услуги, предоставляемые гражданам и хозяйствующим субъектам страховыми компаниями (обществами) и негосударственными пенсионными фондами.
3.2 Организация и стратегия риск-менеджмента
Риск-менеджмент по экономическому содержанию представляет собой систему управления риском и финансовыми отношениями, возникающими в процессе этого управления.
Как система управления, риск-менеджмент включает в себя процесс выработки цели риска и рисковых вложений капитала, определение вероятности наступления события, выявления степени и величины риска, анализ окружающей обстановки, выбор стратегии управления риском, выбор необходимых для данной стратегии приемов управления риском и способов его снижения, осуществление целенаправленного воздействия на риск. Указанные процессы в совокупности составляют этапы организации риск-менеджмента.
Организация риск-менеджмента представляет собой систему мер, направленных на рациональное сочетание всех его элементов в единой технологии процесса управления риском.
Первым этапом организации риск-менеджмента является определение цели риска и рисковых вложений капитала. Цель риска – это результат, который необходимо получить. Им может быть выигрыш, прибыль, доход и т.п. Цель рисковых вложений капитала – получение максимальной прибыли.
Любое действие, связанное с риском, всегда целенаправленно, так как отсутствие цели делает решение, связанное с риском, бессмысленным. Цели риска и рисковых вложений капитала должны быть четкими, конкретизированными и сопоставимыми с риском и капиталом.
Следующим важным моментом в организации риск-менеджмента является получение информации об окружающей обстановке, которая необходима для принятия решения в пользу того или иного действия. На основе анализа такой информации и с учетом целей риска можно правильно определить вероятность наступления события, в том числе страхового события, выявить степень риска и определить его стоимость. Управление риском означает правильное понимание степени риска, который постоянно угрожает людям, имуществу, финансовым результатам хозяйственной деятельности.
Для предпринимателя важно знать действительную стоимость риска, которому подвергается его деятельность.
Под стоимостью риска понимаются фактические убытки предпринимателя, затраты на снижение величины этих убытков или затраты по возмещению таких убытков и их последствий. Правильная оценка финансовым менеджером действительной стоимости риска позволяет ему объективно представить объем возможных убытков и наметить пути к их предотвращению или уменьшению, а в случае невозможности предотвращения убытков обеспечить их возмещение.
На основе имеющейся информации об окружающей среде, вероятности, степени и величине риска разрабатываются различные варианты рискового вложения капитала и проводится оценка их оптимальности путем сопоставления ожидаемой прибыли и величины риска.
Это позволяет правильно выбрать стратегию и приемы управления риском, а также способы снижения степени риска.
На первом этапе организации риск-менеджмента главная роль принадлежит финансовому менеджеру, его психологическим качествам. Финансовый менеджер, занимающийся вопросами риска (менеджер по риску), должен иметь два права: право выбора и право ответственности за него.
Право выбора означает право принятия решения, необходимого для реализации намеченной цели рискового вложения капитала. Решение должно приниматься менеджером единолично. В риск-менеджменте из-за его специфики, которая обусловлена прежде всего особой ответственностью за принятие риска, нецелесообразно, а в отдельных случаях и вовсе недопустимо коллективное (групповое) принятие решения, за которое никто не несет никакой ответственности. Коллектив, принявший решение, никогда не отвечает за его выполнение. При этом следует иметь в виду, что коллективное решение в силу психологических особенностей отдельных индивидов (их антагонизма, эгоизма, политической, экономической или идеологической платформы и т.п.) является более субъективным, чем решение, принимаемое одним специалистом.
Для управления риском могут создаваться специализированные группы людей, например, сектор страховых операций, сектор венчурных инвестиций, отдел рисковых вложений капитала (т.е. венчурных и портфельных инвестиций) и др.
Данные группы людей могут подготовить предварительное коллективное решение и принять его простым или квалифицированным (т.е. две трети, три четверти, единогласно) большинством голосов.
Однако окончательно выбрать вариант принятия риска и рискового вложения капитала должен один человек, так как он одновременно принимает на себя и ответственность за данное решение. Ответственность указывает на заинтересованность принимающего рисковое решение в достижении поставленной им цели.
При выборе стратегии и приемов управления риском часто используется какой-то определенный стереотип, который складывается из опыта и знаний финансового менеджера в процессе его работы и служит основой автоматических навыков в работе. Наличие стереотипных действий дает возможность менеджеру в определенных типовых ситуациях действовать оперативно и наиболее оптимальным образом. При отсутствии типовых ситуаций финансовый менеджер должен переходить от стереотипных решений к поискам оптимальных, приемлемых для себя рисковых решений.
Подходы к решению управленческих задач могут быть самыми разнообразными, потому риск-менеджмент обладает многовариантностью. Это означает сочетание стандарта и неординарности финансовых комбинаций, гибкость и неповторимость тех или иных способов действия в конкретной хозяйственной ситуации. Главное в риск-менеджменте – правильная постановка цели, отвечающая экономическим интересам объекта управления.
Риск-менеджмент весьма динамичен. Эффективность его функционирования во многом зависти от быстроты реакции на изменение условий рынка, экономической ситуации, финансового состояния объекта управления. Поэтому риск-менеджмент должен базироваться на знании стандартных приемов управления риском, на умении быстро и правильно оценивать конкретную экономическую ситуацию, на способности быстро найти хороший, если не единственный выход из этой ситуации.
В риск-менеджменте готовых рецептов нет и быть не может. Он учит тому, как, зная методы, приемы, способы решения тех или иных хозяйственных задач, добиться ощутимого успеха в конкретной ситуации, сделав ее для себя более или менее определенной.
Особую роль в решении рисковых задач играют интуиция менеджера и инсайт.
Интуиция представляет собой способность непосредственно, как бы без логического продумывания находить правильное решение проблемы. Интуитивное решение возникает как внутреннее озарение, просветление мысли, раскрывающее суть изучаемого вопроса. Интуиция является непременным компонентом творческого процесса. Психология рассматривает интуицию во взаимосвязи с чувственным и логическим познанием и практической деятельностью как непосредственное знание в его единстве со знанием опосредованным, ранее приобретенным.
Инсайт – это осознание решения некоторой проблемы. Субъективно инсайт переживают как неожиданное озарение, постижение. В момент самого инсайта решение осознается очень ясно, однако эта ясность часто носит кратковременный характер и нуждается в сознательной фиксации решения.
В случаях, когда риск рассчитать невозможно, принятие рисковых решений происходит с помощью эвристики. Эвристика представляет собой совокупность логических приемов и методических правил теоретического исследования и отыскания истины. Иными словами, это правила и приемы решения особо сложных задач. Конечно, эвристика менее надежна и менее определенна, чем математические расчеты, однако она дает возможность получить вполне определенное решение.[1, стр. 464]
Риск-менеджмент имеет свою систему эвристических правил и приемов для принятия решений в условиях риска.
Основные правила риск-менеджмента.
Нельзя рисковать больше, чем это может позволить собственный капитал.
Надо думать о последствиях риска.
Нельзя рисковать многим ради малого.
Положительные решения принимаются лишь при отсутствии сомнения.
При наличии сомнений принимаются отрицательные решения.
Нельзя думать, что всегда существует только одно решение. Возможно, есть и другие.
Реализация первого правила означает, что прежде, чем принять решение о рисковом вложении капитала, финансовый менеджер должен:
определить максимально возможный объем убытка по данному риску;
сопоставить его с объемом вкладываемого капитала;
сопоставить его со всеми собственными финансовыми ресурсами и определить, не приведет ли потеря этого капитала к банкротству данного инвестора.
Реализация второго правила требует, чтобы финансовый менеджер, зная максимально возможную величину убытка, определил бы, к чему она может привести, какова вероятность риска, и принял решение об отказе от риска (т.е. мероприятия), принятии риска на свою ответственность или передаче риска на ответственность другому лицу.
Действие третьего правила особенно ярко проявляется при передаче риска, т.е. при страховании. В этом случае он означает, что финансовый менеджер должен определить и выбрать приемлемое для него соотношение между страховым взносом и страховой суммой. Страховой взнос – это плата страхователя страховщику за страховой риск. Страховая сумма – это денежная сумма, на которую застрахованы материальные ценности, ответственность, жизнь и здоровье страхователя. Риск не должен быть удержан, т.е. инвестор не должен принимать на себя риск, если размер убытка относительно велик по сравнению с экономией на страховом взносе.
Реализация остальных правил означает, что в ситуации, для которой имеется только одно решение (положительное или отрицательное), надо сначала попытаться найти другие решения. Возможно, они действительно существуют. Если же анализ показывает, что других решений нет, то действуют по правилу "в расчете на худшее", т.е. если сомневаешься, то принимай отрицательное решение.
При разработке программы действия по снижению риска необходимо учитывать психологическое восприятие рисковых решений. Принятие решений в условиях риска является психологическим процессом. Поэтому наряду с математической обоснованностью решений следует иметь в виду проявляющиеся при принятии и реализации рисковых решений психологические особенности человека: агрессивность, нерешительность, сомнения, самостоятельность, экстраверсию, интроверсию и др.
Одна и та же рисковая ситуация воспринимается по-разному разными людьми. Поэтому оценка риска и выбор финансового решения во многом зависит от человека, принимающего решения. От риска обычно уходят руководители консервативного типа, не склонные к инновациям, не уверенные в своей интуиции и профессионализме, не уверенные в квалификации и профессионализме исполнителей, т.е. своих работников.
Экстраверсия – это свойство личности, проявляющееся в ее направленности на окружающих людей, события. Она выражается в высоком уровне общительности, живом эмоциональном отклике на внешние явления. Интроверсия – это направленность личности на внутренний мир собственных ощущений, переживаний, чувств и мыслей. Для интровертивной личности характерны некоторые устойчивые особенности поведения и взаимоотношения с окружающими людьми, опора на внутренние нормы, самоуглубленность. Суждения, оценки интровертов отличаются значительной независимостью от внешних факторов, рассудительностью. Обычно человек совмещает в определенной пропорции черты экстраверсии и интроверсии.
Неотъемлемым этапом организации риск-менеджмента является организация мероприятий по выполнению намеченной программы действия, т.е. определение отдельных видов мероприятий, объемов и источников финансирования этих работ, конкретных исполнителей, сроков исполнения.
Важным этапом организации риск-менеджмента являются