Теоретические основы управления источниками финансирования оборотного капитала организации
Развитие конкуренции вызывает необходимость направлять чистую прибыль, остающуюся в распоряжении предприятий, прежде всего на расширение производства, его модернизацию и совершенствование. Часть чистой прибыли направляется на прирост собственных оборотных средств. Конкретная величина этой прибыли определяется в процессе финансового планирования и зависит от ряда факторов:
а) размера прироста оборотных средств;
б) ожидаемого общего объема прибыли;
в) прироста устойчивых пассивов;
г) возможности привлечения заемных средств;
д) направления прибыли на инвестирование др.
Другим источником формирования оборотных средств являются заемные средства. Их основу составляют краткосрочные кредиты банка, которые покрывают временную дополнительную потребность предприятия. Привлечение заемных средств обусловлено характером производства, расчетно-платежными отношениями при переходе к рыночной экономике, восполнением недостатка собственных оборотных средств и другими объективными причинами. Заемные средства в виде кредитов обычно используются более эффективно, чем собственные оборотные средства. Они совершают более быстрый кругооборот, имеют целевое назначение, выдаются на строго обусловленный срок, сопровождаются взиманием банковского процента. Все это побуждает предприятие постоянно следить за движением заемных средств и использовать их с максимальной эффективностью. Заемные средства привлекаются не только в форме краткосрочного кредита банка, но и в виде кредиторской задолженности.
Кредиторская задолженность – это, как правило, внеплановое привлечение в хозяйственный оборот предприятия средств других предприятий, организаций или отдельных лиц. Использование этих привлеченных средств в пределах действующих сроков оплаты счетов и обязательств правомерно. Однако в большинстве случаев кредиторская задолженность возникает в результате нарушения расчетно-платежной дисциплины. В связи с этим у предприятий образуется задолженность поставщикам за полученные, но не оплаченные товарно-материальные ценности.
При нарушении сроков уплаты налоговых платежей возникает просроченная задолженность налоговым органам. Несвоевременные взносы во внебюджетные фонды и другие неплатежи также приводят к возникновению незаконной кредиторской задолженности. Кредиторская задолженность связана с образованием дебиторской задолженности и является основным источником ее покрытия. Своевременное и полное выполнение платежных обязательств предприятиями определяет высокую степень их финансовой устойчивости. Это будет важнейшей предпосылкой сокращения размера кредиторской задолженности.
В обороте предприятия кроме банковских кредитов и кредиторской задолженности могут находиться прочие привлеченные средства. Это остатки фондов, резервов и целевых средств самого предприятия, временно не используемых по прямому назначению. Целевые фонды и резервы предприятия образуются за счет себестоимости, прибыли и других целевых поступлений. К этой группе средств относятся амортизационный фонд, ремонтный фонд, резерв предстоящих платежей, финансовый резерв, премиальный и благотворительный фонды и др.
Таким образом, все источники финансирования оборотных средств подразделяются на собственные, заемные и привлеченные. Собственные средства играют главную роль в организации кругооборота фондов, так как предприятия, работающие на основе коммерческого расчета, должны обладать определенной имущественной и оперативной самостоятельностью с тем, чтобы вести дело рентабельно и нести ответственность за принимаемые решения.
1.3 Информация, используемая для оценки управления источниками финансирования оборотного капитала организации
Информация, необходимая для принятия решений контрагентами предприятия, его собственниками и менеджерами, при принятии решений в рамках стратегии финансирования оборотных активов формируется, прежде всего, в системе бухгалтерского учета. Внешними и внутренними пользователями этих данных, в соответствии с «Концепцией бухгалтерского учета в рыночной экономике России», являются «лица, имеющие какие-либо потребности в информации об организации и обладающие достаточными познаниями и навыками для того, чтобы понять, оценить и использовать эту информацию, а также имеющие желание изучать эту информацию». В «Концепции…» отмечается, что данные бухгалтерского учета удовлетворяют потребности, являющиеся общими для всех пользователей, однако этой информации может быть недостаточно для принятия решений. Это подтверждает нашу мысль о необходимости использования дополнительных источников информации15.
Несмотря на недостатки, для внешнего пользователя бухгалтерская отчетность остается наиболее полным, а иногда и единственным источником данных обо всех видах деятельности предприятия и ее финансовых результатах.
А) Годовая бухгалтерская отчетность
Годовая бухгалтерская отчетность включает в себя:
1) бухгалтерский баланс (форма №1);
2) отчет о прибылях и убытках (форма №2);
3) пояснения к бухгалтерскому балансу и отчету о прибылях и убытках:
– отчет о движении капитала (форма №3);
– отчет о движении денежных средств (форма №4);
– приложение к бухгалтерскому балансу (форма №5);
– пояснительная записка;
4) отчет о целевом использовании полученных средств (форма №6) – предоставляется только общественными организациями (объединениями);
5) отчет об использовании бюджетных ассигнований (форма №22) и справка об остатках бюджетных средств, полученных из федерального бюджета, – предоставляют организации, получающие бюджетные ассигнования;
6) итоговая часть аудиторского заключения, выданного по результатам обязательного по законодательству РФ аудита бухгалтерской отчетности.
Баланс предприятия отражает источники средств и направления их размещения на определенную дату. В левой части баланса отражаются активы предприятия по степени роста их ликвидности, в правой – пассивы (капитал и заемные средства) в порядке убывания срока до их погашения. Оборотные средства отражены во втором разделе бухгалтерского запаса: запасы, НДС, дебиторская задолженность (краткосрочная и долгосрочная), краткосрочные финансовые вложения, денежные средства и прочие оборотные активы.
Перейдем теперь к рассмотрению следующей типовой формы отчетности предприятий, которой является «Отчет о движении денежных средств». Он показывает изменение денежных средств предприятия под влиянием производственной, финансовой и инвестиционной деятельности за прошедший период. Эту форму можно использовать при расчете ликвидности, при оценке воздействия на общее состояние фирмы решений о дополнительных инвестициях в различные объекты. Внешний пользователь с помощью этого отчета может определить, способна ли фирма генерировать поток денежных средств, достаточный для погашения дебиторской задолженности, выплаты дивидендов и финансирования других операций.
Приложение к бухгалтерскому балансу является исключительно полезным для корректировки произведенных по нему и отчету о прибылях и убытках расчетов, а также для вычисления дополнительных показателей16.
Итак, рассмотрев годовую отчетность по российским, международным стандартам и принципы отчетности стран–членов СНГ, можно отметить, что:
1. Российский вариант на протяжении последних 4 лет претерпел существенные изменения, что затрудняет анализ показателей в динамике.
2. Данные изменения постепенно приближали отчетность к международным стандартам, окончательный переход на которые планируется в ближайшем будущем.
3. Внесенные изменения позволяют более точно оценить состояние предприятия и перспективы его развития.
4. Сравнительно меньшую жесткость МСБУ относительно форм, в которых предоставляется бухгалтерская информация, и ее детализации в российских условиях можно считать недостатком.
5. По сравнению с российской отчетность, которая предполагается к использованию для всех стран – членов СНГ, менее подробна и не дает всей необходимой для анализа информации.
Оборотные активы отражаются в первом и втором разделах актива бухгалтерского баланса. Они характеризуют имущественное положение, деловую и инвестиционную активность организации.
Движение отдельных видов активов раскрывается в ф. №4 «Отчет о движении денежных средств» и №5 «Приложение к бухгалтерскому балансу».
При составлении годовой бухгалтерской отчетности организациям рекомендуется рассчитывать и отражать в пояснительной записке показатели эффективности использования оборотных активов, оценивать тенденции и причины их изменения.
Раздел 2 бухгалтерского баланса «Оборотные активы» объединяет разные статьи, включающие оборотные средства (текущие активы).
Для оценки того, насколько выбранная стратегия финансирования оборотных средств эффективна, важным источником информации выступают данные анализа финансового положения предприятия. В системе мер, направленных на повышение эффективности работы предприятия и укрепление его финансового состояния, важное место занимают вопросы рационального использования оборотных средств. Проблема улучшения использования оборотных средств стала еще более актуальной в условиях формирования рыночных отношений. Интересы предприятия требуют полной ответственности за результаты своей производственно-хозяйственной деятельности. Поскольку финансовое положение предприятий находится в прямой зависимости от состояния оборотных средств и предполагает соизмерение затрат с результатами хозяйственной деятельности и возмещение затрат собственными средствами, предприятия заинтересованы в рациональной организации оборотных средств – организации их движения с минимально возможной суммой для получения наибольшего экономического эффекта.
Эффективность использования оборотных средств, а значит и выбранной стратегии финансирования, характеризуется системой экономических показателей, прежде всего оборачиваемостью оборотных средств. Под оборачиваемостью оборотных средств понимается длительность одного полного кругооборота средств с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением выручки на счет предприятия.
Оборачиваемость оборотных средств неодинакова на предприятиях как одной, так и различных отраслей экономики, что зависит от организации производства и сбыта продукции, размещения оборотных средств и других факторов. Так, в тяжелом машиностроении с длительным производственным циклом время оборота средств наибольшее, быстрее оборачиваются оборотные средства в пищевой и добывающих отраслях промышленности.
Комплексный подход к анализу оборотных средств определяется необходимостью изучения всех их составных частей и свойств. При проведении анализа капитала необходимо рассматривать процессы его формирования и развития с одной стороны, и процессы его функционирования – с другой. Для отражения основных этапов анализа оборотных средств можно использовать схему, изображенную на рис. 1.3.1.
Особое место а системе анализа оборотных средств предприятия занимают изучение их текущего состояния а также показателей интенсивности и эффективности использования17.








Рис. 2.3.1. Схема анализа оборотного капитала
Особенно продуктивным при проведении может быть использование балансовых методов анализа, которые позволяют изучать соотношение статей баланса путем использования уравнений и вычисления относительных показателей взаимосвязей между составными частями бухгалтерского баланса предприятия и определением количественного значения данных взаимосвязей. Эти методы анализа баланса предприятия иногда называют финансовыми
Балансовые методы, используемые при расчете коэффициентов, характеризующих состояние, движение капитала, результативность его функционирования, основываются на данных финансовой бухгалтерской отчетности. Этот момент имеет большое значение в плане точности использования информации, поскольку в бухгалтерской отчетности предприятия с правовой и счетной позиций достоверно, системно отражаются данные об его имущественном, финансовом положении и результатах деятельности в денежном выражении.
При разработке методики анализа оборотных средств применен системный подход, заключающийся в использовании системы показателей (табл. 1.3.1). Для этого определен круг пользователей, источники информации и показатели, подлежащие отражению.
Таблица 2.3.2. Показатели использования оборотного капитала
|
Показатели |
Методика определения показателей етодика определения показателей |
|
| Коэффициент оборачиваемости оборотного капитала | Коб = |
Выручка от реализации продукции |
|
Средняя величина оборотного капитала |
||
| Оборачиваемость оборотного капитала в днях | Р0 = |
Средняя величина оборотного капитала |
|
Выручка от реализации продукции / период |
||
| Коэффициент загрузки оборотного капитала | Кzос = |
Средняя величина оборотного капитала |
|
Выручка от реализации продукции |
||
Для определения основных тенденций в формировании и использовании предприятием своего капитала необходимо производить трендовый анализ по описанной предлагаемой системе показателей в динамике за ряд (3 – 5) лет (табл. 1.3.2).
Применение методики предусматривает комплексное использование, но возможно применение ее отдельных разделов для проведения анализа более узкого круга вопросов, т.е. изучения конкретных элементов системы капитала предприятия в зависимости от цели проведения анализа18.
Методика должна включать в себя:
1. Анализ источников формирования капитала, их структуры и стоимости
В этих целях определяется величина источников капитала предприятия, отношение собственных и заемных источников капитала и показатели мультипликатора капитала. Изучается динамика приведенных показателей. Исчисляется стоимость отдельных источников капитала и его общая стоимость.
2. Анализ функционирующего капитала, его структуры и стоимости, в разрезе:
– основного капитала;
– оборотного капитала.
Таблица 2.3.2. Коэффициенты использования капитала
| Показатели | Норматив | Методика расчета показателей | |
| Коэффициент автономии | Кав = |
Собственные источники капитала |
|
|
Всего напитал предприятия |
|||
| Коэффициент иммобилизации капитала | Ким = |
Постоянный Капитал |
|
| Всего собственных источников напитала | |||
| Коэффициент обеспеченности запасов собств. оборотным капиталом | 0,1 | Коz = |
Собственные источник оборотного капитала |
| Общая величина капитала | |||
| Коэффициент обеспеченности оборотного капитала собственными | 0,1 | Коi = | Собственные источники оборотного капитала |
| Величина оборотного капитала | |||
| Коэффициент общей ликвидности | От 1,0 до 2,0 | Кол = |
Оборотный капитал |
| Текущие обязательства | |||
| Коэффициент критической ликвидности | 1,0 | Ккл = |
Денежные средства и эквиваленты |
| Текущие обязательства | |||
| Коэффициент абсолютной ликвидности | 0,1 | Кал = |
Денежные средства и их эквиваленты + краткосрочные финансовые вложения |
|
Текущие обязательства |
|||
| Чистый оборотный капитал | NWC |
Оборотный капитал – Текущие обязательства |
|
В данном разделе методики изучаются конкретные формы существования капитала предприятия. Определяется состав материального и нематериального капитала, его структура и состояние, изучаются показатели динамики путем исчисления соответствующих коэффициентов. Производится оценка степени эффективности использования оборотного капитала и влияния внешних и внутренних факторов на его состояние, структуру и динамику.
В теории финансового менеджмента принято выделять различные стратегии финансирования оборотных активов в зависимости от отношения менеджера к выбору источников покрытия. Известны 4 модели поведения: идеальная, агрессивная, консервативная, компромиссная. Выбор той или иной модели стратегии финансирования сводится к выделению соответствующей доли капитала, т.е. долгосрочных источников финансирования.
Все источники финансирования оборотных средств подразделяются на собственные, заемные и привлеченные. Собственные средства играют главную роль в организации кругооборота фондов, так как предприятия, работающие на основе коммерческого расчета, должны обладать определенной имущественной и оперативной самостоятельностью с тем, чтобы вести дело рентабельно и нести ответственность за принимаемые решения.
Итак, организация оборотных средств на предприятии включает определение потребности в оборотных средствах, их состава, структуры, источников формирования и их регулирование, управление использованием оборотных средств. Оборотные средства (текущие активы) занимают большой удельный вес в общей сумме средств, которыми располагает предприятие. От рациональности их размещения и эффективности использования в большой мере зависит успешный результат работы предприятия. Поэтому в процессе анализа изучается структура текущих активов, размещение их в сфере производства и сфере обращения, эффективность использования. Изучаются также и отдельные группы текущих активов, оказывающих наиболее существенное влияние на платежеспособность и финансовую устойчивость предприятия. Эффективность использования оборотных средств характеризуется системой экономических показателей, прежде всего оборачиваемостью оборотных средств.
Анализ эффективности управления источниками финансирования оборотного капитала на примере ЗАО «Каламбус»
2.1 Состояние оборотного капитала ЗАО «Каламбус»
ЗАО «Каламбус» является коммерческой организацией осуществляющей приемку шкур крупного рогатого скота от населения. Уставный капитал 448146 тыс. рублей. Предприятие является юридическим лицом, имеет самостоятельный баланс, расчетный и иные счета в банках, круглую печать со своим наименованием, штамп, бланки, фирменное наименование, товарный знак. Предприятие отвечает по своим обязательствам в соответствии с законодательством РФ.
Предприятие создано в целях удовлетворения общественных потребностей в результатах его деятельности и получения прибыли.
Финансовая работа на предприятии выполняется бухгалтерско-финансовым отделом, относящимся к бухгалтерии предприятия, главным бухгалтером и непосредственно директором. Участие бухгалтерии в управлении финансами заключается, прежде всего, в наблюдении и контроле за законностью и экономической целесообразностью совершаемых операций, своевременностью расчетов, взыскания дебиторской задолженности, возможных убытков и потерь. Главный бухгалтер участвует в решении вопросов разумного вложения капитала, получение кредита, применение различных форм расчетов с покупателями и инвесторами. В компетенции главного бухгалтера находятся вопросы налогообложения, страхования, различных сделок, заключаемых предприятием. В совокупности финансово-бухгалтерский отдел выполняет следующие функции:
– распределительная – распределение выручки от реализации продукции, работ, услуг;
– контрольная – контроль за расходованием средств предприятия;
– оперативная – обеспечение предприятия средствами.
Деятельность предприятия, его результаты отражаются в показателях планов, учета, отчетности и других источников информации.
Бухгалтерский учет на предприятии осуществляется аппаратом бухгалтерии, возглавляемой главным бухгалтером. Бухгалтерия обеспечивает обработку документов, рациональное ведение бухгалтерских записей в учетных регистрах и на их основе – составление отчетности.
Источниками информации для проведения анализа источников финансирования, наличия и структуры оборотных средств предприятия, а также их использования служат:
– данные планового отдела и отдела материально-технического снабжения (информация о потребности предприятия в материальных ресурсах на планируемый период, нормах запасов материальных ценностей);
– данные бухгалтерского учета о приходе и расходе отдельных видов материалов, первичные документы по учету материалов (приходные ордера, накладные, лимитные карты и др.);
– данные годовой и квартальной отчетности, где отражается информация о материальных затратах на производство.
Наличие оборотных средств, имеющихся в распоряжении того или иного предприятия в целом, а также по отдельным их группам или видам, может быть рассчитано как по состоянию на определенную дату, так и в среднем за истекший отчетный период.
Если возникает необходимость определения средних остатков оборотных средств за период времени, включающий несколько равных по продолжительности отрезков (например, за год по данным об остатках на начало и конец каждого квартала), то используется формула расчета средней хронологической простой.
В том случае, когда расчет среднего остатка оборотных средств необходимо производить по данным отчетности за периоды времени различной продолжительности (если различны интервалы между датами, на которые определены запасы оборотных средств), например, за I квартал, полугодие, девять месяцев и за год в целом, необходимо использовать формулу расчета средней хронологической взвешенной, причем взвешивание данных о средних остатках за каждый период производится с учетом его продолжительности. Такой же метод расчета остатков следует применять, когда необходимо рассчитать общую сумму остатков по нескольким их видам.
Таблица 2.3.2. Удельный вес оборотных средств в общей структуре баланса ЗАО «Каламбус» за 2004–2006 гг., тыс. руб.
|
Показатели |
2004 г. | 2005 г. | 2006 г. | ||
| Сумма | Отклонение | Сумма | Отклонение | ||
| Оборотные активы | 475770 | 574553 | 98783 | 757939 | 183386 |
| Баланс | 1158877 | 1390861 | 231984 | 1599555 | 208694 |
| Удельный вес оборотных активов, в % | 41,05 | 41,31 | 0,25 | 47,38 | 6,08 |
Структура запасов оборотных средств характеризуется относительными величинами структуры в соответствии с принятой на предприятии классификацией. Оборотные средства занимают в структуре баланса ЗАО «Каламбус» от 41,05 до 47,38%. (см. табл. 2.1.1). Изменение удельного веса за аналищиремый период незначительно.
Таблица 2.3.2. Состав и структура оборотных средств ЗАО «Каламбус» за 2004–2006 гг., тыс. руб.
| Показатели | 2004 г. | 2005 г. | 2006 г. | |||
| сумма тыс. руб. | структура, % | сумма тыс. руб. | структура, % | сумма тыс. руб. | структура, % | |
| Запасы | 347287 | 72,99 | 429074 | 74,68 | 494434 | 65,23 |
| НДС | 20497 | 4,31 | 37037 | 6,45 | 49370 | 6,51 |
| Дебиторская задолженность | 96492 | 20,28 | 100912 | 17,56 | 190134 | 25,09 |
| Денежные средства | 11494 | 2,42 | 7530 | 1,31 | 24001 | 3,17 |
| Итого | 475770 | 100 | 574553 | 100 | 757939 | 100 |
Достаточно низкая величина оборотных средств обусловлена спецификой ЗАО «Каламбус», дорогостоящим оборудованием, обширным производственным парком. В 2006 г. по сравнению с 2004 г. и 2005 г. удельный вес оборотных средств в общей структуре баланса повысился.
Рассмотрим состав и структуру оборотных средств по данным таблицы 2.1.2
Из табл. 2.1.2 следует, что за анализируемый период времени оборотные средства ЗАО «Каламбус» претерпели некоторые изменения. Изменилась величина долгосрочной дебиторской задолженности на 93642 тыс. руб., или на 98%. Увеличение данной статьи говорит о том, что работа с данными дебиторами не дает положительных результатов. Абсолютная величина материальных запасов в 2005 г. имела тенденцию к росту, однако на 01.01.2007 г. величина материальных запасов в абсолютном выражении резко снизились. Это объясняется снижением остатков готовой продукции на складе, реализацией неликвидов, сокращением объемов производства и как следствие – снижение потребности в материалах и уменьшением остатков незавершенного производства в цехах.
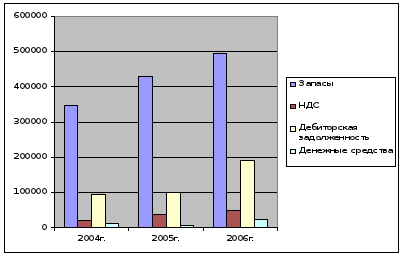
Рис. 2.3.2. Состав и структура оборотных средств ЗАО «Каламбус» за 2004–2006 гг.
Что касается денежных средств, то их величина имеет стабильную тенденцию к росту. В структуре оборотных средств ЗАО «Каламбус» к 01.01.2007 г. можно отметить некоторое снижение материальных запасов, рост дебиторской задолженности и рост денежных средств. Наибольший удельный вес, более 65%, в структуре оборотных средств занимают запасы, что обусловлено высокой стоимостью материалов и готовой продукции.
Итак, оборотные средства занимают в структуре баланса ЗАО «Каламбус» от 41,05 до 47,38%. За анализируемый период времени изменилась величина долгосрочной дебиторской задолженности на 93642 тыс. руб., или на 98%. Абсолютная величина материальных запасов в 2005 г. имела тенденцию к росту, однако на 01.01.2007 г. величина материальных запасов в абсолютном выражении резко снизились.
2.2 Анализ источников финансирования оборотного капитала ЗАО «Каламбус»
Рассмотрим за счет, каких источников сформировались активы предприятия (табл. 2.2.1.).
Из таблицы 2.2.1. мы видим, что за счет собственных источников финансирования, оборотные средства сформированы на 75,8–83,2%. Лишь на 24,2–16,8% – за счет заемных источников.
Таблица 2.3.2. Состав активов ЗАО «Каламбус» за 2004–2006 гг., тыс. руб.
| Показатели | 2004 г. | 2005 г. | 2006 г. | Темп роста | |
| 2005/2004 | 2006/2005 | ||||
| Собственный капитал | 630655 | 659908 | 663011 | 104,64 | 100,47 |
| Основные средства | 626559 | 759164 | 753786 | 121,16 | 99,29 |
| Величина основных средств сформированных за счет собственных источников | 4096 | -99256 | -90775 | -2423,24 | 91,46 |
| Общая величина оборотных средств | 475770 | 574553 | 757939 | 120,76 | 131,92 |
| Доля собственных оборотных средств в общей структуре оборотных средств в % | 41,05 | 41,31 | 47,38 | 100,63 | 114,69 |
Такое соотношение 80:20 свидетельствует о достаточно независимом положении ЗАО «Каламбус» от заемных источников.
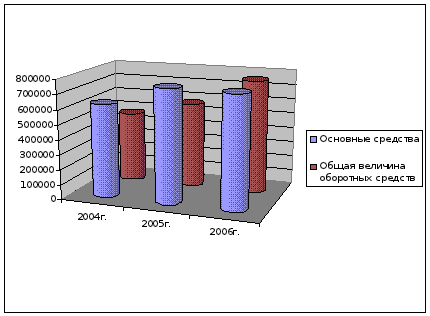
Рис. 2.3.2. Соотношение основных и оборотных средств ЗАО «Каламбус» за 2004–2006 гг.
Из рис. 2.2.1 видно, что основные средства превышают оборотные. Анализируя динамику следует отметить, что темпы роста обоих статей в 2005 году были примерно одинаковыми (около 120%). Но уже в 2006 г. основные средства уменьшились на 5378 тыс. руб., а оборотные наоборот выросли на 183386 тыс. руб. (темп роста 131,92%)
Таблица 2.3.2. Оборачиваемость выручки от реализации ЗАО «Каламбус» за 2004–2006 гг., тыс. руб.
| Показатель | 2004 | 2005 | 2006 | изменения | |
| 2005–2004 | 2006–2005 | ||||
| Выручка от реализации продукции, работ, услуг | 2205059 | 2449099 | 2658475 | 244040 | 209376 |
| Однодневный оборот | 6125,16 | 6803,05 | 7384,65 | 677,88 | 581,6 |
Как видно из табл. 2.2.2, однодневный оборот выручки от реализации увеличился на 677 тыс. руб. в 2005 г. и на 581,6 тыс. руб. в 2006 г.
Таблица 2.3.2. Число оборотов за год на ЗАО «Каламбус» за 2004–2006 гг.
| Показатель | 2004 | 2005 | 2006 | Изменения | |
| 2005/2004 | 2006/2005 | ||||
| Запасы | 0,2 | 0,15 | 0,35 | 75 | 233,33 |
| Дебиторская задолженность | 3,7 | 3,14 | 5,64 | 84,86 | 179,62 |
| НДС | 40,5 | 33,8 | 35,6 | 83,46 | 105,33 |
| Денежные средства | 175,4 | 93,7 | 94,8 | 53,42 | 101,17 |
| Все оборотные средства | 0,2 | 0,15 | 0,33 | 75 | 220 |
Число оборотов запасов существенно снизилось в 2005 г., но в 2006 г. произошел значительный рост данного показателя до уровня 0,35 (темп роста – 233,33%). Оборачиваемость дебиторской задолженности за анализируемый период также выросла, прирост составил 1,94. Оборачиваемость денежных средств уменьшилась почти вдвое.
Таблица 2.3.2. Оборачиваемость в днях на ЗАО «Каламбус» за 2004–2006 гг.
| Показатель | 2004 | 2005 | 2006 | изменения | |
| 2005/2004 | 2006/2005 | ||||
| Запасы | 1800 | 2400 | 1029 | 133,33 | 42,88 |
| Дебиторская задолженность | 97,3 | 114,6 | 63,8 | 117,78 | 55,67 |
| НДС | 8,9 | 10,7 | 9,4 | 120,22 | 87,85 |
| Денежные средства | 2,05 | 3,84 | 3,8 | 187,32 | 98,96 |
| Все оборотные средства | 1811 | 2460 | 1097 | 135,84 | 44,59 |
Можно отметить, что использование оборотных средств к 01.01.2007 г. стало более эффективным, как по сравнению с 2004 г. так и по сравнению с 2005 г. Если продолжительность одного оборота запасов составляла в 2004 г. и 2005 г. соответственно 1800 и 2400 дней, то в 2006 г. произошло ускорение оборачиваемости запасов более чем в 2 раза по сравнению с 2005 г. составляет 1029 дней, что свидетельствует о более эффективном использовании имеющихся материалов. Так как запасы занимают наибольший удельный вес в структуре оборотных средств, то остальные составляющие (дебиторская задолженность, НДС, денежные средства) большого влияния на эффективность использования оборотных средств в целом не осуществляют.
Важным моментом при анализе источников финансирования оборотных активов управлении оборотными активами является определение оптимального размера заказа. Основным методологическим принципом определения оптимального уровня запасов является принцип минимизации совокупных издержек (в классической микроэкономике он называется принципом сопоставления выгод – издержек – «benefit – cost approach»). Суть данного подхода достаточно проста:
1) любой уровень запасов генерирует определенную величину издержек для предприятия
2) эти издержки неоднородны. Совокупные издержки содержания определенного уровня запасов состоят из различных категорий, различающихся между собой функциональной зависимости от изменения уровня запасов. Одни издержки возрастают при увеличении текущего уровня запасов, а другие – убывают. При этом некоторые категории издержек являются косвенными и вероятностными, то есть их величина при данном уровне запасов не является непосредственно фиксированной, и для ее определения требуется проведение соответствующих расчетов
3) оптимизация уровня запасов достигается в той точке, где совокупные издержки минимальны. Соответственно математическая модель выглядит следующим образом:
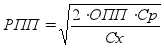
(2.3.6)
где РПП – оптимальный средний размер партии поставки товаров;
ОПП – объем производственного потребления товаров (сырья или материалов) в рассматриваемом периоде;
Ср – средняя стоимость размещения одного заказа;
Сх – стоимость хранения единицы товара в рассматриваемом периоде.
Эта модель позволяет оптимизировать пропорции между затратами на хранение товаров и затратами по размещению заказа. Таким образом чтобы совокупная их сумма была оптимальной. На ЗАО «Каламбус» годовая потребность в основных технологических материалах равна 33439 тыс. руб. Средняя стоимость размещения одного заказа (сумма постоянных транспортно-заготовительных расходов 4013 тыс. руб.). Затраты по хранению единицы товаров на складе равна 1003 тыс. руб. Таким образом можно рассчитать оптимальный средний размер партии поставки товаров. Он равен 517,3 тыс. руб.
Это значит что, при покупке товаров на сумму 517,3 тыс. руб. соотношение вышеуказанных издержек будет наиболее оптимальным. К сожалению, на ЗАО «Каламбус» данная величина не соблюдается, что ведет к повышению тех или иных издержек.
Итак, анализ источников финансирования оборотных активов ЗАО «Каламбус» показал, что оборотные средства занимают в структуре баланса ЗАО «Каламбус» от 8,9 до 10,5%. За анализируемый период времени оборотные средства ЗАО «Каламбус» не претерпели существенных изменений. За счет собственных источников финансирования, оборотные средства сформированы на 75,8–83,2% и лишь на 24,2–16,8% – за счет заемных источников. Использование оборотных средств к 01.01.2007 г. стало более эффективным, как по сравнению с 2004 г. так и по сравнению с 2005 г.
2.3 Оценка стратегии финансирования оборотного капитала ЗАО «Каламбус»
При оценке стратегии финансирования оборотных средств исследуемого предприятия достаточно важно провести факторный анализ изменения использования оборотных средств.
Как уже отмечалось ранее использование оборотных средств стало более эффективным. Об этом можно судить по показателю оборачиваемости оборотных средств. Значение данного показателя уменьшилось по сравнению с 2004 г. – на 714 тыс. руб., по сравнению с 2005 г. на 1363 тыс. руб. Данное снижение является положительным моментом и говорит об ускорении оборачиваемости оборотных средств, что в свою очередь определяет высвобождение средств. На ускорение оборачиваемости оборотных средств оказали влияние два фактора:
1. Изменение однодневного оборота.
2. Изменение величины оборотных средств.
Однодневный оборот в 2006 г. уменьшился как по сравнению с 2004 г. так и по сравнению с 2005 г. Что говорит о сокращении количества дней на получение 1 тыс. рублей выручки. Это оказало положительное влияние на ускорение оборачиваемости оборотных активов. В результате чего произошло ускорение оборачиваемости на 619 тыс. руб. по сравнению с 2004 г. и на 1159 тыс. руб. по сравнению с 2005 г.
Таблица 2.3.2. Показатель коэффициента закрепления на ЗАО «Каламбус» за 2004–2006 гг.
| Показатели | 2004 г. | 2005 г. | 2006 г. | Абсолютное изменение | |
| 2005–2004 | 2006–2005 | ||||
| Объем товарной продукции, тыс. руб. | 145200 | 149887 | 151060 | 4687 | 1173 |
| Остатки оборотных средств, тыс. руб. | 21185 | 27868 | 23343 | 6683 | -4525 |
| Коэффициент закрепления | 6,85 | 5,38 | 6,47 | -1,47 | 1,09 |
Снижение величины запасов также оказало положительное влияние на ускорение оборачиваемости, и составило 96,5 тыс. руб. по сравнению с 2004 г. и 202,41 тыс. руб. по сравнению с 2005 г. Таким образом, оба фактора оказали положительное влияние. В результате чего в 2006 г. произошло дополнительное высвобождение средств по сравнению с 2004 г. 28 203 тыс. руб., по сравнению с 2005 г. 67,06 тыс. руб. Обратный коэффициент оборачиваемости или коэффициент закрепления оборотных средств показывает величину оборотных средств, затрачиваемых на каждый рубль реализованной продукции.
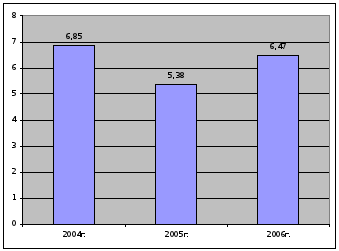
Рис. 2.3.2. Динамика коэффициента закрепления на ЗАО «Каламбус» за 2004–2006 гг.
На 1 руб. реализации продукции приходится 6,85 руб. в 2004 г., 5,38 руб. в 2005 г., 6,47 руб. в 2006 г. оборотных средств. Данный показатель ведет себя достаточно динамично.
Таблица 2.3.2. Анализ коэффициентов платежеспособности ЗАО «Каламбус» за 2004–2006 гг.
| Показатели | По годам | Отклонение 2005 г. | Отклонение 2006 г. | ||
| 2004 г. | 2005 г. | 2006 г. | |||
| Абсолютная ликвидность | 0,02 | 0,03 | 0,02 | - | -0,01 |
| Коэффициент промежуточной ликвидности | 0,24 | 0,31 | 0,31 | 0,07 | - |
| Коэффициент покрытия | 3,98 | 5,98 | 5,01 | 1,03 | 0,97 |
Показатель абсолютной ликвидности говорит о том, что величина наиболее ликвидной части (денежные средства и краткосрочные финансовые вложения) слишком мала для покрытия текущей задолженности предприятия.
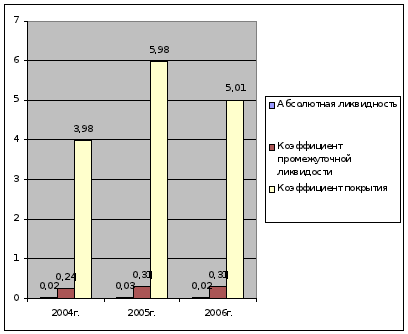
Рис. 2.3.2. Динамика коэффициентов платежеспособности ЗАО «Каламбус» за 2004–2006 гг.
А показатель коэффициента покрытия говорит о том, что оборотных средств достаточно для того, что бы расплатиться по своим текущим обязательствам и продолжить текущую деятельность без серьезных потерь. Структура и состав оборотных средств за последние 3 года не претерпели существенных изменений, эффективность использования оборотных средств улучшилась к 2005 году.
Таким образом, можно отметить, что использование оборотных средств к 2006 г. стало более эффективным как по сравнению с 2004 г. и 2005 г. Это говорит о правильной политике в области управления оборотными средствами.
Проведенный ранее анализ использования оборотных средств определил основные направления управленческой деятельности:
1. Увеличение объемов реализации продукции (тем более, что величина оборотных средств явно свидетельствует об имеющихся возможностях в данном направлении);
2. Уменьшение запасов неликвидной продукции, более жесткая работа с дебиторами, а также реализация имеющихся остатков