Разработка бизнес-плана реализации стратегии деятельности коммерческой организации
ООО «РН-Юганскнефтегаз», увеличивая добычу нефти, не может реализовать ее в полном объеме. Препятствуют этому причины, не зависящие от предприятия. Государство постоянно увеличивает налоговые ставки на нефть, что повышает ее цену. Для сглаживания этого отрицательного воздействия руководство ООО «РН-ЮНГ» планирует провести ряд мероприятий по уменьшению себестоимости производимой продукции, сущность которых будет рассмотрена в организационном и финансовом разделах бизнес-плана.
Помимо этого отрицательное влияние на деятельность предприятия оказывает падение мировых цен на нефть. Так как эта тенденция продолжает развиваться, а доля экспорта в общем объеме реализации юганской нефти высока, руководство планирует изменить структуру рынков сбыта. Стало очевидно, что дальнейшая ориентация экспорта нефти и газа на Запад бесперспективна. Российские экспортеры углеводородного сырья ищут пути выхода на рынки Востока, прежде всего стремительно развивающегося Китая, чья экономика тесно связана с потреблением нефти и нефтепродуктов.
Основным элементом плана маркетинга является разработка ценовой и сбытовой политики предприятия. Специфику ООО «РН-ЮНГ» в данном вопросе обуславливает его дочернее положение по отношению к НК «Роснефть». Материнская компания берет на себя все финансовые издержки, связанные с продажей нефти. Именно «Роснефть», а отнюдь не дочерние предприятия, платит налоги правительству России, расплачивается за транспортировку нефти, оплачивает акцизы и экспортные пошлины Основной задачей дочерних компаний в маркетинговой сфере является поиск наиболее прибыльных потребителей нефти. Это направление деятельности становится основополагающим для ООО «РН-Юганскнефтегаз» из-за сложившейся в компании политики ценообразования.
За 30 дней до проведения тендера компания информирует глав областных администраций, потенциальных покупателей и всех заинтересованных лиц об условиях тендера через средства массовой информации. В условиях тендера указывается объем продаваемой нефти, сроки проведения тендера и начальная цена тонны нефти.
Стартовая цена нефти определяется на основании заключения независимого оценщика. Для оценки стоимости сырой нефти ООО «РН-Юганскнефтегаз» пользуется услугами одного из авторитетнейших в России независимого оценщика – Международного центра оценки. Стартовая цена нефти определяется индивидуально для каждой сделки. Кроме того, стартовая цена является лишь минимальной ценой, которую хочет получить предприятие за добываемую нефть, и в ходе тендера цена нефти может многократно расти.
Таблица 3.1
Структура реализации нефти и газа ООО «ЮНГ» в 2007-2008 г.г,
в тыс. тонн.
| Рынок сбыта | год | |
| 2007 | 2008 | |
| Россия | 17200 | 15800 |
| Зап.Европа | 6200 | 4300 |
| Восток | 1000 | 1300 |
Тендерный метод ценообразования является наиболее прибыльным для нефтедобывающих предприятий. Затратный механизм установления цены остается невостребованным из-за высокой себестоимости добычи, а ориентация на спрос нецелесообразна вследствие высокой неплатежеспособности покупателей. Дальнейшее развитие тендерного метода заставляет добывающие предприятия заниматься поиском и привлечением потребителей, которые готовы заплатить большую цену на нефть.
Наиболее прибыльными потребителями нефти для АО «Юганскнефтегаз» являются Омский и Ачинский нефтеперерабатывающие заводы. Как известно, Омский НПЗ является крупнейшим российским нефтеперерабатывающим предприятием, имеющим потенциальные возможности работать с глубинной переработкой до 84%.
Таблица 3.2
Потенциальные покупатели и их возможности в приобретении нефти АО «ЮНГ».
| НПЗ России | Объем спроса на нефть, тыс.тонн | Макс. цена, которую НПЗ готов заплатить за 1 тонну, $. |
|
Новокуйбышевский НПЗ Самарский НПЗ Томский НПЗ Ачинский НПЗ Омский НПЗ Пермский НПЗ Рязанский НПЗ Волгоградский НПЗ Ярославский НПЗ |
3300 3700 2600 5300 5800 3100 2800 2800 2300 |
99,8 95,5 98,2 103,56 111,83 96,5 83,22 92,8 98,3 |
Емкость рынка (по формуле 2.4) Qi = 55,82 тонн* (108,35*30) * 290
Qi =52620 млн.руб
По форм. 2.5 Доля рынка Bi = 52620 млн.руб /226810,34 млн.руб =0,232
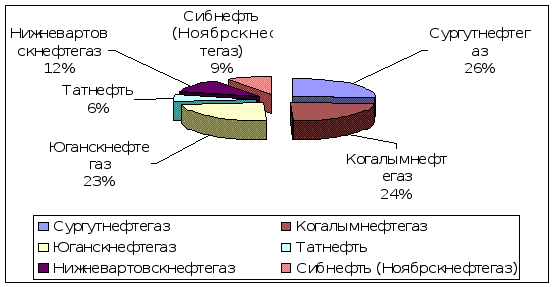
Рис. 3.3
Доля рынка равна 23,2 % от общей массы добыдчиков нефти.
Доля рынка основных конкурентов по добыче нефти
Повышение конкурентоспособности нефти руководители планируют за счет снижения издержек производства. Уменьшив себестоимость товара, тем самым удастся снизить цену и увеличить объемы реализации. Вероятно, в ближайшие годы предприятие не сможет опередить своих конкурентов по объемам добычи и сбыта нефти, но, двигаясь в данном направлении, есть твердая уверенность в том, что юганская нефть будет не только активно добываться, но и пользоваться широким спросом со стороны российских и зарубежных нефтеперерабатывающих заводов.
Работая с потребителями произведенной продукции нельзя забывать об угрозе со стороны конкурентов. Анализ состояния деятельности конкурентов позволит исправить свои недостатки и повысить конкурентоспособность
Основными конкурентами ООО «РН-Юганскнефтегаз» являются крупное нефтедобывающее предприятие Сургутнефтегаз и, входящий в состав НК «ЛУКОЙЛ», Когалымнефтегаз. Они занимают более выгодное положение на российском рынке нефти, поскольку имеют более низкие цены на реализуемую продукцию (табл. 3.4)
Таблица 3.4
Состояние деятельности основных конкурентов ОО О «РН-Юганскнефтегаз» по данным в 2008году.
| Добывающие предприятия | Объем добычи, тыс.тонн | Цена 1 тонны, $. |
| 1 | 2 | 3 |
|
Сургутнефтегаз Когалымнефтегаз |
33300 26700 |
90,60 79,95 |
|
Юганскнефтегаз Татнефть Нижневартовскнефтегаз Сибнефть (Ноябрскнефтегаз) |
23200 20800 16600 15600 |
124,61 108,35 128,94 124,61 |
Можно сделать вывод что РН-Юганскнефтегаз находится на 3 месте среди своих конкурентов.
По формуле (2.1) К>1. К = 2,35/1,86=1,26. Отсюда следует что товар наиболее конкурентоспособен.
Оценим предприятие по SWOT анализу.
Таблица 3.5
SWOT- анализ ООО «РН-Юганскнефтегаз»
| Возможности | Угрозы |
|
Предприятие является одним из крупных по добычи нефти. Конкурентоспособность высока. Потребность в реализации нефти постоянно увеличивается. Имеются новые месторождения нефти которые могут принести большие прибыли. Высока зависимость европейских потребителей от российского импорта Возможность развиваться и совершенствоваться на основе новых технологий. |
Наличие конкурентов. Государственное жесткое регулирование цен на регулируемом секторе рынка Удовлетворение возрастающего спроса требует освоения новых труднодоступных месторождений, где произойдет увеличение затрат. Увеличение налогов. |
| Сильные стороны | Слабые стороны |
|
Активно разрабатываются и внедряются высокотехнологичные методы производства. Продукция наиболее конкурентоспособна. Высокое качество добытой нефти. Предприятие обладает большими запасами. Трудовые ресурсы имеют высокую квалификацию, большой опыт разработки проектов по добыче нефти. Есть возможности уменьшение себестоимости и оптимизации затрат. |
Большая часть оборудования морально и физически устарела. Отсутствие единой методической базы учета, анализа и планирования. Наличие большого количества непрофильных предприятий. Рост затрат с связи с большой инфляцией. |
По данному анализу можно сделать вывод, что сильных сторон очень много и в течении следующего года предприятие может и должно стабилизировать свои объемы реализации и начать увеличение реализации добытой нефти при низкой себестоимости и уже с уменьшением затрат.
3.2 Разработка организационного плана
При реализации стратегии стабилизации деятельности предприятия основными направлениями организационного планирования являются:
реструктуризация компании и внедрение новой системы управления производственными подразделениями;
создание прогрессивной системы обучения и переквалификации персонала с целью избежание сокращений и обеспечения дополнительных рабочих мест.
Выбор первого направления организационного планирования был обусловлен необходимостью сокращения затрат на содержание подразделений и служб ООО “РН-Юганскнефтегаз”. Существующая структура организации и аппарата управления отличается высокой степенью иерархичности и наличием большого количества необеспеченных работой производственных подразделений. В структуру аппарата управления входят 9 департаментов и 12 управлений, образованных по функциональному признаку. Департаменты и управления, в свою очередь, разделены на более мелкие подразделения – отделы, службы и т.д. Всего в аппарате управления занято около 500 человек. Структурные подразделения компании также объединены по функциональному признаку. Каждое направление курирует соответствующий департамент центрального аппарата. В процессе реструктуризации планируется существенное сокращение числа структурных подразделений в составе ООО «РН-Юганскнефтегаз» – с 106 до 57 подразделений. Срок проведения реструктуризации оценивается в один год.
Основной акцент был сделан на мероприятия, направленные на фактическое снижение уровня затрат и повышение эффективности производственного и финансового управления.
Изменения в организационной структуре предприятия неизбежно приведут к сокращению большого числа рабочих. Эта проблема становится более масштабной, если учесть, что ООО «РН-Юганскнефтегаз» является единственным крупным производственным объектом в Нефтеюганске, обеспечивающим работой 2/3 населения города. В результате реструктуризации планируется 29% увольнений. Кроме того, в последние годы компания в целях снижения затрат на добычу нефти проводило сокращения общей численности персонала. В 2007 году среднесписочная численность работающих в компании уменьшилась на 17%, что стало самым большим сокращением за последние 4 года (таб. 3.6).
Таблица 3.6
Динамика среднесписочной численности работающих в ООО «РН-Юганскнефтегаз».
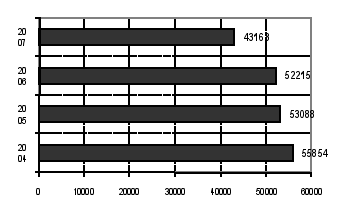
Около 1/3 уволенных в 2007 году составляют работающие вахтово-экспедиционным методом. Остальная часть увольнений произошла из нерентабельных или необеспеченных работой подразделений.
С целью избежание массового сокращения работников руководство делает акцент на перераспределение трудовых ресурсов. Кроме того, эффективным выходом из данной ситуации является реализация второго направления организационного планирования – создание прогрессивной системы обучения и переквалификации работников предприятия. Руководство большое внимание уделяет развитию человеческих ресурсов. Это позволяет решить следующие задачи:
комплектование аппарата управления высококвалифицированными специалистами, способными адаптироваться к изменяющимся рыночным условиям и, применяя современные методы организации труда, повысить эффективность производства;
обучение работников смежным профессиям для перевода их на другие производства с целью избежание сокращений;
повышение квалификации работников и обучение их современным методам организации производства, использованию новой техники и технологий;
рост перспективных работников и развитие их карьеры;
формирование общекорпоративной культуры;
совершенствование системы мотивации труда.
Руководство ООО «РН-Юганскнефтегаз» большое значение придает как обучению простых рабочих, так и подготовке высшего управленческого состава. Смета расходов на подготовку, переподготовку и повышение квалификации кадров представлена в таблице 3.7.
Таблица 3.7
Расходы на подготовку и повышение квалификации кадров на год.
| Вид обучения | Число обучающихся |
Стоимость обучения 1 человека (в руб.) |
Общая сумма расходов (в руб.) |
|
Подготовка и переподготовка рабочих; а) подготовка новых рабочих |
28 | 118 | 3310 |
| б) переподготовка и обучение рабочих вторым профессиями | 150. | 50 | 7500 |
| Повышение квалификации рабочих | 166 | 21 | 3276 |
| Повышение квалификации рабочих с отрывом от производства | 10 | 380 | 3800 |
| Обучение работников, занятых на опасных работах | 200 | 540 | 1080 |
| Повышение квалификации ИТР и служащих а) с отрывом от производства | 40 | 1500 | 60000 |
| б) без отрыва от производства | 121 | 198 | 24000 |
| в) расходы на повышение квалификации за рубежом(с приглашением иностранных специалистов на завод) | 30000 |
В новой компании ориентировочно будет занято около 2000 человек. А в Нефтеюганске между тем уже начался набор людей на курсы по переквалификации. На них принимаются работники ООО «РН-Юганскнефтегаз» - они будут обучаться за счет компании и без отрыва от производства.
Повышение квалификации, переобучение работников, создание непрофильного производства помогут сократить увольнения персонала, повысить интеллектуальный уровень кадров и обеспечить дополнительные рабочие места для безработных города.
Реструктуризация компании и развитие человеческого потенциала требуют больших финансовых вложений. Затраты, способы их снижения и направления финансовой стратегии ООО «РН-Юганскнефтегаз» рассматриваются в финансовом разделе бизнес-плана предприятия.
3.3 Формирование финансового плана
В рамках стратегии стабилизации основными направлениями финансового планирования являются:
стабилизация и увеличение объема реализации продукции за счет роста добычи и снижения цены;
максимальное снижение издержек производства;
повышение платежеспособности предприятия.
За последние 5 лет в ООО «РН-Юганскнефтегаз» наметилась тенденция спада реализации добываемой нефти и газа. Естественным продолжением этого является уменьшение выручки и конечной прибыли предприятия. Снижение данных показателей определяется еще и ростом себестоимости продукции. Реализуя стратегию стабилизации ООО «РН-Юганскнефтегаз» планирует провести ряд мероприятий по увеличению добычи нефти и снижению ее себестоимости, что приведет к росту финансово-экономических показателей деятельности предприятия (табл. 3.8).
Таблица 3.8
Финансовые показатели деятельности РН-Юганскнефтегаз в млн. руб.
| Показатель | год | |
| 2007 | 2008 | |
| 1 | 5 | 6 |
| Добыча (тыс. тонн) | 26050 | 26300 |
| Выручка нетто | 1823,5 | 1841 |
| Себестоимость | 1110 | 1050 |
| Коммерческие расходы | 55 | 51 |
| Прибыль (убыток) от реализации | 658,5 | 740 |
| Прочие операционные доходы | 37 | 37 |
| Прочие операционные расходы | 42 | 41 |
| Прибыль (убыток) от фин.-хоз. деятельности | 653,5 | 736 |
| Прочие внереализационные доходы | 30 | 30 |
| Прочие внереализационные расходы | 51 | 50 |
| Прибыль (убыток) отчетного периода | 632,5 | 716 |
| Налог на прибыль | 65 | 63 |
| Отвлеченные средства | 50 | 50 |
| Нераспределенная прибыль (убыток) | 517,5 | 603 |
Исходя из таблицы, в 2007 годах наблюдается спад финансово-хозяйственной деятельности предприятия. ООО «РН-Юганскнефтегаз» несет большие расходы, прежде всего за счет внереализационной деятельности. Основную часть внереализационных расходов составили убытки по операциям прошлых лет, выявленные в отчетном году, в том числе - доначисление налогов. Кроме того, в структуре расходов высока доля отвлеченных средств. Более половины отвлеченных средств составляют выплаты налогового характера (санкции и пени). Единственным выходом уменьшения внереализационных расходов и отчислений является своевременность расчетов предприятия с бюджетом и внебюджетными фондами. С этой целью руководство планирует привлечение дополнительных заемных средств со стороны и использование собственных источников финансирования. Помимо всех прочих расходов значительно ограничивает прибыль себестоимость продукции. Из таблицы 3.8 видно, что наметилась тенденция к увеличению себестоимости нефти.
Высокая себестоимость приводит к росту цены продукции, тем самым снижая ее конкурентоспособность. Из таблицы также видно, что в 2008 году финансовые показатели улучшаются, что показывает действие данного бизнес плана в реальной жизни организации. Помимо всех прочих расходов значительно ограничивает прибыль себестоимость продукции. Из таблицы 3.8 видно, что наметилась тенденция к увеличению себестоимости нефти. Высокая себестоимость приводит к росту цены продукции, тем самым снижая ее конкурентоспособность. Структура цены 1 тонны нефти в 2007-2008 представлена в таблице 3.9
Таблица 3.9
Структура цены 1 тонны нефти в 2007-2008 году.
| Показатель | 2000 (прогноз) (руб.) | |
| 2007. | 2008 | |
| 1 | 2 | 3 |
|
(А) Цена реализации 1 тонны нефти минус: НДС Акцизы |
2316,20 356,82 400,20 |
2116,20 300,66 312,30 |
|
(Б) Итого налоги на продажу (В) Валовой доход от продажи 1 тонны (А-Б) (Г) Себестоимость (Д+Е+Ж) В том числе: (Д) Производственные расходы (Е) Амортизация (Ж) Налоги, включаемые в себестоимость В том числе: ОВМСБ Платежи за право пользования недрами Земельный налог Налог на загрязнение окружающей среды Транспортный налог Налог на пользователей автомоб. дорог Обязательные платежи во внебюджетные фонды Отчисления на НИОКР |
737,02 1559,18 1290,87 531,33 242,31 517,20 194,10 190,30 1,18 0,30 1,87 50,32 35,33 46,80 |
612,96 1503,24 1191,91 518,2 221,51 452,2 170,3 153,2 1,05 0,30 1,63 9,01 29,80 45,28 |
| (З) Прибыль до уплаты налогов (В - Г) | 268,31 | 311,33 |
Для поддержания конкурентоспособности добываемой нефти необходимо снижать цену продукции. Основными составляющими цены являются налоги и себестоимость. Налоги устанавливаются государством и предприятие не может изменить их. Однако руководство ООО «РН-Юганскнефтегаз» планирует предпринять ряд мер по снижению налоговой базы, что естественно снизит налоговые ставки на нефть. Эти изменения приведут также к централизации финансового управления и укреплению финансовой дисциплины в ООО «РН-Юганскнефтегаз».
Уменьшая налогооблагаемую базу, нельзя добиться значительного снижения цены продукции. Основным объектом при этом должна служить себестоимость нефти. В структуре себестоимости наибольший удельный вес составляют производственные расходы. Это единственный показатель, изменяя который предприятие может значительно повлиять на цену нефти. В рамках стратегии стабилизации руководство планирует ряд мероприятий по снижению производственных расходов:
реструктуризация компании. Организационные изменения приведут к ликвидации нерентабельных производств и сокращению большого числа рабочих;
широкое внедрение в производство современной ресурсосберегающей техники и технологии;
рациональное распределение усилий между разработкой старых и освоением новых месторождений;
жесткий контроль за распределением и использованием материальных, трудовых ресурсов и электроэнергии.
Четкое и оперативное проведение данных мероприятий позволит ООО «РН-Юганскнефтегаз» в короткие сроки достичь запланированных показателей и выйти на внутренний и мировой рынки с конкурентоспособной нефтью.
Последним направлением финансового планирования является повышение платежеспособности предприятия. Это направление особенно важно для стабилизации финансового положения и обеспечения ликвидности предприятия. В настоящее время ООО «РН-Юганскнефтегаз» является неплатежеспособным и характеризуется неудовлетворительной структурой баланса.
Таблица 3.10
Обобщенный баланс ООО «РН-Юганскнефтегаз», млн.руб.
| АКТИВ, млн.руб. | 01.01.2007 | 01.01.2008 | Рост за год |
| 1 | 2 | 3 | 4 |
|
1.ВНЕОБОРОТНЫЕ АКТИВЫ Основные средства Незавершенное строительство |
28712 24515 3822 |
28168 24537 3164 |
0,98 1,00 0,83 |
|
Долгосрочные финансовые вложения Прочие внеоборотные активы |
361 14 |
370 97 |
1,03 6,90 |
|
11. ОБОРОТНЫЕ АКТИВЫ Запасы Дебиторская задолженность Денежные средства Прочие оборотные активы |
4471 2887 1032 284 268 |
5891 1530 3972 200 188 |
1,32 0,53 3,85 0,70 0,70 |
| 111. УБЫТКИ | 2749 | 4657 | 1,69 |
| ИТОГО АКТИВЫ | 35932 | 38716 | 1,08 |
| ПАССИВ, млн.руб. | 1.1.98 | 1.1.99 | Рост за год |
|
1V. КАПИТАЛ И РЕЗЕРВЫ Уставной капитал Добавочный капитал Прочие собственный капитал и резервы |
27646 11 24854 2781 |
26593 11 24545 2038 |
0,96 1,00 0,99 0,73 |
| V. ДОЛГОСРОЧНЫЕ ПАССИВЫ | 209 | 412 | 1,98 |
|
V1. КРАТКОСРОЧНЫЕ ПАССИВЫ Заемные средства Кредиторская задолженность Прочие краткосрочные пассивы |
8078 158 7884 36 |
11710 383 11301 26 |
1,45 2,42 1,43 0,72 |
| ИТОГО ПАССИВЫ | 35932 | 38716 | 1,08 |
Структура баланса считается неудовлетворительной, если выполняется следующее условие:
Кс.б. = ОС / КЗ
Кс.б. < 2, (2.7)
где Кс.б. – коэффициент изменения структуры баланса;
ОС - объем оборотных средств на конец периода;
КЗ - объем краткосрочной задолженности на конец периода.
На предприятии в 2007 году этот показатель составил:
Кс.б. = 5891 / 11710 = 0,5
Полученный показатель структуры баланса в 2005 году значительно меньше нормы, то есть структура неудовлетворительна. Для перехода этого коэффициента из состояния, характеризующего неудовлетворительную структуру баланса, в состояние, характеризующее платежеспособность предприятия (Кс.б.>=2), руководство ООО «РН-Юганскнефтегаз» разработало ряд предложений, где под объектами финансовой стратегии понимаются четыре раздела:
доходы и поступления;
расходы и отчисления;
взаимоотношения с бюджетом;
кредитные взаимоотношения (табл.3.11)
Таблица 3.11
Предложения по формированию удовлетворительной структуры баланса.
| Объекты финансовой стратегии | Составляющие финансовой стратегии | Предложения по формированию удовлетв. структуры баланса | |
| Наименование предложений | Колл. оценка млн.р. | ||
| Доходы и поступления |
Оптимизация основных и внеоборотных средств Политика в области ценных бумаг Оптимизация безнал.расчетов |
Уменьшение основных средств Сокращение незавершенного производства. Увеличение оборотных средств. Выпуск акций для своих работников. Использование векселя как расчетного средства. Предварительная оплата за проектную продукцию. |
100,0 300,0 200,0 200,0 - |
| Расходы и отчисления |
Ценовая политика Оптимизация распределения прибыли Оптимизация налоговых платежей |
Равенство доходов (годового объема выручки) Потребности годового объема выручки по месяцам Распределить прибыль на: потребление развитие производства выплату дивидендов Беспроцентная задержка выплат в пенсионный фонд Выполнение работ, необлагаемых косвенными налогами Краткосрочная задолженность |
- - - - - - 200,0 |
| Взаимоотношения с бюджетом |
Оптимизация распределения прибыли Оптимизация налоговых платежей |
Уменьшение размера налогооблагаемых выплат из прибыли, подлежащей налогообложению за счет создания резервного фонда Снижение налога на имущество за счет уменьшения имущества к концу года. Выполнение работ, необлагаемых косвенными налогами Учет налоговой политики страны, регистрация совместного предприятия для минимизации выплат налогов |
8,0 - - |
| Кредитные взаимоотношения |
Оптимизация основных и оборотных средств Оптимизация распределения прибыли |
Включение в цену продукции стоимости «ноу-хау» Погашение коммерческого краткосрочного кредита Создание резервного фонда Страхование от риска несвоевременной оплаты. |
- 111,0 - - |
Для стабилизации деятельности предприятия руководство ООО «РН-Юганскнефтегаз» в первую очередь должно улучшить его финансовое положение. Этого можно достичь, изменяя условия реализации нефти, максимально снижая издержки предприятия и стабилизируя структуру баланса. Для подтверждения реальности выдвинутых в финансовом плане предложений необходимо ответить на вопросы: «Каким образом можно достичь запланированных показателей, и какова их результативность?», то есть нужно обосновать правильность выбранных направлений финансовой стабилизации.
Обоснование финансового плана
Обоснования требует каждое выбранное направление финансового планирования.
В рамках первого направления необходимо увеличить объем реализации нефти при минимальных затратах на ее добычу. Сегодня ООО «РН-Юганскнефтегаз» в условиях дефицита средств не имеет возможности наращивания объемов добычи нефти за счет ввода новых скважин, в связи с чем оргтехмероприятия по увеличению добычи должны быть связаны с минимальными затратами. За год ООО «РН-Юганскнефтегаз» может увеличить объем добычи с 25450 тыс. тонн до 26300тыс.тонн. Основные направления увеличения добычи нефти:
рост производительности труда ремонтных бригад за счет улучшения
организации работы (+80 тыс.тонн);
увеличение нефтеотдачи пластов за счет физико-химических мероприятий
(гидроразрывов пластов и др.) (+360 тыс.тонн);
ввод скважин из бездействия и уменьшения простаивающего фонда за счет повышения технологической дисциплины, технологического перевооружения бригад подземного и капитального ремонта скважин (+90 тыс.тонн);
улучшение качества ремонта с целью увеличения межремонтного периода работы скважин (+70 тыс.тонн);
уменьшение потерь нефти при добыче, авариях на нефтепроводах (+120 тыс.тонн);
организация бесперебойной подачи электроэнергии (+100 тыс.тонн);
укрепление трудовой дисциплины и повышение квалификации кадров (+30 тыс.тонн).
Второе направление финансового планирования – сокращение издержек производства - направлено на снижение цены 1 тонны нефти. С целью сокращения затрат руководство ООО «РН-Юганскнефтегаз» планирует проведение реструктуризации компании, внедрение современных ресурсосберегающих технологий, контроль за распределением и использованием ресурсов и т.д. Данные мероприятия требуют значительных финансовых вложений. В качестве источников финансирования может использовать нераспределенную прибыль, оставшуюся в распоряжении предприятия, либо привлекать дополнительные средства. Привлечение того или иного источника финансирования связано для ООО «РН-Юганскнефтегаз» с определенными затратами: акционерам нужно выплачивать дивиденды, банкам проценты за предоставленные им ссуды и др. Общая сумма средств, которую нужно уплатить за использование определенного объема финансовых ресурсов, выраженная в процентах к этому объему, называется ценой капитала (СС). Этот показатель отражает сложившийся в ООО «РН-Юганскнефтегаз» минимум возврата на вложенный в его деятельность капитал, его рентабельность и рассчитывается по формуле средней арифметической взвешенной по ниже приведенному алгоритму:
СС = е Кi *di , (2.8)
где Кi - цена i–го источника средств,
di - удельный вес i–го источника средств в общей сумме.
Таблица 3.12
Цена капитала в ООО «РН-Юганскнефтегаз».
| Источник средств | Доля, % | Цена,% |
|
Заемные Краткосрочные Долгосрочные |
35,3 11,8 |
8,5 5,2 |
| Обыкновенные акции | 41,2 | 16,5 |
| Привелегированные акции | 8,8 | 12,4 |
| Нераспределенная прибыль | 2,9 | 15,2 |
| Итого | 100 | 100 |
Таким образом, уровень затрат для поддержания экономического потенциала ООО «РН-Юганскнефтегаз» при сложившейся структуре источников средств, требованиях инвесторов и кредиторов, дивидендной политики составляет 11,94%. Экономический смысл этого показателя заключается в следующем: ООО «РН-Юганскнефтегаз» может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя СС. По расчетам руководства эффективность мероприятий по снижению издержек составит 43%, что значительно выше предельного уровня рентабельности. Таким образом, предприятие может привлекать все доступные ему источники средств для финансирования намеченных преобразований.
Реализуя третье стратегическое направление, были рассмотрены предложение по формированию удовлетворительной структуры баланса (см. табл. 3.6). Для определения эффективности этих предложений необходимо вычислить новые коэффициенты изменения структуры баланса:
Кс.б. = ОС / КЗ, (2.9)
где ОС – объем оборотных средств (+200 млн. руб.),
КЗ – объем краткосрочной задолженности (-311 млн. руб.).
Тогда Кс.б. = (5891+200) / (11710-311) = 0,53
Из расчетов видно, что коэффициент изменения структуры баланса увеличился с 0,50 до 0,53, то есть на 6%. Несмотря на то, что эта цифра значительно ниже норматива, позитивные сдвиги все же наблюдаются. За короткий срок выйти в нормальное устойчивое финансовое положение невозможно. Количественный результат от внедрения предложений по обеспечению удовлетворительной структуры баланса в таблице 3.13.
Таблица 3.13
Обоснование предложений по обеспечению удовлетворительной структуры баланса.
| Показатель | Факт, 2005 год, в млн. руб. | С учетом предложений |
| 1 | 2 | 3 |
| Источник собственных средств | 26593 | 26793 |
| Основные средства и внеоборотные активы | 28168 | 27768 |
| Наличие собственных оборотных средств (стр.1-стр.2) | -1575 | -975 |
| Долгосрочные кредиты | 412 | 412 |
| Наличие собственных и долгосрочных источников формирования запасов и затрат (стр. 3+стр.4) | -1163 |
-563 |
| Краткосрочные кредиты | 111 | - |
| Общая величина формирования источников запасов и затрат (стр.5+стр.6) | -1053 | -563 |
| Запасы и затраты | 1530 | 1530 |
| Излишек или недостаток собственных оборотных средств | -3105 | -2093 |
| Излишек или недостаток собственных и долгосрочных источников формирования запасов и затрат (стр.8-стр.5) | -2693 |
-2093 |
| Излишек или недостаток общей величины источников формирования запасов и затрат (стр.8-стр.7) | -2583 |
-2093 |
Расчеты показывают, что в результате всех мероприятий предприятие по-прежнему находится в неустойчивом финансовом положении, однако тенденции его улучшения имеются, что доказано расчетами. Так, недостаток собственных оборотных может снизиться на 1012 млн. рублей против 3105 млн. рублей в 2006 году.
Таким образом, мероприятия по улучшению финансового состояния предприятия, предложенные в финансовом разделе бизнес-плана, подтверждают свою правомерность количественными расчетами. Уже за год ООО «РН-Юганскнефтегаз» сможет достичь намеченных показателей, улучшив тем самым внутреннее состояние предприятия и его положение на внешнем рынке.
Заключение
Экономический кризис, сложившийся в России в настоящее время, отрицательно сказывается и на деятельности нефтяных компаний. Тяжелое финансовое положение, в котором сегодня оказалось множество нефтедобывающих предприятий, усугубляется и внешними факторами: падением мировых цен на нефть, высокими налогами, возрастающей угрозой со стороны зарубежных конкурентов и т.д. ООО «РН-Юганскнефтегаз» для преодоления кризисного влияния и повышения конкурентоспособности нефти выбрало стратегию стабилизации, основными направлениями которой являются:
снижение темпов падения и стабилизация добычи нефти;
финансовая стабилизация и усиление финансовой дисциплины;
закрепление компании и расширение ее деятельности на российском и мировом рынках нефти и нефтепродуктов;
внедрение новых стандартов качества и культуры труда, техники безопасности, охраны труда и защиты окружающей среды;
Поэтапная реализация стратегии и высокая вероятность ее эффективности возможна только при разработке комплексного бизнес-плана. Основными разделами бизнес плана являются: описание фирмы и отрасли, в которой данная фирма функционирует, производственный, организационный план, план маркетинга и финансов. Для реализации стратегии стабилизации наиболее существенными являются маркетинговый, организационный и финансовый разделы бизнес-плана.
В сфере маркетинга главными направлениями ООО «РН-Юганскнефтегаз» являются: увеличение объема реализации нефти и поиск новых рынков сбыта, поиск наиболее прибыльных потребителей добытой нефти и анализ конкурентов в целях повышения конкурентоспособности продукции.
Организационный план предусматривает проведение реструктуризации предприятия с целью сохранения издержек, внедрение новой системы управления производственными подразделениями и создание прогрессивной системы обучения и переквалификации персонала, что позволит избежать массового сокращения рабочих и обеспечит дополнительные рабочие места.
Целью финансового планирования является увеличение объема добычи нефти при минимальных затратах, снижение цены и себестоимости продукции, повышение платежеспособности предприятия. Все предложения и мероприятия, выдвинутые в финансовом плане, являются результативными и подтверждают свою правомерность количественными расчетами.
Эффективная реализация стратегии стабилизации позволит нефтедобывающему предприятию ООО «РН-Юганскнефтегаз» в короткие сроки укрепить свое финансовое положение и выйти на внутренние и внешние рынки с конкурентоспособной нефтью.
Список литературы
Академия для нефтяников./ За юганскую нефть, 1998, №2.
Алекперов В. Нормирование производственных ресурсов как путь снижения издержек НК.// Нефтяное хозяйство, 2003, №1.
Бройде И.М. Финансы нефтяной и газовой промышленности: Учебник для ВУЗов.- М.: Недра, 2000.-319с.
Виханский О.С., Наумов А.И. Менеджмент: Учебник. - М.: Гардарика, 1998.-528с.
Казаков В. Россия заинтересована в усилении своих нефтяных компаний./ За юганскую нефть, 2001, №1.
Кравец В. В Нефтеюганске берут имущество и делают из него муниципальную компанию. // Нефть и капитал, 1999, №5.
Кравец В. Заплати налоги и умри спокойно. // Нефть и капитал, 2003, №3.
Маркетинг: Учебник. / Под ред. А.Н. Романова.- М.: Банки и биржи, ЮНИТИ, 2006.-560с.
Парасюк В. На рынке выживает тот, у кого высше эффективность, дешевле продукт. / За юганскую нефть, 1999, №5.
Пелих А.С. Бизнес-план. -М.: Изд-во «Ось-89», 2003.-96с.
Петров А.Н. Стратегическое планирование развития предприятия: Учебное пособие. – СПб.: Изд-во СПб УЭФ, 2003.-106с.
ПОСОБИЕ ЭРНСТ ЭНД ЯНГ. Составление бизнес-плана. / Пер. с англ. – М.: Джон Уайли энд Санз, 1994-224с.
Приобское месторождение – стратегический проект. / За юганскую нефть, 2002, №18.
Сборник бизнес-планов с комментариями и рекомендациями. / Под ред. В.М. Попова. – М.: КноРус, 1999.-384с.
Слюсарева Л. Жить будем по средствам. / За юганскую нефть, 1998, №2.
Соломатина Н.А. Основные тенденции в разработке стратегий управления российскими нефтяными компаниями. // Нефть, газ и бизнес, 2004, №4.
Томпсон А.А., Стрикленд А. Дж. Стратегический менеджмент.: Учебник для ВУЗов. – М.: Банки и биржи, ЮНИТИ, 2003.-576с.
Финансы: Учебное пособие / Под ред. А.М. Ковалевой. – М.: Финансы и статистика, 2004.-336с.