Аналіз та удосконалення оперативного управління
Черговий диспетчер веде диспетчерський журнал, в який вносяться всі розпорядження вищестоящих керівників і самого диспетчера з терміном виконання на протязі доби. У цьому журналі фіксуються взаємні претензії цехів, дозвіл яких вимагає втручання диспетчера. Розпорядження з терміном виконання, що перевищує доби, записуються диспетчером в контрольну картку термінів, в якій вказується, від кого і кому віддано розпорядження, його зміст, термін і результат виконання. Картка ставиться в картотеку контрольних термінів за роздільник, відповідний терміну виконання цього розпорядження. Оскільки роздільник поточного дня переставляється в самий кінець картотеки, то контрольні картки, в яких термін виконання розпорядження доводиться на даний день, виявляються відкритими. Це дозволяє диспетчеру своєчасно перевірити виконання кожного розпорядження.
Оперативний контроль і регулювання виробництва в цеху здійснюється планово-диспетчерським бюро (ПДБ), основною роботою якого є поточна підготовка і контроль ходу виробництва відповідно до складеного змінно-добового завдання.
Черговий диспетчер цеху є оперативним керівником своєї зміни. У зв'язку з цим для цехових диспетчерів встановлюється позмінне чергування. Передачі чергування передує ознайомлення змінника з ходом виробництва і виконанням завдань дільницями. Диспетчерська служба цеху по претензіях, що поступили від виробничих дільниць і служб цеху, вживає по них відповідні заходів, веде диспетчерський журнал і картотеку контролю термінів, готує матеріали до диспетчерської наради і бере в ньому участь. У цехових диспетчерських нарадах беруть участь старші і змінні майстри і інші керівні працівники цеху, пов'язані з виробництвом. Диспетчерські наради проводяться для перевірки ходу виконання виробничої програми цеху, усунення неполадка, що виникли в роботі, а також перевірки виконання розпоряджень диспетчерської служби заводу і начальника цеху.
Планово-диспетчерське бюро цеху щодня представляє в планово-диспетчерський відділ заводу рапорт про виконання виробничої програми за добу. Крім того, планово-диспетчерське бюро цеху регулярно докладає змінному диспетчеру заводу про виконання отриманих від нього розпоряджень і вказівок.
Контроль і регулювання ходу виробництва на дільницях здійснюють старші і змінні майстри і диспетчери дільниць. При виявленні неполадка в роботі диспетчер вживає заходів до їх усунення. Так, у разі невиходу робочого диспетчер через майстер дає вказівку про заміну його робітником з даної або іншої дільниці, припиняє виконання менш термінової операції для виконання замість її більш термінової. При відсутності матеріалу або технологічного оснащення диспетчер з'ясовує можливість термінового його отримання. При короткочасних затримках в отриманні бракуючого матеріалу або оснащення диспетчер вносить зміни в змінно-добові завдання, використовуючи для цього резервні роботи. У окремих випадках може бути прийняте рішення про виконання роботи в третю зміну або передачі її на іншу дільницю і навіть в інший цех.
Розділ 2 Оцінка оперативного управління виробництвом по ВАТ “Ковельсільмаш”
1.1 Техніко-економічна характеристика підприємства ВАТ «Ковельсільмаш».
ВАТ «Ковельсільмаш» було засновано 22 жовтня 1991 року. Нові ідеї і сучасний підхід до справ в поєднанні з професіоналізмом і багаторічним досвідом співробітників фірми в сфері виробництва дозволили підприємству за короткий період часу завоювати довір'я партнерів, як України так і в інших країнах СНД, ближнього і далекого зарубіжжя. У цей час «Ковельсільмаш» співробітничає з подібними йому фірмами в Італії, Польщі, Беларусиї і в Росії.
Основним напрямом діяльності фірми є виробництво та реалізація сільскогосподарської техніки та запасних частин до неї , і іншої техніки .
Технико-економічні показники діяльності ВАТ ”Ковельсільмаш” за 1998 рік приведені в табл. 1.1.
Таблиця № 1.1
Техніко-економічні показники.
Показники |
1997р. |
1998р. |
Зміни +/- |
ТЕМП ЗРОСТАННЯ % |
|
1. Среднєспискова чисельність працівників, чол. |
1100 |
1100 |
---- |
---- |
|
2. Середньорічна вартість ОФ тис. Грн. |
---- |
322100 |
322100 |
|
|
3. Середньорічна вартість залишків оборотних коштів тис. Грн. |
408850,5 |
1756240 |
1347389,5 |
430 |
|
4. Виручка від реалізації в порівнянних цінах, тис. грн. |
19962200 |
23677900 |
3715700 |
118 |
|
5. Витрати на виробництво реалізованій продукції, тис. Грн. |
17512600 |
20228600 |
2716000 |
115 |
|
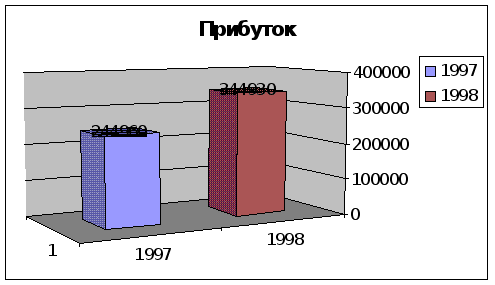
6. Прибуток від реалізації продукції, тис. Грн. |
244960 |
344930 |
99970 |
141 |
|
7. Витрати на 1 грн. Реалізованої продукції, грн/грн. (п.5/п.4) |
0,88 |
0,85 |
-0,03 |
96 |
|
8. Фондовіддача на 1 грн ОФ, грн/грн (п.4/п.2) |
---- |
73,5 |
73,5 |
|
|
9. Фондоозброєність, грн./чол (п.2/п.1). |
---- |
536,8 |
536,8 |
|
|
10. Продуктивність праці, грн/грн (п.4/п.1). |
33270 |
39463 |
6193 |
118 |
|
11. Рентабельність продажу %, (п.6/п.4). |
12 |
15 |
3 |
125 |
З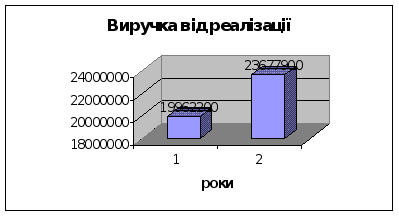
а
даними таблиці
спостерігається
поліпшення
основних показників
підприємства
за 1998 рік. Виручка
від реалізації
виросла
на 3715700 тис.
грн. в звітному
періоді в порівнянні
з минулим.
Незважаючи
на збільшення
витрат
на виробництво
реалізованої
продукції в
абсолютному
вираженні
на 2716000 тис. грн.,
їх частка у
виручці від
реалізації
знизилася на
4%. Також позитивним
результатом
діяльності
є
збільшення
рівня рентабельності
продажу на 25%
в порівнянні
з минулим періодом.
2. АНАЛІЗ ОРГАНІЗАЦІЙНОЇ СТРУКТУРИ УПРАВЛІННЯ ВИРОБНИЦТВОМ, ЇЇ ВІДПОВІДНІСТЬ МЕТОДОЛОГІЧНИМ ВИМОГАМ.
Дивись схему Організаційної структури управління підприємством.
Існуюча на підприємстві ОСУВ є штабною, оскільки вся дана система замкнена на лінійних керівниках відповідного рівня. Генеральний директор, діючий на основі Статуту і що здійснює оперативне керівництво заводом, безпосередньо штабу не має, в його підкоренні знаходиться Рада директорів, що є виконавчим органом, але даний орган складається з лінійних керівників. У Раду директорів входять всі менеджери вищого рівня, що відповідає за конкретні напрями діяльності заводу. Штабом даних менеджерів є сукупність спеціалізованих відділів, на чолі з відповідним лінійним керівником, який відповідає напрямі система є найбільш складно керованої і може вийти з під контролю. Ця лінія є «вузьким місцем» в ОСУВ. Більша кількість керованих ліній, чим у генерального директора, має також директор по капітальному будівництву і соціальному побуту, але у нього кількість керованих ліній відповідає нормам керованості.
Комерційний директор відповідає за управління процесами постачання і збуту. У його підкоренні знаходяться наступні відділи: відділ комплектації, що відповідає за комплектацію виробів купованими напівфабрикатами, транспортне управління, що займається організацією і здійсненням перевезень, відділ постачання виробляє постачання матеріалів необхідних для виробництва, йому підкоряються бази і склади підприємства.
Директор по економіці займається регулюванням відносин, зумовлених економічною середою. Йому підкоряються планово-економічний відділ, що займається поточним і перспективним плануванням собівартості виробів і визначенням цін на них, головний бухгалтер і бухгалтерія, що підкоряється йому, провідний облікову політику на підприємстві, фінансовий відділ, що здійснює управління грошовими потоками на підприємстві.
Директор по маркетингу і зовнішньоекономічним зв'язкам управляє маркетинговою діяльністю на підприємстві і розвитком зовнішньоекономічних зв'язків підприємства. Він керує центром маркетингу, якому підкоряється відділ збуту, що займається процесом відвантаження виробів.
Директор по капітальному будівництву і соціальному побуту керує процесом капітального будівництва і соціальною сферою підприємства. Йому підкоряється управління капітальним будівництвом, здійснююче житлове і внутрішньозаводське будівництво, а також капітальний ремонт, і об'єкти соціальної сфери: БК «Обрій», підсобне господарство, дитячі сади,СК «Батьківщина».
Технічний директор керує технічною політикою на підприємстві, у нього є заступник технічного директора, що займається питаннями розробки, впровадження нової техніки. Технічному директору підкоряються відділ головного конструктора, що займається розробкою нових і вдосконаленням виробів, що є, відділ головного технолога, який відповідає за стан контрольно-вимірювального обладнання, відділ головного технолога, розробляючий технологічні процеси на підприємстві, відділ технічного контролю, що займається питаннями якості продукції, відділ надійності і експлуатації, провідний випробування виробів, відділ техніки безпеки, що забезпечує безпечні умови праці, відділ інструментального господарства(інструментальний завод), виготовляючий необхідний інструмент і технологічне оснащення, відділ головного механіка, що займається всіма видами механічних робіт, АСУ, що здійснює автоматизацію робіт, відділ головного енергетика, що відповідає за забезпечення заводу різними видами енергії, і АСУ в даному відділі, пожежна частина, що забезпечує пожежну безпеку на заводі.
Стан оперативного управління на підприємстві .
3.1. Система календарно-планових нормативів .
Система оперативного управління основним виробництвом базується на системі календарно-планових нормативів .
Календарно-планові нормативи – це сукупність норм і нормативів по найбільш ефективній організації виробничого циклу в часі та просторі на основі раціональних принципів його організації .
Отже , розглянемо це на практиці :
На даному підприємстві масовий тип виробництва . Це видно з того , що під час тривалого терміну на підприємстві випускається обмежена номенклатура виробів , що і характерно для підприємств які спеціалізуються на випуску сільскогосподарських машин .
На даному підприємстві при виготовленні сільскогосподарської техніки використовується спеціалізоване , вузькопрофільне обладнання .
Для організації масового типу виробництва визначають такі календарно-планові нормативи :
Тривалість виробничого циклу поартії виробів .
Оптимальний розммір партії деталей .
Періодичність (ритм) запуску партії у виробництво .
Нормативна величина циклового заділа .
Місячне завдання цеху по випуску данихвиробів .
ЦЕХ №1
Партія деталей з 100 шт. проходить обробку на механічній дільниці
|
№ операції |
Операція |
Тшт, хв |
|
| 1 | Токарна | 10 | |
| 2 | Фрезерна | 18 | |
| 3 | Шліфувальна | 20 |
Процент виконання норм на дільниці 115 . Після першої і третьої операції деталі піддаються вибірковому контролю (10 % від партії ).
Трудомісткість контрольної операції на деталь 3 хв.
Транспортування партії з однієї операції на іншу вимагає 15 хв. Тривалість контрольних і транспортних операцій перекривається на 30 % тривалістю технологічних операцій . Після другої операції партія пролежує в міжопераційній кладовій півзміни .
Дільниця працює в дві зміни .На дільниці використовується послідовний вид руху .
Для знаходження тривалості виробничого циклу партії нам перш за все потрібно визначити :
Тривалість технологічних операцій при послідовному виді руху ( з урахуванням процента виконання норм ) :
Тm(пос) =
де n – кількість деталей в партії , шт.
t – норма штучного часу на операцію , хв
m – число операцій технологічного процесу .
Тm = (10+18+20)*100/1,15*60*7*2 = 4,97роб.днів
Тривалість контрольних операцій :
Tк = 3*100*0,1*2/60*7*2 = 0,071роб.днів
Тривалість транспортних операцій :
Ттр = 15*2/60*7*2 = 0,136роб.днів
4. Тривалість міжопераційного зберігання :
Тхр = 0,5/2 = 0,25робднів
5. Тривалість міжопераційного часу:
Тмо = Тк+Тmр+Тхр
Тмо = (0,071+0,036)*0,7+0,25 = 0,33роб.днів
Тривалість виробничого циклу партії :
Тц = Тm+Тмо
Тц = 4,97+0,33 = 5,3 роб.днів
Отже , на прикладі даної дільниці ми визначили тривалість виробничого циклу партії деталей .
А на прикладі механічної дільниці цеху № 2 ми розглянемо як визначати оптимальний розмір патійдеталей і періодичність її випуску :
Місячна програма механічної дільниці складає 1100 деталей .
Дуталі проходять слідуючий технологічний процес :
| № операцій | 1 | 2 | 3 | 4 |
| Операція | токарна | Фрезерна | протяжна | шліфувальна |
| Тшт , хв | 6,0 | 4,9 | 3,0 | 4,0 |
| Тп.з , хв | 20 | 60 | 35 | 30 |
Середній процент виконання норм 120 . Коефіцієнт Кд = 0,06 .
Дільниця працює в дві зміни , 22 робочих дня в місяць .
Знаходимо мінімальний розмір партії :
nmin = Тпз/Тшт*Кд
де Тпз – підготовчо-заключний час на партію ,хв
Тшт – норма штучного часу , хв
Кд – коефіцієнт , що являє собою допустиме співвідношення між підготовчо-заключним і штучним часом на провідній операції .
nmin = 60/4.9*0.06 = 204шт.
Коректуємо розмір партії до оптимального n = 220 , для отримання цілого числа партій :
5*(1100/220)
Періодичність запуска партії :
R = 220/(1100/22) = 4,4роб.днів
Отже , ми на прикладі двох цехів ВАТ “Ковельсільмаш” розглянули ступінь застосування системи календарно-планових нормативів .
3.2. Диспетчерська служба .
На ВАТ “Ковельсільмаш” дисперчерування представлено диспетчерською групою яка безпосередньо підпорядковується помічникові технічного директора .
Група диспетчирування цехів основного виробництва складається з ведучих інженерів і диспетчерів-кураторів, які закріплені за випускаючим або обробляючим цехом (або групою цехів). Група диспетчирування здійснює підготовку і реалізацію заходів щодо попередження відхилень, що намічаються від запланованого ходу виробництва, координацію виробничих зв'язків між цехами, цехами і службами заводу, цехами і відділами заводоуправління, організацію безперервного контролю за матеріальною і технічною підготовкою виробництва. Роботу диспетчерів-кураторів контролює ведучий інженер. Він контролює також стан заділів на складі готових деталей, готує диспетчерські наради, що проводяться начальником виробництва, бере участь в нарадах, що проводяться начальниками обробляючого і складального цехів, контролює і регулює хід комплектації виробів складальних цехів.
На підприємстві також розроблені посадові інструкції для старшого диспетчера диспетчерської групи і диспетчера диспетчерської групи . Див.додаток
Розділ 3 Пропозиції з удосконалення системи оперативного управління виробництвом .
1. Покращення організаційної структури управління виробництвом .
Структура апарату управління повинна бути оптимальною , коли встановлюються раціональні зв’язки при найменшому числі ступенів управління , гнучкою та простою . Вона повинна забезпечувати економічність управління . Основна мета цієї вимоги полягає в тому , щоб потрібний ефект від управління досягався при мінімальних витратах на управлінський апарат . Для удосконалення вже існуючої організаційної структури управління виробництвом нам потрібно сформувативсебічно обгрунтовані структурні підрозділи .
Для обгрунтованого вибору того чи іншого варіанту внутрішньої структури необхідно проаналізувати організаційно-технічні умови та кількість структурних одиниць , що входять до його складу . Для цих цілей можна використати метод ,з допомогою якого отримані наступні залежності :
Y1 = 0.60 + 0.0206X ;
Y2 = 0.06 + 0.0925X ;
Y3 = -0.26 + 0.2567X ;
Y4 = -1.66 + 0.6272X ;
де Y1 – число заступників керівника відділу ;
Y2 – кількість бюро у відділі (керівників бюро) ;
Y3 - кількість груп (старших виконавців) ;
Y4 – чисельність виконавців ;
X – чисельність службовців у відділі .
Таблиця 1 Штатний розклад
| № п/п | Назва підрозділів |
Всього Чол. |
| 1 | Управління технічного розвитку та якості | 70 |
| 2 | Управління маркетингу | 35 |
| 3 | Управління матеріально-технічним забезпеченням | 12 |
| 4 | Фінансово-бухгалтерське управління | 20 |
| 5 | Юридично-претензійний відділ | 5 |
| 6 | Штаб ЦО | 10 |
| 7 | Відділ охорони праці і навколишнього середовища | 2 |
|
8 |
2 відділ | 6 |
| 9 |
Диспетчарське бюро Всього |
20 180 |
Таблиця2 Порівняння розрахункової та фактичної чисельності ІТП і службовців
|
№ п/п |
Назва посадових категорій |
Загальна чисельність |
+ |
- |
|
|
Розрахункова |
фактична |
||||
|
1 |
Керівники підрозділів |
8 |
8 |
||
|
2 |
Заступники |
9 |
10 |
1 |
|
|
3 |
Начальники бюро |
16 |
11 |
5 |
|
|
4 |
Старші виконавці |
43 |
28 |
15 |
|
|
5 |
Виконавці |
99 |
123 |
24 |
|
|
ВСЬОГО |
175 |
180 |
5 |
||
Таблиця 3 Чисельність працівників управління укрупнених підрозділів по категоріях
| № |
Структурні Підрозділи |
Чисельність | В тому числі | |||||||
| Заст.нач.від | Нач. бюро | Ст. виконавці | Виконавці | |||||||
| нормат | факт | норм | факт | норм | факт | нормат | факт | |||
| 1 | УТРЯ | 70 | 2 | 2 | 7 | 4 | 17 | 10 | 42 | 53 |
| 2 | Упр маркет. | 35 | 1 | 1 | 3 | 2 | 9 | 6 | 20 | 25 |
| 3 | УМТЗ | 12 | 1 | 1 | 1 | 1 | 3 | 3 | 6 | 6 |
| 4 | ФБУ | 20 | 1 | 2 | 2 | 2 | 5 | 4 | 11 | 11 |
| 5 | ЮПВ | 5 | 1 | 1 | - | - | 1 | 1 | 2 | 2 |
| 6 | Штаб ЦО | 12 | 1 | 1 | 1 | - | 3 | 1 | 6 | 7 |
| 7 | 2 відділ | 6 | 1 | 1 | - | - | 1 | 1 | 2 | 3 |
| 8 | Дисп.бюро | 20 | 1 | 1 | 2 | 2 | 5 | 2 | 11 | 14 |
При вдосконаленні організації системи управління ми об’єднали відділ охорони праці зі штабом цивільної оборони. Також при детальному розгляді кількості працюючих в кожному відділі ми можемо зробити висновок , що за розрахунковими данними нам необхідно скорочувати кількість виконавців .
Після детального аналізу організаційної структури управління виробництвом ми повинні скоротити одного заступника начальника відділу у фінансово-бухгалтерському управлінні .
Також необхідно скоротити 21 виконавця з числа управлінського персоналу .
При скороченні цих робітників ми отримаємо економію на заробітній платі .
Для знаходження кількості з-економлених коштів за рік ми візьмемо посадові оклади даних робітників за 12 місяців + нарахування на заробітну плату в розмірі 37,5 % .
Кз = 120 грн * 12 + 37,5 % = 1440 + 540 = 1980 * 21 = 41580 грн
Отже , при скороченні даних виконавців ми за рік зекономимо 41580 грн.
Удосконалення системи оперативного управління на підприємстві .
Покращення оперативного управління на підприємстві потребує від нас :
по-перше покращення календарно-планових нормативів ( скорочення тривалості виробничного циклу );
по-друге удосконалення самої системи оперативного управління на підприємстві .
Розглянемо ці питання більш конкретно .
При визначенні тривалості виробничого циклу в цеху № 1 ми розраховували тривалість технологічного циклу виходячи з того що деталі обробляються послідовно . Тепер буде доцільно визначити тривалість технологічного циклу при паралельному русі .
Вона визначається за формулою :
Тm(пар) =
Т m(пар) = (10+18+20)+20(100-1) / 1,15*60*7*2 = 2,09 роб.днів
Отже , після заміни послідовного виду руху на паралельний ми маємо зменшення тривалості технологічного циклу на 2,88 роб. дні .