Вопросы повышения экономической эффективности деятельности предприятия с использованием информационных технологий
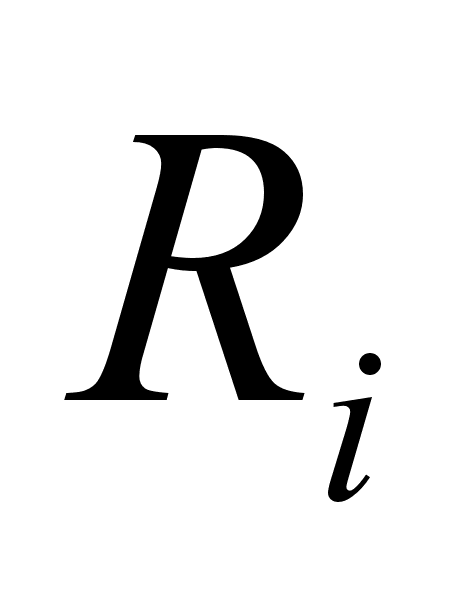
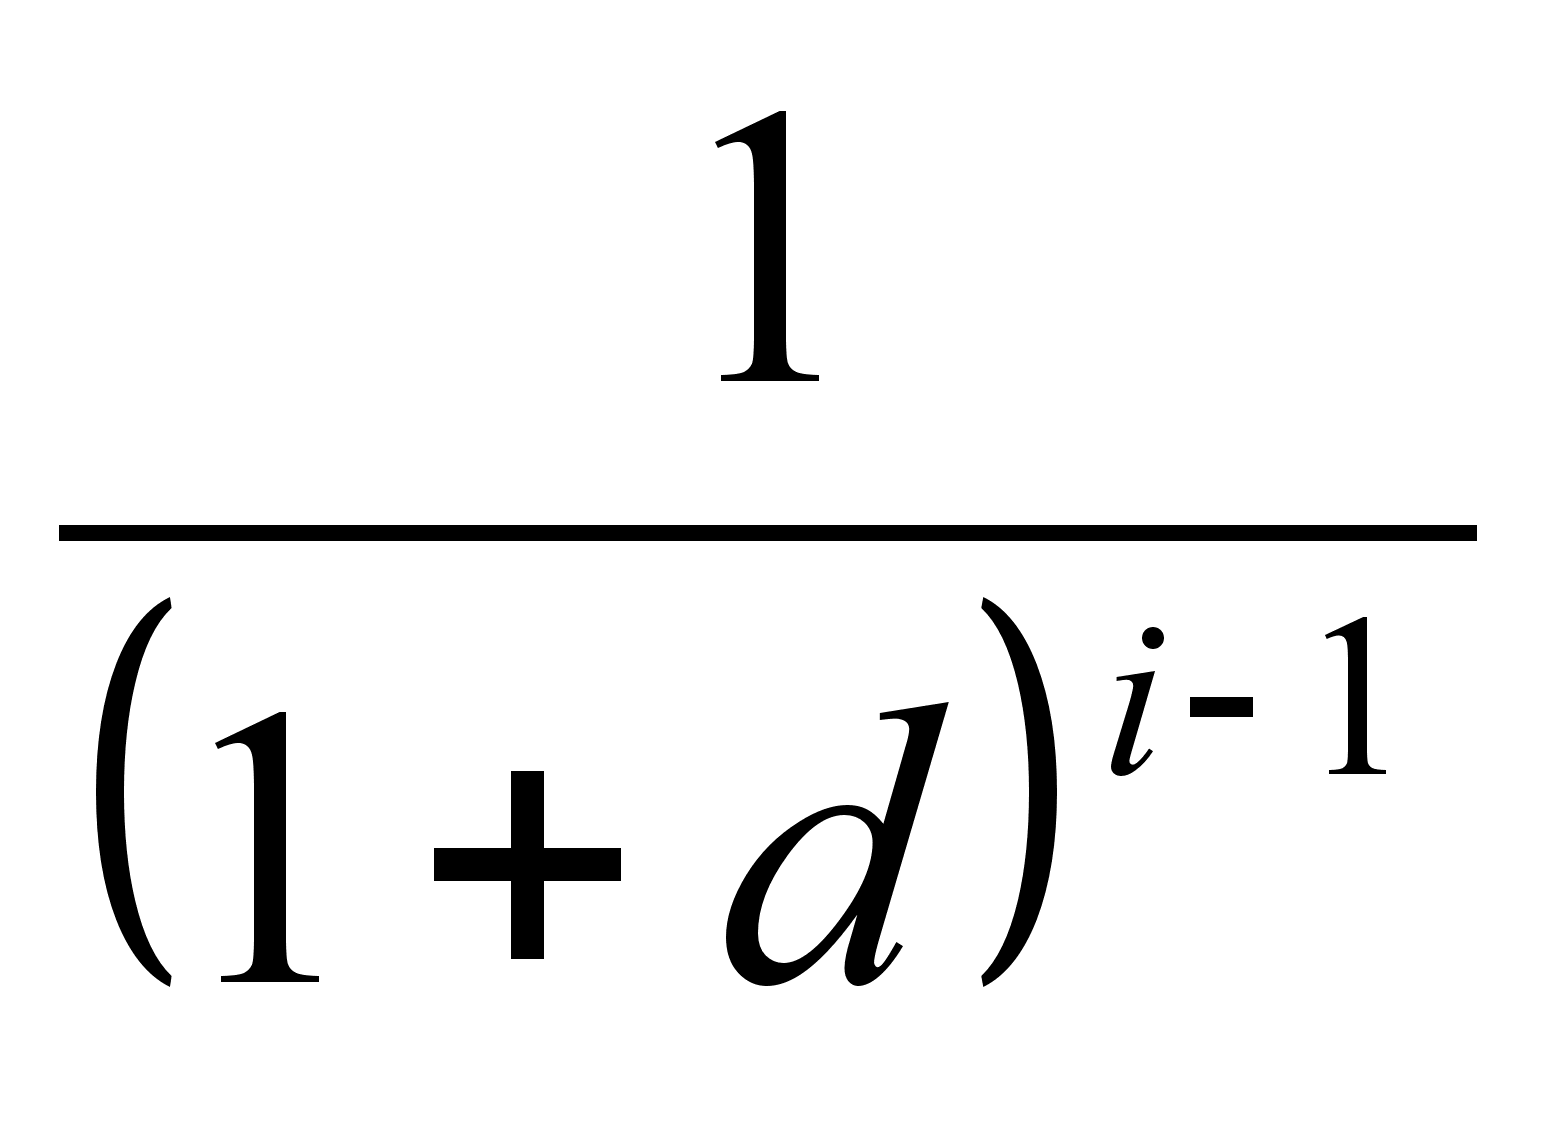
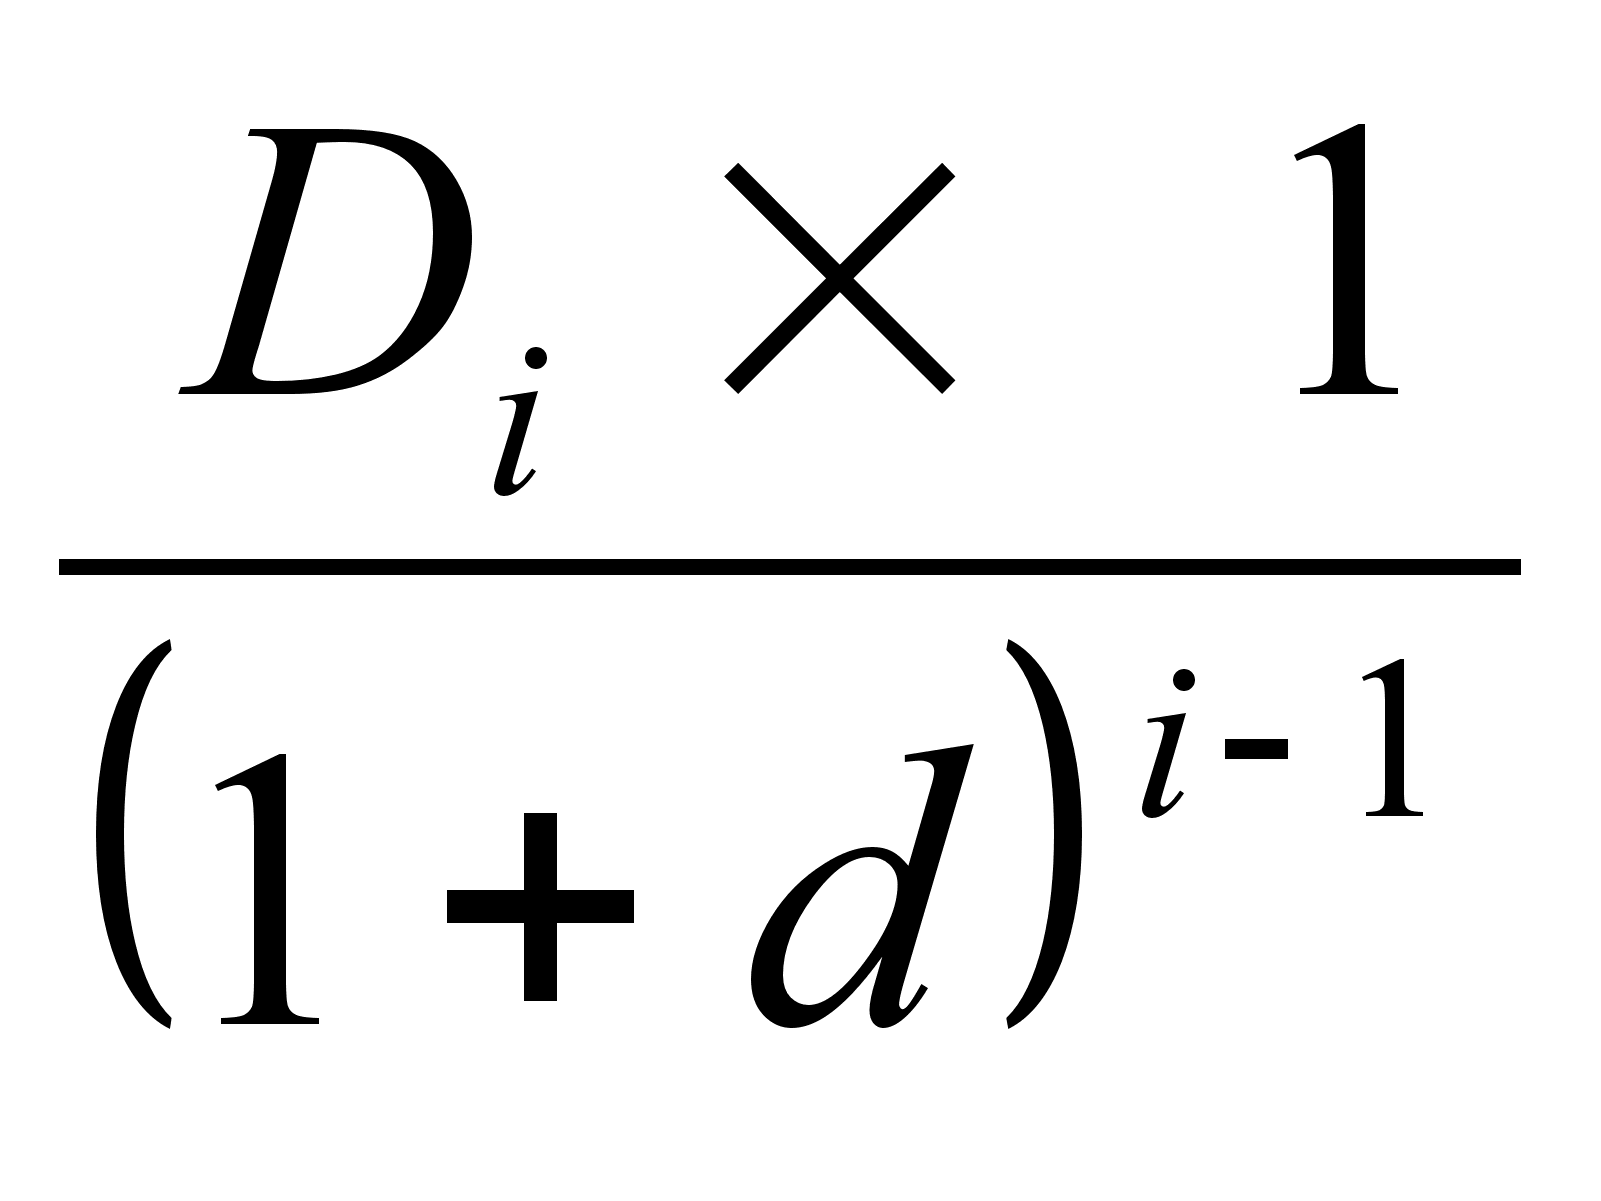
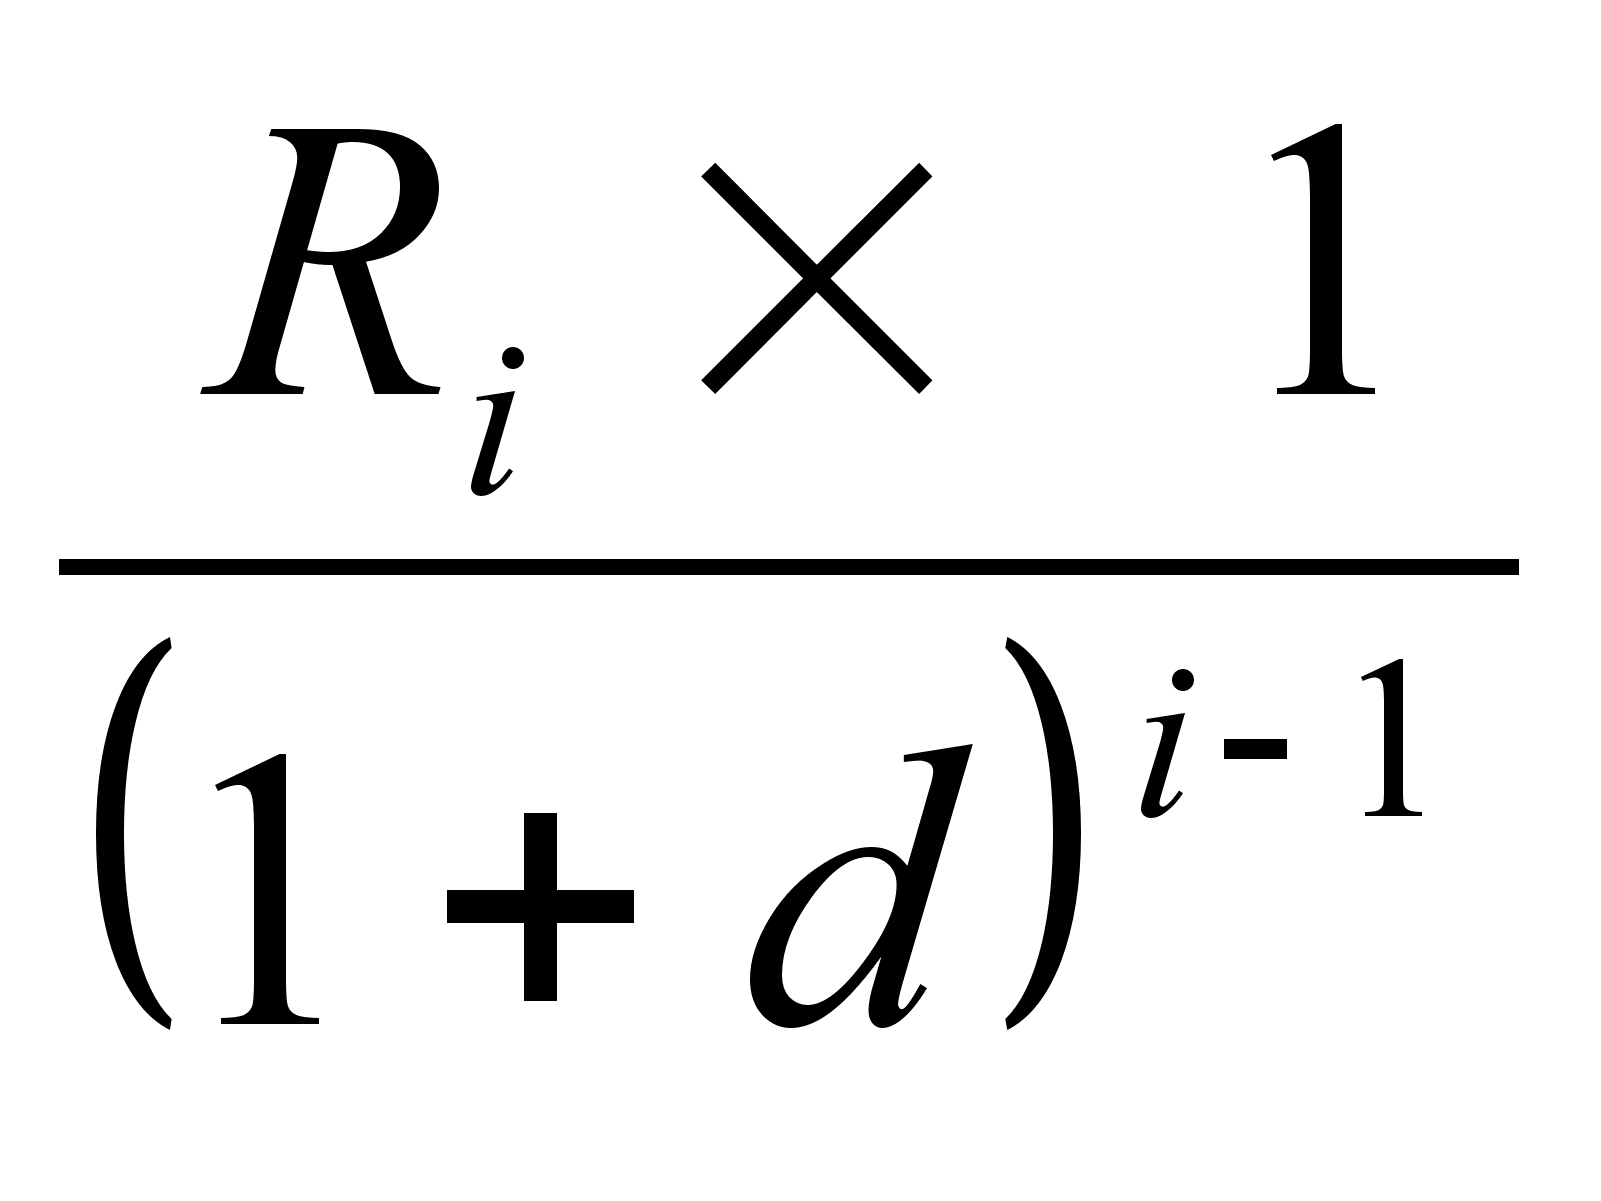
ДД
ЧДД
Пусть себестоимость элемента тура увеличится еще и составит 97 % от объемов сделок. Объем сделки, и остальные показатели, также останутся неизменными, тогда по данным таблиц 25, 26 и 27 определим в таблице 28 значение ЧДД.
Таблица 25. Расчет текущих затрат по периодам, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем сделок | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 | 12 395 | 13 932 | 15 468 | 17 004 | 18 540 |
| Переменные затраты | 0 | 1 176 | 4 404 | 7 631 | 9 137 | 10 642 | 12 148 | 13 653 | 15 158 | 16 664 | 18 169 |
| Постоянные затраты | 0 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 |
34,5 |
| Итого | 0 | 1 211 | 4 438 | 7 666 | 9 171 | 10 677 | 12 182 | 13 687 | 15 193 | 16 698 | 18 204 |
Таблица 26. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 1 211 | 4 438 | 7 666 | 9 171 | 10 677 | 12 182 | 13 687 | 15 193 | 16 698 | 18 204 |
| Итого | 348 | 1 211 | 4 438 | 7 666 | 9 171 | 10 677 | 12 182 | 13 687 | 15 193 | 16 698 | 18 204 |
Таблица 27. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 1 208 | 4 501 | 7 795 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 012 | 18 548 |
| Отток | 348 | 1 211 | 4 438 | 7 666 | 9 171 | 10 677 | 12 182 | 13 687 | 15 193 | 16 698 | 18 204 |
| Итого | -348 | -3 | 63 | 129 | 160 | 190 | 221 | 252 | 283 | 313 | 344 |
Таблица 28. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | -3 | 0 | 0,65 | -1,84 | 0 | -1,84 | -349,94 |
| 2 | 63 | 0 |
0,42 |
26,23 | 0 | 26,23 | -323,71 | |
| 3 | 129 | 0 | 0,27 | 34,61 | 0 | 34,61 | -289,10 | |
| II | 4 | 160 | 0 | 0,17 | 27,65 | 0 | 27,65 | -261,44 |
| 5 | 190 | 0 | 0,11 | 21,27 | 0 | 21,27 | -240,17 | |
| 6 | 221 | 0 | 0,07 | 15,94 | 0 | 15,94 | -224,23 | |
| 7 | 252 | 0 | 0,05 | 11,71 | 0 | 11,71 | -212,51 | |
| 8 | 283 | 0 | 0,03 | 8,48 | 0 | 8,48 | -204,03 | |
| 9 | 313 | 0 | 0,02 | 6,07 | 0 | 6,07 | -197,97 | |
| 10 | 344 | 0 | 0,01 | 4,30 | 0 | 4,30 | -193,67 | |
| Итого | 1 952 | 348 | 154,43 | 348 | -193,67 | |||
В данном случае, т.к. при 10-ти процентном изменении себестоимости организации элемента тура она составит 77 %, следовательно, можно сделать вывод о том, что по данному показателю проект создания Web-узла устойчив и нечувствителен.
Определим уровень устойчивости/чувствительности проекта по данному показателю:
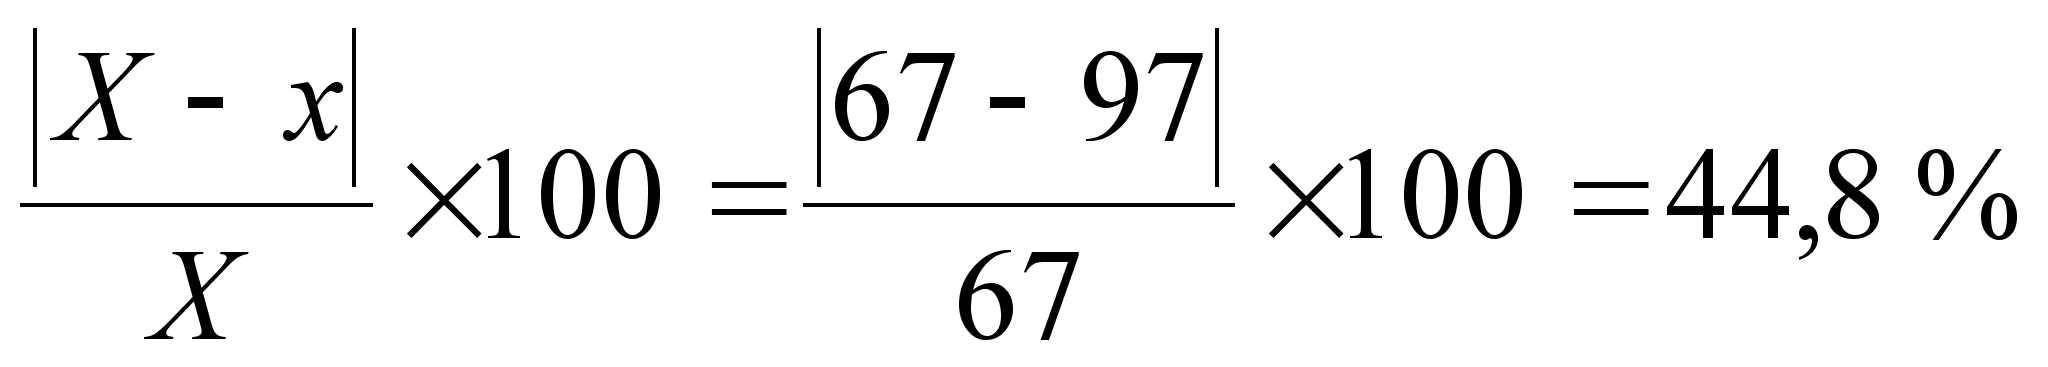
Таким образом, по показателю «себестоимость организации элемента тура» проект создания Web-узла устойчив, нечувствителен и не рискован.
Исследуем устойчивость и чувствительность проекта создания Web-узла по показателю «объем сделок». Пусть планируемый объем сделок уменьшится на 5 000 тыс.руб. в месяц и составит 13 540 тыс.руб. Постоянные затраты и амортизация останутся без изменений, тогда по данным таблиц 29, 30, 31 и 32 определим в таблице 33 значение ЧДД.
Таблица 29. Расчет текущих затрат по периодам, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем сделок |
0 | 876 | 3 282 | 5 687 | 6 809 | 7 931 | 9 052 | 10 174 | 11 296 | 12 418 | 13 540 |
| Переменные затраты | 0 | 596 | 2 231 | 3 867 | 4 630 | 5 393 |
6 156 |
6 919 | 7 681 | 8 444 | 9 207 |
| Постоянные затраты | 0 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 |
| Итого | 0 | 630 | 2 266 | 3 902 | 4 664 | 5 427 | 6 190 | 6 953 | 7 716 | 8 479 | 9 242 |
Таблица 30. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 630 | 2 266 | 3 902 | 4 664 | 5 427 | 6 190 | 6 953 | 7 716 | 8 479 | 9 242 |
| Итого | 348 | 630 | 2 266 | 3 902 | 4 664 | 5 427 | 6 190 | 6 953 | 7 716 | 8 479 | 9 242 |
Таблица 31. Поступления от проекта, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем сделок |
0 | 876 | 3 282 | 5 687 | 6 809 | 7 931 | 9 052 | 10 174 | 11 296 | 12 418 | 13 540 |
| Амортизация | 0 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 |
| Итого | 0 | 884 | 3 289 | 5 694 | 6 816 | 7 938 | 9 060 | 10 182 | 11 304 | 12 426 | 13 548 |
Таблица 32. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 884 | 3 289 | 5 694 | 6 816 | 7 938 | 9 060 | 10 182 | 11 304 | 12 426 | 13 548 |
| Отток | 348 | 630 | 2 266 | 3 902 | 4 664 | 5 427 |
6 190 |
6 953 | 7 716 | 8 479 | 9 242 |
| Итого | -348 | 254 | 1 023 | 1 793 | 2 152 | 2 511 | 2 870 | 3 229 | 3 588 | 3 947 | 4 306 |
Таблица 33. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 254 | 0 | 0,65 | 163,61 | 0 | 163,61 | -184,49 |
| 2 | 1 023 | 0 | 0,42 | 425,91 | 0 | 425,91 | 241,42 | |
| 3 | 1 793 | 0 | 0,27 | 481,47 | 0 | 481,47 | 722,89 | |
| II | 4 | 2 152 | 0 | 0,17 | 372,82 | 0 |
372,82 |
1 095,71 |
| 5 | 2 511 | 0 | 0,11 | 280,66 | 0 | 280,66 | 1 376,37 | |
| 6 | 2 870 | 0 | 0,07 | 206,96 | 0 | 206,96 | 1 583,33 | |
| 7 | 3 229 | 0 | 0,05 | 150,22 | 0 | 150,22 | 1 733,55 | |
| 8 | 3 588 | 0 | 0,03 | 107,69 | 0 | 107,69 | 1 841,24 | |
| 9 | 3 947 | 0 | 0,02 | 76,43 | 0 | 76,43 | 1 917,68 | |
| 10 | 4 306 | 0 | 0,01 | 53,80 | 0 | 53,80 | 1 971,47 | |
| Итого | 25 672 | 348 | 2 319,57 | 348 | 1 971,47 | |||
Пусть планируемый объем сделок уменьшится еще на 5 320 тыс.руб. и составит 8 220 тыс.руб. Постоянные затраты и амортизация также останутся без изменений, тогда по данным таблиц 34, 35, 36 и 37 определим в таблице 38 значение ЧДД.
Таблица 34. Расчет текущих затрат по периодам, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем сделок |
0 | 532 | 1 992 | 3 452 | 4 133 | 4 815 | 5 496 | 6 177 | 6 858 | 7 539 | 8 220 |
| Переменные затраты | 0 | 362 | 1 355 | 2 348 | 2 811 | 3 274 | 3 737 | 4 200 | 4 663 | 5 126 | 5 590 |
| Постоянные затраты | 0 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 |
| Итого | 0 | 396 | 1 389 | 2 382 | 2 845 | 3 308 | 3 772 | 4 235 | 4 698 | 5 161 | 5 624 |
Таблица 35. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 396 | 1 389 | 2 382 | 2 845 | 3 308 | 3 772 | 4 235 | 4 698 | 5 161 | 5 624 |
| Итого | 348 | 396 | 1 389 | 2 382 | 2 845 | 3 308 | 3 772 | 4 235 | 4 698 | 5 161 | 5 624 |
Таблица 36. Поступления от проекта, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем сделок |
0 | 532 | 1 992 | 3 452 | 4 133 | 4 815 | 5 496 | 6 177 | 6 858 | 7 539 | 8 220 |
| Амортизация | 0 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 |
| Итого | 0 | 540 | 2 000 | 3 460 | 4 141 | 4 822 | 5 503 | 6 184 | 6 865 | 7 547 | 8 228 |
Таблица 37. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 540 | 2 000 | 3 460 | 4 141 | 4 822 | 5 503 | 6 184 | 6 865 | 7 547 | 8 228 |
| Отток | 348 | 396 | 1 389 | 2 382 | 2 845 | 3 308 | 3 772 | 4 235 | 4 698 | 5 161 | 5 624 |
| Итого | -348 | 143 | 611 | 1 078 | 1 296 | 1 514 | 1 732 | 1 950 | 2 168 | 2 386 | 2 604 |
Таблица 38. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 143 | 0 | 0,65 | 92,52 | 0 | 92,52 | -255,58 |
| 2 | 611 | 0 | 0,42 | 254,18 | 0 | 254,18 | -1,41 | |
| 3 | 1 078 | 0 | 0,27 | 289,46 | 0 | 289,46 | 288,06 | |
| II | 4 | 1 296 | 0 | 0,17 | 224,51 | 0 | 224,51 | 512,56 |
| 5 | 1 514 | 0 | 0,11 | 169,21 | 0 | 169,21 | 681,77 | |
| 6 | 1 732 | 0 | 0,07 | 124,88 | 0 | 124,88 | 806,65 | |
| 7 | 1 950 | 0 | 0,05 | 90,71 | 0 | 90,71 | 897,36 | |
| 8 | 2 168 | 0 | 0,03 | 65,06 | 0 | 65,06 | 962,42 | |
| 9 | 2 386 | 0 | 0,02 | 46,20 | 0 | 46,20 | 1 008,62 | |
| 10 | 2 604 | 0 | 0,01 | 32,53 | 0 | 32,53 | 1 041,15 | |
| Итого | 15 480 | 348 | 1 389,25 | 348 | 1 041,15 | |||
Пусть планируемый объем сделок уменьшится еще на 6 000 тыс.руб. и составит 2 220 тыс.руб. Постоянные затраты и амортизация также останутся без изменений, тогда по данным таблиц 39, 40, 41 и 42 определим в таблице 43 значение ЧДД.
Таблица 39. Расчет текущих затрат по периодам, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем сделок |
0 | 144 | 538 | 932 | 1 116 | 1 300 | 1 484 | 1 668 | 1 852 | 2 036 | 2 220 |
| Переменные затраты | 0 | 98 | 366 | 634 | 759 | 884 | 1 009 | 1 134 | 1 259 | 1 385 | 1 510 |
| Постоянные затраты | 0 | 34,5 | 34,5 | 34,5 | 34,5 |
34,5 |
34,5 | 34,5 | 34,5 | 34,5 | 34,5 |
| Итого | 0 | 132 | 400 | 669 | 794 | 919 | 1 044 | 1 169 | 1 294 | 1 419 | 1 544 |
Таблица 40. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 132 | 400 | 669 | 794 | 919 | 1 044 | 1 169 | 1 294 | 1 419 | 1 544 |
| Итого | 348 | 132 | 400 | 669 | 794 | 919 | 1 044 | 1 169 | 1 294 | 1 419 | 1 544 |
Таблица 41. Поступления от проекта, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Объем сделок |
0 |
144 |
538 | 932 | 1 116 | 1 300 | 1 484 | 1 668 | 1 852 | 2 036 | 2 220 |
| Амортизация | 0 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 |
| Итого | 0 | 151 | 546 | 940 | 1 124 | 1 308 | 1 492 | 1 676 | 1 860 | 2 044 | 2 228 |
Таблица 42. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 151 | 546 | 940 | 1 124 | 1 308 | 1 492 | 1 676 | 1 860 | 2 044 | 2 228 |
| Отток | 348 | 132 | 400 | 669 | 794 | 919 | 1 044 | 1 169 | 1 294 | 1 419 | 1 544 |
| Итого | -348 | 19 | 145 | 272 | 330 | 389 | 448 | 507 | 566 | 625 | 684 |
Таблица 43. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 19 | 0 | 0,65 | 12,34 | 0 | 12,34 | -335,76 |
| 2 |
145 |
0 | 0,42 | 60,49 | 0 | 60,49 | -275,27 | |
| 3 | 272 | 0 | 0,27 | 72,91 | 0 | 72,91 | -202,36 | |
| II | 4 | 330 | 0 | 0,17 | 57,24 | 0 | 57,24 | -145,12 |
| 5 | 389 | 0 | 0,11 | 43,51 | 0 | 43,51 | -101,61 | |
| 6 | 448 | 0 | 0,07 | 32,31 | 0 | 32,31 | -69,30 | |
| 7 | 507 | 0 | 0,05 | 23,59 | 0 | 23,59 | -45,71 | |
| 8 | 566 | 0 | 0,03 | 16,98 | 0 | 16,98 | -28,73 | |
| 9 | 625 | 0 | 0,02 | 12,10 | 0 | 12,10 | -16,63 | |
| 10 | 684 | 0 | 0,01 | 8,54 | 0 | 8,54 | -8,09 | |
| Итого | 3 985 | 348 | 340,01 | 348 | -8,09 | |||
В данном случае, т.к. при 10-ти процентном изменении объем сделок составит 16 686 тыс.руб., следовательно, можно сделать вывод о том, что данный проект устойчив и нечувствителен по этому показателю. Определим уровень устойчивости/чувствительности проекта по данному показателю:
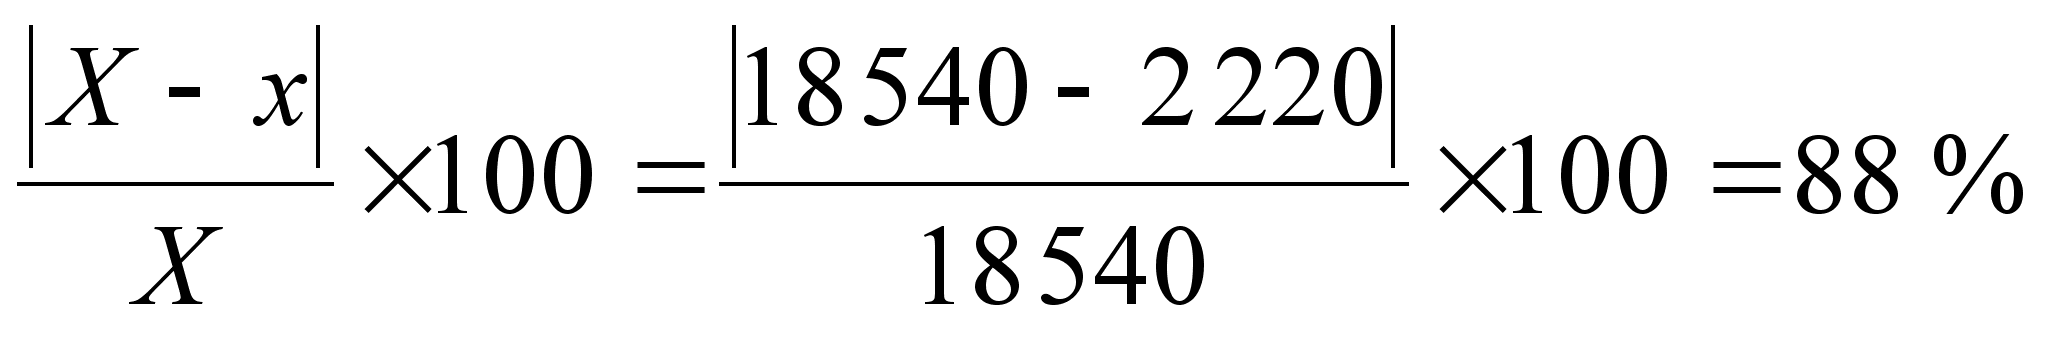
Таким образом, можно говорить о том, что данный инновационный проект по показателю «объем сделок» устойчив, нечувствителен и не рискован.
Исследуем устойчивость и чувствительность инновационного проекта по показателю «текущие затраты». Для этого увеличим итоговые данные таблицы 8 на 20 %, результаты изменений отразим в таблице 44. Единовременные затраты, объемы отгрузок и амортизация останутся без изменений, тогда по данным таблицы 45 определим в таблице 46 значение ЧДД.
Таблица 44. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 1 021 | 3 708 | 6 395 | 7 649 | 8 902 | 10 156 | 11 409 | 12 663 | 13 917 | 15 170 |
| Итого | 348 | 1 021 | 3 708 | 6 395 | 7 649 | 8 902 | 10 156 | 11 409 | 12 663 | 13 917 | 15 170 |
Таблица 45. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 1 208 | 4 501 | 7 794 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 011 | 18 548 |
| Отток | 348 | 1 021 | 3 708 | 6 395 | 7 649 | 8 902 | 10 156 | 11 409 | 12 663 |
13 917 |
15 170 |
| Итого | -348 | 187 | 793 | 1 399 | 1 682 | 1 964 | 2 247 | 2 530 | 2 812 | 3 095 | 3 378 |
Таблица 46. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 187 | 0 | 0,65 | 120,68 | 0 | 120,68 | -227,42 |
| 2 | 793 | 0 | 0,42 | 330,09 | 0 | 330,09 | 102,67 | |
| 3 | 1 399 | 0 | 0,27 | 375,69 | 0 | 375,69 | 478,35 | |
| II | 4 | 1 682 | 0 | 0,17 | 291,35 | 0 | 291,35 | 769,71 |
| 5 | 1 964 | 0 | 0,11 | 219,56 | 0 | 219,56 | 989,27 | |
| 6 | 2 247 | 0 | 0,07 | 162,04 | 0 | 162,04 | 1 151,30 | |
| 7 | 2 530 | 0 | 0,05 | 117,69 | 0 | 117,69 | 1 268,99 | |
| 8 | 2 812 | 0 | 0,03 | 84,41 | 0 | 84,41 | 1 353,40 | |
| 9 | 3 095 | 0 | 0,02 | 59,93 | 0 | 59,93 | 1 413,34 | |
| 10 | 3 378 | 0 | 0,01 | 42,20 | 0 | 42,20 | 1 455,54 | |
| Итого | 20 087 | 348 |
1 803,64 |
348 | 1 455,54 | |||
Пусть итоговые данные таблицы 8 увеличатся еще на 15 %, результаты изменений отразим в таблице 47. Единовременные затраты, объемы сделок и амортизация останутся без изменений, тогда по данным таблицы 48 определим в таблице 49 значение ЧДД.
Таблица 47. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 1 148 | 4 172 | 7 195 | 8 605 | 10 015 | 11 425 | 12 836 | 14 246 | 15 656 | 17 066 |
| Итого | 348 | 1 148 | 4 172 | 7 195 | 8 605 | 10 015 | 11 425 | 12 836 | 14 246 | 15 656 | 17 066 |
Таблица 48. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 1 208 | 4 501 | 7 794 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 011 | 18 548 |
| Отток | 348 | 1 148 | 4 172 | 7 195 | 8 605 | 10 015 | 11 425 | 12 836 | 14 246 | 15 656 | 17 066 |
| Итого | -348 | 59 | 330 | 600 | 726 | 852 | 977 | 1 103 | 1 229 | 1 355 | 1 481 |
Таблица 49. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 59 | 0 | 0,65 | 38,37 | 0 | 38,37 | -309,73 |
| 2 | 330 | 0 | 0,42 | 137,16 | 0 | 137,16 | -172,57 | |
| 3 | 600 | 0 | 0,27 | 161,01 | 0 | 161,01 | -11,55 | |
| II | 4 | 726 | 0 | 0,17 | 125,70 | 0 | 125,70 | 114,15 |
| 5 | 852 | 0 | 0,11 | 95,18 | 0 | 95,18 | 209,33 | |
| 6 | 977 | 0 | 0,07 | 70,49 | 0 | 70,49 | 279,82 | |
| 7 | 1 103 | 0 | 0,05 | 51,34 | 0 | 51,34 | 331,16 | |
| 8 | 1 229 | 0 | 0,03 | 36,90 | 0 | 36,90 | 368,06 | |
| 9 | 1 355 | 0 | 0,02 | 26,25 | 0 | 26,25 | 394,30 | |
| 10 | 1 481 | 0 | 0,01 | 18,51 | 0 | 18,51 | 412,81 | |
| Итого | 8 713 | 348 | 760,91 | 348 | 412,81 | |||
Пусть итоговые данные таблицы 8 увеличатся еще на 10 % что в последний месяц оценки реализации проекта составит 18 330 тыс.руб., результаты изменений по каждому периоду отразим в таблице 50. Единовременные затраты, объемы сделок и амортизация останутся без изменений, тогда по данным таблицы 51 определим в таблице 52 значение ЧДД.
Таблица 50. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Единовременные затраты |
348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Текущие затраты |
0 | 1 233 | 4 481 | 7 728 | 9 242 | 10 757 | 12 272 | 13 786 | 15 301 | 16 816 | 18 330 |
| Итого | 348 | 1 233 | 4 481 | 7 728 | 9 242 | 10 757 | 12 272 | 13 786 | 15 301 | 16 816 | 18 330 |
Таблица 51. Потоки денежных средств.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
|
Приток |
0 | 1 208 | 4 501 | 7 794 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 011 |
18 548 |
| Отток | 348 | 1 233 | 4 481 | 7 728 | 9 242 | 10 757 | 12 272 | 13 786 | 15 301 | 16 816 | 18 330 |
| Итого | -348 | -26 | 21 | 67 | 88 | 110 | 131 | 153 | 174 | 196 | 217 |
Таблица 52. Расчет чистого дисконтированного дохода.
| Этап | Период |
|
|
|
|
|
ДД |
ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | -26 | 0 | 0,65 | -16,50 | 0 | -16,50 | -364,60 |
| 2 | 21 | 0 | 0,42 | 8,55 | 0 | 8,55 | -356,05 | |
| 3 | 67 | 0 | 0,27 | 17,90 | 0 | 17,90 | -338,16 | |
| II | 4 | 88 | 0 | 0,17 | 15,27 | 0 | 15,27 | -322,89 |
| 5 | 110 | 0 | 0,11 | 12,26 | 0 | 12,26 | -310,63 | |
| 6 | 131 | 0 | 0,07 | 9,46 | 0 | 9,46 | -301,17 | |
| 7 | 153 | 0 | 0,05 | 7,10 | 0 | 7,10 | -294,07 | |
| 8 | 174 | 0 | 0,03 | 5,23 | 0 | 5,23 | -288,84 | |
| 9 | 196 | 0 | 0,02 | 3,79 | 0 | 3,79 | -285,05 | |
| 10 | 217 | 0 | 0,01 | 2,71 | 0 | 2,71 | -282,34 | |
| Итого | 1 130 |
348 |
65,76 | 348 | -282,34 | |||
В данном случае, т.к. в последнем периоде оценки реализации данного проекта, при 10-ти процентном увеличении текущих расходов, они составят 13 906 тыс.руб., следовательно, можно сделать вывод о том, что данный проект устойчив и нечувствителен по этому показателю. Определим уровень устойчивости/чувствительности проекта по данному показателю:
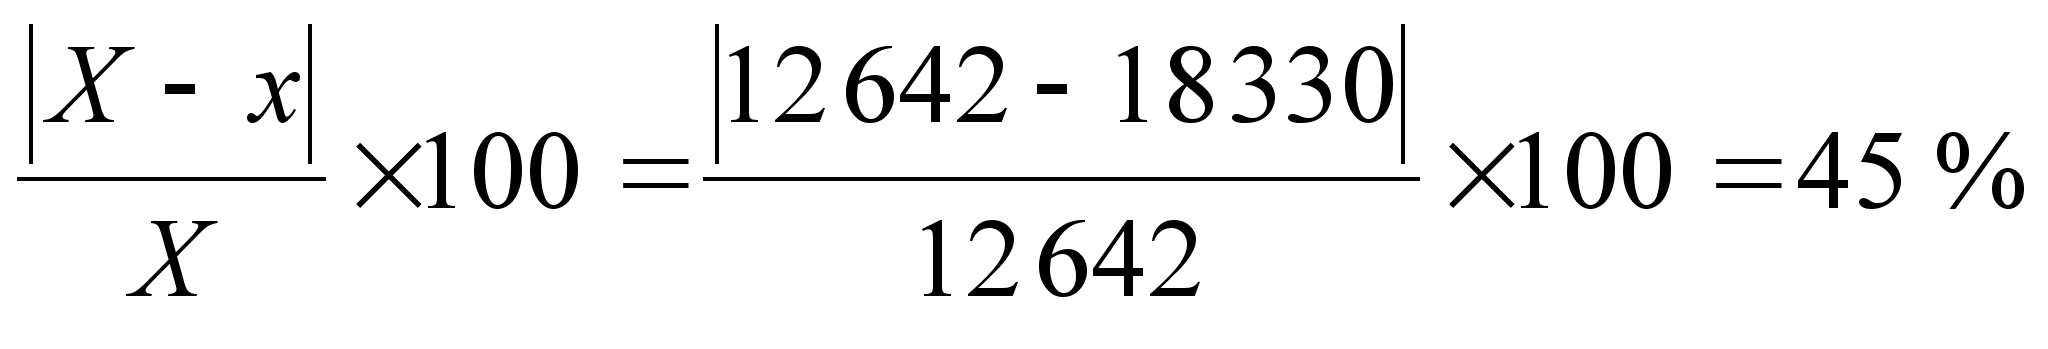
Таким образом, можно говорить о том, что данный проект создания Web-узла по показателю «текущие расходы» устойчив, нечувствителен и не рискован.
Полученные данные об устойчивости/чувствительности проекта представлены в таблице 53:
Таблица 53. Анализ чувствительности и устойчивости проекта.
| Показатель | Ед. изм. | Исходное значение | Предельное значение | Уровень чувствительности | Значение ЧДД при 10-ти процентном изменении показателя, тыс.руб. | Вывод |
|
Покупная стоимость |
% от объема сделок | 67 | 97 | 44,8 % | + 2 174,28 | Устойчив, нечувствителен, не рискован |
| Объем отгрузки | тыс.руб. | 18 540 | 2 220 | 88,0 % | + 2 528,87 | Устойчив, нечувствителен, не рискован |
| Текущие затраты | тыс.руб. | 12 642 | 18 330 | 45,0 % | + 2 155,12 | Устойчив, нечувствителен, не рискован |
Таким образом, по всем рассмотренным показателям данный проект имеет очень высокую степень устойчивости.
6.2.Анализ рисков
Анализ рисков проекта производится в соответствии с результатами оценки устойчивости и чувствительности, т.е. из всех факторов, отражающих возможные угрозы для реализации проекта, отбираются те, по которым проект имеет высокую чувствительность. Однако в данном случае по результатам расчетов был сделан вывод о высокой степени устойчивости проекта, поэтому необходимо рассмотреть возможные риски данного инновационного проекта, которые не были учтены в расчетах:
Политические риски – связаны с политической ситуацией в стране и с деятельностью государства. Могут выражаться как:
Изменение валютных курсов;
Значительное увеличение цен на энергоносители.
Чистые риски – обладают относительно постоянным характером появления. Они стабильны во времени и подчиняются определенным закономерностям. К ним относятся природные и стихийные риски, связанные с проявлениями стихийных сил природы.
Риск ошибочного проведения маркетингового исследования. Любое социологическое исследование, в том числе и маркетинговое, применяет в своём составе методы экстраполяции и выборки, которые по своей природе являются стохастическими, что заставляет принимать результаты этих методов с определенной поправкой. В данном случае необходимо сделать поправку на результаты исследования потенциального спроса на туристические услуги.
Рыночные риски – связаны с изменениями рыночной ситуации, например, риск выхода на рынок новых предприятий-конкурентов. Выход на рынок новых конкурентов, несомненно, приведет к снижению потока потребителей продукции ЗАО «Богемия Сервис». Однако, ввиду быстрой окупаемости, вероятность наступления описанного события невелика.
Производственные риски, могут быть связаны с потерей имущества ЗАО «Богемия Сервис», например в результате пожара, воровства.
Риски коммерческого предложения – связаны с невыполнением обязательств по срокам, объемам и качеству услуг.
Для качественной оценки представленных рисков был использован экспертный метод. Для этого были приглашены 5 независимых экспертов, которые оценили значимость и вероятность наступления каждого вида потерь по пяти бальной шкале. Затем, среднее арифметическое значение выставленных баллов, было умножено на показатель значимости данного риска. Результаты оценок представлены в таблице 54:
Таблица 54. Экспертные оценки рисков.
| Фактор риска | Значимость | Экспертные оценки по 5 бальной шкале | Качественная оценка | ||||
| 1 | 2 | 3 | 4 | 5 | |||
| Существенное изменение курса доллара США | 3 | 4 | 3 | 3 | 4 | 3 |
10,2 |
| Увеличение цен на энергоносители | 2 | 5 | 4 | 5 | 4 | 4 | 8,8 |
| Стихийные бедствия | 1 | 2 | 1 | 2 | 1 | 1 | 1,4 |
| Отсутствие роста спроса на туристические услуги | 4 | 5 | 5 | 5 | 4 | 5 | 19,2 |
|
Новые конкуренты |
3 | 4 | 5 | 3 | 4 | 3 | 11,4 |
| Потеря имущества | 5 | 5 | 4 | 5 | 5 | 5 | 24 |
| Не выполнение обязательств по договорам | 7 | 5 | 5 | 5 | 5 | 5 | 35 |
Анализ и разработка механизма управления рисками, обобщаются в таблице 55:
Таблица 55. Анализ рисков проекта.
| Фактор риска | Вероятность (качественная оценка) | Метод управления риском |
| Стихийные бедствия | 1,4 | Создание страхового фонда (самострахование). |
| Увеличение цен на энергоносители | 8,8 | Покупка портфеля акций нефтегазовых компаний. |
| Существенное изменение курса доллара США | 10,2 | Покупка срочных фьючерсных контрактов на приобретение доллара США (хеджирование). |
|
Новые конкуренты |
11,4 | Удержание цен на минимальном уровне, при высоком уровне качества обслуживания. |
| Отсутствие роста спроса на туристические услуги | 19,2 | Увеличение средств на мониторинг спроса. |
| Потеря имущества | 24 | Страхование несчастных случаев в страховых компаниях. |
| Не выполнение обязательств по договорам | 35 | Поиск новых туристических элементов (диверсификация поставщиков). |
Однако, несмотря на разработанные методы управления рисками, фактически преодолеть вероятностный исход конкретного фактора в условиях рынка объективно невозможно. Можно говорить только о способах минимизации данного фактора.
7.Организация реализации проекта создания Web-узла
Реализация данного проекта должна проходить, по плану, установленному в таблице 56:
Таблица 56. План реализации проекта.
| № п/п | Срок | Ответственное лицо | Круг вопросов |
|
|
до 15 января 2002 г. | Синцов А.В. | Составить штатное расписание создаваемого Информационного отдела. |
|
|
до 01 февраля 2002 г. | Иштукин С.К. | Консультации по вопросам приобретения оборудования и ПО |
|
|
до 01 февраля 2002 г. | Курчанов Н.Е. | Подготовка новой рекламной компании |
|
|
до 10 февраля 2002 г. | Иштукин С.К. | Покупка необходимого оборудования и ПО |
|
|
до 15 февраля 2002 г. | Синцов А.В. | Подбор и обучение персонала Информационного отдела |
|
|
до 01 марта 2002 г. | Иштукин С.К. | Монтаж, подключение и настройка оборудования |
|
|
до 01 марта 2002 г. | Синцов А.В. | Обучение всего персонала компании работе с новым ПО |
|
|
с 01 марта 2002 г. | Курчанов Н.Е. | Проведение новой рекламной компании |
|
|
до 01 апреля 2002 г. | Синцов А.В. | Перевод работы всего офиса на новую информационную технологию |
|
|
с 01 июня 2002 г. | Курчанов Н.Е. | Контроль удержания расчетных показателей |
|
|
до 01 июля 2002 г. | Курчанов Н.Е. | Выделение дополнительных средств на мониторинг спроса |
|
|
до 01 января 2003 г. | Курчанов Н.Е. | Формирование страховых фондов и фондов развития |
|
|
до 01 января 2003 г. | Синцов А.В. | Ежегодная переаттестация персонала |
|
|
до 01 января 2003 г. | Курчанов Н.Е. | Ежегодное пополнение страховых фондов и фондов развития |
|
|
до 01 января 2003 г. | Иштукин С.К. | Постоянный поиск новых партнеров по туристическим услугам |
В случае возникновении на каком-либо этапе причин, указанных в таблице 57, реализация данного проекта прекращается.
Таблица 57. Условия прекращения реализации проекта.
| Этап | Причина |
| внедрение | Не полная комплектация Информационного отдела. |
| внедрение | Не качественный монтаж и настройка оборудования и ПО. |
| внедрение | Недостаточный уровень подготовки персонала к работе с новой ИТ. |
| первый месяц реализации | Не проведение в полном объеме рекламной компании. |
8.Заключение
В наши дни повсеместной компьютеризации и информатизации все туристические компании и агентства, предприятия и фирмы за рубежом и подавляющее большинство у нас в стране используют в качестве рабочего источника информации международную компьютерную сеть Интернет.
Данный проект был разработан для повышения экономической эффективности деятельности туристической компании ЗАО «Богемия Сервис». Объектом проектирования являлось создание Web-узла, обеспечивающего весь документооборот компании и привлечение дополнительных клиентов.
В результате выполнения данной работы:
дана комплексная характеристика нововведения;
определен состав и дана оценка реализации затрат;
предоставлен прогноз результатов внедрения;
рассчитана и оценена экономическая целесообразность внедрения проекта;
определены устойчивость и чувствительность проекта по основным показателям;
определены возможные риски проекта;
разработаны мероприятия, обеспечивающие снижение риска проекта;
разработан план реализации инновационного проекта.
Срок предпроектной подготовки установлен до 01 марта 2002 года. Срок реализации проекта – до конца года (10 месяцев), а окупается он в первый месяц своей реализации. При этом требуются единовременные затраты в размере 348 тыс.руб., но в результате реализации проекта чистый дисконтированный доход составляет 2 845,89 тыс.руб. при коэффициенте дисконтирования 55 %. При этом внутренняя норма доходности составляет 225 %, а рентабельность 74,2 %, при индексе доходности 9,17.
Таким образом, данный проект является экономически высокоэффективным и привлекательным для инвестиций, и позволяет повысить экономическую эффективность деятельности компании ЗАО «Богемия Сервис» более чем в 4 раза (см. таблицу 2).
9.Список литературы
Гуляев В.Г. Организация туристской деятельности. -М.: Нолидж, 199б.
Евдокименко Е. Электронные каналы маркетинга и дистрибуции. Computer Week - Moscow. № 36, 1996.
Информатика: Методические указания по выполнению практических заданий для студентов заочного отделения всех специальностей. /Под ред. проф. Ю.М. Черкасова. –М.: ГУУ, 1998.
Информатика: учебное пособие для студентов заочного отделения всех специальностей. /Под ред. проф. Ю.М. Черкасова. –М.: Финстатинформ, 1998.
Информационные технологии управления: Учебно-практическое пособие для студентов заочного обучения всех специальностей. /Под ред. проф. Ю.М. Черкасова. –М.: ГУУ, 2000.
Калашников И. Как автоматизировать работу туристического агентства. Туринфо. №10, 1997.
Калашников И. новая политика AMADEUS в России // Туринфо. №8, 1997.
Мельников В.В. Защита информации в компьютерных системах. –М.: Финансы и статистика, 1997.
1 Туроператор – туристская организация, занимающаяся комплектацией туров.
2 Турагент – физическое или юридическое лицо, выступающее посредником по продаже сформированных туроператором туров.
Москва,