Эффективность управления факторами производства в корпорациях оборонной промышленности России
После осуществления участниками проекта надежных мер по снижению и страхованию всех составляющих риска заказчик может сформировать соответствующие виды гарантий частичных или полных выплат задолженностей на определенных стадиях выполнения заказа или при его ликвидации.
Риск промежуточной ликвидности
Как правило, заказчика беспокоит влияние на ход выполнения заказа непредусмотренных повышений затрат, возникающих по различным причин:ам инфляции, технических сложностей, макроэкономических проблем, правительственных постановлений или колебания курсов валют. Поэтому перед началом выполнения заказа руководство корпорации оборонной промышленности и заказчик должны прийти к соглашению относительно минимизации риска изменения совокупной стоимости заказа. Для этого осуществляются следующие мероприятия.
Разрабатываются финансовый план и его составляющие – план-график финансовых интервенций, график погашения задолженностей, финансовые соглашения между корпорацией и заказчиками – должны учитывать все меры, принимаемые участниками производственного процесса к снижению общего риска, а также гарантии, данные заказчикам в случае предоплаты или корпорации при предварительном выполнении работ.
На практике применяют 5 методов финансирования производства:
финансирование за счет выпуска акций;
ссудное финансирование;
финансирование за счет собственных фондов;
правительственная помощь;
комбинированный метод как сочетание предыдущих.
Как правило, на практике финансирование осуществляется на основе оптимального, минимизирующего затраты сочетания перечисленных методов, то есть используется комбинированное финансирование.
Финансирование за счет выпуска акций
Привлечение инвестиционных ресурсов через выпуск ценных бумаг может осуществляться в форме денежных вкладов, оборудования, технологий, а также в виде экономического обоснования проекта или права использования национальных ресурсов, если акционером является правительственная организация.
Основной объем акционерных инвестиций поступает от инвесторов в ходе первоначального наполнения портфеля заказов, хотя могут производиться вклады в форме подчиненных кредитов в ходе производственной деятельности по выполнению заказов.
Потенциальными покупателями выпускаемых акций могут стать:
внешние инвесторы, заинтересованные в окупаемости вложенных средств, получении налоговых выигрышей, приросте стоимости вложенного капитала, а также в получении фиксированного инвестиционного дохода;
спекулянты, заинтересованные в перепродаже акций эмитента после повышения их курсовой стоимости при условии успешной инвестиционной деятельности эмитента;
заказчики, заинтересованные в продукции, производимой в результате реализации реального проекта и ввода в эксплуатацию дополнительных мощностей.
Для привлечения крупных объемов финансовых ресурсов, необходимых для осуществления крупномасштабных инвестиций (приобретение крупного пакета акций, строительство объектов недвижимости), могут быть использованы средства частных лиц и общественности. При этом выпуск акций, как правило, совмещается с выпуском долговых обязательств.
Акционерные инвестиции являются предпочтительным источником финансирования, так как дают возможность перенести на более поздние сроки выплату основных сумм погашения задолженности, когда возрастает способность корпорации оборонной промышленности генерировать доходы. Кроме того, появляется возможность маневрирования временно свободными инвестиционными ресурсами.
Ссудное финансирование
Источниками ссудного финансирования могут быть:
долгосрочные кредиты у самостоятельных или уполномоченных банков;
кредиты в государственных учреждениях;
долговые обязательства общественности;
частное размещение долговых обязательств.
Выбор варианта ссудного финансирования основывается на результатах анализа финансового рынка и условий производственной деятельности корпорации оборонной промышленности: оптимальной структуре финансирования, возможностях КОП и входящих в нее направлений деятельности обеспечивать погашение кредитов и выплату процентных ставок. При этом процентные ставки могут быть фиксированные или скользящие, то есть изменяющиеся в зависимости от периода кредитования.
Альтернативный выбор скользящих или фиксированных процентных ставок определяется чувствительностью макроэкономических показателей финансового рынка к изменению этой ставки, а также получаемой потенциальной экономией (если рынок характеризуется нормальной, повышающейся кривой процентных доходов).
Потенциальная экономия рассчитывается как разность между текущими повышенными суммарными затратами на выплату фиксированных процентных ставок долгосрочного кредита и текущими пониженными суммарными затратами на выплату скользящих процентных ставок.
Сроки истечения долговых обязательств также могут быть определяющим фактором, поскольку при скользящих процентных ставках они часто бывают короче, чем при фиксированных или при изменяющихся процентных ставках до истечения срока долгового обязательства. Привлекательным источником кредитов с фиксированной процентной ставкой могут быть общественные фонды.
Правительство может предоставлять двустороннюю финансовую помощь или экспортное кредитное финансирование в реализации проектов с участием иностранных фирм (подрядчиков и поставщиков) или заинтересованных третьих сторон.
Государственные учреждения могут осуществлять эту помощь непосредственно за счет инвестиционных программ через субсидирование или гарантии ссуд либо косвенно, за счет гарантий цен и расширения налоговых преимуществ.
Привлечение финансовых ресурсов
Для эффективной деятельности корпорации оборонной промышленности необходимо разработать одну или несколько инвестиционных программ (процесс разработки инвестиционной программы приведен на рис. 6), которые могут быть связаны со следующими мероприятиями:
перепрофилирование производства;
закрытие нерентабельных производств и создание новых;
реорганизация производств;
переподготовка персонала;
пополнение оборотных средств.
Рис. 6. Процесс разработки инвестиционной программы
корпорации оборонной промышленности
Правительственная помощь
После разработки инвестиционной программы проводится работа по ее реализации. Одним из важнейших видов деятельности в этом направлении является поиск и привлечение финансирования под разрабатываемые инвестиционные программы. В этой связи процесс привлечения финансовых ресурсов под инвестиционные проекты КОП выглядит следующим образом (рис. 7).
Рис. 7. Схема привлечения финансовых ресурсов
Таким образом, инвестиционная активность корпорации оборонной промышленности определяется прежде всего объемами средств, которые она может привлечь. В этой связи выделяются такие понятия, как:
инвестиционные ресурсы корпорации – это средства, которые имеются в распоряжении корпорации, то есть располагаемые ресурсы;
инвестиционный потенциал корпорации – ресурсы, которые корпорация может мобилизовать на финансовом рынке;
инвестиционные потребности – объем средств, необходимый корпорации для осуществления инвестиционной программы;
инвестиционная программа – разработанная в рамках общей стратегии программа, включающая направления, сроки и объемы инвестиций;
потребность корпорации в инвестиционных ресурсах – разность между инвестиционными потребностями и инвестиционными ресурсами корпорации.
Например, потребность корпорации в инвестиционных ресурсах можно определить по формуле:
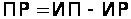 ,
где:
ПР – потребность в инвестиционных ресурсах;
ИП – инвестиционный потенциал корпорации;
ИР – инвестиционные ресурсы корпорации.
Если:
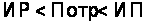 ,
где:
Потр – инвестиционные потребности корпорации,
тогда ситуация для осуществления инвестиционной программы благоприятна, и сумма, равная:
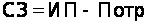 ,
может рассматриваться в виде мобильного резерва или страхового запаса (СЗ) корпорации при разработке плана финансирования инвестиционного портфеля.
Привлечение дополнительных источников финансирования
Привлечение источников финансирования – одна из основных потребностей любой корпорации. Эта задача решается во взаимодействии корпорации с инвестиционным институтом, например, для размещения эмиссии акций или облигаций. Благодаря такому взаимодействию корпорация может правильно построить свою политику привлечения капитала, выбрать оптимальные источники финансирования, снизить стоимость заемных средств. С другой стороны, в рамках корпорации могут действовать предприятия, имеющие потребность в финансировании. Для ее удовлетворения они могут, во-первых, запрашивать ресурсы внутри корпорации, во-вторых, выходить на внешний по отношению к корпорации рынок капитала, который является одним из величайших достижений современной цивилизации и позволяет решать описанные выше проблемы.
Реальный сектор экономики располагает инвестиционными возможностями, для реализации которых в целях извлечения прибыли необходимы капитальные ресурсы. Существуют также существуют сектора, не обладающие внутренним инвестиционным потенциалом, однако владеющие свободными ресурсами. Рынок капитала появился и получил свое развитие как механизм, упрощающий и удешевляющий отношения между теми, кто владеет ресурсами, и теми, кто в них нуждается.
Банковская система является одним из проводников капитала в реальный сектор. Однако при сегодняшнем раскладе в экономике страны банки теряют статус оплота финансовой системы. Доверие к ним пошатнулось, что вызовет, кроме прочего, повышенную избирательность при выдаче кредита, тем более долговременного. В результате предприятие, даже при явных инвестиционных возможностях, может остаться без финансирования.
Наиболее привлекательным для корпорации является рынок ценных бумаг, который, к сожалению, не успев развиться до той степени, когда не только крупные, но и средние, и мелкие предприятия смогут привлекать на нем ресурсы, оказался откинутым в результате кризиса на несколько лет назад. В настоящее время на рынке акций остались только крупные и наиболее профессиональные операторы, а объемы сделок сократились в десятки раз. Следовательно, планы корпоративных эмиссий акций для продажи на рынке целесообразно скорректировать в сторону привлечения зарубежных инвесторов.
Но жизнь не останавливается, и меньше потребностей в финансировании корпорации не испытывают. В корпоративных объединениях зачастую возникают проблемы финансирования, причем проблема одного бизнеса – это нехватка средств для потенциально возможного роста, другого – дефицит средств вообще (при стагнирующем производстве), а третьего – невозможность расширения на имеющихся площадках.
Для корпораций, как правило, необходимы услуги по корпоративному финансированию – привлечение инвесторов как на долговой, так и на долевой (акционерной) основе, но без движения прав собственности на контрольный пакет. Корпорации второго типа заинтересованы в привлечении стратегического инвестора, и основные акционеры скорее всего согласны с потерей контроля. Стратегический инвестор стремится приобрести более 50%, а иногда более 75% акций такой корпорации, то естьв конечном счете поглотить ее. Владельцы корпораций третьего типа располагают средствами (или представляют схемы для получения средств) для приобретения (поглощения) или объединения (слияния) с другим бизнесом, которое должно принести дополнительный доход (синергетический эффект).
Услуги всех перечисленных типов оказываются специфическими финансовыми институтами – инвестиционными банками, которые пока только зарождаются в России как звено финансовой системы. В инвестиционные банки чаще всего преобразуются крупные универсальные инвестиционные компании и банки, работающие на рынке ценных бумаг.
С одной стороны, инвестиционный банк должен иметь мощную аналитическую службу, способную, работая совместно с предприятием, проникать в суть производственных и инвестиционных процессов. С другой стороны, инвестиционному банку необходима инфраструктура, позволяющая работать на всех сегментах рынка ценных бумаг, а также организовывать взаимодействие с банковскими структурами.
Инвестиционный банк осуществляет поиск стратегического инвестора, выступает в качестве консультанта при слияниях компаний и участвует во всех необходимых сделках с акциями.
Типичный продукт по корпоративному финансированию, предлагаемый инвестиционным банком, обычно содержит услуги по:
оцениванию необходимости привлечения ресурсов (инвестиционная диагностика);
разработке оптимальных инструментов финансирования и выработке рекомендаций по их применению (инвестиционное проектирование);
посредничеству между корпорацией и структурами предложения капитала (эмиссионная деятельность, сделка по предоставлению кредита);
сопровождению проекта финансирования (финансовое консультирование).
Анализ деятельности корпорации проводится со степенью детализации, необходимой для выявления объема потребности в дополнительном финансировании. Возможна ситуация, когда эти потребности не будут выявлены. Тем не менее финансовый анализ и экономическая оценка корпорации достаточно важны в инвестиционно-банковском процессе. Именно на основе результатов анализа строятся все дальнейшие действия по выбору типа источников и их привлечения к финансированию.
Следует добавить, что в основе удовлетворения потребностей корпорации в финансировании лежит сделка (ряд сделок) по купле-продаже ее ценных бумаг или по предоставлению банковского кредита. Важнейшими параметрами сделки являются ее размер и цена, которые, кроме прочего, зависят от финансового инструмента, выбранного для обеспечения инвестиционных потребностей заемщика.
Долговое финансирование корпорации выгодно использовать не на временной основе, а с оставлением постоянной доли в авансированном капитале, то есть последовательно равными суммами подменяя долг собственными финансовыми ресурсами. С одной стороны, это освобождает от единовременного погашения достаточно крупной основной части долга из прибыли или других собственных источников. С другой стороны, поддерживая существенную долю долга в авансированном капитале корпорации, можно постоянно пользоваться налоговыми преимуществами финансового левериджа, тем самым увеличивая рыночную стоимость корпорации. Разумеется, такое поведение потребует четкого расчета, основанного на стабильном прибыльном функционировании.
Инструмент финансирования выбирается в зависимости от суммы, срока и ограничения на стоимость капитала, накладываемого рентабельностью проектов корпорации. Изначально рассматриваются практически любые возможности – от обыкновенных акций до банковского кредита и облигаций. Эмиссия акций, как уже было сказано, вряд ли может быть в настоящее время успешно размещена на российском рынке. Существует, однако, возможность частного размещения, означающая продажу всего выпуска одному или нескольким стратегическим инвесторам. Услуги инвестиционного банка могут включать поиск таких инвесторов.
Банковский кредит в настоящее время излишне дорог. Однако инвестиционный банк может провести работу по созданию банковского синдиката, кредитующего корпорацию по сниженной ставке. Синдицированный кредит обычно дешевле кредита единичного банка, поскольку вся совокупность кредитных рисков, сопутствующих данному кредиту, делится между участниками синдиката.
Сегодняшние проблемы банковской системы – основа для возникновения возможности выпуска корпоративных облигаций, которые представляют собой инструмент долгового финансирования, имеющий кредитную природу. Возможен выпуск облигаций различного вида: купонные облигации (с фиксированной и плавающей купонной доходностью), дисконтные облигации и конвертируемые облигации (доходность увязывается с параметрами размещения дополнительной эмиссии акций и их курсовой стоимостью).
Некрупные облигационные займы (3-10 млн. долл.) могут быть размещены частным образом. Крупные займы (более 10 млн. долл.) должны обслуживаться совместно несколькими финансовыми институтами и размещаться как частным образом, среди крупных инвесторов, так и публично, среди мелких и средних инвесторов.
Существует также множество "нетрадиционных" для российского рынка капитала инструментов, с помощью которых возможно привлекать финансирование. Некоторые инструменты, используемые в финансовой практике для привлечения финансовых ресурсов, рассмотрены ниже, однако стоит иметь в виду, что, как правило, часто есть возможность сконструировать инструмент, точно удовлетворяющий специфике конкретной корпорации и наиболее подходящий для нее.
Варианты финансирования
Корпорация может использовать следующие варианты привлечения финансирования:
1. Эмиссия обыкновенных акций.
2. Эмиссия привилегированных акций.
3. Эмиссия корпоративных облигаций.
4. Получение банковского кредита.
1. Эмиссия обыкновенных акций
Выпуск акций позволяет обеспечить финансирование на долгосрочной основе, при этом корпорация-эмитент не берет на себя фиксированных обязательств. Недостаток этого варианта привлечения капитала – чрезвычайно низкие рыночные цены на российские акции, сложившиеся к настоящему времени. Поэтому реализовать акции можно только в случае привлечения крупного стратегического инвестора, желающего приобрести значительный (обычно, не менее блокирующего) пакет акций.
2. Эмиссия привилегированных акций
Выпуск привилегированных акций также позволяет осуществить финансирование на долгосрочной основе. Однако в настоящее время размещение выпуска привилегированных акций по удовлетворительным ценам может быть сопряжено с определенными сложностями, поскольку привилегированные акции, как правило, не представляют интереса для стратегических инвесторов, а публичное их распространение может оказаться достаточно трудоемким процессом. Тем не менее при правильном выборе параметров привилегированных акций (размер дивиденда, оговорка об отзыве, условие конвертации и т. д.) задача привлечения финансовых средств может быть решена.
3. Эмиссия корпоративных облигаций
Размещение облигационных займов пока ещё не получило широкого распространения на российском финансовом рынке. Однако, на наш взгляд, в настоящее время корпорации получили возможности для более активного использования этого источника финансирования. Благодаря выпуску облигационных займов корпорация может снизить стоимость финансовых ресурсов по сравнению с банковским кредитом; кроме того, облигации могут быть источником долгосрочных ресурсов.
Кроме выпуска облигаций корпорация может осуществить выпуск краткосрочных векселей, также выступающих в этом случае в роли инструмента привлечения ресурсов. При реализации такого варианта корпорация может не регистрировать эмиссию (выпуск) и уменьшить накладные расходы на ее проведение. Однако объем обеспечиваемого таким образом финансирования будет меньше, чем при эмиссии облигаций.
4. Получение банковских кредитов
Банковский кредит является одним из основных источников формирования оборотных средств корпорации. Он позволяют отчасти решить проблемы с финансированием текущей деятельности, однако получить долгосрочный кредит для реализации имеющихся инвестиционных проектов достаточно трудно.
Для выявления наиболее подходящего и эффективного источника финансирования своей деятельности корпорация может прибегнуть к бизнес-планированию и финансовому анализу.
Бизнес-планирование и финансовый анализ как основа привлечения финансирования
Результатом бизнес-планирования является бизнес-план, который в первую очередь является основой внутрикорпоративного управления, своего рода фундаментом, на котором базируется работа любой корпорации. И далеко не во всех случаях он предназначен для внешнего применения. Однако, как показывает опыт, не все корпорации осознают это и зачастую начинают работать с бизнес-планом в основном в двух случаях: при необходимости получения кредита или поиске инвестора.
При составлении бизнес-плана могут проводиться независимые экспертные опросы, аналитические исследования различных сегментов внутренних и внешних рынков.
Значительное внимание при работе над проектами должно отводиться финансовому анализу с использованием различных методик, соответствующих принципам международного финансового учета и представляющих собой инструментарий комплексного анализа финансового состояния и оценки результатов деятельности корпорации.
Практика бухгалтерского учета и проектного анализа рекомендует опираться в финансовых расчетах на принцип консерватизма. Это означает, что при оценке затрат необходимо использовать верхние значения их прогнозируемого диапазона, а поступлений – нижние. Необходимо отметить, что в бизнес-планировании наибольшую ценность представляют анализ и прогноз ситуации – это те параметры, которые невозможно просчитать, но именно они являются определяющими при разработке бизнес-плана. По своей сути бизнес-план не должен содержать каких-либо глобальных неапробированных нововведений, поскольку это может создать неустойчивость проекта и повысить риски.
Кроме того, как и всякий рабочий инструмент, бизнес-план должен представлять собой адаптируемый к требованиям текущего момента документ: анализ "план - факт" должен порождать обратную связь либо с деятельностью корпорации (если сделано что-то не так, надо вносить коррективы), либо с внесением изменений в бизнес-план, а при необходимости с внесением изменений в производство, затем опять проводится анализ "план - факт" с обратной связью. Регулярная работа по бизнес-плану, постоянная его коррекция, анализ текущей ситуации через призму планирования позволяют наиболее оптимально использовать ресурсы и минимизировать риски. Данная схема работы позволяет добиться устойчивого развития всех бизнесов корпорации.
Не существует каких-либо канонических структур бизнес-плана, скорее он представляет собой совокупность компонентов, необходимых для успешного ведения всех коммерческих процессов или их составных частей. Данные компоненты можно представить в виде объединения нескольких основных блоков: описание корпорации (включая историю, организацию, управление, и т.д.), цели бизнес-проектов и пути их достижения, виды продукции (обзор рынков, конкуренты, препятствия и др.), схема производства, структура финансовых потоков, дополнительные аспекты. В зависимости от задач, поставленных при разработке бизнес-плана, его дальнейшего использования, естественно, происходит исключение определенных блоков и при необходимости акцентирование на том или ином разделе.
В последнее время бизнес-планированию уделяется значительное внимание. В этой связи в ходе работы над бизнес-планом должны применяться необходимые компоненты развернутой структуры бизнес-плана, отражающие вышеперечисленные блоки, для создания как комплексных корпоративных планов, так и индивидуальных по каждому отдельному проекту или бизнесу корпорации.
При анализе проектов руководству корпорации должно быть предоставлено комплексное заключение, содержащее в себе юридические, финансовые, проектные и технические оценки. При необходимости проводятся оценка рынков и другие исследования.
Бизнес-планирование представляет собой лишь часть регулярного менеджмента, который включает в себя целый комплекс мер структурного, управленческого, финансового характера.
2.2. Методические основы улучшения финансовых результатов корпорации оборонной промышленности
Задачи и содержание анализа финансовых результатов
Анализ финансовых результатов является составной частью финансового анализа. Его главная цель заключается в оценке финансовых результатов производственно-хозяйственной деятельности корпорации оборонной промышленности и в экономической диагностике ее потенциала.
Задачами анализа финансовых результатов, по мнению Донцовой Л. В., являются:
оценка динамики показателей прибыли, обоснованность фактических данных об образовании и распределении прибыли;
выявление и измерение влияния различных факторов на прибыль;
оценка возможных резервов дальнейшего роста прибыли на основе оптимизации объемов производства и издержек.
Объектами анализа являются финансовые результаты производственно-хозяйственной деятельности КОП.
Можно выделить три основных этапа финансового анализа:
Определение цели анализа и подхода к нему.
Оценка качества информации, представленной для анализа.
Определение методов анализа, проведение самого анализа и обобщение полученных результатов.
На первом этапе определяется подход к анализу, связанный с его целью. Возможны следующие основные подходы:
сравнение показателей КОП со средними показателями народного хозяйства или отрасли (такие показатели называют "идеальными" или "нормативными");
сравнение показателей данного отчетного периода с данными предшествующих периодов, а также с плановыми показателями для отчетного периода;
сравнение показателей КОП с показателями конкурентов (межхозяйственный сравнительный анализ).
На втором этапе анализа проводится оценка именно "качества" информации, заключающаяся не только в счетной проверке данных учета, но и в определении влияния способов учета на формирование показателей отчетности корпорации оборонной промышленности.
Третий этап – собственно анализ как совокупность методов и рабочих приемов. Можно выделить следующие основные методы, или стандарты финансового анализа, которые в полной мере относятся к анализу финансовых результатов КОП:
анализ абсолютных показателей (чтение баланса);
горизонтальный (временной) анализ – сравнение каждой позиции отчетности с предыдущим периодом;
вертикальный (структурный анализ) – определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом;
трендовый анализ – сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, то есть основной тенденции динамики показателя, очищенной от случайных влияний и индивидуальных особенностей отдельных периодов. С помощью тренда формируют возможные значения показателей в будущем, а следовательно, ведется перспективный, прогнозный анализ;
пространственный анализ – сравнительный анализ сводных показателей отчетности по составляющим их элементам (показатели отчетности дочерних фирм, подразделений, цехов);
анализ относительных показателей (коэффициентов) – расчет отношений между отдельными позициями отчета или позициями разных форм отчетности, определение взаимосвязей показателей;
факторный анализ – анализ влияния отдельных факторов (причин) на результативный показатель с помощью детерминированных или стохастических приемов исследования. Причем факторный анализ может быть как прямым (собственно анализ), то есть предусматривающим раздробление результативного показателя на составные части, так и обратным (синтез), когда его отдельные элементы соединяют сяв общий результативный показатель.
Факторный анализ валовой прибыли КОП
Развитие рыночных отношений повышает ответственность и самостоятельность организаций в выработке и принятии управленческих решений по обеспечению эффективности их деятельности. Как известно, эффективность производственной, инвестиционной и финансовой деятельности корпорации оборонной промышленности выражается в достигнутых финансовых результатах. Общим финансовым результатом является валовая (балансовая) прибыль.
Конечный финансовый результат деятельности КОП, балансовая прибыль или убыток представляет собой алгебраическую сумму результата (прибыли или убытка) от реализации товарной продукции (работ, услуг), результата (прибыли или убытка) от прочей реализации, доходов и расходов от внереализационных операций. Формализированный расчет балансовой прибыли может выглядеть следующим образом:
Рб = Рр + Рпр + Рвн,
где:
Рб – балансовая прибыль или убыток;
Рр – результат от реализации товарной продукции (работ, услуг);
Рпр – результат от прочей реализации;
Рвн – результат (доходы и расходы) от внереализационных операций.
Финансовые результаты деятельности КОП характеризуются также показателями выручки (валового дохода) от реализации продукции, величиной налога на добавленную стоимость.
Выручка от реализации продукции свидетельствует о завершении производственного цикла корпорации оборонной промышленности, возврате средств, авансированных на производство, в форму денежной наличности и начале нового витка в обороте средств. После вычета из выручки от реализации продукции суммы налога на добавленную стоимость и акцизов, а также затрат на производство реализованной продукции получается чистый результат (прибыль или убыток) от реализации. Прибыль от реализации может быть рассчитана по формуле:
Рр = Np – Sp – Pд,
где:
Рр – результат от реализации продукции;
Nр – выручка (валовой доход) от реализации продукции (работ, услуг);
Sр – затраты на производство реализованной продукции (работ, услуг);
Рд – налог на добавленную стоимость и акцизы.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования КОП. Наряду с абсолютной оценкой рассчитывают также относительную эффективность хозяйствования – показатели рентабельности. Отношение балансовой прибыли к средней стоимости имущества корпорации оборонной промышленности, капитала, основных и оборотных фондов дает общую рентабельность. Рентабельность продукции определяется как отношение прибыли от реализации продукции к выручке от реализации продукции. Также можно рассчитывать множество других показателей рентабельности, меняя числитель и знаменатель общей формулы расчета рентабельности.
Для анализа и оценки уровня динамики показателей финансовых результатов деятельности КОП на основе данных ее бухгалтерской (финансовой) отчетности составляется таблица по сопоставлению данных за прошлый и отчетный период по следующим показателям:
выручка от реализации продукции (работ, услуг) без налога на добавленную стоимость и акцизов;
затраты на производство реализованной продукции (работ, услуг);
прибыль от реализации продукции (работ, услуг);
результат от прочей реализации;
сальдо доходов и расходов от внереализационных операций;
балансовая прибыль;
чистая прибыль, остающаяся в распоряжении КОП.
Дальнейший анализ должен вскрыть конкретные причины изменения валовой прибыли. Для более глобального анализа исследуют также состав каждого элемента валовой прибыли и факторы, повлиявшие на нее. Все многообразие факторов можно разделить на две группы: внешние и внутренние.
К внешним факторам относятся:
природные условия;
транспортные условия;
социально-экономические условия;
уровень развития внешнеэкономических связей;
цены на производственные ресурсы и др.
Внутренние факторы по степени их соподчиненности делятся на факторы первого и второго порядка. К факторам первого порядка относятся изменения:
прибыли от реализации;
процентов к получению (уплате);
прочих операционных доходов (расходов);
прочих внереализационных доходов (расходов).
Факторами второго порядка являются изменения
объема реализованной продукции;
структуры реализованной продукции;
себестоимости продукции;
цены продукции.
Кроме того, к внутренним факторам относятся факторы, связанные с нарушением хозяйственной дисциплины: неправильное установление цен, нарушение условий труда и качества продукции, ведущие к штрафам и экономическим санкциям, и др.
Взаимосвязь факторов первого и второго порядка с валовой прибылью прямая, за исключением изменений себестоимости, снижение которой приводит к увеличению прибыли. Факторы второго порядка оказывают непосредственное влияние на прибыль от реализации и, соответственно, на общую сумму прибыли. Методика расчета их влияния будет изложена далее.
При разработке мероприятий по увеличению прибыли используют не только результаты анализа, но и общеизвестные приемы:
своевременное списание безнадежных долгов;
использование метода ЛИФО в оценке запасов;
формирование износа нематериальных активов, нормативы на которые устанавливаются самой военно-промышленной корпорацией;
снижение налогов за счет использования льготного налогообложения;
задержка выплаты зарплаты работникам;
направление дивидендов акционеров на развитие военно-промышленной корпорации;
задержка в оплате поставщиков и др.
Для эффективного управления полученной прибылью проводится анализ ее использования. Методика анализа аналогична вышеизложенной методике формирования прибыли, то есть осуществляются исследования структуры использования прибыли в динамике и влияния каждого направления использования на общую величину прибыли корпорации оборонной промышленности.
Факторный анализ прибыли от реализации продукции
Прибыль от реализации товарной продукции, как правило, колеблется под воздействием таких факторов, как изменение:
1) объема реализации;
2) структуры продукции;
3) отпускных цен на реализованную продукцию;
4) цен на сырье, материалы, топливо, тарифов на энергию и перевозки;
5) уровня затрат материальных и трудовых ресурсов.
Приведем методику формализованного расчета факторных влияний на прибыль от реализации продукции.
1. Расчет общего изменения прибыли (Р) от реализации продукции:
Р = P1 – P0,
где:
P1 – прибыль отчетного года;
Р0 – прибыль базисного года.
2. Расчет влияния на прибыль изменений отпускных цен на реализованную продукцию (Pi):
P1 = Np1 – Np1,0 = p1q1–p0q1,
где:
Np1 = p1q1 – реализация в отчетном году в ценах отчетного года (р – цена изделия; q – количество изделий);
Np1,0 = p0q1 – реализация в отчетном году в ценах базисного года.
3. Расчет влияния на прибыль изменений в объеме продукции (Р2) (собственно объема продукции в оценке по плановой (базовой) себестоимости):
P2 = P0K1 – P0 = P0 (K1 – l),
где:
Р0 – прибыль базисного года;
K1 – коэффициент роста объема реализации продукции;
 ,
где:
S1,0 – фактическая себестоимость реализованной продукции за отчетный период в ценах и тарифах базисного периода;
S0 – себестоимость базисного года (периода).
4. Расчет влияния на прибыль изменений в объеме продукции, обусловленных изменениями в структуре продукции (Р3):
Р3 = P0 (К2 – К1),
где:
К2 – коэффициент роста объема реализации в оценке по отпускным ценам;
 ,
где:
N1,0 – реализация в отчетном периоде по ценам базисного периода;
N0– реализация в базисном периоде.
5. Расчет влияния на прибыль экономии от снижения по себестоимости продукции (Р4):
P4 = S1,0 – S1,
где:
S1,0 – себестоимость реализованной продукции отчетного периода в ценах и условиях базисного периода;
S1 – фактическая себестоимость реализованной продукции отчетного периода.
6. Расчет влияния на прибыль изменений себестоимости за счет структурных сдвигов в составе продукции (P5):
P5 = S0K2 – S1,0.
Отдельным расчетом по данным бухгалтерского учета определяется влияние на прибыль изменений цен на материалы и тарифов на услуги (P6), а также экономии, вызванной нарушениями хозяйственной дисциплины (Р7). Сумма факторных отклонений дает общее изменение прибыли от реализации за отчетный период, что выражается следующей формулой:
P = P1 – P0 = Р1 + Р2 + Р3 + Р4 + Р5 + Р6 + Р7,
или
 ,
где:
Р – общее изменение прибыли;
Рi, – изменение прибыли за счет i-го фактора.
В дополнение к сказанному можно указать также на целесообразность расчета удельного веса изменений в общем изменении прибыли военно-промышленной корпорации. Это позволит более четко определять слабые места в деятельности корпорации. В результате у ее руководства появится возможность быстро реагировать на негативные факты и совершенствовать финансовую деятельность.
Итоги расчетов следует представить в обобщенном виде влияния факторов на прибыль от реализации продукции, отразив общее отклонение прибыли, в том числе за счет каждого фактора.
Анализ уровня рентабельности КОП
В широком смысле слова понятие рентабельности означает прибыльность, доходность. Корпорация оборонной промышленности считается рентабельной, если результаты от реализации продукции (работ, услуг) покрывают издержки производства (обращения) и, кроме того, образуют сумму прибыли, достаточную для ее нормального функционирования.
Экономическая сущность понятия "рентабельность" может быть раскрыта только через характеристику системы показателей рентабельности. Их экономический смысл – сколько получено прибыли на каждый рубль вложенных средств. И поскольку это относительные показатели, они практически не подвержены влиянию инфляции. В соответствии с данным в первом разделе определением КОП различные показатели имеют определенную специфику, заключающуюся в необходимости элиминирования финансовых результатов и других отчетных данных для расчета показателей корпорации в целом.
В частности, основные показатели рентабельности корпорации оборонной промышленности принимают с учетом вышесказанного следующий вид:
1. Рентабельность активов (имущества) Ра показывает, какую чистую прибыль получает КОП с каждого рубля, вложенного в активы:
 ,
где:
ВА – элиминированная величина всех активов корпорации оборонной промышленности, элиминирование осуществляется за счет так называемых взаимных сумм, находящихся на балансах участников КОП (например, в качестве взаимных могут быть сокращены дебиторские и кредиторские задолженности между участниками корпорации и т. п.);
ЧП – прибыль, остающаяся в распоряжении корпорации оборонной промышленности (чистая прибыль). Мы предлагаем углубить данный анализ показателем балансовой рентабельности, в котором чистая прибыль заменяется значением балансовой.
2. Рентабельность текущих активов Рта показывает, сколько прибыли получает КОП с одного рубля, вложенного в текущие активы:
 ,
где:
ТА – средняя величина элиминированных текущих активов.
3. Рентабельность инвестиций Ри – показатель, отражающий эффективность использования средств, инвестированных в военно-промышленную корпорацию. В странах с развитой рыночной экономикой этот показатель выражает оценку "мастерства" управления инвестициями.
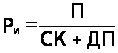 ,
где:
П – общая сумма прибыли за период;
СК – средняя величина элиминированного собственного капитала (без учета перекрестных владений);
ДП – средняя величина долгосрочных обязательств (за исключением взаимных обязательств участников корпорации оборонной промышленности).
4. Для КОП и ее акционеров очень важно знать, насколько эффективно используются вложенные средства. Для этого мы предлагаем использовать показатель рентабельности акционерного капитала (Рак):
 .
где:
АК – акционерный капитал корпорации оборонной промышленности (распределенное между акционерами количество акций, умноженное на их курсовую стоимость).
5. Рентабельность собственного капитала Рск отражает долю прибыли в собственном капитале:
 .
5. Рентабельность основной деятельности Рд показывает, какова доля прибыли от реализации продукции (работ, услуг) основного вида деятельности в сумме затрат на производство:
 ,
где:
Пр – прибыль от реализации (без учета передачи продукции между предприятиями военно-промышленной корпорации);
З – затраты на производство продукции (без учета платежей между предприятиями военно-промышленной корпорации).
6. Рентабельность производства (фондов) Рпф показывает, насколько эффективна отдача производственных фондов:
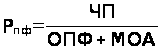 ,
где:
ОПФ – средняя величина основных производственных фондов;
МОА – средняя величина материальных оборотных средств.
7. Рентабельность реализованной продукции Рп показывает размер прибыли на рубль реализованной продукции:
 ,
где:
ВР – выручка от реализованной продукции (работ, услуг).
Этот показатель свидетельствует об эффективности не только хозяйственной деятельности КОП, но и процессов ценообразования. Его целесообразно рассчитывать как по общему объему реализованной продукции, так и по