Разработка антикризисной программы на предприятии

В процессе анализа необходимо изучить динамику показателей рентабельности табл. № 2.10, а также использовать Отчет о прибылях и убытках (Приложение А).
Таблица № 2.10 Анализ показателей рентабельности ООО "Нейтромикс Украина" за 2007 –2008 годы
| Показатели | 2007 год | 2008 год | Изменение |
| 1 | 2 | 3 | 4 |
| 1.Выручка от реализации, тыс. грн. | 20 892 | 25 339,5 | 4 447,5 |
| 2.Себестоимость продукции, тыс. грн. | 20 170 | 24 538,5 | 4 368,5 |
| 3.Прибыль от продаж, тыс. грн. | 722 | 766 | 44 |
| 4.Прибыль до налогообложения, тыс. грн. | 527 | 570 | 43 |
| 5.Чистая прибыль, тыс. грн. | 400 | 433 | 33 |
| 6.Среднегодовая стоимость собственного капитала, тыс. грн.* | 530,5 | 646,5 | 116 |
| 7.Среднегодовая стоимость основных средств, тыс. грн.* | 180 | 160 | - 20 |
| 8.Среднегодовая стоимость материальных оборотных средств, тыс. грн.* | 174 | 253,5 | 79,5 |
| 9.Среднегодовая стоимость активов, тыс. грн.* | 196,5 | 172,5 | - 24 |
|
10.Коэффициент рентабельности продукции (стр. 3 / стр. 1) |
0,03455 | 0,03022 | - 0,00433 |
|
11.Коэффициент рентабельности собственного капитала (стр. 5 / стр. 6) |
0,754 | 0,6698 | - 0,0842 |
|
12.Коэффициент рентабельности реализации (стр. 5 / стр. 1) |
0,192 | 0,171 | - 0,021 |
|
13.Коэффициент рентабельности активов (вложений) (стр.4 / стр. 9) |
2,6819 | 3,3043 | 0,6224 |
|
14.Коэффициент оборачиваемости (стр. 1 / стр. 9) |
106,3206 | 146,8956 | 40,575 |
|
15.Коэффициент финансовой зависимости (стр. 9 / стр. 6) |
0,3704 | 0,2668 | - 0,1036 |
| 16.Коэффициент рентабельности продаж (стр. 4 / стр. 1) | 0,0252 | 0,0225 | - 0,0027 |
|
17.Коэффициент фондоемкости (стр. 7 / стр. 1) |
0,0086 | 0,0063 | - 0,0023 |
| 18.Коэффициент общей рентабельности (стр. 4 / (стр. 7 + стр. 8)) | 1,4887 | 1,3785 | - 0,1102 |
* Среднегодовая стоимость рассчитывается путем сложения указанных данных (собственный капитал, основные средства и т.д.) на начало и конец периода и деления суммы на два.
В 2008 году, в сравнении с 2007 годом, прибыль ООО "Нейтромикс Украина" до налогообложения увеличилась на 43 тыс. грн., при этом за данный период чистая прибыль увеличилась на 33 тыс. грн. Непропорциональное увеличение прибыли говорит об увеличении налогового бремени и увеличении издержек предприятия.
Среднегодовая стоимость собственного капитала увеличилась на 116 тыс. грн., на этом показателе сказалось, прежде всего, увеличение запасов. Увеличение нагрузки на оставшиеся основные средства также повлияли на среднегодовую стоимость активов. В 2008 году это увеличение составило 24 тыс. грн. Увеличение показателя среднегодовой стоимости собственного капитала закономерно привело к тому, что на 12 тыс. грн. увеличился показатель среднегодовой стоимости основных средств.
Отрицательным признаком можно назвать снижение показателя финансовой зависимости, которое произошло в 2008 г., данный показатель составил 0,2668, это свидетельствует о зависимости от кредитов и займов.
Также в 2008 году увеличился коэффициент оборачиваемости, в сравнении с 2007 годом этот коэффициент увеличился на 40,575 тыс. грн.
Показатель рентабельности продаж показывает размер прибыли, приходящийся на единицу реализованной продукции.
На уровень рентабельности продукции, исчисленной как отношение прибыли от продаж к выручке от реализации, влияют изменение цены на продукцию и изменение себестоимости продукции. Методом факторного анализа определяется влияние этих факторов на изменение рентабельности продукции.
Рассчитаем влияние факторов на уровень рентабельности продукции:
влияние изменение выручки от продаж:
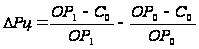
где ΔРц – изменение рентабельности под влиянием изменения цен на продукцию;
ОР0 и ОР1 – выручка от реализации продукции отчетного и предыдущего года;
С0 и С1 – себестоимость продукции отчетного и предыдущего года.
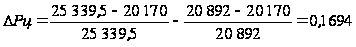

влияние изменения себестоимости:
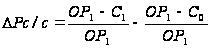
где ΔРс/с – изменение рентабельности под влиянием изменения себестоимости продукции.
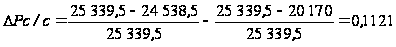
Баланс влияния факторов:
0,1694 + 0,1121 = 0,2815
Расчеты показали, что рост рентабельности продукции был обусловлен ростом суммы выручки. Рост себестоимости увеличил уровень рентабельности продукции на 0,1121.
Рост суммы выручки увеличил рентабельность продукции на 0,0573 т.е. больше, чем рост себестоимости.
2.7 Диагностика банкротства предприятия ООО "Нейтромикс Украина"
Наиболее распространенными в практике прогнозирования возможного банкротства являются предложенные американским профессором Э. Альтманом Z - модели.
Простейшей из них является двухфакторная модель. Для нее выбираются два показателя, от которых, по мнению Э. Альтмана, зависит вероятность банкротства. В их числе коэффициент текущей ликвидности (К тл ) и коэффициент финансовой зависимости (удельный вес заемных средств в пассивах) (К Фз ). В результате статистического анализа западной практики были установлены весовые коэффициенты, характеризующие значимость каждого из этих факторов.
Данная модель выражается зависимостью:
Z = -0,3877 – 1,0736K ТЛ + 0,0579K ФЗ ,
если Z > 0,3, то вероятность банкротства велика;
если –0,3 < Z < 0,3, то вероятность банкротства средняя;
если Z < - 0,3, то вероятность банкротства мала;
если Z = 0, то вероятность банкротства равна 0,5.
Существуют также многофакторные модели Э. Альтмана. В 1968 году на основе пяти показателей, от которых в наибольшей степени зависит вероятность банкротства, и их весовых коэффициентов была предложения пятифакторная модель прогнозирования:
Z = 1,2K 1 + 1,4K 2 + 3,3K 3 + 0,6K 4 + 1,0K 5 ,
Где, К1 – доля чистого оборотного капитала в активах;
К2 – отношение накопленной прибыли к активам;
К3 – рентабельность активов;
К4 – отношение рыночной стоимости всех обычных и привилегированных акций предприятия к заёмным средствам;
К5 – оборачиваемость активов.
В зависимости от значения «Z-счёта» по определённой шкале производится оценка вероятности наступления банкротства в течение двух лет:
если Z <1 ,81, то вероятность банкротства очень велика;
если 1,81 < Z < 2,675, то вероятность банкротства средняя;
если Z = 2,675, то вероятность банкротства равна 0,5.
если 2,675 < Z < 2,99, то вероятность банкротства невелика;
если Z > 2,99, то вероятность банкротства ничтожна.
Позднее Альтман получил модифицированный вариант своей формулы для компаний, акции которых не котировались на бирже.
В моделях других вышеперечисленных ученых варьируются: выбранные показатели, количество факторов – от четырех у Лиса и Таффлера до шести у О.П. Зайцевой, значения коэффициентов.
Рассматриваемые методики служат целям определения возможности банкротства, и в результате данных диагностических исследований получают прогноз вероятности кризиса.
Практика показывает, что по модели Альтмана прогноз банкротства оправдывается: за год - 90%, 2 года - 70%, 3 года - 50%.
Проведем диагностику банкротства ООО "Нейтромикс Украина" с помощью двухфакторной модели:
Коэффициент текущей ликвидности определяется как отношение фактической стоимости находящихся у предприятия оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов к наиболее срочным обязательствам предприятия в виде краткосрочных кредитов банков, краткосрочных займов и кредиторской задолженности.
Формула расчета коэффициента текущей ликвидности выглядит так:
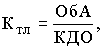
где ОбА - оборотные активы,
КДО - краткосрочные долговые обязательства.
Таким образом,
Ктл = 896/399 =2,24
Коэффициент финансовой зависимости показывает долю заемного капитал в общей валюте баланса.
По состоянию на конец 2008 года данный показатель был равен 399/1062 = 0,37
Таким образом,
Z = -0,3877 – (1,0736*2,24) + (0,0579*0,37) = - 2,4
Применим пятифакторную модель прогнозирования:
Z = 1,2*0,46 + 1,4*0,4 + 3,3*0,3766 + 0,6*0 + 1,0*18,55 = 20,9 ,
Где К1 – доля чистого оборотного капитала в активах = (Оборотные средства — Краткосрочные обязательства)/Активы = (896-399)/1062 = 0,46;
К2 – отношение накопленной прибыли к активам = 433/1062 =0,40;
К3 – рентабельность активов = 400/1062 = 0,3766;
К4 – отношение рыночной стоимости всех обычных и привилегированных акций предприятия к заёмным средствам = 0;
К5 – оборачиваемость активов = Валюта баланса * 365 / строка 010 формы №2 = (1062*365)/20892 = 18,55.
Таким образом, на основании произведенных расчетов разными способами, можно сделать вывод о ничтожно малой вероятности банкротства.
Глава 3. Рекомендации по восстановлению платежеспособности и поддержка эффективной хозяйственной деятельности ООО
3.1 Направления по выведению предприятия из кризисной ситуации
Весь мир находится сегодня в таких условиях, когда предприятия для выживания на рынке и обеспечение конкурентоспособности вынуждены вносить изменения в свою деятельность. В связи с этим, в работе профессора Ларионова И.К. вводится понятие "менеджмент изменений".
Суть менеджмента изменений в том, чтобы "на основе глубокого анализа реальных ситуаций в динамике найти формы и методы поиска ответа на постоянные изменения внешней среды и с помощью соответствующих мероприятий обеспечить свою жизнедеятельность". Это является основой для проведения планирования на предприятии как долгосрочного, так и средне- и краткосрочного, ведь единственным ответом на изменения внешней среды должны быть изменения в организации. Это может быть изменение маркетинговой направленности политики фирмы, продукции и услуг предприятия (изменение их качества, количества), модификация аппарата управления (сокращение ненужных или набор квалифицированных в данной области управленческих кадров), продажа или сдача в аренду оборудования, которое не используется, проведение мероприятий по погашению дебиторской и просроченной кредиторской задолженности или такой, срок выплаты которой наступает.
Толчком к изменениям как правило являются кризисные ситуации. На этом этапе особенно важно выявить настоящую причину кризиса и избирать такую стратегию выхода из него, которая будет наилучшей в данных условиях хозяйствования предприятия.
Но ошибочно было бы начинать искать пути выхода из кризиса, когда он уже наступил. Антикризисное управление начинается с зарождением идеи создания предприятия и длится к прекращению его деятельности как непрерывный процесс.
Но существует проблема в этой сфере, которая состоит в том, что, с одной стороны, стратегические решения, направленные на предотвращение кризиса, должны быть приняты на ранних стадиях управления, пока процесс развития кризиса еще возможно остановить. С другой же стороны, решения, принятые на ранних стадиях, базируются на слабых и не всегда достоверных сигналах о возникновении отрицательных тенденций в развитии предприятия.
Тактические решения, в отличие от стратегических, принимаются на основе более полной и точной информации, которая отображает актуальное состояние производственной системы. Однако в этом случае времени для изменений в организации с целью преодоления кризиса мало.
Поиск путей выхода из кризиса связан с устранением причин, которые вызвали ее возникновение. Точная, комплексная и своевременная диагностика состояния предприятия и его положение на рынке должны быть первым этапом в разработке антикризисной стратегии управления предприятием.
При анализе внешней среды целесообразно выделить два этапа:
анализ макроокружения, которое можно условно поделить на четыре сектора: политический, экономический, социальный и технологический;
анализ рынка (маркетинговые исследования), который включает анализ спроса и предложения, конкурентной среды, возможного появления на рынке новых товаров и т.п.
Вместе с анализом внешней среды должен быть проведен также анализ его действительного состояния. Такой анализ должен содержать:
анализ платежеспособности;
анализ состояния и структуры капитала;
анализ оборотности (деловой активности);
анализ рентабельности;
другие составы в зависимости от направления деятельности предприятия и конкретных условий его функционирование.
Также должен быть проведен анализ ресурсов и возможностей предприятия, целью которого являются предотвращение установления недосягаемых или заниженных целей.
На этапе анализа состояния организации разные источники делают ударение на необходимости проведения SWOT-анализа (strength - сильные стороны, weaknesses - слабые стороны, opportunіtіes - возможности и threats - угрозы), который поможет лучше понять и графически отобразить положение предприятия в конкурентной среде.
Важным элементом разработки стратегии предприятия являются его цели, ведь разработка и реализация стратегии является методом достижения целей организации. В зависимости от того, какая поставлена цель на следующий плановый период должна быть избрана и соответствующая стратегия по их достижению.
В любой организации существует несколько уровней целей, которые представляют собой иерархию целей. Цели высокого уровня ориентированны на долгосрочную перспективу. Они дают возможность менеджерам понимать влияние тактических решений на долгосрочные показатели предприятия.
Цели более низкого уровня ориентированные на средне- и краткосрочную перспективу и является средством достижения целей более высокого уровня.
Обобщая вышеупомянутые положения анализа предприятия, можно выделить три состава, которые должны быть результатом анализа внутренней и внешней среды и учитываться при выборе оптимальной стратегии для данного предприятия:
правильно выбранные долгосрочные цели;
понимание конкурентного окружения;
достоверная оценка собственных ресурсов и возможностей предприятия.
На основе проведенного анализа возможна разработка достижимой антикризисной стратегии развития предприятия. При этом чем более неустойчивым является положения предприятия, тем более тщательный критический анализ должен быть проведен по отношению к будущей стратегии организации.
Сделаем ударение на необходимости формирования альтернативных направлений функционирования предприятия, их оценке и избрании наилучшего из возможных альтернативных вариантов для его реализации. Этот процесс дает возможность менеджерам проанализировать возможные направления развития предприятия и при необходимости их реализовать.
По окончании разработки стратегии наступает этап ее реализации. На этом этапе определяется: какие подразделы будут нести ответственность и за что, какие информационные системы будут необходимы для контроля за реализацией стратегии, которые нужно будет реализовать и т.п..
С целью недопущения незапланированных отклонений от реализации намеченного оперативного или стратегического плана, необходимым является ведение контроля за этим процессом (предыдущего, текущего и итогового). Предыдущий контроль должен касаться, прежде всего, соответствия возможностей предприятия стратегии, которая избирается. Текущий контроль осуществляется в процессе реализации стратегии и имеет целью проявить и отстранить недостатки, ошибки, препятствия, которые могут повлиять на процесс достижения целей, намеченных в стратегии. Целью же итогового контроля является выявление отклонений (если такие есть) фактических результатов от запланированных и поиск их причин с целью недопущения в будущем.
В современной научной литературе предложено большое количество стратегий для антикризисного управления. Приведем наиболее широкий их анализ (табл. №3.1).
Таблица № 3.1 Стратегии антикризисного управления
| Стратегии антикризисного управления | Содержание действий относительно выполнения стратегии | Свойство системы, которое является ключевым для обеспечения действенности стратегии | Особенности функционирования системы согласно ключевым свойствам |
| 1. "Предупреждение" | Предусмотрение и предупреждение кризиса, подготовка к его появлению, недопущение или приостановление на начальном этапе | Стойкость | На протяжении определенного времени система способна выполнять свои функции даже при выходе параметров внешней среды за определенные ограничения |
| 2. "Противодействие" | Противодействие возникновению кризисных явлений, замедление процессов их развития | Гибкость, адаптивность | Система может изменять цель, процессы достижения цели или цели функционирования в зависимости от условий внутренней среды системы и изменений в условиях функционирования системы |
| 3. "Стабилизация" | Стабилизация ситуаций с помощью использования резервов, дополнительных ресурсов | Иерархичность, многофункциональность | На разных уровнях системы будут существовать разные способы достижения целей. Вместе с тем, отдельные элементы могут быть более стойкими к изменениям, а значит, за их счет появится определенное время для стабилизации других |
| 4. "Выжидание" | Ожидание зрелости кризиса для успешного решения проблем ее преодоления | Надежность | Система способна реализовывать заданные функции на протяжении определенного периода времени |
| 5. "Риска" | Нахождение в ситуации рассчитанного риска | Живучесть, безопасность | Даже если некоторые элементы системы повреждены, она может изменить цели своего функционирования за счет тех, которые остаются |
Навыки и ресурсы имеют большое влияние на антикризисную стратегию а их правильное использование имеет решающее значение для успешной деятельности предприятия. Менеджер должен наиболее полно мобилизовать ресурсы предприятия и распределить их таким образом, чтобы это имело наибольший эффект.
Если предприятие своевременно отслеживает появление угрозы и имеет достаточно времени, чтобы отреагировать на нее, то это предприятие может ликвидировать все проблемы. Но в кризисной ситуации изменения нужно реализовать в максимально короткий срок. Внедрение антикризисной стратегии является максимально эффективным, если она объединяется с адаптированной структурой управления к специфическим для данного предприятия условиям существования и является подконтрольной понятной, реально достижимой и разграниченной между подразделами системы целей.
Итак, для разработки эффективной антикризисной стратегии предприятия необходимо выполнение следующих положений:
всесторонний анализ изменений во внутренней и внешней среде организации ради выявления возможного их влияния на деятельность предприятия;
определение масштабов возможного влияния кризисной ситуации на хозяйствующий субъект;
разработка результативной для конкретных условий существования предприятия антикризисной стратегии;
реализация и контроль за разработанными направлениями развития организации.
3.2 Направления повышения конкурентоспособности предприятия
Экономические процессы имеют динамический характер, который помогает предприятиям в условиях острой конкуренции быстро адаптироваться к непостоянным условиям внешней и внутренней среды. Даже на протяжении небольшого периода времени объемы потребления очень динамические. В этих условиях выиграет (а в наших условиях выживает) то предприятие, которое быстрее других приспособится к реалиям времени и адаптируется к новым непривычным для нас условий.
Проблема реализации сделанной продукции стоит перед предприятиями очень остро. Появилась необходимость изучать рынок с его нуждами и стараться эти нужды удовлетворять быстро и своевременно.
В нынешней ситуации один из естественных и наиболее эффективных направлений дальнейшего развития отечественной промышленности - повышение гибкости, способности к адаптации предприятий к потребностям рынка.
Именно поэтому в данное время важным элементом антикризисного управления является повышение конкурентоспособности предприятия.
Конкуренция - экономическое соревнование производителей одинаковых видов продукции на рынке за привлечение большего количества покупателей и получение максимального дохода в краткосрочном или долгосрочном периодах.
В процессе конкурентной борьбы участники преследуют одинаковые цели - максимизация прибыли за счет завоевания преимуществ потребителей. Однако способы и пути достижения этой общей цели разные. Поэтому в конкурентной борьбе побеждает тот, кто раньше других добился определенных конкурентных преимуществ и захватил стойкий сегмент рынка. Но завоевание преимуществ - это только начало, намного сложнее удержаться на рынке, сохраняя свои конкурентные позиции.
При формировании конкурентной стратегии прежде всего необходимо учитывать, в какой стадии жизненного цикла находится отрасль (зарождение, быстрый рост, зрелость, спад), масштабы деятельности конкурентов (в частности, осуществляется ли конкурентная борьба на уровне мирового рынка).
Обычно факторы повышения конкурентоспособности рассматриваются в зависимости от стадии развития отрасли, в которой функционирует предприятие:
конкуренция в новых отраслях, которые быстро развиваются;
конкуренция в отраслях, которые находятся на стадии зрелости;
конкуренция в отраслях, которые находятся в состоянии стагнации или спада;
конкуренция в раздробленных отраслях.
Новая отрасль всегда находится на ранней стадии существования, стадии зарождения. Большинство компаний этой отрасли находятся в стадии организации, привлечение персонала, строительства или приобретение производственных мощностей, расширение сбытовой сети, привлечение на свою сторону потенциального покупателя. Очень часто такие фирмы сталкиваются с проблемами разработки товара и с технологическими проблемами.
Чтобы добиться успеха в новой отрасли, компаниям обычно следует придерживаться нескольких рекомендаций:
попробовать выиграть первый этап борьбы за лидерство в отрасли, рискуя и используя эффективную стратегию. Стратегия дифференциации, направленная на достижение преимуществ по качеству товара обычно есть наилучшей для достижения начального конкурентного преимущества;
активно поддерживать усовершенствование технологического процесса, улучшать качество продукции и разрабатывать привлекательные для потребителя характеристики товара;
использовать любые преимущества, выпуская больше моделей товара, улучшая его внешний вид, используя новые технологии и каналы сбыта, заранее обеспечивая производство сырьем;
постепенно переносить основной акцент рекламы с ознакомления потребителей с товаром на создание в них благоприятного впечатления от фирмы и торговой марки;
использовать снижение цен для привлечения на рынок группы покупателей, чувствительных к изменению цен;
подготовиться к появлению сильных конкурентов.
Молодые компании могут облегчить себе задачу, тщательно отбирая высококвалифицированных руководителей в совет директоров, привлекая на работу предприимчивых менеджеров, которые имеют опыт управления молодыми фирмами на начальных стадиях их становления и развития, концентрируя усилие на обеспечении своего преимущества в сфере инноваций и, возможно, объединяясь с другими фирмами или приобретая их для укрепления своей ресурсной базы.
Быстрый рост новых отраслей не может длиться вечно. Когда темпы роста снижаются, переход в стадию зрелости обычно приводит к важным изменениям в конкурентной среде отрасли.
Конкуренция часто оказывает большое влияние на затраты и уровень обслуживания. Поскольку все производители начинают предлагать товар с теми характеристиками, которым предоставляют преимущество покупатели, выбор последних будет зависеть больше от того, какой продавец предложит товар по оптимальному для покупателя соотношению цены и уровня обслуживания.
Снижение темпов роста отрасли означает замедление развития производственных мощностей. Каждая фирма должна отслеживать планы конкурентов по увеличению производственных мощностей и регулировать свои собственные объемы выпуска продукции, чтобы не допустить перепроизводства по отрасли в целом. В условиях медленного роста отрасли ошибка в определении того, насколько следует увеличить производственные мощности на протяжении короткого отрезка времени, может отрицательно повлиять на прибыли компании в будущем.
Возрастающие национальные фирмы начинают поиск возможностей сбыта на заграничных рынках. Лидерства добиваются те фирмы, которые овладевают наибольшие частицы на международном рынке и имеют сильные позиции среди конкурентов на большинстве из мировых географических рынков.
Фирмы, которые работают неэффективно, и фирмы со слабыми конкурентными стратегиями способны выжить в отраслях, которые быстро развивается, в условиях роста объемов продаж. Но конкуренция, которая усиливается, обнаруживает слабость позиций фирм в конкурентной борьбе. По мере того, как развивается стадия зрелости, и происходят изменения в условиях конкуренции в отрасли, фирмы могут направить стратегические усилия на укрепление своих позиций среди конкурентов.
Огромное разнообразие моделей товаров, их характеристик и возможностей положительно влияет на конкурентоспособность товаров на стадии, когда еще увеличиваются запросы потребителей. Но такое разнообразие может стать слишком дорогим, когда усиливается ценовая конкуренция и снижается максимальный уровень прибыли. Снятие из производства неконкурентоспособной продукции сокращает затраты и разрешает концентрировать усилие на тех товарах, которые дают максимальный уровень прибыли, по которым фирма имеет конкурентные преимущества.
Иногда можно дешево приобрести компании-конкуренты, которые потерпели крах. Приобретение по удобным ценам фирм может оказывать содействие уменьшению затрат, если оно также обеспечивает возможности увеличения эффективности производства. Кроме того, к компании переходит клиентура приобретенного конкурента. Более всего удобными приобретениями являются те, которые существенным образом усиливают конкурентные позиции покупателя.
Но много фирм действуют в отрасли, где спрос возрастает медленнее, чем в среднем по промышленности, а иногда даже наблюдается его падение. В данной ситуации наиболее очевидной является стратегия "сбора урожая", что обеспечивает получение максимального объема имеющихся средств за короткий период времени, продажа фирмы или прекращение ее деятельности. Однако, мы считает, что падение спроса недостаточно, чтобы сделать отрасль непривлекательной. Продажа фирмы может быть целесообразная, а может быть и нецелесообразной; прекращение деятельности - это чрезвычайная мера.
Компании, которые конкурируют в отраслях, которые находятся на стадии медленного роста или спада, должны направить свои усилия на формулирование целей, которые отвечают возможностям рынка. Показатели, которые характеризуют движение денежной наличности и рентабельность инвестиций, более приемлемы, чем абсолютные показатели роста, хотя увеличение объема продаж и доли рынка необходимо учитывать. Сильные компании способны увеличить объем продажа за счет слабых конкурентов, а выход последних из рынка или их слияние с другими фирмами разрешат тем, что остались, захватить большую долю рынка.
Фирмы могут достичь сокращения уровня затрат на счет:
планирования внутренних процессов;
консолидации неиспользованных производственных мощностей;
использования большого количества сбытовых каналов для достижения объема продажа необходимого для снижения уровня затрат;
отказа от мелких и дорогих сбытовых точек;
выделение из цепочки ценностей прибыльных видов деятельности.
Проблема повышения уровня конкурентоспособности отечественной продукции в условиях дальнейшего развития экономики связана, прежде всего, с разработкой системы управления конкурентоспособностью. Формирование конкурентных отношений оказывает содействие созданию развитого, цивилизованного рынка, который включает сферу производства и товарообмена. Завоевание и удержание конкурентных преимуществ - ключевые факторы успеха предприятия в конкурентной борьбе.
В современных условиях хозяйствования можно выделить основные направления повышения антикризисного менеджмента предприятия:
устранение дискриминационных положений в законодательстве;
расширение трансграничного регулирования банкротства;
разработка эффективной стратегии развития предприятия.
3.3 Усовершенствование законодательного регулирования банкротства
На Украине создан правовой механизм, который разрешает согласовывать интересы должника и его кредиторов, содействуя развития отечественной экономики. Основным законом, который регулирует правоотношение в сфере банкротства является Закон Украины от 30.06.99 г. № 784- XVІ "О восстановлении платежеспособности должника или признание его банкротом". Для согласования правовых проблем во время проведения процедуры банкротства также используют другие законодательные и нормативные акты.
Согласно содержанию Закона Украины "О восстановлении платежеспособности должника или признание его банкротом" банкротство – это фактическая ликвидация предприятия с целью удовлетворения законных требований кредиторов. Именно кредитор занимает центральное место в правовой системе восстановления платежеспособности и банкротства предприятий. От его заинтересованности и действий зависит судьба должника. Тем не менее, кредиторы, как правило, реализуют свои законные интересы так, что восстановление платежеспособности заканчивается ликвидацией предприятия. Поэтому правовой механизм возобновления платежеспособности требует дальнейшего усовершенствования относительно аспектов гармонизации интересов заинтересованных лиц.
Закон содержит положение, которые могут быть расценены как дискриминационные. Согласно отдельным его положениям не все предпринимательские организации могут признаваться банкротами, чем подрывается один из фундаментальных принципов в сфере конкуренции - принцип равенства всех участников экономических отношений. Закон о банкротстве исключает казенные предприятия из круга субъектов законодательства о банкротстве.
Также нужно обратить внимание на то, что, кроме того, что этими положениями Закон фактически усиливает права кредиторов, он тем самым создает условия для защиты затратных и убыточных предприятий. Предприниматели здесь имеют все основания говорить о том, что правила конкуренции в стране или не работают, или являются несправедливыми.
Нельзя не оставить без внимания и то, что Закон о банкротстве предоставляет право местным органам самоуправления принимать решение о том, что процедуры банкротства относительно коммунальных предприятий не могут быть затронуты. Это положение находится в прямом конфликте с Конституцией Украины - местные органы власти на территории отдельных административных единиц или относительно своей собственности запрещают применять законодательство Украины.
Важной частью современных законов о банкротстве многих стран мира становятся положения о трансграничных банкротствах. Закон о банкротстве 1999 г. Содержит только одну статью общего характера, который касается участия в делах о банкротстве иностранных субъектов права. И вдобавок эта статья не содержит правил решения проблем задолженности предпринимателей, бизнес которых осуществляется в более чем одной стране. Внедрение соответствующих положений в реальные экономические отношения даст возможность уверить иностранных инвесторов в эффективности процедур банкротства и о существовании равных условий ведения бизнеса в Украине.
Посильную помощь должнику также могут предоставлять органы власти. Содержание данной помощи состоит в финансировании погашения обязательств перед кредиторами. Таким образом, должник, опираясь на государство, пробует прекратить развитие явления неплатежеспособности. Тем не менее погашение обязательств является не единым направлением использования предоставленного средства. Более эффективным будет направить их на устранение причин кризиса и создание условий для успешной хозяйственной деятельности. Своевременная реализация оздоровительных мероприятий разрешает избегнуть судебного разбирательства в деле о банкротстве и своевременном удовлетворении требований кредиторов.
В случае, если досудебная санация не принесла надлежащих результатов, которое привело к ухудшению кризиса на предприятии, кредиторы или должник могут сами возбудить дело о банкротстве. Украинское законодательство предусматривает четыре варианта судебных процедур относительно проведения дела о банкротстве предприятия, в частности распоряжение имуществом должника; мировое соглашение; санацию должника; ликвидацию банкрота.
Так процедура распоряжения имуществом должника должна оказывать содействие решению конфликта интересов между неплатежеспособным предприятием и его контрагентами, а также между, собственно, кредиторами, поскольку не считаясь с использование принципа очередности удовлетворения требований, каждый из них ведет борьбу за ту часть имущества, которая ему принадлежит по правую.
Мировое соглашение - это один из конструктивных способов устранения хозяйственного конфликта между должником и кредиторами. Тем не менее, на Украине, использование мирового соглашения на практике является крайне ограниченным - известны лишь единичные случаи ее составления. Поэтому нужно больше внимания уделять внедрению мирового соглашения в систему оздоровления предприятий.
Если хозяйственный суд принимает решение о проведении санации, то лицо управляющего санацией предлагают кредиторы. Через фигуру назначенного управляющего они контролируют имущество, финансовое состояние и деятельность предприятия. Однако, так кредиторы определенной мерой узурпируют власть над хозяйственным субъектом. Поэтому нужно законодательно усовершенствовать правовые аспекты санации так, чтобы владельцы и трудовой коллектив предприятия-должника имели реальные рычаги влияния на управляющего, в частности ввести принцип коллегиального проведения оздоровления предприятий и ответственности за его результаты. Одному человеку не по силам качественно осуществлять управление субъектом хозяйствования. Поэтому для предотвращения ошибок и предоставлению процессу большей объективности нужно увеличить количество управляющих санацией. Желательно, чтобы интересы каждой из сторон - должника, кредиторов, а также общества представлял отдельный управляющий санацией, т.е. общее их количество должно составлять три лица.
Процедура ликвидации предусматривает сложный правовой механизм реализации интересов кредиторов за счет предприятия-должника. Для ее усовершенствования необходимо предусмотреть административную ответственность ликвидаторов за неверную оценку ликвидационной массы и непрозрачную продажу имущества должника. Таким образом можно будет уменьшить количество злоупотреблений со стороны ликвидаторов, а также величину ущерба, которую они наносят предприятиям и их кредиторам.
Разорение предприятия всегда является трагедией и для его руководства, и для тех, кто вложил в него средства, и для тех, кто на нем работает.
Механизм банкротства призван смягчить отрицательные последствия провала для всех, сводя их к минимуму. Это может быть достигнуто, в частности, за счет использования страхования рисков невозвращения затрат, создание гарантийных фондов. Для своевременности расчетов с уволенными работниками может создаваться гарантийный фонд, который будет содержаться за счет соответствующих взносов всех предприятий. Арбитражный управляющий получает кредит в этом фонде и выплачивает уволенным выходное пособие, а после продажи имущества возвращает средства к фонду с низкими процентами. Эффективность использования таких механизмов подтверждена зарубежной практикой.
Развитие законодательства о банкротстве в разных странах мира послужило причиной потребности разработки определенных стандартов и важных принципов, которые являются необходимыми для применения в делах о банкротстве, важнейшими из которых являются следующие:
законодательство по возможности должно обеспечить каждого предпринимателя понятными и открытыми правовыми средствами решения проблем задолженности;
законодательство должно исключать любые формы вмешательства государства в процедуры банкротства;
равное и не дискриминационное отношение должно быть обеспечено всем предпринимателям, которые принимают участие в процедурах банкротства как должники, так и кредиторы.
Модельный закон ЮНСИТРАЛ 1997 г. "О трансграничной неплатежеспособности" с рекомендациями относительно его введения в национальное законодательство считается важным документом для разработки соответствующих законодательных предложений в этой сфере.
Принципы и Рекомендации по вопросам эффективного банкротства и защиты прав кредиторов, разработанные Мировым банком в апреле 2000 г., могут стать необходимым элементом при создании справедливого режима банкротства, который бы отображал современные мировые тенденции.
В законодательстве ЕС действует специальный нормативный акт, который посвящен регулированию вопросов невозможности - это Регламент 2000/1346/ЕС от 29 мая 2000 г. О процедурах неплатежеспособности.
Обеспечивая справедливый режим регулирования в сфере банкротства, страна демонстрирует свою готовность к созданию равных условий и конкурентной среды для всех участников рынка, включая и иностранных предпринимателей. В этом контексте сближение законодательства Украины о банкротстве к стандартам ЕС и общепризнанных мировых принципов в этой сфере является важным фактором успешности проведения рыночных реформ и создания условий для интеграции экономики Украины в мировое и европейское хозяйство.
Проанализировав законодательство, можем очертить основные направления усовершенствования нормативного регулирования банкротства:
предоставить возможность казенным предприятиям применять процедуру банкротства;
расширение регулирования банкротства иностранных предприятий на территории Украины и украинских предприятий на