Прийняття рішень в умовах ризику
Ризик-менеджмент має в своєму розпорядженні певні можливості управління ризиком. Вони складаються із засобів дозволу ризиків і прийомів зниження ступеня ризику. Засобами дозволу ризиків є: уникнення ризику, яке означає просте ухилення від заходу, пов'язаного з ризиком; утримання ризику - залишення ризику за інвестором, тобто на його відповідальність; передача ризику - означає, що інвестор передає відповідальність за ризик комусь іншому, наприклад, страхової компанії; зниження ступеня ризику - зменшення вірогідності і об'єму втрат.
Основні прийоми зниження ризику: крім диверсифікації, це - придбання додаткової інформації (повніша інформація дозволяє зробити точний прогноз і понизити ризик, що робить інформацію товаром, причому дуже цінним), лімітація - це встановлення ліміту, тобто граничних сум витрат, продажу, кредиту і т.п.; лімітація застосовується банками для зниження ступеня ризику при видачі позик, господарюючими суб'єктами при продажу товарів в кредит, надання позик, визначення сум вкладення капіталу і т.п.; самострахування - підприємець вважає за краще підстрахуватися сам, ніж купувати страховку в страховій компанії; самострахування є децентралізованою формою, створенням натуральних і грошових страхових фондів безпосередньо в господарюючих суб'єктах, особливо в тих, чия діяльність схильна до ризику; основна задача самострахування полягає в оперативному подоланні тимчасових утруднень фінансово-комерційної діяльності; страхування - захист майнових інтересів господарюючих суб'єктів і громадян при настанні певних подій (страхових випадків) за рахунок грошових фондів, формованих із сплачуваних ними страхових внесків. Правові норми страхування в Російській Федерації встановлені законодавством.
Ризик - це категорія вірогідності, і в цьому значенні найбільш обґрунтовано характеризувати і зміряти його як вірогідність виникнення певних втрат. При всебічної оцінці ризику слід було б встановлювати для кожного абсолютного або відносного значення величини можливих втрат відповідну вірогідність виникнення такої величини. Приведемо схему зон ризику. Зоною допустимого ризику представимо область, в межах якої даний вид підприємницької діяльності зберігає свою економічну доцільність, тобто втрати мають місце, але вони менше очікуваного прибутку. Межа зони допустимого ризику відповідає рівню втрат, рівному розрахунковому прибутку від підприємницької діяльності.
Наступну небезпечнішу область назвемо зоною критичного ризику. Це - сфера, що характеризується можливістю втрат, що перевищують величину очікуваного прибутку, аж до величини повної розрахункової виручки від підприємництва, представляючої суму витрат і прибутку. Інакше кажучи, зона критичного ризику характеризується небезпекою втрат, які явно перевищують очікуваний прибуток і в максимумі можуть привести до невідшкодовуваної втрати всіх засобів, вкладених підприємцем в справу. У останньому випадку бізнесмен не тільки не одержує від операції ніякого доходу, але зазнає збитки в сумі всіх безплідних витрат. Окрім критичного, реальний катастрофічний ризик. Зона катастрофічного ризику представляє область втрат, які по своїй величині перевершують критичний рівень і в максимумі можуть досягати величини, рівної майновому стану підприємця. Катастрофічний ризик здатний привести до краху, банкрутства підприємства, його закриття і розпродажу майна. До категорії катастрофічного відносять незалежно від майнового або грошового збитку ризик, пов'язаний з прямою небезпекою для життя людей або виникненням екологічних катастроф.
Підприємницький ризик можна ділити на два види: фінансовий і комерційний. Фінансовий ризик складається з наступних типів: валютний, кредитний, процентний і ринковий. Комерційний же ризик ділиться на маркетинговий і діловий ризики. Розглянемо перераховані ризики на матеріалах будівельної фірми. Валютні ризики є вірогідністю отримання валютних доходів або втрат, пов'язаних із зміною курсу однієї іноземної валюти по відношенню до іншої, зокрема національної валюти при проведенні зовнішньоекономічних, кредитних операцій, а також при проведенні фірмою своєї інвестиційної політики в іншій країні. Компанії всіх типів схильні до ризику унаслідок коливань обмінних курсів валют і процентних ставок.
Чинники, що впливають на валютні ризики:
• статистика платіжного балансу,
• фінансові рішення,
• урядова фінансова (витрати) і монетарна (зростання пропозиції грошей) політика,
• збільшення «спреди» (розриву) між офіційним і ринковим курсами,
• наслідки зміни валютних курсів.
Кредитний ризик - це вірогідність отримання певного результату кредитором після сплати (несплати) позичальником (будівельною фірмою) основного боргу і відсотків за кредитом відповідно до термінів і умов кредитного договору.
Кредитний ризик ділиться на наступні типи:
• ризик неповернення кредиту,
• депозитний ризик,
• лізинговий,
• факторинговий,,
• форейтний і ін.
Депозитний ризик відноситься до ризиків ліквідності і пов'язаний з достроковим відгуком вкладниками своїх внесків з кредитної установи. Попередженню втрат або формуванню депозитів можуть сприяти особливі умови, що включаються в договір про кредитний внесок, який повинен полягати між клієнтом і банком. Періодично кредитна установа повинна оцінювати ступінь використовування депозитів, що знаходяться в його розпорядженні. Для цього визначається коефіцієнт зв'язаності депозитів. Він повинен бути рівний «1», що означає, що всі депозити кредитора задіяні в його обороті.
Лізинговий ризик. Розрізняють прямий і непрямий лізинг. Прямий лізинг має місце у тому випадку, коли виготівник або власник майна сам виступає лізінгодателем, а непрямий - коли здача в оренду ведеться через третю особу. По методу кредитування розрізняється терміновий і відновлений лізинг. При терміновому лізингу здійснюється одноразова оренда, а при відновлюваному - договір лізингу поновлюється після закінчення першого терміну договору. Залежно від особливостей об'єкту, що здається в оренду, розрізняють лізинг рухомого майна і лізинг нерухомого майна. Звичайно лізинг нерухомості застосовується при будівництві. Факторинговий ризик - вірогідність отримання визначеного результат за допомогою покупки спеціалізованою фінансовою компанією грошових вимог експортера імпортеру. При покупці вимог факторингова компанія застосовує звичайно відкриту цессию, тобто сповіщає покупця про поступку вимог експортера, і рідше приховану цессию, коли покупцю про неї не повідомляється. Форфейтний ризик - це ризик кредитної організації по оплаті боргового зобов'язання імпортера, без права регресу (обороту) боргових і платіжних документів на колишнього власника. Форфейтірювання як форма кредитування зовнішньої торгівлі дає деяку перевагу експортеру: страхування ризику неплатежу, звільнення його від дебіторської заборгованості, фіксовану договором тверду облікову ставку і інше.
Процентний ризик викликаний вірогідністю зміни процентних ставок, виплачуваних по привернутих засобах, над ставками за наданими кредитами. Розрізняють позиційний, структурний і інші процентні ризики. Позиційний ризик - це ризик по якійсь позиції по відсотку в даний конкретний момент. Наприклад, кредитна організація видала будівельній фірмі кредит з плаваючою процентною ставкою. Невідомо, чи принесе вона кредитної організації дохід. В цілях управління цим ризиком можна передбачити в балансі зміну відсотків по внесках і вирівняти відсотки по активах і пасивах балансу кредитної організації. Структурний ризик - це ризик в цілому по балансу кредитної організації, викликаний змінами на грошовому ринку у зв'язку з коливаннями процентних ставок. Отже, процентний ризик впливає як на прибуток, одержаний від відсотків, так і на баланс кредитної організації в цілому. Причини процентного ризику:
• неточний вибір різновидів процентної ставки,
• недооблік в кредитному договорі можливих змін процентних ставок,
• зміни в процентній політиці Центрального банку РФ,
• установка єдиного відсотка на весь термін користування кредитом,
• відсутність в кредитній організації розробленої стратегії процентної політики,
• неточне визначення величини процентної ставки.
Ринковий (портфельний) ризик пов'язаний з операціями по випуску, розміщенню і купівлі-продажу цінних паперів. Будь-який портфель є певним набором з акцій, облігацій з різним ступенем забезпечення і ризику. Інвестор завжди стикається з дилемою: бажання мати найбільшу ефективність портфеля і бажання забезпечити вкладення з якнайменшим ризиком.
Комерційні ризики - це вірогідність отримання певного результату у міру здійснення заходів щодо використовування всього організаційно-технічного і наукового потенціалу будівельної фірми. Комерційні ризики пов'язані з:
• зміною цін продажів продукції після укладення контракту,
• неплатоспроможністю покупця або позичальника,
• мінливістю попиту на продукцію,
• можливістю відмови замовника від прийому товарної продукції,
• уточненням вартості витрат виробництва.
Чим стабільніше попит на продукцію будівельної фірми, тим менше комерційний ризик. Інвестиційний ризик проекту ділиться на типи ризиків залежно від способів фінансування, асортименту продукції, конкурентної стратегії фірми в галузі і інші. Ризики, пов'язані з фінансуванням проектів в часі, можна умовно розділити на три стадії:
• будівництво об'єкту,
• введення його в експлуатацію,
• функціонування.
Для фази експлуатації об'єкту властиві ризики, пов'язані з помилками в процесі управління підприємством, і комерційні ризики. Як показує практика, найчастіше успішній реалізації проектів заважають наступні причини:
• затримка будівництва,
• перевищення кошторису за проектом,
• погане опрацьовування проекту, зокрема питань фінансування,
• неспроможність підрядчиків,
• втручання держави,
• виникнення незастрахованих збитків,
• підвищення цін на сировину, енергоносії, транспортування,
• некваліфіковане управління виробництвом. В ході будівництва і експлуатації на проект можуть впливати різні чинники технічного, комерційного, економічного, соціально-політичного і фіскально-монетарного характеру. Інвестиційний ризик ділиться на наступні типи: незавершення будівництва, ризик перевищення витрат, виробничий ризик, ризики, пов'язані з ринком, фінансові ризики, ризик консервації проекту.
На ринку цінних паперів, учасником якого є будівельна фірма, існує чотири основні форми активного управління ризиками:
• «підбір чистого доходу» (продаються цінні папери з нижчим доходом, а купуються з вищим),
• «підміна» (обмінюються два схожі по прибутковості цінні папери, але не ідентичні, наприклад, по термінах компенсації),
• «сектор-своп (переміщення цінних паперів з різних секторів економіки з різним терміном дії, доходом і ін.) »,
• передбачення облікової ставки (погіршення терміну дії портфеля, коли ставки знижуються, і скорочення терміну дії, коли ставки ростуть. При цьому чим більше термін дії портфеля, тим більше ціна портфеля схильна до змін облікових ганок). Такій тактиці на ринку цінних паперів відповідає специфічний метод активного управління, що одержав назву «свопінгу», що означає постійний обмін, ротацію цінних паперів через фінансовий ринок.
Страхування ризику. До участі в будівельному проекті необхідно привертати страхові компанії. Застосовуються три основні способи страхування: майнове, страхування від нещасних випадків, страхування втрати прибули.
Майнове страхування може мати наступні форми;
• страхування ризику підрядного будівництва,
• страхування морських вантажів,
• страхування устаткування, що належить підрядчику. Страхування від нещасних випадків включає:
• страхування загальної цивільної відповідальності,
• страхування професійної відповідальності.
Хеджування - це процес страхування ризику від можливих втрат шляхом перенесення ризику зміни ціни з одного лиця на інше. Хеджування здійснюється за допомогою висновку термінових контрактів: форвардних, ф'ючерсних і опційних. Предметом угоди можуть виступати різні активи - валюта, товари, акції, облігації, індекси і ін. Існує дві операції хеджування: на підвищення і на пониження. Хеджер прагне понизити ризик, викликаний невизначеністю цін на ринку, за допомогою покупки або продажу термінових контрактів. Це дає можливість прогнозування доходів або витрат, хоча ризик, пов'язаний з хеджуванням, не зникає. Його беруть на себе підприємці (спекулянти), що йдуть на отримання прибули при грі на різниці цін.
Вельми актуальним є управління діловими ризиками. Першу роль тут виконує якісний розподіл ризику з урахуванням організаційно-технічного потенціалу фірми і форм її присутності на ринку. Це має на увазі, що учасники проекту, приймають ряд рішень, які або розширюють, або звужують діапазон потенційних інвесторів. Чим більшу ступеню ризику учасники мають намір покласти на інвесторів, тим важче учасникам проекту привернути досвідчених інвесторів до фінансування проекту. Тому учасникам проекту рекомендується при веденні переговорів проявляти максимальну гнучкість щодо того, яку частку ризику вони згодні на себе прийняти. Бажання обговорити питання про ухвалення учасниками проекту на себе більшої частки ризику може переконати досвідчених інвесторів понизити свої вимоги. Проте часто компанія свідомо йде на ризик, ігноруючи деякі негативні показники. Велике значення має резервування засобів на покриття непередбачених витрат. Це - один із способів управління ризиками, передбачаючим встановлення співвідношення між потенційними ризиками, що впливають на вартість проекту, і розміром витрат, необхідних для подолання збоїв у виконанні проекту. Основною проблемою при створенні резерву на покриття непередбачених витрат є оцінка потенційних наслідків ризиків.
При визначенні суми резерву на покриття непередбачених витрат звичайно враховують точність первинної оцінки вартості проекту і його елементів залежно від етапу проектів, на якому проводилася ця оцінка. Ретельно розроблена оцінка непередбачених витрат зводить до мінімуму перевитрату засобів. Резерв можна розділити на дві частини: загальну і спеціальну. Загальний резерв повинен покривати зміни в кошторисі, добавки до загальної суми контракту і інші аналогічні елементи. Спеціальний резерв включає надбавки на покриття зростання цін, збільшення витрат по окремих позиціях, а також на оплату позовів по контрактах. Поточні витрати резерву повинні відстежуватися і оцінюватися, щоб забезпечити наявність залишку на покриття майбутніх ризиків. Таким чином будівельній фірмі, діючій в широкому ринковому діапазоні, доводиться стикатися і знаходити захисні заходи від безлічі самих різних ризиків. І якщо вона сьогодні досягає успіху, це означає, що її ризик-менеджери добре освоїли цю науку і використовують весь її величезний потенціал.
2. Ухвалення рішень в умовах ризику
Якщо рішення ухвалюється в умовах ризику, то вартості альтернативних рішень звичайно описуються розподілами вірогідності. З цієї причини ухвалюване рішення ґрунтується на використовуванні критерію очікуваного значення, відповідно до якого альтернативні рішення порівнюються з погляду максимізації очікуваного прибутку або мінімізації очікуваних витрат. Такий підхід має свої недоліки, які не дозволяють використовувати його в деяких ситуаціях. Для них розроблені модифікації згаданого критерію. Тут розглядаються часто використовувані підходи до ухвалення рішень в умовах ризику.
2.1 Критерій очікуваного значення
Критерій очікуваного значення зводиться або до максимізації очікуваного (середньої) прибутку, або до мінімізації очікуваних витрат. В даному випадку передбачається, що прибуток (витрати), пов'язаний з кожним альтернативним рішенням, є випадковою величиною.
Дерево рішень.
У приведеному нижче прикладі розглядається проста ситуація, пов'язана з ухваленням рішення за наявності кінцевого числа альтернатив і точних значень матриці доходів.
Приклад 1.
Припустимо, що ви хочете вкласти на фондовій біржі 10 000 доларів в акції однієї з двох компаній: А або В. Акції компанії А є ризикованими, але можуть принести 50% прибутку від суми інвестиції впродовж наступного року. Якщо умови фондової біржі будуть несприятливі, сума інвестиції може знецінитися на 20%. Компанія В забезпечує безпеку інвестицій з 15% прибутку в умовах підвищення котирувань на біржі і лише 5% - в умовах пониження котирувань. Всі аналітичні публікації, з якими можна познайомитися (а вони завжди є удосталь в кінці року), з вірогідністю 60% прогнозують підвищення котирувань і з вірогідністю 40% - пониження котирувань. У яку компанію слід вкласти гроші?
Інформація, пов'язана з ухваленням рішення, підсумовувана в наступній таблиці 1.
| Альтернативне рішення | Прибуток від інвестиції за один рік | |
| При підвищенні | При пониженні | |
| котирувань (дол.) | котирувань (дол.) | |
| Акції компанії А | 5000 | -2000 |
| Акції компанії В | 1500 | 500 |
| Вірогідність події | 0.6 | 0.4 |
Виходячи з схеми таблиці 1, одержуємо очікуваний прибуток за рік для кожної з двох альтернатив.
Для акцій компанії А: $5000 х 0.6 + (-2000) х 0.4 = $2 200. Для акцій компанії В: $1500 х 0.6 + $500 х 0.4 = $1 100.
Вашим рішенням, заснованим на цих обчисленнях, є покупка акцій компанії А.
У теорії ухвалення рішень підвищення і пониження котирувань на біржі іменуються станами природи, можливі реалізації яких є випадковими подіями (в даному випадку з вірогідністю 0.6 і 0.4). У загальному випадку задача ухвалення рішень може включати n станів природи і m альтернатив. Якщо pj - вірогідність j-го стану природи, а aij - платіж, пов'язаний з ухваленням рішення i при стані природи j (i = 1, 2,..., m; j = 1, 2,..., n), тоді очікуваний платіж для вирішення i обчислюється у вигляді,
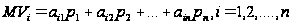
де за визначенням p1+p2+…+pn=1.
Якнайкращим
рішенням буде
те, яке відповідає
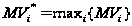 або
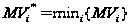 ,
залежно від
того, чи є платіж
в задачі доходом
(прибутком) або
збитком (витратами).
2.2 Складніші ситуації ухвалення рішень
Для демонстрації інших можливостей застосування критерію очікуваного значення розглянемо ситуації ухвалення рішень, в яких платня є математичною функцією альтернативних рішень. В цьому випадку представлення задачі у вигляді дерева рішень хоча і є можливим, але може бути не таким корисним, як в попередніх прикладах.
Приклад 2.
Електроенергетична компанія використовує парк з 20 вантажних автомобілів для обслуговування електричної мережі. Компанія планує періодичний профілактичний ремонт автомобілів. Вірогідність pt поломки автомобіля після закінчення t місяців після профілактичного ремонту оцінюється таким чином.
Таблиця 2.
| t | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ≥10 |
| pt | 0.05 | 0.07 | 0.1 | 0.13 | 0.18 | 0.23 | 0.33 | 0.43 | 0.5 | 0.55 |
Випадкова поломка одного вантажного автомобіля обходиться компанії в 200 доларів, а планований профілактичний ремонт в 50 доларів. Необхідно визначити оптимальний період (у місяцях) між планованими профілактичними ремонтами. Позначимо через N шукане число місяців між профілактичними ремонтами. Впродовж N-місячного циклу можуть мати місце два види витрат:
1) витрати, пов'язані з усуненням поломки автомобіля впродовж перших N-1 місяців;
2) витрати на профілактичний ремонт в кінці циклу.
Витрати другого вигляду (профілактичний ремонт) складають $50х20 автомобілів, тобто 1000 доларів на цикл. Витрати, пов'язані з усуненням поломок автомобілів, повинні ґрунтуватися на середній кількості автомобілів, що вийшли з ладу впродовж перших N-1 місяців циклу. Тут ми маємо два стани після закінчення місяця t: поломка автомобіля з вірогідністю pt і її відсутність з вірогідністю 1-pt. Отже, очікуване число поломок після закінчення місяця t рівне кількості автомашин в парку, помноженому на pt, тобто 20pt. Використовуючи цей результат, підрахуємо очікуване загальне число автомобілів, що зламалися, впродовж перших N-1 місяців циклу у вигляді суми відповідних величин для кожного місяця окремо, тобто
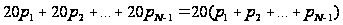
Позначивши через ЄС(N) загальну очікувану вартість для циклу між профілактичними ремонтами,
маємо наступне.
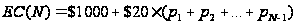 .
Задача вибору рішення компанією зводиться таким чином до визначення довжини циклу N, яка мінімізує загальні очікувані витрати за один місяць ECPM(N), тобто величину
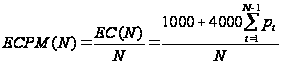 .
Мінімізацію функції ECPM(N) не можна виконати в явній формі. Натомість використовується наступна таблична форма знаходження рішення.
Таблиця 3.
| N | pi |
|
ECPM(N) | |
| 1 | 0.05 | 0 | 1000 | |
| Оптимальне N → | 2 | 0.07 | 0.05 | 600 |
| 3 | 0.1 | 0.12 | 493.33 | |
| 4 | 0.13 | 0.22 | 470 | |
| 5 | 0.18 | 0.35 | 480 | |
| 6 | 0.23 | 0.53 | 520 |

Обчислення показують, що ECPM(N) досягає свого мінімуму при N-4. Отже, профілактичний ремонт автомобілів потрібно виконувати кожного четвертого місяця.
2.3 Інші критерії очікуваного значення
У цьому розділі розглядаються три модифікації критерію очікуваного значення. Перша полягає у визначенні апостеріорної вірогідності на основі експерименту над досліджуваною системою, друга - в корисності реальної вартості грошей, а третя модифікує критерій очікуваного значення таким чином, що він може бути використаний для ухвалення рішень при короткостроковому плануванні.
Апостеріорна вірогідність Байеса
Розподіли вірогідності, які використовуються при формулюванні критерію очікуваного значення, виходять, як правило, з накопиченої раніше інформації. В деяких випадках виявляється можливим модифікувати цю вірогідність за допомогою поточної і/або одержаної раніше інформації, яка звичайно ґрунтується на дослідженні вибіркових (або експериментальних) даних. Одержувану при цьому вірогідність називають апостеріорними (або Байесовськими), на відміну від апріорних, одержаних з початкової інформації. Наступний приклад показує, як розглянутий в розділі 2.1 критерій очікуваного значення можна модифікувати так, щоб скористатися новою інформацією, що міститься в апостеріорній вірогідності.
Приклад 3.
У прикладі 1 апріорна вірогідність 0.6 і 0.4 підвищення і пониження котирувань акцій на біржі була визначена з наявних публікацій фінансового характеру. Припустимо, замість того щоб повністю покладатися на ці публікації, ви вирішили провести особисте дослідження шляхом консультацій з другом, який добре розбирається в питаннях, що стосуються фондової біржі. Друг виказує загальну думку "за" або "проти" інвестицій. Ця думка надалі визначається кількісно таким чином. При підвищенні котирувань його думка з 90%-ний вірогідністю буде "за", при зниженні котирувань вірогідність його думки "за" зменшиться до 50%. Яким чином можна отримати користь з цієї додаткової інформації?
Думка друга фактично представляє умовну вірогідність "за-проти" при заданих станах природи у вигляді підвищення і пониження котирувань. Введемо наступні позначення:
v1 - думка «за»,
v2 - думка «проти»,
m1 - підвищення котирувань,
m2 - пониження котирувань.
Думку друга можна записати у вигляді співвідношень вірогідності таким чином.
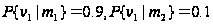
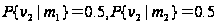
За допомогою цієї додаткової інформації задачу вибору рішення можна сформулювати таким чином.
1. Якщо думка друга "за", акції якої компанії слід купувати - А або б?
2. Якщо думка друга "проти", то, знову-таки, - акції якої компанії слід купувати - А або В?
Таблиця 4.
| Альтернативне рішення | Прибуток від інвестиції за рік | |||
| "за" | "проти" | |||
| Підвищенні котирувань | Пониженні котирувань | Підвищенні котирувань | Пониженні котирувань | |
| Акції компанії А | $5000, P=0.73 | $-2000, P=0.27 | $5000, P=0.231 | $-2000, P=0.769 |
| Акції компанії В | $1500, P=0.73 | $500, P=0.27 | $1500, P=0.231 | $500, P=0.769 |
Для оцінки різних альтернатив, показаних в таблиці 4, необхідно обчислити апостеріорну вірогідність P{mi|vj}. Ця апостеріорна вірогідність обчислюється з урахуванням додаткової інформації, що міститься в рекомендаціях друга, за допомогою наступних дій.
Крок 1. Умовну вірогідність P{vj|mi} для даної задачі запишемо таким чином.
| v1 | v2 | |
| m1 | 0.9 | 0.1 |
| m2 | 0.5 | 0.5 |
P{vj|mi}=
Крок 2. Обчислюємо вірогідність сумісної появи подій
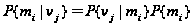 для всіх
i та j.
При заданій апріорній вірогідності P{m1}=0.6 і Р{m2}=0.4 вірогідності сумісної появи подій визначаються множенням першого і другого рядків таблиці, одержаної на кроці 1, на 0.6 і 0.4 відповідно. В результаті маємо наступне.
| v1 | v2 | |
| m1 | 0.54 | 0.06 |
| m2 | 0.2 | 0.2 |
P{vj|mi}=
Сума всіх елементів цієї таблиці рівна 1.
Крок 3. Обчислюємо абсолютну вірогідність.
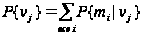 для всіх
j.
Ця вірогідність виходить шляхом підсумовування елементів відповідних стовпців таблиці, одержаної на кроці 2. У результаті маємо наступне.
| P{v1} | P{v2} |
| 0.74 | 0.26 |
Крок 4. Визначаємо шукану апостеріорну вірогідність по формулі
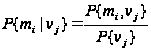
Ця вірогідність обчислюється в результаті розподілу кожного стовпця таблиці, одержаної на кроці 2, на елемент відповідного стовпця таблиці, обчисленої на кроці 3, що приводить до наступних результатів (закругленим до трьох десяткових знаків).
| v1 | v2 | |
| m1 | 0.73 | 0.231 |
| m2 | 0.27 | 0.769 |
Це та вірогідність, яка показана в таблиці 4. Вони відрізняються від початкової апріорної вірогідності
P{m1}=0.6 і P{m2}=0.4.
Тепер можна оцінити альтернативні рішення, засновані на очікуваних платежах.
Думка "за"
Дохід від акцій компанії А = 5000х0.73+(-2000) х0.270=$3110.
Дохід від акцій компанії В = 1500х0.73+500х0.270=$1230.
Рішення. Інвестувати в акції компанії А.
Думка "проти"
Дохід від акцій компанії А = 5000х0.231+(-2000) х0.769=-$383.
Дохід від акцій компанії В = 1500х0.231+500х0.769=$731.
Рішення. Інвестувати в акції компанії В.
Функції корисності.
У попередніх прикладах критерій очікуваного значення застосовувався лише в тих ситуаціях, де платежі виражалися у вигляді реальних грошей. Є численні випадки, коли при аналізі слід використовувати швидше корисність, ніж реальну величину платежів. Для демонстрації цього припустимо, що є шанс 50 на 50, що інвестиція в 20 000 доларів або принесе прибуток в 40 000 доларів, або буде повністю втрачена. Відповідний очікуваний прибуток рівний 40000 х 0.5 - 20000 х 0.5 = 10000 доларів. Хоча тут очікується прибуток у вигляді чистого доходу, різні люди можуть по-різному інтерпретувати одержаний результат. Інвестор, який йде на ризик, може зробити інвестицію, щоб з вірогідністю 50% одержати прибуток в 40 000 доларів. Навпаки, обережний інвестор може не висловити бажання ризикувати втратою 20 000 доларів. З цієї точки зору очевидно, що різні індивідууми проявляють різне відношення до ризику, тобто вони проявляють різну корисність по відношенню до ризику.
Визначення корисності є суб'єктивним. Воно залежить від нашого відношення до ризику. У цьому розділі ми представляємо систематизовану процедуру числової оцінки відношення до ризику особи, що ухвалює рішення. Кінцевим результатом є функція корисності, яка займає місце реальних грошей. У прикладі, приведеному вище, якнайкращий платіж рівний $40 000, а якнайгірший - -$20 000. Отже, ми встановлюємо довільну, але логічну шкалу корисності U, що змінюється від 0 до 100, де 0 відповідає корисності -$20 000, а 100 - $40000. тобто U(-20000)= 0 і U(40000)= 100. Далі визначаємо корисність в крапках між $-20000 і $40000 для визначення загального виду функції корисності. Якщо відношення особи, що ухвалює рішення, неупереджене до ризику, то результуюча функція корисності є прямою лінією, що сполучає крапки (0, -$20000) і (100, $40000). В цьому випадку як реальні гроші, так і їх корисність дають співпадаючі рішення. У реальніших ситуаціях функція корисності може приймати вигляд, що відображає відношення до ризику особи, що ухвалює рішення. Візьмемо для прикладу 3-х індивідуумів X, У і Z. Індивідуум X не розташований до ризику (обережний), оскільки проявляє велику чутливість до втрати, ніж до прибутку. Індивідуум Z - протилежність в цьому відношенні Індивідуума X: він налаштований на ризик. Це витікає з того, що для індивідуума X при зміні в 10000 доларів управо і ліворуч від крапки, відповідної 0 доларів, збільшення прибутку змінює корисність на величину ab, яка менше зміни корисності bc, обумовленої втратами такої ж величини, тобто ab < bc. В той же час такі ж зміни в ±10000 доларів, що відносяться до індивідуума Z, знаходять протилежну поведінку; тут de > ef. Далі, індивідуум У є нейтральним до ризику, оскільки згадані зміни породжують однакові зміни корисності. У загальному випадку індивідуум може бути як не розташований до ризику, так і налаштований на ризик, залежно від суми ризику. В цьому випадку відповідна крива корисності матиме вид подовженої букви S.
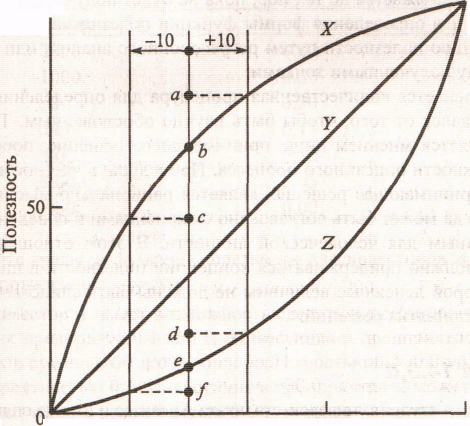
Криві корисності визначені за допомогою кількісного показника, що характеризує відношення до ризику особи, що ухвалює рішення, для різних значень рівня реальних грошей в межах встановленого інтервалу. Так в розглянутому прикладі встановленим інтервалом є (- $20000, $40000), відповідна корисність змінюється в інтервалі (0, 100). Необхідно визначити корисність, відповідну таким проміжним значенням, наприклад, як -$10 000, $0, $10 000, $20 000 або