Принятие управленческих решений на основе маржинального анализа
С помощью маржинального анализа можно установить критический уровень не только объема продаж, но и суммы постоянных затрат, а также цены и переменных затрат на единицу продукции при заданном значении остальных факторов.
Критический уровень постоянных затрат при заданном уровне маржи покрытия и объема продаж рассчитывается следующим образом:
 Sпост.
кр. = Рn
* (р - S’пер.кр.)
или Sпост.
кр = Рn
* DРмарж
где p – цена единицы продукции;
D Рмарж – доля маржинальной прибыли в выручке (доля маржинальной прибыли в цене единицы продукции);
S’пер.кр. – удельные переменные затраты в расчете на единицу продукции;
Sпост - постоянные затраты;
Рn – объем продаж продукции.
Суть этого расчета состоит в том, чтобы определить максимально допустимую величину постоянных расходов, которая покрывается маржинальной прибылью при заданном объеме продаж, цены и уровня переменных затрат на единицу продукции. Если постоянные затраты превысят этот уровень, то предприятие будет убыточным [7,c.147].
Для того чтобы определить срок окупаемости (t) постоянных затрат отчетного периода, необходимо сделать следующий расчет:
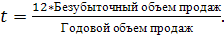
Как можно видеть, критический уровень постоянных издержек является очень ценным показателем в управленческой деятельности. С его помощью можно эффективнее управлять процессом формирования финансовых результатов.
Критический уровень переменных затрат на единицу продукции (S’пер.кр.) при заданном объеме продаж (Рn), цене (P) и сумме постоянных затрат (Sпост) определяется следующим образом:

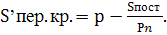
Критический уровень цены (Ркр.) определяется из заданного объема реализации и уровня постоянных и переменных затрат:

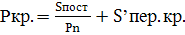
1.4. Факторный анализ результативности операционной деятельности.
Для эффективного функционирования системы управления необходима качественная информация о воздействии различных факторов на производство и сбыт продукции не только для целей контроля и планирования производственных показателей, но и прогнозирования размеров рынка, рыночной дали предприятия, цен и структуры реализации.
Оценка влияния факторов на динамику затрат, прибыли и рентабельности, подготовленная на основе детального изучения внешних и внутренних факторов, является важным оперативным и стратегическим инструментом управления. Создание адекватной факторной модели, использование ее для прогнозирования хозяйственных ситуаций, информационное обеспечение факторного анализа уже сложившихся и будущих результатов бизнес-процессов позволяют принимать современные и обоснованные управленческие решения, минимизирующие негативное воздействие внешней и внутренней среды бизнеса. Умея оценить факторы, можно создать на предприятии эффективный механизм управления ими.
Поскольку на результаивность производства и реализацию продукции оказывает влияние большое количество разнообразных факторов, в том числе специфических, свойственных деятельности конкретного предприятия, то и методики, необходимые для их анализа, отличаются оригинальностью и создаются под конкретную управленческую задачу.
Целесообразно рассмотреть несколько основных методик факторного анализ, которые достаточно универсальны и наиболее часто востребованы.
Первая методика факторного анализа позволяет выявить, насколько обоснованы затраты на производство и реализацию продукции. Под воздействием объективных факторов абсолютная величина затрат, как правило, увеличивается в условиях роста объема производства, инфляционных процессов, изменения управленческой политики в части позиционирования, рекламы продукции, освоение ее новых видов и т.д. Все это может привести порой к резкому увеличению затратной составляющей бизнеса, но насколько оправдан такой рост, поможет убедиться реализация одной из методик факторного анализа.
Для подтверждения обоснованности затрат следует исходить из соотношения темпа их роста и темпа роста выручки от продаж (доходов), причем последний должен быть опережающим, поскольку расходы бывают оправданы тогда, когда они компенсированы полученными доходами (в данном случае речь идет о текущих операционных расходах на производство и реализацию продукции без учета затрат капитального характера). Безусловно, для компенсации понесенных текущих затрат требуется порой длительное время [1,c.204].
В данном случае ограничимся анализом деятельности предприятия в относительно стабильных условиях, при незначительных колебаниях рыночного спроса, цен, ассортимента выпускаемой продукции, структуры затрат и т.д.
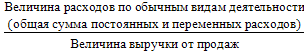
Для оценки влияния факторов на результативный для данного случая показатель – расходоемкости производства и реализации продукции (dSобщ) воспользуемся следующей формулой:
 dSобщ
=
 .
Используя методику моделирования исходной факторной модели, преобразуем вышеприведенную формулу в многофакторную модель смешанного типа:
 dSобщ
=
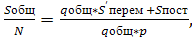
где Sобщ- общая величина постоянных и переменных расходов (расходов по обычным видам деятельности);
N – выручка от продаж;
qобщ - общий объем производства и реализации в количественном выражении;
p – цена единицы продукции;
S’перем – удельные переменные затраты в расчете на единицу продукции;
Sпост - постоянные затраты.
Кроме того, одним из важнейших этапов маржинального анализа является анализ прибыли от финансово-хозяйственной деятельности предприятия и влияние на ее уровень разнообразных факторов.
Большой интерес представляет методика маржинального анализа прибыли, широко используемая в западных странах. В отличие от традиционной методики анализа прибыли, применяемой на отечественных предприятиях, она позволяет полнее изучить взаимосвязи между показателями и точнее измерить влияние факторов.
 По
методике факторного
анализа прибыли,
применяемой
в нашей стране,
обычно используют
следующую
модель:
П = РN *(P - S),
где РN-общий объем реализации продукции;
P – цена за единицу продукции;
S- себестоимость единицы продукции.
При этом исходят из предположения, что все приведенные факторы изменяются сами по себе, независимо друг от друга. Данная модель не учитывает взаимосвязь объема производства (реализации) продукции и ее себестоимости. Обычно при увеличении объема производства (реализации) себестоимость единицы продукции снижается, так как возрастает только сумма переменных расходов, а сумма постоянных затрат остается без изменения. И наоборот, при спаде производства себестоимость изделий возрастает из-за того, что больше постоянных расходов приходится на единицу продукции.
 В
зарубежных
странах для
обеспечения
системного
подхода при
изучении факторов
изменения
прибыли от
реализации
отдельных видов
продукции и
прогнозировании
ее величины
используют
следующую
модель:
П = Рn * (Р - S’перем) - Sпост,
где S’перем - переменные затраты на единицу продукции;
Sпост - постоянные затраты на весь объем продаж данного вида продукции.
По данной модели учитывается и прямое и косвенное влияние объема продаж на изменение финансового результата.
Следовательно, рассмотренная методика позволяет более правильно исчислить влияние факторов на изменение суммы прибыли, так как она учитывает мультипликативный эффект воздействия объема продаж на изменение величины прибыли.
Методика анализа прибыли несколько усложняется в условиях многопродуктового производства, когда кроме рассмотренных факторов необходимо учитывать и влияние структуры реализованной продукции.
Для изучения влияния факторов на изменение суммы прибыли от реализации продукции в целом по предприятию можно использовать следующую модель:
 П
= ∑ [Рnобщ.
* Удi
*
(pi
-
S’перемi)]
- Sпост
,
где S’перем – удельные переменные затраты в расчете на единицу i-ого вида продукции;
Sпост - постоянные затраты;
pi – стоимость i-ого вида продукции;
Рnобщ – общий объем продаж продукции.
Удi- удельные веса отдельных видов продукции в общем объеме продаж.
Таким образом, сравнительный анализ познавательных свойств различных методик факторного анализа прибыли доказывает преимущество методики маржинального анализа, позволяющего исследовать и количественно измерить не только непосредственные, но и опосредованные связи и зависимости. Использование этого метода в финансовом менеджменте отечественных предприятий позволит более эффективно управлять процессом формирования финансовых результатов.
Следующая методика имеет особую актуальность в процедурах прогнозирования результатов бизнеса. Для предпринимательской деятельности довольно характерна ситуация, когда первичным показателем бизнес-плана выступает прибыль. Например, когда требуется спрогнозировать период окупаемости операционных (текущих) затрат, поскольку он рассчитывается как отношение прибыли за весь планируемый период (год) к затратам (средним за период) [10,c.85].
Исходя из данной суммы прибыли, определяется объем продаж продукции, необходимый для ее получения при известных ценах, постоянных затратах и удельных переменных затратах на единицу продукции. Для расчета количества продукции используется следующая формула:
 qрасчета=
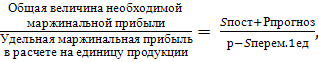
где Рпрогноз - заданная (прогнозная) величина;
qрасчета– расчетный необходимый объем продаж в количественном выражении;
p – цена единицы продукции;
Sпост - постоянные затраты;
Sперем.1ед. – удельные переменные расходы на единицу продукции.
 Расчетный
объем продаж
в стоимостном
выражении,
необходимый
для покрытия
совокупных
постоянных
и переменных
расходов, а так
же для формирования
заданного
объема прибыли,
рассчитывается
следующим
образом:
Nрасчетн = qрасчета*p,
где Nрасчетн - расчетный объем продаж в стоимостном выражении;
qрасчета– расчетный необходимый объем продаж в количественном выражении;
p – цена единицы продукции.
1.5. Методики, используемые для принятия управленческих решений на основе маржинального анализа
1.5.1. Методика маржинального анализа показателей рентабельности
Методика анализа рентабельности, применявшаяся и применяемая на многих предприятиях также не учитывает взаимосвязь «затраты - объем - прибыль». По данной методике уровень рентабельности не зависит от объема продаж, так как с изменением последнего происходит равномерное увеличение прибыли и суммы затрат. В действительности и прибыль, и издержки предприятия не изменяются пропорционально объему реализации продукции, в результате чего происходит изменение рентабельности под воздействием данного фактора.
Для анализа рентабельности продукции в целом по предприятию используем следующую факторную модель:

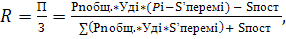
где R – рентабельность продукции;
П – прибыль от реализации продукции;
З – затраты.
Аналогичным образом производится анализ рентабельности продаж (оборота), для чего можно использовать следующую модель:

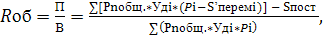
где Rоб – рентабельность оборота продукции;
П – прибыль от реализации продукции;
В – выручка от реализации.
Как уже отмечалось, большое значение для оценки эффективности производства имеет показатель маржинальной рентабельности (MR), который рассчитывается отношением маржи покрытия к выручке от реализации продукции. Для факторного анализа данного показателя можно использовать следующие модели:
а) в целом по предприятию

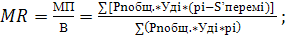
б) отдельного вида продукции

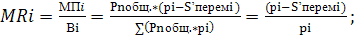
Анализ рентабельности операционного капитала производится по следующей факторной модели:

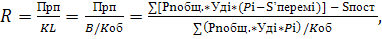
где KL - средняя сумма операционного капитала;
MR – маржинальная рентабельность;
MRi – маржинальная рентабельность i-го вида продукции;
Коб. - коэффициент оборачиваемости капитала.
Преимущество рассмотренной методики анализа показателей рентабельности состоит в том, что при ее использовании учитывается взаимосвязь элементов модели, в частности объема продаж, издержек и прибыли. Это обеспечивает более точное исчисление влияния факторов и как следствие - более высокий уровень планирования и прогнозирования финансовых результатов [11,c.253].
1.5.2. Методики принятия управленческих решений
Существует несколько методик принятия управленческого решения, которые помогают обосновать аналитические расчеты и сделать результаты более наглядными и понятными.
Рассмотрим одну из таких методик. Если сумму прибыли представить в виде формулы:
 П
= Рn
* (p
- S’перем
) - Sпост
=
Рn
* Смп
-
Sпост,
 где
неизвестной
величиной
является объем
продаж в натуре
(Рn),
и приравнять
прибыль по
одному варианту
к прибыли по
второму варианту:
Рn1 * Смп 1 - Sпост1 = Рn2 * Смп2 – Sпост2,
то объем продаж можно найти следующим образом:

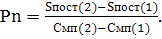
Можно также определить объем продаж, при котором общая сумма затрат будет одинаковой по различным вариантам управленческих решений, для чего приравнивают затраты по разным вариантам:
 Рn1
*
S’перем1
+
Sпост1
=
Рn2
*
S’перем2
+
Sпост2,
Тогда искомый объем продаж находят следующим образом:

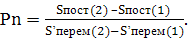
На основании проведенных расчетов выбирается один из вариантов управленческих решений.
Кроме того существует еще одна методика, основанная на построении «Дерева решений». Схему «Дерево решений» используют, когда нужно принять несколько решений в условиях неопределенности, когда каждое решение зависит от исхода предыдущего или исходов испытаний [8,c.287].
Составляя «дерево» решений, нужно нарисовать «ствол» и «ветви», отображающие структуру проблемы. Располагаются «деревья» слева направо. «Ветви» обозначают возможные альтернативные решения, которые могут быть приняты и возможные исходы, возникающие в результате этих решений. На схеме мы используем два вида «ветвей»: первый - пунктирные линии, соединяющие квадраты возможных решений, второй - сплошные линии, соединяющие кружки возможных исходов.
Квадратные «узлы» обозначают места, где принимается решение, круглые «узлы» - появление исходов. Так как руководитель, принимающий решение, не может влиять на появление исходов, ему остается лишь вычислять вероятность их появления.
Когда все решения и их исходы указаны на «дереве», просчитывается каждый из вариантов, и в конце проставляется его денежный доход.
Все расходы, вызванные решением, проставляются на соответствующей «ветви».
Основываясь на функциональной взаимосвязи затрат, объема продаж и прибыли, можно рассчитать объем реализации продукции, который дает одинаковую прибыль по различным вариантам управленческих решений (различным вариантам оборудования, технологии, цен, структуры производства и т.д.) [6,c.49].
1.6. Обоснование различных вариантов управленческих решений
1.6.1. Обоснование решения об увеличении производственной мощности
C помощью маржинального анализа можно обосновать целесообразность увеличения производственной мощности. Поскольку с увеличением производственной мощности происходит рост суммы постоянных затрат, следует установить, увеличится ли прибыль предприятия и зона его безопасности.
Окончательное решение об увеличении производственной мощности надо принимать с учетом окупаемости инвестиций на строительство дополнительных помещений, приобретение и модернизацию оборудования. Принимают во внимание также возможности сбыта продукции, создание новых рабочих мест, наличие необходимых материальных и трудовых ресурсов и т.д.
Следует учитывать также эффект кривой опыта (ЭКО): по мере увеличения производства, наращивания производственных мощностей происходит постепенное снижение переменных затрат в связи с повышением уровня стандартизации производственных процессов, квалификации и профессионализма кадров, совершенствованием техники, технологии и организации производства.
Опыт развитых стран показывает, что при каждом удвоении производства продукции вновь созданная стоимость на единицу продукции снижается примерно на 20-30%.
ЭКО проявляется не автоматически, а реализуется при условии постоянного повышения квалификации персонала, внедрения новой техники, новых технологий и рациональных предложений.
Администрация предприятия должна постоянно заботиться о проведении текущих улучшений, способствующих снижению затрат на производство продукции [11,c.275].
1.6.2. Аналитическая оценка решения о принятии дополнительного заказа по цене ниже критического уровня
Необходимость принятия дополнительного заказа по цене ниже себестоимости продукции может возникнуть при спаде производства, если предприятие не сумело сформировать портфель заказов и его производственные мощности используются недостаточно полно.
Таким образом, для начала рассчитывается себестоимость одного изделия, прибыль, безубыточный объем продаж и зона безопасности предприятия при условии работы предприятия на полную производственную мощность, а затем те же показатели рассчитываются для условий в изменившейся ситуации, когда предприятие испытывает недостаток заказов на производство продукции. Затем производится аналитика выполненных расчетов и принимается решение о целесообразности принятия заказа.
Дополнительный заказ позволяет значительно снизить себестоимость единицы продукции за счет наращивания объемов производства и вместо убытка получить прибыль.
1.6.3. Выбор варианта машин и оборудования
Одним из направлений поиска резервов сокращения затрат на производство продукции и увеличения прибыли является выбор оптимального варианта машин и оборудования.
Необходимо определить, при каком объеме производства выгоднее применять тот или иной вариант оборудования. Для этого нужно найти критический объем производства продукции, при котором затраты по двум вариантам оборудования будут одинаковыми. Решение можно произвести аналитическим и графическим способами. Для нахождения критического объема производства (услуг) затраты по одному из видов машин приравнивают к затратам по другим. То же решение можно найти и графическим способом. Затем, полученные результаты по двум альтернативным вариантам сравниваются, и выбирается наиболее оптимальный из них.
1.6.4. Обоснование решения «производить или покупать»
Минимизации затрат и увеличению прибыли содействует оптимизация выбора между собственным производством и приобретением комплектующих деталей, запасных частей, полуфабрикатов, услуг и так далее. Для решения проблемы «производить или покупать» также может быть использован маржинальный анализ.
 Стоимость
приобретенных
деталей можно
выразить следующим
образом:
З = р * х,
где р - цена за единицу продукции;
х - требуемое количество деталей в год.
 Себестоимость
производства
деталей будет
включать постоянные
и переменные
затраты:
3 = Sпост + S’перем * х.
 Определим,
при какой потребности
в деталях стоимость
их приобретения
и производства
совпадет:
Р * х = Sпост + S’перем *х.
Оценивая результаты расчетов, выбираем, соответственно, тот вариант, величина потребности которого будет при этом соотношении больше. Он будет наиболее рациональным и выгодным.
Аналогичным образом можно обосновать выгодность создания собственного парка грузовых автомобилей, собственной ремонтной, строительной базы, собственных маркетинговых исследований рынка, собственных программных продуктов и так далее.
Производить самому или приобретать со стороны - это задача из области стратегических решений, связанная с долгосрочной оптимизацией производственной программы. Это решение сложное и должно быть тщательно продумано и обосновано. Оно должно оцениваться не только с экономической, но и с технологической, качественной, организационной позиции. Нужно при этом учитывать многие условия: степень использования мощности, качество продукции и услуг, создание или сокращение рабочих мест, колебания объемов спроса и так далее.
При наличии свободных производственных мощностей покупка на стороне выгоднее тогда, если совокупные затраты по приобретению ниже, чем переменные затраты собственного производства.
Если собственное производство предполагает расширение производственных мощностей, то открывать его можно только при условии стабильного спроса и роста его в будущем. В противном случае при наступлении спада рыночного спроса мощности становятся избыточными со всеми вытекающими последствиями.
1.6.5. Обоснование варианта технологии производства
Важным источником сокращения затрат и увеличения суммы прибыли является выбор из нескольких альтернативных оптимального варианта технологии производства.
Есть два возможных способа обоснования варианта технологии производства – графический и аналитический.
Наилучший способ графического решения проблемы выбора варианта технологии производства - построение графика зависимости прибыли от объема реализации по каждому варианту. С помощью графика определяется порог рентабельности (безубыточный объем реализации продукции) и максимальная прибыль по каждому варианту.
Если же использовать аналитический способ расчета, для выбора того или иного варианта технологии производства, то руководствуются следующей методикой. Если предположить, что объем реализации, при котором оба варианта дают одинаковую прибыль, равен x единиц, то суммарная прибыль есть суммарная маржа покрытия минус постоянные затраты, а суммарная маржа покрытия - ставка маржи покрытия на единицу продукции, умноженная на x единиц. Отсюда прибыль равна:
 П
= МП - Sпост
= СМмп* x
- Sпост.
Приравнивая уравнения, выражающие прибыль, определяем объем реализации, при котором прибыли по обоим вариантам одинаковые. Результатом является значение этого объема реализации. Таким образом, производство продукции по одной из технологий является более выгодным при спросе, не превышающем полученное значение объема продаж, а по другой – если спрос превысит.
1.6.6. Обоснование структуры выпуска продукции
Важным источником резервов увеличения суммы прибыли является оптимизация структуры производства продукции, то есть увеличение доли тех изделий, которые вносят большой вклад в общую маржу покрытия предприятия. Однако нужно иметь ввиду, что руководство предприятия никогда не сведет свою производственную программу только к одному, самому доходному изделию или услуге, чтобы минимизировать вероятность банкротства в связи с изменением конъюнктуры рынка.
 Оценку
вариантов
структуры
продукции можно
дать путем
сравнения суммы
прибыли по ним.
Прибыль рассчитывается
по следующей
формуле:
П = Pn * D Рмарж - Sпост,
где Pn - выручка от реализации продукции;
DРмарж - средняя доля маржи покрытия в выручке, которая рассчитывается по формуле:
 Дмп
=
∑Удi
*
DРмаржi=
Удi
*
 .
Соответственно наиболее выгодным является тот вариант, получаемая прибыль при котором больше.
1.6.7. Выбор решения с учетом ограничений на ресурсы
Задача выбора оптимального решения значительно усложняется, если требуется учитывать разные ограничения. Примерами ограничений при принятии решений в бизнесе могут быть:
а) объем реализации продукции (существуют границы спроса на продукцию);
б) трудовые ресурсы (общее количество или по профессиям);
В) материальные ресурсы (недостаток материалов для изготовления продукции в необходимом количестве);
г) недостаток фонда рабочего времени оборудования и так далее.
Процесс принятия решений с учетом ограничений предусматривает определение маржинальной прибыли, которую дает каждое изделие на единицу недостающего ресурса. Предпочтение отдается производству тех видов продукции, которые обеспечивают более высокую маржу покрытия на единицу недостающего ресурса.
1.6.8. Обоснование эффективности толлинга
Толлинг - производство продукции из давальческого сырья, является одной из форм кооперирования предприятий и углубления их специализации. Он приносит определенные выгоды, как заказчику, так и изготовителю продукции. Заказчик получает возможность увеличить объем производства и получить дополнительную прибыль, чего он не может сделать из-за недостатка своих производственных мощностей. Изготовитель, напротив, работая на давальческом сырье, более полно использует свои недогруженные мощности и за счет этого добивается снижения себестоимости основной профильной продукции, поскольку часть постоянных затрат переносится на продукцию, изготовленную из давальческого сырья, в результате чего и у него улучшается финансовый результат. Кроме того, работа на давальческом сырье снижает потребность в кредитных ресурсах на формирование запасов сырья, обеспечивает гарантийный сбыт продукции без дополнительных затрат на рекламу, повышает конкурентоспособность продукции при использовании брендов и современных технологий ведущих Предприятий.
Цена услуги предприятия-переработчика формируется исходя из плановых затрат по переработке давальческого сырья (зарплаты производственных рабочих, отчислений от зарплаты, налогов и Сборов, включаемых в себестоимость продукции, стоимости потребленной энергии и топлива, услуг вспомогательных производств, амортизации основных средств, части общепроизводственных и общехозяйственных расходов), а также определенной суммы прибыли для обеспечения расширенного воспроизводства. При форсировании цены учитываются также качество услуги и конъектура рынка.
Цена предприятия-давальца складывается из стоимости переработанного сырья, стоимости услуг предприятия-переработчика, необходимой нормы прибыли, обязательных налоговых платежей. В итоге через механизм цен происходит перераспределение прибыли между производителем продукции и заказчиком, и от того, насколько совершенен этот механизм, зависит эффективность толлинговых операций для обеих сторон. Поэтому предприятия, работающие на давальческом сырье, должны всесторонне оценивать эффективность толлинга, осуществлять постоянный мониторинг прибыли, рынка с целью обеспечения собственного роста.
Для обоснования эффективности толлинга предприятие-переработчик оценивает чувствительность к нему себестоимости продукции, прибыли, рентабельности, безубыточного объема продаж, зоны безопасности предприятия [8,c.291].
2. Принятие управленческих решений на основе маржинального анализа на предприятии ОАО ПСК «Строитель Астрахани»
2.1. Общая характеристика ОАО ПСК «Строитель Астрахани»
2.1.1 Краткая историческая справка.
Изначально организация ОАО ПСК «Строитель Астрахани» являлся ОАО «КПД», которое было образовано в 1961 году. За время своего существования предприятие неоднократно изменяло свое наименование и форму собственности. ОАО «КПД» создано путем преобразования арендного предприятия ГАО «КПД» в соответствии с законом РСФСР «О приватизации государственных и муниципальных предприятий» и Указом Президента РФ от 14,10,1992г. №1230 «О регулировании арендных отношений и приватизации государственных предприятий, сданного в аренду».
В настоящее время ОАО «КПД» переименовано в ОАО ПСК «Строитель Астрахани» создано путем учреждения физических и юридических лиц.
Полное официальное название – Открытое акционерное общество производственно – строительная компания «Строитель Астрахани», сокращенное название - ОАО ПСК «СА». Местонахождение – город Астрахань, улица Рыбинская 17.
ОАО ПСК «Строитель Астрахани» имеет уставный капитал на сумму 819,9 тысяч рублей и количество акций 409950 шт. Акции выпущены полностью и полностью оплачены. Номинальная стоимость акций, находящихся в собственности акционерного общества составляет два рубля.
На балансе общества находится подсобное производство по выпуску керамзитного гравия и сборного железобетона, данная продукция в общем объеме строительно – монтажных работ составляет более 45%. Кроме того на балансе общества находится транспортно – механизированное управление, которое занимается распределением транспортных средств для выполнения строительно – монтажных работ, техническим обслуживанием и выполнением работ по инженерным сетям и благоустройству, а также на балансе находится отдел материально – технического обеспечения и комплектации, занимающийся комплектацией материальными ценностями, изготовлением столярных изделий, сантехнических приборов.
Основной целью ОАО ПСК «Строитель Астрахани» является получение прибыли. Основными видами деятельности акционерного общества является:
заключение генеральных договоров подряда с предприятиями, местными органами власти и гражданами;
осуществление посреднической и коммерческой деятельности;
проверка и согласование проектно-сметной документации, а также разработка проектно-сметной документации;
участие в открытии финансирования по объектам строительства;
согласование внутрипостроечных титульных списков;
согласование договорных цен на строительно-монтажных работы на объекты строительства;
обеспечение предприятия (ПСК) централизованно распределительными ресурсами и через системы оптовой торговли; содействие в их реализации в соответствии с заключенными договорами с учредителями;
осуществление через базу производственно-технической комплектации объектов строительства необходимыми материалами, включая изготовление отделочных материалов, погонажных и столярных изделий, конструктивного и теплового гравия, доборных материалов;
производство расчетов за выполнение работы с субподрядными организациями по сметным или договорным ценам, согласно заключенным договорам;
осуществление эффективной технической политики, определение приоритетного направления научно-технического прогресса и организация финансирования соответствующих исследований, разработок и опытного производства;
осуществление ссудной деятельности за счет свободных средств;
оказание субарендным предприятиям юридической защиты их прав и законных интересов по выполнению договорных обязательств смежникам и поставщикам. Осуществление единой правовой и юридической работы, направленной на использование правовых норм для укрепления хозяйственного расчета, улучшение экономических показателей работы;
рассмотрение хозяйственных споров между хозрасчетными предприятиями и принятие по ним решений;
оказание помощи в проведении экономической работы, формирование отношений с бюджетом, проведение экспертизы цен и прейскурантного хозяйства, организация и введение статистической и бухгалтерской отчетности;
осуществление проверки результатов финансово-хозяйственной деятельности предприятий и открытие в банках расчетных счетов для денежно-расчетных операций с предприятиями;
обеспечение сбора, анализа и обобщение передового зарубежного и отечественного опыта, обобщение опыта работы предприятий;
осуществление за счет собственных и заемных средств строительства жилья для собственных нужд и коммерческой продажи юридическим и физическим лицам.
Более подробно перечень работ, на осуществление которых данной организации предоставлено официально заверенное право, представлен в приложении. (Приложение 1)
2.1.2. Структура управления ОАО ПСК «Строитель Астрахани»
Тип структуры ОАО ПСК «Строитель Астрахани» можно отнести к линейно-функциональному, так как наблюдается наличие линейных подразделений, осуществляющих в организации основную работу, а так