Принятие управленческих решений по ценообразованию
Отрицательный эффект масштаба возникает в связи с нарушением управляемости в чрезмерно крупной фирме:, со снижением эффективности взаимодействия между ее отдельными подразделениями, с тем, что затрудняется контроль за реализацией решений, принимаемых руководством фирмы. Зачастую в крупных коммерческих структурах в отдельных их подразделениях возникают локальные интересы, противоречащие интересам фирмы в целом; С ростом размеров увеличиваются издержки на передачу и обработку информации, необходимую для принятия решений, и т.п.
Эффект масштаба проявляется в отдельных отраслях по-разному. Существуют отрасли, где средние издержки достигают минимума при очень большом объеме выпускаемой продукции, достаточном для удовлетворения рыночного спроса. Это отрасли, так называемой естественной монополии. С точки зрения экономии издержек в них целесообразно существование одной крупной фирмы. К естественным монополиям относятся, например, предприятия электро-, газо- и водоснабжения крупного города. Деятельность естественных монополий регулируется специальным законодательством со стороны государства. Анализ издержек фирмы в краткосрочном и долгосрочном периодах, приведенный выше, является необходимым, но не достаточным условием при планировании выпуска продукции на ближайшее время и на перспективу. Минимизация издержек — это не самоцель, а лишь средство повышения прибыли или сокращения убытков, а в конечном счете — обеспечения стабильности и устойчивости положения фирмы в рыночной экономике.
4. Стратегии установления цен на новые товары. Основные подходы к ценообразованию
Успех деятельности предприятия определяют следующие составляющие: ценовая стратегия, разумная ценовая тактика, правильная методика ценообразования.
Развитие рыночной экономики означает переход к принципиально иной модели установления цен, что сопряжено с необходимостью учитывать комплекс ценообразующих факторов, отражающих интересы соответствующих субъектов хозяйствования.
Ценообразование является важнейшим рычагом экономического управления. Цена должна отражать общественно-необходимые затраты на производство и реализацию продукции, соответствовать ее потребительским свойствам и качеству, учитывать спрос и предложение на товары и услуги.
В отличие от единой стабильной государственной системы цен, построенной на традиционном затратном механизме ценообразования, основанный на свободной конкуренции и на других факторах, характерных для товарного производства.
Понятие о цене определяется как денежное выражение стоимости товара или «цена – это форма денег, за которую покупатель готов купить товар, а производитель – продать».
Фирма устанавливает исходную цену, а затем корректирует ее с учетом различных факторов, действующих в окружающей среде.
Установление цен на новый товар
Стратегический подход фирмы к проблеме ценообразования частично зависит от этапов жизненного цикла товара. Особые требования предъявляет этап выведения на рынок. Можно провести различие между установлением цены на подлинную новинку — «ноу-хау» и установлением цены на товар, имитирующий уже существующие.
Установление цены на подлинную новинку. Фирма, выпускающая на рынок защищенную патентом или «ноу-хау» новинку, при установлении цены на нее может выбрать стратегию «снятия сливок» или стратегию прочного внедрения на рынок.
Стратегия «снятия сливок» предусматривает высокие цены, чтобы «снять сливки» с рынка. После того как начальная волна сбыта замедляется, фирма снижает цену, чтобы привлечь следующий эшелон клиентов, которых устраивает новая цена. Подлинные лидеры затем переходят на выпуск новой, более совершенной продукции.
Такая стратегия характерна для наукоемких отраслей и предприятий, обладающих высоким технологическим потенциалом. Примером может служить фирма «Интелл» с микропроцессорами «Пентиум» и «Пентиум II». В российских условиях такая стратегия доступна в основном научно-производственным предприятиям военно-промышленного комплекса. Использование метода «снятия сливок» с рынка имеет смысл при следующих условиях:
высокий уровень спроса со стороны большого числа покупателей;
издержки мелкосерийного производства не настолько высоки, чтобы исключить финансовые выгоды;
высокая цена поддерживает образ высокого качества товара.
Стратегия прочного внедрения на рынок предполагает сравнительно низкую цену новинки в надежде на привлечение большого числа покупателей и завоевания большой доли рынка. Эта стратегия может быть реализована путем экономичного массового производства. На товар устанавливают минимально возможную цену, завоевывают большую долю рынка и сокращают издержки производства. По мере их сокращения продолжают постепенно снижать цену. Эта стратегия возможна в следующих условиях:
рынок очень чувствителен к иенам, и низкая цена способствует его расширению;
с ростом объемов издержки производства и реализации падают;
низкая цена непривлекательна для конкурентов.
Обе стратегии долгосрочных перспектив не имеют.
Установление цены на новый товар-имитатор. Фирма, планирующая разработать новый товар-имитатор, сталкивается с проблемой его позиционирования. Она должна принять решение о позиционировании новинки по показателям качества и цены. Обычно выделяют три уровня цены и три уровня качества. Сочетания образуют девять вариантов стратегии. Выбор определяется путем изучения девяти соответствующих сегментов рынка и конкурентов. Процесс формирования цен в условиях рыночной экономики происходит в сфере реализации продукции. Так как именно на рынке происходит столкновение спроса и предложения, оцениваются полезность предлагаемого товара, целесообразность его приобретения, качество и конкурентоспособность. Созданный в сфере производства товар или его цена проходят непосредственную проверку рынком, где и формируется окончательная цена товара или услуги.
От централизованного рыночное ценообразование принципиально отличается тем, что цены в данном случае устанавливаются в соответствии со спросом и предложением самим собственником или производителем товара. Государственные органы могут регулировать цены только на ограниченный круг товаров. Прерогативой государства становится лишь установление общих "правил игры" в области ценообразования. Перечень товаров, реализуемых по государственным ценам, определяется законодательством. Государственное регулирование цен осуществляется на продукцию предприятий-монополистов, товары и услуги, определяющие масштаб цен в экономике и обеспечивающие социальную защищенность отдельных групп населения.
Существует два альтернативных подхода к ценообразованию: затратный и ценностный.
Затратный подход к ценообразованию исторически является самым устоявшимся и на первый взгляд самым надежным, поскольку в его основе лежит такая реальная категория, как затраты фирмы на производство и сбыт товара, подтвержденные бухгалтерскими документами. Затратный подход к ценообразованию - это метод ценообразования, с помощью которого для определения цены применяются фактические затраты фирмы на производство и организацию сбыта продукции. Тем не менее необходимо отметить, что этот подход имеет существенный недостаток, так как во многих случаях до того как цена будет установлена, невозможно точно определить величину удельных затрат на единицу продукции, которая должна стать основой цены. Это связано с тем, что при рыночной организации сбыта продукции уровень цены определяет возможный объем продаж и, соответственно, возможный объем производства, от масштаба которого зависит величина удельных затрат на выпуск единицы продукции (при росте объемов выпуска продукции снижается сумма постоянных затрат и, соответственно, величина средних затрат, приходящаяся на единицу продукции).
Решения в области ценообразования, основывающиеся на необходимости покрытия фактических затрат и получение желаемой величины прибыли при уже сложившихся условиях деятельности, приводят к пассивному ценообразованию. В этом случае цены устанавливаются строго на основе затратного метода или только под влиянием ценовых решений конкурентов.
Наиболее оптимальным подходом является активное ценообразование, когда через управление ценами достигаются нужная величина продаж и соответствующая ей величина средних затрат, что в итоге обеспечивает желаемый уровень прибыльности. В этом случае цены устанавливаются в рамках политики управления сбытом с целью достижения наиболее выгодных объемов продаж, средних затрат на производство и целевого уровня прибыльности. Логика активного ценообразования связана с ответом на вопрос: насколько нужно увеличить количество продаваемых товаров, чтобы при более низкой цене получить большую массу прибыли, или каким количеством продаваемых товаров можно пожертвовать, чтобы при более высокой цене получать большую массу прибыли, чем раньше? Именно такой подход позволяет избежать серьезного недостатка затратного ценообразования: установления слишком высоких цен на "слабых" рынках (т.е. рынках с ухудшающейся конъюнктурой) или слишком низких цен на "сильных" рынках (т.е. рынках с растущим спросом).
Ценностный подход к ценообразованию призван обеспечить получение большей прибыли за счет достижения выгодного для фирмы соотношения "ценность/затраты", а не за счет максимального наращивания объемов продаж.
Вместе с тем необходимо отметить, что отказ от затратного ценообразования вызывает некоторые сложности, поскольку при ценностном подходе цены определяются до начала инвестирования в производство новой продукции. Особенно это касается российских предприятий, где стимулом развития производства традиционно является изделие как таковое. Однако для того чтобы добиться успеха, нужно полностью пересмотреть логику создания новых изделий, перейти к ценностному подходу в ценообразовании.
5. Ценообразование при наличии переменных издержек
Оценка издержек производства товара дает возможность определить его минимальную цену. Обычно издержки предприятия делятся на переменные и постоянные.
Переменные издержки изменяются прямо пропорционально объему производства и в расчете на единицу товара остаются неизменными (сырье, материалы, зарплата производственных рабочих, упаковка).
Постоянные издержки относительно стабильны и не зависят от изменения объема производства (зарплата служащих, аренда помещения, амортизация здания). Желательно цену устанавливать таким образом, чтобы она покрывала все издержки предприятия. Вместе с тем в условиях жесткой конкуренции считается, что производство в краткосрочном периоде имеет смысл даже в том случае, если цена возмещает только переменные издержки.
Эффективный подход к ценообразованию заключается в сопоставлении цен, по которым можно продать продукцию, с издержками, которые потребуются на ее производство, на основе чего принимается окончательное решение. Тем не менее и при таком подходе издержки оказывают существенное влияние на цены и коммерческую политику предприятии в целом. При этом необходимо отметить, что при ценообразовании необходимо принимать во внимание, во-первых, только предельные, или приростные, затраты, а во-вторых, только те издержки (или затраты), которых можно избежать (т.е. не являющиеся невозвратными).
В соответствии с законом спроса при более высокой цене предприятие будет иметь возможность продавать товаров меньше, чем при более низкой. Однако не существует столь уж однозначной зависимости затрат от объемов продаж. При достаточно существенных колебаниях объемов производства (продаж) некоторые элементы затрат останутся теми же по абсолютной величине. Поэтому при анализе различных вариантов ценовой политики предприятия необходимо прежде всего учитывать только те затраты, которые действительно изменяются при изменении цен и объемов продаж. Такие затраты называются приростными, поскольку в их состав включаются только те затраты, величина которых меняется при изменениях цен и объемов продаж. Разделение всех затрат на приростные и неприростные достаточно близко к их традиционной классификации на постоянные и переменные, однако между ними имеются некоторые отличия.
По своей экономической природе переменные затраты представляют собой затраты на реальное осуществление целевой деятельности предприятии - выпуск соответствующей продукции, а постоянные - на создание условий для осуществления целевой деятельности. И поскольку величина этих затрат не меняется в результате изменений объемов производства, то, решая задачу о рациональности того или иного изменения цены конкретного продукта предприятия, нельзя в полной мере отнести эти затраты к приростным.
6. Ограничения при ценообразовании в зависимости от величины издержек
Валовые издержки представляют собой сумму постоянных и переменных издержек при каждом конкретном уровне производства. Руководство стремиться взимать за товар такую цену, которая как минимум покрывала бы все валовые издержки производства.
Для обеспечения рациональной ценовой политики предприниматель обязан сопоставлять структуру издержек с планируемыми объемами производства и рассчитывать краткосрочные средние издержки (на единицу продукции). При увеличении выпуска продукции издержки единицы вначале снижаются до достижения определенного объема производства. Однако если наращивать производство и дальше, то возникают дополнительные затраты из-за перегрузки оборудования, дополнительного ремонта, нарушений производственного ритма, простоев и т.д. Средние издержки тогда станут возрастать. Для замедления наступления периода роста издержек фирма расширяет производственные мощности и благодаря этому продолжает увеличивать выпуск продукции, сопровождающийся экономией краткосрочных средних издержек (при наличии неудовлетворенного спроса на продукт). Тем не менее, эффективное расширение снова прекратится, и издержки начнут возрастать, подталкивая предпринимателя к новым капиталовложениям. Но такой процесс наращивания производства не может длиться бесконечно. Помимо ограничений по спросу, пределы имеет само производство. Современное крупномасштабное производство ведет к большим затратам на управление, специализацию и разделение труда, усиливается бюрократизация и снижается мотивация. Иначе говоря, есть пределы эффективного расширения производства. Эта закономерность динамики издержек важна и при выборе ценовой политики. Если на рынке функционирует несколько конкурирующих фирм, производящих какой-либо товар, но имеющих разные производственные возможности, то у них существуют различные потенциалы для конкуренции.
Можно, конечно, попробовать противостоять натиску конкурента, если суметь быстро произвести более крупные капиталовложения в производство, чем конкурент. Однако, далеко не всегда реально найти требующийся капитал. Кроме того, при подобной взаимной гонке на расширение легко превысить объем платежеспособного спроса, и тогда продукция не найдет сбыта. Наконец, игра на понижение цен может сформировать у потребителя имидж “дешевого товара”, который оттолкнет часть покупателей и снизит спрос. Все эти риски особенно чувствительны для малого и среднего бизнеса. Поэтому агрессивная ценовая стратегия обычно используется на практике крупными фирмами для вытеснения или подчинения более мелких конкурентов.
7. Использование в ценообразовании зависимости прибыли от объема производства
Предпринимателю в процессе деятельности постоянно приходится принимать решения о цене, по которой продукция будет реализована, о переменных и постоянных издержках, о приобретении и использовании ресурсов. Для этого необходимо точно и достоверно организовать уровни затрат и прибыли.
Все предпринимаемые в условиях рынка управленческие модели основаны на изучении взаимосвязи затрат, объема производства и прибыли. Специальный анализ помогает понять взаимоотношения между ценой изделия, объемом производства, переменными и постоянными затратами. Он позволяет сравнить различные варианты цен на продукцию и получение прибыли, а также отыскать наиболее выгодное соотношение между переменными, постоянными затратами, ценой и объемом производства продукции. Достичь этого можно разными способами: снизить цену продаж и соответственно увеличить объем реализации; увеличить постоянные затраты и увеличить объем; пропорционально изменять переменные, постоянные затраты и объем выпуска продукции. Иногда анализ соотношения затрат, объема производства и прибыли (CVP-анализ, Cost-Volume-Profit) трактуют более узко, как анализ критической точки.
Под критической понимается та точка объема производства, в которой затраты равны выручке от реализации всей продукции, т.е. где нет ни прибыли, ни убытков. Эту точку называют также «мертвой», или точкой безубыточности.
Для ее вычисления можно использовать три метода: уравнения, маржинальной прибыли и графического изображения.
Метод уравнения
В качестве исходного уравнения для анализа принимают следующее соотношение выручки, издержек и прибыли:
Выручка — переменные затраты — постоянные затраты = прибыль.
Если выручку представить как произведение цены продажи единицы изделия и количества проданных единиц, а затраты пересчитать на единицу изделия, то в точке критического объема производства будем иметь:
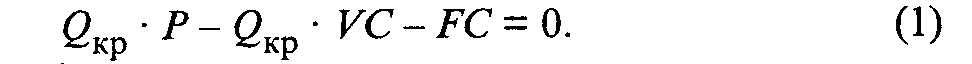
Исходя из этого определяем количество единиц продукции, которое необходимо продать, чтобы достигнуть критической точки:
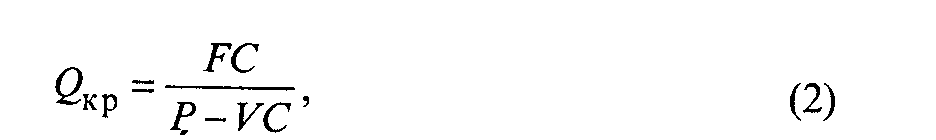
где Qкр — объем производства продукции в критической точке (количество единиц);
Р — цена единицы продукции;
VС — удельные переменные затраты на единицу продукции;
FС — постоянные расходы.
Рассмотрим этот метод на условном
Пример 3. Предприятие планирует продать свою продукцию по цене 500 ден. ед., постоянные расходы составляют 70 000 ден. ед., удельные переменные расходы на единицу продукции — 300 ден. ед. В точке безубыточности прибыль равна 0, тогда
500 • Х - 300 • Х - 70 000 = О
200 • Х = 70 000
Х = 350
Таким образом, при продаже 350 ед. изделий предприятие достигнет точки, в которой прибыль и убытки равны.
Критическую точку можно рассчитать и в стоимостном выражении, если умножить полученный объем на цену единицы продукции:
350 * 500= 175 000 ден. ед.
CVP-анализ может быть использован для определения объема реализации, необходимого для получения желаемой величины прибыли.
Предположим в нашем Примере 4, что предприятие хочет достигнуть прибыли в размере 40 000 ден. ед. Каким должен быть объем производства и продаж? Эту задачу можно решить методом уравнений.
В точке безубыточности, как известно, выручка равна сумме постоянных и переменных затрат. Поэтому, чтобы рассчитать заданную величину прибыли, необходимо прибавить ее к сумме затрат:
Выручка = переменные затраты + постоянные затраты + прибыль.
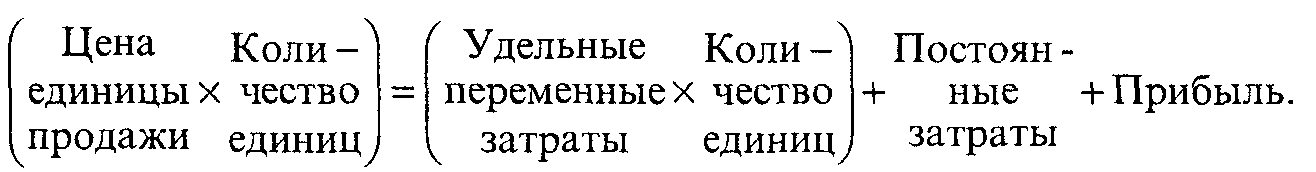
500 • Х = 300 • Х + 70 000 + 40 000
200-Х= 110000
X = 550
Таким образом, заданная величина прибыли может быть получена при объеме продаж, равном 550 ед., что составляет в денежном выражении
550 • 500 = 275 000 ден. ед.
Метод маржинальной прибыли представляет собой модификацию
метода уравнений.
Маржинальная прибыль — это разность между выручкой от реализации продукции и переменными затратами, т.е. это определенная сумма средств, необходимая, в первую очередь, для покрытия постоянных затрат и получения прибыли предприятия. Маржинальную прибыль на единицу изделия можно также представить как разность между ценой реализации единицы товара и удельными переменными расходами. Маржинальная прибыль, приходящаяся на единицу продукции, представляет вклад каждой проданной единицы в покрытие постоянных затрат.
Преобразование формулы (2) раскрывает связь объема продукции
и относительного маржинального дохода:
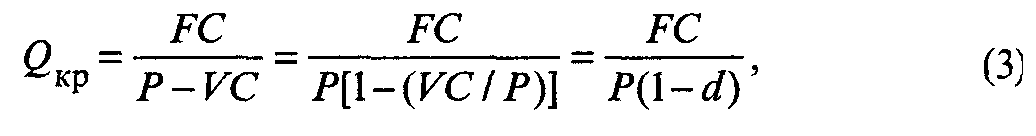
где d— относительный уровень удельных переменных расходов в цене продукта (d = VC/Р);
(1 - d) — относительная маржинальная прибыль на единицу объема реализации.
В Примере 5 маржинальная прибыль на единицу составляет
500 - 300 = 200 ден. ед., а точка безубыточности равна
70 000 / 200 =350ед.
Графический метод дает наглядное представление о СVР-анализе и сводится к построению комплексного графика «затраты — объем
производства — прибыль».
В прямоугольной системе координат строится график зависимости затрат и дохода от количества единиц произведенной продукции (см. рис.).
По вертикали откладываются данные об издержках и доходе, по
горизонтали — количество единиц продукции. Порядок построения графика следующий:
1. Чтобы нанести на график линию переменных расходов (VС), выбираем любой объем, предположим, 500 ед. и находим точку расходов, соответствующую этому объему:
300 • 500 =150 000 (точка А).
Проводим линию переменных расходов через точки 0 и A.
2. Чтобы нанести линию постоянных расходов (ТС), отметим на оси ординат точку, соответствующую 70 000 ед. (точка В), а от точки А вверх отложим 70 000 ед. (точка С). Используя точки В и С, проводим линию постоянных расходов параллельно линии переменных расходов. Линия ВС показывает общую сумму затрат.
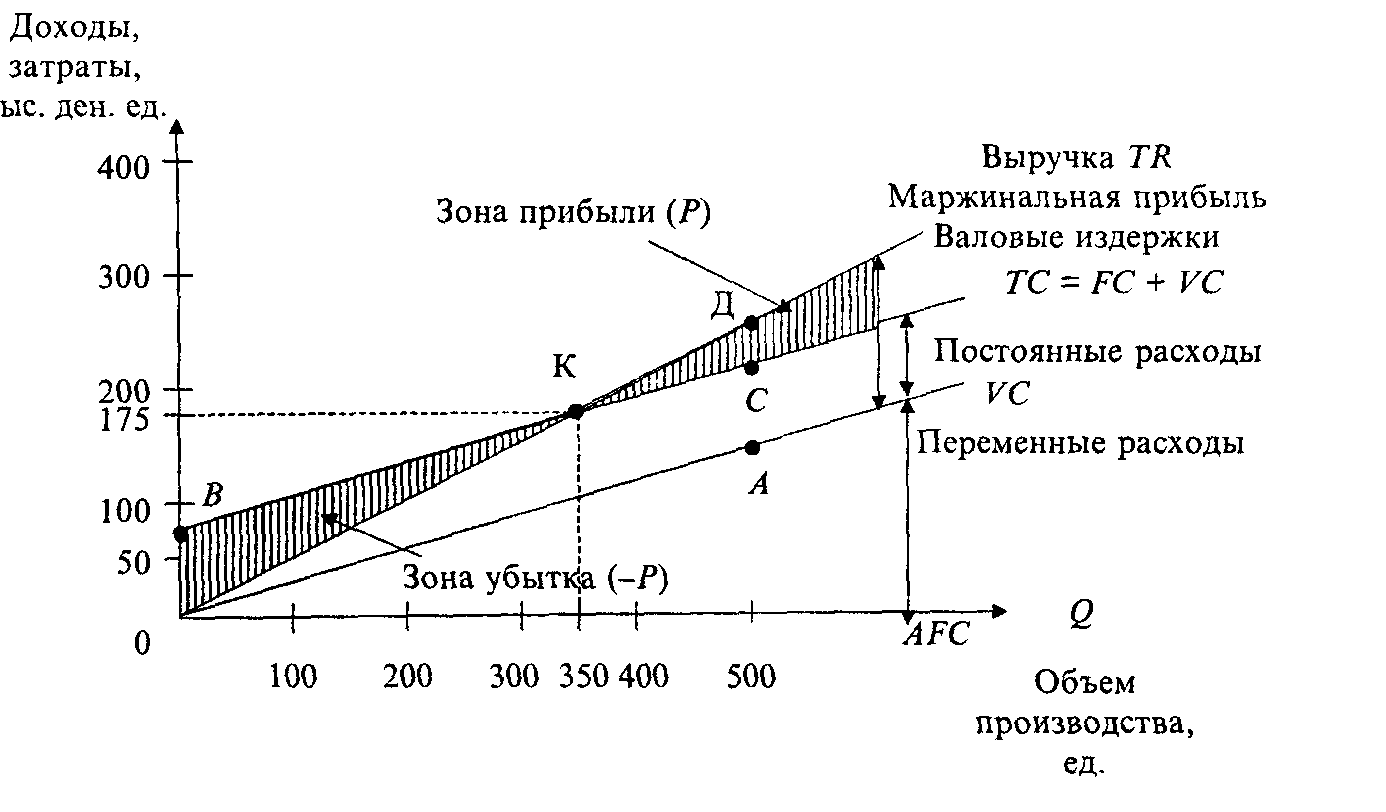
Рис. График поведения затрат, прибыли и объема продаж
3. Чтобы нанести на график линию выручки (ТR), возьмем тот же условный объем продаж (500 ед.). Отметим точку Д, полученную от умножения цены единицы продукции на объем (500 • 500 = 250 000 ден. ед.). Проводим линию выручки через точки 0 и Д.
Критическая точка (точка перелома) образуется в месте пересечения линии выручки ОД и линии валовых (совокупных) издержек ВС. В точке критического объема производства К нет прибыли и нет убытка.
Слева от критической точки заштрихована область чистых убытков, которая образуется в результате превышения величины постоянных издержек над величиной маржинальной прибыли. Справа от нее заштрихована область чистых прибылей. Для каждого значения Q (количества единиц продукции) чистая прибыль определяется как разность между величиной маржинальной прибыли и постоянных издержек.
Проекция точки К на ось абсцисс дает критический объем производства в физических единицах измерения (шт. м, кг). Проекция точки К на ось ординат дает критический объем производства в стоимостном измерении.
TC=VC+FC
где TC-общие (валовые) издержки;
FC-постоянные издержки;
VC-переменные издержки.
Приведенная графическая зависимость затрат, прибыли и объема продаж позволяет сделать важные для предприятия выводы:
1. Предприятие может получить прибыль (выручка за минусом постоянных и переменных издержек) лишь при условии реализации продукции большего объема, чем критическая точка К.
2. Точка К, находящаяся на пересечении кривой валовых издержек (ГС) и кривой выручки от реализации (TR), называется критической точкой, при переходе через которую наступает окупаемость всех издержек и предприятие начинает получать прибыль.
3. Точка пересечения кривой постоянных издержек (FC) и кривой маржинального дохода показывает тот объем производства, после прохождения которого наступает окупаемость постоянных затрат.
4. С повышением цен на производимую продукцию минимальный объем производства, который соответствует критической точке, уменьшается, а при снижении цены — возрастает.
5. С увеличением постоянных расходов минимальный объем производства, соответствующий точке безубыточности, повышается.
6. Сохранение безубыточного объема производства при росте переменных расходов возможно при прочих равных условиях за счет увеличения минимального объема производства.
При проведении CVP-анализа условно принимается целый ряд допусков, которые ограничивают точность и надежность результатов анализа: объем производства равен объему продаж; цена за единицу продаваемого товара, а также доли переменных и постоянных издержек остаются неизменными; производится единственный вид изделия.
В заключении подведём итог, что же такое CVP-анализ(анализ критической точки). Итак, СVP-анализ – взаимосвязь затрат, объёма производства и прибыли, позволяющая сравнить различные варианты цен на продукцию и получение прибыли. Так же анализ критической точки может быть использован для определения объёма реализации, необходимого для получения нужной величины прибыли. Так же нужно отметить, что CVP-анализ будет нагляден если построить комплексный график «затраты - объём производства - прибыль»
Прибыль в составе цены
При формировании цен необходимо учитывать размер прибыли. Прибыль - это форма дохода, полученного после того, как товар будет реализован по установленной цене. При формировании цен прибыль определяется на единицу продукции. Уровень прибыли зависит от уровня цен, себестоимости и фиктивности хозяйствования. После уплаты налогов организация получает чистую прибыль. Чистая прибыль по решению собрания акционеров делится в определенном соотношение на фонд накопления и фонд потребления. Относительной величиной прибыли является рентабельность. Прибыль от реализации продукции определяется, как разница между выручкой от реализации продукции без налогов и сборов, не относящихся на себестоимость и затратами включенных в себестоимость.
Предельные нормы рентабельности при этом не предусматриваются.
8. Издержки будущего периода, принимаемые в расчет при оценках
УЧЕТ РАСХОДОВ БУДУЩИХ ПЕРИОДОВ для бухгалтерского учета расходов будущих периодов используются счета: " Расходы будущих периодов" - для обобщения информации о расходах, произведенных в данном отчетном периоде, но относящихся к будущим отчетным периодам; " Оценочные резервы" - для обобщения информации о резервах, создаваемых с целью уточнения оценки отдельных объектов бухгалтерского учета за счет прибыли предприятия; "Резервы предстоящих расходов и платежей" - для обобщения информации о состоянии и движении сумм, зарезервированных в установленном порядке в целях равномерного включения расходов и платежей в издержки производства или обращения. К расходам будущего периода относятся расходы по неравномерно производимому ремонту основных средств, суммы арендной платы, расходов на рекламу, подготовку кадров и т. д., уплаченные вперед. Расходы будущих периодов подлежат отнесению на издержки производства и обращения в течение срока, к которому относятся. Данные расходы вне зависимости от их вида должны ежемесячно равными долями в суммах, обоснованных договорами или расчетами предприятия, в течение срока, к которому они относятся, включаться в себестоимость продукции. При наличии договора, определяющего срок использования объекта учета, с которым связаны расходы будущих периодов, их стоимость списывается на себестоимость продукции в течение данного срока. В остальных случаях срок списания расходов может зависеть от периода совершения определенного вида работ.
Важнейшим направлением минимизации текущих затрат торгового предприятия, является их экономическое обоснование на стадии принятия управленческих решений. Планирование затрат в розничной торговле потребительской кооперации является важнейшей функцией управления. планирование текущих затрат в кооперативных предприятиях заменено оперативным управлением используемыми ресурсами. В связи с этим роль субъективного фактора чрезвычайно возросла, что чревато значительным ростом затратности торговой деятельности.
Значение планирования издержек в торговле очень занижено. Планирование издержек обращения должно быть неотъемлемой и обязательной частью управления затратами на торговом предприятии. Оно должно обеспечить выявление наилучших способов использования всех ресурсов и предотвратить влияние любых неожиданностей, что особенно важно в условиях подвижной внешней среды. В настоящее время возрастает роль методов учитывающих специфику отдельных видов затрат и факторов, влияющих на них.
Общепринятая методика основана на планировании расходов по отдельным статьям с последующим их суммированием и определением общей суммы и уровня издержек. Методика предполагает использование метода технико-экономических расчетов, связанного с применением действующих норм и нормативов расходов.
Планирование издержек обращения тесно связано с остальными экономическими показателями: валовой доход, оборот розничной торговли, прибыль. Оптимальным будет считаться такой план издержек обращения, который при заданном обороте розничной торговли и принятой ценовой политике обеспечит предприятию получение необходимого размера чистой прибыли.
При планировании издержек обращения может быть использован подход, при котором затраты необходимо разделить на постоянные и переменные. Планирование постоянных издержек обращения производится с учетом сложившегося за предплановый период темпа роста затрат.
Ипост 2006 = Ипост 1 * Тпост,
где: Ипост – сумма условно-постоянных издержек обращения в плановом году, руб.
Ипост 1 – сумма условно-постоянных издержек обращения отчетного года, руб.
Тпост – среднегодовой темп роста суммы условно-постоянных издержек обращения.
Переменные издержки обращения находятся в прямой зависимости от изменения оборота розничной торговли, однако изменяются они не всегда в одинаковой пропорции. При планировании их суммы необходимо учитывать сложившееся за предплановый период соотношение темпов изменения издержек обращения и оборота розничной торговли, которое может быть охарактеризовано коэффициентом реагирования затрат.
Заключение
Написав курсовую работу, я могу сделать некоторые выводы. В работе я ответила на вопросы: как оценивается эффективность стратегии ценообразования, как устанавливаются цены на этапе выхода на рынок нового товара, значение издержек в процессе формирования цен?
В условиях рынка ценообразование является сложным процессом, подверженным воздействию многих факторов. Выбор общей ориентации в ценообразовании, подходов к определению цен на новые и уже выпускаемые изделия, оказываемые услуги в целях увеличения объемов реализации, товарооборота, повышения уровня производства, максимизации прибыли и укрепления рыночных позиций фирмы осуществляется в рамках управленческого учета.
Цены находятся в тесной зависимости со всеми составляющими деятельности фирмы в целом. От цен во многом зависят реальные коммерческие результаты, а верная или ошибочная ценовая политика оказывает долговременное воздействие на положение фирмы на рынке.
Цене принадлежит большая роль в конкурентной борьбе. Ценовая конкуренция это обычно снижение цен. Многие компании вместо того, чтобы создавать цену, разрушают ее. Это означает, что они легко и охотно снижают цены, чтобы захватить долю рынка или заполучить выгодного клиента. Для снижения цены по сравнению с конкурентами надо иметь более низкие суммарные издержки. Прежде чем объявлять «ценовую войну», нужно очень тщательно оценить запас «экономической устойчивости» у себя и у конкурентов. Иначе возможна ситуация, когда развязавший «ценовую войну» в ней и проигрывает. Поэтому «ценовая война» - дело трудное, а возможно и разорительное. Если же конкурирующие организации находятся в примерно равных условиях, то «ценовая война» не просто расточительна, но и бессмысленна.
Эффективная ценовая стратегия компании должна представлять собой нечто большее, чем резкая ответная реакция на изменение рыночных условий. Любое ценовое решение должно отражать, во-первых, фундаментальную ценовую стратегию, во-вторых, сегментацию рынка, в-третьих, эластичность рынка, в-четвертых, уровень издержек, в-пятых, потенциал конкурента, поскольку знание своих конкурентов позволяет компании с большей степенью вероятности прогнозировать их ответные реакции, учитываемые при разработке ценовых стратегий, в-шестых, компетентность руководства компании.
Стратегическое ценообразование требует, чтобы руководство отвечало за проведение согласованных между собой ценовой политики и действий, направленных на достижение стратегических целей компании.
Таким образом, ценовая политика фирмы заключается в том, чтобы устанавливать на товары такие цены, так варьировать ими, в зависимости от ситуации на рынке, чтобы овладеть его максимально возможной долей, добиться запланированного объема прибыли, то есть успешно решать все стратегические задачи.
Список литературы
1. Аксененко А.Ф. и др. Управленческий учет на промышленном предприятии в условиях формирования рыночных отношений.-М.: МГУ,1994г.
2. Вещунова Н.Л., Фомина Л.Ф. Бухгалтерский учет и налогообложение.- СПб.: Издательский Торговый Дом "Герда", 2004г.
3. Вахрушина М.А. Бухгалтерский управленческий учет: Учебник для вузов, 2-изд.-М.: Омега-Л,2003г.
4. Бурцев В.В. Управленческий аудит системы сбыта готовой продукции. – М.: Маркетинг,2002г.
5. Друри К. Введение в управленческий и производственный учет: Пер. с англ./Под ред. С.А.Табалиной. - М.: Аудит, ЮНИТИ,2005г.
6. Карпова Т.П. Управленческий учет: Учебник для вузов. - М.: Аудит, ЮНИТИ, 2003г.
7. Кондратова И.Г. Основы управленческого учета.–М.: Финансы и статистика, 2003г.
8. Николаева С.А. Особенности учета затрат в условиях рынка. Система "директ-костинг": теория и практика. - М.: Финансы и статистика, 2006г.
9. Управление затратами на предприятии: Учебник / В.Г. Лебедев, Т.Г. Дроздова, В.П. Кустарев и др.; Под общ. ред. Г.А. Краюхина. - СПб.: "Издательский дом "Бизнесс-пресса", 2004г.
44