Организация производства и управления на предприятии "Сувенир"
Устройство клеянки исключает возможность пригорания клея и присыхания к стенкам резервуара.
При работе с клеянкой следует поддерживать необходимое количество воды в обоих резервуарах, не допуская излишнего выкипания. Нежелательно попадание воды из большого резервуара в меньший, так как при этом нарушается концентрация клея. Электроплитку для клеянки устанавливают в специально отведенном месте, оборудованном жаростойким материалом (кафелем, металлом).
В процессе художественной обработки дерева мастера пользуются как специальными, так и общими инструментами.
Инструменты резчика по дереву: резаки, стамески, царазики, уголки, клюкарзы, ножи. Каждый такой инструмент вправлен в рукоятку, которая представляет собой черенок мягко закругленной или ограненной формы. Очень важно, чтобы инструменты, особенно хорошо заточенные режущие, было удобно держать в руках. Это помогает резчику избежать производственных травм.
Резаки состоят из полотна, шейки, упора и хвоста. Ось хвоста, шейки и полотна должна составлять одну прямую линию. Лезвие у резака скошенное, отчего с одной стороны образуется острый угол, называемый носком, а с другой - тупой, называемый пяткой. Лезвие скошено не только по краю, но и по плоскостям, в направлении к режущей кромке. Резаки бывают широкие и узкие. Полотно широкого резака имеет ширину примерно 2 см. К шейке оно сужается сначала до 4 мм, а к самому концу - до 2 мм. Ширина полотна узкого резака 7 мм. Толщина его у шейки 2-3 мм, а на конце - 1,5-3 мм.
Стамески применяются в основном для рельефной резьбы, различаются по профилю и ширине полотна, могут быть прямыми и полукруглыми. Передняя часть прямой стамески должна быть правильной плоской формы, без царапин и вмятин. Полукруглые стамески бывают отлогие, средние и крутые. Форму полукруглой стамески определяют радиусом изгиба полотна, а размер - шириной полотна.
Царазик - инструмент для выборки узких полукруглых выемок, выполнения прожилок и обработки перехода фона к краю орнамента, а также для различных мелких работ. По своей форме они похожи на мелкие полукруглые стамески с большой глубиной изгиба. Размеры этого инструмента различны в зависимости от назначения.
Уголки служат для прорезания линий и жилок. Это стамески с лезвием в виде угла. Размеры уголков по ширине захвата разнообразны. Угол, образуемый резко перегнутым по всей длине полотном, равен примерно 50-70 градусам. Ширина каждой стороны 5-15 мм.
Клюкарзы используют для выполнения глубокой барельефной резьбы, выборки фона. Это стамески с очень коротким полотном и длинной изогнутой около полотна шейкой.
Ножи широкие и узкие применяют для выполнения прорезной резьбы.
Полный комплект резчицкого инструмента включает, шт.:
резаки шириной 2,0-2,5 см и 0,7 см - 3;
стамески прямые шириной от 3,0 до 0,2 см - 6;
стамески отлогие шириной от 2,5 до 0,3 см - 6;
стамески средние шириной от 2,5 до 0,5 см - 6;
стамески крутые шириной от 2,0 до 0,4 см - 5;
царазики шириной от 0,3 до 0,2 см - 2;
уголки - 1;
клюкарзы прямые шириной 1,0-0,5 см - 2;
ножи длиной 8 и 15 см – 2.
Специальными инструментами пользуются мастера для выполнения мозаики и скульптурной резьбы.
Для мозаичных работ требуется нож или скальпель, которым вырезается рисунок. Ручка ножа заканчивается плоским срезом для притирания бумажной ленты при склеивании деталей. В распоряжении резчика должны быть циркуль-резак для вырезания круглых деталей, пила для разрезания фанеры, приспособление для выпиливания лобзиком, дрель для сверления небольших отверстий и рейсмус, которым наносят продольные линии и режут фанеру, для чего в ножки рейсмуса вставляют иглы или плоские ножи.
Набор инструментов для выполнения объемной скульптуры состоит из полукруглых стамесок (7-8 шт.) шириной от 1,5 до 4 см и специального ножа для отделки, так называемого богородского ножа.
В качестве вспомогательного инструмента резчик использует рубанок для выравнивания плоской поверхности деревянной заготовки-доски, шерхебель (рубанок с закругленным лезвием) для грубого строгания и фуганок для чистовой отделки.
Среди необходимых инструментов можно назвать также метр и линейку, которые служат для измерения длины, высоты, ширины и глубины, а также для проведения прямых линий.
Угольник, который нужен для обозначения прямых углов, нанесения перпендикулярных и параллельных линий; треугольник для нанесения линий под углом 30, 45 и 60 градусов.
Малка и ерунок предназначены для проведения линий под разными углами одна к другой. Ерунок применяют для расчерчивания углов 45 градусов.
Циркулем-разметчиком наносят на обрабатываемую поверхность круги или дуги, контурные линии и детали орнамента. Для измерения размеров и диаметров изделий служит кронциркуль. Более точный и удобный инструмент, служащий для тех же целей - штангенциркуль.
Рейсмус служит для прочерчивания линий, параллельных граням заготовки.
Лучковая пила применяется для распиловки дерева. Один ее конец закреплен наглухо, другой надевается на крючок. Начиная работу, снимают этот конец с крючка, продевают в подготовленное для начала распила отверстие и, надев снова на крючок, туго натягивают винтом.
Рашпили и напильники применяют для шлифовально-обдирочных работ. Цикли применяются в процессе отделочных работ больших плоскостей для выравнивания.
Метчик и плашка - инструменты для нарезания резьбы.
Киянка - деревянный молоток, применяется при работе с твердыми сортами древесины, вырубке фонда, обрубке рельефа, выполнении крупных работ. Также используются в работе молоток столярный и молоточек маленький.
Абразивный инструмент применяют для заточки и доводки режущего инструмента, опиловки и шлифования изделий. Виды, формы и размеры этого инструмента определены ГОСТом.
Необходимо сказать и о рабочем месте резчика. Оснащение рабочего места зависит от характера выполняемых резных работ. Резчику по дереву для изготовления шкатулок, коробок, ложек, небольших резных панно, мелкой декоративной скульптуры и игрушек не требуется специального рабочего места, так как их можно выполнять на обыкновенном столе. Однако резчик по дереву не может работать в тесноте. Для каждого мастера требуется примерно 2-2,5 м2 площади. В производственных условиях на каждых 6 резчиков полагается 20 квадратных метров площади, на которой кроме столов для резчиков размещают особый стол для заточки инструмента, водяное точило, шкаф для хранения инструментов, столярный верстак.
Для выполнения изделий большого размера - крупной скульптуры, деталей мебели с резьбой, крупных панно и т.п. - необходим специальный стол-верстак длиной 5 м, высотой 1-1,1 м. Для работы на верстаке сидя служит высокий табурет, ноги при этом ставят на подставку-подножку высотой 20-30 см. С правой стороны верстака расположен винтовой зажим, в котором закрепляют обрабатываемую заготовку.
Рабочий стол мастера, выполняющего единичные сувенирно-подарочные изделия, может быть оснащен малогабаритным универсальным приспособлением (с электродвигателем 0,25 кВт) для обработки заготовок и полуфабрикатов. В шпиндель приспособления можно заправлять различный сменный инструмент. Приспособление устанавливают в левой части стола. Сиденье у рабочего стола должно быть удобным, не затрудняющим движений мастера. При резьбе на коленях рекомендуется иметь подставку под правую ногу.
Правильная организация рабочего места включает удобное расположение инструмента на рабочем столе резчика. Ручной инструмент раскладывается справа от мастера в глубине стола. В центре стола около мастера ставится эталон выполняемого изделия. Ближняя к мастеру рабочая поверхность стола остается свободной для выполнения операций резьбы и размещения полуфабриката.
Стол для заточки инструмента должен иметь в центре отвод для стока применяемой при заточке воды.
Шкаф для инструментов должен быть оснащен отдельными ящиками по числу работающих в мастерской резчиков.
Большое значение для резчика имеет освещение. Целесообразно располагать рабочий стол так, чтобы свет на его поверхность падал спереди и слева. Лучшим является естественное дневное освещение.
ГЛАВА 2. Организация производства и управления на предприятии “СУВЕНИР”
2.1. Организационно-управленческая структура
Организационная структура любого предприятия сильно зависит от отраслевых особенностей предприятия, его размера и других объективных факторов (наличие достаточно развитой производственной и транспортной инфраструктуры в месте расположения предприятия и т.д.). При допустимых с точки зрения содержания поставленной задачи упрощениях организационную структуру предприятия любого профиля можно представить моделями достаточно общего вида, которые затем необходимо положить в основу оценок эффективности (действенности) механизма управления, а также принципов организации управления с точки зрения выделения структур, находящихся в линейном и функциональном подчинении руководства предприятия и его подразделений.
Разумеется, обособление в рамках предприятия отдельных структурных подразделений имеет смысл при наличии по крайней мере двух условий: во-первых, достаточно большой численности работающих, при которой эффективное управление их деятельностью из одного центра становится затруднительным; во-вторых, если персоналом предприятия выполняются работы различного технологического характера, что вынуждает организовать управление технологическими процессами при помощи специалистов различного профиля.
И хотя на предприятии “СУВЕНИР” планируется использовать труд небольшого числа работников, оно все же производственное предприятие, и его деятельность будет направлена на изготовление продукции. Поэтому по мере его развития все более необходимой станет задача диверсификации производства, которая обеспечит предприятию большую финансово-экономическую устойчивость. На любой стадии развития предприятия будут выделяться подразделения, которые будут выполнять определенный круг функций. Возможно каждое подразделение в той или иной мере будет наделяться административно-хозяйственной самостоятельностью, т.е. правом принимать и выполнять соответствующие управленческие решения в пределах своей компетенции, определяемой для каждого подразделения органом общего управления предприятием в целом.
Как производственные функции, так и функции обслуживания и управления будут выполняться тем эффективнее, чем более специализированным будет то или иное подразделение. Специализация способствует повышению квалификации и скорейшему приобретению персоналом необходимых практических навыков, упрощает управление подразделением со стороны вышестоящего органа, поскольку уменьшает разнообразие целей, которые орган управления ставит перед управляемым подразделением, и контроль за степенью их достижения.
Однако рассмотрим, прежде всего, что из себя будет представлять общество с ограниченной ответственностью (ООО) “СУВЕНИР”. Предприятие будет проводить свою деятельность на основе Гражданского кодекса Российской Федерации, принятого Госдумой 21.10.1994 года. Общество будет являться юридическим лицом и предполагает действовать на основании Устава и Учредительного договора, будет иметь собственное имущество, самостоятельный баланс и расчетный счет.
ООО “СУВЕНИР” будет являться совместным предприятием, создаваемым следующими юридическими лицами:
1. Санкт-Петербургским филиалом банка “ИНКОМБАНК”.
2. Индивидуальным частным предприятием “ЭЛЛИПС”.
Учредители несут ответственность по обязательствам ООО “СУВЕНИР” в размере Уставного капитала, который будет создан за счет средств Учредителей. Он составит на момент образования предприятия 100 тысяч рублей и будет вноситься долями по 50 тыс. рублей каждым Учредителем.
Высшим органом управления предприятия будет являться Совет Учредителей, каждый Учредитель имеет один голос независимо от размера вклада в Уставной фонд.
К исключительной компетенции Совета Учредителей относятся вопросы определения основных направлений производственного (экономического) и социального развития, утверждение планов и отчетов об их выполнении.
После внесения обязательных платежей прибыль предприятия будет распределяться между Учредителями.
Руководство деятельностью предприятия будет осуществлять Генеральной директор, который будет принят по контракту Советом Учредителей. Генеральный директор самостоятельно решает вопросы деятельности предприятия, осуществляет прием и увольнение работников.
Генеральный директор должен нести материальную и административную ответственность за достоверность данных бухгалтерского и статистического отчетов.
В соответствии с рыночной ориентацией предприятия Генеральный директор должен назначать коммерческого директора, ведущего вопросы сбыта, маркетинга и рекламы продукции. Главному бухгалтеру надлежит вести деятельность по составлению документальных отчетов предприятия.
Основной формой осуществления полномочий трудового коллектива будет являться общее собрание, решающее вопросы заключения коллективного договора и порядка предоставления социальных льгот работникам ООО “СУВЕНИР” из фондов трудового коллектива.
Организационный план определит основные направления кадровой политики:
Организационная структура предприятия представлена в Приложении № 3.
Планирование кадровой политики направлено на привлечение высококлассных специалистов и раскрытие их творческого потенциала на предприятии, что будет достигнуто через отбор и поощрение.
Отбор работников планируется производить на основе испытательного срока и выполнения вступительной работы.
Поощрения будут как материального, так и морального характера.
Следует иметь в виду, что персонал не только выполняет производственные функции, но и является активной составляющей производственного процесса. Работники могут активно способствовать росту эффективности производства, могут относиться безразлично к результатам деятельности предприятия, на котором работают, а могут и противодействовать нововведениям, если нововведения нарушают привычный для них ритм работы.
2.2. Экономико-технологическая модель производственного процесса
Коммерческая деятельность любой организации может быть представлена как процесс преобразования некоторого набора исходных ресурсов в конечный результат, в процессе производственной деятельности в качестве исходного момента можно рассматривать обеспеченность ресурсами в необходимом для нормального хода производственной деятельности сочетании (пропорциях), в основу деления ресурсов положен принцип их невзаимозаменяемости.
Выделяют три основных вида ресурсов, факторов производства: живой труд, средства труда и предметы труда.
К ресурсам живого труда, которыми располагает любое предприятие, относится персонал, рабочая сила, то есть работники. Рабочая сила в процессе производства потребляется в форме затрат живого труда, измеряемых рабочим временем, как естественной мерой целенаправленной деятельности работников.
Производственный персонал предприятия предположительно будет выглядеть следующим образом:
| № п/п | Специальность | Число работников |
| 1. | Дизайнер-стилист | 2 |
| 2. | Старший художник-оформитель | 1 |
| 3. | Художник-оформитель | 2 |
| 4. | Мастера-резчики | 30 |
| 5. | Слесарь-наладчик | 2 |
| 6. | Технолог | 2 |
| 7. | Токарь | 2 |
| 8. | Разнорабочий | 4 |
Предположительная численность руководителей и других категорий работников представлена в следующей таблице.
| № п/п | Специальность | Число работников |
| 1. | Генеральный директор | 1 |
| 2. | Коммерческий директор | 1 |
| 3. | Главный бухгалтер | 1 |
| 4. | Бухгалтер-кассир | 1 |
| 5. | Водитель | 1 |
| 6. | Уборщица | 2 |
| 7. | Сторож | 3 |
Ресурсы средств труда, которыми будет располагать предприятие, являются с точки зрения их денежной оценки ее основным капиталом (основные средства). Ресурсы предметов труда ООО “СУВЕНИР” - это необходимые для нормального хода производственных процессов запасы сырья, материалов, топлива и иных материальных ресурсов, включая полуфабрикаты.
В рамках совокупности технологических процессов производства издержки, связанные с использованием факторов производства, трансформируются не только в общую сумму издержек, но и в стоимость произведенного продукта, которая должна превышать общую сумму издержек, в размерах, по крайней мере, удовлетворяющих интересы Учредителей.
Производственный процесс на предприятии ООО “СУВЕНИР” будет носить тип единичного производства, что будет характеризоваться широкой номенклатурой изготовляемых изделий, небольшим объемом выпуска, а также малой повторяемостью. При этом производственный процесс будет осуществляться с применением большой доли ручного творческого труда.
Производственный процесс изготовления продукции будет состоять из трех основных стадий: подготовительной, обрабатывающей и заключительной. Подготовительная стадия механизированная: сушка материалов, изготовление заготовок.
На обрабатывающей стадии производственного процесса изделие приобретет законченную форму. Заключительная стадия подразумевает нанесение декоративных покрытий, а также сушку изделия и упаковку.
Производственный процесс сувенирной продукции будет характеризоваться большими затратами времени на обрабатывающей стадии.
Производственный процесс экологически чистый, что вызвано применением в качестве технологического топлива электроэнергии, экологически безопасного сырья и материалов. В результате технологического процесса никаких вредных выбросов в атмосферу производиться не будет.
Исходя из данного производственного процесса и требований, предъявляемых к размещению промышленных предприятий, производственный участок по выпуску сувенирной продукции будет размещаться в одном из зданий на территории промзоны.
Офис фирмы будет расположен в центре города. Под офис предполагается арендовать отдельную комнату общей площадью 20 кв. м, включая мебель. Арендная плата за офис (с коммунальными платежами) составит около 2 тысяч рублей в месяц.
ГЛАВА 3. Экономическая часть
Предприятие “СУВЕНИР” создается в целях выпуска высокохудожественной сувенирной продукции для реализации как на российском рынке, так и за рубежом, главным образом в странах Западной Европы.
Художественные изделия из дерева как традиционный вид русского народного искусства пользуется большой популярностью за пределами нашей страны, поэтому выгода потребителя будет состоять в получении эстетического удовольствия от обладания художественным изделием. Что касается производителя, то он предполагает получить не только материальную выгоду от производства и реализации продукции, но и пропагандировать образцы отечественного искусства за рубежом, а также предполагает создать дополнительные рабочие места для своих соотечественников, что для России, переживающей тяжелейший экономический кризис, является немаловажным.
Аналоги объекта разработки существуют. Однако продукция предприятия будет производиться на основании конкретных заказов потребителей, изделия в большинстве своем будут неповторимы, и стоимость каждого из них предполагается определять индивидуально. Экономические расчеты стоимости будут определяться в соответствии с договором, с учетом всех пожеланий заказчика.
Художественные изделия будут выполняться с коммерческой целью. Они предназначены для прямой реализации и имеют рыночные аналоги.
Экономические расчеты предполагается осуществлять по следующим схемам.
РАСЧЕТ
сметы затрат на разработку из расчета на 1 месяц (проект)
| № п/п | Наименование статей | Ед. изм. | Количество | Цена (руб.) | Стоимость (руб.) |
| 1. |
Основные материалы (древесина нужных пород) |
м3 | 30 | 300 | 9000 |
| 2. |
Вспомогательные материалы (клей, лак, краска, фольга и пр.) (процент от стоимости основных материалов) |
% | 10 | 900 | |
| 3. | Специальное оборудование (станки, столы, стулья, стеллажи, вентиляционные устройства, шкафы, инструменты и пр.) | руб. | (калькуляция прилагается) | 44550 | |
| 4. |
Основная зарплата мастеров I и II категории (расчет прилагается) |
т.р. | (плюс 15% от суммы реализации продукции) | 21120 | |
| 5. |
Дополнительная зарплата остального персонала (расчет прилагается) |
т.р. | (плюс 15% от суммы реализованной продукции) | 3168 | |
| 6. | Отчисления на социальные нужды от суммы реализации | % | (180000 х 5%) | 9000 | |
| 7. | Прочие затраты (аренда помещения) | т.р./м2 | 300 | 200 | 6000 |
| 8. |
Накладные расходы (освещение, отопление, вода) (50% от Сосн.) |
т.р. | (21120 х 50%) | 10560 | |
| 9. | Расходы на маркетинговые исследования и рекламу | т.р. | 100000 | ||
| ИТОГО: | 204298 | ||||
КАЛЬКУЛЯЦИЯ
стоимости спецоборудования в рублях
| № п/п | Номенклатура | Ед. изм. | Кол-во | Цена | Время использования | Норма отчис. амортиз. | Итого (руб.) |
| 1. | Станок круглопильный | шт. | 1 | 7000 | 66 ч | 1% | 6930 |
| 2. | Станок обдирочный | шт. | 1 | 5000 | 66 ч | 1% | 4950 |
| 3. | Станок шлифовальный | шт. | 1 | 6000 | 44 ч | 1% | 5940 |
| 4. | Станок сверлильный | шт. | 1 | 4000 | 44 ч | 1% | 3960 |
| 5. | Станок токарный | шт. | 1 | 8000 | 44 ч | 1% | 7920 |
| 6. | Прочее оборудование и инвентарь | шт. | 29700 х 50% | 14850 | |||
| ИТОГО: | 44550 | ||||||
РАСЧЕТ ОСНОВНОЙ ЗАРПЛАТЫ МАСТЕРОВ:
Сосн. = К х П х 3 х Р х Ф ,
где:
К - количество категорий мастеров - 2
П - кол-во мастеров - 30 чел.
3 - среднечасовая з/плата - 20 руб.
Р - продолжительность работы - 8 чел./час
Ф - кол-во дней работы - 22 дн.
Определяем:
Сосн. = 2 х 30 х 20 х 8 = 960 х 22 = 21 120 руб.
Плюс 15% от суммы реализации (премиальный фонд).
РАСЧЕТ ДОПОЛНИТЕЛЬНОЙ ЗАРПЛАТЫ ОСТАЛЬНОГО ПЕРСОНАЛА:
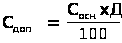 ,
где
Д – норматив затрат на дополнительную з/пл. (15% от основной з/пл.).
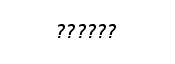
Определяем:
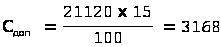 руб.
Плюс 15% от суммы реализации (премиальный фонд).
РАСЧЕТ НОРМАТИВНОЙ ЦЕНЫ ИЗДЕЛИЯ: (проект)
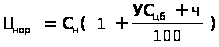
где:
Сн - полная себестоимость изделия - 204298:500 = 408,6
УСцб - учетная ставка ЦБ РФ на момент расчетов - 25%
ч - поправка на предпринимательский риск 5%.
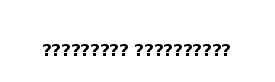
Определяем:
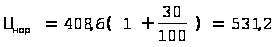
РАСЧЕТ ЭКОНОМИЧЕСКИХ РЕЗУЛЬТАТОВ: (на 1 ед. изделия)
Прибыль от реализации сувениров (Пр)
Пр = Цнор. - Сн
Пр = 531,2 – 408,6 = 122,6
Рентабельность продукции (Рр)
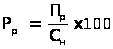
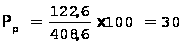
ЗАКЛЮЧЕНИЕ
Подводя итог вышеизложенному, следует отметить:
ООО “СУВЕНИР” будет создаваться в целях выпуска художественных изделий для реализации в России и в странах Западной Европы.
В работе проанализировано состояние и дана характеристика организации и управления производством.
Охарактеризованы объекты производства, основные технологические процессы, в том числе необходимые материалы, сырье, специальное оборудование.
Произведены экономические расчеты сметы затрат на разработку, калькуляция стоимости спецоборудования, расчет основной зарплаты мастеров, расчет нормативной цены изделия и расчет экономических результатов.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Азоев Г. Л. Конкуренция: анализ, стратегия и практика. - М.: ЦЭиМ, 1996.
Адамов В. Е. и др. Экономика и статистика фирм: Учебник / Под ред. С. Д. Ильенковой. - М.: Финансы и статистика, 1997.
Андреева Г. М. Социальная психология. - М.: Высшая школа, 1988.
Бизнес и менеджер / Сост. И. С. Дараховский и др. - М.: Азимут-Центр, 1993.
Вебер М. Избранные произведения. - М., 1993.
Виханский О. С., Наумов А. И. Менеджмент: человек, стратегия, организация, процесс. - М.: Изд-во МГУ, 1995.
Виссема X. Менеджмент в подразделениях фирмы: Пер. с англ. - М.: ИНФРА-М, 1996.
Вудкок М., Фрэнсис Л. Раскрепощенный менеджер: Для руководителя-практика: Пер. с англ. - М.: Дело, 1991.
Гастев А. К. Как надо работать. - М., 1972.
Гастев А. К. Трудовые установки. - М., 1973.
Герчикова И. Н. Менеджмент: Учебник. - М.: Банки и биржи, ЮНИТИ, 1997.
Гончаров В. В. В поисках совершенства управления: Руководство для высшего управленческого персонала. - М.: МНИИПУ, 1996.
Голубков Е. П. Маркетинговые исследования: теория, практика и методология. - М.: Финпресс, 1998.
Гудушаури Г. В., Литвак Б. Г. Управление современным предприятием. - М.: Тандем, 1998.
Горохов М. Ю., Малев В. В. Бизнес-планирование и инвестиционный анализ. - М.: Филин, 1998.
Друкер П. Ф. Рынок: как выйти в лидеры. Практика и принципы: Пер. с англ. - М.: Дело, 1992.
Зайцев Н. Л. Экономика промышленного предприятия: Учебник. - М.: ИНФРА-М, 1998.
Зайцев Г. Г., Файбушевич С. И. Управление кадрами на предприятии: персональный менеджмент. - СПб.: Изд-во Санкт-Петербургского ун-та экономики и финансов, 1992.
Кравченко А. И. Классики социологии менеджмента: Ф. Тэйлор и А. Гастев. - СПб.: РХГИ, 1998.
Мескон М., Альберт М., Хедоури Ф. Основы менеджмента: Пер. с англ. / Общ. ред. и вступ. ст. Л. И. Евенко. -М.: Дело, 1994.
Серегина Т. К., Титкова Л. М. Реклама в бизнесе: Учебное пособие. - М., 1996.
Пелих А. С. Бизнес-план или как организовать собственный бизнес. - М.: Ось-89, 1998.
Прием и увольнение работников: Пособие для рук. отд. кадров. - М.: Ассиана, 1995.
Пригожин А. И. Социология организаиий. - М., 1980.
Стратегическое планирование / Под ред. Э. А. Уткина. - М.: Тандем, 1998.
Современный менеджмент: Курс лекций кафедры теории и организации управления ГАУ // Российский экономический журнал. – 1995. - № 9, 10, 12; 1996. - № 1, 4, 7, 8, 10; 1997. - № 1, 2, 4, 6.
Современная экономика: Общедоступный учебный курс. - Ростов-на-Дону: Феникс, 1998.
Управление организацией: Учебник / Под ред. А. Г. Поршнева и др. - М.: ИНФРА-М, 1998.
Шепель В. М. Настольная книга бизнесмена и менеджера. - М.: Финансы и статистика, 1992.
ПриложениЯ
Приложение № 1
Концепция маркетинга
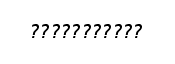

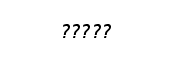
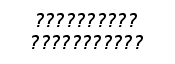






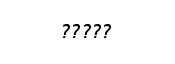
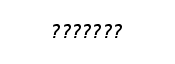
Приложение № 2
Основные блоки РЕКЛАМНОЙ программы