Оценка эффективности использования трудовых ресурсов предприятия и пути ее повышения (на примере ОАО "Продсервис")
В процессе анализа необходимо исчислить не только годовую, квартальную, месячную производительность труда, но и дневную, часовую, которые рассчитываются по формулам:
 (1.12)
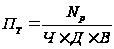 , (1.13)
где Д - дни периода;
В - время работы, часов.
Факторный анализ производительности труда осуществляется по двум направлениям:
изучаются факторы, причины, воздействующие на изменение производительности труда;
выявляется влияние производительности труда на другие экономические показатели работы организации (влияние производительности труда на объемы реализации).
Существует большое количество факторов, влияющих на производительность труда. Их можно разделить на внутренние и внешние. К внешним относятся: состояние экономики страны в целом; научно-технический прогресс; наличие новых технологий; международные связи; состояние законодательства; наличие кадров, уровень образования в стране и др.
Внутренние факторы, действующие на уровне организации, можно разграничить на три следующие группы: материально-технические, организационные, экономические. [19, c.214]
К группе материально-технических относятся факторы, связанные с современным научно-техническим прогрессом; состояние и развитие материально-технической базы торговли; уровень механизации операций; внедрение нового и модернизация действующего оборудования; структура торговой сети и т.д.
Группа организационных факторов включает: интенсивность внедрения прогрессивных форм обслуживания покупателей; совершенствование системы управления; научную организацию труда; улучшение организации и обслуживания рабочих мест; потери рабочего времени; текучесть кадров; повышение квалификации кадров и т.д.
Экономические факторы — это изменение объема и структуры товарооборота; совершенствование форм оплаты труда, материальное стимулирование работников торговли и др.
Для определения влияния факторов на производительность труда используются различные методы: группировки, дисперсионный и корреляционный анализ, цепной подстановки, разниц, интегральный и другие способы. Так, методом цепной подстановки можно рассчитать влияние различных факторов, используя формулы, указанные в предыдущем и данном разделе.
Повышение производительности труда - кардинальная проблема дальнейшего развития отраслей, так как за ее счет достигается основной прирост объемов продаж. От уровня производительности труда в свою очередь зависит размер заработной платы. Заработная плата имеет две неразрывно связанные друг с другом стороны — это, во-первых, главный источник подъема благосостояния рабочих и служащих (или обнищания — если этот размер снижается при прочих равных условиях) и, во-вторых, средство их материальной заинтересованности в росте производства и совершенствовании организации труда. В повышении эффективности труда работников большое место занимает правильная организация заработной платы и совершенствование форм его стимулирования.
В отличие от производственных отраслей экономики страны, организация заработной платы в торговле имеет свои особенности, которые обусловлены характером и спецификой труда работников. Особенность торговли в том, что предметом труда в ней является удовлетворение потребностей человека, т. е. продажа товаров населению. От качества торгового обслуживания населения зависит не только объем товарооборота (объем выручки от продажи), но и экономия времени покупателей на приобретение товаров.
Следует отметить, что действующая в настоящее время система оплаты труда слабо связана с конечными результатами работы организаций, недостаточно стимулирует внедрение прогрессивных форм организации процесса обслуживания, не способствует росту профессионального уровня работников. В торговле возросла численность работников без специального образования, что привело к в конечном итоге к ухудшению качества обслуживания потребителей.
Рабочее время лиц, работающих по найму, регулируется трудовым законодательством, в соответствии с которым продолжительность нормальной рабочей недели составляет 40 ч, а для несовершеннолетних и лиц, работающих в тяжелых условиях, — 36 ч в неделю. Для некоторых категорий работников, занятых на особо тяжелых работах, устанавливается менее продолжительная рабочая неделя [13, с.89].
При учете рабочего времени основными единицами являются человеко-час и человеко-день. На практике применяются и более крупные единицы времени, такие, как человеко-месяц и человеко-год, но они эквивалентны показателям среднесписочного числа работников за соответствующие периоды.
Отработанным человеко-часом является 1 час работы работника на своем рабочем месте. Отработанным человеко-днем считается явка работника на работу и тот факт, что он приступил к работе независимо от продолжительности рабочего времени.
Время, теоретически предназначенное для работы, состоит из фактически отработанного рабочего времени в течение нормального периода работы (урочное время) и рабочего времени, не использованного в течение периода [14, с.362].
Реально отработанное время должно включать:
а) часы, фактически отработанные в течение нормального периода работы;
б) время, отработанное сверх нормального периода работы и обычно оплачиваемое поставкам, превышающим нормальные ставки (сверхурочные часы работы);
в) время, затраченное на рабочем месте на такие виды работ, как подготовка рабочего места, ремонт, уход и подготовка оборудования, заполнение квитанций, карточек, накладных;
г) часы, проведенные на рабочем месте во время простоев по причинам временного отсутствия работы, остановки оборудования, несчастного случая, или время, проведенное на рабочем месте, в течение которого не было произведено никакой работы, но за которое была произведена оплата на основе контракта о найме;
д) время на короткие периоды отдыха на рабочем месте, включая перерыв на чай.
Следует отметить, что согласно международному стандарту фактически отработанное время включает:
- во-первых, время простоев, когда работник находился на рабочем месте, но не работал по разнообразным техническим или технологическим причинам. Время простоев означает потерю рабочего времени в случае присутствия работника на рабочем месте. Оно не включается в фактически отработанное время. Целодневные простои (т. е. когда работник явился на работу, но по разнообразным причинам технического либо технологического характера не приступал к работе) не учитываются в составе отработанного времени при подсчете фондов времени как в человеко-днях, так и в человеко-часах. Внутрисменные простои, когда работник не работал только часть рабочего дня, не учитываются при определении фондов времени в человеко-часах;
- во-вторых, сверхурочное время. Поскольку это время, которое отработано сверх времени, теоретически предназначенного для работы, то оно должно всегда учитываться отдельно. Следует обратить внимание и на тот факт, что сверхурочным временем является не любое время, которое отработано в данном периоде сверх нормально установленной продолжительности рабочей недели (либо рабочего месяца). В настоящее время распространены графики гибкой работы, согласно которым работник по своему усмотрению может (в определенных лимитах) варьировать продолжительностью рабочего дня, недели, месяца. В этих условиях переработка сверх установленного законом либо трудовым соглашением рабочего времени в одном периоде компенсируется свободным временем в другом периоде или наоборот.
Рабочее время, не использованное в течение периода по уважительным причинам, состоит из неявок по причине болезни, учебных отпусков, выполнения государственных и общественных обязанностей и прочих неявок, предусмотренных законом.
К причинам неиспользования рабочего времени относятся административные отпуска и работа в режиме неполного рабочего дня или неполной рабочей недели по решению администрации, а также трудовые конфликты. Полную информацию о фондах времени и их использовании можно получить из баланса рабочего времени (табл. 1.1).
Таблица 1.1
Баланс рабочего времени
| Фонды времени | Использование рабочего времени |
|
1. Календарный фонд времени 2. Праздничные и выходные дни 3. Табельный фонд времени (строка 1 –строка 2) 4. Очередные отпуска |
6. Фактически отработанное время 6.1. Фактически отработанное урочное время 6.2. Отработанное сверхурочное время 7. Время, не использованное по уважительным причинам 7.1. Неявки по болезни (включая неявки из-за несчастных случаев на производстве) 7.2. Отпуска по учебе или профессиональной подготовке 7.3. Отпуска по семейным или личным обстоятельствам 7.4. Выполнение государственных обязанностей 7.5. Прочие неявки, предусмотренные законом 8. Административные отпуска 9. Потери рабочего времени 9.1. Неявки с разрешения администрации 9.2. Прогулы 9.3. Целодневные простои 9.4. Внутрисменные простои 10. Прекращение работы по причине трудовых конфликтов |
|
5. Максимально возможный фонд времени (строка 3 – строка 4) |
11. Итого отработанное и неиспользованное по всем причинам рабочее время (строка 6 + строка 7 + строка 8 + строка 9 + строка 10) 12. В том числе в пределах урочного времени (строка 11 – строка 6.2.) |
Источник: [24, с.159]
На уровне предприятия балансы рабочего времени целесообразно составлять ежемесячно [10, с.160]. Детальная классификация направлений неиспользования времени по уважительным причинам и причин потерь рабочего времени позволяет согласовать производственную программу с теми реальными ресурсами рабочего времени, которыми можно располагать, основываясь на данных о структуре использования рабочего времени в тот или иной период.
Таким образом, подводя итог данной главе, необходимо отметить, что трудовые ресурсы объединяют как занятых, так и потенциальных работников Персонал предприятия – все работники списочного состава это предприятия. При расчете потребности предприятия в персонале необходимо обеспечить наиболее рациональное использование трудовых ресурсов, оптимальное соотношение различных категорий персонала, максимально возможное высвобождение работников для использования новых видов деятельности. Расчет потребности в персонале необходимо производить в разрезе категорий работающих. Для характеристики движения работников используются абсолютные и относительные показатели. К основным показателям оценки интенсивности движения трудовых ресурсов относят: коэффициент оборота по приему, коэффициент оборота по выбытию, коэффициент текучести кадров, коэффициент постоянства кадров, коэффициент замещения рабочей силы, коэффициент постоянства состава.
Информационной базой анализа персонала являются данные: бухгалтерского учета, финансовой и статистической отчетности управленческие (оперативные) учетные и внеучетные данные, первичная информация, находящаяся в отделе кадров, бухгалтерские документы, приказы и др. В соответствии с действующим законодательством предприятия сами определяют общую численность работников, их профессиональный и квалификационный состав, утверждают штаты. Процесс изучения и анализа эффективности использования персонала на предприятиях состоит из следующих этапов:
- изучение и оценка обеспеченности предприятия и его структурных подразделений трудовыми ресурсами в целом, а также по категориям и профессиям;
- определение и изучение показателей текучести кадров;
- выявление резервов трудовых ресурсов, более полного и эффективного их использования.
2. Оценка и анализ эффективности использования трудовых ресурсов ОАО «Продсервис»
2.1 Организационно-экономическая характеристика ОАО «Продсервис»
Открытое акционерное общество «Продовольственный сервис» г. Гродно создано на основании Решения Гродненского горисполкома от 24 декабря 1997 года № 989 путем преобразования государственного предприятия Гродненский горпищеторг в соответствии с законодательством об акционерных обществах, о разгосударствлении и приватизации государственной собственности в Республике Беларусь.
Общество зарегистрировано в качестве юридического лица Гродненским областным исполнительным комитетом (свидетельство о регистрации от 30 декабря 1997 года № 3929) на основании устава Общества, утвержденного Гродненским горисполкомом 24 декабря 1997 года (с изменениями и дополнениями, зарегистрированными Гродненским горисполкомом 9.12.1998 года №3929/1 и 6.10.1999 года № 3929/2) положения которого со дня государственной регистрации устава утратили силу. Организационная структура управления ОАО «Продсервис» представлена в Приложении А.
Фирменное наименование общества на русском языке: полное - Открытое акционерное общество «Продовольственный сервис» г. Гродно». Место нахождения Общества: г. Гродно, ул. Замковая, 7. Целью деятельности Общества является хозяйственная деятельность, направленная на извлечение прибыли.
Общество осуществляет следующие виды деятельности: розничная торговля в неспециализированных магазинах преимущественно пищевыми продуктами, напитками и табачными изделиями, алкогольными и другими напитками; оптовая торговля широким ассортиментом товаров без какой-либо конкретизации; оказывает услуги общественного питания; производство хлеба и хлебобулочных изделий; эксплуатация и сдача в наем собственного имущества.
Деятельность, подлежащая лицензированию в соответствии с законодательством Республики Беларусь, осуществляется только после получения соответствующей лицензии. Общество несет ответственность по своим обязательствам всем своим имуществом. Уставный фонд Общества определен в размере 1259424 (один миллион двести пятьдесят девять тысяч четыреста двадцать четыре) тысячи рублей. Уставный фонд может быть в установленном законодательством порядке изменен. Уставный фонд разделен на 349840 простых (голосующих) именных акций, номинальной стоимостью 3600 рублей каждая. Количество акционеров – 299 учредителей.
Управление в Обществе осуществляют общее собрание акционеров, наблюдательный совет, дирекция, директор. Контроль за деятельностью Общества осуществляет ревизионная комиссия (ревизор). Организационная структура управления деятельностью в акционерном обществе приведена в Приложении А.
Порядок распределения прибыли и размеры отчислений в фонды устанавливаются решением собрания акционеров. В 2007 году прибыль предприятия распределялась следующим образом: фонд потребления – 38%, фонд накопления – 55%, выплату дивидендов – 7%. Дивиденды выплачиваются один раз в год через месяц после утверждения годового баланса.
Акционерное общество в своем составе на 01.01.2008 имело 9 продовольственных магазинов, продовольственный склад, оптовый склад №2, стройгруппу, здание по ул.Суворова, 24 (промтоварный магазин), здание по ул.Тимирязева, 27/1 (бывший цех фасовки). Здания по ул. Суворова, 24 и по ул.Тимирязева, 27/1 сдаются в аренду. В апреле 2004 года открыт кондитерский цех по производству мягких и кремовых кондитерских изделий. Из 9-ти розничных торговых предприятий 6 работают по методу самообслуживания. Текущий ремонт производился во всех магазинах Общества.
В табл. 2.1 приведены основные показатели деятельности ОАО «Продсервис» за 2006-2007гг.
Таблица 2.1
Показатели деятельности ОАО «Продсервис» г.Гродно за 2006-2007 гг.
| ПОКАЗАТЕЛИ | 2006 г. | 2007 г. |
ОТКЛОНЕНИЕ (+; -) |
ТЕМП РОСТА, % |
| 1. Розничный товарооборот: | ||||
| 1.1. В действующих ценах, млн. р. | 40603 | 46297,4 | 5694,4 | 114,02 |
| 1.2. В сопоставимых ценах, млн. р. | 40603 | 43430,96 | 2827,96 | 106,96 |
| 2. Выручка от реализации товаров | ||||
| 2.1. В действующих ценах, млн. р. | 50023 | 57585 | 7562 | 115,12 |
| 2.2. В сопоставимых ценах, млн. р. | 50023 | 54019,7 | 3996,7 | 107,99 |
| 3. Валовая прибыль | ||||
| 3.1. Сумма, млн. р. | 6919 | 8261 | 1342 | 119,4 |
| 3.2. В % к выручке от реализации товаров | 13,83 | 14,35 | 0,52 | 103,76 |
| 4. Расходы на реализацию: | ||||
| 4.1. Сумма, млн. р. | 6611 | 7599 | 988 | 114,94 |
| 4.2. В % к выручке от реализации | 13,22 | 13,2 | -0,02 | 99,85 |
| 5. Прибыль (убыток) от реализации: | ||||
| 5.1. Сумма, млн. р. | 308 | 662 | 354 | 214,94 |
| 5.2. В % к выручке от реализации | 0,62 | 1,15 | 0,53 | 185,48 |
| 6. Прибыль (убыток) за отчетный период, млн. р. | 84 | 240 | 156 | 285,71 |
| 7.Среднегодовые товарные запасы, млн. р. | 1429 | 1263 | -166 | 88,38 |
| 8. Время обращения товаров, дни | 13 | 10 | -3 | 76,92 |
| 9. Среднегодовая стоимость основных производственных фондов, млн. р. | 8081 | 8988,5 | 907,5 | 111,23 |
| 10. Фондоотдача, р. | 6,19 | 6,41 | 0,22 | 103,55 |
| 11. Среднесписочная численность работников, чел. | 656 | 636 | -20 | 96,5 |
| 12. Производительность труда в сопоставимых ценах, млн. р. | 76,25 | 84,94 | 8,69 | 111,4 |
| 13. Средняя заработная плата на 1 работника, р. | 374733 | 483740 | 109007 | 129,09 |
Источник: собственная разработка автора на основании данных предприятия.
В соответствии с данными табл. 2.1 в 2007 году по сравнению с 2006 годом наблюдается рост основных показателей деятельности предприятия: темп роста розничного товарооборота в сопоставимых ценах составил 106,96%, темп роста выручки от реализации в сопоставимых ценах составил 107,99%, темп роста валовой прибыли составил 119.4%, темп роста прибыли к распределению составил 285,71%. Несмотря на рост расходов на реализацию их удельный вес в выручке от реализации снизился на 0,02%. Таких положительных результатов работы ОАО «Продсервис» достиг благодаря росту производительности труда на 11,4%. В результате чего появилась возможность увеличения заработной платы работнику организации на 29,09%.
В табл. 2.2 приведен состав, динамика и структура активов ОАО «Продсервис» г.Гродно за 2007 г.
Таблица 2.2
Данные о составе, динамике и структуре активов ОАО «Продсервис» г.Гродно за 2007г.
| ПОКАЗАТЕЛИ | На 1.01.2007 г. | На 1.01.2008 г. | отклонение (+,-) | темп изменения, % | |||
| Сумма, млн.р. | уд. вес, % | сумма, млн.р. | уд. вес, % | по сумме, млн.р. |
по уд. весу, % |
||
| 1. Внеоборотные активы | 4846 | 57,3 | 5738 | 59,73 | 892 | 2,43 | 118,41 |
|
2. Оборотные активы, в том числе |
3611 | 42,7 | 3868 | 40,27 | 257 | -2,43 | 107,12 |
| 2.1. Запасы и затраты | 308 | 3,64 | 338 | 3,52 | 30 | -0,12 | 109,74 |
| 2.2.Налоги по приобретенным ценностям | 322 | 3,81 | 440 | 4,58 | 118 | 0,77 | 136,65 |
| 2.3. Готовая продукция и товары | 1269 | 15,01 | 1257 | 13,09 | -12 | -1,92 | 99,05 |
| 2.4. Товары отгруженные | 0 | 0 | 0 | ||||
|
2.5.Дебиторская задолженность в т.ч.просроченная |
812 683 |
9,6 8,08 |
1087 894 |
11,31 9,31 |
275 211 |
1,71 1,23 |
133,87 130,89 |
| 2.6. Финансовые вложения | 0 | 0 | 0 | ||||
| 2.7. Денежные средства | 900 | 10,64 | 746 | 7,77 | -154 | -2,87 | 82,89 |
| 2.8. Прочие оборотные активы | 0 | 0 | 0 | ||||
| Итого активов | 8457 | 100 | 9606 | 100 | 1149 | 0 | 113,59 |
Источник: собственная разработка автора на основании данных предприятия.
В соответствии с данными табл. 2.2 в ОАО «Продсервис» в 2007 году наблюдался рост имущества на 1149 млн.руб. За счет переоценки некоторых статей бухгалтерского баланса увеличение активов произошло на 698 млн.руб. Следовательно, в организации в 2007 году произошло увеличение хозяйственного оборота. Увеличение стоимости имущества в 2007 году произошло как за счет увеличения стоимости оборотных активов на 7,12% (257 млн.руб.), так и за счет роста внеоборотных активов на 18,41% (892 млн.руб.)
Значительные вложения в основные фонды произошли в 2007 году. На предприятии были закуплены холодильные установки, кондиционеры, дополнительная оргтехника, кассовые аппараты и пр. В результате чего доля внеоборотных активов в имуществе предприятия на начало 2008 года составила 59,73%. Источником обновления основных фондов является амортизационный фонд предприятия и прибыль. Обновление основных фондов предприятие является одной из приоритетных задач.
Следует отметить негативную тенденцию увеличения доли просроченной дебиторской задолженности на 1,23%. Ее удельный вес в общей сумма активов на конец 2007 года составил 9,31%, в сумме всей дебиторской задолженности – 82,2%. В основном это задолженность оптовых покупателей. Рост данного показателя связан не столько с увеличением оптового товарооборота, сколько с неудовлетворительной работой сотрудников торгового отдела, принимающих заявки на получение товара от недобросовестных покупателей.
Таким образом, за 2007 год произошло увеличение имущества предприятия в основном за счет дополнительных вложений во внеоборотные активы предприятия. Доля внеоборотных активов выше 40%, следовательно, предприятие имеет «тяжелую» структуру активов, что свидетельствует о значительных накладных расходах и высокой чувствительности к изменениям выручки. Наибольший удельный вес в оборотных активах занимают товарные запасы. На работе предприятия негативно сказывается рост просроченной дебиторской задолженности. Результатом эффективной работы менеджеров предприятия ОАО «Продсервис» стало увеличение оборачиваемости активов предприятия, в результате чего появилась возможность высвобождения суммы 483 млн.руб. из оборота.
Наибольшая доля в составе оборотных активов приходится на товары и продукцию. И к концу 2007 года данная часть активов возросла, поскольку все показатели ликвидности за исключением коэффициента текущей ликвидности снизились. Коэффициент абсолютной ликвидности к концу 2007 года снизился на 0,04 пункта и составил 0,18, что ниже нормативного значения 0,2. Это произошло в результате снижения денежных средств организации на 17,11%. Коэффициент текущей ликвидности ниже нормативного значения 1. Следует также отметить положительную динамику роста коэффициент покрытия просроченных обязательств денежными средствами, который позволяет судить о том, что предприятие имеет возможность погасить просроченную задолженность. О неплатежеспособности организации свидетельствует наличие просроченных обязательств. Следует отметить тенденцию их снижения: на конец 2007 года снижение данного показателя составило 27,88% по отношению к началу года.
В целом ликвидность баланса ОАО «Продсервис» можно считать нестабильной.
Таблица 2.3
Данные о динамике показателей ликвидности и платежеспособности ОАО «Продсервис» г.Гродно за 2007г.
| ПОКАЗАТЕЛИ | на 1.01.2007г. | на 1.01.2008г. | темп изменения (%) или отклонение (+,-) |
| 1. Оборотные активы, млн. р. | 3611 | 3868 | 107,12 |
| 1.1. Денежные средства, млн. р. | 900 | 746 | 82,89 |
| 1.2. Финансовые вложения | 0 | 0 | - |
| 1.3. Краткосрочная дебиторская задолженность, млн.р. | 129 | 193 | 149,61 |
| 2. Краткосрочные обязательства, млн. р. | 4059 | 4139 | 101,97 |
| 3. Просроченные обязательства, млн. р. | 754 | 544 | 72,12 |
| 4. Показатели ликвидности и платежеспособности: | |||
| 4.1.Коэффициент абсолютной ликвидности | 0,22 | 0,18 | -0,04 |
| 4.2.Коэффициент промежуточной ликвидности | 0,25 | 0,23 | -0,02 |
| 4.3.Коэффициент текущей ликвидности | 0,89 | 0,93 | 0,04 |
| 4.4. Коэффициент покрытия просроченных обязательств денежными средствами | 1,19 | 1,37 | 0,18 |
Источник: собственная разработка автора на основании данных предприятия.
Понятие финансовой устойчивости организации тесно связано с перспективной платежеспособностью. Оценка финансовой устойчивости позволяет внешним субъектам анализа (особенно инвесторам) определить финансовые возможности организации на длительную перспективу. Поэтому изучаются соотношения заемных и собственных источников с различных позиций.
В табл. 2.4 приведены показатели, характеризующие финансовую устойчивость ОАО «Продсервис» г.Гродно за 2007 год.
Таблица 2.4
Данные о показателях финансовой независимости ОАО «Продсервис» г.Гродно за 2007г.
| ПОКАЗАТЕЛИ | на 1.01.2007г. | на 1.01.2008г. | темп изменения (%) или отклонение (+,-) |
| 1. Валюта баланса, млн. р. | 8457 | 9606 | 113,59 |
| 2. Собственные источники финансирования, млн. р. | 4398 | 5467 | 124,31 |
| 3. Заемные и привлеченные источники финансирования, млн. р. | 4059 | 4139 | 101,97 |
| 4. Собственные оборотные средства, млн. р. | -448 | -271 | 139,51 |
| 5.Просроченные обязательства, млн. р. | 754 | 544 | 72,15 |
| 6. Оборотные активы, млн. р. | 3611 | 3868 | 107,12 |
| 7. Показатели финансовой независимости: | |||
| 7.1. Коэффициент финансовой независимости | 0,52 | 0,57 | 0,05 |
| 7.2. Коэффициент финансовой зависимости | 0,48 | 0,43 | -0,05 |
| 7.3. Коэффициент финансового левериджа | 0,92 | 0,76 | -0,16 |
| 7.4. Коэффициент маневренности собственных средств | -0,1 | -0,05 | 0,05 |
| 7.5. Коэффициент обеспеченности собственными оборотными средствами | -0,12 | -0,07 | 0,05 |
| 7.6. Коэффициент обеспеченности просроченных обязательств активами | 0,09 | 0,06 | -0,03 |
Источник: собственная разработка автора на основании данных предприятия.
В соответствии с данными табл. 2.4 коэффициент финансовой независимости на конец 2007 года меньше 0,5 и наблюдается тенденция снижения данного показателя. Также следует отметить снижение коэффициента финансового леверджа, что свидетельствует о снижении зависимости организации от внешних источников. Следует отметить наличие дефицита собственных оборотных средств (-271 млн.руб.). Отрицательное значение коэффициента обеспеченности собственными оборотными активами свидетельствует о финансовой неустойчивости организации. Однако наметилась положительная тенденция роста показателей, характеризующих устойчивость организации.
В табл. 2.5 приведены основные коэффициенты, характеризующие финансовое положение ОАО «Продсервис» г.Гродно за 2007 год.
Таблица 2.5
Показатели платежеспособности, ликвидности и финансовой устойчивости ОАО «Продсервис» г.Гродно за 2007г.
| ПОКАЗАТЕЛИ | НОРМАТИВ | НА 01.01.07 | НА 01.01.08 |
| Коэффициент текущей ликвидности | >1 | 0,89 | 0,93 |
| Коэффициент обеспеченности собственными оборотными средствами | >0.1 | -0,12 | -0,07 |
| Коэффициент обеспеченности финансовых обязательств активами | Не более 0,85 | 0,48 | 0,43 |
Источник: собственная разработка автора на основании данных предприятия.
В соответствии с данными табл.2.5 можно сделать следующие выводы:
Коэффициент текущей ликвидности и обеспеченности собственными оборотными средствами ниже нормативного значения. Это связано с тем, что вненоборотные активы предприятия финансируется не только за счет собственных средств, но и за счет краткосрочных заемных средств. Одним из вариантов увеличения данных показателей является целевое финансирование.
Коэффициент обеспеченности финансовых обязательств активами находится в пределах нормы и имеет тенденцию снижения, что свидетельствует об усилении финансовой независимости.
Таким образом, структуру бухгалтерского баланса ОАО «Продсервис» на конец 2007 года можно признать неудовлетворительной, а предприятие неплатежеспособным. Отсутствие собственных оборотных средств делает предприятие финансово неустойчивым. Положительным фактором является рост коэффициентов текущей ликвидности и обеспеченности собственными оборотными средствами и усиление финансовой независимости предприятия.
Одним из основных показателей оценки эффективности работы предприятия являются показатели рентабельности, рассчитанные в табл.2.6. Эти показатели более полно, чем прибыль отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Таблица 2.6
Данные о динамике показателей рентабельности деятельности ОАО «Продсервис» г.Гродно за 2006-2007гг.
| ПОКАЗАТЕЛИ | 2006 г. | 2007 г. | темп изменения (%) или отклонение (+,-) |
| 1. Средняя стоимость активов, млн.р. | 8439 | 9032 | 107,03 |
| 2. Выручка от реализации продукции (товаров, работ, услуг), млн.р. | 50023 | 57585 | 115,12 |
| 3. Полная себестоимость реализованной продукции (товаров, работ, услуг), млн.р. | 43318 | 49713 | 114,76 |
| 4. Прибыль (убыток) от реализации продукции (товаров, работ, услуг), млн.р. | 308 | 662 | 214,94 |
| 5. Прибыль (убыток) за отчетный период, млн.р. | 228 | 565 | 247,81 |
| 6. Показатели рентабельности (убыточности), % | |||
| 6.1. Рентабельность (убыточность) продаж | 0,62 | 1,15 | 0,53 |
| 6.2. Рентабельность (убыточность) расходов | 0,71 | 1,33 | 0,62 |
| 6.3 Рентабельность (убыточность) активов | 2,7 | 6,26 | 3,56 |
Источник: собственная разработка автора на основании данных предприятия.
В соответствии с данными табл.2.6 рентабельность продаж в 2007 году (один из основных показателей рентабельности в торговле) равна 1,15%, что ниже нормативного значения 4-6%. Рентабельность активов в 2007 году составила 6,26%, что свидетельствует о достаточно высокой степени эффективности использования имущества, если учесть еще, что значение данного показателя в 2006 году составляло 2,7%. Увеличение рентабельности расходов в 2007 году по сравнению с 2006 годом на 0,62 пункта, свидетельствует о снижение расходов организации на получение 1 рубля прибыли.
Одновременный рост показателей рентабельности и оборачиваемости активов является положительной оценкой работы ОАО «Продсервис», выраженного в ускорении темпа роста выручки.
Таким образом, в 2007 году ОАО «Продсервис» имеет низкую рентабельность продаж для поддержания платежеспособности на приемлемом уровне. Однако рост таких показателей как рентабельность активов и расходов организации свидетельствует об увеличении отдачи на 1 рубль вложенных расходов, эффективности использования имущества организации.
Позитивным фактом следует отметить рост всех показателей эффективности работы предприятия: рентабельности и оборачиваемости, приведенными в табл.2.7.
Таблица 2.7
Данные о динамике показателей деловой активности ОАО «Продсервис» г.Гродно за 2006-2007гг.
| ПОКАЗАТЕЛИ | 2006 г. | 2007 г. | темп изменения (%) или отклонение (+,-) |
| 1.Средняя стоимость оборотных активов, млн.р., в том числе: | 3533 | 3740 | 105,86 |
| 1.1. Материальных оборотных активов, млн.р. | 2083 | 1967 | 94,43 |
| 1.2. Дебиторской задолженности, млн.р. | 868 | 950 | 109,45 |
| 2. Средняя величина кредиторской задолженности, млн.р. | 3189 | 3707 | 116,24 |
| 3. Выручка от реализации продукции (товаров, работ, услуг), млн.р. | 50023 | 57585 | 115,12 |
| 4. Себестоимость реализованной продукции (товаров, работ, услуг), млн.р. | 36707 | 42114 | 114,73 |
| 5. Оборачиваемость в днях: | |||
| 5.1. Оборотных активов | 25 | 23 | -2 |
| 5.2. Материальных оборотных активов | 20 | 17 | -3 |
| 5.3. Дебиторской задолженности | 6 | 6 | 0 |
| 5.4. Кредиторской задолженности | 31 | 32 | 1 |
| 6. Продолжительность операционного цикла | 26 | 23 | -3 |
Источник: собственная разработка автора на основании данных предприятия.
В соответствии с данными табл.2.7 увеличение эффективности работы ОАО «Продсервис» в 2007 году характеризуется снижением такого показателя как продолжительность операционного цикла на 3 дня по сравнению с 2006 годом за счет снижения оборачиваемости материальных оборотных активов на 3 дня. Увеличение оборачиваемости кредиторской задолженности на 1 день может привести к увеличению просроченной задолженности организации, а следовательно и к дополнительным расходам в виде пени, согласно заключенным договорам с поставщиками.
Таким образом, за 2007 год произошло увеличение имущества предприятия по всем структурным элементам. Оборотные активы полностью финансируются за счет заемных средств. Бухгалтерский баланс ОАО «Продсервис» на конец 2007 года можно признать неудовлетворительной, а предприятие неплатежеспособным. Отсутствие собственных оборотных средств делает предприятие финансово неустойчивым. Положительным фактором является рост коэффициентов текущей ликвидности и обеспеченности собственными оборотными средствами и усиление финансовой независимости предприятия, рост показателей оборачиваемости, и рентабельности свидетельствует об эффективном использовании имущества организации.
Повышению конкурентоспособности предприятия может способствовать использование активных методов продажи товаров; проведение рациональной ассортиментной и ценовой политики; установление оптимального режима работы организации; обеспечение высокого качества торгового обслуживания населения; совершенствование аналитической работы; эффективное использование системы материального стимулирования труда работников; рациональное использование ресурсов, соблюдение режима экономии.
2.2 Организация труда на ОАО «Продсервис»
Эффективность труда во многом определяется применением рациональных подходов к его организации. Опыт показывает, что результат труда связан с условиями, в которых живет и трудится работник, с применяемыми условиями труда, с уровнем мастерства и установленными нормами, наконец, с оплатой труда. Таким образом, организацию труда следует рассматривать как систему использования труда работников, обеспечивающую его функционирование с целью достижения полезного эффекта.
В области социально-трудовых отношений на ОАО «Продсервис» права и обязанности сторон предусматривает коллективный договор. Целью договора является обеспечение устойчивого социально-экономического развития, продуктивной занятости работников, уровня их оплаты труда, эффективной работы Общества, регулирование трудовых и связанных с ними отношений на основе социального партнерства.
В Обществе существует полная, продуктивная и свободно избранная занятость, т.е. работники Общества используются в соответствии с их призванием, способностями, образованием, профессиональной подготовкой и условиями их трудового договора (контракта).
В случае кратковременного сокращения объемов производства или его остановки осуществляются следующие меры:
- используется естественное сокращение рабочих мест (не заполнение вакансий, увольнение по собственному желанию, увольнение совместителей, выход на пенсию и другие);
- не заключаются новые контракты;
- производятся внутрипроизводственные переводы намеченных к увольнению работников;
- применяется практика индивидуальных рабочих графиков;
-производится временное, с согласия работников, распределение имеющегося объема работ между всеми работниками;
- предоставляются по желанию работников кратковременные отпуска без сохранения или с частичным сохранением заработной платы.
При сокращении численности или штата работников, кроме лиц, предусмотренных законодательством (ст. 45 Трудового кодекса Республики Беларусь), предпочтение в оставлении на работе отдается следующим категориям работников:
- семейным - при наличии двух и более иждивенцев;
- одиноким женщинам, имеющим несовершеннолетних детей;
- работникам, получившим травму или профзаболевание на производстве;
- работникам, которым до пенсии осталось два года или менее;
- женщинам, мужья которых призваны на действительную военную службу;
- работникам, обучающимся без отрыва от производства в высших и средних учебных заведениях по направлению Общества
Рабочее время, время отдыха работников устанавливается в соответствии с Конституцией Республики Беларусь, трудовым кодексом Республики Беларусь, Правилами внутреннего трудового распорядка, иными актами законодательства.
Работники акционерного общества работают по режиму пятидневной рабочей недели с двумя выходными днями, по режиму шестидневной рабочей недели с одним выходным днем. В магазинах по условиям работы не может быть соблюдена единая продолжительность рабочего дня, поэтому осуществляется суммированный учет рабочего времени, при котором смены дней разной продолжительности, но их сумма за месяц рассчитывается по режиму пятидневной недели.
Конкретный режим работы всех категорий работников определяется Правилами внутреннего трудового распорядка рабочих и служащих ОАО «Продсервис» г. Гродно.
Перерывы в рабочее время для отдыха и питания предоставляются работникам, как правило, не позднее чем через 4 часа после начала работы. В торговом предприятии такой перерыв предоставляется независимо от того, что сам магазин не закрывается на обед. Время обеденного перерыва должно быть достаточным для приема пищи и отдыха, но не более 2-х часов.
Продолжительность основного минимального отпуска составляет 21 календарный день. Работникам, занятым на работах с вредными условиями труда, предоставляется дополнительный отпуск, а также работникам с ненормированным рабочим днем - за работу сверх нормальной продолжительности рабочего времени. Работникам, имеющим непрерывный стаж на данном предприятии свыше 20 лет, за счет собственных средств предоставляется дополнительный поощрительный отпуск - продолжительностью 3 календарных дня.
Всем работникам, обучающимся в учебных заведениях без отрыва от производства, создаются необходимые условия для совмещения работы и обучения в соответствии с действующим законодательством.
При организации труда на ОАО «Продсервис» исходят из признания и обеспечения приоритета жизни и здоровья работников по отношению к результатам производственной деятельности организации. Ответственность за состояние условий и охраны труда работников несет Наниматель.
Ежегодно выделяются средства для осуществления предусмотренных коллективным договором, соглашением мероприятий по улучшению условий и охраны труда, по профилактике производственного травматизма и профессиональных заболеваний, улучшению условий труда, санитарно-бытового обеспечения, медицинского и лечебно-профилактического обслуживания работников. Проводится двухступенчатый контроль, День охраны труда.
Своевременно и качественно проводится аттестация рабочих мест по условиям труда, по ее результатам разрабатывает мероприятия по проведению рабочих мест в соответствие с санитарно-техническими правилами и нормами, устанавливает компенсации за работу во вредных и тяжелых условиях труда.
Проводится обязательное страхование работников от несчастных случаев на производстве и профзаболеваний.
За рабочими сохраняется средняя заработная плату на время простоя в случае остановки неисправного оборудования органом государственного надзора технической инспекции труда, если нет возможности обеспечить рабочих другой работой на время вынужденного простоя.
В случае гибели работника в результате несчастного случая на производстве (не по вине работника) погибшего выплачивается семье единовременная компенсация в установленном действующим законодательством размере.
Работникам, потерявшим трудоспособность в результате несчастного случая на производстве или получившим профессиональные заболевания (по вине Нанимателя), выплачивается единовременная компенсация в установленном действующем законодательством размере.
Лицам, пострадавшим от увечья на производстве, получившим профзаболевания в санаториях-профилакториях обеспечивается оздоровление по путевкам, приобретенных за счет организации.
На основании вышеизложенного можно говорить, что социальная политика предприятия является средством улучшения отношений в коллективе, способствует сокращению числа конфликтов, помогает привлекать новых работников за счет положительного имиджа предприятия.
Следует отметить, что основным мотивом труда, безусловно, является получение заработной платы. Она выполняет двоякую роль: платы за труд и стимула к труду. Каждый элемент ее организации является стимулирующим: тарифная ставка и оклад в основном стимулируют выбор значимой профессии и должности, а также квалификацию, доплаты и надбавки – работу в особых условиях, а премии – качество труда.
Все вопросы установления и изменения форм, систем и размеров оплаты труда, материального стимулирования, выплаты вознаграждений, дивидендов, материальной помощи, индексации заработной платы в ОАО «Продсервис» решаются по согласованию с Профкомом в пределах заработанных средств. Размер минимальной заработной платы (месячной и часовой), установленный законодательством, является обязательным для Нанимателя в качестве низшей границы оплаты труда работников.
В качестве основы для дифференциации оплаты труда по профессионально-квалификационным группам работников применяется тарифная ставку первого разряда. При необходимости для отдельных категорий работников устанавливаются разные тарифные ставки 1-го разряда.
Тарификация работ и присвоение разрядов рабочим, категорий специалистам осуществляется по Единому тарифно-квалификационному справочнику работ и профессий рабочих и квалификационному справочнику должностей руководителей, специалистов и служащих.
При определении разряда учитывается уровень образования конкретного работника, а также сложность выполняемой работы, требующей соответствующей квалификации. Лица, не имеющие образования или стажа работы, установленного квалификационными требованиями, но обладающие достаточным практическим опытом, в порядке исключения могут быть назначены (приняты) на соответствующие должности так же, как лица, имеющие предусмотренные квалификационными требованиями образование и стаж работы.
Оплату труда работников акционерного общества производится по повременно-премиальной системе. Считается, что в повременно-премиальной системе оплаты труда шире диапазон отраженных стимулов к труду по сравнению с простой повременной системой. При необходимости для отдельных категорий работников применяется сдельно-премиальная оплата труда.
Оплата труда