Оценка финансовой политики предприятия
Обеспечение финансового равновесия в длительном периоде. Полная финансовая стабилизация достигается только тогда, когда предприятие обеспечило длительное финансовое равновесие в процессе своего предстоящего экономического развития, то есть создало предпосылки стабильного снижения средневзвешенной стоимости используемого капитала и постоянного роста своей рыночной стоимости. Эта задача требует ускорения темпов экономического развития на основе внесения определенных корректив в отдельные параметры финансовой стратегии предприятия.
Каждому этапу финансовой стабилизации предприятия соответствует определенные ее внутренние механизмы, которые в практике финансового менеджмента принято подразделять на оперативный, тактический и стратегический.
Оперативный механизм финансовой стабилизации представляет собой систему мер, направленную, с одной стороны, на уменьшение размера текущих внешних и внутренних финансовых обязательств предприятия в краткосрочном периоде, обеспечивающих срочное погашение этих обязательств. Принцип "отсечения лишнего", лежащий в основе этого механизма, определяет необходимость сокращения размеров как текущих потребностей (вызывающих соответствующие финансовые обязательства), так и отдельных видов ликвидных активов (с целью их срочной конверсии в денежную форму).
Цель этого этапа финансовой стабилизации считается достигнутой, если устранена текущая неплатежеспособность предприятия, то есть объем поступлений денежных средств превысил объем неотложных финансовых обязательств в краткосрочном периоде. Это означает, что угроза банкротства предприятия в текущем отрезке времени ликвидирована, хотя и носит, как правило, отложенный характер.
Тактический механизм финансовой стабилизации представляет собой систему мер, направленных на достижение точки финансового равновесия предприятия в предстоящем периоде. Основным направлением обеспечения достижения точки финансового равновесия предприятием в кризисных условиях является сокращение объема потребления собственных финансовых ресурсов. Такое сокращение связано с уменьшением объема как операционной, так и инвестиционной деятельности предприятия и поэтому характеризуется термином "сжатие предприятия". Цель этого этапа финансовой стабилизации считается достигнутой, если предприятие вышло на рубеж финансового равновесия, предусматриваемый целевыми показателями финансовой структуры капитала и обеспечивающий достаточную его финансовую устойчивость. Стратегический механизм финансовой стабилизации представляет собой систему мер, направленных на поддержание достигнутого финансового равновесия предприятия в длительном периоде. Этот механизм базируется на использовании модели устойчивого экономического роста предприятия, обеспечиваемого основными параметрами его финансовой стратегии. Модель устойчивого экономического роста является регулятором оптимальных темпов развития объема операционной деятельности или в обратном ее варианте - регулятором основных параметров финансового развития предприятия. Она позволяет закрепить достигнутое на предыдущем этапе антикризисного управления предприятием финансовое равновесие в долгосрочной перспективе его экономического развития. Все параметры модели устойчивого экономического роста изменчивы во времени и в целях обеспечения финансового равновесия предприятия должны периодически корректироваться с учетом внутренних условий его развития, изменения конъюнктуры финансового и товарного рынков и других факторов внешней среды. Целью этого этапа финансовой стабилизации считается достигнутой, если в результате ускорения темпов устойчивого экономического роста предприятия обеспечивается соответствующий рост его рыночной стоимости в долгосрочной перспективе. Рассмотренные методы антикризисного управления свидетельствуют о широком диапазоне возможностей финансовой стабилизации предприятия за счет использования ее внутренних механизмов.
3. Основные направления совершенствования финансовой политики ОАО "Чебоксарский хлебозавод № 2"
3.1 Разработка финансовой стратегии предприятия
Финансовая стратегия предприятия представляет собой систему долгосрочных целей финансовой деятельности предприятия определяемых его финансовой идеологией, и наиболее эффективных путей их достижения.
Финансовая стратегия, главной задачей которой является достижение полной самоокупаемости и независимости предприятия, строится на определенных принципах организации и включает в себя следующее:
1) текущее и перспективное финансовое планирование, определяющее на перспективу все поступления денежных средств предприятия и основные направления их расходования;
2) централизацию финансовых ресурсов, обеспечивающую маневренность финансовыми ресурсами, их концентрацию на основных направлениях производственно-хозяйственной деятельности;
3) формирование финансовых резервов, обеспечивающих устойчивую работу предприятия в условиях возможных колебаний рыночной конъюнктуры;
4) безусловное выполнение финансовых обязательств перед партнерами;
5) разработку учетно-финансовой и амортизационной политики предприятия;
6) организацию и ведение финансового учета предприятия и сегментов деятельности на основе действующих стандартов;
7) составление финансовой отчетности по предприятию и сегментам деятельности в соответствии с действующими нормами и правилами с соблюдением требований стандартов;
8) финансовый анализ деятельности предприятия и его сегментов (приоритетных хозяйственных и географических сегментов, прочих сегментов в составе нераспределенных статей);
9) финансовый контроль деятельности предприятия и всех его сегментов.
Охватывая все формы финансовой деятельности предприятия, а именно: оптимизацию основных и оборотных средств, формирование и распределение прибыли, денежные расчеты и инвестиционную политику, финансовая стратегия исследует объективные экономические закономерности рыночных отношений, разрабатывает формы и способы выживания и развития при новых условиях.
Финансовая стратегия включает в себя методы и практику формирования финансовых ресурсов, их планирование и обеспечение финансовой стойкости предприятия. Всесторонне учитывая финансовые возможности предприятий, объективно оценивая характер внешних и внутренних факторов, финансовая стратегия обеспечивает соответствие финансово-экономических возможностей предприятия условиям, сложившимся на рынке.
На основании финансовой стратегии определяется финансовая политика предприятия по следующим основным направлениям финансовой деятельности: налоговая политика; ценовая политика; амортизационная политика; дивидендная политика; инвестиционная политика.
Основные принципы, обеспечивающие подготовку и принятие стратегических финансовых решений в процессе разработки финансовой стратегии предприятия представлены на рис.3.1.1
В процессе разработки финансовой стратегии особое внимание отводится производству конкурентоспособной продукции, мобилизации внутренних ресурсов, максимальному снижению себестоимости продукции, формированию и распределению прибыли, эффективному использованию капитала и т.п.
Большое значение для формирования финансовой стратегии имеет учет факторов риска. Финансовая стратегия разрабатывается с учетом риска неплатежей, инфляционных колебаний, финансового рынка.
Финансовая стратегия - это генеральный план действий предприятия, охватывающий формирование финансов и их планирование для обеспечения финансовой стабильности предприятия и включающий в себя следующее: а) планирование, учет, анализ и контроль финансового состояния; б) оптимизацию основных и оборотных средств; в) распределение прибыли.
Задачи финансовой стратегии:
1) определение способов успешного использования финансовых возможностей;
2) определение перспективных финансовых взаимоотношений предприятия с третьими лицами;
3) финансовое обеспечение операционной и инвестиционной деятельности;
4) изучение экономических и финансовых возможностей вероятных конкурентов, разработка и осуществление мероприятий по обеспечению финансовой стойкости.
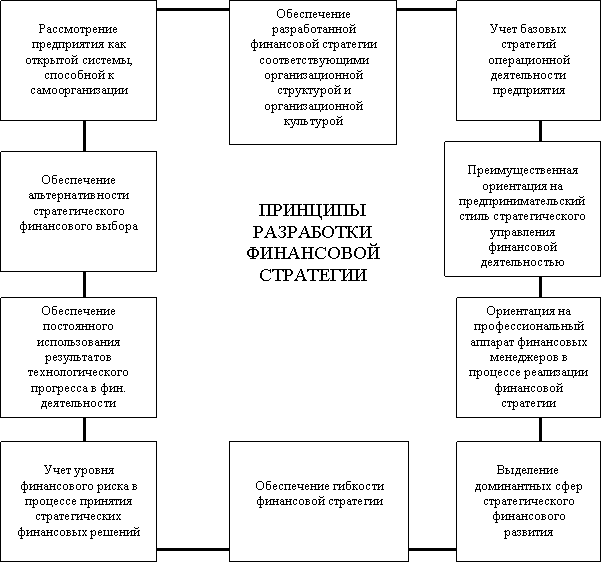
Рис.3.1.1 Основные принципы, обеспечивающие подготовку и принятие стратегических финансовых решений в процессе разработки финансовой стратегии предприятия
Формирование и реализация финансовой стратегии как основы финансового планирования предприятия базируются на использовании инструментов: а) финансового управления - финансовый анализ, бюджетирование, финансовый контроль; б) рынка финансовых услуг - факторинг, страхование, лизинг.
В целях выработки кредитной политики предприятия рекомендуется провести анализ структуры пассива баланса и уровень соотношения собственных и заемных средств. На основании этих данных предприятие решает вопрос о достаточности собственных оборотных средств либо об их недостатке. В последнем случае принимается решение о привлечении заемных средств, просчитывается эффективность различных вариантов. В отдельных случаях предприятию целесообразно брать кредиты и при достаточности собственных средств, так как рентабельность собственного капитала повышается в результате того, что эффект от вложения средств может быть значительно выше, чем процентная ставка.
Принимая решение о привлечении заемных средств, предприятию целесообразно составить план их возврата, рассчитать за период кредита процентную ставку и определить суммы процентов по данному кредитному договору, а также источники их выплаты с учетом порядка и условий налогообложения прибыли. Следует также учитывать порядок налогообложения курсовых разниц в том случае, если кредит взят в валюте.
Финансовой службе предприятия рекомендуется:
рассчитать потребность в заемных средствах (при ее отсутствии - возможную выгоду от их привлечения);
правильно выбрать кредитную организацию (учитывая наличие лицензии, размер процентной ставки, способы ее расчета - сложным процентом или простым процентом, сроки погашения, формы выдачи, репутацию на рынке ценных бумаг, условия пролонгации кредитов и т.д.);
составить план погашения заемных средств и расчет процентной суммы с учетом особенностей налогообложения прибыли.
Рассмотрим порядок выбора предприятием кредитной организации. В 2008 году ОАО "Хлебозавод №2" планирует привлечь в 2008 году долгосрочный кредит 2400 тыс. руб. на капитальные вложения (модернизацию производства).
Банк "Девон - кредит" кредитует юридические лица на следующих условиях:
1) сумма кредита - 2400 тыс. руб.;
2) процентная ставка - 18% годовых;
3) срок кредита - 24 мес.
Комиссии:
а) за выдачу кредита - 3% от суммы кредита, уплачивается равными частями при погашении задолженности согласно графику;
б) за ведение банковского счета - 1,5% от суммы кредита, уплачивается равными частями при погашении задолженности согласно графику;
в) за ведение депозитного счета - 100 руб. в месяц.
Составим план погашения кредита банка "Девон - кредит", расчеты по кредитованию (простые проценты) представим в таблице 3.1.1
Таблица 3.1.1
План погашения кредита банка "Девон - кредит"
| Показатели | Значение показателя, тыс. руб. |
| Сумма кредита | 2400 |
| Процентная ставка,% | 18,0 |
| Срок кредита, мес. | 24 |
| Сумма процентов за пользование кредитом | 2400 Ч 0,18 Ч 2 = 864 |
| Комиссия за выдачу кредита | 2400 Ч 0,03 = 72 |
| Комиссия за ведение банковского счета | 2400 Ч 0,015 = 36 |
| Комиссия за ведение депозитного счета | 0,1 Ч 24 = 2,4 |
| Стоимость кредита | 2400 + 864 + 72 + 36 + 2,4 = 3374,4 |
| Плата за кредит в среднем: | |
| - в месяц | 3374,4: 24 = 140,6 |
| - год | 3374,4: 2 = 1687,2 |
| Эффективная ставка,% | 20,3 |
Банк "Стратегия" предлагает кредит юридическим лицам на следующих условиях:
1) сумма кредита - 2400 тыс. руб.;
2) процентная ставка - 3,5% в месяц от суммы остатка кредита (проценты сложные);
3) срок кредита - 24 мес.
Таблица 3.1.2
План погашения кредита банка "Стратегия"
| Месяц | Сумма основного платежа, тыс. руб. |
Сумма остатка, тыс. руб. |
Процентная ставка,% |
Сумма процентов, тыс. руб. |
Сумма к уплате, тыс. руб. |
| 1 | 100 | 2400 | 3,5 | 84 | 184 |
| 2 | 100 | 2300 | 3,5 | 80,5 | 180,5 |
| 3 | 100 | 2200 | 3,5 | 77 | 177 |
| 4 | 100 | 2100 | 3,5 | 73,5 | 173,5 |
| 5 | 100 | 2000 | 3,5 | 70 | 170 |
| 6 | 100 | 1900 | 3,5 | 66,5 | 166,5 |
| 7 | 100 | 1800 | 3,5 | 63 | 163 |
| 8 | 100 | 1700 | 3,5 | 59,5 | 159,5 |
| 9 | 100 | 1600 | 3,5 | 56 | 156 |
| 10 | 100 | 1500 | 3,5 | 52,5 | 152,5 |
| 11 | 100 | 1400 | 3,5 | 49 | 149 |
| 12 | 100 | 1300 | 3,5 | 45,5 | 145,5 |
| 13 | 100 | 1200 | 3,5 | 42 | 142 |
| 14 | 100 | 1100 | 3,5 | 38,5 | 138,5 |
| 15 | 100 | 1000 | 3,5 | 35 | 135 |
| 16 | 100 | 900 | 3,5 | 31,5 | 131,5 |
| 17 | 100 | 800 | 3,5 | 28 | 128 |
| 18 | 100 | 700 | 3,5 | 24,5 | 124,5 |
| 19 | 100 | 600 | 3,5 | 21 | 121 |
| 20 | 100 | 500 | 3,5 | 17,5 | 117,5 |
| 21 | 100 | 400 | 3,5 | 14 | 114 |
| 22 | 100 | 300 | 3,5 | 10,5 | 110,5 |
| 23 | 100 | 200 | 3,5 | 7 | 107 |
| 24 | 100 | 100 | 3,5 | 3,5 | 103,5 |
| Итого | 2400 | 1050 | 3450 |
Таблица 3.1.3
Сравнительная характеристика источников кредитования
| Показатели | Банк "Девон - кредит" | Банк "Стратегия" |
| Сумма кредита, тыс. руб. | 2400 | 2400 |
| Процентная ставка,% |
18,0 годовых (простые проценты) |
3,5 от остатка займа (сложные проценты) |
| Сумма кредита, тыс. руб. | 3374,4 | 3450 |
| Эффективная ставка,% | 20,3 | 21,875 |
Расчеты показали, что при осуществлении кредитной политики целесообразнее брать кредит в банке "Девон - кредит".
Проблемами, решение которых обуславливает необходимость выработки дивидендной политики, являются следующие:
с одной стороны, выплата дивидендов должна обеспечить защиту интересов собственника и создать предпосылки для роста курсовой цены акций, и в этом смысле их максимизация является положительной тенденцией;
с другой стороны, максимизация выплаты дивидендов сокращает долю прибыли, реинвестируемой в развитие производства.
В таблице 3.1.4 даны характеристики существующих методик дивидендных выплат.
Таблица 3.1.4
Характеристики методик дивидендных выплат
| Название методики | Основной принцип | Преимущества методики | Недостатки методики |
| 1 | 2 | 3 | 4 |
| 1. Методика постоянного процентного распределения прибыли | Соблюдение постоянства показателя "дивидендного выхода" |
Простота |
Снижение диви-денда на акцию (при уменьшении чистой при-были) |
|
2. Методика фиксированных дивидендных выплат |
Соблюдение постоянства суммы дивиденда на акцию в течение длительного периода вне зависимости от динамики курса акций. Регулярность дивидендных выплат |
1. Простота 2. Сглаживание колебаний курсовой стоимости акций |
Если прибыль сильно снижает-ся, выплата фик-сированных ди-видендов подры-вает ликвидность предприятия |
|
3. Методика выплаты гарантиро-ванного минимума и "Экстра" - дивидендов |
1. Соблюдение посто-янства регулярных выплат фиксированных сумм дивиденда. 2. В зависимости от успешности работы предприятия - выплата чрезвычайного дивиденда ("Экстра") как премии в дополнение к фиксированной сумме дивиденда |
Сглаживание колебаний курсовой стоимости акций |
"Экстра" - диви-денд при слишком частой выплате становится ожидаемым и перестает играть должную роль в поддержании курса акций |
|
4. Методика выплаты дивидендов акциями |
Вместо денежного ди-виденда акционеры по-лучают дополнительные акции |
1. Облегчается решение лик-видных проблем при неустой-чивом финансовом положении. 2. Вся нераспределенная прибыль поступает на развитие. 3. Появляется большая свобода маневра структурой источников средств. 4. Появляется возможность дополнительного стимулирования высших управленцев, наделяемых акциями |
Ряд инвесторов может предпочесть деньги и начнет продавать акции |
Уставный капитал ОАО "Хлебозавод №2" составляет 8000 тыс. руб. и состоит из 8000 штук обыкновенных акций, номинальной стоимостью 1000 рублей. Решение о выплате дивидендов принимается общим собранием акционеров. Дивидендная политика ОАО "Хлебозавод №2" характеризуется следующими показателями (табл.3.1 5).
Таблица 3.1.5
Показатели дивидендной политики ОАО "Хлебозавод № 2"
за 2005 - 2007 гг.
| Показатели | Годы | Отклонение | Динамика,% | ||||
| 2005 | 2006 | 2007 | 2006/2005 | 2007/2006 | 2006/2005 | 2007/2006 | |
| 1. Уставный капитал, тыс. руб. | 8000 | 8000 | 8000 | - | - | 100,0 | 100,0 |
| 2. Количество акций, шт. | 8000 | 8000 | 8000 | - | - | 100,0 | 100,0 |
| 3. Номинальная стоимость акции, руб. | 1000 | 1000 | 1000 | - | - | 100,0 | 100,0 |
| 4. Чистая прибыль, тыс. руб. | 3350 | 10543 | 10293 | +7193 | -250 | 3,1 р. | 97,6 |
| 5. Отчисления от чистой прибыли на выплату дивидендов,% | - | 4,1 | 5,05 | +4,1 | +0,95 | - | - |
| 6. Сумма дивиден-дов, тыс. руб. | - | 432 | 520 | +432 | +88 | - | 120,3 |
| 7. Дивиденды на одну акцию, руб. | - | 54 | 65 | +54 | +11 | - | 120,3 |
В 2005 году дивиденды не выплачивались. Решением годового собрания акционеров ОАО "Хлебозавод №2" отчисления из чистой прибыли на выплату дивидендов составили: в 2006 году - 4,0% (432 тыс. руб), в 2006 году - 5,05% (520 тыс. руб). В среднем на одну акцию в 2006 году было выплачено 54 руб. дивидендов, в 2007 году в связи с ростом чистой прибыли выплаты дивидендов на акцию увеличились до 65 руб., т.е. на 11 руб. или 20,3% по сравнению с 2006 годом.
Хотя система управления финансами ориентирована на решение краткосрочных и текущих задач, решаемых предприятием, разработка стратегии его развития позволяет не только определить ориентиры этого развития, но и добиться понимания общности задач работниками различных служб предприятия, устранить ограничения на взаимодействие между ними, особенно по вопросам решения ключевых проблем, стимулировать информационный обмен между структурными подразделениями предприятия.
3.2 Мероприятия по совершенствованию эффективности финансовой деятельности ОАО "Чебоксарский хлебозавод № 2"
В целях управления издержками финансовой службе предприятия рекомендуется использовать данные финансово-экономического анализа, которые дают первоначальное представление об уровне издержек предприятия, а также уровне рентабельности. При разработке учетной политики предприятия рекомендуется выбрать такие методы калькулирования себестоимости, которые обеспечивают наиболее наглядное представление о структуре издержек производства, уровне постоянных и переменных затрат, доле коммерческих расходов.
Экономическим службам целесообразно периодически проводить анализ структуры издержек производства, производя сравнение с различного рода базовыми данными и изучая природу отклонений от них.
Чтобы выработать рациональные решения в управлении затратами предприятия с помощью операционного анализа, воспользуемся информацией, предоставленной бухгалтерией ОАО "Хлебозавод № 2" по кондитерскому цеху. Данные о затратах на производство продукции по кондитерскому цеху за период с января по декабрь 2007 года представлены в таблице 3.2.1
Таблица 3.2.1
Затраты на производство продукции по кондитерскому цеху ОАО "Хлебозавод № 2" за 2007 год
| Месяц |
Объем производства (кг) |
Материальные расходы (т. р) |
Цеховые расходы (т. р) |
Общепроиз-водственные расходы (т. р) |
Себес-тоимость (т. р) |
| Январь | 1356,3 | 8780,2 | 2218 | 1259,4 | 12157,6 |
| Февраль | 1192,2 | 7879,4 | 1976,5 | 2138,2 | 11994,1 |
| Март | 1418,5 | 8155,1 | 3247,8 | 940,6 | 12343,5 |
| Апрель | 1867,3 | 13219,1 | 279,9 | 1207,5 | 14706,6 |
| Май | 1589,6 | 9093,8 | 2327,1 | 1400 | 12820,9 |
| Июнь | 1149,38 | 6592,5 | 2452,7 | 688,4 | 9733,7 |
| Июль | 1460,8 | 8157,6 | 2290,5 | 1186,4 | 11634,2 |
| Август | 1552,65 | 8481,9 | 1510,7 | 1823,7 | 11876,4 |
| Сентябрь | 726,85 | 5066,9 | 1191,7 | 1623 | 7880,6 |
| Октябрь | 2250,36 | 19710,5 | 1747,9 | 2344,9 | 23803,4 |
| Ноябрь | 2158 | 24730,4 | 1956,6 | 2111 | 28898 |
| Декабрь | 2195 | 33508,5 | 2639,3 | 3139,1 | 39286,9 |
| Итого | 16582 | 153375,9 | 23798,7 | 19960,9 | 197135,9 |
При применении инструментов операционного анализа в управлении затратами предприятия, необходимо затраты разделить на постоянную и переменную части. Материальные затраты, которые включают в себя затраты на сырье, вспомогательные материалы, тару, зарплату производственных рабочих и начисления на зарплату относим к переменным.
Так как цеховые и общезаводские расходы представляют собой смешанные затраты, то для управления ими необходимо разделить их на переменные и постоянные. Для этого воспользуемся методом наименьших квадратов. Определение коэффициентов и результаты расчетов представлены в таблице 3.2.2 и в таблице 3.2.3
Таблица 3.2.2
Определение коэффициентов уравнение регрессии цеховых расходов по кондитерскому цеху ОАО "Хлебозавод № 2" за 2007 год
| Месяц | Объем произ-ва Х, (кг) |
|
Цехов. расходы У, (руб) |
|
( |
( |
| 2006 год | ||||||
| Январь | 1659,36 | 149 | 2014462 | 170723 | 22201 | 25384825 |
| Февраль | 1689.03 | 178 | 1917346 | 73606 | 31684 | 13128471 |
| Март | 1740,07 | 229 | 1881016 | 37276 | 52441 | 8551318 |
| Апрель | 1640,2 | 130 | 1759645 | -84093 | 16900 | -10892676 |
| Май | 1549,14 | -38 | 1688407 | 410667 | 1444 | 15798376 |
| Июнь | 1478 | -33 | 1688655 | -155084 | 1089 | 5066601 |
| Июль | 1729,4 | 219 | 1916406 | 72666 | 47961 | 15894354 |
| Август | 1528,7 | 18 | 1632755 | -210983 | 324 | -3804038 |
| Сентябрь | 1353,8 | -157 | 1755666 | -88073 | 24649 | 13816024 |
| Октябрь | 1830 | 319 | 1957939 | 114199 | 101761 | 36467335 |
| Ноябрь | 1620,9 | 110 | 1691742 | -151997 | 12100 | -16754645 |
| Декабрь | 1702,5 | 192 | 2472771 | 629031 | 36864 | 120667168 |
| 2007 год | ||||||
| Январь | 1271,7 | -239 | 2118000 | 274260 | 57121 | -65539962 |
| Февраль | 1192,2 | -219 | 1976500 | 132760 | 47961 | -29012088 |
| Март | 1418,5 | -92 | 3247800 | 140406 | 8464 | -129257782 |
| Апрель | 1867,3 | 357 | 2799700 | -1563839 | 127449 | -559057086 |
| Май | 1589,6 | 79 | 2327100 | 483360 | 6241 | 38161288 |
| Июнь | 1149,38 | -361 | 2452700 | 608960 | 130321 | -220011234 |
| Июль | 1460,8 | -50 | 2290500 | 446760 | 2500 | -22284399 |
| Август | 1552.65 | 43 | 1570697 | -273042 | 1849 | -11795445 |
| Сентябрь | 726,85 | -784 | 1191731 | -652008 | 614656 | 511070193 |
| Октябрь | 2250,36 | 740 | 1747909 | -95830 | 547600 | -70884855 |
| Ноябрь | 2158 | 647 | 1956592 | 112852 | 418609 | 73052621 |
| Декабрь | 2195 | 684 | 2639258 | 795518 | 467856 | 544397072 |
| Итого | 54384 | 66374632 | 4193193 | 1358605909 | ||
| Среднее | 1511 | 1843740 | ||||


Используя данные таблицы 3.2.2, найдем ставку переменных издержек (для цеховых расходов):
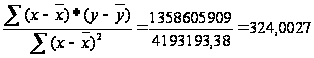
Переменные издержки в расчете на средний объем производства составляют (1510,7 кг Ч 324,0027 руб. /кг) = 489461,16 руб. Тогда постоянные издержки составляют (1843739,79 руб. - 489461,16 руб) = 1354278,63 руб.
Таким образом, уравнение регрессии цеховых расходов будет иметь следующий вид: у = 1354,3 тыс. руб. + 324 Ч Х.
Таблица 3.2.3. Определение коэффициентов уравнение регрессии общехозяйственных расходов по кондитерскому цеху ОАО "Хлебозавод № 2" за 2007 год
| Месяц | Объем произ-ва Х, (кг) |
|
Общехоз. расходы У, (руб) |
|
( |
( |
| 2006 год | ||||||
| Январь | 1659,36 | 149 | 1076895 | -234321 | 22201 | 34841284 |
| Февраль | 1689,03 | 178 | 1062931 | -248285 | 31684 | 44284225 |
| Март | 1740,07 | 229 | 1426044 | 114827 | 52441 | 26341398 |
| Апрель | 1640,2 | 130 | 990129 | -321088 | 16900 | -41590549 |
| Май | 1549,14 | -38 | 886527 | -424689 | 1444 | -16337823 |
| Июнь | 1478 | -33 | 893597 | -417619 | 1089 | 13643629 |
| Июль | 1729,4 | 219 | 1077978 | -233238 | 47961 | -51016318 |
| Август | 1528,7 | 18 | 1290422 | -20794 | 324 | -374933 |
| Сентябрь | 1353,8 | -157 | 1204277 | -106940 | 24649 | 16775699 |
| Октябрь | 1830 | 319 | 1299846 | -11371 | 101761 | 3631133 |
| Ноябрь | 1620,9 | 110 | 1307872 | -3344 | 12100 | -368710 |
| Декабрь | 1702,5 | 192 | 2635777 | 1324559 | 36864 | 254090317 |
| 2007 год | ||||||
| Январь | 1271,7 | -239 | 1259422 | -51795 | 57121 | 12377535 |
| Февраль | 1192,2 | -219 | 2138193 | 826975 | 47961 | -180719038 |
| Март | 1418,5 | -92 | 940595 | -370622 | 8464 | 34119484 |
| Апрель | 1867,3 | 357 | 1207521 | -103696 | 127449 | -37070344 |
| Май | 1589,6 | 79 | 644035 | -667181 | 6241 | -52673992 |
| Июнь | 1149,38 | -361 | 688434 | -622782 | 130321 | 225005078 |
| Июль | 1460,8 | -50 | 1186128 | -125088 | 2500 | 6239422 |
| Август | 1552.65 | 43 | 1823733 | 512515 | 1849 | 22140687 |
| Сентябрь | 726,85 | -784 | 1622023 | 310806 | 614656 | 243622511 |
| Октябрь | 2250,36 | 740 | 2344998 | 1033780 | 547600 | 764677215 |
| Ноябрь | 2158 | 647 | 2211016 | 899798 | 418609 | 582466737 |
| Декабрь | 2195 | 684 | 3139117 | 1827900 | 467856 | 125088692 |
| Итого | 54384 | 46407824 | 4193193 | 3497347553 | ||
| Среднее | 1511 | 1289106 |
Используя данные таблицы 3.2.3, рассчитаем ставку переменных издержек (для общепроизводственных расходов):
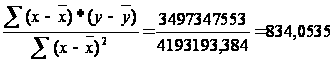
Переменные издержки в расчете на среднемесячный объем производства составляют (1510,67 кг Ч 834,0535 руб. /кг) = 1259979,6 руб. Тогда постоянные издержки составляют: (1289106,24 руб. - 1259979,6 руб) = 29126,64 руб.
Таким образом, уравнение регрессии общепроизводственных расходов будет иметь вид: У = 29,13 тыс. руб. + 834,05 Ч Х
Рассчитаем основные показатели операционного анализа деятельности предприятия за 2007 год. Для этого воспользуемся общим уравнением регрессии цеховых и общепроизводственных расходов:
У = 1383,43 руб. + (Х Ч 1158,05 руб),
где: 1383,43 руб. - это постоянные расходы, Х - объем производства
(Х Ч 1158,05 + Материальные затраты) - это переменные расходы.
Расчетные данные представлены в таблице 3.2.4
Таблица 3.2.4
Показатели операционного анализа деятельности ОАО "Хлебозавод № 2" за 2007 год
| Месяц |
Выручка от реал. прод-ии (руб) |
Объем произ-ва (кг) |
Матери-альные затраты (руб) |
Перемен. расходы (руб) |
Постоян-ные расходы (руб) |
Валовая маржа (руб) |
При-быль (руб) |
| Январь | 13192 | 1272 | 8780 | 10253 | 1383 | 2939 | 1555 |
| Февраль | 12126 | 1292 | 7879 | 9376 | 1383 | 2750 | 1366 |
| Март | 12636 | 1418 | 8155 | 9798 | 1383 | 2838 | 1454 |
| Апрель | 17325 | 1868 | 13219 | 15383 | 1383 | 1942 | 558 |
| Май | 14471 | 1589 | 9094 | 10935 | 1383 | 3536 | 2152 |
| Июнь | 11617 | 1149 | 6592 | 7924 | 1383 | 3693 | 2309 |
| Июль | 13331 | 1461 | 8157 | 9849 | 1383 | 3482 | 2098 |
| Август | 14303 | 1554 | 8482 | 10281 | 1383 | 4022 | 2638 |
| Сентябрь | 10596 | 727 | 5067 | 5909 | 1383 | 4687 | 3303 |
| Октябрь | 33878 | 2250 | 19710 | 22317 | 1383 | 11561 | 10177 |
| Ноябрь | 34663 | 2158 | 24730 | 27229 | 1383 | 7434 | 6050 |
| Декабрь | 49114 | 2195 | 33508 | 36050 | 1383 | 13063 | 11680 |
| Итого | 237252 | 18934 | 153376 | 175303 | 16601 | 61949 | 45348 |
Рассчитаем силу воздействия операционного рычага, порог рентабельности и запас финансовой прочности за 2007 год для кондитерского цеха. Данные для расчета представим в таблице 3.2.5
Таблица 3.2.5
Показатели операционной деятельности кондитерского цеха ОАО "Хлебозавод № 2" за 2007 год
| Показатель | Сумма, руб. | В процентах и в относительном выражении к выручке от реализации |
| 1. Выручка от продажи | 237252 | 100% или 1 |
| 2. Переменные затраты | 175303 | 73,9% или 0,739 |
| 3. Валовая маржа | 61949 | 26,1% или 0,261 |
| 4. Постоянные затраты | 16601 | 6,99% или 0,0699 |
| 5. Прибыль | 45348 | 19,1% или 0, 191 |
| 6. Точка безубыточности | 16601: 0,261 = 63605 | |
| 7. Запас финансовой прочности: | ||
| - сумма, руб. | 237252 - 63605 = 173647 | |
| - в% | 171647: 237252 = 73, 19 | |
| 8. Сила воздействия операционного рычага |
(237252-175303): 45348 = = 1,36 |
Таким образом, для кондитерского цеха по данным табл.3.2.5 можно сделать следующие выводы:
порог рентабельности, равный 63605 руб., показывает, что при этом количестве выручки предприятия не имеет ни убытков, ни прибыли;
запас финансовой прочности составил 73,19%, т.е. выручка от реализации продукции может снизиться на 73,19%, но убытков пока это не принесет,
сила воздействия операционного рычага составила 1,36, а это означает, что если выручка увеличится, например, на 10%, то это должно принести рост прибыли на 10% Ч 1,36 = 13,6%
Проведем анализ чувствительности прибыли предприятия к 10-процентным изменениям основных элементов операционного рычага и определим:
Цена реализации изменится на 10%, как изменится прибыль? На сколько единиц продукции можно сократить объем реализации без потери прибыли?
Оценим влияние 10% изменения переменных расходов на прибыль.
Оценим влияние 10% изменения постоянных расходов на прибыль.
Оценим влияние 10% увеличения объема реализации.
Выбор именно 10-процентного изменения элементов операционного анализа обусловлен среднеотраслевым показателем темпов роста выручки.
Воспользуемся нижеприведенными формулами вычисления объема реализации (К0), обеспечивающего постоянный результат при изменении одного из элементов операционного рычага.
Для выполнения анализа определим по исходящим данным роль различных элементов операционного рычага в формировании финансовых результатов кондитерского цеха ОАО "Хлебозавод № 2" за 2007 год.
Таблица 3.2.6
Элементы операционного рычага по кондитерскому цеху ОАО "Хлебозавод № 2" за 2007 год
| Показатели | Базисный вариант | Увеличение цены на 10% |
| Цена реализации | 12,53 руб. / кг | 13,78 руб. / кг |
| Объем реализации | 18934 кг | 260977 руб. |
| Выручка от реализации | 237252 руб. (100%) | 260977 руб. (100%) |
| Переменные издержки | 175303 руб. (73,9%) | 175303 руб. (67,17%) |
| Валовая маржа | 61949 руб. (26,1%) | 85674 руб. (32,83%) |
| Постоянные издержки | 16601 руб. (6,99%) | 16601 руб. (6,36%) |
| Прибыль | 45348 руб. (19,1%) | 69073 руб. (26,47%) |
| Средние переменные издержки | 9,26 руб. / кг |
Определим, при каком объеме реализации можно получить прежний результат прибыли (45348 руб.):
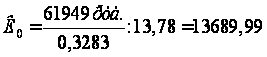
Таблица 3.2.7
Изменение прибыли от продаж за счет изменения цены
| Показатели |
Объем - 18934 кг; Цена - 13,78 руб. /кг |
Объем, обеспечивающий неизменный результат 13689,99 кг; цена - 12,53 руб. /кг |
||
| руб. | % | руб. | % | |
| Выручка от реализации продукции | 260977 | 100 | 188699 | 100 |
| Переменные издержки | 175303 | 67,17 | 126750 | 67,17 |
| Валовая маржа | 85674 | 32,83 | 61949 | 32,83 |
| Постоянные издержки | 16601 | 6,36 | 16601 | 8,79 |
| Прибыль | 69073 | 26,47 | 45448 | 24,03 |
Переменные издержки (при V = 13689,99) = Ср. переменные издержки Ч V реализации = 9,26 руб. / кг Ч 13689,99 кг = 126750 руб.
Таким образом, повышение цены на 10% компенсирует сокращение объема реализации (18934 кг - 13689,99 кг = 5244,01 кг или на 27,69%) и увеличивает прибыль на 52,32%; если цена снизится на 10%, то предприятие должно увеличить объем реализации на 55,38%.
Проанализируем влияние изменения переменных издержек на прибыль предприятия. Предположим, что благодаря повышению производительности труда и более выгодным закупкам сырья и материалов кондитерскому цеху удалось снизить переменные издержки на 10%. Определим величину сокращения объема реализации, которую компенсирует данное снижение переменных затрат (без потери прибыли).
Выручка от реализации - 237252 руб. (100%)
Новые переменные расходы - 157772,7 руб. (66,5%)
Валовая маржа - 79479,3 руб. (33,49%)
Постоянные расходы - 16601 руб. (6,99%)
Прибыль - 62 878 руб. (26,5%)
Новый объем реализации:
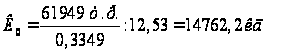
Таблица 3.2.8
Влияние изменения переменных издержек на прибыль от продаж
| Показатели | Объем - 18934 кг | Объем, обеспечивающий неизменный результат 14762,2 кг | ||
| руб. | % | руб. | % | |
| Выручка от реализации продукции | 237252 | 100 | 184958 | 100 |
| Переменные издержки | 157772,7 | 66,5 | 123009 | 66,5 |
| Валовая маржа | 79479,3 | 33,49 | 61949 | 33,49 |
| Постоянные издержки | 16601 | 6,99 | 16601 | 8,87 |
| Прибыль | 62878,3 | 26,5 | 45348 | 24,51 |
Следовательно, снижение переменных издержек на 10% компенсирует сокращение объема реализации на 4171,8 кг (18934 - 14762,2) или на 22,03% и увеличивает прибыль на 38,66%. Анализ показывает, что при повышении переменных издержек на 10% кондитерский цех должен добиться увеличения объема реализации на 32% (чтобы компенсировать потерянную часть дохода), или оно потеряет 38,65% своей прибыли.
Рассмотрим влияние изменения постоянных издержек. Предположим, рассматриваемому предприятию благодаря новой организации своей деятельности удалось снизить постоянные издержки на 10%. Тогда при первоначальном объеме реализации прибыль должна возрасти на 4534,8 руб. или на 10%. Определим снижение объема реализации, на которое теперь может пойти предприятие для достижения первоначальной прибыли 45348 руб. После снижения постоянных издержек требуется валовая маржа на уровне 60288,9 руб. Тогда новый объем реализации составит:
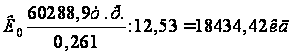
Аналогично, рост постоянных издержек предприятия может компенсировать путем уменьшения объема реализации на 2,64%, так как в противном случае прибыль снизится на 10%.
Влияние изменения объема реализации на прибыль проанализируем с помощью эффекта операционного рычага. Сила воздействия рычага равна (61949 руб.: 45348) = 1,36. Предположим, кондитерский цех увеличил объем реализации на 10%. Тогда выручка возрастет на 10% также, а прибыль с учетом действия операционного рычага увеличится на (10% Ч 1,36) = 13,6% или 6195,64 руб.
Таким образом, разрабатывая финансовую политику в области управления издержками производства по кондитерскому цеху ОАО "Хлебозавод № 2" можно сделать следующие выводы на основе проведенного анализа, распределив элементы рентабельности по степени их влияния на прибыль цеха:
повышение цены на 10% увеличивает прибыль на 52,32%, а соответствующее снижение цены ухудшает результат на 52,32%;
изменение прибыли предприятия при изменении переменных издержек составляет 38,65%;
увеличение объема реализации продукции на 10% приводит к росту прибыли предприятия на 13,66%;
из числа рассмотренных факторов наименьшее влияние на результат оказывает изменение уровня постоянных издержек.10% изменение этих расходов приводит к пропорциональному изменению результата (на те же 10%).
С помощью операционного анализа выявлена и взаимосвязь факторов цены и переменных издержек с изменениями объема реализации:
при снижении цены на 10% кондитерский цех должен увеличить объем реализации на 55,38%, чтобы компенсировать потерю дохода, а при увеличении цены на 10% можно сократить объем реализации на 27,69% без негативных последствий для финансовых результатов предприятия;
для компенсации роста переменных издержек на 10% кондитерский цех должен добиться увеличения объема реализации на 32%, при снижении уровня переменных издержек можно сократить объем реализации на 22,03%.
Состояние рынка показывает, что расширение производства хлеба и хлебобулочных изделий в гор. Чебоксары нецелесообразно: рынок насыщен. Хлебозаводы в последнее время осваивают выпуск такой продукции, как напитки, майонез, пельмени и т.д. Для функционирования в сложных условиях рыночной конкуренции ОАО "Хлебозавод № 2" придерживается другого направления - коммерциализации деятельности. Это означает, что наряду с производством, предприятие развивает сеть магазинов, где производится торговля как собственной продукцией так и покупными товарами для перепродажи.
Выводы и предложения
Проведенное исследование позволяет сделать следующие выводы.
Сущностью финансовой политики предприятия является анализ и планирование денежных потоков, выбор стратегии привлечения внешних ресурсов (кредиты, эмиссионная форма привлечения капитала), управление дебиторской и кредиторской задолженностью, разработка учетной и налоговой политики, контроль и управление издержками. Целью разработки финансовой политики предприятия является построение эффективной системы управления финансами, направленной на достижение стратегических и тактических целей его деятельности.
Классификация финансовой политики осуществляется по основным направлениям, отражающим ее сущность (реформирование и стабилизация финансовых отношений; финансовое оздоровления); по элементному составу (бюджетная, внебюджетная, политика в области контрактных расчетов и других платежей; политика финансирования текущих расходов; учетно-финансовую политика); по стадиям процесса воспроизводства (политика в области производства, распределения, обмена и потребления); по отраслевому признаку и видам деятельности предприятия (промышленная, торговая, сельскохозяйственная, инвестиционная, транспортная, в области потребительского рынка, включая бытовое обслуживание и предоставление населению жилищных и коммунальных услуг).
К основным направлениям разработки финансовой политики предприятия относятся:
1) анализ финансово - экономического состояния предприятия;
2) разработка учетной и налоговой политики;
3) выработка кредитной политики предприятия;
4) управление оборотными средствами, кредиторской и дебиторской задолженностью;
5) управление издержками, включая выбор амортизационной политики;
6) выбор дивидендной политики.
Производственно - финансовая деятельность ОАО "Чебоксарский хлебозавод № 2" характеризуется следующими показателями.
Среднегодовая стоимость основных средств ОАО "Чебоксарский хлебозавод № 2" в 2005 году составляла 31909,5 тыс. руб., в 2006 году - 32332,5 тыс. руб. В 2006 году по сравнению с 2005 годом увеличение составило 1423 тыс. руб. или 1,3%. В 2007 году стоимость основных средств ОАО "Чебоксарский хлебозавод № 2" увеличилась по сравнению с 2006 годом на 7930 тыс. руб. или 24,5% и составила 40262,5 тыс. руб.
Прослеживается тенденция основных показателей эффективности использования основных средств за 2005 - 2007 гг. к росту. В 2007 году по сравнению с 2005 годом произошло увеличение стоимости основных средств на 26,2%, фондоотдачи - на 20,7%, рентабельности основных средств - более чем в 2,4 раза.
В 2005 году стоимость оборотных средств предприятия составляла 15382 тыс. руб., в 2006 году - 19229 тыс. руб. В 2006 году по