Обоснование целесообразности внедрения инновационного проекта по производству нового прибора "Биотест"


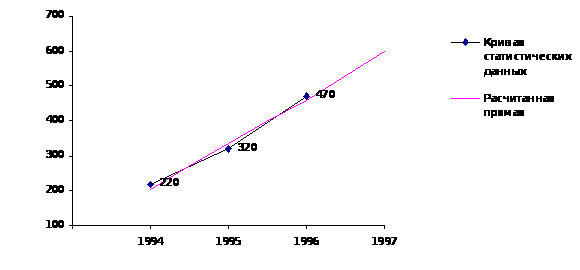
Рис.3.3 - Тенденция спроса на прибор "Биотест"
Из графика видно что в 2005 году теоретический объем спроса на прибор "Биотест" в Новосибирске и Новосибирской области составит 600 единиц продукции.
Разработка организационного проекта производства. Предполагается 5-ти дневная рабочая неделя и 8-ми часовой рабочий день необходимое количество человек, занятых на производственном участке (основные рабочие) составляет 2 человека.
Специфика данной работы предполагает, чтобы сотрудники, занятые на производственном участке обладают высокой квалификацией в радиоэлектронике и монтаже электронных компонентов.
Система управления всей фирмой строится по принципу линейной организационной структуры, которая позволяет вести эффективный контроль за работой фирмы в целом.
Ниже в таблице приводится расчет годового фонда з/п руководителей, специалистов и служащих.
Расчет годового фонда з/п руководителей, специалистов и служащих, сведем в следующую таблицу.
Таблица 3.4 - Расчет фонда заработной платы
| Должности | Кол-во работающих | Оклад в месяц у. е. | Годовой фонд зарплаты |
| Генеральный директор | 1 | 700 | 8400 |
| Заместитель директора | 1 | 600 | 7200 |
| Главный бухгалтер и кассир | 1 | 400 | 4800 |
| Годовой фонд заработной платы | 20400 | ||
| Отчисления на социальные цели (38.5%) | 7854 | ||
| Итого фонд з/п с отчислениями | 28254 | ||
Расчет производственной мощности. Для нормальной работы фирмы рекомендуется односменный режим работы с 8-ми часовым рабочим днем. Длительность рабочей недели 5 дней.
Следует отметить, что длительность работы фирмы в течение дня составляет 9 часов. Сюда следует включить одночасовой перерыв на отдых в работе. Перерыв ставиться после первых 4-х часов работы. С учетом того, что суммарное количество дней на праздники, выходные, отпуска в течение года составляет порядка 112 дней, получаем, что количество рабочих дней в году
365 дней - 112 выходных дней = 253 рабочих дней.
Отсюда фонд времени использования оборудования для 8-ми часовой смены с учетом времени на обслуживание составляет 1820 часов.
Зная фонд времени работы оборудования, определим годовую пропускную способность.
У нас работают 2 человека. Средняя норма времени на сборку одного прибора составляет 6 часов.
Следовательно производственная мощность (пропускная способность) в год составляет:
Qгод. = (1820: 6) *2=607 шт/год.
Как уже было отмечено, прогнозируемый объем сбыта составляет 600 шт. /год. Следовательно, коэффициент загрузки оборудования составляет:
Кзагр. =600/607=0.99, т.е.99%.
Необходимо отметить риск, который должен учитываться в предлагаемой модели. Как было сказано выше, стержнем предлагаемой модели оценки эффективности инновационных проектов является прогнозирование спроса. Если реальный спрос будет отличаться от прогнозируемого, то пропускную способность сборочного цеха можно регулировать множителем, соответствующим количеству персонала. Так, если реальный спрос составит, например, 900 штук, то пропускную способность нужно будет рассчитывать не по формуле
Qгод. = (1820: 6) *2=607 шт/год.,
а по формуле
Qгод. = (1820: 6) *3=910 шт/год,
что соответствует тому, что рабочих должно быть 3, а не 2 человека.
Это означает, что предлагаемая модель устойчива к риску изменения спроса, поскольку количеством персонала легко будет подстроиться под реальный спрос.
Расчет объема инвестиций. Для расчета необходимого объема финансирования нужно определить структуру затрат, которые необходимы для работы фирмы. Они выглядят следующим образом:
1) Затраты на аренду помещения за первый месяц определяются из расчета, что стоимость аренды за 1 квадратный метр помещения в год составляет 300 у. е., получаем стоимость аренды:
Саренды= 300* (24+30*0.15) /12 = 712 у. е. /мес
Так как объем выпускаемой продукции составляет 15% от общего объема производства всего предприятия то от аренды не производственных помещений взято 15%.
2) Затраты на оборудование и инвентарь.
Таблица 3.5 - Затраты на оборудование и инвентарь.
Наименование затрат |
Количество шт. | Стоимость единицы у. е. | Общая стоимость у. е. |
| Комплект оборудования на 1 рабочее место | 2 |
900 |
1800 |
| Складское и дополнительное оборудование | 1 |
800 |
1600 |
| Итого: | 3400 | ||
В этой таблице, как и далее, одна условная единица соответствует 1 доллару США, т.е. приблизительно 30 рублям.
3) Затраты на первоначальные закупки комплектующих из расчета на 1 месяца работы. Для определения затрат полагаем, что каждый месяц на фирме выпускается одинаковое число приборов равное 1/12 части годового выпуска. Годовой объем выпуска принимаем 600 единиц. Следовательно в месяц будет выпускаться 50 приборов. Затраты на закупку комплектующих для каждого прибора примерно равны 38 у. е.
Отсюда получаем что затраты на создание запасов материалов для работы в течение месяца равны 38*50=1900 у. е.
4) Первоначальные затраты на рекламу берутся с таким расчетом, что необходимо разослать директ-мейлом как минимум 1/3 всех московских медицинских учреждений рекламные проспекты. На это предполагается затратить примерно 500 у. е.
Суммируя все по статьям получаем, что размер необходимых инвестиций составляет:
Таблица 3.6 - Суммарные затраты
| Наименование статей затрат | Сумма, у. е. |
| Затраты на аренду помещений за 1-й мес. | 712 |
| Затраты на оборудование и инвентарь | 3400 |
| Затраты на первоначальные закупки комплектующих на 1 месяц работы | 1900 |
| Первоначальные затраты на рекламу | 500 |
| Итого: размер необходимых инвестиций | 6512 |
Расчет полной себестоимости производства продукции
1) 3атраты на комплектующие изделия на годовой выпуск составляют 22 800 у. е.
2) Для определения годового фонда з/п рабочих сборочного участка составляется таблица следующего вида:
Таблица 3.7 - Годовой фонд заработной платы
Специальность |
Сдельная оплата за единицу продукции у. е. | Годовой объем продукции, шт. | Значение расчетного показателя по фонду з/п, у. е. |
| Рабочие участка | 20 | 600 | 12000 |
| Фонд планируемых доплат (4%) | 480 | ||
| Фонд планируемых премий (15%) | 1800 | ||
| Годовой фонд основной з/п основных рабочих | 14280 | ||
| Годовой фонд доп. з/п основных рабочих (5%) | 714 | ||
| Годовой фонд з/п основных рабочих | 14994 | ||
3) Из таблицы видно, что отчисления на социальные цели составляют:
14994*0.385=5773 у. е.
4) Величина затрат на содержание и эксплуатацию оборудования составляет 1% от фонда заработной платы основных рабочих - 150 у. е.
5) Величина амортизации оборудования составляет 20% в год от его начальной стоимости:
A = 3400 * 0.2 = 680 у. е.
6) Смета годовых общепроизводственных расходов приведена в таблице.
Таблица 3.8 - Смета годовых расходов
№ |
Наименование статей расходов |
Значение расчетных показателей у. е. |
| 1 |
Эксплуатация оборудования: затраты на эл. энергию (суммарная средняя мощность оборудования не превышает 1 КВт) |
300 |
| 2 | Капитальный и текущий ремонт оборудования (5%) | 170 |
| 3 | Амортизационные отчисления основного оборудования (20%) | 680 |
| 4 | Оплата аренды помещения (24м2+30*15%) | 8550 |
| 5.1 | Годовой фонд заработной платы руководителей и служащих | 3060 |
| 5.2 | Отчисления на социальные цели (38.5%) | 1178 |
| 6 | Прочие расходы не предусмотренные предыдущими статьями (25% от предыдущих статей) | 3485 |
| Итого годовые общепроизводственные (косвенные) расходы | 17423 |
Примечание: так как объем производства рассматриваемой продукции составляет 15% от общего объема производства всего предприятия, то от аренды не производственного помещения взято 15%, и от годового фонда заработной платы руководителей и служащих взято 15%.
7) Величина общехозяйственных затрат составляет 1% от суммы предыдущих статей:
(22800+14994+5773+150+680+17423) *0.01=618 у. е.
8) Величина внепроизводственных расходов составляет 3% от суммы предыдущих статей:
(22800+14994+5773+150+680+17423+618) *0.13=8116 у. е.
Суммируя предыдущие статьи рассчитываем величину полной себестоимости на годовой выпуск.
Таблица 3.9 - Структура себестоимости продукции
| Наименование статей расходов в год | Сумма у. е. |
Доля % |
| 3атраты на комплектующие изделия | 22800 | 32.3 |
| Годовой фонд з/п основных рабочих | 14994 | 21.2 |
| Отчисления на социальные цели | 5773 | 8.2 |
| Содержание и эксплуатация оборудования | 150 | 0.2 |
| Величина амортизации оборудования (20%) | 680 | 0.9 |
| Общепроизводственные расходы | 17423 | 24.7 |
| Общехозяйственные расходы | 618 | 1 |
| Внепроизводственные расходы | 8116 | 11.5 |
| Итого: величина полной себестоимости | 70554 | 100 |
Из таблицы видно, что величина себестоимости выпуска одного прибора составляет:
70554/600=117.6 у. е.
Определение критического объема выпуска или "точки безубыточности". Для определения критического объема выпуска разделим затраты в течение года на переменные и условно постоянные.
Таблица 3.10 - Переменные затраты
| Переменные затраты | Сумма у. е. |
Доля % |
| Затраты на комплектующие изделия | 22800 | 52.2 |
| Фонд основной и дополнительной заработной платы основных рабочих с отчислениями с зарплаты на социальные цели | 14994 +5773 =20767 |
47.5 |
| Затраты на эксплуатацию и содержание оборудования | 150 | 0.3 |
| Итого величина переменных затрат на годовой выпуск продукции | 43717 | 100 |
Отсюда величина переменных затрат на выпуск единицы продукции составляет:
Зперем. /ед. = (22800+20767+150) 600=43717/600=72.86 у. е.
К условно-постоянным затратам относятся такие как:
Таблица 3.11 - Условно-постоянные затраты
| Условно-постоянные затраты | сумма у. е. |
доля % |
| Амортизационные отчисления от стоимости оборудования | 680 | 2.5 |
| Общепроизводственные расходы | 17423 | 64,8 |
| Общехозяйственные расходы | 618 | 2,4 |
| Внепроизводственные расходы | 8116 | 30,3 |
| Итого величина условно-постоянных затрат на годовой выпуск (Зпост) | 26837 |
100 |
На основе этих данных и данных о том что отпускная цена предприятием данного продукта будет 141 у. е. вычислим критический объем выпуска изделий, решая уравнение:
P*Q= Зпост. +Зперем. /ед. *Q
где Р - цена изделия, Q - искомое количество выпускаемых изделий (точка безубыточности).
Подставив соответствующее значение цены, получим одно уравнение относительно одного неизвестного:
141*Q=26873+72.86*Q
отсюда критический объем выпуска:
Q=395 единиц продукции.
То есть, это примерно (395/600) *100=66% от предполагаемого годового выпуска.
Построим график точки безубыточности.
Постоянные затраты FC=26837 у. е.
Переменные затраты VC=43717 у. е.
TC=26837+72.86*Q,
TR=141*Q
 TC,
TR
тыс. у.е.

 84.6
80 TR
 TC
60
 55.695
40
 26.837 FC
20
Q шт.
0 100 200 300 400 500 600
395
Рис.3.5 - График безубыточности (точка безубыточности)
Анализ экономических показателей. Для проведения данного анализа необходимо составить сводку основных экономических показателей. К ним относятся такие, как: прибыль (валовая и чистая); рентабельность продукции; рентабельность фондов; полная себестоимость; трудоемкость; прогнозируемая цена на продукцию; критический объем продаж и выпуска; эффективность капитальных вложений; срок окупаемости; запас финансовой прочности.
1) Величина валовой прибыли от продаж рассматриваемого прибора в течение первого года работы составит 14011 у. е. при условии, что будет обеспечен прогнозируемый уровень продаж.
Для определения величины чистой прибыли необходимо определить налог на имущество предприятия, который уменьшает базу налогообложения по налогу на прибыль.
Стоимость имущества организации складывается из:
стоимости аренды здания - 8550 у. е.;
стоимости оборудования за вычетом 7% износа
3400* (1-0.07) =3162 у. е.;
Отсюда стоимость имущества составляет:
8550+3162=11712 у. е.
Налог на имущество (2%) составляет:
11712*0.02 = 234 у. е.
Налог на содержание жилищного фонда 1.5% от выручки
14011*0.015=210 у. е.
Налог на общеобразовательные нужды 1% от фонда оплаты труда
14994*0.01=150 у. е.
База налогообложения по налогу на прибыль равна:
14011-234-210-150 = 13417 у. е.
Налог на прибыль на текущий момент составляет 35% и равен:
13417*0.35=4696 у. е.
Величина чистой прибыли составляет
13417-4696=8721 у. е.
Прибыль в распоряжении организации (разность между чистой прибылью и возвращаемыми инвестициями):
8721-6512=2209 у. е.
2) Величина рентабельности продукции составляет:
r = П: Т = 14011/84600*100 = 16.6%,
то есть на 100 рублей проданной продукции приходится 16.6 рублей прибыли.
3) Величина рентабельности производственных фондов:
(П: (ОФ + МС) *100),
где средняя стоимость основных фондов (ОФ) равняется:
ОФ=8550+3400=11950 у. е.
средняя стоимость материальных оборотных средств (МС) равна:
МС=22800 у. е.
Отсюда величина рентабельности производственных фондов равна:
(14011/ (11950+22800)) *100% = 40.3%
4) Полная себестоимость продукции равна 70554 у. е.
5) Трудоемкость выпускаемой продукции равна сумме времени, затрачиваемой на каждую единицу продукции на отдельном рабочем месте:
Т=6 часов.
6) Прогнозируемая цена на продукцию фирмы равна 141 у. е.
7) Критический объем выручки от продаж составляет 55695 у. е., при котором критический объем продаж составляет 395 приборов.
8) Эффективность капитальных вложений определяется как отношение прибыли к капитальным вложениям (инвестициям):
Е = П / К = 8721/6512=1.34
9) Срок окупаемости - величина обратная эффективности капитальных вложений:
Т = 1/Е = 0.75 года или 9 месяцев.
10) Запас финансовой прочности организации определяется следующим образом:
Wпрочн. = (Dmax-Dmin) /Dmax*100%, где
Dmax - максимальный годовой доход от продажи продукции;
Dmin - годовой доход при критическом уровне продаж;
Wпрочн. = (84600-55695) /84600*100%=34%. Это означает, что имеется возможность снизить доход от продаж на величину 34% от планируемого.
Если говорить о норме прибыли (20%), то она является оптимальной для фирмы, значительная доля продаж которой обеспечивается напрямую, хотя все внимание сосредоточено на покупателях с невысоким достатком.
Чистой прибыли, остающейся в распоряжении предприятия вполне достаточно, чтобы окупить капитальные вложения в течение первого года работы. Невысокая норма рентабельности продаваемого товара будет компенсироваться стабильным уровнем продаж.
Трудоемкость продукции по времени позволяет фирме обеспечить требуемый объем выпуска, не задействуя при этом большого количества сотрудников.
Цена на продукцию, должна привлечь внимание потенциальных покупателей с невысоким уровнем достатка, так как она является достаточно низкой по сравнению с конкурентными на текущий момент.
Критический объем продаж составляет 66% от планируемого. Этот факт позволяет фирме стабилизировать свое положение на рынке в течение первого года работы даже в случае борьбы со стороны конкурентов.
Эффективность капитальных вложений оценивается в 134%. То есть после первого года работы величина чистой прибыли, остающейся в распоряжении фирмы составит 134% от вложенного капитала. Небольшой срок окупаемости капитала позволяет фирме уже к концу первого года работы получать прибыль, идущую на развитие организации, а не возврат вложенных средств.
Запас финансовой прочности компании составляет 34%, что позволяет компании в условиях конкуренции работать без убытков. То есть имеется возможность снизить планируемый доход от продаж на величину 34% от планируемого.
На основе рассмотренных показателей можно сделать вывод, что проект эффективен по следующим причинам:
Невысокая прибыль, но стабильные продажи;
Низкие цены на продукцию;
Невысокий уровень критического объема продаж по сравнению с планируемым;
Высокая эффективность капитальных вложений;
Короткий срок окупаемости капитала;
Достаточный запас финансовой прочности.
Все это позволит фирме занять стабильное положение на рынке уже в течение первого года работы и обеспечит безубыточный объем продаж.
3.3 Сравнение оценок эффективности инновационного проекта по стандартной и предлагаемой моделям
Мы можем провести сравнение оценок эффективности инновационного проекта по стандартной и предлагаемой моделям только сопоставив конечный результат применения этих моделей - т.е. ответ на вопрос, стоит ли вкладывать деньги в проект - и сравнить значения показателей, вычисляемых при применении стандартной модели с аналогичными показателями предлагаемой модели.
1) Коэффициенту чистой приведенной стоимости (NPV) из стандартной модели соответствует показатель чистой прибыли плюс величина начальных вложений. То есть в стандартной модели показатель
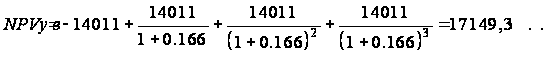
Тогда как в предлагаемой модели аналогичный показатель
2209 + 14011 = 16220 у. е.,
где 2209 у. е. - прибыль в распоряжении организации (разность между чистой прибылью и возвращаемыми инвестициями).
Разница в сумме здесь из-за того, что предлагаемая модель в расчетах пользуется прогнозируемой величиной объема продаж. Это прогноз делается на основе линейной аппроксимации, которая, как известно, дает приблизительные результаты.
Следует отметить, что расхождение значений этих коэффициентов составляет всего
(1 - 16200/17149,3) *100% = 5,52%.
Это позволяет сделать вывод о достаточно высокой точности предлагаемой модели вообще и прогноза объема продаж в частности.
2) Индексу рентабельности инвестиций (PI) из стандартной модели соответствует показатель эффективности капитальных вложений:
Стандартная модель дает значение коэффициента
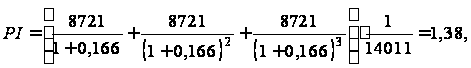
тогда как предлагаемая модель дает
Е = П / К = 8721/6512=1,34.
Расхождение - 4%, т.е. точность предлагаемой модели высока.
3) Стандартная
модель предполагает
расчет внутренней
нормы прибыльности,
которая для
рассматриваемого
проекта равна
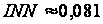 .
Аналогичного
показателя
в предлагаемой
модели нет,
однако сказано,
что рентабельность
проекта 0,166. Другими
словами, стандартная
методика говорит,
что для того,
чтобы проект
был рентабельным,
необходимо
значение внутренней
нормы прибыльности
минимум
,
тогда как
предлагаемая
модель говорит,
что проект
имеет норму
прибыльности
0,166. Здесь нельзя
сравнить точность
вычислений,
можно только
сказать, что
выводы этих
двух моделей
не противоречат
друг другу.
Для более наглядного сопоставления моделей приведем сравнительную таблицу значений основных коэффициентов моделей
Таблица 3.8. Сравнение основных коэффициентов
| Стандартная методика | Предлагаемая методика |
|
Чистая приведенная стоимость NPV = 17149,3 у. е. |
Чистая приведенная стоимость 16220 у. е. |
|
Индекс рентабельности инвестиций PI = 1,38 |
Индекс рентабельности E=1,34 |
|
Внутренняя
норма прибыли
для безубыточности
проекта
|
Норма прибыли проекта r = 0,166 |
Итак, сравнив значения основных показателей двух моделей, отметим, что окончательные выводы их применения к рассматриваемому проекту тоже не отличаются друг от друга - и та и другая модель дали заключение о том, что в рассматриваемый проект стоит вкладывать деньги.
4. Управление персоналом научных организаций
4.1 Персонал научных организаций
В настоящем пункте дипломной работы персонал научных организаций с двух точек зрения: с точки зрения мотивации труда и с точки зрения особой субкультуры. Интересен вопрос о взаимосвязи этих точек зрения: с одной стороны, персонал научных организаций, как и персонал других областей деятельности, имеет обычные человеческие потребности в пище, жилье и т.п., с другой стороны, принадлежат к достаточно закрытому слою общества.
Данная тема затрагивает две взаимосвязанные переменные: персонал и организацию, по существу, индивида и группу, и ставит вопрос о мотивации персонала в достижение целей организации, т.е. о воздействии на поведение индивида в соответствии с задачами и целями группы. Возникает необходимость анализа мотивации как системы факторов или движущих сил, воздействующих на социальное поведение индивида, так и анализа группы, оказывающей воздействие на индивида.
Детально перечислить все "силы", которые движут нашими поступками, вряд ли возможно. Поэтому автор считает целесообразным остановиться на следующем подходе: "Многочисленные бросающиеся в глаза проявления единообразия в социальном поведении объясняются отнюдь не ориентацией на какую - либо считающуюся " значимой " норму, но и не обычаем, а просто тем фактом, что данный тип социального поведения, по существу, больше всего в среднем соответствует, по объективной оценке индивидов, их естественным интересам, и что на эти интересы они ориентируют свое поведение". (М. Вебер) [11].
Таким образом, основным источником поведения человека является его интерес. В связи с этим необходимо разобраться с рядом взаимосвязанных понятий - составляющих мотивации: потребность, интерес, мотив, цель, ценность.
Под потребностью будем понимать недостаток чего-либо, необходимого для существования и развития индивида (группы).
Под интересом - осознанную потребность.
Под мотивом - осознанную актуальную потребность, побуждающую человека к деятельности с целью ее удовлетворения.
Цель - это нечто осознаваемое как средство удовлетворения потребности и выступающее в силу этого в виде ценности для данного субъекта.
Ценность - это значимость того или иного предмета или явления для удовлетворения потребности [176, с.22].
Таким образом структура социального поведения научного работника будет выглядеть так (рис.4.1).
научная
субкультура
Рис.4.1 - Модель социального поведения
Таким образом, человек не рождается с готовой мотивацией, формирование ее во многом обусловлено ситуацией, факторами социально-экономического характера.
4.2 Мотивация персонала в научных организациях
Как уже говорилось выше, мотивация персонала научных организаций в определенном смысле не отличается от мотивации представителей других профессий. Рассмотрим эту мотивацию.
Базой современных теорий мотивации персонала в научных организациях является теория потребностей, разработанная американским психологом А. Маслоу (1908 - 1970) [19].
А. Маслоу предположил, что человек мотивируется удовлетворением серии потребностей, выстроенных в иерархию или пирамиду из пяти групп. В возрастающем порядке это:
физиологические или базовые потребности (пища, тепло, убежище, безопасность, секс и т.д.);
потребности безопасности (защита, порядок);
социальные потребности (общение, принадлежность группе);
потребности в уважении (самоуважение и уважение других; статус, престиж, слава);
потребность в самореализации (творческие результаты, достижения, карьера) [16].
Маслоу сделал предположение, что в простейшем случае потребности удовлетворяются одна за другой, т.е. как только удовлетворяется одна потребность, она выступает мотивацией для удовлетворения следующей. Но если при удовлетворении группы потребностей, возникает какая - либо новая базовая потребность, человек обратит свое внимание в первую очередь на нее.
С точки зрения "мотивации в работе" наниматель, считающий, что человек живет лишь хлебом единым, будет поставлен в тупик, поскольку его рабочие будут несчастны и немотивированны.
По словам А. Маслоу, человек лишь там живет хлебом единым, где вообще нет хлеба.
Следует помнить три важных положения теории Маслоу:
Иерархия потребностей напоминает развитие человека с детства до старости: младенец нуждается в пище и тепле, безопасности и любви; по мере роста происходит постепенное развитие самоуважения и, наконец, появляется "само мотивируемый" взрослый.
Исчезновение удовлетворенных потребностей и появление других в виде мотивации является неосознанным процессом: как только вы устроились на работу, вы сразу забудете все прошлые невзгоды и начнете думать о карьере и др., если этого не произойдет, вы будете чувствовать себя несчастным, как будто и вовсе не имеете работы.
Маслоу отмечает, что пять ступеней не являются чем - то автономным.
Существует определенная степень взаимодействия между ними. Теория Маслоу строится на предположении, что пока необходимость в удовлетворении базовых потребностей в иерархии так же важна, как, например, потребность человеческого организма в витаминах, здоровый человек будет руководствоваться, в основном, потребностью самореализации своего потенциала. Если человеку препятствуют в удовлетворении потребностей более низкого уровня, потребности более высокого уровня не могут возникнуть.
Теория А. Маслоу внесла исключительно важный вклад в понимание того, что лежит в основе стремлений людей к работе. Руководитель должен понять, что для того, чтобы мотивировать человека он должен дать ему возможность удовлетворить его важнейшие потребности посредством того образа действий, который способствует достижению целей организации.
Руководителю необходимо тщательно исследовать потребности своих подчиненных с целью удовлетворения в интересах дела и группы [21, с.218].
4.3 Проблема выбора оптимального расписания (режима) работы в научных организациях
Состав работников инновационных предприятий не однороден. Так, наряду с научными работниками в этих организациях работают инженеры, а также техники и лаборанты. Кроме того, и сам труд ученых не однороден по своему содержанию. Он может включать оригинальные и типовые работы, а также работы организационного характера, связанные с согласованием и контролем за деятельностью специалистов.
Разумеется, что и расписание работы не может быть универсальным для всех категорий работников научного подразделения и даже для специалистов одной категории.
При внедрении новых типов рабочих графиков следует обращать внимание не только на характер работы специалистов, но также на экономические выгоды (расходы на отопление, освещение, аренду помещений, питание работников, оплату автостоянок и т.д.) и технические возможности (наличие телефонов, факсов, персональных компьютеров и т.д.).
Кроме того, новые типы рабочих графиков можно рассматривать и как своеобразные не денежные методы стимулирования результативности. Так, например, по данным немецких исследователей, около 20% работников гибкий рабочий график рассматривают как главный фактор положительной мотивации.
В целом расписание работы характеризуется устойчивостью. Обычно люди работают 5 дней в неделю, 40 часов в неделю, с 9 часов утра до 6 часов вечера, имеют стандартное обеденное время. Наряду с очевидными достоинствами, такой режим имеет и недостатки: создаются пробки на дорогах, очереди у лифтов. Кроме того, люди часто испытывают стрессы, потому что опаздывают на работу, у них возникают конфликты с начальником.
В качестве новых типов рабочего графика обычно называют: гибкий график, сжатую рабочую неделю (суммированный рабочий день), частичную занятость.
Под гибким рабочим графиком понимается расписание работы, при котором работник может выбрать время прихода-ухода в определенных пределах, которые устанавливаются руководством.
Сжатая рабочая неделя представляет собой график работы, в котором происходит обмен между количеством часов, отрабатываемых ежедневно, и количеством рабочих дней в течение недели. Так, обычное число часов может отрабатываться не за пять дней, а за четыре (по десять часов ежедневно) или за три дня (по двенадцать часов ежедневно).
Частичная занятость (частичный найм) - это работа с выполнением тех же обязанностей, но в течение меньшего времени.
Наибольшее распространение в научных организациях приобрел гибкий график (гибкое время, гибкие рабочие часы).
Он строится разными способами:
Ежедневный выбор времени начала и окончания работы;
Переменная продолжительность рабочего дня;
Выделение общего (присутственного) времени (т.е. времени, устанавливаемого руководителем, когда все служащие должны быть на работе).
В зависимости от степени гибкости, можно выделить различные типы расписаний. Рассмотрим их в направлении от наименее к наиболее гибким. Все они используются на практике.
Гибкий цикл требует от работников выбора определенного времени начала и окончания работы, а также работы по этому расписанию в течение определенного периода (например, недели).
Скользящий график разрешает менять время начала и окончания работы, но при этом необходимо работать полный рабочий день - 8 часов.
Переменный день разрешает менять продолжительность рабочего дня (например, работать один день 10 часов, а другой - 6 часов, но так, чтобы в итоге в конце недели получилось всего 40 часов или за месяц 160 часов).
Скользящий график и переменный день наиболее эффективны в отраслевой науке. За рубежом аналогом ему являются лаборатории промышленных фирм и частного малого бизнеса.
Очень гибкий график требует присутствия работников в общее время (например, с 10 часов утра до 2 часов дня, но лишь в понедельник и пятницу).
Гибкое размещение позволяет менять не только часы, но и расположение работы - можно работать дома, в филиалах и т.п.
Гибкий график нельзя использовать в том случае, если период работы зависит от работы какого-либо оборудования, например, для работников, выполняющих опытные и экспериментальные работы.
Большое значение, наряду с выбором оптимального режима работы для ученого имеет эффективное использование времени.
Можно выделить три причины, усугубляющие перегруженность:
Малая степень делегирования ответственности;
Неверно избранные приоритеты;
Слишком большая погруженность в повседневные хлопоты.
Для оптимизации использования времени большое значение имеют принципы Парето и Эйзенхауэра.
В 1897 г. итальянский экономист Парето изобрел формулу, показывающую, что все блага распределяются неравномерно. В большинстве случаев наибольшая доля доходов или благ принадлежит небольшому числу людей. М.С. Лоренц (американский экономист) проиллюстрировал эту теорию диаграммой. Доктор Д.М.