Разработка стратегии развития предприятия
В качестве достаточно удачно сформулированных стратегических миссий можно привести следующие.
«Цель компании «Motorola» — достойное служение интересам общества, предоставление нашим клиентам продукции и услуг высочайшего качества по доступным ценам, что позволяет зарабатывать прибыль, необходимую для роста предприятия, и предоставлять нашим служащим и акционерам возможности для достижения различных целей».
Миссия корпорации «Samsung» гласит: «Главная задача корпорации — получать прибыль, помогая улучшать качество жизни людей. Для достижения этой цели корпорация «Samsung» создает изделия и услуги, объединяющие в себе конкурентоспособность и высочайшее качество. Главной составляющей этого процесса являются человеческие знания и передовая технология».
Видение — это описание желаемого состояния фирмы в будущем, т.е. чтобы знать, куда двигаться, надо поставить себе цель. Видение фирмы обычно оформляется как документ на нескольких страницах, который подробно раскрывает следующую информацию:
предлагаемые товары и услуги;
клиенты;
месторасположение;
технологии;
отличительные качества и конкурентные преимущества;
философию фирмы;
социальную ответственность;
предварительные долгосрочные цели.
Завершается эта часть стратегического управления процессом установления стратегических целей.
Стратегические цели формируются на основе миссии, предпочтений (философии) руководства, позиций, занимаемых на рынке. Они задают направление развития фирмы и отражают желаемое состояние, которого необходимо достичь в ходе использования потенциала организации.
Цель без временных ограничений превращается просто в лозунг. Так, провозглашенная в бывшем СССР цель: «Догнать и перегнать Америку» — это просто лозунг. Современная декларация отечественных фермеров «Сами накормим Россию» — также не что иное, как лозунг.
Цель должна формулироваться предельно четко, однозначно и не оставлять возможностей для разночтений. Установление сроков, подробная конкретизация и количественное выражение целей обеспечивают руководящим менеджерам возможность контролировать достижение поставленных фирмой целей.
Реализуемые фирмой цели могут быть классифицированы по различным признакам (рис. 1.3).




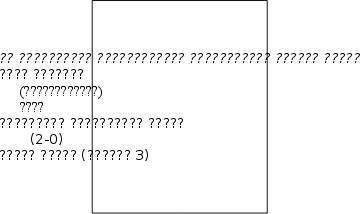
Рисунок 1.3. Классификация целей организации
Приведенная выше классификация целей не является исчерпывающей, так как количество признаков может быть увеличено. Тем не менее она достаточно полно отражает состав основных разновидностей целей фирмы.
Стратегические цели — это основные направления деятельности фирмы, ведущие к выполнению ее миссии и видения. На практике их может быть от двух до десяти в зависимости от размера фирмы, объема имеющихся у нее необходимых ресурсов, качества менеджмента. Эти цели могут быль глобальными (общими) и локальными (частными).
Если в качестве цели ставится прибыль, то необходимо указать конкретные сроки и планируемые объемы ее получения. Нужно определить, что важнее: получить большую прибыль немедленно или в перспективе? То же самое относится и к цели, предусматривающей завоевание определенной доли целевого рынка. Известно, что чем выше доля, занимаемая фирмой на целевом товарном рынке, тем выше норма получаемой ею прибыли.
Сформулированные цели в последующем воплощаются в жизнь посредством реализации соответствующих задач. Получаемые решения задач призваны показать, «где фирма будет находиться через год и более на пути к осуществлению провозглашенной миссии». По существу, это те главные шаги, которые необходимо осуществить фирме для достижения поставленной цели (или сформулированного комплекса целей). Задачи должны быть: конкретными; измеряемыми; направленными на совершение определенных практических действий; реалистичными; учитывающими ресурсы времени и финансов, которыми располагает фирма.
Формирование миссии, видения и установление целей фирмы приводят к тому, что становится ясным, для чего функционирует фирма и к чему она стремится.
Выбор стратегии. После того как определены миссия, видение и цели, наступает этап анализа и выбора стратегии. На этом этапе принимается решение по поводу того, как, какими средствами фирма будет добиваться достижения целей. Процесс выработки стратегии по праву считается сердцевиной стратегического управления. Определение стратегии — это отнюдь не составление плана действий. Определение стратегии — это принятие решения по поводу того, что делать с отдельным бизнесом или продуктами, как и в каком направлении развиваться организации, какое место занимать на рынке и т.п.
Выполнение стратегии. Особенность процесса выполнения стратегии состоит в том, что он не является процессом ее реализации, а лишь создает базу для реализации стратегии и достижения фирмой поставленных целей. Очень часто наблюдаются случаи, когда фирмы оказываются не в состоянии осуществить выбранную стратегию. Это происходит из-за того, что неверно был проведен анализ и сделаны неверные выводы либо произошли непредвиденные изменения во внешней среде. Однако часто стратегия не осуществляется и потому, что управление не может должным образом привлечь имеющийся у фирмы потенциал для реализации стратегии. В особенности это относится к использованию человеческого потенциала.
Основная задача этапа выполнения стратегии состоит в том, чтобы создать необходимые предпосылки для успешной реализации стратегии. Таким образом, выполнение стратегии — это проведение стратегических изменений в организации, переводящих ее в такое состояние, в котором организация будет готова к проведению стратегии в жизнь.
Оценка стратегии и контроль над ее реализацией. Оценка и контроль над выполнением стратегии являются логически завершающим процессом, осуществляемым в стратегическом управлении. Он обеспечивает устойчивую обратную связь между процессом достижения целей и собственно целями, стоящими перед организацией.
Основные задачи любого контроля следующие:
определение того, что и по каким показателям проверять;
оценка состояния контролируемого объекта в соответствии с принятыми стандартами, нормативами или другими эталонными показателями;
выяснение причин отклонений, если таковые вскрываются в результате проведенной оценки;
осуществление корректировки, если она необходима и возможна.
В случае контроля над реализацией стратегий эти задачи приобретают определенную специфику, обусловленную тем, что стратегический контроль направлен на выяснение того, в какой мере реализация стратегии приводит к достижению целей фирмы. Это принципиально отличает стратегический контроль от управленческого или оперативного контроля, так как его не интересует правильность осуществления стратегии или правильность выполнения отдельных работ, функций и операций. Стратегический контроль сфокусирован на выяснении вопросов: возможно ли в дальнейшем реализовывать принятую стратегию и приведет ли ее реализация к достижению поставленных целей? Корректировка по результатам стратегического контроля может касаться как реализуемой стратегии, так и целей фирмы.
Принципы стратегического управления. Стратегическое развитие фирмы должно базироваться на использовании следующих основополагающих принципов.
1. Принцип научно-аналитического предвидения и разработки стратегии говорит о том, что для разработки стратегического решения недостаточно одних лишь пожеланий и субъективных предвидений. Необходим анализ предшествующей деятельности организации, общей ситуации в области ее деятельности и динамики ее изменения. Необходим также прогноз, а возможно, и разработка сценариев развития организации в ближайшей и более отдаленной перспективе.
Выверенные, хорошо обоснованные стратегии могут быть разработаны лишь на базе тщательного анализа с выявлением основных факторов, определяющих развитие организации, и наиболее вероятных тенденций их изменения на базе установления основных сил и механизмов, способных оказать на них существенное влияние.
2. Принцип учета и согласования внешних и внутренних факторов развития организации предполагает, что стратегические решения, принятые на основании учета влияния только внешних или только внутренних факторов, будут неизбежно страдать недостаточной системностью, что, в свою очередь, может вести к ошибочно принятым решениям. А ведь стратегические решения должны быть выверенными и эффективными, поскольку за ними стоят направления развития и последующие результаты деятельности не только отдельно взятого человека, но целой организации, с судьбой которой не редко связаны судьбы многих работников.
Об отсутствии в организации стратегического управления можно судить и по тому, что, планируя свою деятельность на долгосрочную перспективу, организация предполагает неизменными условия ее функционирования в течение всего планируемого периода.
Осуществляя такое планирование «на века» и основываясь лишь на принципе экстраполяции, т.е. при прогнозировании будущего исходя лишь из тех тенденций и статистических данных, которые характеризуют деятельность в настоящее время и в прошлом, организация обрекает себя на достаточно высокую вероятность стратегической ошибки.
Принцип соответствия стратегии и тактики управления организацией утверждает, что для обеспечения успешной деятельности организации необходимы и выверенная стратегия, и эффективная тактика. При этом эффективная деятельность организации возможна при условии, когда тактика организации соответствует ее стратегии, а формирование стратегии учитывает реальные возможности решения тактических задач.
Принцип приоритетности человеческого фактора подчеркивает, что ни стратегия, ни тактика организации не могут быть реализованы, если они не будут восприняты в качестве руководства к действию ее персоналом, и в первую очередь ее менеджерами, которым делегировано право принятия управленческих решений на вверенном им участке. Кроме того, нужно, чтобы персонал организации обладал профессиональными качествами, необходимыми для реализации стратегических решений. Поэтому одна из основных задач, стоящих перед руководством организации, состоит в подборе кадров, способных обеспечить выполнение принятых управленческих решений, и в организации эффективного управления персоналом с целью реализации принятой стратегии.
Следует отметить также, что деятельность современной организации должна быть направлена, как правило, на удовлетворение рыночного спроса, формируемого потребителем. Это еще один аспект, подтверждающий приоритетность человеческого фактора в наше время.
5. Принцип определенности стратегии и организации стратегического учета и контроля указывает на то, что понимание персоналом стоящих перед ним задач должно вытекать из четких формулировок стратегии организации. Нечетко сформулированные стратегические цели организации могут приводить к неоднозначному ее толкованию различными службами организации. Планы деятельности организации, отражающие выработанную руководством стратегию, в этом случае не могут обеспечивать выполнение стратегических задач.
Как известно, один из основных принципов практического управления организацией — принцип обратной связи и адекватная реакция руководства организации на наметившиеся отклонения в ходе принятых организацией планов действий. Осуществление обратной связи невозможно без эффективного учета и контроля принятых в организации стратегических решений. Действенность такой системы учета и контроля также возможна лишь при наличии четко сформулированных стратегических целей и решений.
6. Принцип соответствия стратегии организации имеющимся ресурсам указывает на то, что без обеспечения ресурсами (которые включают не только сырье, материалы, комплектующие, энергию, но и персонал, информацию, деловых партнеров, имидж и т. д.) реализация стратегии, какой бы замечательной она ни была, оказывается частично или полностью под угрозой.
На стадии выработки стратегии не всегда представляется возможным точно оценить ресурсы, которыми может располагать организация в будущем. Однако укрупненные оценки тех ресурсов, с помощью которых принятая организацией стратегия может быть реализована, обязательны. Только будучи уверенным в том, что необходимые для достижения поставленных стратегических целей ресурсы окажутся в распоряжении организации, можно приступать к работе по их реализации.
7. Принцип соответствия стратегии организации имеющимся технологиям подчеркивает, что достижение любой цели, реализация любых замыслов возможны, только если в распоряжении организации имеются технологии, с помощью которых можно последовательно решить конкретные задачи, связанные со стратегической целью.
К числу упомянутых технологий относятся не только технологии производства продукции или оказания услуг, но и технологии продвижения их на рынки сбыта, их реализации, технологии получения необходимых инвестиций, организации финансовых потоков, создания стабильной финансовой ситуации на предприятии.
Даже если организация располагает необходимыми для достижения стратегической цели ресурсами, но отсутствуют способы, умения, навыки, знания, или, иными словами, технологии, без которых имеющиеся ресурсы не могут быть в полном объеме задействованы для получения конечного продукта или услуг, то достижение поставленных организацией стратегических целей окажется невозможным.
Сформулированные выше принципы стратегического управления организацией еще раз доказывают необходимость полномасштабного использования технологии выработки, принятия и реализации управленческих решений на стратегическом уровне.
При этом на вооружение должны быть взяты в первую очередь те технологии и методы, которые позволяют сделать процесс принятия стратегических решений более гибким, более полно и адекватно учитывающим те реальные ситуации, в которых приходится функционировать организации.
Нередко в борьбе с эффективно действующим конкурентом целесообразно использовать стратегический принцип «и я тоже». Он состоит в том, чтобы брать на вооружение достижения и методы, применяемые конкурентами, по возможности совершенствуя их.
Отказ от использования стратегического управления также является одним из стратегических принципов.
Для различных отраслей промышленности и любых стратегий можно разработать базовые стратегические карты, или так называемые шаблоны. Шаблон — это отправная точка при разработке стратегической карты, перекраиваемый впоследствии для конкретной организации.
Наличие шаблонов помогает менеджерам должным образом сформулировать стратегические цели и повысить степень их понимания сотрудниками. Шаблоны облегчают конкретизацию качественного предложения продукции организации ее потребителям, а также способствуют более глубокому осознанию того, что внутренние процессы и компетентность сотрудников должны быть взаимоувязаны с этим качественным предложением.
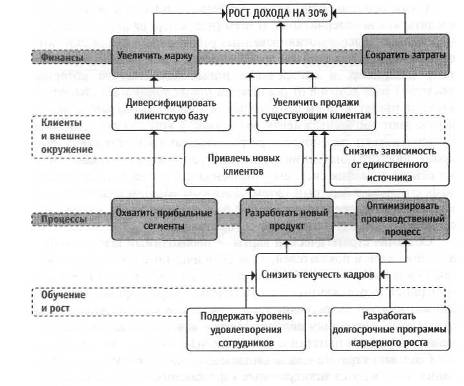
Рисунок 1.4. Шаблон стратегической карты
Шаблоны способствуют развитию причинно-следственного мышления руководителей, при котором поощряются более инновационные подходы к осуществлению стратегии. Они полезны также при анализе или перепроектировке уже разработанной стратегической карты (см. рис. 1.4).
В заключение отметим, что успешной стратегией деятельности организации будет являться своевременный учет возможности как положительного, так и отрицательного развития фирмы на целевом рынке и оценки вероятных последствий. Искусство менеджера состоит в том, чтобы в хорошем положении организации увидеть возможное плохое, а из плохой ситуации попытаться извлечь максимальную экономическую выгоду для себя. В этом случае определение профессионально разработанной эффективной стратегии развития организации является необходимым условием ее эффективной деятельности.
2. Социально – экономический анализ деятельности ООО «Бум – Офис»
2.1 Общая характеристика предприятия
Общество с ограниченной ответственностью «Бум - Офис» ведет свою деятельность с 1998 года.
Участники Общества: Седов С.А. - 49% уставного капитала, Седова А.Н. -51 % уставного капитала.
Высшим органом управления Общества является Общее собрание участников. Руководство текущей деятельностью Общества осуществляется исполнительным органом Общества - директором. Действующий в настоящее время директор Седов Сергей Александрович вступил в должность с 23.06.2003г.
ООО «Бум - Офис» осуществляет несколько видов деятельности:
- производство по нарезке и упаковке бумаги разного формата
- торговля (оптовая и розничная) офисной бумагой (в т.ч. и собственного производства) и канцелярскими товарами. Предприятие работает на рынке 7 лет.
Компания имеет в собственности складские помещения площадью около 100 кв.м. за городом в с. Чесноковка, однако своих торговых и складских помещений в самом городе Уфе нет, поэтому свою деятельность компания осуществляет на арендуемых площадях по ул. Кирова, 45.
Среднесписочная численность компании (за 2006 год) - 40 человек. Компания состоит из 5 отделов: финансового, коммерческого, производственного, складского и отдел кадров. В финансовом отделе работают 5 человек: главный бухгалтер и бухгалтерия, в коммерческом отделе 9: по рознице - 5 человек, по оптовой торговле - 3 человека, по маркетингу и рекламе - 1 человек. На складе - 3 человека, в отделе кадров - 2 человека: юрист и инспектор по кадрам. На производстве работают 16 человек. Во главе каждого отдела начальник, за исключением производственного, где во главе стоит зав. производством. Производственный отдел состоит из двух линий: по нарезке бумаги и по упаковке бумаги. Работа идет в две смены, в каждой смене есть начальник смены.
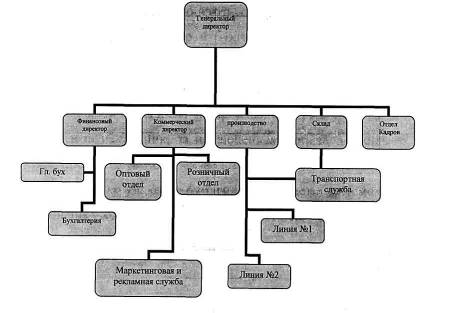
Рисунок 2.1. Организационная структура предприятия
Как видно из рис. 2.1. организационная структура компании в настоящее время относится к типу линейно - функциональных и нуждается в реинжиниринге. Такой тип компании был, приемлем в первое время становления
компании. Но в данный период структура требует нововведений.
Проводить анализ начнем с организационной структуры предприятия (рис.2.). Структуру можно отнести к типу линейно-функциональных. В настоящее время такой тип управления уже не считается эффективным, поэтому эта структура нуждается в ренжиниринге. Возможно введение центров прибылей.
Таблица.2.1.
Анализ внутренней среды предприятия
| Критерии | Краткое описание |
| Анализ продукции и ассортимента |
- не оптимизирован запас товара на складе - не упорядочен ассортимент - узкий ассортимент про хозяйственным товарам и по канцтоварам отечественного производства и хоз.товарам |
| Анализ клиентов | - меняется приоритет в предпочтении клиентов (в сторону более дорогих и качественных товаров) |
| Общие производственные условия |
- загрузка мощностей только на 30-40% - растут арендные, коммунальные платежи и платежи за э/э - оборудование требует модернизации |
| Финансовый анализ |
- дорогие заемные средства - падает объем производства - растет себестоимость - не хватает оборотных средств |
Анализируя внутреннюю структуру предприятия (см. табл.2.1.), а именно продуктовый портфель предприятия, наблюдаем работу принципа Парето -20% продаваемого товара дает 80% прибыли. Оптовая торговля бумагой дает нам 80% прибыли, розничная продажа и канцтовары, отнимают много времени и приносят мало доходов. Также не оптимизирован запас товара на складе, узкий ассортимент неупорядоченный ассортимент товаров, меняется приоритет в предпочтении клиентов (в сторону более дорогих и качественных товаров). Поэтому над ассортиментом продаваемой продукции следует поработать. Общая структура портфеля (рис.2.2.):
- бумага из отечественного сырья
- 40%; -бумага импортная - 10%;
-канцтовары отечественные -25%;
-канцтовары импортные - 15%
-хоз.товары- 10%.
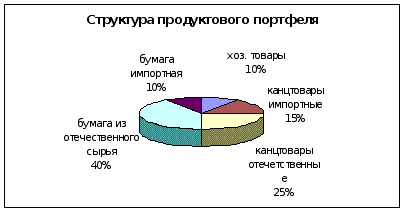
Рисунок 2.2. Структура продуктового портфеля
Компания имеет прекрасный офис в очень удобном месте рядом с остановкой. Производство также прекрасно оборудовано, сотрудники имеют все условия для эффективной работы. Но объем производства падает. Кроме того загрузка производственных мощностей производится только на 30-40%), также растут арендные, коммунальные платежи и платежи за э/э.
2.2 Управленческий анализ деятельности предприятия
Средний фонд оплаты труда работников организации составляет 200 тыс.руб., средняя зарплата 5 тыс. руб. Основным принципом формирования фонда оплаты труда на ООО "Бум - Офис" является не оценка труда каждого отдельного работника, а итоговый результат деятельности. Это способствует тому, чтобы работа выполнялась максимально эффективно с наименьшими затратами. Формирование фонда оплаты труда осуществляется путем определения постоянной и переменной части. Размер постоянной части, то есть гарантированного минимума оплаты труда работников, определен штатным расписанием, установленными должностными окладами.
Формирование переменной части обусловлено эффективностью работы предприятия в целом и зависит от объема произведенной продукции либо от объема продаж. Поэтому, в те месяцы, когда планы объемов продаж или производства не выполняются, работники получают гарантированный минимум оплаты. Одновременно, эта мера является и средством экономии финансовых ресурсов.
Задержек по зарплате нет, все выплачивается в срок, иногда даже раньше за день-два перед праздниками и новым годом. В динамике по изменению фонда оплаты труда ситуация следующая: фонд оплаты постоянно растет, т.к. увеличилась численность работников, в этом году прибыло 5 человек, средняя зарплата увеличилась на 2 тыс.рублей.
ООО «Бум - Офис» работает с 2 000 контрагентов, в числе контрагентов - около 300 поставщиков и 1700 покупателей. Сырьем является бумага в больших рулонах, которую надо нарезать требуемого размера и упаковать в пачки. Бумага упаковывается под собственной маркой Star-Copy, Office -Line, Office -Copy. Поставщиками канцтоваров являются крупные московские фирмы.
Поставщиками бумаги являются не посредники, а непосредственно производители - целлюлозно-бумажные комбинаты: ЦБК Кама, Сыктывкарский целлюлозный комбинат, Вишерская бумажная компания, Туринский бумажный комбинат, Госзнак.
Товар приобретается по безналичному расчету на условиях 50% предоплаты либо с отсрочкой платежа до 10 дней. Транспортировка груза осуществляется автотранспортной привлекаемой службой. Конечно, дешевле и быстрее транспортировать сырье железной дорогой, но это возможно при объемах заказа свыше 40 тонн, наши объемы пока составляют около 20 тонн. Расчеты с покупателями осуществляются на различных условиях в зависимости от объема поставок, добросовестности покупателя (предоплата 50-100%, рассрочка платежа составляет 10-30 дней).
Структура реализуемой продукции:
- бумага для ксерокса (A3, А4) - 45%;
-бумага писчая (A3, А4) - 40%;
- канцтовары-15%.
Задолженность пред бюджетными и внебюджетными фондами в первом периоде была 367 тыс.р., последнем периоде составила -122 тыс.р., в динамике с начала года она уменьшилась.
Цены на сырье в среднем растут на 10% в год, на канцтовары на 5%.
Таблица.2.2.
Основные покупатели
| № | Группа | Наименование продукции и оказываемых услуг |
Доля в объеме поставок |
| 1. | Типографии, издательства, учебные заведения | Бумажная продукция, канцелярские товары | 30% |
| 2. | Промышленные предприятия | Бумажная продукция, канцелярские товары | 25% |
| 3. | Финансовые предприятия (банки, инвестиции компании, фонды) | Бумажная продукция, канцелярские товары | 25% |
| 4. | Бюджетные организации (статистика, администрации по РБ) | Бумажная продукция, канцелярские товары | 10% |
| 5. | Консалтинговые и рекламные предприятия | Бумажная продукция, канцелярские товары | 5% |
| 6. | Другие предприятия | Бумажная продукция, канцелярские товары | 10% |
ООО «Бум - Офис» на сегодняшний день загружает производственные мощности на 30%, ясно, что загрузить мощности на все 100% просто невозможно. Статистически максимальная загрузка мощности возможно от 70-80%. Предприятие готово увеличить объем своего производства, высвободить так называемые «спящие» мощности, при использовании которых можно производить до 200 тонн в год дополнительно. Плановая производственная мощность по нарезке и упаковке бумаги - 50-60%. Ведется работа по модернизации выпускаемой продукции. По продаже канцтоваров и бумаги планируется увеличить товарооборот на 20%.
2.3 Финансовый анализ деятельности предприятия
Финансовый анализ является существенным элементом финансового менеджмента и аудита, Практически все пользователи финансовых отчетов предприятий используют методы финансового анализа для принятия решений по оптимизации своих интересов.
Субъектами анализа выступает, как непосредственно, так и опосредованно, заинтересованные в деятельности предприятия пользователи информации. К первой группе пользователей относятся собственники средств предприятия, заимодавцы (банки и др.), поставщики, клиенты (покупатели), налоговые органы, персонал предприятия и руководство. Каждый субъект анализа изучает информацию исходя из своих интересов. Так, собственникам необходимо определить увеличение или уменьшение доли собственного капитала и оценить эффективность использования ресурсов администрацией предприятия; кредиторам и поставщикам - целесообразность продления кредита, условия кредитования, гарантии возврата кредита; потенциальным собственникам и кредиторам- выгодность помещения в предприятие своих капиталов и т.д. Следует отметить, что только руководство (администрация) предприятия может углубить анализ отчетности, используя данные производственного учета в рамках управленческого анализа, проводимого для целей управления.
Вторая группа пользователей финансовой отчетности - это субъекты анализа, которые хотя непосредственно и не заинтересованы в деятельности предприятия, но должны по договору защищать первой группы пользователей отчетности. Это аудиторские фирмы, консультанты, биржи юристы, пресса, ассоциации, профсоюзы.
В определенных случаях для реализации целей финансового анализа бывает недостаточно использовать лишь бухгалтерскую отчетность. Отдельные группы пользователей, например руководство и аудиторы, имеют возможность привлекать дополнительные источники (данные производственного и финансового учета). Тем не менее чаще всего годовая и квартальная отчетность являются единственным источником внешнего финансового анализа.
Методика финансового анализа состоит из трех взаимосвязанных блоков:
- анализа финансовых результатов деятельности предприятия;
- анализа финансовых показателей;
- анализа финансово-хозяйственной деятельности.
Основным источником информации для анализа финансового состояния служит бухгалтерский баланс предприятия. Его значение настолько велико, что анализ финансового состояния нередко называют анализом баланса. Источником данных для анализа финансовых результатов является отчет о финансовых результатах и их использовании. Источником дополнительной информации для каждого из блоков финансового анализа служит приложение к балансу.
Основной целью финансового анализа является получение небольшого числа ключевых (наиболее информативных) параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменений в структуре активов и пассивов, в расчетах с дебиторами и кредиторами. При этом аналитика и управляющего (менеджера) может интересовать как текущее финансовое состояние предприятия, так и его проекция на ближайшую или более отдаленную перспективу, т.е. ожидаемые параметры финансового состояния.
Анализ структуры бухгалтерского баланса проведен за три квартала 2006года.
Таблица 2.3.
Динамика состояния текущих расчетов с дебиторами и кредиторами
| Структура дебиторской задолженности | ||||
| 01.01.2006 | 01.04.2006 | 01.07.2006 | 01.10.2006 | |
|
Дебиторская задолженность не более 12 месяцев, в т.ч.: |
100,00% | 100,00% | 100,00% | 100,00% |
| покупатели и заказчики | 85,70% | 81,50% | 100,00% | 89,56% |
| векселя к получению | 0,00% | 0,00% | 0,00% | 0,00% |
| авансы выданные | 0,00% | 0,00% | 0,00% | 0,00% |
| прочие дебиторы | 14,30% | 18,50% | 0,00% | 10,44% |
Таблица 2.4.
| Структура кредиторской задолженности | ||||
| 01.01.2006 | 01.04.2006 | 01.07.2006 | 01.10.2006 | |
| Кредиторская задолженность, в т.ч. | 100,00% | 100,00% | 100,00% | 100,00% |
|
задолженность поставщикам и подрядчикам |
96,02% | 95,60% | 97,48% | 90,43% |
| задолженность перед персоналом | 2,63% | 2,83% | 1,80% | 1,41% |
|
задолженность перед внебюджетными фондами |
0,04% | 0,17% | 0,09% | 0,50% |
| задолженность перед бюджетом | 0,00% | 0,00% | 0,00% | 0,00% |
| векселя к уплате | 0,00% | 0,00% | 0,00% | 0,00% |
| авансы полученные | 0,00% | 0,00% | 0,00% | 0,00% |
| прочие кредиторы | 1,31% | 1,40% | 0,62% | 7,67% |
Анализ отчета о прибылях и убытках
Таблица 2.5.
Отчет о прибылях и убытках(поквартально)
| 1 кв. 06 | 2 кв. 06 | Зкв. 06 | |
| Выручка от реализации | 5676 | 5413 | 6624 |
|
Производственная себестоимость реализованной продукции |
5221 |
5085 |
6593 |
| Валовая прибыль | 455 | 328 | 31 |
| коммерческие расходы | 366 | 168 | 106 |
| управленческие расходы | 0 | 0 | 0 |
| Операционная прибыль | 89 | 160 | -75 |
| Проценты к получению | 0 | 0 | 0 |
| Проценты к уплате | 60 | 71 | 0 |
| Доход от участия в других организациях | 0 | 0 | 0 |
| Прочие операционные доходы | 6 | 0 | 0 |
| Прочие операционные расходы | 8 | 13 | 0 |
|
Прибыль от финансово-хозяйственной деятельности |
27 |
70 |
-75 |
| Доходы, не связанные с основной деятельностью | 0 | 6 | 0 |
| Расходы, не связанные с основной деятельностью | 0 | 6 | 0 |
| Прибыль до вычета налогов | 27 | 70 | -75 |
| Налоги | 8 | 10 | 0 |
| Прочие расходы | 0 | 0 | 0 |
| Чистая прибыль | 19,00 | 60,00 | -75,00 |
| Дивиденды | 0 | 0 | 0 |
| Реинвестированная прибыль | 19,00 | 60,00 | -75,00 |
| Реинвестированная прибыль | 19 | 79 | 4 |
Анализ данных показывает:
В 1 кв. 2006г. - чистая прибыль - 19000 руб., выручка - 5676000 руб производственная себестоимость реализованной продукции составляет 91,98% в выручке, т.е. 5221000 руб.; валовая прибыль 455000 руб. или 8,02% от выручки; операционная прибыль 89000 руб или соответственно, 1,57%; дивиденды 0 руб.; вся чист; прибыль, а именно 19000 руб, реинвестируется в производство.
Во 2 кв 2006г - увеличение чистой прибыли до 79000 руб. по сравнению с 1 кв, что связано с уменьшением коммерческих расходов. При том что выручка упала до 5413000 руб, производственная себестоимость реализованной продукции составляет 93,94% в выручке, т.е. 5085000 руб., которая в долевом соотношении к выручке выросла на 2%; валовая прибыль 328000 руб. или 6,06% от выручки снизилась в долевом соотношении на 2% за счет сокращения коммерческих расходов на 3,3%; операционная прибыль 160000 руб. или соответственно 2,96% - увеличение на 1,4% в долях к выручке, дивиденды - 0 руб.; вся чистая прибыль, а именно 60000 руб. или 1,1% от выручки реинвестируется в производство.
В 3 кв. 2006г. - убыток 75000 руб., что связано с ростом себестоимости на 5,4%, выручка - 6624000 руб., валовая прибыль - 1095452 руб. или 0,47% от выручки уменьшилась на 62000 руб. в долевом соотношении на 5% за счет снижения себестоимости.
Вывод: в течение анализируемого периода, наблюдается снижение выручки от реализации к началу второго кв., а затем рост к началу третьего квартала, но параллельно происходит скачок по себестоимости. Как следствие мы получаем убыток. Во втором квартале за счет резкого снижения коммерческих расходов на 6% происходит рост по прибыли.
Возможные причины этого явления: сезонность товаров, появление более сильных конкурентов, слабая маркетинговая политика, увеличение коммерческих расходов, снижение эффективности работы, как руководства, так и розничной сети в целом.
Необходимо тщательно проработать систему оптовых закупок товара, отработать заказную систему. Следует так же проанализировать запросы покупателей, так же произвести анализ отдельных групп товаров.
Большое внимание так же необходимо уделить общему менеджменту предприятия, маркетингу, ценовой политики предприятия, обучению продавцов-консультантов, поработать с коммерческими издержками и увеличить объем реализованной продукции.
Анализ ликвидности и финансовой устойчивости
Показатели ликвидности ООО «Бум - Офис» представлены в таб.2.6.
Таблица 2.6.
Коэффициенты ликвидности
| 01.01.2006 | 01.04.2006 | 01.07.2006 | 01.10.2006 | |
| Текущие активы | 5209 | 5087 | 8177 | 4806 |
| Текущие обязательства | 3935 | 3793 | 6824 | 3504 |
|
Коэффициент общей ликвидности норма 1-2 |
1,32 | 1,34 | 1,20 | 1,37 |
| Денежные средства + | 73 | 40 | 26 | 59 |
|
Краткосрочные финансовые вложения + |
0 | 0 | 0 | 0 |
| Дебиторская задолженность не более 12 месяцев | 2245 | 2968 | 4406 | 2376 |
| Текущие обязательства | 3935 | 3793 | 6824 | 3504 |
| Коэффициент быстрой (срочной) ликвидности норма 0.3 -1 | 0,59 | 0,79 | 0,65 | 0,69 |
| Денежные средства + | 73 | 40 | 26 | 59 |
|
Краткосрочные финансовые вложения |
0 | 0 | 0 | 0 |
| Текущие обязательства | 3935 | 3793 | 6824 | 3504 |
|
Коэффициент абсолютной ликвидности норма 0.2-0.5 |
0,019 | 0,011 | 0,004 | 0,017 |
| Индекс Альтмана норма >2.67 | 1,99 | 3,16 | 2,76 | 0,94 |
За период с 01.01.06 по 01.04.06 показателя общей ликвидности с остается почти таким же, наблюдается небольшой рост 1,32 до 1,34 за счет более уменьшения денежных средств и готовой продукции, а также за счет уменьшения кредиторской задолженности. К 01.07.06 - происходит снижение показателя до 1,2 и в конечном итоге к 01.10.06 растет до 1,37. Снижение показателя говорит об увеличении риска в деятельности фирмы с точки зрения непогашенных долгов и снижения реального уровня платежеспособности.
Такая же тенденция изменения наблюдается у показателя быстрой ликвидности - рост с 0,59 до 0,79 за счет более интенсивного роста дебиторской задолженности, чем текущих обязательств и; 01.07.06 - снижение значения показателя быстрой ликвидности до 0,65 за счет более интенсивного роста текущих обязательств, и последующее увеличение к 01.10.06 до 0,69 за счет падения текущих обязательств. В связи с тем, что величина запасов в активе велика, коэффициенты быстрой ликвидности намного ниже (почти в два раза) коэффициентов общей