Функції інформаційно-аналітичних підрозділів забезпечення управління
"Європейський університет"
Кафедра документознавства та інформаційно-аналітичної діяльності
Реферат на тему:
"Функції інформаційно–аналітичних підрозділів забезпечення управління"
з дисципліни
"Інформаційно-аналітичне забезпечення управління"
Виконала:
Студентка V курсу
Групи 254
Нічик Тетяна
Перевірив:
проф. Палеха Ю. І.
Київ – 2010
План
Інформаційне забезпечення управлінської діяльності державного апарату
Інформація та її потоки в держуправлінні
Реалізація концепції стратегічного управління на підприємстві
Інформаційна система стратегічного управління
Стратегічний контроль
Список використаної літератури
1. Інформаційне забезпечення управлінської діяльності державного аппарату
Інформаційне забезпечення є базою, на якій грунтується управлінська діяльність державного апарату. Інформацію тут варто розглядати як деяку сукупність різноманітних повідомлень, відомостей, даних про відповідні предмети, явища, процеси, відносини і т.ін. Ці відомості, будучи зібраними, систематизованими і перетвореними в придатну для використання форму, грають в управлінні істотну роль.
Як наукова категорія інформація в управлінських структурах характеризується низкою ознак (властивостей), до числа яких належать:
відома самостійність даних;
можливість багатократного використання даних, зберігання їх у суб'єкта, що їх передає або отримує;
придатність до обробки, інтеграції і "стиску" обсягу за рахунок вилучення інформації, що є повторною і паралельною;
допустимість математичного аналізу;
системність, комунікативність.
Інформація, що циркулює в органах державного управління, різнорідна і різноманітна. Тому вона може відноситися до зовнішньополітичної, економічної, соціально-політичної й екологічної сфери. Інформація цих видів має самостійну цінність також для відповідних регіональних управлінських структур, коли вони виступають як органи, що приймають рішення в межах своєї компетенції. Крім того, вона служить основою для розробки нормативних документів. Необхідні зведення можуть утримуватися в законах, інших нормативних актах, юридичних рішеннях, листах, довідках, зведеннях, оглядах, інформаційних бюлетенях, свідомості робітників держапарату тощо. Інформацію в органах державного управління можна класифікувати за різними основами і ознаками. Слід зазначити, що в літературі вже робилися спроби класифікації соціально-управлінської інформації під час вивчення проблем інформатизації соціального простору. Оскільки управлінська інформація являє собою певний відбиток соціальної дійсності (а також природної в тій мірі, у якій вона втягнута в орбіту суспільної людської діяльності), визнано, що її варто класифікувати, насамперед, в залежності від ступеня співвідношення з цією дійсністю, реальними процесами, що протікають у ній. Наприклад, інформацію розділяють на офіційну і неофіційну, загальну і галузеву, горизонтальну і вертикальну, за змістом і цільовим призначенням, можливими соціальними наслідками, ступенем доступності, а також на основі її співвідношення з часом (інформація про минуле, дійсне і майбутнє). В рамках управлінської системи вона розглядається з точки зору актуальності, достатності й адекватності для прийняття відповідного управлінського рішення. У разі розподілу інформації за об'єктами всередині органу управління на перше місце ставиться інформація для керівника чи керівної ланки (або вихідна від них), на друге — для інших посадових осіб. При цьому рекомендується відомості, що заслуговують особливої уваги, спрямовувати паралельно або перехресно двом — трьом не залежним один від одного працівникам, щоб забезпечити більш об'єктивний аналіз та оцінку. Зазначені підходи до проблеми систематизації управлінської інформації, незважаючи на їх різноманітну спрямованість і деяку відокремленість, можуть бути цілком перенесені на діяльність всіх управлінських структур. Класифікацію інформації в державних органах необхідно проводити на основі врахування всіх особливостей, рис і ознак, які властиві її різноманітним видам. Природно, що класифікація повинна бути єдиною, цілісною і грунтуватися на комплексному, системному підході. Це припускає виділення і розгляд всіх можливих видів і типів соціально-управлінської інформації. Класифікацію необхідно також орієнтувати на всебічне дослідження проблем регулювання та управління. Тому тільки в такому разі можна говорити про ефективну інформаційну підготовленість всіх органів державної влади в країні, їх структурних підрозділів і окремих співробітників.
Вважаємо, що інформацію, яка циркулює в органах державного управління, треба класифікувати спочатку на рівні структурних підрозділів. Потім варто виділити та розглянути специфічні види соціальних відомостей, даних, повідомлень і фактів, що характеризують інформацію, яка проходить через органи управління. Далі, базуючись на так званих конкретних, приватних класифікаціях, можна порушувати питання щодо класифікації інформації на рівні всіх управлінських структур.
Головна мета системи інформаційного забезпечення державного управління полягає в тому, щоб на базі зібраних вихідних даних одержати повторну інформацію, яка є основою для прийняття управлінських рішень. Досягнення цієї мети складається з рішення ряду приватних завдань, таких як збір первинної інформації, її збереження, розподіл між структурними підрозділами органу управління та їх працівниками, підготовка до переробки, власне переробка, надання органу управління в переробленому виді, забезпечення прямих і зворотних зв'язків в її циркуляції і т.ін. Виходячи з цього, інформацію в структурних підрозділах органу управління можна класифікувати за такими основними ознаками:
функціональним призначенням і характером діяльності структурних підрозділів;
відношенням повідомлення до суб'єкта, що управляє структурним підрозділом;
типом зв'язку структурного підрозділу і зовнішнього середовища. Виділяється інформація, що циркулює в прямому і зворотному зв'язку між відділами і самим органом управління, між відділами і зовнішнім середовищем. Аналізуються взаємозв'язки регіональних структур і ЗМІ, органів державної влади тощо. Наприклад, обласними адміністраціями під час підготовки заходів установлюються тісні контакти з представниками головних вітчизняних, зарубіжних агентств, теле- і радіокомпаній, газет, центрами громадського зв'язку міністерств та відомств. У більшості випадків це дозволяє доводити до громадськості інформацію про діяльність адміністрацій, зміст прийнятих ними рішень. У свою чергу, зазначені організації виступають як постійні джерела інформації для самих управлінських структур. Інакше кажучи, здійснюється прямий і зворотній зв'язок щодо обміну інформацією шляхом налагодження постійних контактів, проведення прес-конференцій, брифінгів, інформаційних зустрічей; відношенням до цільової функції структурного підрозділу. З всього обсягу інформації, що надійшла до підрозділу, необхідно виділити ту, що найбільш повно відповідає його цілям та завданням; логічним змістом. Інформація структурного підрозділу підрозділяється на три самостійні підмножини: про суб'єкти органу управління, об'єкти його управлінського впливу (регіони, підприємства та організації, громадян і т.ін.) і характерні їм властивості та відносини; фізичною формою подання (усна доповідь, повідомлення на папері у виді текстів, анкет, таблиць, графіків і т.ін.; електронний варіант — надходження по електронній пошті, факсу, телексу, з інформаційних систем , на дискетах і т.ін.); у виді аудіо- і відеокасет, посторінкова, зброшурована, книги, журнали, газети тощо); процедурами перетворення (імовірнісні, соціологічні, моделюючи, аналітичні, обчислювальні і т.ін.); ступенем перетворення (основна або знову поступаюча; оброблена в аналітичні і прогнозні записки, теле- радіо- фотоматеріали; згрупована в інформаційні щотижневики і бюлетені тощо).
З позицій соціального управління існують і інші підстави та ознаки класифікації інформації в структурних підрозділах державного апарату:
межі фіксації (підлягаюча і не підлягаюча реєстрації);
ступінь додаткової переробки перед використанням;
сфера застосування (універсальна, та, що використовується в усіх управлінських структурах — відомості, довідки, положення, накази керівництва і т.ін.; спеціалізована, що застосовується тільки в тих або інших структурах);ступінь комплектності (комплектна документальна, тобто придатна для використання в початковому виді; некомплектна, тобто та, що застосовується лише в зв'язку з іншими видами даних та відомостей);
ємність і стабільність (вичерпна, що не потребує доповнення; потребуюча доповнення; постійна; перемінна; та, що характеризує можливість здійснення події);
форма і засіб одержання (одержується з органу управління; за допомогою вивчення статей та інших публікацій; проведення моніторингів; дослідження громадської думки; обмін досвідом роботи різноманітних інформаційних підрозділів органів державного управління);
упорядкованість (систематизована; відомості про нормативно-правові акти, що прийняті державними структурами; строго регламентована за часом, простором, за особами та джерелами опублікування та змістом).
2. Інформація та її потоки в держуправлінні
Інформація та її потоки в держуправлінні можуть розбиватися також у залежності від:
джерела (уряд і державні органи, обласні адміністрації, регіональні державні структури, преса, інформаційні агентства, комерційні структури, населення, закордонні інформаційні канали і т.ін.);
напрямку прямування (від структурних підрозділів в орган управління і навпаки, від суб'єкта до об'єкта керуючого впливу тощо);
якісного змісту (визначення цінної за змістом інформації, від якої залежать певні управляючі впливи, що виходять від структурних підрозділів);
кількісних характеристик (доцільно виділяти імовірнісні, семантичні та інші міри інформації, що використовуються під час управлінського регулювання та забезпечення інших управлінських потреб).
Інформацію можна класифікувати за ознакою адресності (кому направляється і від кого виходить) і характером носія. Тут доцільно розрізняти такі її види: офіційну не для передачі; неофіційну для передачі; документальну для пошти; документальну для інших засобів зв'язку, що з'являється під час особистого спілкування; горизонтальну і вертикальну; пряму і непряму.
Серед класифікаційних ознак слід також назвати засіб передачі інформації (телефон, телеграф, людина, пошта, електронна пошта, факс, радіо, телебачення), вид перетворювача (людина, машина, людина і машина), ступінь достовірності (достовірні та недостовірні повідомлення), утягування в обчислювальні процеси (обчислення вихідної, постійної, перемінної, проміжної, кінцевої інформації), алфавіт (буквена, цифрова, буквено-цифрова) та ін.
На основі так званих конкретних, приватних класифікацій інформації в структурних підрозділах органів управління можлива її систематизація на рівні всієї управлінської системи. Підходи тут можуть бути різні: З точки зору диференціації офіційної і неофіційної управлінської інформації в структурах держапарату; із позицій аналізу загальних і функціональних показників; на базі взаємодії підрозділу з іншими структурами органу управління та поза його і т.ін. При цьому треба виходити з того, що держапарат є складною динамічною системою, що чинить сильний керуючий вплив не тільки на окремі організації та установи, але і на суспільство в цілому. В інформації, що циркулює в держуправлінні, можна виділити відомості, повідомлення і дані, які мають відношення до його основних цілей та завдань. Важливою підставою для класифікації є джерело інформації, причому в цій якості виступають як об'єкт, відбитком якого є інформація, так і суб'єкт, що створює і поширює її. В залежності від суб'єкта (конкретного органу управління або його працівника, що одержує, поширює та обробляє інформацію) розрізняють аналітичну, прогнозну, довідкову, ознайомлювальну, рекомендаційну та іншу інформацію. Засадами для класифікації можуть служити також функції інформації в держуправлінні, напрямок прямування, періодичність виникнення і передачі тощо.
Подібна класифікація дуже відносна, бо всі види інформації взаємозалежні, взаємодіють між собою, трансформуються один у другий. Та сама інформація часом виступає в різноманітних видах. Вона може ускладнюватися і змінюватися, мати багатоступінчасту будівлю, причому окремі групи, які виділені в межах основної класифікаційної ознаки, можуть додатково розбиватися на підгрупи за приватними засадами та властивостями. Крім того, не завжди можливо чітко диференціювати інформацію за тими або іншими засадами та ознаками, а потім зводити її до класів. Ця робота ускладнюється, якщо під час узагальнення і класифікації буде використовуватися електронно-обчислювальна техніка.
Тому вважаємо, що необхідно розробити спеціальні методичні рекомендації щодо аналізу існуючих класифікаційних схем управлінської інформації в суспільстві, технологій та методів класифікації повідомлень, відомостей і даних, що проходять через управлінські структури, визначення характеристик потоків та вибору основних напрямків їх удосконалювання. В цілому класифікація дозволяє одержувати дуже цінні відомості про інформацію, що утримується в структурних підрозділах держапарату, сприяє рішенню багатьох принципових питань проектування інформаційної системи держуправління та аналізу відповідного забезпечення структурних підрозділів. Не маючи вичерпних даних щодо найважливіших властивостей і характеристик інформації, її не можна оптимізувати, забезпечувати задану точність, надійність та ефективність використання.
Особливо треба звернути увагу на якісний зміст та кількісні потреби в інформації, що циркулює в органах державного управління. Ці аспекти мають найважливіше значення для підвищення ефективності інформаційного забезпечення. Насамперед, це стосується інформації, що потребується держструктурам для конкретних впливів на об'єкти управління, тому слід підходити до неї як до стратегічного ресурсу. Вона повинна бути повною, актуальною, достовірною, охоплювати весь спектр проблем, що цікавлять держструктуру, збиратися регулярно, із визначеною періодичністю та у необхідних обсягах. Інформація повинна відповідати комбінації цілей, що ставить управлінська структура, із тими засобами, якими вона має намір їх домагатися. Її якість і достатність дозволяє держструктурам мати перед собою діючий план, визначати реальні та точні цілі управлінських впливів. У цьому зв'язку варто відпрацювати механізми взаємодії органу управління з постачальниками інформації на основі правових норм, раціональної організації інформаційних потоків, упорядкування процесів її збору і поширення (передачі). Поряд із цим, слід передбачити відповідальність за достовірність, повноту та оперативність інформації, а також її обсяг і конкретну тематику. Документи різноманітних служб, які зараз надходять до органів державної влади та управління найчастіше не містять відомостей, які достатні для прийняття управлінських рішень. Вони, як правило, розрізнені і не систематизовані, не дають цілеспрямованого та адекватного уявлення про об'єкти управління, малюють так би мовити суперечливу картину, оскільки дані, які містяться в них, неоднозначно, а часом різноспрямовано характеризують процеси, що відбуваються. У разі великої кількості інформації часто відсутня релевантна інформація, держструктури захлеснуті потоками документів, що не відповідають їх потребам. Істотну роль у підвищенні результативності використання інформації могли б зіграти її систематизація, обробка, акумулювання та експертиза. Організацію цієї роботи, а також аналіз інформації, що надходить, її обсягів, якості та актуальності можна покласти на відповідний орган, наприклад, інформаційно — аналітичний відділ або аналітичну групу. Такий підрозділ поряд із визначенням результативності інформації, що надходить, повинен прогнозувати її вплив на діяльність органів управління. У функції цієї служби варто було б включити:
узагальнення інформації з конкретного питання, що надходить із різноманітних джерел (відкритих і закритих);
систематизацію оцінок конкретної проблеми, надання споживачу можливих (в необхідних випадках альтернативних) варіантів підходу до вирішення проблеми;
формування висновків на основі аналізу, пропозицій про політичні та організаційні дії органів управління з питання, що аналізується (наприклад, прийняття конкретних заходів або залишення проблеми без уваги).
Ця служба повинна простежувати інформацію, що надходить в управлінську структуру, і завчасно організовувати надходження відсутньої інформації (фактографічної та оцінної), а також готувати стислі за обсягом документи, які б включали опис суті проблеми, підходи до її вирішення, оптимальний варіант вирішення, який супроводжується прогнозом позитивних і негативних наслідків.
Істотний внесок у забезпечення необхідного якісного рівня інформації повинні внести нормативні акти, що регулюють інформаційні процеси в органах влади та управління. Якщо відповідальність особи, яка посідає нижчу сходинку у цьому процесі, не визначена посадовою інструкцією (або іншим нормативним документом), то велика ймовірність, що інформація, яка спрямовується в управлінську структуру, буде перекручена. Зараз визначення обов'язків посадових осіб і введення посадових інструкцій щодо збору, обробки, передачі, збереження інформації, яка надходить в орган державного управління, передбачається законами України "Про інформацію", "Про науково-технічну інформацію" , "Про захист інформації в автоматизованих системах" , а також іншими нормативно-правовими актами.
Проте, з огляду на вимоги щодо якості і достовірності інформації, надійності й усталеності інформаційного забезпечення, назріла необхідність у запровадженні закону "Про інформаційне забезпечення органів державної влади та управління", який більш конкретно регламентував би правове регулювання даних видів інформаційних відносин. Оскільки від достовірності, своєчасності і повноти інформації залежить якість прийнятих рішень, то ці акти повинні також передбачати конкретну жорстку відповідальність за надану інформацію. Запровадження таких заходів, на наш погляд, дозволить істотно підвищити якість інформаційного забезпечення і рівень керуючого впливу органів державної влади.
Таким чином, вважаємо за доцільне зробити наступні висновки стосовно інформації:
достовірність, оперативність і якість інформації — основа ефективних управлінських рішень;
запроваджена класифікація припускала б виділення і розгляд всіх можливих видів й типів соціальної інформації.
3. Реалізація концепції стратегічного управління на підприємстві
Реалізація концепції стратегічного управління на підприємстві торкається всіх аспектів його діяльності; однак оскільки інформація — це предмет управлінської праці, а більшість важелів впливу суб’єкта управління на об’єкт мають інформаційний характер, перебудовувати інформаційно-аналітичне забезпечення стратегічного управління згідно з обраними стратегіями треба дуже ретельно. Як зазначалося при розгляді ресурсних, функціональних і комплексних стратегій, кожне підприємство повинно: визначити тип та обсяги необхідної для стратегічної діяльності інформації ; розробити ефективну систему збирання, обробки, використання та зберігання інформації; вжити заходів для запобігання негативного ефекту використання недостовірної інформації; створити умови для ефективного використання необхідної інформації для прийняття стратегічних рішень. Сутність стратегічної інформації Стратегічні рішення безпосередньо визначають долю підприємства, впливають на його розвиток і життєздатність. Обґрунтованість рішень, що приймаються, залежить від інформації, на якій вони базуються, а ціна помилок постійно зростає. Існуючі інформаційні системи надають керівникам підприємств інформацію, що зорієнтована в основному на внутрішнє середовище — технологію, організацію виробництва, фінансово-економічні ретроспективні показники тощо — і характеризує його. Інформація про зовнішнє середовище має фрагментарний, несистемний характер. Немає інформації про економічні тенденції, науково-технічні досягнення, ринки та конкуренцію на них, споживачів та їхні потреби тощо. До того ж бракує соціально-політичної інформації, збиранням і аналізом якої навіть науково-дослідні інститути мало займаються. Усе це призводить до домінування суб’єктивних уявлень про ситуацію на підприємстві та поза ним, що не дає змоги складати обґрунтовані прогнози та приймати стратегічні рішення про пристосування до майбутнього та формування самого майбутнього. Але навіть якщо обсягів необхідної інформації достатньо, це не завжди забезпечує прийняття ефективних рішень. Наявну інформацію можна інтерпретувати по-різному, що залежить від специфіки гіпотези щодо функціонування об’єкта аналізу, методів обробки, перевірки та напрямків використання інформації. Гіпотези, моделі, системи не можуть бути жорстко встановлені, особливо враховуючи уподобання та знання того чи іншого керівника підприємства. Можна стверджувати лише одне: інтерпретація емпіричних даних у складному середовищі — як зовнішньому, так і внутрішньому — потребує підтримки з боку теорії та різних за змістом і призначенням моделей. Висуваючи гіпотези, треба враховувати стратегічні інформаційні потреби підприємства. Стратегічні інформаційні потреби підприємства охоплюють усе, що може вплинути на довгострокову діяльність підприємства, непередбачені випадковості, пов’язані зі змінами у середовищі (в тому числі з форс-мажорними обставинами), навіть інформацію про події, що перебувають за межами безпосередньої діяльності та впливу, але можуть змінити долю підприємства. Стратегічні інформаційні потреби залежать від тих стратегічних цілей, які підприємство ставить перед собою. У процесі формування стратегії збирають і обробляють певні обсяги інформації, щоб мати змогу відповісти на запитання: які можливості надає та чому привертає певна сфера діяльності конкретне підприємство; як можна використати можливості зовнішнього середовища; які види конкурентних стратегій доцільно використовувати в конкретній галузі; в який спосіб визначається та за допомогою чого займає певне місце підприємство у цій галузі, що є його ключовими факторами успіху, тощо. Оцінка зовнішнього середовища, галузі та конкуренції зумовлює необхідність на основі аналізу та обґрунтованого прогнозування прийняти рішення щодо якнайкращого пристосування до нього, участі (або ні) підприємства в процесах, які зумовлюють особливості функціонування галузі (постачанні, збуті, системі фінансування, державного регулювання тощо). Тут значення мають не обсяг, а цільова спрямованість, об’єктивність і можливість своєчасного одержання необхідної інформації.
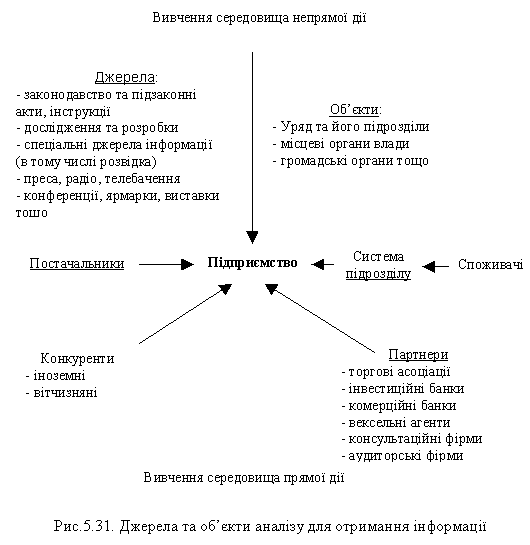
Стратегічна діяльність потребує надійного інформаційного забезпечення у вигляді баз стратегічних даних, допущень і прогнозів. Створення такого забезпечення — це не лише нагромадження інформації та її обробка. База стратегічних даних (БСД) — це стислий системний опис найсуттєвіших стратегічних елементів, що належать до зовнішнього середовища підприємства; вона (БСД) використовується для оцінки поточного становища, застосовується для визначення прояву процесів у майбутньому та для прийняття стратегічних рішень. У БСД міститься інформація про вплив окремих складових і чинників процесу стратегічного аналізу та управління на формування стратегічних альтернатив, а також інформація, що дозволяє обирати ті або інші рішення з визначених альтернативних варіантів, тобто БСД може трактуватись як підсистема підтримки управлінських рішень. БСД формується за допомогою цільових підборок інформації, що надходить з багатьох джерел (мал. 1) і являє собою по суті процес перетворення сукупності даних у стратегічну інформацію на основі їхньої аналітичної обробки з орієнтацією на конкретне використання в процесі встановлення та на реалізацію стратегічних планів, проектів і програм. підприємства може мати досить складну структуру, тобто складатися з таких підсистем: БСД про сильні та слабкі сторони підприємства; БСД про загрози та можливості (з оцінкою рівня ризику), що існують у зовнішньому середовищі; БСД про рівень конкуренції та критерії конкурентоспроможності в галузі; БСД про стан економіки взагалі; БСД про ситуацію на суміжних ринках тощо. Допущення та прогнози дають змогу сконцентрувати увагу на найсуттєвіших факторах, які впливають на ситуацію та розвиток її в найімовірнішому напрямку. Допущення дозволяють дещо "стиснути" інформацію, ввести якісні оцінки у міркування про майбутній розвиток подій. БСД, добре сформовані та постійно поновлювані, є основою для стратегічного планування та управління.
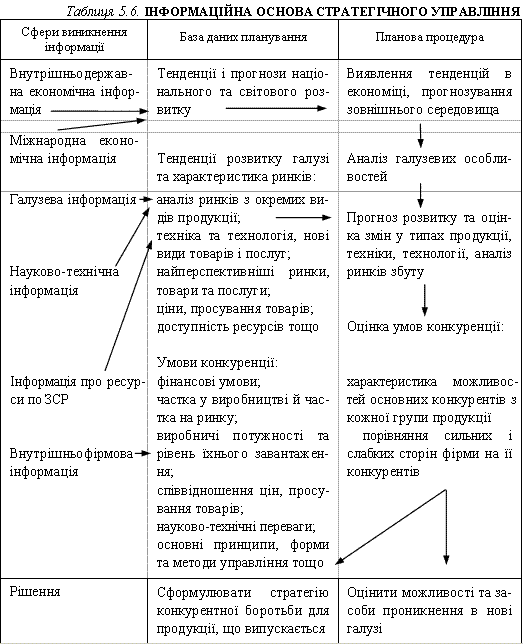
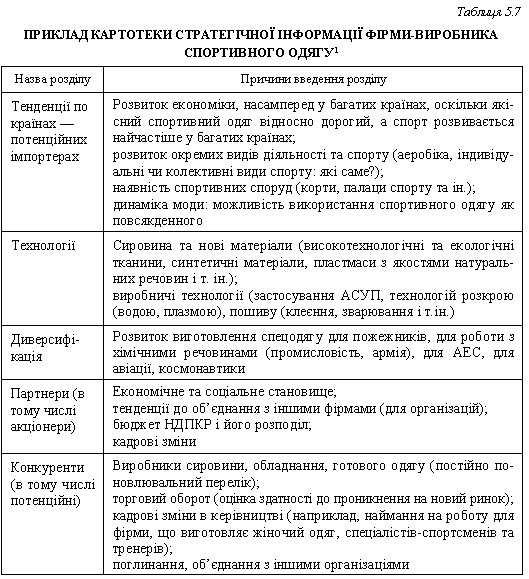
4. Інформаційна система стратегічного управління
Управлінська діяльність — це діяльність, орієнтована на використання інформації (збирання, обробку, зберігання, передачу), тобто пов’язана з великою кількістю рутинної роботи, яка іноді заважає творчому веденню справи. Кількість інформації та складність проблем, пов’язаних з координацією діяльності, зростає зі збільшенням розмірів організації. Планова та контрольно-облікова діяльність, які відіграють визначальну роль у полегшенні керівництва, потребують своєчасної, конкретної та точної інформації, витрати на отримання якої ефективні стосовно одержаних результатів. Досвід підприємств, що вміють добре організовувати інформаційне обслуговування робітників апарату управління, показує, що багато проблем можна вирішити, якщо БСД формувати одночасно з розробкою та використанням інформаційно-управлінських систем (ІУС) різного типу. ІУС дає змогу: нагромаджувати інформацію про минуле й сучасне; складати прогнози розвитку подій; мати уявлення про реальні справи на підприємстві в конкретний відрізок часу; відслідковувати події в зовнішньому середовищі. ІУС у стратегічному управлінні може мати дворівневу ієрархічну структуру. I рівень — підсистема стратегічної та прогнозної інформації, яка використовує текстову та кількісну інформацію, що надходить з усіх доступних підприємству джерел, у тому числі від консультантів, експертів і фірм, що професійно займаються збиранням, обробкою та продажем спеціалізованої інформації. ІІ рівень — підсистема тактичної та оперативної інформації, що використовує дані аналізу господарської діяльності підприємства, а також інформацію, отриману під час контактів співробітників з колегами на конференціях, ярмарках, виставках. У процесі гармонізації діяльності цих двох рівнів виникають досить великі проблеми, пов’язані з можливостями отримання "непрофільної", зайвої й навіть шкідливої інформації різними користувачами. На вітчизняних підприємствах домінує ІІ рівень, що проявляється в нерозвиненості стратегічного управління взагалі. Вузько професійні інтереси окремих груп працівників заважають формуванню цілісних БСД. Якщо І рівень переважатиме ІІ, інформація може бути неприйнятною для повсякденного керівництва та розв’язання поточних проблем. З метою координації діяльності підсистем обох рівнів розрізняють централізований та децентралізований підхід. Централізована система передбачає відповідність вищих рівнів ОСУ І рівню ІУС, дані з ІІ рівня передаються у централізовані органи для прийняття рішень. Переваги централізованих ІУС: координація зусиль та економія на масштабах; можливість аналізувати та порівнювати стратегічну та поточну інформацію. Недоліки такого підходу зумовлені тим, що багатопрофільність інформаційних потреб поліпродуктових фірм і пов’язані з цим витрати можуть переважати ефект масштабу. Централізована ІУС створює також умови, за яких інформація перетворюється на важіль адміністративного впливу, а децентралізовані управлінсько-виробничі ланки для збільшення своєї власної свободи починають приховувати невигідну для них інформацію. Децентралізована система зорієнтована на збирання, обробку і використання стратегічної інформації децентралізованими підрозділами (наприклад, СГЦ або дивізіоном), тобто на створення власної системи, де представлено обидва рівні. Переваги такої системи: відповідність стратегічних інформаційних потреб інформації, яка використовується в ній; інформаційні потоки та керування ними спрощено. Недоліки децентралізованої системи: збільшення витрат на підтримку функціонування такої системи за рахунок дублювання робіт; необхідність виконання роботи у повному обсязі (збирання, обробка, розповсюдження, зберігання) та утримання персоналу необхідної кваліфікації та технічних засобів. Децентралізована система створює умови для підвищення конкуренції між підрозділами, виникнення "комерційних таємниць" усередині великої системи, заблоковування обміну інформацією. Можна зробити загальний висновок про те, що не існує ідеальних ІУС і кожне підприємство має самостійно приймати рішення відносно її форми. У межах ІУС можна досягти найбільшого поєднання контролю, координації, обліку та аналізу діяльності підприємства. Це важливо, оскільки в ході виконання робіт за стратегічними планами та програмами треба встановлювати та контролювати конкретні терміни стосовно всіх робіт, які виконують усі учасники програм і планів, постійно вирішувати питання щодо перерозподілу ресурсів, кооперації та взаємодії між окремими виконавцями і завданнями, а також щодо оцінки результатів ефективності прийнятих рішень. Усе це знаходить відображення у роботах по координації окремих видів діяльності з метою вчасного і якісного досягнення цілей. Контроль реалізується за допомогою обліку. На основі результатів, отриманих за допомогою обліку, можна приймати рішення про характер і напрямки змін, що здійснюються на підприємстві, від якості обліку залежить якість прийнятих рішень та ефективність функціонування підприємства взагалі. В умовах використання стратегічного управління зростають вимоги до організації обліку, який має бути: цілеспрямованим, систематичним, цілісним, всебічним, оперативним та оптимальним. У стратегічному управлінні та контролі використовуються дані оперативно-технічного, бухгалтерського та статистичного обліку. Коли облік перетвориться на той, що дає не лише фактичні, а й прогнозні, очікувані результати, стратегічне управління матиме те інформаційне підґрунтя, яке дасть змогу проводити зміни на підприємстві в найбільш раціональному режимі з використанням надійних матеріалів. Для забезпечення такої вимоги велике значення мають переваги, які надаються системою ІУС. Головне призначення ІУС — надати потрібну інформацію працівникам у необхідний термін. Запровадження комп’ютерів і комп’ютерних технологій полегшує створення ІУС, але завданням керівників підприємства, навіть в умовах діючої ІУС, є постійне вдосконалення планово-контрольних підсистем у напрямку адекватного відображення процесів управління і приведення її в стан, який відповідав би інформаційним потребам користувачів. Це підвищує значення навчання керівників і фахівців апарату управління не тільки методам користування ЕОМ, а й постановці задач для розробки оригінального програмного забезпечення, що відбивало б специфіку діяльності кожного підприємства.
5. Стратегічний контроль
Сформований "стратегічний набір" підприємства — це, як зазначалося, своєрідний перелік найефективніших способів досягнення цілей на даному етапі розвитку підприємства. Але недостатньо визначити ці способи, треба в кожний момент знати, на якому етапі розвитку перебуває підприємство, наскільки воно наблизилося до мети чи відійшло від неї. Відповісти на ці запитання допоможе стратегічний контроль. Стратегічний контроль — це особливий вид управлінської діяльності на підприємстві, що полягає у спостереженні та оцінці проходження процесу стратегічного управління, який забезпечує досягнення поставлених цілей та виконання обраних стратегій через встановлення стійкого зворотного зв’язку. На відміну від поточного контролю, стратегічний контроль базується на ймовірнісних оцінках і показниках, але це не означає, що їх не треба встановлювати; необхідні так звані "контрольні точки" (наприклад, через 3 – 6 місяців після початку робіт), для яких розробляються нормативні значення найважливіших показників: витрати, окупність, часові витрати та ін. Крім того, стратегічний контроль є однією з головних форм упереджувального контролю, який передбачає встановлення певної політики, процедур, правил тощо. Чим ґрунтовнішими будуть ці елементи, тим більше підстав вважати, що поставлені цілі будуть досягнуті. Стратегічний контроль полягає у визначенні того, чи можливе подальше здійснення стратегій і чи приведе їхня реалізація до досягнення цілей. Стратегічний контроль не може існувати без поточного та заключного контролю, так само як стратегічне управління базується на поточній діяльності підприємства. Контроль є таким типом діяльності з управління підприємством, яка дає змогу своєчасно виявити проблеми, розробити та здійснити заходи щодо коригування ходу та змісту робіт в організації доти, доки проблеми наберуть ознак кризи. Водночас контроль допомагає виявляти, підтримувати та поширювати позитивні явища та починання, найефективніші напрямки діяльності на підприємстві. Головна мета контролю — сприяти зближенню фактичних і необхідних результатів виконуваних робіт, тобто забезпечувати виконання завдань (досягнення цілей) підприємства. Фактори, що забезпечують ефективність стратегічного контролю: застосування досконалих методів і форм; єдність ОСУ, цілей та форм контролю; єдність елементів ОК і цілей контролю; точність і доступність інформації, необхідної для стратегічного контролю. Контроль як управлінська діяльність повинен мати такі властивості: бути всеосяжним та об’єктивним, тобто зорієнтованим на адекватне відображення досягнутих параметрів відносно встановлених цілей та обраних стратегій; бути стратегічно спрямованим, орієнтуватися на кінцеві результати, в цьому контексті контроль розглядається як засіб досягнення цілей; мати безперервний та регулярний, невідворотний плановий характер; бути гнучким, тобто не заважати виконанню основної роботи (на противагу "радянським системам" контролю, коли "під цю функцію" будувалася вся система); відповідати змісту тих робіт, які контролюються, перевіряти не лише кількість і термін, але і якість роботи; бути зрозумілим для тих, кого контролюють і перевіряють; бути своєчасним, щоб можна було скоригувати процеси, що відбуваються; бути економічним, тобто відповідати вимозі: затрати на його проведення не можуть перевищувати ті результати, яких досягають у процесі контролю; бути дійовим, тобто не обмежуватися виявленням фактичного стану об’єкта контролю, а й супроводжуватись відповідними рішеннями. Для того щоб контроль був об’єктивним та ефективним, він має бути пов’язаний зі стратегічним і поточним плануванням. Цей фактор дуже суттєвий для забезпечення управління взагалі. Найважливіші засади для забезпечення контролю мають такі методи управління, як бюджетування, управління за цілями (у літературі дуже часто для визначення цього методу застосовується скорочення — МВО [management by objectives]), контролінг, управління за результатами, управління за відхиленнями тощо. Розробляючи поточні плани та бюджети — інструменти виконання стратегічних планів і програм, треба поступово їх деталізувати до рівня, необхідного для практичної реалізації з урахуванням специфіки окремих етапів і блоків заходів програми. Лише тоді можна сформувати необхідні засади для ефективного контролю. До традиційних, небюджетних методів контролю відносять також статистичний контроль, спеціальні повідомлення (звіти), оперативні ревізії, особисте вивчення (у формі співбесід чи інтерв’ю), обстеження, інспектування та ін. У табл. 5.8 наведено форму, яку можна застосовувати при особистому контролі чи обстеженні виконання роботи.
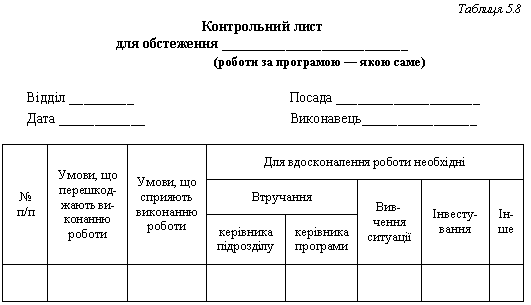
Контроль і перевірка виконання робіт за стратегічними планами та програмами передбачає розробку взаємопов’язаних систем контролю на підприємствах, які включають в себе такі підсистеми контролю: за технологічними процесами; якістю продукції та праці; дотриманням діючого законодавства, що регулює діяльність підприємства; виконанням окремих завдань, етапів, напрямків та стратегічних програм і планів загалом; виконанням рішень, вказівок, наказів, розпоряджень вищого керівництва підприємства; дотриманням встановлених фінансово-економічних параметрів функціонування підприємства тощо. На вітчизняних підприємствах нагромаджено позитивний досвід використання різних систем контролю, який відрізняється цілями, завданнями, об’єктами, методами та формами. У табл. 5.9 наведено одну з класифікацій систем контролю, що застосовується на промислових підприємствах.
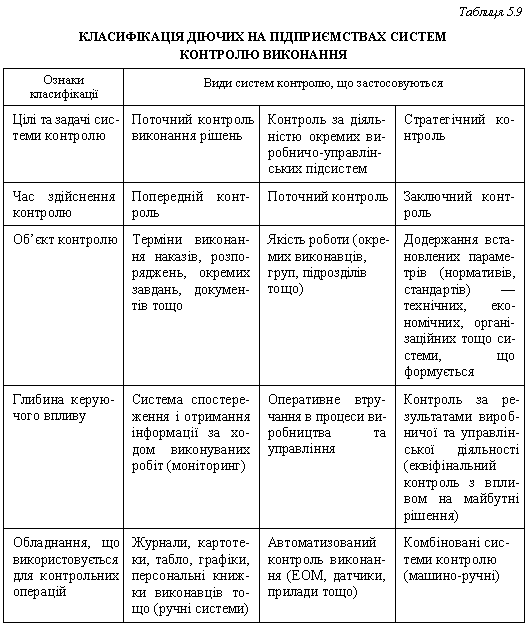
Контроль буде найбільш об’єктивним та ефективним тоді, коли складено систему нормативів (стандартів) виконуваних робіт і кінцевих результатів (цілей). Насамперед мають розроблятися нормативи витрат грошей та часу, що доповнюються системою тих показників, які керівники підприємства (або стратегічної програми) вважають найважливішими для діяльності об’єктів контролю. Найчастіше нормативи (стандарти) розробляються за такими групами: цінові, доходні, програмні (техніко-економічні), фізичні (для виробів та технологічних процесів), поведінкові тощо. Нерідко нормативами (стандартами) є