Анализ системы оплаты труда и мотивации персонала на примере Городского Узла Телекоммуникаций
За работу со сведениями, составляющую государственную тайну. Доплата работникам устанавливается в соответствии с Постановлением Правительства РФ от 14.10.94 г. № 1161 «О порядке и условиях выплаты процентных надбавок к должностному окладу лиц и граждан, допущенных к государственной тайне» в редакции от 02.04.02 г.
За классность. Доплата за классность устанавливается водителям автомобилей в следующих размерах (в процентах от установленного должностного оклада за отработанное в качестве водителя время):
1 класса – 25 %
2 класса – 10 %
За ненормированный рабочий день. Если у водителя легкового автомобиля установлен ненормированный рабочий день, то ему может быть установлена доплата в размере до 25 % от должностного оклада.
За руководство бригадой. Бригадирам из числа рабочих, не освобожденным от основной работы, за руководство бригадой устанавливается доплата в следующих размерах:
С численностью бригады
до 10 человек - до 10 % от должностного оклада
от 10 до 25 человек - до 20 % от должностного оклада
свыше 25 человек - до 30 % от должностного оклада
За использование в работе иностранного языка. Работникам, владеющим иностранными языками и постоянно применяющим их в практической работе, может устанавливаться надбавка к окладу за знание одного иностранного языка – 10 %, двух и более – 15 %.
За выполнение обязанностей временно отсутствующего работника, за совмещение профессий (должностей), расширение зоны обслуживания, увеличения объема работ. Доплаты работникам, выполняющим наряду со своей основной работой обязанностей временно отсутствующего работника, устанавливаются в пределах экономии по фонду оплаты труда. Доплаты работникам за совмещение профессий (должностей), расширение зоны обслуживания, увеличения объема работ определяются , исходя из фактического объема выполняемых работ, и могут быть установлены в размере до 50 % основного должностного оклада.
За высокие достижения в труде, за профессиональное мастерство, за сложность выполняемой работы. Основными критериями для установления надбавки являются:
деловые качества работника, его трудовая активность,
привлечение работника к выполнению срочных и ответственных заданий,
ответственность технического исполнителя в работе по поддержанию высокого качества технического обеспечения деятельности Общества,
наличие новых перспективных, внедренных проектов, идей, направленных на развитие Общества.
Руководителям, специалистам и служащим устанавливаются надбавки за высокие достижения в труде в размере до 50 % от должностного оклада, надбавки к окладам рабочих за профессиональное мастерство в размере до 30 % от должностного оклада. По приказу руководителя работнику может быть снижен ранее установленный размер надбавки или прекращена ее выплата при невыполнении критериев ее выплаты, нарушениях трудовой дисциплины.
Доплаты и надбавки устанавливаются руководителем структурного подразделения, в пределах экономии по фонду оплаты труда.
В Обществе устанавливаются выплаты, обусловленные районным регулированием оплаты труда по коэффициентам (районным, за работу в высокогорных местностях) и процентным надбавкам к заработной плате лицам, работающим в районах Крайнего Севера, в приравненных к ним местностях). Районное регулирование применяется ко всем выплатам, связанным с оплатой труда, за исключением социальных выплат и других аналогичных выплат (найм жилья, оплата лечения и медицинских услуг, оплата обучения и т.д.).
Все надбавки и доплаты выплачиваются одновременно с заработной платой за истекший период и включаются в средний заработок для оплаты ежегодных отпусков и в других случаях, установленных законодательством.
В целях усиления материальной заинтересованности рабочих, руководящих работников, специалистов, инженерно-технических работников и служащих в ускорении ввода производственных мощностей и объектов строительства, в улучшении качества выполняемых работ, в увеличении прибыли, в повышении производительности труда в обществе разработано и введено единое положение о премировании работников региональных филиалов ОАО «Сибирьтелеком». Положение разработано в соответствии с требованиями действующего законодательства Российской Федерации и Уставом ОАО «Сибирьтелеком».
На основании данного положения устанавливаются следующие виды премий:
Годовая премия.
Квартальная премия
Ежемесячная премия
Специальная премия
Годовая и специальная премии распространяются на всех работников, квартальная – на категории руководителей, специалистов и служащих, ежемесячная – на категорию рабочих и работников не основной деятельности.
Основанием для начисления и выплаты премии служит приказ руководителя предприятия.
Годовая премия.
Данный вид премирования основан на использовании механизма корпоративного планирования, горизонт планирования – один год. Основным условием премирования работников является исполнение бюджета по прибыли до налогообложения.
Годовая премия может быть начислена и выплачена работникам, проработавшим в Обществе полный календарный год. В рамках утвержденного бюджета подразделения Общества и по решению руководителя подразделения, годовая премия может быть начислена и выплачена работникам, проработавшим в Обществе шесть и более месяцев.
Размеры премии дифференцированы по должностным группам работников в зависимости от принципа исчисления ежемесячной и квартальной премий (повременная или по достижению цели. Для работников, вид премирования которых был изменен в течение года, размер годовой премии определяется принципом исчисления ежемесячной либо квартальной премии по состоянию на конец года.
Расчет премии производится по формуле:
Пг = Осв*Ков*Рг(16)
где Осв – средневзвешенный оклад работника;
Ков – коэффициент, учитывающий фактически отработанное время за отчетный год;
Рг – размер годовой премии
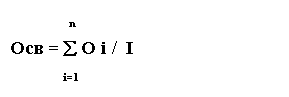 (16)
где Оi – величина должностного оклада с учетом соответствующего коэффициента, обусловленного районным регулированием оплаты труда, по состоянию на 30 (31) число i – ого месяца отчетного года;
I – количество месяцев, отработанных работником в отчетном году.
Ков = ФРВф / ФРВпл (16)
где ФРВф. - фактический фонд рабочего времени работника за отчетный год, включая время нахождения в командировке, час;
ФРВф. исчисляется в соответствии с Порядком заполнения Формы № П-4 «Сведения о численности, заработной плате и движении работников», раздел 2 «Использование рабочего времени».
ФРВпл. - плановый фонд рабочего времени за отчетный год, час;
Если Ков работника > 0,5 либо Ков= 0,5 , то Ков= Ков; если Ков < 0,5, то Ков = 0.
Работникам, имеющим Ков < 0,5 в связи:
- с призывом на военную службу;
- с переводом на другую работу;
- с поступлением в учебное заведение;
- с обучением на курсах квалификации;
- с уходом на пенсию (по возрасту, инвалидности);
- с отсутствием по причине временной нетрудоспособности;
с нахождением в отпуске (ежегодный основной оплачиваемый отпуск, ежегодный дополнительный оплачиваемый отпуск, отпуск без сохранения заработной платы, отпуска, предоставляемые в соответствии с коллективным договором, оплачиваемый учебный отпуск);
- с увольнением по сокращению штата и по другим уважительным причинам
начисление и выплата годовой премии производится пропорционально отработанному времени.
Квартальная премия.
Квартальная премия – сумма, выплачиваемая работнику в целях поощрения за достижение поставленных перед ним целей (согласно квартальному плану-отчету по целям работника) в отчетном квартале. Основным условием для начисления и выплаты квартальной премии работникам является исполнение бюджета по прибыли до налогообложения за отчетный период.
В Обществе устанавливаются следующие принципы квартального премирования:
Повременный;
За достижение целей.
Начисление премии каждому работнику за отчетный период может базироваться только на одном из указанных выше принципов.
Квартальный повременный принцип премирования может быть применен к работникам 1,2,3 групп персонала в том случае, если их деятельность сложно поддается планированию и в основном заключается в постоянном повторении однотипных функций, не имеющих четко отслеживаемых результатов, ориентированных во времени. В остальных случаях применяется принцип премирования за достижение целей.
Размеры премии дифференцированы по группам персонала.
Расчет премии производится в соответствии с суммой фактических выплат по должностному окладу за отчетный квартал (включая время нахождения в командировке) с учетом надбавок и доплат, предусмотренных Положением об оплате труда работников ОАО «Сибирьтелеком» (п.3.3) и интегральным показателем выполнения квартальных целей по формуле:
Пкв = Окв* Ивц *Ркв (16)
где Окв – сумма квартальных выплат по должностному окладу с учетом соответствующего коэффициента, обусловленного районным регулированием оплаты труда за отработанное время (включая время нахождения в командировке) и надбавок и доплат, предусмотренных Положением об оплате труда работников ОАО «Сибирьтелеком» (п.3.3);
Ивц – интегральный показатель выполнения квартальных целей, определяемый как сумма итоговых оценок выполнения каждой цели с учетом ее значимости;
Для работников, находящихся на повременном квартальном премировании Ивц = 1.
Ркв – размер квартальной премии.
Основанием для расчета премий являются сводный квартальный план-отчет подразделения Общества, утвержденный руководителем.
Квартальная премия по решению Комиссии может быть увеличена отдельным работникам на размер компенсации за разъездной характер работ.
Квартальная премия по решению Комиссии может уменьшаться или не выплачиваться полностью отдельным работникам Общества за производственные упущения:
Работникам, проработавшим неполный отчетный период, квартальная премия не выплачивается.
Работникам, проработавшим неполный отчетный квартал в связи:
с призывом на военную службу;
с переводом на другую работу;
с поступлением в учебное заведение;
с обучением на курсах квалификации;
с уходом на пенсию (по возрасту, инвалидности);
с отсутствием по причине временной нетрудоспособности;
с нахождением в отпуске (ежегодный основной оплачиваемый отпуск, ежегодный дополнительный оплачиваемый отпуск, отпуск без сохранения заработной платы, отпуска, предоставляемые в соответствии с коллективным договором, оплачиваемый учебный отпуск);
с увольнением по сокращению штата и по другим уважительным причинам
начисление и выплата квартальной премии производится пропорционально отработанному времени.
Ежемесячная премия.
Ежемесячная премия выплачивается за производственные результаты.
Размеры премии зафиксированы.
Расчет премии производится в соответствии с суммой фактических выплат по должностному окладу за отчетный месяц (включая время нахождения в командировке) с учетом надбавок и доплат, предусмотренных Положением об оплате труда работников ОАО «Сибирьтелеком» (п.3.3).
Ежемесячная премия может быть увеличена отдельным работникам на размер компенсации за разъездной характер работ.
Ежемесячная премия может уменьшаться или не выплачиваться полностью отдельным работникам Общества за производственные упущения.
Работникам, проработавшим неполный отчетный период, ежемесячная премия не выплачивается.
Работникам, проработавшим неполный отчетный месяц в связи:
с призывом на военную службу;
с переводом на другую работу;
с поступлением в учебное заведение;
с уходом на пенсию (по возрасту, инвалидности);
с отсутствием по причине временной нетрудоспособности;
с нахождением в отпуске (ежегодный основной оплачиваемый отпуск, отпуск без сохранения заработной платы, отпуска, предоставляемые в соответствии с коллективным договором, оплачиваемый учебный отпуск);
- с увольнением по сокращению штата и по другим уважительным причинам.
Начисление и выплата премии ежемесячной премии производится пропорционально отработанному времени.
Специальная премия.
Специальная премия может быть выплачена в рамках бюджета подразделения Общества по решению руководителя в случаях перечисленных ниже:
при награждении Почетной грамотой - размер премии определяется не менее минимальной тарифной ставки работника 1 разряда основной деятельности, установленной по ОАО «Сибирьтелеком»;
при награждении Почетным знаком «Заслуженный работник ОАО «Сибирьтелеком» - премия определяется в размере не менее 10-ти кратной минимальной тарифной ставки работника 1 разряда, установленной по ОАО «Сибирьтелеком»;
при награждении ведомственными и правительственными наградами;
при награждении Почетными грамотами, Благодарностями Министерства связи, ОАО «Связьинвест» и органов местного самоуправления;
за выполнение особо важных заданий - отдельным работникам, размер премии устанавливается с учетом качества ее выполнения и не может быть более 2-х должностных окладов.
К особо важным заданиям относятся:
ликвидация последствий аварий, стихийных бедствий,
участие в обеспечении бесперебойной и качественной связи при проведении выборных кампаний,
проведение мероприятий по реорганизации структуры Общества,
проведение мероприятий по организации собраний акционеров,
участие в программах и кампаниях, проводимых Минсвязи РФ, ОАО «Связьинвест»,
внедрение новой техники, информационных технологий, разработка и внедрение средств механизации, автоматизации производственных процессов,
реализация важнейших проектов строительства телекоммуникационных объектов связи, обеспечивающих качество связи, предоставление новых услуг, выполнение программы развития,
участие в программах, обеспечивающих развитие и финансовую устойчивость,
участие в других мероприятиях, направленных на успешную реализацию задач, стоящих перед Обществом
внедрение проектов по управлению персоналом, успешное участие в конкурсах.
Кроме основной и дополнительной заработной платы в Обществе применяются следующие социальные и стимулирующие выплаты:
оказание материальной помощи;
единовременное премирование работников в связи со знаменательными событиями, праздничными, юбилейными датами, профессиональным праздником.
2.3 Факторы, влияющие на заработную плату
Из наиболее значимых и существенных можно выделить 3 фактора:
демографический и социальный фон;
эффективность и ответственность;
образование.
Третий признак “образование” опирается на соответствующую переменную - образование, в то время как два других имеют больше переменных.
Профсоюзы поддерживают критерии оплаты труда, основанные на требованиях к работе, на квалификации работника и на трудовых достижениях. Ключевые требования относительно оплаты касаются вопросов равенства и мотивации. Оплата служит наилучшим мотивом, когда существует тесная связь между требованиями к выполнению задания и уровнем оплаты труда. С точки зрения мотивации важно, что выгоду за самообразование в ближайшем будущем можно получить и что за любое улучшение профессиональных навыков работники будут вознаграждены
Результаты различных эмпирических исследований подтверждают тезис о том, что образование как индивидуальный вклад влияет на уровень дохода. Различия в доходах между разными возрастными группами наибольшие для групп старшего возраста. Уровень дохода высокообразованных и имеющих постоянную работу людей возрастает до наступления пенсионного возраста. Подобным же образом, хорошее образование уменьшает риск безработицы и вероятность раннего выхода на пенсию.
Хорошо образованные люди имеют преимущество, получая высокую начальную заработную плату, по сравнению с теми, кто менее образован и обычно начинает трудовую жизнь гораздо раньше.
Различия в заработке между образованными и необразованными людьми начинают возрастать с 30-летнего возраста и далее. Качество образования - важный фактор, влияющий на оплату труда.
Выполнение задания (производительность труда), профессиональные (должностные) обязанности и условия труда формируют вторую группу факторов, влияющих на оплату.
Если посмотреть на признаки пола, возраста и профессии, то можно отметить некоторые заслуживающие внимания особенности.
Что касается влияния возраста, то молодые люди по сравнению с пожилыми с большей легкостью допускают принятие демографического аспекта в качестве основы определения размера оплаты. Похожие различия проявляются также в отношении мнений о производительности и обязанностях. С другой стороны, в отношении образования наблюдается обратная картина: пожилые люди в большей мере, чем молодые считают образование критерием для определения размера оплаты труда.
Рассматривая социальное положение, мы можем заметить, что отношение рабочих к факторам определения размера оплаты труда отличается от мнения представителей других социальных групп. Рабочие в большей мере склонны принимать демографические аспекты в качестве критериев для расчета заработной платы. Наконец, управленцы четко попадают в группу поддерживающих образование.
Если рассмотреть все факторы в целом, то можно показать, что производительность труда со всей очевидностью оказывается наиболее важным основанием для систем оплаты труда.
2.4 Оптимизация расходов на заработную плату на предприятии
Оптимизация расходов на заработную плату в ГУТ непосредственным образом связана с проводимой работой по оптимизации численности персонала.
В целях сокращения расходов на заработную плату, совершенствования структуры управления, объединения рабочих мест, организации дополнительных рабочих мест, повышения минимальной месячной тарифной ставки (оклада) первого разряда по оплате труда работников основной деятельности в течение 2004 года проводились следующие мероприятия:
Оптимизация численности за счет объединения в Карымском цехе двух участков, в результате чего высвобождено 2 единицы;
В целях совершенствования организации работы, улучшения финансового состояния, экономии эксплуатационных затрат, а также освобождение руководителей от хозяйственных вопросов, занимающих значительное время, проведена работа по передаче в стороннюю организацию ООО «Телекомремстройсервис» работников неосновной деятельности Улетовского и Карымского цехов (уборщики производственных помещений, сторожа, кочегары) в количестве 17 единиц.
По результатам нормирования, проведенного во втором квартале 2004 года, в связи со снижением нагрузки сокращено 4 единицы телефонистов справочной службы и 1 единица телефониста междугородной телефонной связи коммутаторного зала.
В связи с установлением автоматического переговорного центра в районном центре с.Улеты, установкой на магистральной трассе Чита-Иркутск двух картофонов с 15 мая 2004 года сокращено 4 ед. телефонистов междугородной телефонной связи Улетовского цеха по эксплуатации средств связи.
В связи с внедрением на сети современных цифровых АТС, проведено поэтапное переключение абонентов декадно-шаговой АТС-23 на электронные АТС. В результате проведенных мероприятий высвобождено 20 единиц.
С 1 октября проведено сокращение штата работников здравпункта связи. Для обеспечения работников ГУТ медицинским обслуживанием заключен договор с поликлиникой Центрального района г.Читы. Высвобождено 2,5 единицы.
В результате проведенных мероприятий численность сократилась на 50,5 единиц с годовым фондом экономии заработной платы 3 978 тыс.руб.
Глава 3 Анализ оплаты труда и стимулирования
3.1 Анализ фонда оплаты труда
3.1.1 Объекты и задачи анализа фонда заработной платы
Объекты анализа фонда заработной платы представлены на рисунке 4.
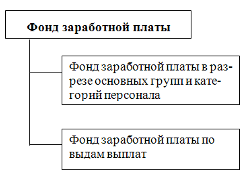
Рисунок 8. Объекты анализа фонда заработной платы
Анализ фонда заработной платы предприятия призван решать следующие задачи:
Изучение темпов роста заработной платы в сравнении с темпами роста производительности труда: для расширенного воспроизводства темпы роста оплаты труда не должны превышать темпов роста его производительности, то есть рост уровня оплаты труда должен осуществляться за счет интенсивных факторов;
Осуществление систематического контроля за использованием фонда заработной платы, недопущение как перерасхода, так и необоснованной экономии фонда оплаты труда;
Определение и внедрение наиболее прогрессивных систем оплаты труда, применяемых на данном предприятии, с целью оптимизации величины фонда оплаты труда, уровня материального стимулирования работников и снижения издержек предприятия;
Определение и регулирование наиболее оптимальной структуры численности работников предприятия, обеспечивающей выполнение производственных заданий с наименьшими трудовыми и финансовыми затратами;
Повышение эффективности использования фонда оплаты труда с точки зрения финансово-экономической деятельности предприятия – получения максимальных соотношений прибыль – заработная плата, выручка – заработная плата, объем производства – заработная плата;
Поиск резервов повышения эффективности использования трудовых ресурсов, в частности сокращения простоев, непроизводительных потерь рабочего времени;
Максимальное обеспечение социальной защищенности работников предприятия, позволяющее избежать текучести наиболее квалифицированных кадров и, в конечном счете ведущее к повышению производительности труда.
3.1.2 Анализ состава и структуры фонда заработной платы
В соответствии с Инструкцией о составе фонда заработной платы расходы организации, связанные с оплатой труда, и другие выплаты работникам подразделяются на три части:
Фонд заработной платы;
Выплаты социального характера;
Расходы, не относящиеся к фонду заработной платы и выплатам социального характера.
Фонд заработной платы включает:
Оплату за отработанное время, в том числе оплату труда лиц, принятых на работу по совместительству;
Оплату за неотработанное время (оплату ежегодных и дополнительных отпусков, льготных часов подростков, простоев не по вине рабочих и др.);
Поощрительные выплаты (разовые премии, вознаграждения по итогам работы за год и годовые вознаграждения за выслугу лет (стаж работы), материальная помощь (кроме предоставленной работникам по семейным обстоятельствам, на погребение и т.д., которые относятся к выплатам социального характера, дополнительные выплаты при предоставлении ежегодного отпуска, стоимость бесплатно выдаваемых работникам в качестве поощрения акций или льгот по приобретению акций и другие единовременные поощрения, включая стоимость подарков);
Выплаты компенсирующего характера, связанные с режимом работы и условиями труда (доплаты за работу в особых (неблагоприятных) условиях труда; надбавки за работу в местностях с тяжелыми климатическими условиями; доплаты за работу в ночное время, в выходные и праздничные (нерабочие) дни, в сверхсуточное время; денежная компенсация за неиспользованный отпуск и др.).
К выплатам социального характера относятся стоимость бесплатно предоставленного работникам топлива, компенсации и социальные льготы, предоставленные работникам, без социальных пособий из государственных и негосударственных бюджетных фондов – единовременные пособия уходящим на пенсию ветеранам труда, оплата путевок работникам и членам их семей на лечение, отдых, экскурсии, путешествия за счет средств организации, расходы на погашение ссуд, выданных работникам организации, суммы, предоставленные работникам для первоначального взноса или на погашение кредита на жилищное строительство и др.
Расходы, не относящиеся к фонду заработной платы и выплатам социального характера, включают:
доходы по акциям и другие доходы от участия работников в собственности организации (дивиденды, проценты, выплаты по долевым паям и т.д.);
страховые взносы в Пенсионный фонд РФ, Фонд социального страхования, Фонды обязательного медицинского страхования РФ, Государственный фонд занятости РФ и взносы за счет средств в негосударственные пенсионные фонды;
выплаты из внебюджетных (государственных и негосударственных) фондов, а также по договорам личного, имущественного и иного страхования;
стоимость выданных бесплатно форменной одежды, обмундирования, остающихся в личном постоянном пользовании, или сумма льгот в связи с их продажей по пониженным ценам;
командировочные расходы и др.
Общий фонд заработной платы включает как расходы на оплату труда в составе расходов по обычным видам деятельности, так и выплаты социального характера, осуществляемые за счет чистой прибыли (рисунок 5).
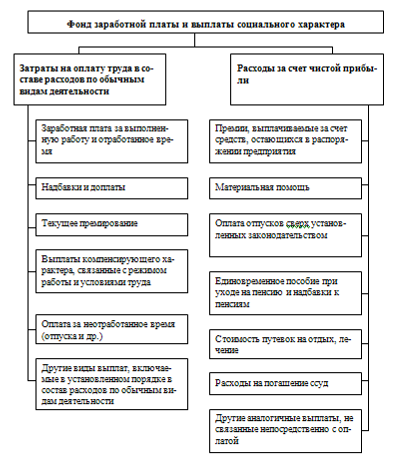
Таблица 10 - Анализ состава и структуры фонда заработной платы
| Показатель | 2003 год | 2004 год | Изменение удельного веса, % | ||
| абсолютная сумма, тыс.руб. | % к итогу | абсолютная сумма, тыс.руб. | % к итогу | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 Расходы на оплату труда в составе затрат на производство | 63450,3 | 100,00 | 89418,3 | 98,63 | -1,37 |
| 1.1 Заработная плата, начисленная за выполненную работу и отработанное время | 23477,1 | 37,00 | 31181,0 | 34,39 | -2,61 |
| 1.1.1 По должностным окладам | 14438,4 | 22,76 | 19321,5 | 21,31 | -1,44 |
| 1.1.2 По часовым тарифным ставкам | 8807,1 | 13,88 | 11182,8 | 12,34 | -1,54 |
| 1.1.3 Оплата по договору подряда | 231,6 | 0,37 | 676,7 | 0,75 | 0,38 |
| 1.2 Поощрительные выплаты | 10090 | 15,90 | 10579,0 | 11,67 | -4,23 |
| 1.2.1 Премии и вознаграждения | 7896 | 12,44 | 8611,2 | 9,50 | -2,95 |
| 1.2.2 Материальная помощь к отпуску | 2194 | 3,46 | 1967,8 | 2,17 | -1,29 |
| 1.3 Выплаты компенсирующего характера, связанные с режимом работы и условиями труда | 22593,8 | 35,61 | 35329,9 | 38,97 | 3,36 |
| 1.3.1 Доплаты и надбавки | |||||
| 1.3.1.1 за ненормированный рабочий день | 169,6 | 0,27 | 252,5 | 0,28 | 0,01 |
| 1.3.1.2 работу в ночное время | 758 | 1,19 | 849,1 | 0,94 | -0,26 |
| 1.3.1.3 работу в вечернее время | 140,6 | 0,22 | 164,1 | 0,18 | -0,04 |
| 1.3.1.4 вредные условия труда | 251,7 | 0,40 | 340,1 | 0,38 | -0,02 |
| 1.3.1.5 секретность | 376,3 | 0,59 | 498,3 | 0,55 | -0,04 |
| 1.3.1.6 руководство бригадой | 93,9 | 0,15 | 125,4 | 0,14 | -0,01 |
| 1.3.1.7 совмещение профессий, должностей | 287,2 | 0,45 | 314,2 | 0,35 | -0,11 |
| 1.3.1.8 увеличенный объем работы | 437,6 | 0,69 | 696,3 | 0,77 | 0,08 |
| 1.3.1.9 за работу в праздничные и выходные дни | 433,4 | 0,68 | 638,5 | 0,70 | 0,02 |
| 1.3.1.1 за сверхурочную работу | 176,5 | 0,28 | 335,3 | 0,37 | 0,09 |
| 1.3.2 Стажевый коэффициент | 10266,3 | 16,18 | 13052,5 | 14,40 | -1,78 |
| 1.3.3 Районный коэффициент | 8830,3 | 13,92 | 17402,8 | 19,20 | 5,28 |
| 1.3.4 Компенсация отпуска | 372,4 | 0,59 | 660,8 | 0,73 | 0,14 |
| 1.4 Оплата за неотработанное время | 7289,4 | 11,49 | 12328,4 | 13,60 | 2,11 |
| 1.4.1 Оплата по среднему заработку | 12,3 | 0,02 | 1088,2 | 1,20 | 1,18 |
| 1.4.2 Оплата очередного отпуска | 6134,8 | 9,67 | 8742,2 | 9,64 | -0,03 |
| 1.4.3 Дополнительный отпуск по коллективному договору | 0,00 | 1320,5 | 1,46 | 1,46 | |
| 1.4.4 Оплата учебного отпуска | 1142,3 | 1,80 | 1177,5 | 1,30 | -0,50 |
| 2 Выплаты за счет чистой прибыли | 0 | 0,00 | 1238,5 | 1,37 | 1,37 |
| 2.1 Единовременная премия | 0,00 | 1238,5 | 1,37 | 1,37 | |
| Итого фонд заработной платы | 63450,3 | 100 | 90656,8 | 100 | |
По данным таблицы 2 можно сделать вывод, что удельный вес выплат за счет чистой прибыли в общем фонде заработной платы чрезвычайно низок, учитывая, что в 2003 году такие выплаты вообще отсутствовали. В 2004 году доля таких выплат составила 1,37%. Соответственно в фонде заработной платы уменьшилась и доля средств на оплату труда, включаемых в затраты на производство. Соотношение расходов на оплату в составе расходов по обычным видам деятельности и выплат за счет прибыли в общем фонде заработной платы за 2003 – 2004 годы отражено на рисунке 6. Несмотря на абсолютный рост средств на оплату труда в составе себестоимости продукции (89418,3 – 63450,3 = 25968 тыс.руб.) их доля в общем фонде заработной соответственно снизилась на 1,37%. Эту тенденцию можно считать положительной, так как повышение материального стимулирования труда за счет прибыли, полученной предприятием, способствует улучшению социального положения работников, а следовательно, и росту производительности их труда и заинтересованности в конечных результатах работы.
3.1.3 Анализ использования фонда заработной платы
Анализ использования фонда заработной платы производится в двух направлениях: по видам выплат и в разрезе основных категорий персонала. Первое направление включает изучение состава фонда заработной платы по видам использования в сравнении со сметой и в динамике по отношению к предыдущему году (таблица 3).
Таблица 10 - Анализ использования фонда заработной платы по видам выплат
| Показатели | 2004 год | Фактически за 2003 год | Отклонение фактических показателей 2004 г. от 2003 г. | |||||||
| по плану | фактически | отклонение от плана | абсолютная сумма, тыс.руб. | % к итогу | абсолютная сумма, тыс.руб. | удельный вес, % | ||||
| абсолютная сумма, тыс.руб. | % к итогу | абсолютная сумма, тыс.руб. | % к итогу | абсолютная сумма, тыс.руб. | удельный вес, % | |||||
| 1 Заработная плата, начисленная за выполненную работу и отработанное время | 30932,6 | 37,31 | 31181 | 34,39 | 248,4 | -2,91 | 23477,1 | 37,00 | 7703,9 | -2,61 |
| 1.1 По должностным окладам | 19935,3 | 24,04 | 19321,5 | 21,31 | -613,8 | -2,73 | 14438,4 | 22,76 | 4883,1 | -1,44 |
| 1.2 По часовым тарифным ставкам | 10422,6 | 12,57 | 11182,8 | 12,34 | 760,2 | -0,23 | 8807,1 | 13,88 | 2375,7 | -1,54 |
| 1.3 Оплата по договору подряда | 574,6 | 0,69 | 676,7 | 0,75 | 102,1 | 0,05 | 231,6 | 0,37 | 445,1 | 0,38 |
| 2 Выплаты стимулирующего характера | 11607,1 | 14,00 | 11411,5 | 12,59 | -195,6 | -1,41 | 9473,7 | 14,93 | 1937,8 | -2,34 |
| 2.1 Премии за производственные результаты | 9591,5 | 11,57 | 9443,7 | 10,42 | -147,8 | -1,15 | 7279,7 | 11,47 | 2164 | -1,06 |
| 2.2 Материальная помощь к отпуску | 2015,6 | 2,43 | 1967,8 | 2,17 | -47,8 | -0,26 | 2194 | 3,46 | -226,2 | -1,29 |
| 3 Выплаты компенсирующего характера, связанные с режимом работы и условиями труда | 30376,3 | 36,64 | 35329,9 | 38,97 | 4953,6 | 2,34 | 22593,8 | 35,61 | 12736,1 | 3,36 |
| 4 Оплата за неотработанное время | 9604,3 | 11,58 | 12328,4 | 13,60 | 2724,1 | 2,02 | 7289,4 | 11,49 | 5039,0 | 2,11 |
| 5 Отдельные выплаты социального характера | 394,8 | 0,48 | 406,0 | 0,45 | 11,2 | -0,03 | 616,3 | 0,97 | -210,3 | -0,52 |
| Всего фонд заработной платы | 82915,0 | 100 | 90656,8 | 100 | 7741,8 | 63450,3 | 100 | 27206,5 | ||
Анализируя структуру фонда заработной платы по направлениям использования, можно отметить, что в 2003 году наибольший удельный вес занимает заработная плата за выполненную работу и отработанное время (37 %), в составе которой доля выплат по должностным окладам составляет 22,76 % и по часовым тарифным ставкам – 13,88 %. Размер выплат по договорам подряда незначителен (0,37 %).
В 2004 году планировался рост рост заработной платы за отработанное время и выполненную работу на 31,76% ((30932,6 – 23477,1) / 23477,1*100), однако заработная плата по данной статье увеличилась на 32,81% ((31181 – 23477,1) / 23477,1*100) и в 2004 году фактически составила 31181 тыс.руб., а ее доля снизилась до 34,39%, от планируемой 37,31%. Это вызвано тем, что в 2004 году ОАО «Сибирьтелеком» был принят единый коллективный договор, в котором некоторым категориям работников были установлены дополнительные отпуска за ненормированный рабочий день, а также доведены до нормы отпуска рабочих, занятых во вредных условиях труда (водители грузовых автомобилей, кабельщики-спайщики, электромонтеры канализационных сооружений). В следствие этого возросла доля оплат за неотработанное время и в 2004 году составила 13,60% в отличие от планируемой 11,58%, что и нарушило соотношение между плановыми и фактическими данными заработной платы за отработанное время и выполненные работы, а также выплат поощрительного характера (план – 14,00%, факт 12,59%) и отдельных выплат компенсационного характера (районный и стажевый коэффициенты), которые находятся в прямой зависимости от устанавливаемых окладов.
Следует отметить, что наибольший удельный вес (38,97%) за 2004 год составляют выплаты компенсационного характера. Наряду с увеличением выплат по районному и стажевому коэффициентам произошел рост доплат и надбавок, в частности за работу в сверхурочное время, за увеличенный объем работ. Это связано с большим количеством аварий на кабельных линиях связи, происходящих зачастую по вине вандалов, вырубающих телефонный кабель и сдавая его в пункты приема черных и цветных металлов. Кроме этого, в 2004 году был установлен напряженный план развития телефонной сети и для его выполнения приходилось привлекать работников в сверхурочное время и выходные дни. Также возросли доплаты за увеличенный объем работы. Таким образом, отклонение от плана по данным выплатам составило 4953,6 тыс.руб. и их удельный вес возрос на 2,34 %.
Небольшая непропорциональность роста стимулирующих выплат росту оплаты за отработанное время и выполненные работы объясняется тем, что в 2004 году произошло снижение материальной помощи к отпуску с 0,5 до 0,38 оклада по решению регионального филиала «Читателеком». В итоге, от бюджета сумма стимулирующих выплат отличается на 195,6 тыс.руб., а от 2003 года на 1937,8 тыс.руб.
Наименьший удельный вес составляют отдельные выплаты социального характера и по сравнению с 2003 годом они уменьшились на 214,3 тыс.р, так как сузился круг предоставляемых социальных льгот работникам. Данный факт является отрицательной тенденцией.
Изменение структуры фонда заработной платы по видам выплат можно проследить по рисунку 7.
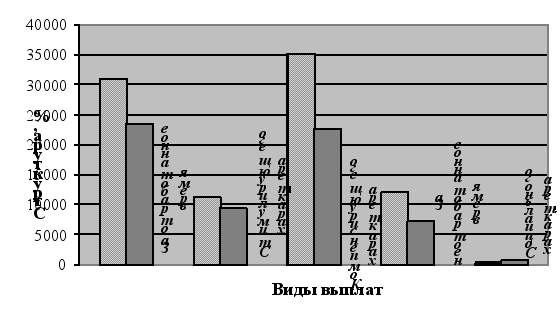
Рисунок 8 - Структура использования фонда заработной платы
На втором направлении анализа использования фонда заработной платы целесообразно проанализировать динамику фонда заработной платы в разрезе основных групп и категорий персонала (таблица 4).
На основании данных таблицы 4 можно сделать вывод, что заработная плата всех категорий персонала по сравнению с 2003 годом возросла. В целом фонд заработной платы увеличился на 27206,5 тыс.руб. Вместе с тем, по сравнению со сметой, получен перерасход фонда заработной платы в сумме 7741,78 тыс. руб. Увеличение заработной платы по сравнению с запланированной величиной произошло по всем категориям промышленно-производственного персонала, что свидетельствует о недостаточно точном планировании фонда заработной платы. Фонд заработной платы промышленно-производственного персонала планировалось увеличить на 19380,82 тыс.руб. (82599,52 - 63218,7), однако фактически по сравнению с планом он увеличился на 7380,58 тыс.руб., а его доля (99,25%) в общем фонде заработной платы уменьшилась как по сравнению со сметой (99,62%), так и по сравнению с 2003 годом (99,63%). Это произошло за счет роста фонда заработной платы работников не списочного состава, который увеличился по сравнению с планом на 361,2 тыс.руб., а по сравнению с 2003 годом на 445,1 тыс.руб. и его доля в 2004 году составила 0,75%, тогда как в 2003 году она равнялась 0,37%. Увеличение работников несписочного состава произошло в связи с присоединением с 1 декабря 2003 года Карымского и Улетовского узлов телекоммуникаций, в составе которых было большое количество работников, выполняющих работу по договорам подряда, в частности по сбору абонентской платы, приему телеграмм и оплаты за междугородние телефонные разговоры в отдаленных населенных пунктах, не имеющих отделений электросвязи.
Наибольший удельный вес (около 47%) в общем фонде заработной платы занимает фонд оплаты труда рабочих, и его доля по сравнению как с 2003 годом, так и со сметой несколько возросла, за счет уменьшения доли фонда заработной платы руководителей и специалистов, так как в 2004 году при повышении окладов работникам ГУТ, рабочим с высокой квалификацией были увеличены оклады в