Финансовый план в системе бизнес-планирования
В показателе рентабельности активов (R4) результат текущей деятельности анализируемого периода (прибыль) сопоставляется с имеющимися у организации основными и оборотными средствами (активами). В результате анализа данного показателя видим, что прибыль (более 17% к концу 2007 года), является, главным образом, результатом от продажи продукции (работ, услуг).
Из данных показателя валовой рентабельности (R6) видно, что валовая прибыль на единицу реализованной продукции немного снизилась к концу анализируемого периода с 26,36% до 24,77%.
Таким образом, анализ финансово-хозяйственной деятельности ООО "Павловскинвест" свидетельствует, о том, что оно является прибыльным. Прибыль значительно увеличилась с 3405 тыс. руб. в 2006 году до 27074 тыс. руб. в 2007 году. Предприятие наращивает объемы производства, предполагает расширить рынок сбыта своей продукции. ООО "Павловскинвест" является финансово-устойчивым и инвестиционно привлекательным.
2.3 Анализ финансового раздела бизнес-плана ООО "Павловскинвест"
Составление финансовых расчетов как части бизнес-плана затруднено ввиду отсутствия единых методических подходов к их составлению. В нынешних условиях сложно говорить о стратегическом финансовом планировании на ООО "Павловскинвест", речь скорее может идти о финансовом прогнозировании, т.е. разработке вероятного представления о предельных и желательных состояниях объекта в будущем. Это может быть прогнозирование финансового положения предприятия, отдельных показателей - прибыли, доходы от ценных бумаг и др. Остановимся более подробно на текущем финансовом планировании в ООО "Павловскинвест". Текущее финансовое планирование - бюджетирование, т.е. составление бюджетов. Коротко принципы текущего финансового планирования можно охарактеризовать так:
1. Согласование целей между нижестоящими и вышестоящими руководителями.
2. Соподчиненность подразделений предприятия.
3. Ответственность подразделений.
4. Постоянство целей.
5. Последовательность.
6. Соответствие финансовому (бухгалтерскому) учету.
Рассмотрим текущее планирование выпуска продукции ООО "Павловскинвест" на 1 квартал 2008 года.
Таблица 9 - Бюджет продаж или выручки ООО "Павловскинвест" на I квартал 2008 г.
| Наименование изделия | Единицы, л | Цена, руб. | Сумма продаж, руб. |
| Масло подсолнечное рафинированное | 16670 | 22 | 416750 |
| Масло подсолнечное нерафинированное | 8330 | 25 | 183260 |
| Итого | 200750 |
Из таблицы мы видим, что предприятие планирует получить выручку от реализации продукции в размере 600010 руб.
Таблица 10 - Бюджет производства ООО "Павловскинвест" (в единицах) на I квартал 2008 г.
| Масло подсолнечное рафинированное | Масло подсолнечное нерафинированное | |
| Плановый объем продаж | 16670 | 8330 |
| Заданные остатки гот. продукции на конец периода | 270 | 180 |
| Минус остатки на начало периода | 40 | - |
| Производственная программа | 16900 | 8510 |
Данная таблица показывает, какой объем продаж в единицах продукции, т.е. в литрах, планирует произвести предприятие в первом квартале 2008 года.
Таблица 11 - Бюджет сырья ООО "Павловскинвест" в кг, руб. (производственная потребность) на I квартал 2008 г.
| Масло подсолнечное рафинированное | Масло подсолнечное нерафинированное | Сумма | |
| Семена подсолнечника | 21720 | 18430 | 200750 |
| Цена за 1 кг, руб. | 5 | 5 | |
| Общая сумма, руб. | 108600 | 92150 | 200750 |
На основании таблицы 11 мы видим, какое количество сырья требуется организации для выполнения плана и какой объем денежных средств необходим ей для его закупки. Также следует отметить, что для успешного финансового планирования необходимо иметь постоянный запас сырья на складах предприятия, а не планировать уже в начале периода, сколько его понадобится, т.к велик риск несвоевременной закупки и поставки сырья
Таблица 12 - Бюджет рабочего времени ООО "Павловскагропродукт" на I квартал 2008 г.
| Произведено единиц, л | Затраты времени на единицу, ч | Всего часов | Трудовые затраты, 25 руб. в час | |
| Масло подсолнечное рафинированное | 16670 | 0,07 | 1248,56 | 31214 |
| Масло подсолнечное нерафинированное | 8330 | 0,007 | 624,24 | 15606 |
| Всего | 200750 | 46820 |
На основании плана выпуска продукции в таблице 12 планируются расходы на заработную плату рабочих-сдельщиков.
Таблица 13 - Бюджет накладных расходов ООО "Павловскинвест" на I квартал 2008
| Смета затрат, руб. | |
| Вспомогательные материалы | 7500 |
| Косвенные затраты труда | 17500 |
| Доплата | 6250 |
| Энергия (переменные часть) | 2000 |
| Обслуживание (переменная часть) | 5000 |
| Сумма переменных накладных расходов | 38250 |
| Амортизация | 6250 |
| Налог на собственность | 1000 |
| Страхование собственности | 125 |
| Энергия (постоянная часть) | 250 |
| Обслуживание (постоянная часть) | 1125 |
| Сумма постоянных накладных расходов | 8750 |
| Всего накладных расходов | 47000 |
На основании предыдущего опыта предприятия и объема плана выпуска продукции составляется смета накладных расходов ООО "Павловскинвест".
Таблица 14 - Бюджет коммерческих и административных расходов ООО "Павловскинвест" на I квартал 2008 г.
| Сумма, руб. | |
| Комиссионные | 5000 |
| Расходы на рекламу | 7500 |
| Заработная плата торговым работникам | 5000 |
| Транспортные расходы | 12500 |
| Общие коммерческие расходы | 30000 |
| Заработная плата служащим | 5000 |
| Вспомогательные материалы | 2500 |
| Заработная плата административным работникам | 5250 |
| Прочие | 1250 |
| Общие административные расходы | 14000 |
| Общие коммерческие и административные расходы | 44000 |
Следующий этап планирования выпуска продукции - планирование коммерческих и административных расходов предприятия. На основании таблиц 9-15 составляется бюджет производственной себестоимости предприятия и рассчитывается себестоимость единицы выпускаемой продукции.
Таблица 15 - Бюджет производственной себестоимости ООО "Павловскинвест" на I квартал 2008 г.
| Сумма, руб. | |
| Остатки готовой продукции на начало отчетного периода | 1000 |
| Основные материалы | 200750 |
| Основная заработная плата производственных рабочих | 46820 |
| Переменные накладные расходы | 47000 |
| Производственная себестоимость | 294570 |
| Затраты на продукцию, готовую к реализации | 44000 |
| Остатки готовой продукции на конец отчетного периода | 10720 |
| Себестоимость проданной продукции | 327850 |
|
Себестоимость единицы продукции: Масло подсолнечное рафинированное, руб. /л Масло подсолнечное нерафинированное, руб. /л |
15,74 13,77 |
Рассмотрим процесс оперативного финансового планирования в ООО "Павловскинвест". Общий остаток дебиторской задолженности ожидается к получению в первом квартале. Статистика предприятия показывает, что 70% квартальных продаж оплачиваются в квартале продажи, 28% квартальных продаж оплачиваются в следующем квартале; остающиеся 2% представляют безнадежные к взысканию долги
Таблица 16 - График ожидаемых поступлений денежных средств
|
Показатели (в тыс. руб) |
Квартал | Итого | |||
| I | II | III | IV | ||
| Дебиторская задолженность на 31 декабря предыдущего года | 239 | 239 | |||
| Продажи I квартала | 118 | 33 | 151 | ||
| Продажи II квартала | 112 | 44 | 156 | ||
| Продажи III квартала | 134 | 52 | 186 | ||
| Продажи IV квартала | 223 | 223 | |||
| Общее поступление денежных средств | 200750 | ||||
Таким образом, мы видим, что общее поступление денежных средств в первом квартале 2008 года планируется в размере 390 тыс. руб.
Исходя из прогноза сбыта и сложившейся практики поддержания запасов готовой продукции, разрабатывается производственный план путем перемножения показателей объемов продукции в таблице 5 на цену продукции в таблице 4. Запас готовой продукции на начало периода должен составлять 10% от планируемого объема продаж.
Таблица 17 - Производственный план
| Показатели | Квартал | Итого | |||
| I | II | III | IV | ||
| Желательный запас готовой продукции на конец периода, тыс. руб. | 15,6 | 18,6 | 22,3 | 26,7 | 83,2 |
| Общая потребность в товаре | 151 | 156 | 186 | 223 | 200750 |
| Минус: Запас готовой продукции на начало периода | 1 | 15,6 | 18,6 | 22,3 | 57,5 |
| Количество товара, подлежащее поставке | 165,6 | 159 | 189,7 | 227,4 | 741,7 |
Составляется план доходов и расходов предприятия. Задача данного документа - показать, как будет формироваться, и изменяться прибыль.
Таблица 18 - План доходов и расходов
|
Показатель (в тыс. руб) |
Квартал | Итого | |||
| I | II | III | IV | ||
| Валовая прибыль от продаж | 151 | 156 | 186 | 223 | 716 |
| Себестоимость продукции | 120,8 | 124,8 | 148,8 | 178,4 | 572,8 |
| Налоги | 7,1 | 7,5 | 8,9 | 10,7 | 34,2 |
| Прибыль | 23,1 | 23,7 | 28,3 | 33,9 | 109 |
Разрабатывается баланс денежных поступлений и выплат, т.к на предприятии наблюдается явный недостаток денежных средств, планируется взять банковский кредит.
Платежный календарь составляется на год с разбивкой на кварталы или на квартал с разбивкой по месяцам. Для того, чтобы он был реальным, его составители должны следить за ходом производства и реализацией. Состоянием запасов, дебиторской задолженности в целях предупреждения не выполнения финансового плана.
Таблица 19 - Платежный календарь ООО "Павловскинвест" на 2008 год
|
Показатель (в тыс. руб) |
Квартал | Итого | |||
| I | II | III | IV | ||
| Поступление от продаж | 390 | 156 | 186 | 223 | 955 |
| Платежи | 200750 | 152 | 178 | 220 | 931,8 |
| Прирост денежной наличности | 8,2 | 4 | 8 | 3 | 23,2 |
| Остаток на начало | 8,2 | 12,2 | 20,2 | 40,6 | |
| Остаток на конец | 12,2 | 20,2 | 23,2 | 55,6 | |
Таким образом, на конец планируемого периода снижение кредиторской задолженности составит 565 тыс. руб., дебиторская задолженность снизится до 62 тыс. руб.
На основании проведенного анализа можно сделать следующие выводы:
В первом квартале 2008 года на предприятии планируется выпуск готовой продукции на сумму в 200750 руб., при этом себестоимость единицы продукции составит для масла подсолнечного рафинированного 15,74 руб. за литр, масла подсолнечного нерафинированного 13,77 руб. /л, общее поступлении денежных средств в первом квартале 2007 года планируется в размере 390000 руб. Для закупки сырья предприятию необходимы денежные средства в размере 200750 руб.Т. к. у предприятия отсутствуют свободные денежные средства, ему необходимо взять банковский кредит в размере не менее 250000 руб. для оплаты необходимого сырья и расчетов с кредиторами.
Так как направление деятельности ООО "Павловскинвест" - агропромышленное, предприятию необходимо проводить закупки новой сельскохозяйственной техники.
Новая техника способствует интенсификации сельскохозяйственного производства, снижению потерь сельскохозяйственной продукции, уменьшению простоев по причине поломок, улучшению условий труда механизаторов.
Руководством предприятия в 2006 году было решено закупить необходимую технику в следующем количестве (таблица 20):
Таблица 20 - Количество закупленной новой техники
| Наименование | Количество, шт. |
Цена за 1 ед., тыс. руб. |
Общая сумма, тыс. руб. |
| 1. Трактор МТЗ-80 | 2 | 544 | 1088 |
| 2. Трактор Т-70 С | 1 | 618 | 618 |
| 3. КАМАЗ-55102 | 2 | 1680 | 3360 |
| 4. Прицеп | 2 | 375 | 750 |
| 5. С/х машины (зерносушилка, культиваторы, сеялки) | 12945 | ||
| Всего | 18761 |
Так как задействованная в первый же год реализации проекта новая техника имеет среднегодовой процент амортизации - 10%, общая амортизация новой техники в 1-ый год составит:
18761 тыс. * 0,1 = 1876,1 тыс. руб.
Эта сумма входит в рассчитанную плановую себестоимость 2008 года, поэтому остаточная стоимость техники после первого года эксплуатации составит:
18761 тыс. - 1876,1 тыс. = 16884,9 тыс. руб.
Округленная потребность в заёмных инвестиционных средствах с учетом возможных отклонений планируемых расчетов от реальных, составляет 50000 тыс. руб.
Инвестиции в проект необходимо вложить единовременно.
Так как собственных средств организации не хватает на финансирование проекта, было решено привлечь заемные средства в виде долгосрочного кредита. После анализа возможных кредиторов, в качестве кредитора был выбран ОАО "Россельхозбанк".
С ним был заключен договор на предоставление кредита в сумме 50000 тыс. руб. на пять лет под 23% годовых.
Таким образом, без дополнительных капитальных вложений функционирование ООО "Павловскинвест" невозможно. Необходимо в срочном порядке определить источники финансирования.
Возможно взятие целевых льготных кредитов за счет бюджета, что снизит затраты и сократит срок окупаемости.
Основной отраслью производства является растениеводство, в большой степени зависящее от погодно-климатических условий, поэтому чувствительность проекта к рискам велика. В противном же случае, при нормальных климатических условиях, может произойти перенасыщение рынка сбыта отдельными культурами, так как Павловский район считается сельскохозяйственным. Вследствие чего может упасть спрос и, соответственно, цена на производимую продукцию.
Рассмотрим управление оборотным капиталом в ООО "Павловскинвест", который является неотъемлемым разделом финансового плана.
В процессе анализа формирования и использования оборотных средств следует:
установить потребность предприятия в оборотных средствах;
определить состав, структуру и динамику оборотных активов;
обосновать оптимальный выбор источников финансирования оборотных активов;
рассчитать влияние состояния и скорости оборота оборотных активов на уровень ликвидности и рентабельности;
оценить эффективность использования оборотных средств.
Исследование и анализ оборотных активов проводится по данным бухгалтерского баланса - раздел II формы 1, а также по аналитическим учетным данным.
Проведем анализ состава, структуры и динамики оборотных активов (таблица 21).
Проанализировав данную таблицу можно сделать вывод, что оборотные активы хозяйства в 2007 году возросли на 20534 тыс. руб. по сравнению с 2005 годом и составили 120554 тыс. руб.
Таблица 21 - Показатели анализа оборотных активов ООО "Павловскинвест" за 2005-2007 г. г.
| Показатель | Сумма, тыс. руб. | Удельный вес,% | ||||||||||
| 2005 | 2006 | 2007 | абс. измен., (+, -) | 2005 | 2006 | 2007 | абс. измен., (+, -) | |||||
| 1. Запасы | 62482 | 70138 | 68132 | 5650 | 62,46 | 54,07 | 56,51 | -5,95 | ||||
| В том числе: | ||||||||||||
| - сырье, материалы | 5868 | 3687 | 7208 | 1340 | 5,86 | 2,84 | 5,97 | 0,11 | ||||
| - животные на выращивание и откорм | 100 | - | - | - | - | - | - | - | ||||
| - затраты в незавершенном производстве | 18783 | 22955 | 28006 | 9223 | 18,77 | 17,69 | 23,23 | 4,46 | ||||
| - готовая продукция | 37708 | 43374 | 32740 | -4968 | 37,70 | 33,44 | 27,15 | -10,55 | ||||
| - расходы будущих периодов | 23 | 122 | 178 | 155 | 0,02 | 0,09 | 0,14 | 0,12 | ||||
| 2. Дебиторская задолженность | 11429 | 24592 | 23743 | 12314 | 11,42 | 18,96 | 19,69 | 28,27 | ||||
| 3. Краткосрочные финансовые вложения | 24553 | 34940 | 28606 | 4053 | 24,54 | 26,93 | 23,72 | -0,82 | ||||
| 4. Денежные средства | 1556 | 30 | 73 | -1483 | 1,55 | 0,02 | 0,06 | -1,49 | ||||
| 5. Прочие оборотные активы | - | - | - | - | - | - | - | - | ||||
| Итого | 100020 | 129700 | 120554 | 20534 | 100 | 100 | 100 | - | ||||
Наибольший удельный вес и абсолютное значение в денежном выражении занимают запасы. Их величина в 2007 году составила 68132 тыс. руб., что на 5650 тыс. руб. больше, чем в 2005 году. Удельный вес запасов в общем объеме оборотных активов составил в 2007 году 56,51%, что на 595% меньше, чем в 2005 году.
Данные о составе запасов показывают, что основную часть составляет готовая продукция, сумма которых в 2007 году составила 32740 тыс. руб., что на 4968 тыс. руб. меньше, чем в 2005 году. Наблюдается значительное снижение суммы денежных средств в 2007 году - на 1483 тыс. руб. по сравнению с 2005 годом. Дебиторская задолженность увеличилась на 12314 тыс. руб., в 2007 году по сравнению с 2005 годом, что негативно сказывается на деятельности предприятия.
В анализе оборотных активов особое значение уделяется их оборачиваемости, т.е. скорости оборота. Различные виды оборотных активов имеют разную скорость оборота, которая зависит от многих факторов внутреннего и внешнего характера. Показатели оборачиваемости оборотных активов в виде коэффициентов, отражающих количество оборотов, совершенных активами, а также в виде показателей средней продолжительности их одного оборота (в днях) представлены ниже.
Введем следующие обозначения:
В - выручка от продаж;
С - себестоимость продукции;
F - продолжительность отчетного периода в днях (принимается 360 дней);
ОА - среднегодовая величина оборотных активов;
З - среднегодовая величина запасов;
ДЗ - среднегодовая величина дебиторской задолженности;
ДС - среднегодовая величина денежных средств;
П - среднегодовая величина прочих оборотных активов (таблица 22)
Таблица 22 - Расчет показателей оборачиваемости оборотных средств
|
Наименование |
Коэффициент оборачиваемости |
Продолжительность оборота, дни |
| 1. Оборотные активы |
|
|
| 2. Запасы |
|
|
| 3. Дебиторская задолженность |
|
|
| 4. Денежные средства |
|
|
| 5. Прочие оборотные средства |
|
|


Рассчитанные показатели оборачиваемости представлены в таблице 23.
Таблица 23 - Показатели оборачиваемости оборотных активов ООО "Павловскинвест"
| Показатель | 2005 | 2006 | 2007 |
Изменение, (+, -) |
| 1. Среднегодовая балансовая величина оборотных активов: | ||||
| - оборотные средства, всего | 72207 | 114860 | 125127 | 52920 |
| - запасы | 48504 | 66310 | 69135 | 20631 |
| - дебиторская задолженность | 8701 | 18010 | 24167 | 15466 |
| - денежные средства | 2725 | 793 | 51 | -2674 |
| - прочие оборотные активы | - | - | - | - |
| 2. Коэффициент оборачиваемости: | ||||
| - оборотные средства, всего | 1,03 | 0,93 | 1,26 | 0,23 |
| - запасы | 1,13 | 1,33 | 1,72 | 0,59 |
| - дебиторская задолженность | 8,59 | 5,93 | 6,56 | -2,03 |
| - денежные средства | 27,45 | 134,77 | 3111,43 | 3083,98 |
| - прочие оборотные активы | - | - | - | - |
| 3. Продолжительность одного оборота, дни | ||||
| - оборотные средства, всего | 349,51 | 387,09 | 285,71 | -63,8 |
| - запасы | 318,58 | 270,67 | 209,30 | -109,28 |
| - дебиторская задолженность | 41,90 | 60,70 | 54,87 | 12,97 |
| - денежные средства | 13,11 | 2,67 | 0,11 | -13,0 |
| - прочие оборотные активы | - | - | - | - |
По данным бухгалтерской отчетности ООО "Павловскинвест" рассчитаны показатели оборачиваемости оборотных активов за 2005-2007 г. г. За 2005-2007 г. г. хозяйство осуществило дополнительные вложения в оборотные активы на 52920 тыс. руб., среднегодовая величина которых составляла в 2005 году 72207 тыс. руб., в 2007 году 125127 тыс. руб. В целом оборачиваемость повысилась, о чем свидетельствует данная таблица. Общее повышение оборачиваемости положительно отразилось на значении коэффициента оборачиваемости запасов, который увеличился на 0,59 и составил в 2007 году 1,72 раза при его значении 1,13 раза в 2005 году. Об ускорении оборачиваемости свидетельствует также уменьшение средней продолжительности 1 оборота всех оборотных средств с 349 дней в 2005 году до 285 дней 2007 года.
В целом период оборота оборотных активов снизился на 64 дня.
Общее снижение продолжительности оборота произошло в основном за счет снижения продолжительности оборота запасов и денежных средств. Хотя продолжительность оборота дебиторской задолженности выросла, но так как она занимает незначительную долю в общем объеме оборотных средств, то это увеличение почти не сказалось на общей оборачиваемости.
Общая ситуация с оборачиваемостью положительно характеризует деятельность ООО "Павловскинвест" в отношении использования оборотных средств.
Так, одним из условий эффективного использования данного вида ресурсов хозяйства является окупаемость, вложенных в него средств за один производственно-хозяйственный оборот. Причиной улучшения положения в ООО "Павловскинвест" было уменьшение отвлечения средств для создания излишних материальных запасов и уменьшение периода отсрочки платежа покупателям, что повысило эффективность управления денежным потоком и как результат увеличения его скорости.
За счет ускорения оборачиваемости происходит относительная экономия (условное высвобождение средств), вложенных в оборотные активы. Величину высвобождения (относительной экономии), или дополнительного привлечения (иммобилизации) оборотных средств (Эоа) можно вычислить по формуле:
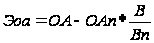 (1)
где ОА - среднегодовая величина оборотных активов отчетного периода;
ОАп - среднегодовая величина оборотных активов предыдущего периода;
В - выручка от продаж отчетного периода;
Вп - выручка от продаж предыдущего периода
Рассчитаем данный показатель и занесем результаты в таблицу 24:
для
2005 года -
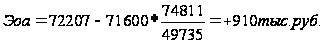
для
2006 года -
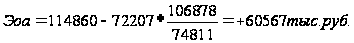
для
2007 года:
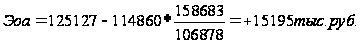
Полученный результат со знаком "+" (910 тыс. руб., 60567 тыс. руб., 15195 тыс. руб) означает сумму дополнительного привлечения средств.
Ускорение оборачиваемости оборотных активов оказывает положительное влияние на финансовую устойчивость организации, так как способствует росту доходов в виде выручки от продаж, прибыли, рентабельности.
Таблица 24 - Величина относительной экономии или иммобилизации оборонных средств ООО "Павловскинвест" за 2005-2007 г. г.
| Наименование показателя | 2005 | 2006 | 2007 |
Абс. отклонение (+, -) |
Отн. отклонение,% |
| Ускорение оборачиваемости оборотных активов | +910 | +60567 | +15195 | 14285 | 1669,78 |
Также ускорение оборачиваемости запасов способствует условному высвобождению средств из оборота, которые вновь вовлекаются в оборот и приносят дополнительные доходы.
Оценка результативности финансового плана предприятия представлена в таблице 25
Таблица 25 - Оценка результативности финансового плана ООО "Павловскинвест"
| Разделы финансового плана | Вывод |
| 1. Преамбула | + |
| 2. Инвестиционная политика | + |
| 3. Управление оборотным капиталом | + |
| 4. Управление видами и структурой источников финансирования | + |
| Дивидендная политика | - |
| Финансовые прогнозы | + |
| Учетная политика | + |
| Система управленческого и финансового контроля | + |
Из вышесказанного можно сделать вывод, что финансовый план в ООО "Павловскинвест" призван обеспечить финансовыми ресурсами предпринимательский план хозяйства; он оказывает большое влияние на экономику предприятия. Это обусловлено целым рядом обстоятельств. Во-первых, в финансовых планах происходит соизмерение намеченных затрат для осуществления деятельности с реальными возможностями и в результате корректировки достигается материально-финансовая сбалансированность.
Во-вторых, статьи финансового плана связаны со всеми экономическими показателями работы предприятия и увязаны с основными разделами предпринимательского плана: производство продукции, научно-техническое развитие, совершенствование производства и управления, повышения эффективности производства, капитального строительства и т.п.
На основании проведенного анализа системы финансового планирования ООО "Павловскинвест" можно сделать вывод, что финансовое планирование на предприятии организованно неудовлетворительно. На предприятии отсутствуют запасы сырья и готовой продукции, но большая дебиторская задолженность за уже проданную продукцию. Кроме того, большое объем задолженности перед поставщиками, и, если ее не погасить, закупить сырье для продолжения деятельности предприятия будет весьма затруднительно.
3. Рекомендации по совершенствованию финансового планирования ООО "Павловскинвест"
3.1 Пути совершенствования финансового планирования
Финансовая служба - это единое целое, бизнес-процессы, происходящие на предприятии, должны находиться в руках одного человека. В связи с особенностями в практике работы, законодательстве, системе образования, традициями и т.д. на сегодняшний момент - это финансовый директор - главный бухгалтер, одно лицо, одна должность.
Так как в настоящее время нет единой концепции построения организационной структуры финансовой службы, то руководству ООО "Павловскинвест" мы предлагаем, как наиболее подходящий выход из создавшейся ситуации, создать финансовую службу, которая должна состоять из двух подразделений: бухгалтерской службы и финансового отдела, возможно выделение из бухгалтерской службы отдела внутреннего финансового аудита и методологии бухгалтерского учета. Предлагаемую структуру финансовой службы представим в виде рисунка 8.
Рисунок 8 - Предлагаемая структура финансовый службы
В связи с тем, что анализ и составление бюджетов (планов) носит не постоянный, а разовый характер, то анализом, по моему мнению, должны заниматься начальники отделов бухгалтерской службы.
Что же касается планирования, то теорией и практикой подготовкой бюджетов (планов) должны заниматься менеджеры. Помощь им должны оказывать сотрудники бухгалтерской службы. Руководством по составлению бюджетов должен заниматься бухгалтер.
Так как сотрудники бухгалтерской службы не определяют содержание планов, то они должны оказывать консультационные и технические услуги менеджерам. Планово-финансовая комиссия должна быть создана лишь на время для составления и утверждения планов (смет) на период. Менеджеры, отвечающие за выполнение сметных показателей, должны составлять сметы для тех областей деятельности, за которые они несут ответственность. То есть планированием может заниматься только тот человек, который сам затем будет воплощать план.
Квалификация наших менеджеров не позволяет им выполнять такую работу. Поэтому начальники отделов бухгалтерской службы должны помогать менеджерам своих направлений в составлении планов (бюджетов). Прогнозный отчет о прибылях и убытках и прогнозный баланс - это обязанность только начальника отдела бухгалтерской и консолидированной отчетности. Благодаря участию в составлении бюджетов бухгалтеров всегда будет известно, какие факты хозяйственной деятельности предстоит отражать.
Задачами финансового отдела должны являться поиск денежных средств при их нехватке и найти куда вложить временно свободные денежные средства при их наличии. Касса и расчетные счета - это бухгалтерская служба.
Задачами бухгалтерской службы должно быть ведение бухгалтерского учета и как результат предоставление финансовой отчетности, анализ и помощь в составлении планов (бюджетов). Рассмотрим организацию бухгалтерской службы более подробно, так как при данном способе организации финансовой службы ей уделяется основная роль.
Организация бухгалтерской службы является ярким примером бюрократической системы управления (линейно-функциональной системой), так как здесь наиболее ярко проявляется принцип построения и специализация управленческого персонала по функциональным подсистемам организации (налогообложение, расчеты с персоналом и т.д.). Аппарату управления приходится выполнять множество рутинных, часто повторяющихся процедур и операций при сравнительной стабильности управленческих задач и функций: посредством жесткой системы связей обеспечивается четкая работа каждой подсистемы и организации в целом, что является яркой характеристикой линейно-функциональной системы.
Начальники отделов бухгалтерии представляют среднее звено, так как именно они занимаются постановкой задач и целей на уровне отдела; организацией работы отдела (создание структуры, распределение обязанностей, урегулирование конфликтов); управлением деятельностью по выполнению плана, стимулированию качественной работы сотрудников отдела; координацией производственного процесса в рамках отдела; обеспечением надлежащей связи.
Структура бухгалтерской службы зависит от вида деятельности, размеров предприятия и т.д. Наиболее важные и большие участки учета выделяются в отдельные подразделения (отделы, бюро). На рисунке 9 предложена структура бухгалтерской службы для ООО "Павловскинвест".
В данной структуре рассмотрим более подробно следующие подразделения: отдел учета затрат и калькуляции себестоимости, отдел готовой продукции и отдел внутреннего финансового аудита и методологии бухгалтерского учета.
Учет затрат и калькуляция себестоимости - один из важнейших участков учета. Для оптимальной организации системы учета затрат в каждом цехе должны быть созданы цеховые бухгалтерии, которые должны быть объединены в бюро согласно производственному признаку (например, бюро учета затрат электротехнического производства, бюро учета затрат вспомогательного производства и т.д.). Данные бюро входят в состав отдела учета затрат и калькуляции себестоимости. Благодаря тому что цеховые бухгалтерии выведены из подчинения начальника цеха и непосредственно приближены к своему объекту учета, данные учета о затратах, незавершенном производстве, готовой продукции и полуфабрикатах собственного производства исключены из под влияния внешних факторов.
На отдел учета затрат возлагается ведение счета 43 "Готовая продукция" и выписка документов на реализацию. При автоматизации учета функция выписки документов может быть передана ближе к исполнителю - в отдел сбыта, бухгалтеры будут отражать реализацию в учете и контролировать правильность и своевременность документального оформления реализации.
Необходимо ввести отдел финансового аудита и методологии бухгалтерского учета. Так как бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций.
Таким образом, бухгалтерский учет - это информационная система, отражающая факты хозяйственной деятельности присущими ей методами (документирование, счета бухгалтерского учета, двойная запись и т.д.).
Один из инструментов, который должен помочь финансовому директору - главному бухгалтеру - это учетная политика. Под учетной политикой организации понимается принятая ею совокупность способов ведения бухгалтерского учета - первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности. К способам ведения бухгалтерского учета относятся способы группировки и оценки фактов хозяйственной деятельности, погашения стоимости активов, организации документооборота, инвентаризации, способы применения счетов бухгалтерского учета, системы регистров бухгалтерского учета, обработки информации и иные соответствующие способы и приемы.
Рисунок 9 - Структура бухгалтерской службы
Учетная политика обычно содержит общие положения. Поэтому на ее основании должны быть написаны детально разработанные положения по отражению фактов хозяйственной деятельности в учете для конкретных участков учета.
Мы предлагаем создать отдел внутреннего финансового аудита и методологии бухгалтерского учета, который, и будет заниматься ведением учетной политики на предприятии, возглавлять его может заместитель главного бухгалтера. Сам процесс становления системы бухгалтерского учета будет достаточно продолжителен - полтора-два года, так как потребует не только разработки методологического аспекта, но и контроля за его исполнением.
Закреплением разработанной методологии учета должна послужить автоматизированная информационная система, которая жестко закрепит рамки и границы учета. В связи с тем, что бухгалтерский учет затрагивает все факты хозяйственной деятельности - работу всех подразделений предприятия, то построение нормальной системы учета невозможно без мощного административного ресурса, на уровне топ-менеджмента. Поэтому предлагаем руководству ООО "Павловскинвест" ввести на предприятие данную должность.
3.2 Разработка инвестиционного проекта
Включает в себя ряд этапов, каждый из которых в той или иной степени обязателен для выработки обоснованного решения.
1) Этап сбора информации и прогнозирования объемов реализации. На этом этапе разработчик инвестиционного проекта должен собрать как можно больше сведений о том, какой спрос предъявляют потребители на планируемый к выпуску продукт. Исходя из сложившегося в настоящее время спроса и фактических объемов реализации производимой продукции за последние годы, в ООО "Павловскинвест" маркетинговой службой, в декабре 2007 года, был проведен анализ возможного увеличения реализации сельскохозяйственной продукции. При этом были получены следующие данные. Наибольшим спросом на рынке пользуется зерновая продукция, преимущественно пшеница (80-90% от объема производимого зерна), подсолнечник и сахарная свекла.
Маркетинговые исследования показали, что можно