Організаційна структура управління підприємством невиробничої сфери та її вдоскона-лення в умовах ринку на прикладі Центру ''Торг-преса''
Шляхи ефективного використання організаційної структури управління фірми “Медіна”
Основні аспекти організаційного процесу
Тепер розглянемо, як структура організації обумовлює рівні відповідальності, ступінь делегування повноважень, права і обов'язки персоналу та впливу на швидкість прийняття рішень.
Відомо, що організація - це процес створення структури підприємства, яка дає можливість людям ефективно працювати разом для досягнення його цілей. Існує два основних аспекти організаційного процесу. Одним з них є поділ організації на підрозділи відповідно цілям і стратегіям, а інший , більш фундаментальний - взаємовідносини повноважень, що пов'язують вище управління з нижчими рівнями працюючих і забезпечують можливість розподілу і координації задач [20, с. 308]
При побудові структури системи управління необхідно дотримуватися певних принципів, бо структура є основою системи управління. Вона встановлює ті певні зв'язки між підрозділами, без яких не може функціонувати управління. Один з принципів побудови структури - це визначення ліній влади[26, с.67]
Концепція влади стверджує, що можна вимагати виконання чого-небудь від іншої людини. Розглянемо це на прикладі фірми “Медіна”. Директор фірми є початком лінії влади в діях організації. В свою чергу він має право: організовувати роботу фірми на основі колегіальності та єдиноначала в обговоренні і розв'язанні всіх питань по керівництву зі встановленням конкретної відповідальності посадових осіб за стан справ на дорученій ділянці роботи; надавати пропозиції керівництву щодо структури, добору, розміщенню керівників структурних підрозділів та спеціалістів; здійснювати добір і розміщення робітників; заохочувати працівників та накладати на них стягнення, у відповідності з діючим законодавством; перевіряти в межах своїх повноважень; укладати договори з постачальниками товарів і товарно-матеріальних цінностей виробничої сфери і вести з ними розрахунки; затверджувати посадові інструкції і положення про структурні підрозділи; проводити збори трудового колективу по питанням що стосуються діяльності; вирішувати питання по забезпеченню експлуатаційними матеріалами, обладнанням та іншим, для здійснення нормативного виробничого процесу; планувати діяльність та визначати стратегію і основні напрямки розвитку відповідно кон’юнктури ринку продукції, товарів, економічної ситуації та завдань.
Так, директор здійснює добір та розміщення керівників структурних підрозділів та спеціалістів і затверджує їх посадові інструкції. Таким чином будується ієрархія влади. Структура системи управління набуває ієрархічної форми. В кожній посадові інструкції визначено функції, обов'язки, права і відповідальність працівника, що займає певну посаду.
Безпосередньо директорові підпорядковуються: головний бухгалтер, зам. головного бухгалтера, економіст, начальник торгового відділу, інженер з охорони праці та техніки безпеки, інспектор по кадрам, начальник відділу технічного забезпечення, начальник дільниці експедирування. В свою чергу головному бухгалтеру та його заміснику підпорядковуються два бухгалтери, економісту підпорядковуються начальники всіх структурних підрозділів у межах його прав, що перед бачені посадовою інструкцією. За погодженням з директором вимагати від структурних підрозділів оперативні та зведені дані з питань перелічених в посадовій інструкції. Інженеру з охорони праці та техніки безпеки підпорядковуються у межах його прав, що передбачені посадовою інструкцією, існуючі в організації структурні підрозділи. Начальнику відділу технічного забезпечення прибиральниці і сторожі.. Кожний підлеглий повинен виконувати поставлені перед ним завдання і періодично звітувати за їх виконання. Кожна посада в ієрархії управління наділяється конкретними правами. Перетин областей влади і повноважень не повинно бути. Якщо працівник не впевнений хто є його начальником, він буде спантеличеним, його праця буде непродуктивна, він буде плутатися в даних йому вказівках. Це призводить також до зниження відповідальності, тому що завжди можна пояснити невиконання роботи протиріччям вказівок, непогодженістю термінів і т.д.
Взагалі відповідальність - це обов'язок виконувати поставлені задачі і відповідати за їх задовільне вирішення [20, с.309] Чіткий розподіл відповідальності є важливим принципом організації. Будь-яка діяльність працівника в організації характеризується функціями (що він може робити), обов'язками (що повинен робити) і відповідністю (за що повинен відповідати). Функції і обов'язки можуть співпадати, але відповідальність і обов'язки іноді в практиці управління не відповідаючи одне одному. Це буває тоді, коли роботу виконує один, а відповідає за неї інший. Такий стан речей не можна приймати за норму. Відповідальність повинна чітко відповідати обов'язкам працівника, саме з цією метою розробляються посадові інструкції.
Обов'язки директора не передбачені посадовою інструкцією. Проаналізуємо права, обов'язки і відповідальність кожної посадової особи. Розподіл обов'язків означає визначення масштабу повноважень і міри відповідальності по кожній посаді [27, с. 73]
Обов'язки та відповідальність головного бухгалтера, замісника, бухгалтерів та економіста майже однакові, їх посадові інструкції різняться тільки за визначенням функцій та прав визначених посадових осіб.
Обов'язки: знати правила, поставки, накази, вказівки, розпорядження та інші керівні документи, основи організації праці, економіки та ін.; знати постанови, накази, методично-нормативні акти та інструкції по веденню бухобліку, обліку грошових коштів, матеріальних цінностей та ін.; знати і виконувати вимоги інструкцій з охорони праці в обсязі роботи, що виконується. Знати свої права і обов'язки в основах законодавства про охорону праці; додержання обов'язків з охорони праці передбачених правилами внутрішнього трудового розпорядку підприємства; негайно повідомляти про небезпеку своєму керівництву або іншій посадовій особі за положенням.
Відповідальність: за якість і вчасність виконання покладених на дану особу посадовою інструкцією обов'язків; несе персональну відповідальність за порушення правил безпеки.
Отже, згідно з посадовими інструкціями даних посадових осіб, відповідальність і обов'язки відповідають одне одному, тому що відповідальність передбачається за якість і вчасність виконання покладених на особу даною посадовою інструкцією обов'язків та за порушення правил безпеки, що є загальною вимогою для кожної посадової особи.
В обов'язки начальника торгового відділу входить: знання правил роботи роздрібної торговельної мережі; вчасно робити перевірку роботи працівників.
Права даної особи досить обмежені - в обсязі посадової інструкції вносити пропозиції, направлені на поліпшення роботи.
В обов'язки інженера з охорони праці та техніки безпеки входить: забезпечення працівників правилами, стандартами, нормами, положеннями та іншими нормативними актами з охорони праці; робочих місць щодо відповідності їх вимогам охорони праці; вести облік, аналіз нещасних випадків, професійних захворювань і аварій, шкоди нанесеній цими подіями; підготовка статистичних звітів підприємства з питань охорони праці; забезпечення підвищення кваліфікації та перевірки знань посадових осіб з питань охорони праці.
До обов'язків начальника відділу технічного забезпечення входить: систематичний контроль виконання трудового розпорядку; забезпечення належного утримання службових та виробничих приміщень; вчасно доводити до працівників накази та розпорядження, вказівки директора; повідомляти керівника підприємства та інженера з охорони праці про кожний нещасний випадок; забезпечувати робочі місця плакатами, попередженнями, знаками безпеки; при виявленні неполадок, пограбуванні.
Іншим принципом побудови структури організації є поєднання повноважень і відповідальності. Влада і відповідальність завжди існують разом. Вони нерозривні, але вони повинні бути і сумісними. Ця сумісність виявляється в обсягах влади і мірі відповідальності, відповідальності області влади і області відповідальності. Дія цього принципу повинна зупиняти зловживання владою і мотивувати серйозне відношення керівника до проблем, що вирішує і до людей, які виконують завдання. Не можна реалізувати повноваження і не нести відповідальності або уникати її, не можливо відповідати за те, що не входить у ваші повноваження. Повноваження являють собою обмежене право використовувати ресурси організації і спрямовувати зусилля деяких її співробітників на виконання певних завдань. Тому права кожної посадової особи чітко визначені [26, с. 67-68]
Засобом за допомогою якого керівництво встановлює відношення між рівнями повноважень, є делегування. Неможливо зрозуміти організаційний процес без попереднього розуміння делегування і пов'язаних з ним повноважень і відповідності. Делегування - це передача задач і повноважень особі, яка бере на себе відповідність за її виконання [20, с.308] Ніхто не може делегувати більше влади або відповідності ніж він сам має. Коли делегується влада і відповідальність підлеглому для виконання певної роботи, начальник не звільняється відповідальності перед вищим керівництвом за виконання. Відповідальність означає, що працівник відповідає за результати виконання завдання перед тим, хто делегує йому повноваження. Обсяг відповідальності - одна з причин високих посадових окладів у адміністративно-управлінського апарату.
Повноваження передаються директорові разом з відповідальністю за виконання накладених на кого завдань, директор делегує повноваження головному бухгалтеру, економісту, начальнику торгового відділу, інженеру з охорони праці, інспектору по кадрам, та начальнику відділу технічного забезпечення в межах їх функцій, обов'язків і відповідності, а вони в свою чергу передають їх своїм підлеглим. Таким чином директор розподіляє серед співробітників велику кількість завдань, які повинні бути виконані для досягнення цілей всієї організації. Така передача повноважень називається лінійними повноваженнями. [20, с. 314] Керівник, що має лінійні повноваження, має також право приймати певні рішення і діяти у визначених питаннях без погодження з іншими керівниками в тих межах, які встановлені організацією і передбачені посадовими інструкціями та положеннями про відділ.
Отже, делегування лінійних повноважень створює ієрархію рівнів управління організації. Цей процес називається скалярним процесом або ланцюгом команд [20, с. 315].
Організатори роздрібної торгівлі торгового відділу, які виконують функції ревізорів, одержують звітність про реалізовану продукцію і подають до бухгалтерії економісту. Економіст розраховує рентабельність, провадить економічний аналіз одержаних розрахунків, і надає його комерційному директору на розгляд. Директор повинен зрозуміти проблему, а для цього необхідно чітке бачення мети і правильна оцінка ситуації, тобто існуючих обставин. Якщо обставини, що призвели до виникнення даної проблеми швидко змінюються погіршуючи ситуацію, то проблема потребує швидкого вирішення. Інакше ситуація може настільки змінитися, що раніше обрані критерії для прийняття рішення виявляться недійсними.
Аналіз діяльності торгового відділу
Так як ми аналізуємо
комерційну
організацію,
то головним
підрозділом
в її структурі
є торговий
відділ, від
успішного
функціонування
якого залежіть
успіх всієї
організації,
тому він заслуговує
більшої уваги.
Проведемо
детальний
аналіз цього
відділу. Торговим
відділом керує
начальник, який
підпорядковується
комерційному
директору
організації,
тобто призначається,
переміщується
і звільняється
з даної посади
комерційним
директором.
В своїй діяльності
керується
правилами
роботи роздрібної
торгової мережі,
питаннями
розповсюдження,
нормативними
документами
та посадовими
інструкціями.
В свою чергу
у підпорядкуванні
начальника
знаходяться
організатори
роздрібної
торгівлі. У
підпорядкуванні
організатора
роздрібної
т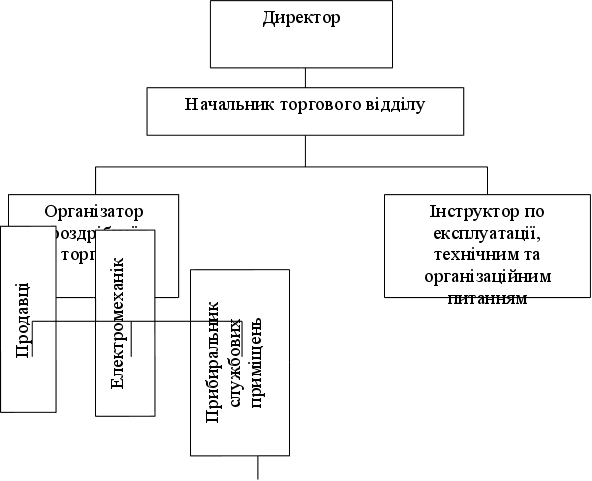
оргівлі
продавці. (рис.
3.2.1)
Рис. 3.2.1. Організаційна структура торгового відділу фірми "Медіна"
Одним з напрямків розподілу праці в організації є формування задач. Задача - це преписана робота, серія робіт або частина роботи, яка повинна бути виконана, раніш встановленим способом і в раніш обумовлений термін. Задачі призначаються не працівникові, а його посаді. Задачі організації традиційно поділяються на три категорії: робота з людьми, предметами та інформацією. [20, с. 92-93] В даному випадку начальник торгового відділу займається в основному, роботою, яка полягає у контактуванні з людьми та складанні документів. В його задачі входить: організація вивчення попиту, укладання угод; надання методичної та практичної допомоги продавцям роздрібної торгівлі, налагодження реклами, організація вивчення та розповсюдження досвіду з питань торгівлі в роздріб; організація контролю за виконанням на робочих місцях правил охорони праці; здійснення заходів по зменшенню скарг на роботу відділу, організація розслідування заяв і пропозицій, що надходять.
Отже, аналізуючи задачі начальника торгового відділу можна судити про функціонування відділу в цілому. Начальник виконує свої завдання делегуючи частину своїх повноважень організаторам роздрібної торгівлі, які в свою чергу приймають замовлення на постачання окремих видів товарів, , які користуються підвищеним попитом. Заяви надходять до начальника, який, на їх основі, вивчає попит і укладає угоди на постачання потрібних товарів. Отримавши, згідно укладених угод товари він встановлює на них відповідні ціни.
Потім начальник готує розпорядження по регіонам, складає накладні і необхідна продукція в необхідній кількості надходить до торговельної мережі
Якщо ж продукція залишається нереалізованою, то вони повертаються до складу і списуються. Це фіксується у звітній формі кожним продавцем і передається до відповідного організатора роздрібної торгівлі.
Далі цикл повторюється, продавці складають звіти про реалізовану продукцію, вони надходять до організаторів роздрібної торгівлі, які на їх основі складають заяви на постачання того чи іншого товару, проводять аналіз діяльності і реалізації продукції. На основі цієї інформації начальник вивчає попит, приймає певні рішення і заходи по покрашенню реалізації товарів.
Відбувається спеціалізація тобто поділ роботи на більш мілкі операції, що підвищують продуктивність, а отже знижуються потенційні витрати, які вимірюються витратами часу. Чим швидше організація відреагує на зміну попиту споживачів тим більша ймовірність одержання прибутку від цього.
Зміст кожного завдання визначається рядом факторів: вимогами ринку; кваліфікацією працівників; вибором технології; характером послуги (індивідуальна чи колективна).
По суті торговий відділ в організації виконує одну з важливіших функцій, без якої неможливе успішне функціонування організації, це функція маркетингу. Ця функція визначає поведінку організації на ринку і внутрішні процеси функціонування організації, що дозволяють їй здійснювати той варіант поведінки, який виявляється найбільш успішним. Основою цієї функції є забезпечення збуту товарів та послуг, а в умовах ринкової економіки це не так просто. Тому на думку автора, доцільно вести до штату працівників організації посади маркетолога та менеджера.
Діяльність торгового відділу залежить від здійснення багатьох процесів іншими відділами, таких як експедирування преси та товарів, відділ технічного забезпечення та бухгалтерія. Всі ці відділи беруть участь у збуті товарів. Так відділ технічного забезпечення відповідає за транспортування. Тип транспортування в значній мірі залежить від виду товару, відстані та типу самого ринку.
Функція збуту також передбачає стандартизацію і сортування отриманого товару. Цю функцію здійснює відділ експедирування. Необхідно забезпечити відповідність товару необхідним стандартам, а також сортуванню, тобто розподілу по сортам різних категорій товару. Стандартизація і сортування дозволяють бути впевненим, що товар є таким, яким його уявляє покупець.
Акт фінансування теж є необхідним елементом функції збуту. Цією проблемою займаються бухгалтерія і економіст. Іноді виникає необхідність зберігати товар, тому що він є, наприклад, сезонним або тому, що необхідний час для його транспортування до роздрібної торговельної мережі. Виникає необхідність у фінансуванні того, щоб купити товар у постачальника, профінансувати зберігання, транспортування та інші операції збуту.
Отже, на основі проведеного аналізу робимо висновок, що :
1) торговий відділ в більшій мірі залежить від зміни зовнішнього середовища і функціонування інших відділів організації відділу експедирування, відділу технічного забезпечення та бухгалтерії;
2) працівники торгового відділу, їх рівень кваліфікації майже не впливає на характер робочих завдань, тому що наймання працівників до цього відділу здійснюється відповідно до завдань які вони мають виконувати. Для цього проводиться аналіз змісту роботи на основі якого проводяться заходи по плануванню, набору працівників. На основі даної інформації створюється посадова інструкція, яка є перечнем основних обов'язків, необхідних знань і навичок, а також прав працівників. Така посадова інструкція існує, в даному випадку, для посади начальника відділу торгівлі;
3) у торговому відділі існує 3 рівні управління і звужений діапазон контролю;
4) задачі та операції торгового відділу повністю стандартизовані;
5) норма управління в підрозділі досить оптимальна. У відділі безпосередньо начальнику звітуються організатори роздрібної торгівлі і інструктор по експлуатації, та по технічним та організаційним питанням.
6) було виявлено необхідність введення до штату працівників посади маркетолога та менеджера.
Аналіз функцій маркетингу та торгової діяльності організації
Аналіз зовнішнього середовища в цілому дозволяє виявити чи має фірма внутрішні сили, щоб використати можливості, які внутрішні слабкі місця можуть ускладнити майбутні проблеми, які пов’язані з зовнішніми непередбаченостями. Метод, який використовують для діагностики внутрішніх проблем називають управлінським дослідженням, яке базується на комплексному дослідженні різних функціональних зон організації і в залежності від поставленої задачі може бути методично простим або складнішим [10,с.122].
Для виявлення внутрішніх слабких місць проаналізуємо дві функціональні зони – маркетинг і торгівлю.
При аналізі функцій маркетингу було виділено п’ять основних елементів:
Конкурентоздатність. Організація має свого споживача оскільки частина товарів є унікальною, але вона має також численних дрібних конкурентів.
Розмаїття та якість асортименту. Це елемент багато в чому визначає стійкість організації. Організація повинна визначити які товари приносять більше прибутку, або це продукція, основна частина якої продається тільки на фірмі, або це товари, які можна знайти на ринках за більш низькими цінами, і чи варто торгову площу товарами, які пропонуються лише для асортименту.
Збут, реклама, просування товарів. Ці показники є основними в аналізі функції маркетингу. Організація може розраховувати на успіх лише в тому випадку, коли вона проводить агресивну творчо - організовану рекламу і просування товарів.
Прибуток. Це узагальнюючий показник ефективності діяльності комерційної організації. Тому саме маркетолог повинен здійснювати постійний контроль за прибутком від реалізації товару.
При аналізі діяльності організації в сфері торгівлі необхідно звернути увагу на можливість мінімізації витрат і раціонального використання наявних ресурсів.
З цією метою розглянемо штатний розклад фірми “Медіна”. За даними розкладу адміністративно – управлінський персонал становить 10 чоловік з місячним фондом заробітної плати 2559 грн., а виробничий персонал становить 28 чоловік, з місячним фондом заробітної плати 12439,36 грн. Отже, на одного управлінця припадає 2,8 чоловік виробничого персоналу, а частка фонду заробітної плати адміністративно – управлінського персоналу в загальному фонді складає 20,6%. Графічно це буде мати вигляд (рис. 3.3.1)
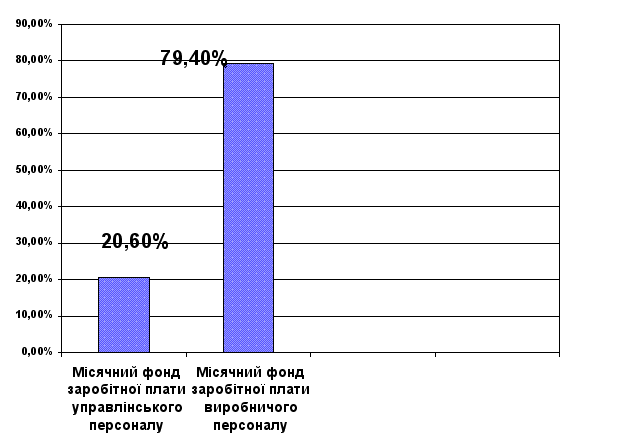
 Рис.
3.3.1 Процентне
відношення
місячного фонду
заробітної
плати управлінського
і виробничого
персоналу
Щоб дослідити чи існує проблема перевитрат в організації, слід застосувати економічну теорію ”витрати – ціна - цінність”.
Ділові рішення будуються на трьох стовпах – витратах, цінностей, ціні. Витрати – це те що організація повинна сплатити своїм працівникам і постачальникам для забезпечення продажу товарів і послуг. Цінність – ступінь, в якій, на думку покупців такі товари і послуги роблять їх життя кращим ніж якщо б вони обходились без них. А ціна – це те, що платять покупці. Це три суттєві елементи повсякденного вибору, які роблять управлінці. Маніпуляція цими елементами – те, за що їм платять. Головна користь економічної теорії ’’витрати – ціна - цінність’’ в тому, що вона змушує людей які приймають рішення, безперервно збирати основні дані про діяльність організації, без яких вони не можуть прийняти правильні рішення. Логіка співставлення ’’витрати – цінність’’ корисна для виміру цінності управлінців в порівнянні з витратами на їх оплату, тобто скільки коштують управлінці, чим вони цінні. Цей спосіб виміру розроблений бізнес - консультантом Полем Страссманом. Він вимірює цінність вкладу управлінців в компанію тим, що характеризує її як “вартість додану управлінням’’ тобто що управлінці додають своєю працею цінність фірми, це різниця між тим скільки вони коштують компанії, і тим, що вони їй приносять. Управлінська додана вартість - частина загальної доданої бізнесом вартості, що не може бути приписана працівнику фірми або капіталу акціонера. Щоб її розрахувати необхідно визначити загальну додану бізнесом вартість. Вона дорівнює загальним доходам фірми за вирахунком всіх податків і закупівель. Не вся додана бізнесом вартість створюється управлінцями, більша її частина забезпечується капіталом акціонерів. Додана акціонерами вартість дорівнює загальній вартості капіталу акціонерів помножену на вартість цього капіталу, що виражається в ставці відсотку. Отже, щоб вирахувати управлінську додану вартість, необхідно вирахувати з доданої бізнесом вартості вартість яка була забезпечена капіталом акціонерів. Для подальшого виділення управлінського вкладу в додану вартість необхідно вирахувати ще один компонент - операційні витрати. Вони включають фонд заробітної плати і амортизаційні відрахування, а також витрати на все, що необхідно для отримання сьогоднішніх товарів та послуг. Вирахуємо також управлінські витрати - заробітну плату управлінців включаючи додаткові виплати. Це виражається формулою:
СДУ=СДБ - ВО - ВУ, (1)
де:
СДУ - вартість додана управлінням і дорівнює продажі за вирахунком закупівлі;
СДБ - вартість додана бізнесом;
ВО - операційні витрати;
ВУ - управлінські витрати.
Розрахуємо вартість додану управлінням в фірмі “Медіна”, розрахунки проведемо на основі даних І квартал 1998 року.
Вартість додана бізнесом даної організації складає 92655 грн., операційні витрати складають 95185 грн., а управлінські витрати складають 7677грн. Зробивши розрахунки за формулою одержали від’ємний показник вартості доданої управлінням, що становить -10207 грн.
Страссман пропонує уважно розглянути відношення управлінської доданої вартості до управлінських витрат, яке він називає рентабельністю управління. Якщо рентабельність управління є від’ємною величиною значить на фірмі існують проблеми з продуктивністю
Це виражається формулою:
РУП = _ СДУ __*100%,де (2)
ВУ
РУП - рентабельність управління.
Для фірми “Медіна” РУП складає -132,9%.
Найбільшою статею витрат в організації є операційні витрати, де утримання виробничого персоналу витрати за І квартал складають 33282 грн., що становить 35,1% від всього числа операційних витрат , нарахування на заробітну плату становлять 10453 грн., транспортні витрати складають 7070 грн., витрати на оренду - 3480 грн., на електроенергію - 1702 грн., інші витрати становлять 38853 грн., а витрати на амортизаційні відрахування становлять 346 грн. процентне відношення даних величин зобразимо на рисунку 3.3.1.
Також, заслуговує на увагу проблема перевитрат на рух товарів. Створення раціональної системи руху товарів - це тривалий коштовний процес. Він вимагає великих витрат, врахування всіх факторів, які впливають на діяльність організації, особливостей діяльності фірми, її ринків. Для фірми слабким місцем в системі руху товарів є управління обсягом запасів, яке займає важливе місце в мінімізації витрат на рух товарів. Управління обсягом запасів здійснюється однією з трьох стратегій:
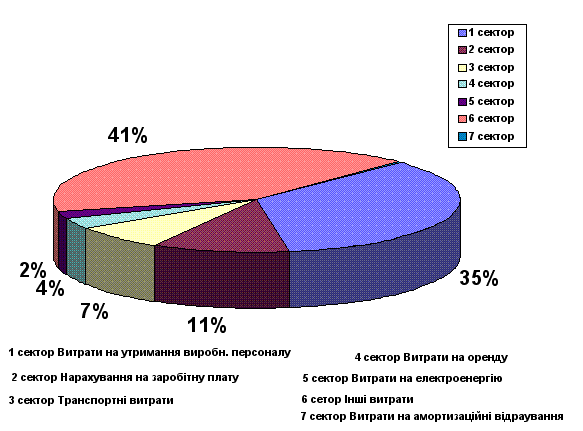
Рис.3.3.2 Процентне відношення статей операційних витрат
Фіксований розмір замовлення - кількість замовлених товарів фіксована величина, а змінною величиною час замовлення;
Фіксований інтервал - замовлення робляться регулярно, а кількість відвантажених товарів кожного разу різна;
Один на один - коли кожному виробу прикріплюється ярлик, який складається з двох частин. В момент продажу частина ярлика відривається і відправляється на склад.
Для фірми зручнішою є стратегія фіксований інтервал, оскільки дає можливість розрахувати оптимальну кількість товарів, тобто визначити максимальний обсяг даного товару на складі, він повинен дорівнювати кількості товарів яка необхідна для торгівлі в період між замовленнями, тобто під час фіксованого інтервалу, торгівлі під час виконання замовлення і збереження гарантованого замовлення. Дана стратегія дозволила б зменшити товарів на складі і уникнути проблеми залежування товару.
Також слід провести вивчення ринку для здійснення ефективної товарної політики, і простежити які товари користуються найбільшим, а які найменшим попитом і яка їх кількість реалізовується за місяць. Такі дослідження і розрахунки можуть бути проведені тільки спеціалістами з маркетингу та менеджменту.
Заходи по вдосконаленню організаційної структури управління фірми “Медіна”
На основі проведених досліджень, пропонується застосувати конкретні заходи по вдосконаленню організаційної структури управління фірми “Медіна”.
Дослідження виявили, що в сучасному менеджменті головним в побудові структури є те, яку з трьох видів стратегій обере фірма: стратегію інновацій, стратегію на зменшення витрат або стратегію, що включає основні риси перших двох [12,c.111].
Для фірми необхідно обрати стратегію на зменшення витрат, оскільки в бізнесі необхідно діяти за принципом максимальні прибутки при мінімальних витратах особливо за сучасних економічних умов. Тому на даному етапі важливо зберігати структуру ієрархічного типу, якій притаманні високий ступінь формалізації і низький рівень всього управлінського персоналу в прийнятті рішень. Отже вдосконалення організаційної структури фірми необхідно проводити за рахунок її спрощення. Воно здійснюється шляхом перетворення лінійних структур в більш плоскі через скорочення рівнів управління. Це спрощення стосується роздрібної торгівельної мережі. В той же час роздрібно торгівельна мережа може успішно функціонувати без застосування одного рівня управління. Це також дасть змогу уникнути бюрократичної волокніти, оскільки організатори роздрібної торгівлі можуть напряму успішно взаємодіяти з організаторами роздрібної торгівлі це підвищить продуктивність праці.
Також, для зменшення витрат на утримання виробничого персоналу необхідно провести скорочення штату по відділах, де існують посади в яких організація не має негайної потреби на сьогоднішній день.
Проаналізувавши показники зменшення витрат від скорочення штату працівників отримаємо економію в 7486 грн. за квартал. Якщо врахувати, що прибуток за І квартал 1998 року склав 8135 грн, то одержана економія становить 85,7% від прибутку.
Оскільки начальник торгового відділу не може ефективно одночасно виконувати покладені на нього завдання, які пов’язані з маркетинговою стратегією і з контролем роботи роздрібних точок для розподілу його завдань необхідна посада маркетолога. Також необхідний спеціаліст з менеджменту який би узгоджував роботу дільниці експедирування товарів, торгового відділу та роздрібної торгівельної мережі, спеціалізувався на пошуку постачальників унікальних товарів за максимально низькими закупівельними цінами, а також виконував функції заступника директора.
З врахуванням наведених пропозицій організаційна структура управління фірми матиме такий вигляд (рис.3.4.1.)
Р
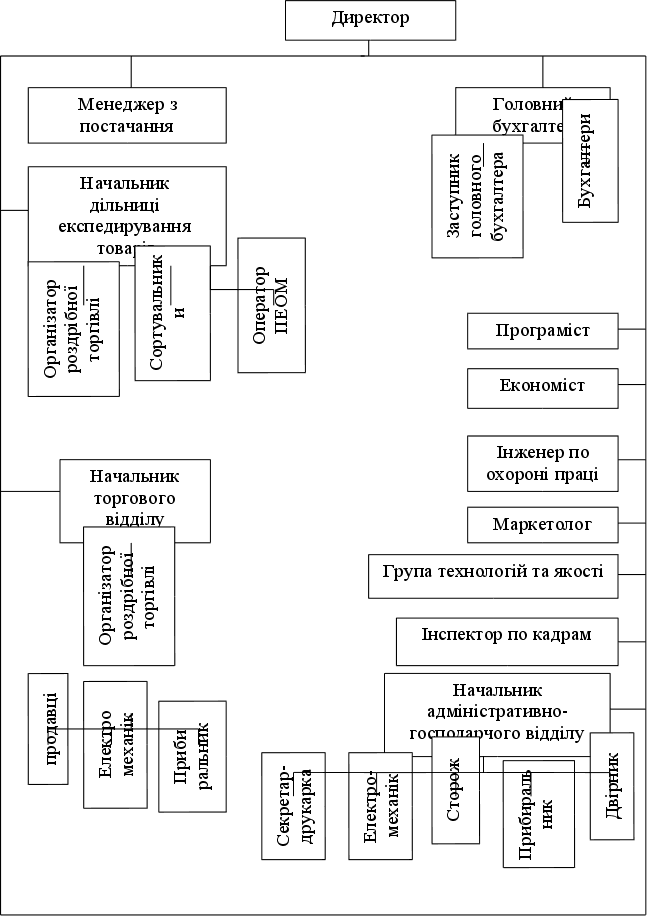
ис.
3.4.1. Організаційна
структура
управління
фірми "Медіна"
після вдосконалення
Висновки
В ході дослідження діяльності та організаційної структури управління фірми “Медіна” було розглянуто три основні питання:
1) структура управління організацією;
взаємодія організації з зовнішнім світом;
вдосконалення організаційної структури фірми “Медіна”.
Отже, фірма відноситься до організації бюрократичного типу, яка має риси проектної організації. При розгляді організаційної структури відділів було виявлено, що дана організація сполучає в собі елементи функціональної та дивізіональної форми структури організації.
Найбільш впливовими зовнішніми факторами для організації є постачальники товарів, закони та провадження державного регулювання, конкуренти та економічна ситуація, яка склалася в Україні.
В організації існує три рівні відповідальності і лінійна передача повноважень, відповідальність і обов’язки працівників відповідають одне одному, і права співпадають з функціями і обов’язками.
Так як організація займається торгівельною діяльністю, то для неї важливо швидко реагувати на зміни в оточуючому середовищі, це в свою чергу залежить від ефективної діяльності торгового відділу організації.
В ході аналізу діяльності та структури торгового відділу було виявлено, що відділ виконує одну з найважливіших функцій - функцію маркетингу. Але для проведення ефективної маркетингової стратегії необхідний спеціаліст з маркетингу, оскільки начальник торгового відділу працює ефективно тільки у сфері контролю за діяльністю роздрібної мережі. Через відсутність спеціаліста з маркетингу, не вироблена загальна стратегія збуту, товарна політика і не проводиться рекламна компанія.
В організації існує проблема перевитрат на утримання виробничого персоналу в загальних витратах становить 35,1%. Саме через значні перевитрати в даній сфері вартість додана управлінням є від’ємною величиною і становить 10207 грн., тому рентабельність управління становить -132,9%, що свідчить про неефективне управління трудовими ресурсами, а отже низьку продуктивність праці управлінців.
На основі даних висновків автором було запропоновано вдосконалення організаційної структури управління фірми “Медіна” за рахунок її спрощення. Його необхідно проводити шляхом перетворення лінійних структур в більш плоскі через скорочення штату по відділам, де існують посади в яких організація не має початкової потреби на сьогодні:
в торговому відділі необхідно скоротити посаду інструктора по експлуатації, технічним та організаційним питанням
в дільниці експедирування товарів необхідно скороти посаду інкасатора з місячним фондом заробітної плати в 106 грн.;
також необхідно скоротити робітників адміністративно - господарчого відділу.
Загальна економія за квартал склала 7486 грн, це 85,7% від прибутку за І квартал 1998 року. При цьому операційні витрати за І квартал знизяться і становитимуть 87705 грн., тоді вартість додана управлінням хоча і залишиться від’ємною величиною, але підвищитися до -2727 грн., а отже і рентабельність управління становитиме - 35,5%.
Також до штатного розкладу необхідно включити посаду маркетолога та менеджера для проведення маркетингової стратегії, пошуку постачальників унікальних товарів і виконання функцій заступника директора.
В результаті проведеного вдосконалення організаційна структура управління залишилася бюрократичного типу, але зменшилася чисельність виробничого персоналу, зменшилась кількість рівнів управління торгового відділу і чисельність управлінського персоналу збільшилась через введення посад маркетолога та менеджера.
Таким чином організаційна структура управління буде пристосована до змін у зовнішньому середовищі.
Використана література
Андрушків Б.М., Кузьмин О.Е. «Основи менеджменту».- Львів: «світ», 1995. -296 с.
Аппенянский А.И. «Человек и бизнес. Путь совершенства».-М.: Барс, 1995.-228с.
Бавыкин В. «Новый менеджмент».-М.: Экономика, 1997.-368с.
Бреддик У. Менеджмент в организации: Учебное пособие. - М.: «Инфра-М», 1997. - 344с.
Вейлл Питер. Искусство менеджмента. -М Новости, 1993. -221с.
Вудкок М. , Френсис Д. Раскрепощенный менеджер. -М. «Дело»», 1991. - 320с.
Герасименко В. Ценовая политика фирмы. - 1995.-192с.
Герчикова И.Н. Менеджмент: Учебник. - М.: Банки и биржи, «ЮНИТИ», 1995. - 480с.
Гравин В. Дятлов В. Основы кадрового менеджмента - М 1996. - 608с.
Дмитренко Г. //Освіта. 1995. -
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.