Разработка проекта управления трудовыми ресурсами на производственном участке
где Чоб.см. – численность основных рабочих во всех сменах;
Ч1 см. – численность основных рабочих в 1-ую (наибольшую) смену).
21*16
Ч рем.=
*2,69 = 1,88 чел.
480
3) Контролеры – приемщики:
Один контролер – приемщик обслуживает 20 основных рабочих. Следовательно:
Чк.= Чосн./Нобс.= 35/20 = 1,75 чел.
4) Транспортные рабочие (Чтр.):
Мгод. * Нпер.
Ч тр.
= ,
Фэф.
где Мгод. – масса готовых изделий, перевозимых за год, т; (Мгод. = Мчист.*Nгод., где Мчист. – чистый вес готового изделия, кг)
Нпер. – норма времени на перевозку 1т. груза, ч (Нпер. = 2,6ч.);
Фэф. – годовой эффективный фонд времени, ч.
4,95*105000*2,6
Ч тр.=
= 0,7 чел
1000 * 1930
5) Уборщики:
Qp * S
Ч уб.=
,
Ho
где S – площадь участка, приходящаяся на 1 рабочее место, кв.м. (S = 10 кв.м.);
Но – норма обслуживания, кв.м. (Но = 450 кв.м.);
Qp – общее количество рабочих мест на участке, ст.
21 * 10
Чуб.
= = 0,46 чел.
450
6) Кладовщики:
Чкл. = Нч. * Чосн.,
где Нч. – норма обслуживания, (Нч. = 0,6 чел. на 500 основных рабочих);
0,6 * 35
Чкл.
= = 0,04 чел.
500
7) Инструментальщики:
Чин. = Нч. * Чосн.,
где Нч. – норма обслуживания, (Нч. = 1,4чел. на 100 основных рабочих);
1,4 * 35
Чин.
= = 0,49чел.
100
Теперь мы можем рассчитать общую численность вспомогательных рабочих, которая будет равна:
Чвсп. = Чналад. + Чрем. + Чк. + Чтр. +Чуб.+ Чкл. + Чин. = 1,75+1,88+1,75+0,7+0,46+0,04+0,49=7,0чел.
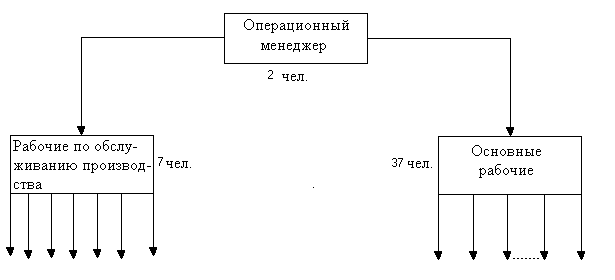
Получив такой результат, сделаем несколько преобразований : численность вспомогательных рабочих будет составлять 7 чел. (2 наладчика, 2 ремонтика, 2 контролера – приемщика, 1 транспортный ремонтник) а работы недостоющих 0,07 чел. Будет выполнять недогруженный слесарь 3 разряда.
Численность управляющих работников рассчитывается исходя из нормы управляемости: на 1 управляющего работника – 20 чел., работающих на участке. Так как на участке работает 35 основных и 7 вспомогательных рабочих, то Чупр. = 2чел.
Таким образом общая расчетная численность участка составит:
Чобщ. = Чосн. +Чвсп. + Чупр. = 35 + 7 + 2 = 44 чел.
Среднесписочная численность работников участка рассчитывается по формуле:
Чср.спис. = Чобщ. * Кспис.,
где Кспис. – списочный коэффициент (Кспис. = Фномин./Фреальн., где Фномин. – номинальный годовой фонд времени, дн.; Фреальн. – реальный годовой фонд времени, дн.)
260
Ч ср.спис.
= 44 * = 46 чел
250
На основе выполненных расчетов организационную структуру управления участком можно представить следующим образом:
3.2 ПЛАНИРОВАНИЕ ФОНДА ЗАРАБОТНОЙ ПЛАТЫ РАБОТНИКОВ.
При расчёте фонда заработной платы работников производственного участка будем использовать два метода:
Планирование фонда заработной платы (ФЗП) по нормативному методу.
При использовании этого метода ФЗП работников рассчитывается по следующей формуле:
ФЗПнорм. = Нз/п * Nгод,
где ФЗПнорм. – нормативный фонд заработной платы, грн.;
Нз/п – норматив заработной платы, грн.
(Нз/п = Рсд. * Кдоп.з/п. * (1+ (Чвсп./Чср.спис.) * 0,85) * (1 + (Чупр./Чср.спис.) * 1,36),
где Кдоп.з/п = 1,2 – коэффициент дополнительной заработной платы).
7 2
Н з/п
= 1,4 * 1,2 * (1+ * 0,85) * (1 + * 1,36) = 2
грн.
46 46
ФЗПнорм. = 2 * 105000 = 210 000грн.
Среднемесячная заработная плата 1 работника производственного участка составит:
норм. ФЗПнорм. 210 000
З Пср.мес.
= = = 380,43 грн.
Чср.спис. * 12 46 * 12
2) Планирование фонда заработной платы в зависимости от объема «чистых продаж»
Этот метод предполагает, что ФЗП работников будет рассчитан как определенный процент от объема «чистых продаж» (Vч.п.), т.е.:
ФЗПч.п. = 0,160 * Vч.п.;
где 0,160 – доля ФЗП работников в объёме «чистых продаж» (берется из исходных данных).
Объем «чистых продаж» рассчитывается на основе выручки (Вгод.), полученной от реализации продукции за год:
Vч.п. = Вгод. – П,
где П – потери, обусловленные продажами со скидкой, бракованными изделиями, рекламациями и др. (П=5% от выручки).
Выручку от реализации продукции можно определить по формуле:
Вгод. = Цреал. * Nгод.,
где Цреал. – цена реализации одного изделия, грн.
Значит, для определения выручки необходимо рассчитать цену реализации единицы изделия. Известно, что основной составляющей цены является себестоимость изделия. Рассчитаем её по укрупненной калькуляции:
1) Стоимость материалов на единицу изделия (Sмат.ед.):
Sмат. - Sотх.
S мат.ед.
= ,
Nгод.
где Sмат. – стоимость материалов, необходимых для изготовления годовой партии изделий, грн. (Sмат. = Нзат. * Цмат. * Nгод., где Нзат. – норма затрат материалов на единицу изделия, кг; Цмат. – цена 1кг. Материалов, грн., Цмат.= 0,25грн.; Нзат.= 19,75кг)
Sотх. – стоимость отходных материалов при изготовлении годовой партии изделий, грн.( Sотх. = (Нзат – Мчист.) * Цотх. * Nгод., где Мчист. – чистый вес 1 изделия, кг (Мчист = 4,95кг); Цотх. – цена 1 кг отходных материалов, грн; (Цотх. = 0,075грн.)
Sмат. = 19,75*0,25*105000= 518437,5грн.
Sотх. = (19,75-4,95)*0,075*105000 = 116550грн.
518437,5-116550
S мат.ед.
= = 3,83 грн.
105000
2) Заработная плата на единицу изделия – равняется нормативу заработной платы, рассчитанному выше:
Нз/п = 2 грн.
3) Отчисления с заработной платы на единицу изделия рассчитывается как процент от нормативной заработной платы:
Отч. = 0,375 * Нз/п = 0,375 * 2 = 0,75 грн.
4) Затраты электроэнергии на единицу изделия:
Sэл. * Цэл.
S эл.ед.
= ,
Nгод.
где Sэл. – общие затраты электроэнергии при изготовлении годовой партии изделий, кВт.ч. (Sэл. = Sр.м. * nст.см., где Sр.м. – затраты электроэнергии 1 рабочего места за смену в год, кВт.ч., nст.см. – количество станкосмен; Sр.м. = 6000кВт.ч., nст.см. = 53 );
Цэл. – стоимость 1кВт. ч. электроэнергии, грн. (Цэл. = 0,5грн.)
Sэл. = 6000 * 53 = 318000 кВт.ч.
318000 * 0,5
Sэл.ед.
= = 1,51грн.
105000
5) Амортизационные отчисления на единицу изделия:
Sn * Намор. * n
Аед.
= ,
Nгод.
где Sn – стоимость рабочего места, грн. (Sn = 10000 грн.)
Намор. – норма амортизационных отчислений, % (Намор = 20);
N – количество рабочих мест, необходимых для изготовления годовой партии изделий.
10000 * 21 * 0,2
Аед.
= = 0,4грн.
105000
6) Общехозяйственные расходы на единицу изделия рассчитываются как 500% от норматива заработной платы:
ОХРед. = 5 * Нз/п = 5 * 2 = 10грн.