Стратегия предприятия на рынке информационных технологий
 = 1,326 или 32,6%.
Из таблицы 2.1 видно, что за три года объем выпуска услуг вырос на 78%, а объем реализации увеличился на 76 %, при этом, значительную роль в таком увеличении оказал рост выпуска услуг в 2008 году. Превышение в 2007 г. темпа роста выпуска услуг над темпом роста реализации говорит о том, что неоплаченные покупателями услуги за предыдущий период реализованы в 2007 году не полностью. Это связано с долговременными договорами, по которым работает компания. Проекты могут длиться от нескольких месяцев, до нескольких лет, в зависимости от сложности выполнения проекта. При этом увеличивается рост дебиторской задолженности.
Если сравнивать выпуск услуг по годам, то в 2007 г. по сравнению с 2006 г. он увеличился на 38 %, а в 2008 г. по сравнению с 2007 г. – на 29 %.
Объем реализации в 2007 г. в сравнении с 2006 г. вырос на 18%, в 2008г. по сравнению с 2007 г. – на 49 %. Это говорит о том, что услуги, предоставляемые компанией, из года в год пользуются все большим спросом, невзирая на то, что в данной сфере существует большая конкуренция.
Далее необходимо проанализировать структуру оказываемых услуг, а также факторы, влияющие на изменение объема услуг.
Таблица 2.2 - Анализ объема услуг в период 2006-2008 гг. в компании «НОВА ТУР»
| Название услуги |
2006 год, млн. р. |
2007 год, млн. р. |
Абсолютное отклонение выпуска продукции 2007 года к 2006 году |
2008 год, млн. р. |
Абсолютное отклонение выпуска продукции 2008 года к 2007 году |
| Разработка программного обеспечения | 220,018 | 296,008 | 75,990 | 401,026 | 105,018 |
| Внедрение программного обеспечения | 18,250 | 16,384 | -1,866 | 17,160 | 0,776 |
| Консультировани и поддержка | 57,926 | 74,921 | 16,995 | 81,003 | 6,082 |
| Администрирование базы данных | 20,014 | 49,642 | 29,628 | 63,804 | 14,162 |
| Всего: | 316,208 | 436,955 | 120,747 | 562,993 | 126,038 |
Из таблицы 2.2 видно, что объём оказываемых услуг в 2007 году по сравнению с 2008 годом увеличился на 120,747 млн. р., в 2008 году вырос (относительно 2007 года) на 126,038 млн. р. При рассмотрении структуры услуг можно сделать вывод, о том что, на рост объёма услуг повлияло в основном увеличение разработки программного обеспечения (на 75,99 млн. р. в 2007 году и на 105,018 млн. р. в 2008 году) и администрирование баз данных ( на 29,628 млн. р. по сравнению с 2006 годом, и на 14,162 млн. р. по сравнению с 2007 годом). Объем такой услуги, как внедрение программного обеспечения, нестабилен и занимает лишь малую долю в комплексе услуг, так как не считается важным источником дохода. Консультирование и поддержка представляет собой большую долю в объеме услуг (74,921 млн. р. в 2007 году и 81,003 млн. р. в 2008 году). Уровень объема этой услуги зависит от количества проектов на разработку программных продуктов, требующих консультации в будущем, и растет согласно росту услуги разработки.
Динамика структуры объема оказания услуг в процентном соотношении представлена ниже на рисунке 2.2.
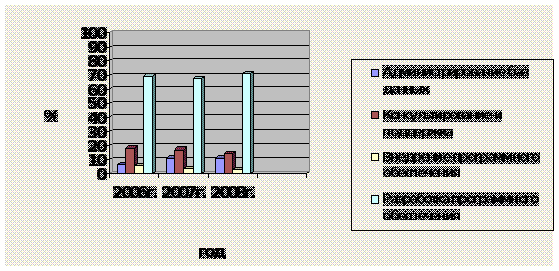
Рисунок 2.2 – Динамика структуры объема оказания услуг за 2006-2008 гг.
Исходя из представленной выше динамики, мы наблюдаем незначительный спад такого вида услуг, как внедрение программного обеспечения. Компания не считает данный вид услуг прибыльным и высокорентабельным для себя, поэтому внедрение программного обеспечения проходит в исключительных случаях. Такая услуга компании как разработка программного обеспечения неуклонно растет. Это объясняется тем, что появляется все больше заказов на разработку программного обеспечения. Заказы по данным услугам являются долгосрочными и высокооплачиваемым, что и предполагает приток денежных средств, благодаря данному виду услуг. Увеличении количества заказов на разработку программного обеспечения влечет за собой увеличение таких видов услуг, как администрирование баз данных и консультирование.
Но анализ структуры в стоимостном выражении не дает полной картины о структуре оказанных услуг.
Необходимо проанализировать объем основных видов услуг по количеству договоров в таблице 2.3.
Таблица 2.3 – Объём основных услуг по количеству заказов за 2006-2008 гг.
| Название | 2006 год | 2007 год | 2008 год | |||
| количество |
уд. вес в объеме, % |
количество |
уд. вес в объеме, % |
количество |
уд. вес в объеме, % |
|
| разработка программного обеспечения | 79 | 66 | 98 | 64 | 109 | 62 |
| внедрение программного обеспечения | 7 | 6 | 5 | 3 | 5 | 3 |
| консультирование и поддержка | 23 | 19 | 28 | 19 | 31 | 18 |
| администрирование баз данных | 10 | 9 | 22 | 14 | 29 | 17 |
| Всего: | 119 | 100 | 153 | 100 | 174 | 100 |
Из таблицы 2.3 видно, что в течение трех лет количество заказов заметно увеличилось (со 119 в 2006 году до 174 в 2008), что говорит об успешности компании. Рост общего количества заказов происходит благодаря возрастанию заказов на разработку программного обеспечения (с 79-ти в 2006 г. до 109-ти заказов в 2008 г.). Это ведет за собой рост консультирования и администрирования (с 23-х в 2006 г. до 31-го в 2008 г. и с 10-ти до 29-ти соответственно). Как говорилось выше, внедрение программного обеспечения остановилось на отметке в 3% от общего объема, так как эта услуга не является для компании определяющим фактором успешной деятельности.
Рассмотрим динамику количества заказов в течение трех лет на рисунке 2.3.
Из диаграммы видно, что большая доля заказов (от 62% до 66%) приходится на разработку программного обеспечения. Незначительное снижение заказов на разработку программного обеспечения при увеличении выпуска данных услуг говорит о возросшем объеме, возросшей длительности и, соответственно, стоимости проектов. Удельный вес консультирования и поддержки остается на одном уровне (18-19%), что показывает стабильность спроса на данный вид услуг.
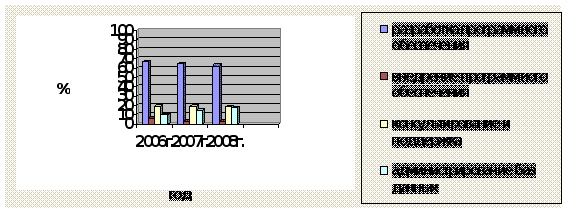
Рисунок 2.3 – Динамика количества заказов за 2006-2008гг.
Количество заказов на администрирование баз данных возрастает соответственно возрастанию заказов на разработку программного обеспечения. Динамика заказов на внедрение программного обеспечения, как было сказано выше, объясняется тем, что для компании этот вид услуг является дополнительным и неопределяющим фактором в составе доходов.
2.4.2 Анализ структуры и динамики себестоимости продуктов и услуг
Любое производство требует определенных затрат (материальных, трудовых, финансовых). Компания платит налоги, часть из которых в соответствие с действующим законодательством относится к издержкам производства.
Себестоимость оказанных услуг — затраты организации, выраженные в денежной форме, на выпуск и реализацию продуктов и услуг.
При определении динамики затрат проводится анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Сопоставлением затрат по экономическим элементам в абсолютной сумме и в процентах к общим затратам за отчетный год с затратами за предшествующий год выявляются направления в изменении отдельных элементов затрат.
Себестоимость оказываемых услуг компании «Нова Тур» в 2006 – 2008 гг. по статьям и элементам затрат представлена в таблице 2.4.
Исходя из данных таблицы 2.4 можно заметить, что в течение трех лет полная себестоимость значительно увеличилась на 259,64 млн.р. Значительный рост произошел в 2008 году по сравнению с 2007 годом – на 148,099 млн.р. На увеличение себестоимости оказало большое влияние увеличение расходов на оплату труда (в 2007 году она увеличилась на 63,445 млн.р., а в 2008 году – на 84,659 млн.р.).
Таблица 2.4 – Себестоимость оказываемых услуг в 2006-2008 гг.
| Показатели | Единицы измерения | Период | Откло-нение | Период | Откло-нение | |
| 2006 г. | 2007 г. | 2008 г. | ||||
| 1. Сырье и материалы | млн.р. | - | - | - | - | - |
| 2. Покупные изделия, полуфабрикаты, работы производственного характера | млн.р. | - | - | - | - | - |
| 3. Возвратные отходы (вычитаются ) | млн.р. | - | - | - | - | - |
| 4. Топливо и энергия на технологические цели | млн.р. | - | - | - | - | - |
| 5. Основная заработная плата | млн.р. | 164,957 | 228,402 | 63,445 | 313,061 | 84,659 |
| 6. Дополнительная заработная плата | млн.р. | - | - | - | - | - |
| 7. Налоги. Отчисления в бюджет и во внебюджетные фонды, отчисления местным органам власти | млн.р. | 57,735 | 79,940 | 22,205 | 109,571 | 29,631 |
| 8. Расходы на подготовку и освоение производства | млн.р. | - | - | - | - | |
| 9. Износ инструментов и приспособлений целевого назначения | млн.р. | 7,290 | 10,506 | 3,216 | 14,777 | 4,271 |
| 10. Общепроизвод-ственные расходы | млн.р. | - | - | - | - | - |
| 11. Общехозяйственные расходы | млн.р. | 20,300 | 41,870 | 21,57 | 69,942 | 28,072 |
| 12. Потери от брака | млн.р. | - | - | - | - | - |
| 13. Прочие производственные расходы | млн.р. | 2,503 | 3,607 | 1,104 | 5,074 | 1,467 |
| 14. Производственная себестоимость | млн.р. | 252,785 | 364,326 | 512,425 | ||
| 15. Коммерческие расходы | млн.р. | - | - | - | - | - |
| 16. Полная себестоимость | млн.р. | 252,785 | 364,326 | 111,541 | 512,425 | 148,099 |
| В том числе по элементам затрат: | млн.р. | |||||
| Сырье, основные и вспомогательные материалы | млн.р. | - | - | - | - | - |
| Покупные изделия, полуфабрикаты, работы производственного характера | млн.р. | - | - | - | - | - |
| Топливо | млн.р. | - | - | - | - | - |
| Энергия | млн.р. | - | - | - | - | - |
| Расходы на оплату труда | млн.р. | 225,694 | 312,500 | 86,806 | 403,749 | 91,249 |
| Отчисления на социальное страхование | млн.р. | 78,993 | 109,375 | 30,382 | 141,312 | 31,937 |
| Амортизация | млн.р. | 1,848 | 2,171 | 0,323 | 2,264 | 0,093 |
| Прочие расходы | млн.р. | 19,346 | 25,818 | 6,472 | 31,336 | 5,518 |
| Товарная продукция (в фактических ценах) | млн.р. | 325,881 | 449,864 | 123,983 | 578,661 | 128,797 |
| Затраты на 1 рубль ТП | р. | 0,776 | 0,810 | - | 0,886 | - |
Увеличение затрат на оплату турда повлекло за собой рост расходов на налоги и отчисления – на 22,205 млн. р. в 2007 г. по отношению к 2006 году и на 29,631 млн. р. в 2008 году в сравнении в 2007 г. Это произошло за счет роста тарифных ставок на оплату труда, что связано с государственной политикой по увеличению заработной платы, а также аренда новых помещений для улучшения условий труда оказала влияние на увеличение общехозяйственных расходов. В 2007 году объем этих расходов составил 41,870 млн. р., что на 21,57 млн.р. больше, чем в 2006 году. В 2008 году общехозяйственные расходы составили 69,942 млн. р., что на 28,072 млн. р. больше, чем в 2007 году. Структура общехозяйственных расходов представлена ниже.
Таблица 2.5 – Структура общехозяйственных расходов
| Элемент затрат | Единицы измерения | Период | Откло-нение | Период | Откло-нение | |
| 2006г | 2007г | 2008г | ||||
| Аренда | млн.р. | 15,120 | 18,480 | 3,360 | 52,800 | 34,320 |
| Аудиторские услуги | млн.р. | 0,270 | 0,450 | 0,180 | 1,740 | 1,290 |
| Банковские услуги | млн.р. | 0,260 | 1,020 | 0,760 | 1,833 | 0,813 |
| Услуги связи (телефон, интернет) | млн.р. | 3,500 | 8,720 | 5,220 | 10,300 | 1,580 |
| Покупка компьютеров и комплектующих | млн.р. | 1,150 | 13,200 | 12,050 | 3,269 | -9,931 |
Увеличение общехозяйственных расходов произошло за счет снятия в аренду новых помещений. В 2007 г. было закуплено новое оборудование для замены изношенного. Так как организация является небольшой, то согласно бухгалтерской документации закупка компьютеров и комплектующих включается в общехозяйственные расходы.
К прочим расходам относятся покупка лицензионных программ, техническое обслуживание абонентской цифровой линии, тарифицируемый доступ в сеть Интернет и т.д. Прочие производственные расходы также возросли в 2008 году – на 5,518 млн. р. по сравнению с 2007 годом. Увеличение этих расходов тесно связано с общехозяйственными расходами.
Затраты на рубль товарной продукции составили 0,776 р., 0,810 р., 0,886р. соответственно с 2006 года по 2008 год, что говорит о нестабильности затрат на производство. Резкий скачок затрат произошел в 2008 году, если сравнивать с 2007 годом, когда затраты изменились незначительно. В то время как в 2006 и 2007 годах затраты на производство не превышают планируемой выручки от реализации, в 2008 году ситуация немного меняется – затраты на производство приближаются по значению к планируемой выручке. Таким образом, увеличению себестоимости продукции в течение рассматриваемого периода способствовал рост основной заработной платы, а также рост общехозяйственных и прочих расходов.
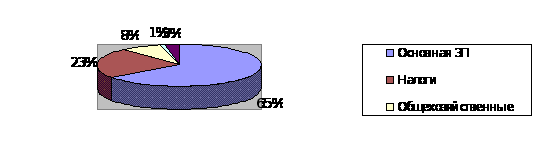
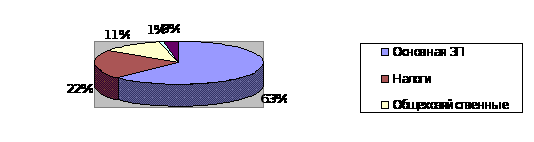
Динамика структуры себестоимости за период 2006-2008 года отражена на рисунке 2.4.
2006 г.
2007 г.
2008 г.
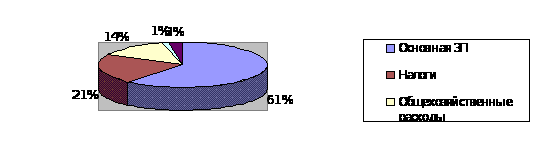
Рисунок 2.4 – Динамика структуры себестоимости за период 2006-2008гг.
Из рисунка 2.4 видно, что основная доля затрат приходится на основную заработную плату (не менее 61). В 2006 г. его доля в себестоимости продукции составляла 65%, в 2007 г. – 63%, в 2008 г. – 61%. Высокий процент затрат по данной статье обусловлен специализацией организации – разработкой программного обеспечения на заказ, а для этого необходимы квалифицированные специалисты, труд которых оценивается высоко. Компания является социально направленной.
Высокий процент составляют общехозяйственные расходы (2006 г. – 8%, 2007 г. – 11%, 2008 г. – 14%), что связано, как было указано выше, с улучшением условий труда и закупкой оборудования. Дело в том, что стоимость компьютеров и комплектующих для организации также учитывается в общехозяйственные расходы, что доказывают цифры, представленные выше.
Доля налогов меняется в зависимости от доли затрат на основную заработную плату. Так как доля заработной платы в себестоимости услуг незначительно снижается, соответственно также незначительно снижается доля налогов (2006 г. – 23%, 2007 г. – 22%, 2008 г. – 21%).
Таким образом, увеличению себестоимости продукции в течение рассматриваемого периода способствовал рост доли затрат на общехозяйственные расходы, в то время как основную заработную плату, а соответственно и налоги, компания пытается удержать на одном уровне.
2.4.3 Структура численности рабочих и заработной платы
В настоящее время в компании «Нова Тур» работает 40 человек. Все сотрудники относятся к категории специалистов. Большая доля специалистов задействована в разработке и обслуживании программного обеспечения, т. е. занята непосредственно в производственных процессах. Незначительная доля сотрудников занята во вспомогательных и обслуживающих службах.
Профессионально-должностной состав работников компании отражен в таблице 2.6.
Таблица 2.6 – Профессионально-должностной состав ОДО «Нова Тур», чел.
| Наименование показателя | 2006 г. | Уд.вес, % | 2007 г. | Уд. вес, % | 2008 г. | Уд. вес, % |
| Специалисты, в т.ч. | 38 | 100,00 | 45 | 100,00 | 41 | 100,00 |
| административно-управленческий персонал | 4 | 10,53 | 4 | 8,89 | 4 | 9,76 |
| инженеры-программисты | 19 | 50,00 | 25 | 55,56 | 20 | 48,78 |
| менеджеры по продажам | 2 | 5,26 | 2 | 4,44 | 2 | 4,88 |
| менеджеры по управлению проектами | 7 | 18,42 | 7 | 15,56 | 8 | 19,51 |
| менеджер по персоналу | 1 | 2,63 | 1 | 2,22 | 1 | 2,44 |
| прочий персонал | 5 | 13,16 | 6 | 13,33 | 6 | 14,63 |
| Всего списочная численность персонала на конец года | 38 | 100,00 | 45 | 100,00 | 41 | 100,00 |
Проанализировав таблицу 2.6, можно отметить, что кадровый состав за три исследуемых года изменился незначительно – уменьшился удельный вес инженеров-программистов на пять человек, либо на 6,78 процентных пунктов, уменьшилось общее количество работников на четыре человек по сравнению с предыдущим годом. Можно сказать, что состав кадров в компании относительно постоянный.
Образовательный уровень сотрудников компании очень высокий. 90,24% сотрудников компании имеют высшее образование, в то время как остальные 9,76% имеют незаконченное высшее образование. По сравнению с 2007 г. удельный вес работников с высшим образованием увеличился на 5,6 процентных пунктов. Возрастной состав сотрудников компании колеблется в промежутке от 22 лет до 35 лет.
Считается, что такая возрастная категория специалистов способствует продуктивной работе компании, так как люди такого возраста уже имеют знания, опыт, навыки, и в то же время у них есть тяга к самосовершенствованию, они легко поддаются обучению.
Кадровая политика компании направлена на постоянное улучшение условий труда специалистов, их развитие и образование. Компания заинтересована в поощрении самообразования, мотивирует сотрудников к развитию, вовлекая и стимулируя их желание повышать свою компетентность и профессионализм. Поэтому компания систематически проводит образовательные курсы, обучающие программы для повышения квалификации своих сотрудников, производит оплату дополнительного образования. Это дает возможность внедрять в производственную деятельность новые практические навыки, правила и технологии, обеспечивая компании конкурентное преимущество.
Заработная плата – это совокупность вознаграждений в денежной, натуральной форме, получаемых работником за фактически выполненную работу, а также за периоды, включаемые в рабочее время.
Важным документом, регулирующим трудовые отношения в компании «Нова Тур» является трудовой договор, который заключается только в письменной форме в двух экземплярах (нанимателю и работнику). Согласно трудовому договору оплата труда сотрудников производится на основе должностных окладов, в зависимости от выполняемых работ (занимаемых должностей). Отнесение выполняемых работ к определенным должностям осуществляется с помощью Единого тарифно-квалификационного справочника должностей руководителей, специалистов и служащих и иными квалификационными справочниками, утвержденными в установленном порядке.
Так как ОДО «Нова Тур» является коммерческой компанией, то государственными актами предусмотрено самостоятельное определение тарифной ставки 1-го разряда. Главным условием при определении тарифной ставки 1-го разряда является установленное государством правило – оклад не должен быть меньше, чем прожиточный минимум.
Тарифная ставка 1-го разряда принята в размере 230 000 р. Также необходимым условием является определение квалификационного разряда, категории, которая берется из справочника. Для специалистов разной профессии (должности) данный квалификационный разряд варьируется. Тарифные коэффициенты берутся на базе данных квалификационных разрядов из справочных информаций.
В таблице 2.7 приведен рассчет месячного фонда заработной платы в 2008г. сотрудников компании «Нова Тур», который рассчитан с учетом неполной занятости некоторых сотрудников.
Таблица 2.7 – Месячный фонд заработной платы сотрудников компании «Нова Тур» в 2008 г.
| Наименование показателя | Квалифика-ционный разряд | Тарифный коэффи-циент | Тарифная ставка 1-го разряда, р. | Количество человек | Должностной оклад, р. | Выплаты по действующему премиальному положению | Месячный фонд заработной платы, р. | |
| % | Сумма, р. | |||||||
| административно-управленческий персонал | 15 | 3,48 | 230000 | 4 | 800400 | 40 | 320160 | 4482240 |
| инженеры-программисты | 11 | 2,65 | 230000 | 20 | 609500 | 40 | 243800 | 17066000 |
| менеджеры по продажам | 11 | 2,65 | 230000 | 2 | 609500 | 40 | 243800 | 1706600 |
| менеджеры по управлению проектами | 12 | 2,84 | 230000 | 8 | 653200 | 40 | 261280 | 7315840 |
| менеджер по персоналу | 13 | 3,04 | 230000 | 1 | 699200 | 40 | 279680 | 978880 |
| прочий персонал | 8 | 2,17 | 230000 | 6 | 499100 | 40 | 199640 | 2096220 |
| Итого: | 41 | 33645780 | ||||||
Соответственно таблице 2.7 ведется рассчет заработной платы в 2006 и 2007 годах. Годовые фонды заработной платы приведены ниже в таблице 2.8.
Таблица 2.8 – Фонды заработной платы за 2006-2008 гг.
| 2006 г. | 2007 г. | Абсолютное отклонение по отношению к 2006 г. | 2008 г. | Абсолютное отклонение по отношению к 2007 г. | |
| Годовой фонд заработной платы сотрудников | 225694560 | 312500160 | 86805600 | 403749360 | 91249200 |
Можно отметить, что компания ориентирована на улучшение условий труда и мотивацию специалистов.
Кроме начисления заработной платы в компании начисляется:
пособие по больничным листам;
пособие на детей до 3-х лет;
заработная плата за дни отпуска;
расчет компенсации за неиспользованный отпуск при увольнении.
2.4.4 Анализ прибыли и рентабельности ОДО «Нова Тур»
Прибыль – это часть чистого дохода предприятия, созданного в процессе производства и реализованного в сфере обращения. Количественно она представляет собой разность между выручкой (после уплаты всех налогов и других отчислений в бюджет и внебюджетные фонды) и полной себестоимостью реализованной продукции.
Прибыль предприятия (балансовая прибыль) характеризует конечный результат производственно-финансовой деятельности предприятия.
Она состоит
из прибыли
(убытков) от
реализации
продукции,
работ и услуг
 ,
операционных
 и внереализационных
финансовых
результатов
 – доходов и
расходов:
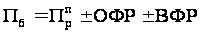 (2.1)
Как правило, основной элемент балансовой прибыли составляет прибыль от реализации оказания услуг.
Таблица 2.9 – Анализ прибыли от реализации услуг за 2006-2008 гг.
| Годы | объем реализо-ванных услуг, млн. р. | Темпы роста, % | Себестоимость услуг, млн. р. | Темпы роста, % | валовая прибыль (убыток), млн. р. | Темпы роста, % | |||
| базисный | цепной | базисный | цепной | базисный | цепной | ||||
| 2006 | 358,043 | 100 | 100 | 252,785 | 100 | 100 | 105,258 | 100 | 100 |
| 2007 | 422,940 | 118 | 118 | 364,326 | 144 | 144 | 58,614 | 56 | 56 |
| 2008 | 629,702 | 176 | 149 | 512,425 | 203 | 141 | 117,277 | 111 | 200 |
Из таблицы 2.9 видно, что за три года объем реализованных услуг вырос на 76%, но за тот же период себестоимость услуг увеличилась на 103%, при этом, значительную роль в таком увеличении оказал рост заработной платы и увеличение общехозяйственных расходов. Валовая прибыль за отчетный период увеличилась на 11%, учитывая, что в 2007 году по сравнению с 2006 годом она уменшилась на 44% в связи со значительным ростом некоторых статей затрат и дебиторской задолженностью.
В 2008 году в сравнении с 2007 годом валовая прибыль увеличилась на 144% благодаря росту объема реализации и уплате задолженностей. Можно сказать, что компания выходит на положительный результат в своей деятельности, но резкие изменения прибыли говорят о нестабильности работы компании и ее неспособности удовлетворять ожидания инвесторов.
Анализ балансовой прибыли за 2006 – 2008 гг.
Таблица 2.10 – Расчет чистой прибыли организации, млн. р.
| Показатели | 2006 г. | 2007 г. | Темп роста, % | 2008 г. | Темп роста, % |
| Выручка от реализации товаров, продукции, работ, услуг | 358,043 | 422,940 | 118 | 629,702 | 149 |
| Налоги, включаемые в выручку от реализации товаров, работ, услуг | 60,685 | 71,684 | 118 | 106,729 | 149 |
| Выручка от реализации товаров, продукции, работ, услуг (без налогов с выручки) | 297,358 | 351,256 | 118 | 522,973 | 149 |
| Себестоимость реализованных товаров, продукции, работ, услуг | 252,785 | 364,326 | 144 | 512,425 | 140 |
| Прибыль (убыток) от реализации | 44,573 | -13,070 | -129 | 10,548 | 180 |
| Налоги и сборы, расходы и платежи, производимые из прибыли | 5,664 | 0 | - | 2,611 | - |
| Прибыль (убыток) в распоряжении компании | 33,092 | -13,070 | -139 | 7,937 | 160 |
Как видно из таблицы 2.10, в 2006 г. компания получила небольшую прибыль, равную 33,092 млн.р. Но уже в 2007 г. ситуация в корне изменилась, компания сработала в убыток равный 13,070 млн.р. Объясняется это задолженностью клиентов по проектам и увеличением общехозяйственных расходов. У компании нет прибыли от внереализа-ционных доходов.
В 2008 г. по сравнению с 2007 г. абсолютное отклонение прибыли от реализации составило 23,618 млн. р. Темп роста прибыли от реализации в 2008 г. по отношению к 2007 г. составил 180%, а в 2007 г. по отношению к 2006 г. – -129%. В итоге, прибыль за отчетный период составила 10,548 млн. р. После уплаты налогов прибыль к распределению составила 7,937 млн. р. Темп роста прибыли в распоряжении компании составил 160% в 2008 г. по отношению к 2007г., и -139% в 2007г. по отношению к 2006г. В 2008г. компания арендовала новые офисные помещения, что увеличило расходы, но увеличение объема выпуска продукции, выплата задолженностей по реализованным услугам дала возможность получить незначительную прибыль. Можно сделать вывод, что работа компании не очень стабильна. В тех случаях, когда компания получает прибыль, она достаточно незначительна, чтобы дать возможность компании для роста и высокой рентабельности.
Рентабельность - это показатель эффективности деятельности организации, характеризующий уровень отдачи от затрат и степень использования средств.
Рентабельность в отличие от прибыли организации, показывающей эффект предпринимательской деятельности, характеризует эффективность этой деятельности. Рентабельность – относительная величина, выражающая прибыльность (доходность) организации.
Показатели рентабельности реализованных услуг представлены в таблице 2.11.
Таблица 2.11 – Расчет рентабельности услуг компании «Нова Тур»
| Показатели | 2006г. | 2007г. | 2008г. |
| Выручка от реализации услуг, млн. р. | 358,043 | 422,940 | 629,702 |
| Прибыль от реализации, млн. р. | 44,573 | -13,070 | 10,548 |
| Рентабельность всех реализованных услуг, % | 12,450 | -3,090 | 1,680 |
Проанализировав данные таблицы, заметим, что в 2008 году рентабельность уменьшилась по сравнению с 2006 годом и незначительно выросла по сравнению с 2007 годом. Это связано с колебанием размера прибыли.
Динамика рентабельности отражена ниже на рисунке 2.5.
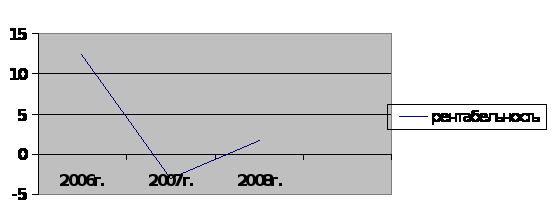
Рисунок 2.5 – Динамика рентабельности всех реализованных услуг, %
На изменение рентабельности могут оказывать влияние следующие факторы: изменение объёма реализованных услуг, изменение средних цен реализации, изменение себестоимости реализованных услуг.
Следует заметить, что в нашем случае на резкий спад уровня рентабельности в 2007 году до отрицательной отметки (-3,09%) повлияло увеличение себестоимости услуг, и в то же время превышение объема выпуска услуг над объемом реализации, что объясняется дебиторской задолженностью по проектам.
На основе проведенного анализа хозяйственной деятельности компании «Нова Тур» приведены основные технико-экономические показатели за 2006 – 2008 гг. в таблице 2.12.
Прежде всего, анализируя таблицу 2.12, нельзя не заметить, что результаты финансово-хозяйственной деятельности компании за рассматриваемый период очень нестабильны, а именно:
физический выпуск и реализация продукции в 2007 г. по сравнению с 2006 г. увеличились на 38% и 18% соответственно, в 2008 г. по сравнению с 2007 г. – на 29% и 49% соответственно;
выручка от реализации в 2007 г. повысилась на 64,897 млн. р., в 2008 г. – на 206,762 млн. р.;
Таблица 2.12 – Основные технико-экономические показатели за 2006-2008 гг.
| Показатели | Единица измерения | 2006г. | Темп роста, % | 2007г. | Темп роста, % | 2008г. |
| 1. Объем выпуска услуг (в сопоставимых ценах) | млн. р. | 325,881 | 138 | 449,864 | 128 | 578,661 |
| 2. Объем реализации услуг | млн. р. | 358,043 | 118 | 422,940 | 149 | 629,702 |
| 3. Полная себестоимость реализуемых услуг | млн. р. | 252,785 | 144 | 364,326 | 140 | 512,425 |
| 4. Затраты на условную единицу услуг | млн. р. | 0,776 | 104 | 0,810 | 109 | 0,886 |
| 5. Прибыль от реализации услуг | млн. р. | 44,573 | -129 | -13,070 | 181 | 10,548 |
| 6. Чистая прибыль | млн. р. | 33,092 | -139 | -13,070 | 161 | 7,937 |
| 7. Уровень рентабельности реализованных услуг | % | 12,450 | -125 | -3,090 | 154 | 1,680 |
| 8. Численность персонала | чел. | 38 | 118 | 45 | 91 | 41 |
| 9. Производительность труда работника |
млн. р. в год |
8,576 | 116 | 9,997 | 141 | 14,114 |
прибыль от реализации услуг в 2008 году понизилась по сравнению с 2006 годом на 34,025 млн. р.;
производительность труда работников выросла на 5,538 млн. р. в год;
затраты на рубль реализованной продукции за рассматриваемый период повысились на 0, 110 в течение 3 лет;
увеличение себестоимости единицы продукции за рассматриваемый период – 259,640 млн. р;
рентабельность реализованных услуг снизилась с 12,45% до 1,68% за 3 года.
Рассматривая сильные и слабые стороны компании, ее возможности и угрозы для нее, выявились следующие слабые стороны и угрозы:
в компании нет достаточно удобной системы коммуникации, внутренние бизнес-процессы слабо формализованы;
не смотря на четкий контроль издержек у компании расходы выше, чем у конкурентов;
компания не видит возможностей для роста и развития;
на рынке интернет-услуг существует большая конкуренция;
попытки клиентов снизить цены на предоставление услуг.
В то же время в процессе анализа нашлись сильные стороны бизнеса и возможности для компании, а именно:
самой главной ценностью является высококвалифицированный персонал компании;
в компании отлаженный производственный цикл, что дает возможность контролировать процесс предоставления услуг;
благодаря контролю и учету, компания без труда создает отчетность для клиента по оказанию услуг;
компания приобретает известность, а также клиентов, благодаря близкому российскому партнеру;
пытаясь снизить цены на услуги компании, клиенты в то же время ищут пути партнерства и снижения трудозатрат на эти услуги;
компании следует обратить основное внимание в своей деятельности на новый рынок Magento, на котором практически отсутствует конкуренция на данном этапе.
Таким образом, стратегическая направленность ОДО «Нова Тур» заключается в том, чтобы стать лидирующей компанией на рынке интернет-услуг, удовлетворяя и предвосхищая требования клиентов. Однако, спустя пять лет компания так и не добилась значительных результатов в этом направлении, хотя отдельные хорошие результаты имели место. В настоящее время, когда все вокруг меняется быстрыми темпами, для получения высокого результата работы следует пересмотреть миссию и цели компании, разработать стратегические инициативы и задачи. Причем новая стратегия должна быть составлена таким образом, чтобы в условиях изменчивости внешней среды стратегические цели и задачи без труда можно было корректировать.
3 РАЗРАБОТКА СТРАТЕГИИ, ОСНОВАННОЙ НА СБАЛАНСИРОВАННОЙ СИСТЕМЕ ПОКАЗАТЕЛЕЙ, ДЛЯ ОДО «НОВА ТУР»
Построение сбалансированной системы показателей начинается с определения миссии компании. Миссия – стратегическая (генеральная) цель, выражающая смысл существования, общепризнанное предназначение организации. Это роль, которую компания хочет играть в обществе.
Предлагаемая миссия компании «Нова Тур» – «Быстрее всех решать ключевые проблемы людей».
Данный общий принцип легко распространяется на все основные группы людей, связанные с компанией, и фактически на все аспекты деятельности компании.
Клиенты. Решать их ключевые проблемы быстрее и лучше, нежели конкуренты. Гарантировать им наличие нашего/схожего продукта/услуги и в будущем (не быть монополистом). Гарантировать им длительное существование нашей компании.
Сотрудники. Обеспечить надежное и доставляющее удовлетворение рабочее место сейчас и