Финансовый менеджмент
Аналоговые методы используются для оценки инвестиционного риска и кредитного риска. Расширение исходной информации происходит за счёт использования данных о возникновении рисковых случаев на других предприятиях
Экспертные группы связаны с оценкой риска инновационных проектов, когда информация о проявлениях риска полностью отсутствует. В этом случае оценка рисков происходит на основании опроса экспертов.
Управление оборотными активами
Оборотные активы вложены в наиболее мобильную часть активов, приносящих предприятию наибольшую часть прибыли. Деньги на расчётном счёте на приносят прибыли.
Части управления активами:
Управление денежными средствами
Управление запасами
Управление дебиторской задолженностью
Движение оборотных средств обеспечивает получение основной суммы.
Управление денежными средствами построено на взаимодействии.
Управление денежными средствами направлено на обеспечение ликвидностью предприятия и платёжеспособностью предприятия.
Управление заключается в оптимизации денег на расчётном счёте предприятия. Нормативной величиной хранения денежных средств на расчётном счёте составляет величина, равная 1/5 части всех оборотных активов.
Модели:
Миллера-Орра
Баумоль
Потребность в денежных средствах корректируется при помощи.
Суть заключается в привлечение средств дополнительной ликвидности, в качестве которых используются ценные бумаги. Ценные бумаги можно продать, превратить в деньги и расплатиться по своим обязательствам. В результате этого ценные бумаги становятся дополнительным источником финансовых ресурсов. Это возможно только на растущем рынке в условиях экономической стабильности, когда цена продажи превышает цену покупки ценной бумаги
1 Модель. Порядок формирования модели управления денежными средствами
Определение минимальной необходимой потребности в денежных активах для осуществления текущей хозяйственной деятельности
Дифференциация минимально необходимой потребности денежных активов для осуществления текущей деятельности и по основным видам текущих хозяйственных операций
Выявление диапазонных колебаний остатка денежных активов по отдельным этапам предстоящего периода
Корректировка платежей с целью уменьшения максимальной потребности в денежных активах
Обеспечение ускорения оборота денежных активов
Обеспечение рентабельного использования временно свободного остатка денежных средств
Минимизация потерь используемых денежных активов при инфляции
Lmin – минимальный платёж в день за предыдущий период
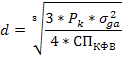
 -
среднеквадратическое
колебаний
величины денежных
активов от их
средней величины
в просматриваемом
периоде
 -
средняя сумма
расходов по
обслуживанию
одной операции
с краткосрочными
финансовыми
вложениями
 - ставка процента
по краткосрочным
финансовым
вложениям
Модель направлена на привлечение платёжеспособности предприятия и достижения дополнительного дохода
2 модель.
Модель Баумоля аналогична предыдущей, но построена на оценке других показателей и в ней диапазон рассчитывается по следующей методике
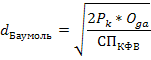
Эта модель может использоваться для определения плановой величины потребности в денежных средствах предприятия
Таким образом политика управления денежными средствами состоит в оптимизации общего остатка денежных средств и обеспечения постоянной платёжеспособности предприятия.
Управление запасами
Управление запасами является оптимизация общего размера и структура запасов с точки зрения наиболее эффективного осуществления производственно-коммерческого цикла.
Содержание политики управления запасами:
Запас сырья и материалом, необходимых в процессе производства
Запасы готовой продукции
В части запасов ГП политика предусматривает затраты, связанные с формированием товарной партии поставки и затраты на отправку готовой продукции.
Запасы определяются:
Запасы
Запасы текущего назначения
Запасы целевого назначения
Оптимизация – максимальная партия поставки
Модель Уилсона
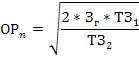
Зг – закупки необходимые в год
ТЗ1 – текущие затраты по поставке запасов
ТЗ2 – текущие затраты по обслуживанию запасов (затраты на хранение)
Оптимальная партия поставки рассчитывается по каждому виду требуемых сырья и материалов и выражается в денежных единицах, а затем определяется общая потребность в деньгах на обеспечение запасов и затрат. Потребность запасов каждого вида приводится в соответствие с транспортными ёмкостями. Оптимизация должна привести к сокращению запасов на складе за прошлый период. Разница между нормативной стоимостью запасов и величиной фактической их оптимальной величиной составляет сумму высвобождаемых финансовых средств в процессе нормализации запасов, она является дополнительным внутренним источником финансовых ресурсов на предприятии
Добавочный капитал – разница между номинальной стоимостью акций и рыночной стоимостью
37