Управління мотивацією персоналу. Створення цеху з випікання здобних виробів у м. Харків
Тому значна місткість ринку, безпосередня близькість роздрібної мережі до споживача, висока якість продуктів створюють всі умови для зростання продажів, дають можливість вважати пропонований проект не тільки перспективним у напрямку одержання прибутку, але й у цілому сприятливим для зростання конкурентноздатності продуктів-аналогів у прямих конкурентів підприємства. Низька ціна (нижче на 15-20 %, ніж у конкурентів), прискорена реалізація, швидка доставка — основні конкурентні переваги створюваного підприємства.
На даний час досягнута домовленість про реалізацію через спеціалізовані магазини здобних виробів у межах 2000 шт. на добу. За результатами проведеного аналізу встановлено, що постачання хлібобулочних виробів у магазини здійснюють в основному хлібозаводи Салтівський, Кулінічівський, Харківський.
Через великі накладні витрати, транспортні витрати продукція хлібозаводів — прямих конкурентів, є дорожчою аналогічної продукції цеху на 20%.
Звідси можна зробити висновок, що при відповідній якості продукція цеху буде досить конкурентноздатною на ринку.
Цінова політика
Продукція цеху з виробництва здобних виробів розрахована на споживання всіма верствами населення. Найбільш пріоритетними цільовими сегментами є споживачі з середнім рівнем доходу і нижчим за середній.
Асортимент продукції складається з десяти найменувань. Рівень цін на пропоновану продукцію представлений у табл. 2.
Таблиця 2 Планований асортимент і рівень цін на продукцію, що випускається
| Найменування | Вага | Ціна |
| Булка здобна | 0,090 кг | 0,30 грн. |
| Булка кручена | 0,090 кг | 0,30 грн. |
| Булка з повидлом | 0,100 кг | 0,40 грн. |
| Булка з ізюмом | 0,100 кг | 0,40 грн. |
| Булка з маком | 0,100 кг | 0,40 грн. |
| Булочка московська | 0,100 кг | 0,35 грн. |
| Крендель виборзький | 0,100 кг | 0,35 грн. |
| Рулет з повидлом | 0,380 кг | 1,25 грн. |
| Рулет з маком | 0,450 кг | 1,25 грн. |
| Булка слов'янська | 0,500 кг | 1,05 грн. |
В міру зростання продажів підприємство планує коректувати ціни, надаючи знижки постійним покупцям.
Збутова політика. Політика просування
Реалізація продукції цеху з виробництва здобних виробів у початковій стадії буде проводитися через спеціалізовані магазини.
Планується відкриття фірмового магазина з реалізації здобних виробів. Отримано узгодження виконкому Орджонекидзинського району й управління АПК, торгівлі й побутового обслуговування м. Харкова на будівництво продовольчого магазина з комплексом зупинки по вул. Блюхера (напроти Салтівського ринку).
Політика просування продукції на ринок передбачає розробку рекламних буклетів, з метою інформування майбутніх покупців про основні властивості продукції, проведення опитувань для виявлення й оцінки попиту на нові види продукції.
3. Характеристика продукції та послуг
Технологія приготування здобних виробів заснована на використанні старих рецептів (без хімічних добавок) на основі натуральних добавок. Здобні вироби передбачається випускати різноманітних форм із використанням прикрас. При значному асортименті продукція є досить конкурентноздатною.
З основними постачальниками сировини досягнута домовленість на постачання продукції. Це:
на постачання борошна — з Ясинівським борошномельним заводом;
маргарину — з Харківським заводом харчових виробів;
на інші компоненти — з оптовими базами м. Харкова;
Зберігання сировини організовано в приміщеннях, взятих в оренду. Контроль якості буде здійснюватися відповідно до збірника технологічних інструкцій, ДСТ 2455781, ДСТ 9511-80.
Аналіз конкурентних переваг показав, що низька ціна, висока якість, різноманітний асортимент, швидка доставка, прискорена реалізація дозволять не тільки досягти запланованого рівня обсягу продажів, але і вчасно визначити пріоритети цінової й збутової політики відносно нових перспективних продуктів.
До моменту повернення позикових коштів підприємство планує приступити до випуску кондитерських виробів і напівфабрикатів.
Особливої уваги при розробці виробничого плану варто приділити ризикам. Основні фінансові показники діяльності новостворюваного бізнесу розраховуються на 3 роки. Досить складно врахувати всі зовнішні й внутрішні ризики ведення бізнесу. Найбільшу погрозу представляє зростання цін на сировину й компоненти, збільшення податків, зростання цін на енергоносії і комунальні послуги. Погашати дані ризики можна тільки підвищенням цін на готову продукцію при збереженні норми рентабельності на попередньому рівні.
4. Менеджмент підприємства
Створення цеху з випікання здобних виробів планується здійснювати на базі діючого приватного підприємства.
Організаційна структура в процесі основної діяльності даного підприємства буде мати вигляд (мал. 1):
Формування фонду заробітної плати представлено в табл. 3.







Мал. 1 Організаційна структура підприємства
Оскільки зростання обсягів виробництва впливає на перемінну частину заробітної плати, передбачається, що зі збільшенням обсягів випуску на 20% у порівнянні з початковим періодом ведення бізнесу чисельність пекарів-кондитерів буде збільшена на одну людину.
Таблиця 3. Фонд заробітної плати (постійна й перемінна частина)
| № | Посада | 1-й рік | 2-й рік | 3-й рік | ||||||
| чисельність | заробітна плата | разом за місяць | чисельність | заробітна плата | разом за місяць | чисельність | заробітна плата | разом за місяць | ||
| 1 | Директор | 1 | 450 | 450 | 1 | 450 | 450 | 1 | 450 | 450 |
| 2 | Заст. директора з вироб-ва | 1 | 400 | 400 | 1 | 400 | 400 | 1 | 400 | 400 |
| 3 | Водій | 1 | 350 | 350 | 1 | 350 | 350 | 1 | 350 | 350 |
| Разом постійна частина | 3 | 400 | 1200 | 3 | 400 | 1200 | 3 | 400 | 1200 | |
| 4. | Пекар-кондитер | 5 | 360 | 1800 | 5 | 392 | 1980 | 6 | 363 | 2178 |
| Разом перемінна частина | 5 | 360 | 1800 | 5 | 392 | 1980 | 6 | 363 | 2178 | |
| Разом ФЗП | 8 | 375 | 3000 | 8 | 397,5 | 3180 | 9 | 375,3 | 3378 | |
Таблиця 4 Початковий баланс і стартові витрати
| Код | Стаття | Сума |
| Наявні активи | ||
| 01 | Сировина, напівфабрикати, компоненти | 2500 |
| 02 | Грошові кошти | 2000 |
| 03 | Інші активи | 1300 |
| Разом наявні активи | 5800 | |
| Потрібні активи | ||
| 01 | Виробниче устаткування | 15000 |
| 02 | Меблі | 2000 |
| 03 | Транспорт | 19500 |
| 04 | Комп 'ютер, офісна техніка | 3500 |
| Разом потрібні активи | 40000 | |
| Разом активи | 45800 | |
| Джерела фінансування | ||
| 01 | Власні кошти | 5800 |
| 02 | Безпроцентні займи | 40000 |
| Разом пасиви | 45800 | |
5. Юридичні аспекти майбутньої діяльності
Правова форма здійснення підприємницької діяльності — приватне підприємство. Як відзначалося раніше, підприємство створюється на базі функціонуючого приватного підприємства. Приватне підприємства створено 30 серпня 2008 р., зареєстровано у виконкомі м. Хароква, внесено до державного реєстру підприємств код № 11111111. Власником підприємства є громадянин України.
Приватний підприємець є платником єдиного податку — 10% від обороту.
Початковий баланс і стартові витрати представлені в табл. 4.
Для організації виробничого процесу підприємству необхідно інвестиційних ресурсів на загальну суму 40 тис. грн. До розміру позикових коштів включені витрати на закупівлю необхідного технологічного устаткування на суму 15 000 грн, меблів та офісного обладнання на суму 5,5 тис. грн, а також покупку транспортного засобу на 19,5 тис. грн. Дані кошти витрачаються на основні виробничі фонди, на які відповідно до «Закону про оподаткування прибутку підприємств» нараховується амортизація в розмірі 15% на рік.
Оборотні кошти підприємство формує за рахунок власних джерел.
Виробничі запаси сировини й компонентів розраховані на норму запасу 5 днів. Грошові кошти та інші активи будуть витрачатися відповідно до потреб організації виробничо-збутової діяльності підприємства.
Для створення цеху з випікання здобних виробів узяті в оренду виробничі площі 324.4 м2 згідно договору оренди від 3.10.2002 р.
6. Виробничий план
Устаткування цеху з випікання здобних виробів за призначенням складається з наступних груп:
Устаткування й пристосування для приготування складових компонентів для готування тесту (борошнопросівач 1 шт.).
Устаткування й пристосування для приготування тіста (тістомісильник 1 шт.).
Устаткування й пристосування для формування здобних булочок.
Устаткування й пристосування для випічки здобних булочок (духова шафа — 1 шт., кремозбивачка — 1 шт.).
Устаткування й пристосування для зберігання готової продукції.
Витрати сировини на добовий, місячний та річний періоди роботи цеху розраховані за нормативами:
Збірник технологічних інструкцій 1989 р.
Рецептура здобних булочок ДСТ 2455781.
Рецептура листкових виробів ДСТ 9511-80. і представлені в табл. 5.
У таблиці докладно розшифрована потреба сировини для випікання здобних виробів. Сировина на заводах Донецької області виробляється цілорічно, тому сезонність не впливає на виробництво здобних виробів.
З таблиці видне зростання виробництва продукції в наступні роки, що планується за рахунок відновлення і придбання устаткування, збільшення кількості магазинів для реалізації продукції й відкриття фірмового магазина.
Таблиця 5 Розрахунок витрат на сировину та компоненти (1-3 рік) з урахуванням росту обсягів виробництва
| Види сировини | од. вим.. | 1-й рік | |||||
| Витрати сировини | Ціна | Витрати за видами сировини | |||||
| за добу | за місяць | за добу | за місяць | за рік | |||
| Борошно | кг | 193 | 5790 | 1,30 | 250,90 | 7527,00 | 90324,00 |
| Соль | кг | 1,77 | 53,1 | 0,30 | 0,53 | 15,93 | 191,16 |
| Цукор | кг | 27,1 | 813 | 2,70 | 73,17 | 2195,10 | 26341,20 |
| Маргарин | кг | 7,6 | 228 | 2,20 | 16,72 | 501,60 | 6019,20 |
| Дріжджі пресовані | кг | 7,9 | 237 | 2,50 | 19,75 | 592,50 | 7110,00 |
| Олія рослинна | л | 6 | 180 | 3,70 | 22,20 | 666,00 | 7992,00 |
| Цукор ванільний | г | 238 | 7140 | 0,09 | 21,42 | 642,60 | 7711,20 |
| Яйце | шт. | 122 | 3660 | 0,30 | 36,60 | 1098,00 | 13176,00 |
| Повидло | кг | 9,14 | 274,2 | 3,50 | 31,99 | 959,70 | 11516,40 |
| Ізюм | кг | 0,768 | 23,04 | 6,20 | 4,76 | 142,85 | 1714,18 |
| Мак | кг | 2 | 60 | 8,00 | 16,00 | 480,00 | 5760,00 |
| Сироватка | л | 6 | 180 | 0,40 | 2,40 | 72,00 | 864,00 |
| Цукрова пудра | кг | 0,24 | 7,2 | 1,00 | 0,24 | 7,20 | 86,40 |
| Разом сировина та компоненти | 496,68 | 14900,48 | 178805,74 | ||||
| Види сировини | од. вим. | 2-й рік | |||||
| Витрати сировини | Ціна | Витрати за видами сировини | |||||
| за добу | за місяць | за добу | за місяць | за рік | |||
| Борошно | кг | 212,30 | 6369,00 | 1,30 | 275,99 | 8279,70 | 99356,40 |
| Соль | кг | 1,93 | 58,00 | 0,30 | 0,58 | 17,40 | 208,80 |
| Цукор | кг | 29,81 | 894,22 | 2,70 | 80,48 | 2414,40 | 28972,80 |
| Маргарин | кг | 8,36 | 250,77 | 2,20 | 18,39 | 551,70 | 6620,40 |
| Дріжджі пресовані | кг | 8,69 | 260,64 | 2,50 | 21,72 | 651,60 | 7819,20 |
| Олія рослинна | л | 6,60 | 198,00 | 3,70 | 24,42 | 732,60 | 8791,20 |
| Цукор ванільний | г | 261,78 | 7853,33 | 0,09 | 23,56 | 706,80 | 8481,60 |
| Яйце | шт. | 134,20 | 4026,00 | 0,30 | 40,26 | 1207,80 | 14493,60 |
| Повидло | кг | 10,05 | 301,54 | 3,50 | 35,18 | 1055,40 | 12664,80 |
| Ізюм | кг | 0,84 | 25,31 | 6,20 | 5,23 | 156,90 | 1882,80 |
| Мак | кг | 2,20 | 66,00 | 8,00 | 17,60 | 528,00 | 6336,00 |
| Сироватка | л | 6,60 | 198,00 | 0,40 | 2,64 | 79,20 | 950,40 |
| Цукрова пудра | кг | 0,26 | 7,80 | 1,00 | 0,26 | 7,80 | 93,60 |
| Разом сировина та компоненти | 546,31 | 16389,30 | 196671,60 | ||||
| Види сировини | од. вим. | 3-й рік | |||||
| Витрати сировини | Ціна | Витрати за видами сировини | |||||
| за добу | за місяць | за добу | за місяць | за рік | |||
| Борошно | кг | 233,52 | 7005,69 | 1,30 | 303,58 | 9107,40 | 109288,80 |
| Соль | кг | 2,10 | 63,00 | 0,30 | 0,63 | 18,90 | 226,80 |
| Цукор | кг | 32,79 | 983,56 | 2,70 | 88,52 | 2655,60 | 31867,20 |
| Маргарин | кг | 9,19 | 275,73 | 2,20 | 20,22 | 606,60 | 7279,20 |
| Дріжджі пресовані | кг | 9,56 | 286,68 | 2,50 | 23,89 | 716,70 | 8600,40 |
| Олія рослинна | л | 6,37 | 191,03 | 3,70 | 23,56 | 706,80 | 8481,60 |
| Цукор ванільний | г | 287,89 | 8636,67 | 0,09 | 25,91 | 777,30 | 9327,60 |
| Яйце | шт. | 147,60 | 4428,00 | 0,30 | 44,28 | 1328,40 | 15940,80 |
| Повидло | кг | 11,05 | 331,63 | 3,50 | 38,69 | 1160,70 | 13928,40 |
| Ізюм | кг | 0,93 | 27,82 | 6,20 | 5,75 | 172,50 | 2070,00 |
| Мак | кг | 2,42 | 72,60 | 8,00 | 19,36 | 580,80 | 6969,60 |
| Сироватка | л | 7,25 | 217,50 | 0,40 | 2,90 | 87,00 | 1044,00 |
| С Цукрова пудра | кг | 0,28 | 8,40 | 1,00 | 0,28 | 8,40 | 100,80 |
| Разом сировина та компоненти | 597,57 | 17927,10 | 215125,20 | ||||
Важливо відзначити, що в розрахунок собівартості випічки здобних виробів не закладено зростання цін на сировину й компоненти. Передбачається, що зростання витрат по даному елементу собівартості буде покриватися відповідним збільшенням ціни виробів при збереженні на постійному рівні норми рентабельності.
Таким чином, збільшення витрат на сировину й компоненти, як це видно з вищенаведеної таблиці, буде відбувається тільки під впливом зростання обсягів випуску на 10% щорічно.
Для переходу до розрахунку основних фінансових показників необхідно докладно зупинитися на розрахунку валових витрат за планований період (табл. 6).
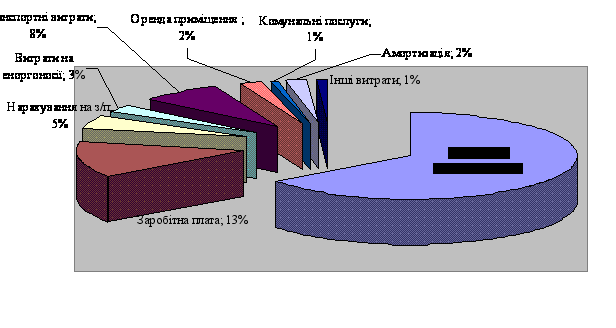
З даних таблиці видно, що найбільшу питому вагу в структурі виробничо-збутових витрат займають перемінні витрати (78,9%). Сюди включаються витрати на сировину й компоненти, перемінна частина заробітної плати, витрати на енергоносії. Зростання даних витрат обумовлено зростанням обсягів виробництва.
Постійна частина собівартості формується за рахунок заробітної плати керівників, витрат комунального характеру, орендних платежів, витрат на рекламу й інші витрати (канцелярські товари, телефон, відрядження і т.д.).
Структура витрат на виробничо-збутову діяльність представлена на мал. 2.