Финансовый менеджмент в холдинге
Бухгалтерия – отображение всех материальных и хозяйственных операций в бухгалтерской отчетности; ведение всех бухгалтерских документов и т.п.
На работников предприятий оптовой торговли возложена материальная ответственность, т. е. обязанность возместить имущественный ущерб, причиненный предприятию по их вине.
Договор о полной материальной ответственности заключается с работниками, достигшими 18-летнего возраста и занимающими должности, непосредственно связанные с хранением, обработкой, перевозкой и продажей (отпуском) ценностей. В ЗАО «Плес» такой договор заключен со всеми работниками (Приложение 4).
В соответствии с заключенным договором работник принимает на себя полную материальную ответственность за необеспечение сохранности вверенных ему материальных ценностей и обязуется: бережно относиться к переданным ему ценностям и принимать меры к предотвращению ущерба; своевременно сообщать администрации обо всех обстоятельствах, угрожающих обеспечению сохранности вверенных ему материальных ценностей; вести учет и отчетность в установленном порядке; участвовать в инвентаризации материальных ценностей.
Для осуществления своей деятельности ЗАО «Плес» имеет в своем наличии квалифицированный персонал, численность которого на 1 января 2007 г. составила 321 человек. Высокий профессионализм руководителей предприятия, специалистов бухгалтерской службы, основных работников подтверждается финансовыми результатами деятельности предприятия.
Для характеристики основных показателей экономической деятельности ЗАО «Плес» используются данные бухгалтерской отчетности за 2005-2007 гг. (табл. 1)
Таблица 1.
Экономические показатели деятельности ЗАО «Плес» за 2005-2007 гг.(тыс. руб.)
Показатели |
Годы | Отклонение, (+, -) | Темп изменения, % | ||||
2005 |
2006 |
2007 |
2006г от 2005г |
2007г. от 2006г. |
|||
|
2006г к 2005г. |
2007г к 2006г |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Выручка от продажи, тыс. руб. | 129844 | 169749 | 241038 | 39905 | 71289 | 130,7 | 142,0 |
| В т.ч. СМР | 122352 | 157167 | 235589 | 34815 | 78422 | 128,5 | 149,9 |
|
Себестоимость продаж, тыс. руб. |
105708 | 139024 | 192550 | 33316 | 53526 | 131,5 | 138,5 |
| В т.ч. СМР | 102983 | 130001 | 189226 | 27018 | 59225 | 126,2 | 145,6 |
| Среднесписочная численность работников, чел. | 283 |
313 |
321 |
30 |
8 |
103,8 |
101,0 |
| Валовая прибыль, тыс. руб. | 24136 | 30725 | 48488 | 6508 | 17763 | 127,3 | 157,8 |
| В. т.ч. СМР | 19369 | 27166 | 46363 | 7797 | 19197 | 140,3 | 170,7 |
| Рентабельность продаж, % | 1,0 | 0,0 | 3,3 | 1,0 | 3,3 | - | - |
| Производительность труда 1 работника, тыс. руб. | 165,8 | 208,8 | 293,6 | 43 | 84,8 | 125,9 | 140,6 |
| Производительность труда 1 рабочего, тыс. руб. | 262,3 | 331,5 | 467,1 | 69,2 | 135,6 | 126,4 | 140,9 |
| Расходы на оплату труда, тыс. руб. | 11395 |
17288 |
24019 |
5893 |
6731 |
151,7 |
138,9 |
| Среднемесячная заработная плата, руб. | 1213 | 1772 | 2438 | 559 | 716 | 146,1 | 140,4 |
| Материальные затраты, тыс. руб. | 62136 | 80289 | 112851 | 18153 | 32562 | 129,2 | 140,6 |
| Материалоотдача, руб. | 2,08 | 2,11 | 2,14 | 0,03 | 0,03 | 101,4 | 101,4 |
| Среднегодовая стоимость ОПФ, тыс. руб. | 15019 | 17686 | 20611 | 2667 | 2925 | 117,8 | 116,5 |
| Фондоотдача в руб. на 1 руб. ОПФ | 9,8 | 10,5 | 12,6 | 0,7 | 2,1 | 107,1 | 120,1 |
| Оборотные средства, тыс. руб. | 81,4 | 81,9 | 79,9 | 0,5 | -1,0 | 100,6 | 97,6 |
Из данных табл. 2.1.1 следует, что выручка от продаж в 2006 г. увеличилась на 30,7 % и составила 169749 тыс. руб., в 2007 г. отмечается ее рост еще на 42,0% или на 71289 тыс. руб. В стоимостном выражении прирост в сопоставимых ценах 2005 г. составил 26,1%. Себестоимость продаж по сумме возросла в 2006 г. на 31,5 % и составила 139024 тыс. р., тогда как в 2007 г. возросла на 38,5 %.
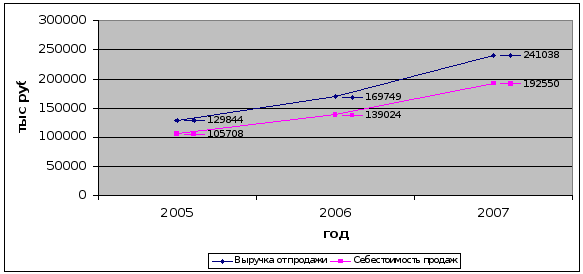
Рис. 3 Изменение выручки и себестоимости продаж за период 2005-2007 г.г.
Доля себестоимости продаж в выручке снизилась, что связано с опережающим темпом роста выручки над темпами роста себестоимости реализованных товаров. На увеличение себестоимости повлияло увеличение средней заработной платы и проведение капитального ремонта помещений.
Наблюдается прирост ресурсов ЗАО «Плес» в 2005-2007 гг. Среднесписочная численность работников в 2006 г. увеличилась на 30 человек, и в 2007 г. – еще на 8 и составила 321 человек. Выручка на одного работника увеличилась на 43 тыс. руб., что в 2006 г. составило 208,8 тыс. руб. выручки от продажи в расчете на 1 работника. В 2007 г. также отмечается рост показателя на 84,8 тыс. руб. и он сформировался в сумме 293,3 тыс. руб. Причиной увеличения количества работников служит расширение деятельности. Произошло увеличение среднемесячной заработной платы на 46,1 и 40,4 % соответственно, что свидетельствует об уделении внимания руководством общества повышению стимулирующей роли заработной платы.
В структуре совокупных ресурсов в 2005 году наибольший удельный вес занимали оборотные средства –49%, доля основных средств –29%, расходов на оплату труда – 22% .
В структуре совокупных ресурсов в 2007 году наибольший удельный вес занимали оборотные средства –48%, доля основных средств –24%, расходов на оплату труда – 28%.
Отметим, что данная структура ресурсов позволяет добиваться организации увеличения платежеспособности и укрепления финансовой устойчивости.
В результате роста практически всех показателей деятельности ЗАО «Плес» получило положительный финансовый результат в виде прибыли от продаж, которая составила в 2007 г. 7840 тыс. руб., увеличившись за исследуемый период на 7929 тыс. руб.
Таким образом, в исследуемом периоде ЗАО «Плес» смогло стабилизировать ситуацию и выйти на рентабельный уровень деятельности.
Результаты хозяйствования предприятия во многом зависят от эффективного использования имеющегося потенциала. В табл. 2 представлены показатели, характеризующие эффективность использования основных средств предприятия.
Степень эффективности использования основных фондов характеризуется показателями фондоотдачи и фондоемкости, фондорентабельности и фондовооруженности.
Показатель фондоотдачи характеризует размер выручки в денежном выражении, приходящейся на каждый рубль основных средств. Показатель фондоемкости, обратный фондоотдаче, характеризует стоимость основных средств, приходящуюся на каждый рубль выручки от продаж.
Таблица 2.
Эффективность использования основных средств ЗАО «Плес» за 2005-2007 гг.
| Показатели | Годы |
Отклонение, (+,-) |
Темп изменения, % | ||||
| 2005 | 2006 | 2007 | |||||
|
2006г. от 2005г. |
2007г. от 2006г. |
2006г. к 2005 г |
2007г. к 2006 г. |
||||
|
1.Объем реализации, тыс. руб. 2.Прибыль (убыток) чистая, тыс. руб. 3.Среднегодовая стоимость основных фондов, тыс. руб. 4.Среднесписочная численность, чел. 5.Фондоотдача, руб. (стр.2:стр.4) 6.Фондоемкость, руб. (стр.4:стр.2) 7.Фондовооруженность, тыс. руб. (стр.4:стр.1) 8.Фондорентабельность, руб. (стр.3:стр.4) |
129444 -5 13307,5 183 9,8 0,10 17,0 - |
169749 -21 16220 213 10,5 0,10 20,0 - |
241038 5855 19148,5 321 12,6 0,08 23,3 0,3 |
39905 -16 2912,5 30 0,7 - 3,0 - |
71289 5876 2928,5 8 2,1 -0,02 3,3 0,3 |
130,7 - 121,9 103,8 107,1 100,0 117,6 - |
142,0 - 118,1 101,0 120,0 80,0 116,5 - |
Анализируя показатель отметим, что в 2007 г. показатель фондоотдачи составил 12,6 руб. в расчете на 1 руб. выручки, что больше аналогичного показателя прошлого года на 2,1 руб.
За 2007 г. он составлял 0,08 руб. и стал меньше показателя фондоемкости за 2005 г. на 20 %, что свидетельствует о повышении эффективности использования основных фондов.
На уровень фондоотдачи влияет не только сумма реализованной продукции, товаров и услуг, которая зависит от эффективности использования МТБ предприятия, продолжительности рабочего времени, ритмичности работы, но и структуры основных фондов.
Рост показателя фондоотдачи и снижение фондоемкости продукции свидетельствуют об улучшении использования основных фондов и наоборот. В нашем случае, показатели фондоотдачи и фондоемкости характеризуют достаточно эффективное использование основных средств; но существует возможность повысить степень их загрузки, на основе использования более нового и модернизированного оборудования, позволяющего повысить производительность труда.
Показатель фондовооруженности показывает, что на одного работника предприятия за 2006 г. приходилось 20,0 тыс. руб. стоимости основных фондов, что на 16,5 % больше аналогичного показателя 2006 г.
Рентабельность основных фондов ЗАО «Плес» составила в 2007 г. 30,6 %, что является достаточно высоким результатом. Для сравнения, в 2006 г. показатель не рассчитывался в виду нулевого финансового результата деятельности.
Продолжительность оборота оборотных средств является одним из показателей ликвидности и платежеспособности, так как она выражает скорость, с которой активы могут быть обращены в наличность.
Таблица 3.
Экономическая эффективность использования оборотных средств за 2005 - 2007 г. г.
| Показатели | Годы |
Отклонение, (+; -) |
Темп изменения, % |
||||
| 2005 | 2006 | 2007 | |||||
|
2005г. от 2004г. |
2007г. от 2006г |
2006г. к 2005г. |
2007г. к 2006г |
||||
|
1. Среднегодовая стоимость оборотных средств, тыс. руб. 2. Выручка от продаж, тыс. руб. -за год -однодневная 3. Продолжительность оборота, в днях 4. Оборачиваемость, в разах |
22946 129844 360,7 63,6 5,7 |
28722 169749 471,5 60,9 5,9 |
36328,5 241038 669,6 54,3 6,6 |
5776 39905 110,8 -2,7 0,2 |
7606,5 71289 198,1 -6,6 0,7 |
125,2 130,7 130,7 95,8 103,5 |
126,5 142,0 142,0 89,2 111,9 |
В нашем случае данный показатель достаточно низок и составляет 54,3 дня, это говорит о том, что в среднем, за год оборотный капитал превращается в наличные денежные средства примерно 7 раз. По сравнению с 2006 г. оборачиваемость ускорилась на 0,7 оборота или 6,6 дня, что является положительным фактором. Основной причиной следует назвать опережение темпов роста объема продаж (142,0 %) над темпами роста средней стоимости оборотных средств.
2.2 Внешняя и внутренняя среда функционирования холдинга ЗАО «Плес»
На деятельность предприятия большое влияние оказывают внешнее окружение и внутренняя среда функционирования. Условно внешние факторы подразделяются на факторы прямого и косвенного воздействия.
К факторам прямого воздействия относят: государство, потребителей, поставщиков, конкурентов. Их воздействие проявляется на конкретных экономических показателях предприятия (ресурсах, объеме деятельности, позиций на рынке и т.д.). Степень влияния может быть оценена количественно или по стоимости (в большинстве случаев).
К факторам косвенного воздействия относят: политику, экономику, социально-культурные, научно-технические, географические и др.
Государственное воздействие осуществляется в сфере экономики отдельных отраслей (промышленная, аграрная, торговая внешнеэкономическая политика), в решении отдельных вопросов (на формирование налоговой, таможенной, финансовой системы), в сфере региональных экономических отношений.
К функциям государства в экономической области относится создание правовой основы для принятия экономических решений, начиная с принятия Конституции, которая оговаривает экономическую базу общества, где затрагиваются проблемы собственности. Кроме того, существуют административное, земельное право, уголовный кодекс и т.д. каждый член общества сообразует свою деятельность с законодательством; стабилизация экономики. Для этого государство использует бюджетно-налоговую и денежно-кредитную политику; социально обоснованное распределение ресурсов. Государство берет на себя частично или полностью заботу о сельском хозяйстве, предприятиях связи, транспорте, благоустройстве сферы обитания человека (проблемы экологии), осуществлении внешней и внутренней политики, здравоохранении и образовании; обеспечении социальных гарантий: установлении минимального уровня оплаты труда; определении размера пенсионных выплат; пособий по безработице; индексации доходов наиболее уязвимых слоев населения.
Очень важным фактором во внешней среде являются потребители. Производитель не может «жестко» контролировать потребителя и не должен манипулировать потребителем. Главное для предприятия заключается в том, чтобы вовремя и верно реагировать на перемены потребительского поведения, анализировать факторы, вызывающие те или иные перемены. Потребителем продукции и услуг предприятия являются крупные торговые точки, оптовые компании и мелкооптовые компании, а так же федеральные и республиканские розничные сети Чувашской республики, республики Марий Эл, г. Нижний Новгород, Нижегородской области.
Важным фактором прямого воздействия являются конкуренты, конкуренция и конкурентоспособность предприятия.
В условиях рыночной экономики конкуренция является основным регулирующим механизмом, заставляющим изготовителей производить, а посредников продавать именно те товары, в которых ощущается потребность. Целью конкурентов на рынке является продажа товара покупателю, а основное средство - качественный маркетинг на предприятии. Государственное регулирование, поставщики, потребители и конкуренты заставляют предприятие в управлении придерживаться определенных правил, корректировать свое поведение на рынке, вырабатывать определенную стратегию и тактику при выборе видов деятельности, источников поступления сырья, товаров, использования прибыли.
Среди конкурирующих организаций для оптовой компании ЗАО «Плес» можно отметить ООО «Сладкая жизнь плюс», ООО «ВКТ».
Конкурентным преимуществами Холдинга ЗАО «Плес» являются:
Широкая ассортиментная линейка (2500 наименований);
Система городской и областной доставки – в 24 часа с момента приемки заказа. Минимальная сумма заказа – от 500 руб;
Обслуживание каждого клиента выделенным менеджером (торговым представителем);
Постоянные акции для клиентов;
Возможность предоставления клиентам отсрочки платежа и товарного кредита;
Система скидок.
Наличие оборудованных (в т.ч. холодильными камерами с разным температурным режимом от -18 до 10 С) больших складских помещений, отлаженный график поставок от производителей позволяет поддержать оптимальные для удовлетворения спроса клиентов товарные запасы. Для доставки продукции мы имеем собственный автомобильный транспорт и при необходимости привлекаем наемный. Цель работы отдела логистики: своевременная качественная доставка заказа клиенту, на следующий день после приема заказа.
Научно-технический прогресс оказывает огромное влияние на развитие экономики страны. Он является основой роста производительности труда и ускорения оборачиваемости капитала на предприятиях торговли, способствует исчезновению старых профессий, связанных с тяжелым трудом и возникновению новых, связанных с управлением и контролем за машинами и системами. Воздействие научно-технического фактора на предприятия торговли немаловажно. Разработка проекта Стратегии развития Российской Федерации по модернизации экономики оказывает воздействие и на предприятия торговли. В настоящее время на предприятиях торговли ведется замена и модернизация контрольно-кассовых машин с фискальной памятью, что в свою очередь создает обновление единой базы данных предприятий, внедрение и расширение системы безналичных расчетов с потребителями. Все учетные процессы в компании автоматизированы, учет товаров ведется через 1С: Предприятие. Научно-технический фактор способствует и росту квалификации работников, и совершенствованию их труда на предприятии.
Географический фактор оказывает большое влияние на работу предприятия торговли. Для эффективной работы предприятие целесообразно размещать на окраине города, иметь хорошие подъездные пути (как железнодорожные, так и автомобильные).
При формулировании личной стратегии или стратегии направления, бизнес-единицы, компании, корпорации, концерна необходимо четко представлять возможности и угрозы на каждом из рынков - если их несколько. Необходимо уменьшить влияние слабостей. При анализе сильных и слабых сторон обязательно следует обратить внимание на сложившуюся корпоративную культуру компании и политику собственников. Она определяет ограничения и возможности при выборе направлений развития.
При составлении SWOT-анализа обращается внимание, что "сильные стороны" компании и её "слабые стороны" (ее "недостатки") явно относятся к внутренним факторам. Среди "сильных сторон" указываются внутренние преимущества предприятия, которые делают его конкурентоспособным на рынке. К "слабым сторонам" относятся все возможные слабые звенья в цепочке начисления стоимости венчурного предприятия, которые должны быть усилены, чтобы гарантировать успех.
Необходимо обратить внимание, что "возможности" и "угрозы" среды, где компания осуществляет свою деятельность - это явно внешние факторы.
Более детально рассмотрим элементы внутренней среды. Сильные стороны предприятия — то, в чем оно преуспело или какая-то особенность, предоставляющая дополнительные возможности. Сила может заключаться в имеющемся опыте, доступе к уникальным ресурсам, наличии передовой технологии и современного оборудования, высокой квалификации персонала, высоком качестве продукции, известности торговой марки и других значимых аспектах.
Ниже приведен SWOT-анализ ЗАО «Плес» (табл. 4).
Таблица 4
SWOT-анализ ЗАО «Плес»
| Возможности: | Угрозы: |
| потенциально позитивные внешние факторы | потенциально негативные внешние факторы |
| контроль за расходами | |
| ухудшение позиций конкурентов | выход на рынок новых конкурентов, |
| появление новых поставщиков с гибкими системами скидок | рост налогов, |
| рост уровня доходов предприятия | изменение вкусов покупателей, |
| появление новых технологий | интенсивность конкурентов |
| повышение общего состояния экономики, под воздействием которого формируется покупательский спрос и манера тратить деньги | нехватка квалифицированных кадров |
| Сильные стороны: | Слабые стороны: |
| потенциально позитивные внутренние факторы | потенциально негативные внутренние факторы |
| Холдинг состоящий из крупных подразделений | не очень хорошее расположение |
| Раскрученное имя | постоянная текучесть кадров |
| Наличие более 13 дистрибьюторских контрактов | наличие сильных конкурентов «ВКТ» и «Сладкая жизнь» |
| Наличие эксклюзивных команд | нестабильное наличие товаров |
| Автоматизация учетных процессов | устаревающее оборудование |
| Система скидок | невозможность работы с некоторыми поставщиками ходовых товаров в силу обязательств перед ними |
| Проведение акций (снижение цены, «5+1») | недостаточное финансирование |
| Отлаженная система работы всех отделов холдинга | |
| Премирование работников, денежное поощрение хорошей работы |
Слабые стороны предприятия — это отсутствие чего-то важного для функционирования предприятия или то, что пока не удается по сравнению с другими компаниями и ставит фирму в неблагоприятное положение. В качестве примера слабых сторон можно привести не слишком удобное расположение, текучесть кадров, наличие сильных конкурентов.
Каждый SWOT уникален и может включать одну или две из них, а то и все сразу. Каждый элемент в зависимости от восприятия покупателей может оказаться как силой, так и слабостью.
Для эффективной деятельности предприятия необходимо постоянно изучать и сопоставлять темпы роста отраслей, динамику рынка, его насыщенность, уровень инфляции и безработицы, процентные ставки за кредит, инвестиционную, налоговую политику государства, политику в области заработной платы и цен.
В следующем разделе будет проведен анализ всех финансовых показателей, показатели финансовой деятельности холдинга и оценка влияния факторов.
2.3 Комплексный анализ финансовых показателей холдинга ЗАО «Плес»
Финансовое положение ЗАО «Плес» характеризуется размещением и использованием средств (активов) и источниками их формирования - собственного капитала и обязательств, т.е. пассивов. Излишек или недостаток плановых источников средств (постоянной части оборотных активов) является одним из критериев оценки финансовой устойчивости.
В таблице 5 представлены основные показатели финансового состояния предприятия для оценки типа финансового состояния:
1. Абсолютная краткосрочная финансовая устойчивость
2. Нормальная краткосрочная финансовая устойчивость
3. Неустойчивое (предкризисное) финансовое состояние
4. Кризисное финансовое состояние.
Таблица 5
Оценка типа финансового состояния предприятия за 2005 - 2007 гг.
(тыс.руб.)
| Показатели | Годы | Изменение (+,-) | |||
| 2005 | 2006 | 2007 | 2006г. от 2005 г. | 2007 г. от 2006 г | |
|
1.Общая величина запасов и затрат (Z) 2.Наличие собственных оборотных средств (Ec) 3.Наличие собственных и долгосрочных заемных средств (Eсд) 4.Наличие общей величины источников формирования запасов и затрат (Еоб) 5.Излишек (+) или недостаток (-) собственных средств (DЕс) 6.Излишек (+) или недостаток (-) собственных и долгосрочных заемных средств (DЕсд) 7.Излишек (+) или недостаток (-) общей величины источников формирования запасов и затрат (DЕоб) 8.Показатель типа финансовой ситуации |
19245 13247 13247 13247 -5998 -5998 -5147 0,0,0 |
20940 14059 14059 15433 -6881 -6881 -5507 0,0,0 |
31284 14872 14872 24281 -16412 -16412 -7003 0,0,0 |
1695 812 812 812 -883 -883 -360 - |
10344 813 813 8848 -9531 -9531 -1496 - |
ЗАО «Плес» за 2005-2007 гг. было в кризисном положении, когда сумма запасов и затрат не обеспечивалась источниками их финансирования (недостаток составил 5998, 6881, 16412 тыс. руб. соответственно, т.к. темп роста суммы запасов и затрат предприятия превышал темпы роста источников формирования (собственных оборотных средств, собственных и долгосрочных источников).
Таблица 6.
Относительные значения коэффициентов финансовой устойчивости предприятия
| Показатели | Норматив | 2005 г. | 2007 г. | Изменение (+, -) |
| 1. Коэффициент автономии | >0,5 | 0,55 | 0,46 | -0,09 |
| 2. Коэффициент соотношения заемных и собственных средств | <1 | 0,58 | 0,88 | 0,30 |
| 3. Коэффициент соотношения мобильных и иммобилизованных средств | 0,82 | 0,83 | 0,01 | |
| 4. Коэффициент маневренности | >0,5 | 0,06 | -0,13 | -0,19 |
| 5. Коэффициент обеспеченности запасов и затрат собственными источниками | >0,6-0,8 | 0,09 | -0,16 | -0,25 |
| 6. Коэффициент имущества производственного назначения | >0,5 | 0,87 | 0,86 | -0,01 |
| 7. Коэффициент стоимости основных средств в имуществе | 0,50 | 0,48 | -0,02 | |
| 8. Коэффициент стоимости материальных и оборотных средств в имуществе | 0,37 | 0,39 | 0,01 | |
| 9. Коэффициент автономии источников формирования запасов и затрат | 0,6 | 1,00 | 1,00 | 0,00 |
| 10. Коэффициент долгосрочного привлечения заемных средств | 0,00 | 0,00 | 0,00 | |
| 11. Коэффициент краткосрочной задолженности | 1,00 | 1,00 | 0,00 | |
| 12 Коэффициент кредиторской задолженности | 1,00 | 1,00 | 0,00 | |
| 13. Коэффициент прогноза банкротства | 0,11 | 0,03 | -0,9 |
Рыночные условия хозяйствования обязывают предприятия в любой период времени иметь возможность срочно погасить внешние обязательства (т.е. быть платежеспособным) или краткосрочные обязательства (т.е. быть ликвидным).
В отечественной практике анализ платежеспособности и ликвидности предприятия осуществляется сравнением средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенным в порядке возрастания сроков. По существу ликвидность предприятия означает ликвидность его баланса.
Рассмотрим ликвидность баланса предприятия по данным таблицы 7.
Таблица 7.
Анализ ликвидности баланса ЗАО «Плес» за 2005-2007 гг.
(тыс.руб.)
| Актив | На 1 января 2006 г. | На 1 января 2007 г. | На 1 января 2008 г. | Пассив | На 1 января 2006 г. | На 1 января 2007 г. | На 1 января 2008 г. |
| 1. Наиболее ликвидные активы | 4012 | 3608 | 5368 | 1.Наиболее срочные обязательства | 8474 | 12996 | 18047 |
| 2.Быстро реализуемые активы | 1859 | 3014 | 5676 | 2.Краткос-рочные пассивы | 1574 | 1374 | 9404 |
|
3.Медленно реализуемые активы |
17615 | 21833 | 31300 | 3.Долгосро-чные пассивы | 0 | 0 | 0 |
| 4.Трудно-реализуемые активы | 15019 | 19086 | 24299 | 4. Постоянные пассивы | 28457 | 33171 | 39192 |
| Баланс | 38505 | 47541 | 66643 | Баланс | 38505 | 47541 | 66643 |
Характеризуя ликвидность баланса ЗАО «Плес» следует отметить, что в отчетном периоде наблюдался платежный недостаток наиболее ликвидных активов - денежных средств и ценных бумаг для покрытия наиболее срочных обязательств: на 1 января 2008 г. на 9388 тыс. руб. (12996-3608) или на 72,2% и на 1 января 2007 г. на 12679 тыс. руб. (18047-5368) или на 70,3 %. Эти цифры говорят о том, что на начало периода только 27,85 % срочных обязательств предприятия покрывались наиболее ликвидными активами. В конце отчетного периода ожидаемые поступления от дебиторов были меньше краткосрочных кредитов банка, следовательно недостаток быстрореализуемых активов по сравнению с общей величиной краткосрочных обязательств составил на 3728 тыс. руб. (9404-5676).
В связи с отсутствием долгосрочных кредитов и заемных средств отмечается излишек медленно реализуемых активов, причем на конец года данный показатель излишка еще более увеличился.
Ликвидность баланса ЗАО «Плес» отличается от абсолютной, хотя недостаток средств по одной группе активов компенсируется их избытком по другой группе, причем компенсация при этом имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные. Таким образом, низкая финансовая устойчивость предприятия сопровождается недостаточной ликвидностью баланса.
Целью расчетов коэффициентов ликвидности является необходимость оценить соотношение имеющихся активов, предназначенных как для непосредственной реализации, так и для предварительного потребления с целью последующей реализации и возмещения вложенных средств и существующих обязательств, которые должны быть погашены предприятием в предстоящем периоде.
Коэффициент абсолютной ликвидности показывает, какая часть обязательств может быть погашена за счет имеющейся денежной наличности.
Чем выше его величина, тем больше гарантия погашения долгов. Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости
Коэффициент маневренности показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности.
Коэффициент покрытия показывает, какую часть обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства
Таблица 8.
Оценка показателей платежеспособности ЗАО «Плес» за 2005 - 2007 гг.
| Показатели | Норматив | Годы |
Изменение (+ ; -) |
|||
| 2005 | 2006 | 2007 | ||||
| 2006г.от 2005 г. | 2007 г. от 2006г. | |||||
| Коэффициент обес-печенности собст-венными средствами | > 1 | 0,39 | 0,49 | 0,34 | 0,10 | -0,15 |
| Коэффициент абсолютной ликвидности | 0,2-0,7 | 0,21 | 0,25 | 0,18 | 0,04 | -0,07 |
| Коэффициент промежуточной ликвидности | > 2 | 1,65 | 1,85 | 1,49 | 0,20 | -0,36 |
| Коэффициент покрытия | 0,8-1,0 | 0,45 | 0,46 | 0,44 | 0,01 | -0,02 |
| Коэффициент автономии | > 0,5 | 0,68 | 0,70 | 0,57 | 0,02 | -0,13 |
| Коэффициент маневренности | > 0,5 | 0,40 | 0,42 | 0,38 | 0,02 | -0,04 |
За 2007 г. значение коэффициента абсолютной ликвидности снизилось на 0,07 пункта за счет снижения за период суммы денежных средств предприятия и составило 0,18 пункта, что не является нормативным, то есть активы за период были низко ликвидны. По сравнению с 2005годом в 2006 году ситуация улучшилась, практически все рассматриваемые коэффициенты повысились, но в 2006 году их значения снова снизились.
Значение коэффициента промежуточной ликвидности уменьшилось на 0,36 пункта вследствие снижения суммы дебиторской задолженности и составило за 2007 г. 1,49 пункта, что свидетельствует о снижении прогнозируемых возможностей предприятия.
Коэффициент покрытия снизился на 0,02 пункта и составил за 2007 г. 0,44 пункта. Коэффициент автономии снизился до 57 %, хотя его значение выше нормативного.
Необходимо усилить финансовый менеджмент, направленный на оздоровление финансово-экономической деятельности и укрепление экономического потенциала предприятия.
Большое значение для оценки финансового положения имеют показатели оборачиваемости, поскольку скорость оборота средств, то есть скорость превращения их в денежную форму оказывает непосредственное влияние на платежеспособность. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение потенциала предприятия.
По данным табл. 9 можно отметить уменьшение практически всех показателей деловой активности предприятия за анализируемый период. Наибольшее количество оборотов совершают денежные средства, наименьший - совокупные ресурсы. Уменьшение количества оборотов свидетельствует о снижении рыночной активности ЗАО «Плес», не достаточно эффективном управлении собственным капиталом.
Для укрепления финансово-экономического состояния руководству ЗАО «Плес» необходимо разработать ряд эффективных управленческих решений, направленных на обеспечение финансовой устойчивости и оптимизации результатов деятельности предприятия в дальнейшем.
Таблица 9.
Показатели деловой активности ЗАО «Плес» за 2005 - 2007 гг.
| Показатели | Годы |
Изменение (+,-) |
|||
| 2005 | 2006 | 2007 | 2006 г. от 2005г. |
2007г. от 2006 г. |
|
|
1.Коэффициент ресурсоотдачи 2. Продолжительность оборота ресурсов, дн 3.Коэффициент оборачиваемости мобильных средств 4. Продолжительность оборота мобильных средств, дн 5.Коэффициент оборачиваемости материальных средств 6. Продолжительность оборачиваемости материальных активов, дн. 7.Коэффициент оборачиваемости денежных средств 8. Продолжительность оборота денежных средств, дн. 9.Коэффициент оборачиваемости собственного капитала 10. Продолжительность оборота собственного капитала, дн. |
2,7 133,3 6,2 58,1 7,9 45,6 37,5 9,6 4,6 78,3 |
3,6 100,0 6,0 60,0 7,8 46,2 50,6 7,1 5,1 70,6 |
3,5 102,9 5,4 66,7 7,7 46,8 44,9 8,0 6,2 58,1 |
0,9 -33,3 -0, 1,9 -0,1 0,6 13,1 -2,5 0,5 -7,7 |
-0,1 2,9 -0,6 6,7 -0,1 0,6 -5,7 0,9 1,1 -12,5 |
Финансовые результаты деятельности характеризуются суммой полученной прибыли и уровнем рентабельности. По данным табл. 10 можно отметить, что за рассматриваемый период возросла выручка от продаж товаров, работ и услуг на 42,0 % или 71,2 млн руб. Совокупный объем деятельности превысил 241 млн руб.
Таблица 10
Финансовые результаты деятельности предприятия за 2005-2007гг.
(тыс. руб.)
| Показатели | Годы | Отклонение, (+,-) | Темп изменения, % | ||||
| 2005 | 2006 | 2007 | |||||
| 2006г от 2005г | 2007г от 2006г | 2006г к 2005г | 2007г к 2006г | ||||
|
1.Выручка от продажи продукции, работ и услуг 2. Себестоимость продаж 3. Коммерческие расходы 4. Прибыль от продаж 5. Проценты к получению 6. Проценты к уплате 6. Прочие операционные доходы 7. Прочие операционные расходы 8. Внереализационные доходы 9. Внереализационные расходы 10. Прибыль до налогообложения 11. Налог на прибыль 12. Чистая прибыль (убыток) |
129844 205708 25494 -1358 138 - 14 542 1748 - - 5 -5 |
169749 139024 30814 -89 140 91 130 769 855 176 - -21 -21 |
241038 192550 40648 7840 160 268 1161 1561 1215 429 8118 2263 5855 |
39905 33316 5320 1269 2 91 116 227 -893 176 - -26 -26 |
71289 53526 9834 7929 20 177 1031 792 360 253 8118 2284 5876 |
130,7 131,5 120,9 - 101,4 - 9,3 р. 141,9 48,9 - - - - |
142,0 138,5 131,9 - 114,3 2,9 р. 203,3 8,9 р. 142,1 2,4 р. - - - |
В то же время на 53526 тыс.руб. увеличилась себестоимость проданных товаров, выполненных работ, оказанных услуг, и на 9834 тыс.руб. или 38,5 %. Итогом роста совокупных издержек в 2007 г. стало получение прибыли от продаж в размере 7840 тыс.руб., что на 7929 тыс.руб. больше показателя 2006 г. Общий результат от финансово-хозяйственной деятельности предприятия – прибыль в размере 5855 тыс.руб., что на 5876 тыс.руб. больше показателя за 2006 г.
Таким образом, в деятельности предприятия в 2007 г. произошли положительные сдвиги, выражающиеся в получении положительного финансового результата по итогам финансово-хозяйственной деятельности, превысившего 5,8 млн руб.
На динамику суммы прибыли от продаж могут оказывать влияние изменение объема, структуры и полной себестоимости реализованной продукции и услуг, а также оптовых цен и тарифов на услуги
Рассмотрим влияние отдельных факторов на динамику прибыли от продаж. Между изменением объема реализации и размером полученной прибыли существует прямая пропорциональная зависимость для рентабельной продукции и услуг и обратная зависимость для убыточной продукции и услуг. Увеличение объема реализации рентабельной продукции и услуг приводит к увеличению массы прибыли.
Определим
изменение суммы
прибыли от
продаж.
-821-135 = -956 тыс. руб.
Влияние на сумму прибыли изменений отпускных цен определяется:
35887 -
 = 35887-29585 = 6302 тыс.руб.
Влияние изменения тарифов определяется следующим образом:
 - 35443 = 27980-35443 = -7513 тыс.руб.
В ЗАО «Плес» коэффициент изменения объема продаж в сопоставимых ценах по сравнению с прошлым годом составил 1,134, а в оценке полной себестоимости предыдущего года – 1,108. Влияние изменения объема реализации на сумму прибыли при оценке реализации продукции в оптовых ценах составит – 3,5 тыс. руб., а по полной себестоимости – 14,6 тыс.руб.
Таким образом, за счет роста объема продаж в отчетном году по сравнению с прошлым годом в оптовых ценах на 0,134 пункта и в оценке по полной себестоимости на 0,108 пункта прибыль от продажи увеличилась на 6302 тыс. руб. и уменьшилась на 7513 тыс. руб. соответственно.
В ходе изучения рентабельности необходимо провести динамический и факторный анализ или моделирование показателей рентабельности по факторным зависимостям. Это позволит достаточно подробно изучить влияние различных факторов на финансовые результаты, определить конкретные зависимости и тенденции их развития.
В табл. 11 представлены показатели рентабельности ЗАО «Плес» за рассматриваемый период.
Таблица 11.
Система показателей прибыли и рентабельности деятельности предприятия за 2005 - 2007 гг.
| Показатели | Годы |
Отклонение, (+; -) |
Темп изменения, % |
| 2005 | 2006 | 2007 | |||||
| 2006г. от 2005г. | 2007г. от 2006г. |
2006г. к 2005г. |
2007г к 2006г | ||||
|
1.Прибыль (убыток), тыс. руб. -от продажи -доналогообложения -от обычной деятельности -чистая |
-1358 - -5 -5 |
-89 - -21 -21 |
7840 8118 5855 5855 |
1269 - -26 -26 |
7929 8118 5876 5876 |
- - - - |
- - - - |
|
2.Рентабельность, в % к: а) объему деятельности -продаж -общая -по чистой прибыли б) ресурсам в) активам |
- - - - - |
- - - - - |
3,2 3,4 2,4 8,2 8,5 |
- - - - - |
3,2 3,4 2,4 8,2 8,5 |
- - - - - |
- - - - - |
В 2007г. наблюдалось улучшение абсолютно всех показателей прибыли и рентабельности предприятия. За 2007г. было получено прибыли от продажи товаров и услуг на сумму 7840 тыс.руб. Если в 2006г. предприятие получило убыток как результат хозяйственной деятельности, то в 2007г. завершило год с прибылью. С каждых 100 руб., вложенных в ресурсы средств было получено 8,2 руб. прибыли. Со 100 руб., затраченных на реализацию продукции, товаров и услуг получено 3,2 руб. прибыли. Таким образом, в 2007г. ЗАО «Плес» получило достаточно высокие результаты осуществления хозяйственной деятельности.
На прибыль от продаж оказывают влияние сдвиги в структуре и ассортименте товаров, продукции, работ, услуг, поскольку их рентабельность не одинакова. Влияние на прибыль изменения ассортимента и структуры реализации по сравнению с прошлым годом можно определить:
135х(1,134 – 1,108) = 3,5 тыс.руб.
Расчет влияния на прибыль изменений себестоимости за счет структурных сдвигов в составе продукции:
25198х1,134 – 27930 = 27693,1 – 27930 = 236,9 тыс.руб.
Расчет влияния на прибыль изменений в объеме продукции, т.е. собственного объема продукции в оценке по базисной себестоимости:
135х(1,108 – 1) = 14,6 тыс.руб.
Таким образом, изменение отпускных цен на