Совершенствование управления персоналом на предприятии на примере ОАО "Чебаркульский молочный завод"
Как видно на схеме, ОСУ ОАО "Чебаркульский молочный завод" является линейно-функциональной. На линейные звенья управления возлагаются функции и права командования и принятия решений, а на функциональные подразделения (планово-экономический отдел, к примеру) - методическое руководство при подготовке и реализации решений по планированию, организации, учету, контролю и анализу по всем функциям производственно-хозяйственной деятельности. Эта структура - механистическая, характеризующаяся использованием формальных процедур и правил, жесткой иерархией власти в организации, централизацией принятия решений.
Структура системы управления строится таким образом, чтобы каждый исполнитель подчинялся только одному руководителю. Все указания и решения по функциям управления исполнитель получает от непосредственного руководителя. Между исполнителем и функциональными подразделениями остаются информационные связи методического и консультационного характера. Для того чтобы решение функционального подразделения стало директивным, оно должно быть утверждено руководителем.
Несмотря на то, что все руководители организации выполняют управленческие действия, нельзя сказать, что все они занимаются одним и тем же видом трудовой деятельности. Отдельным руководителям приходится затрачивать время на координирование работы других руководителей, которые в свою очередь координируют работу сотрудников более низкого уровня и т.д. До уровня руководителя, который координирует неуправленческого персонала людей, физически производящих продукцию или оказывающих услуги. Такое вертикальное развертывание разделения труда и образует уровни управления. В организации, состоящей из многих частей, должна осуществляться определенным образом координация их деятельности.
Анализ показывает, загруженность в зависимости от занимаемой должности неравномерна. Начальники служб, мастерских отвечают за выполнение плана по всем показателям, надлежащее техническое состояние и использование оборудования, организацию труда подчиненных, состояние трудовой дисциплины, проводят работу по улучшению условий труда. Они наделены и определенными правами, прежде всего в части поощрения и наказания работников, присвоения рабочим квалификационного разряда. По их представлению решаются вопросы найма и увольнения рабочих и других работников.
Эффективность функционирования ОАО "Чебаркульский молочный завод" зависит от грамотного управление организацией, где можно выделить следующие виды целей управления организацией:
Взаимодействие с научными организациями для выявления и реализации перспектив и высокоэффективных программ для подготовки отбора персонала;
Поддержка и стимулирование идей и предложений персонала: по повышению эффективности труда;
Создание и разработка учебных корпоративных планов по совершенствованию профессиональных и деловых качеств персонала;
Обеспечение благоприятной психологической атмосферы, способствующей повышению эффективности труда.
2.3 Анализ трудовых показателей ОАО "Чебаркульский молочный завод"
Основным видом деятельности организации является переработка молочной продукции. Предприятие является одним из лидеров по выпуску кисломолочной продукции в Челябинской области. Для поддержания производства на высоком уровне предприятию необходимо эффективно использовать свои трудовые ресурсы, которые непосредственно влияют на повышение эффективности труда.
Таблица 10
Сведения о численности, заработной плате и движении работников за 2007-2009гг.
| Наименование видов экономической деятельности | ССЧ, чел. | Кол-во отраб. чел. - час. на нач. года, чел. - час. | ФЗП, тыс. руб. | ||||||
| 2007г. | 2008г. | 2009 г. | 2007г. | 2008г. | 2009г. | 2007г. | 2008г. | 2009г. | |
|
Всего, в том числе по видам деятельности: |
460 | 484 | 496 | 812712 | 806430 | 841649 | 6113,0 | 9761,4 | 10501,6 |
| Производство масла | - | - | - | 1682 | 3680 | - | - | - | - |
| Производство сыра | 23 | 18 | 20 | 46151 | 33268 | 31187 | 271,1 | 243,1 | 473,9 |
| Производство молока | 321 | 343 | 369 | 545080 | 535500 | 589512 | 4544,0 | 7636,0 | 7479,7 |
| Деятельность столовых | 4 | 5 | 5 | 9841 | 8505 | 9010 | 26,5 | 35,7 | 80,8 |
| Розничная торговля | 17 | 18 | - | 34133 | 32935 | 16856 | 114,7 | 185,4 | - |
| Деятельность авто - и грузового транспорта | 62 | 77 | 87 | 123698 | 148087 | 166772 | 604,9 | 908,4 | 2223,7 |
| Производство пара и горячей воды в котельных | 20 | 16 | 15 | 35174 | 32272 | 28312 | 158,8 | 165,4 | 243,5 |
Как видно из таблицы, на предприятие в течение трех лет наблюдается рост среднесписочной численности, фонд заработной платы также увеличивается и к концу 2009 г он составлял 10501,6 тыс. руб, что на 740,2 тыс. руб больше, чем в 2008 г. В целом на предприятии наблюдается рост доли рабочих в общей численности персонала, а именно, в производственных цехах.
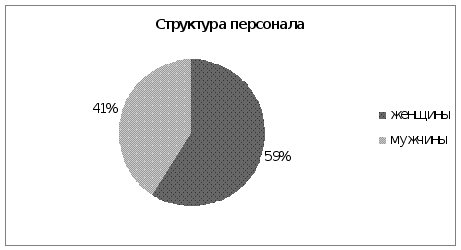
Рис.2.3 Структура персонала по полу
Анализ данных показывает, что на предприятии 41% работающих составляют мужчины и 59% женщины, это связано со спецификой работы предприятия.
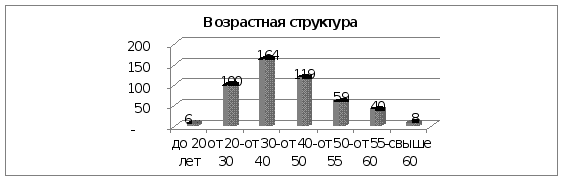
Рис.2.4 Возрастная структура
Анализ данных показывает, что на предприятии имеется достаточное
число сотрудников во всех возрастных группах, старшая доля продолжает увеличиваться за счет сокращения доли группы 30 - 40 -летних и недостатка 20 - 30 летних.
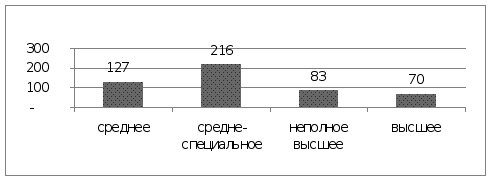
Рис.2.5 Структура персонала по образованию
Анализ показывает, что на предприятии преобладают работники со средним и средне - специальным образованием. Это связано со спецификой предприятия. Также имеются работники с неполным высшим образованием, которые либо учатся на данный момент, либо при каких-то обстоятельствах не закончили обучение. С высшим образование в основном управленческий персонал.
Таблица 11
Использование рабочего времени
| Показатель | 2007г. | 2008г. | в%2008г. к 2007г. | 2009г. | в%2009г. к 2008г. |
| Численность работников списочного состава, которым были предоставлены отпуска без сохранения заработной платы в соответствии с законодательством и по собственному желанию, чел. | 79 | 61 | 77,2 | 42 | 68,85 |
| Число чел. - дней отпусков без сохранения заработной платы, предоставленных работникам списочного состава в соответствии с законодательством и по собственному желанию, чел. - дней | 1004 | 574 | 57,2 | 293 | 51,05 |
| Число чел. - дней болезни работников списочного состава в соответствии с листками временной нетрудоспособности, чел. - дней | 5388 | 4172 | 77,4 | 4303 | 103,14 |
В 2009г. увеличилось число человеко-дней болезни работников списочного состава в соответствии с листками временной нетрудоспособности по сравнению с 2008г. на 3,14% и составило 4303 чел. - дн. Сократилось число чел. - дней отпусков без сохранения заработной платы, предоставленных работникам списочного состава в соответствии с законодательством и по собственному желанию на 48,95% в 2009г. по сравнению с 2008г. Численность работников списочного состава, которым были предоставлены отпуска без сохранения заработной платы в соответствии с законодательством и по собственному желанию в 2009г. составила 42 человека, что на 31,15% меньше, чем в предыдущий год.
Таблица 12
Движение работников
| Показатель | 2007г. | 2008г. | в%2008г. к 2007г. | 2009г. | в%2009г. к 2008г. |
|
На начало года, чел.: Принято работников - всего |
127 |
154 |
121,3 |
73 |
47,4 |
| В том числе на дополнительно введенные рабочие места | - | 6 | - | ||
| Выбыло работников-всего | 135 | 129 | 95,5 | 61 | 47,29 |
|
Из них: В связи с сокращением численности работников |
- | - | - | - | |
| В связи с массовыми увольнениями | - | - | - | - | - |
| По собственному желанию | - | 129 | - | 61 | 47,29 |
| На конец года, чел. | 471 | 496 | 105,3 | 508 | 102,42 |
В 2009г. число принятых работников составило 73 человека, что на 52,6% меньше, чем в 2008г. За 2009г. Выбыл 61 работник, что на 52,57% меньше, чем в 2008г. На предприятие наблюдается положительная тенденция относительно движения персонала.
Таблица 13
Стаж работы в организации
| Показатели стажа работы | % |
| До года | 32 |
| От года до трех лет | 85 |
| От трех лет до пяти лет | 118 |
| От пяти лет до десяти лет | 153 |
| От десяти лет до пятнадцати | 95 |
| Свыше пятнадцати | 13 |
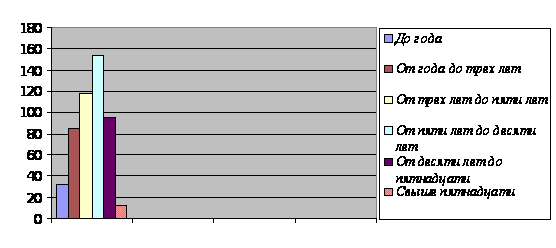
Рис.2.6 Стаж работы в организации
Исходя из полученных данных таблицы 13 можно сделать вывод, что коллектив организации стабилен и постоянный - 93,5% работников работает более одного года. Вместе с тем на предприятии есть тенденции текучести кадров. Руководителям необходимо обратить внимание на прием и увольнение работников.
Определим производительность труда (в дальнейшем - ПТ) в расчете на одного ППП по формулам:
а) базисный (2008г):
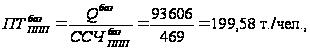 (1)
где ПТбазппп - производительность труда в расчете на 1 работника ППП в базисном периоде, т. /чел.;
Qбаз - объем производства в базовом периоде, т.;
ССЧбазппп - среднесписочная численность ППП в базовом периоде, чел.
б) отчетный (2009г):
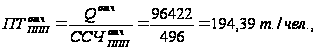 (2)
где ПТотчппп - производительность труда в расчете на 1 работника ППП в отчетном периоде, т/чел.;
Qотч - объем производства в отчетном периоде, т;
ССЧотчппп - среднесписочная численность ППП в отчетном периоде, чел.
в) отклонение производительности труда ППП определим по формуле:
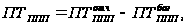 (3)
где ПТппп - отклонение фактически сложившихся показателей отчетной производительности труда к базисному показателю в связи с изменениями численности персонала, т/чел.
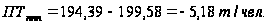
г) индекс производительности труда ППП определим по формуле:
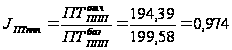 (4)
где Jптппп - показатель, характеризующий динамику производительности труда ППП.
В 2009 г. производительность труда ППП уменьшилась на 5,18 тонны на человека, индекс производительности труда составил 0,974. Снижение производительности труда произошло за счет увеличения численности ППП.
Определим производительность труда в расчете на 1 рабочего.
а) базисный (2008г):
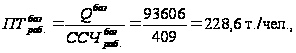 (5)
где ПТбазраб - производительность труда в расчете на 1 рабочего в базисном периоде, т/чел.;
Qбаз - объем производства в базовом периоде, т;
ССЧбазраб - среднесписочная численность рабочих в базовом периоде, чел.
б) отчетный (2009г):
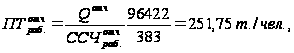 (6)
где ПТотчраб - производительность труда в расчете на 1 рабочего в отчетном периоде, т/чел.; Qотч - объем производства в отчетном периоде, т; ССЧотчраб - среднесписочная численность рабочих в отчетном периоде, чел.
в) отклонение производительности труда рабочих определим по формуле:
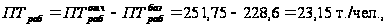 (7)
где ПТраб - отклонение фактически сложившихся показателей отчетной производительности труда к базисному показателю в связи с изменениями численности рабочих, т/чел.
г) индекс производительности труда рабочих определим по формуле:
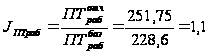 (8)
где Jптраб - показатель, характеризующий динамику производительности труда рабочих.
В 2009г. производительность труда рабочих увеличилась на 23,15 тонны на человека, индекс роста составил 1,1. Это произошло за счет увеличения объема производства.
Определим среднечасовую производительность труда рабочих.
а) базисный (2008г):
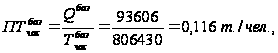 (9)
где ПТбазчас - среднечасовая производительность труда рабочих в базисном периоде, т/чел.;
Тбазчас - количество человеко-часов отработанных в базисном периоде.
б) отчетный (2009г):
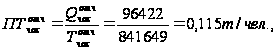 (10)
где ПТотччас - среднечасовая производительность труда рабочих в отчетном периоде, т/чел.;
Тотччас - количество человеко-часов отработанных в отчетном периоде.
в) отклонение среднечасовой производительности труда рабочих определим по формуле:
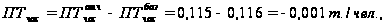 (11)
где ПТчас - отклонение среднечасовой производительности труда из-за изменения численности персонала, т/чел.
г) индекс среднечасовой производительности труда рабочих определим по формуле:
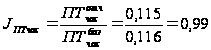 (12)
где Jптчас - показатель, характеризующий динамику среднечасовой производительности труда. В 2009г. среднечасовая производительность труда понизилась на 0,001 тонны, индекс среднечасовой производительности 0,99. Причинами увеличения производительности труда промышленно-производственного персонала и рабочих при увеличении объема производства и улучшении его структуры могут быть рост численности персонала, улучшение использования рабочего времени в отчетном году по сравнению с базисным. Определим удельный вес рабочих в структуре персонала по формулам:
а) в базисный (2008г):
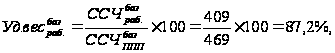 (13)
где Уд. весбазраб - удельный вес рабочих в базовом периоде,%.
б) в отчетный (2008г):
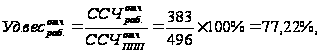 (14)
где Уд. весотчраб - удельный вес рабочих в отчетном периоде,%.
в) отклонение удельного веса рабочих определим по формуле 27:
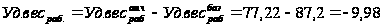 (15)
где Уд. весраб - отклонение фактически сложившихся показателей удельного веса рабочих отчетного периода по сравнению с базисным,%.
г) индекс удельного веса рабочих определим по формуле 28:
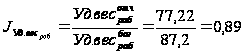 (16)
где JУд. вес раб - индекс характеризующий динамику удельного веса рабочих отчетного периода по сравнению с базисным.
Изменений в удельном весе рабочих произошло на 9,98%, индекс удельного веса рабочих составил 0,89.
На основе расчетных показателей заполним аналитическую таблицу 14.
Таблица 14
Трудовые показатели и их сравнение в базисном и отчетном году
| Показатели | Базисный | Отчетный | Отклонение, ± | Индекс |
| 1. Производительность труда на 1 промышленно-производственного работника, т/чел. | 199,58 | 194,39 | -5,18 | 0,974 |
| 2. Производительность труда на 1 рабочего, т/чел. | 228,6 | 251,75 | 23,15 | 1,1 |
| 4. Среднечасовая ПТ рабочих, т/чел. | 0,116 | 0,115 | - 0,001 | 0,99 |
| 7. Удельный вес рабочих в составе ППП,% | 87,2 | 77,22 | - 9,98 | 0,89 |
Как видно из расчетов, в целом по заводу показатели производительности труда уменьшилась, как по промышленно-производственному персоналу (Iптппп=0,974), а по категории рабочих повысилась (Iптраб=1,1). Низкий рост производительности труда как по промышленно-производственному персоналу, так и по категории рабочих объясняется тем, что произошло ухудшение использования как годового фонда рабочего времени, так и внутрисменного времени.
Понижение среднечасовой производительности труда рабочих произошло за счет увеличения трудоемкости продукции (Jптчас = 0,99). Учитывая снижение среднечасовой производительности труда рабочих и снижение трудоемкости, рекомендуется выяснить причины, обусловившие ухудшение использования фонда рабочего времени года и фонда рабочего дня путем оценки выполнения плана организационно-технических мероприятий. При этом возможно, что запланированные мероприятия не были выполнены. Необходимо, прежде всего, оценить выполнение плана организационно-технических мероприятий, обратить внимание на сроки выполнения.
Ввиду увеличения как целодневных, так и внутрисменных потерь рабочего времени посредством изучения диспетчерских журналов, информации бюро пропусков (опоздания на работу, ранний уход с работы) рекомендуем установить причины потерь рабочего времени; для оценки использования рабочего времени на основе запланированных фотографий рабочего дня разработать сводные балансы использования рабочего дня.
Удельный вес рабочих в составе промышленно-производственного персонала в отчетном периоде уменьшился (JУд. вес раб =0,89). Оценка влияния структуры персонала на динамику производительности труда промышленно-производственного персонала. Определим влияние на производительность труда промышленно-производственного персонала факторов производительности труда рабочих и структуры персонала по формуле.
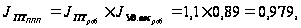 (17)
Несмотря на незначительное изменение удельного веса рабочих в структуре персонала и ухудшение использования как целодневного, так и внутрисменного фондов рабочего времени, произошло уменьшение производительности труда промышленно-производственного персонала (JптППП= 0,979); это также объясняется вводом в производство новых мощностей.
Оценка влияния трудовых факторов на изменение объема производства.
Основным показателем хозяйственной деятельности, оценивающим использование производственной мощности и трудового потенциала предприятия, является объем производства. Увеличение объема производства, как правило, сочетается с повышением рентабельности предприятия, объем производства напрямую зависит от трудовых затрат в данном случае от среднесписочного промышленно-производственного персонала и от производительности труда в расчете на 1 работника промышленно-производственного персонала. Отклонение объема производства оценивается формулами:
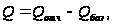 (18)
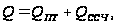 (19)
где Qпт - это отклонение объема производства связанное с изменением производительности труда; QССЧ - это отклонение объема производства связанное с изменением численности персонала.
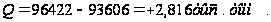 (20)
Определим влияние факторов численности персонала на изменение объема производства по формуле:
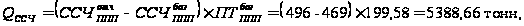 (21)
где ССЧотчппп - среднесписочная численность промышленно-производственного персонала в отчетном периоде, чел.;
ССЧбазппп - среднесписочная численность промышленно-производственного персонала в базовом периоде, чел.;
ПТбазппп - производительность труда в базовом периоде на 1 работника ППП, т/чел.
Определим влияние факторов производительности труда на изменение объема производства по формуле 36:
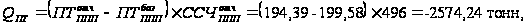 (22)
где ПТотчппп - производительность труда в отчетном периоде на 1 работника промышленно-производственного персонала, т/чел.
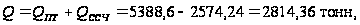 (23)
Рекомендуется изучить в деталях причины роста численности промышленно-производственного персонала и их влияние на отклонение объема производства, а так же ухудшения использования рабочего времени; оценить их влияние на трудоемкость и динамику производительности труда.
2.4 Анализ использования средств на оплату труда
Организации оплаты труда на предприятиях принадлежит важная роль, политика заработной платы - это стимулятор эффективности хозяйственной деятельности, эффективная организация оплаты труда способствует росту объема производства, повышению качества продукции, снижение потерь связанное с браком.
Сопоставим отчетные и базисные показатели затрат по заработной плате в расчете на тысячу тонн произведенной продукции по формулам 37, 38.
а) базисный (2008г):
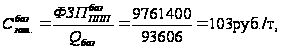 (24)
где Сбаззат - затраты по заработной плате в расчете на тысячу тонн произведенной продукции в базовом периоде, руб. /т;
ФЗПбазппп - фонд оплаты труда промышленно-производственного персонала в базовом периоде.
б) отчетный (2009г):
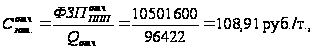 (25)
где Сотчзат - затраты по заработной плате в расчете на тысячу тонн произведенной продукции в отчетном периоде, руб. /т;
ФЗПотчппп - фонд оплаты труда ППП в отчетном периоде на тысячу тонн, руб.
в) определим индекс затрат по заработной плате на тонну произведенной продукции по формуле:
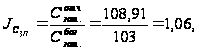 (26)
относительные затраты по заработной плате увеличились, что свидетельствует о неблагоприятной в целом ситуации, сложившейся на предприятии. Для выяснения причин необходим детальный анализ всех аспектов организации оплаты труда. Вместе с ним, организация заработной платы решает фундаментальную задачу - обеспечение товарами необходимыми для поддержания жизни и здоровья работника и членов его семьи. Если эта фундаментальная задача решаться не будет - однозначно не будет решаться и вторая важнейшая задача хозяйствования (обеспечение динамичного повышения эффективности хозяйственной деятельности). Следовательно организацию оплаты труда необходимо строить таким образом, чтобы динамичное снижение затрат по заработной плате в себестоимости сочеталось с динамичным повышением средней заработной платы.
Таким образом параллельно с анализом затрат по заработной плате, следует изучить состояние уровня и динамики средней заработной платы.
При сравнительном анализе фонд заработной платы (ФЗП) отчетного периода по сравнению с ФЗП базисного периода необходимо учитывать, так как каждый из этих фондов формировался в конкретном, отличающимся от другого периоде, и ФЗП напрямую к конкретному объему выпущенной продукции.
Оценка соотношения между темпами изменения трудовых показателей.
а) Определим коэффициент опережения роста ПТ над темпами роста СЗП по формуле:
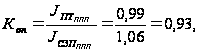 (27)
где Коп - коэффициент опережения темпов ПТ над СЗП;
Jптппп - индекс производительности труда ППП;
Jсзпппп - индекс средней заработной платы ППП.
Отмечаем неблагоприятное отношение темпов роста между ПТ и СЗП.
б) Определим коэффициент затрат по СЗП в себестоимости продукции по формуле:
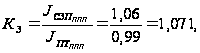 (28)
где Кз - коэффициент затрат.
Полученные данные говорят о неблагоприятном состоянии организации оплаты труда. Это обусловлено повышением затрат по средней заработной плате при относительном снижении темпов роста производительности труда.
2.5 Оценка состояния управления мотивацией персонала на предприятии и основные проблемы в ОАО "Чебаркульский молочный завод"
Управление предприятия, решает вопросы о создании на предприятии системы стимулирования работников, зависящей от эффективности и качества труда работников и коллектива предприятия в целом, по принципу: оплата должна соответствовать труду.
На предприятие существует повременная и сдельная оплата труда, справедливость в оценке и оплате труда обеспечивается путём установления связи результатов труда и заработной платы.
Говоря о системе стимулирования работников, необходимо выделить основные требования к ней. К таковым можно отнести:
1) ясность и конкретность системы стимулирования в целом, положений о заработной плате и дополнительных выплатах;
2) четкое изложение трудовых обязанностей работника;
3) создание системы объективной оценки работников и исключение субъективности в оценке;
4) зависимость размера заработной платы от сложности и ответственности работы;
5) возможность неограниченного роста заработной платы с ростом индивидуальных результатов работника:
6) учет в оплате труда уровня значимости тех или иных работ для предприятия;
На предприятие разработана система премирования, которая эквивалентна от 40% до 130%, тем самым управление предприятием стимулирует своих работников выполнять и перевыполнять норму. Кроме того на предприятие существует система премирования за экономию сырья, материалов, ГСМ.
На предприятие существуют стимулирующие доплаты и надбавки:
за работу в выходные и праздничные дни;
за переработку;
за совмещение и выполнение обязанностей отсутствующего работника.
Важную роль в долгосрочном стимулировании работников к эффективной длительной работе на предприятии играют социальные льготы, которые предоставляет предприятие своим работникам. Социальные льготы на предприятие есть как гарантированные государством, так и добровольно предоставленные администрацией и принятые коллективным договором.
К таким льготам относятся ежегодный оплачиваемый отпуск, оплачиваемый больничный лист и др. Эти льготы носят обязательный характер.
Кроме этого предприятие предоставляет своим работникам льготы и не предусмотренные законом. Это делается для привлечения на предприятие новых работников, снижения текучести кадров, стимулирования эффективной и качественной работы. Социальные льготы являются особой формой участия сотрудника в экономическом успехе предприятия. В современной экономике условием успеха фирмы является не только максимизация прибыли, но и социальное обеспечение сотрудника, развитие его личности.
В связи с этим можно выделить ряд функций добровольно предоставляемых ОАО "Чебаркульский молочный завод" своим работникам социальных льгот:
Берёт на себя расходы по содержанию медпункта.
Организует на производстве общественное питание в рабочей столовой.
3. Выплачивает единовременное пособие на погребение умерших близких родственников работников, в том числе и ушедшим на пенсию.
4. Производит единовременную выплату работникам при увольнении в связи с уходом на пенсию.
5. Выплачивает премии к 23 февраля, 8 марта, профессиональным праздникам.
6. Выделяет работникам возвратные финансовые займы на приобретение жилья, обучение.
7. Оплачивает обучение своим работникам и их детям, обучающимся по направлению завода.
8. Оплачивает ежемесячную компенсацию женщинам, находящимся в отпуске по уходу за ребенком до 3-х лет.
9. Оказывает материальную помощь к очередному отпуску на лечение и оздоровление.
Оплачивает счета на лечение и протезирование зубов.
11. Оплачивает путевки в оздоровительные лагеря детям работников, санаторно-курортные путевки работникам.
12.1 Сентября для женщин, у которых ребенок идёт в 1 класс, считается выходным оплачиваемым днём.
13. Не работающие ветераны стаж работы, которых на заводе составляет 20 и более лет пользуются перечисленными льготами.
Стимулирование работников обеспечивается путем увеличения прибыли за счет повышения эффективности и качества работы.
"Эффективность труда" и "качество труда" являются ключевыми факторами в повышении прибыли предприятия в долгосрочном периоде.
На стимулирование работников влияет проводимая предприятием социальная политика.
Социальные льготы являются формой участия работников в экономическом успехе предприятия.
На предприятие между работодателем и трудовым коллективом ОАО "Чебаркульский молочный завод" заключен коллективный договор, который затрагивает интересы, как работодателя, так и работников в вопросах, касающихся их трудовой деятельности.
В разделе "Оплата и нормирование труда,