Антикризисная стратегия ОАО "Юждизельмаш"
ОАО "Юждизельмаш" специализируется на разработке, производстве, реализации и обслуживании дизельных двигателей и агрегатов на их базе. Предприятие выпускает четырехкратные дизели четырех размерностей с воздушной, водо-воздушной системами охлаждения, с широкой номенклатурой модификаций по комплектации, параметрам, степеням автоматизации, мощностью от 6 до 600 л. с. при частоте вращения от 1500 мин. до 3000 мин. оборотов коленчатого вала. На основе этой номенклатуры дизелей могут изготавливаться дизель-генераторные агрегаты от 25 до 100 кВт в стационарном, передвижном и судовом исполнении, как неавтоматизированные, так и автоматизированные по различной степени от 1-й до 3-й. Кроме дизельных двигателей и агрегатов предприятие может выпускать запасные части к ним и товары народного потребления, выполнять по договорам ремонтные работы и обслуживание дизелей и генераторов.
Предприятие изначально было рассчитано на серийный тип производства. Продукция выпускалась крупными сериями, но в настоящее время из-за нестабильного финансового положения и отсутствия крупных заказов предприятие перешло на мелкосерийное производство, а некоторые типы дизелей выпускаются в единичном исполнении.
Территория, занимаемая ОАО "Юждизельмаш" составляет 54 га, под промышленными объектами - 290600 м2. Предприятие расположено в центре города. Имеет железнодорожную магистраль, транспортный цех, свою заготовительную базу: чугунное, стальное, цветное литье, горячую штамповку. Завод обеспечивается водой из 4 артезианских скважин, пробуренных на территории завода.
В структуре завода имеется два цеха по обеспечению предприятия всеми видами энергоресурсов и ремонту основных производственных фондов энергетического оборудования: паросиловой и электро-ремонтный цеха. На заводе есть своя компрессорная станция, а также электростанция "Дизельстрой". Тепловой энергией завод обеспечен от собственной котельной, которая работает на территории завода.
Так как в данное время ОАО "Юждизельмаш" находится в процессе санации, то им управляет руководитель санации. Он осуществляет руководство в целом хозяйственно-экономической деятельностью предприятия. В непосредственном его подчинении находятся исполнительный директор, который отвечает за производственную деятельность предприятия, организует и направляет ее, а также несет полную ответственность за выполнение производственных планов.
Исполнительный директор имеет в своем подчинении заместителей, которые координируют и контролируют различные функциональные отделы и цеха. В структуре управления следует отметить также Правление, Наблюдательный совет, не реже одного раза в год созывается общее собрание акционеров, которое определяет генеральную линию развития общества, избирает Правление, определяет размер дивидендов на каждую акцию. Правление осуществляет руководство текущей деятельностью общества и его представительство во внешних организациях.
Наблюдательный совет является органом, контролирующим деятельность Правления. Контроль за деятельностью исполнительного директора осуществляется ревизионной комиссией.
Предприятие выпустило 7091840 акций номинальной стоимостью 0,25 грн. за акцию. Уставной фонд предприятия составляет 1772960 грн. Фактическое размещение акций представлено в таблице 2.1
Таким образом, владельцем наибольшей доли акций является государство. Пакет акций выставлялся на продажу, но заявок на его покупку не поступало.
Таблица 2.1
Фактическое размещение акций на 1.01.2004 г.
|
№ п/п |
Владельцы акций |
Доля участия,% |
Количество акций, шт. |
На сумму, тыс. грн. |
|
1 |
2 |
3 |
4 |
5 |
1 2 3 4 |
Государство Юридические лица Трудовой коллектив Другие физические лица |
69,98 22,61 3,97 3,54 |
4956032 1630562 281448 392888 |
1239,01 400,89 70,37 62,69 |
Сегодня предприятие находится в кризисном положении и не может выплачивать дивиденды по акциям, что влечет за собой низкий спрос на акции ОАО "Юждизельмаш" на рынке ценных бумаг.
2.2 Описание технологического процесса производства продукции
Технологический процесс производства дизеля включает такие стадии производства: заготовительную, обрабатывающую, сборочную и испытательную.
На заготовительной стадии получают заготовки для производства дизеля, такие как: паковки, штамповки, отливки и т.д. Работы выполняются в литейных, кузнечно-прессовых цехах, на участке холодного выдавливания автоматно-револьверного цеха, в цехе холодной штамповки и сварных конструкций, на заготовительном участке управления снабжения, комплектации и транспорта.
На обрабатывающей стадии дизелестроительного производства объединяются работы, выполняемые в механическом, механосборочных, термогальваническом, автоматно-револьверном цехах, в цехе топливной аппаратуры. Обрабатывающая стадия включает самые разнообразные способы изготовления деталей: обработку резанием, термические, химические методы обработки, сварку, пайку, гальванические и лакокрасочные покрытия.
На сборочной стадии отдельные детали, узлы за счет имеющихся мест соединения собирают в готовые изделия - дизеля. Процесс сборки осуществляется в механосборочных цехах (узловая сборка); в цехах сборки, испытания и реализации, на сборочно-испытательном участке и выполняется на специальных стендах.
Испытательные стенды включают контрольно-испытательные операции, осуществляемые в процессе узловой сборки, и испытания, проводимые на испытательном участке.
Учитывая сложность и трудоемкость выпускаемой продукции, цикл обработки составляет около одного месяца.
Дизель состоит из большого количества деталей и узлов. В течение практики я изучала деталь "Корпус привода масляного насоса". Привод масляного насоса служит для передачи вращения на вал масляного насоса. Привод устанавливают на переднюю крышку с внутренней стороны, центрируют с ней цилиндрическим выступом и закрепляют четырьмя шпильками.
Во избежание возможного отвертывания гаек последние стопорят отгибными пластинчатыми шайбами. Корпус привода изготавливается из чугуна СЧ 20 ГОСТ 1412-85. Масса детали равна 1 кг. Деталь представляет собой стакан с фланцем. В нем расположены два шарикоподшипника, зафиксированные стопорными кольцами. Внутренние обоймы шарикоподшипника насажены на валик привода масляного насоса.
Производство корпуса привода масляного насоса начинается с изготовления заготовки. Заготовка получается методом литья чугуна в землю с применением стержней. После литья выполняется дробеструйная операция для удаления пригаров (чугунолитейных цех №14). Для дальнейшей механической обработки деталь передается в механический цех №2.
Обработка начинается с токарно-винторезной операции №015, которая выполняется на токарно-винторезном станке 16К20. Деталь зажимается в специальных кулачках 166.08.105 П-3 двухкулачкового патрона В-4724, который крепится на планшайбе В-8079. В ходе операции протачивается поверхность диаметром 66С5 (-0,4) с подрезкой торца. Для этого используется резец ГОСТ 26611-85 25 х 20. Технический контроль осуществляется штангенциркулем ШЦ-I-125-0,1 ГОСТ 166-80. Затем подрезается торец в размер 5,5В7 (-0,3). Режущий и измерительный инструмент тот же. После этого растачивается отверстие диаметром 57А7 (+0,74) на проход. Режущий инструмент - резец 2140-0006 Вкв ГОСТ 18882-73 20 х20. В качестве измерительного инструмента используется пробка 8141-0003 А7 ГОСТ 14826-69 D=57,0 мм. Далее осуществляется технический контроль исполнителем.
Затем выполняется токарно-винторезная операция №020 на токарно-винторезном станке 16К20. В ходе операции подрезается торец в размер 10В7 (-0,43) с обточкой поверхности диаметром 84В7 (-0,87). Деталь зажимают в токарном приспособлении 166.08.105 П-2А и поджимаются центром 7032-0040 ГОСТ 13214-79 КМ5. Режущий инструмент, применяемый в данной операции - резец 2100-2181 ГОСТ 26511-85 25 х 20; пластина 05111-120408 ГОСТ 19056-80. Технический контроль осуществляется штангенциркулем ШЦ-I-125-0,1 ГОСТ 166-80. Затем притупляется острая кромка на диаметре 84 при помощи напильника 2820-0028 ГОСТ 1465-80. Осуществляется технический контроль исполнителем.
Далее выполняется операция №025 - токарно-винторезная на токарно-винторезном станке 16К20. Деталь зажимается в 2-х кулачковом патроне В-4724 с планшайбой В-8079 в специальных кулачках 166.08.105. При выполнении данной операции используется вспомогательный инструмент: вставка 166.08.105 В7 и центр А-1-5-4 ГОСТ 8742-75. В процессе обработки точная поверхность диаметра 65Д (-0,012/-0,032) с подрезкой торца 6В7 (-0,3). Для этого используется такой режущий инструмент: резец 2100-2181 ГОСТ 26611-80 20 х 25 и пластина 05111-120408 ГОСТ 19056-80; измерительный инструмент: скоба 8113-0147Д ГОСТ 18362-72 D=65,0 мм; шаблон 8153-0007 В7 МН 1412-61 l=6,0 мм. Далее точат фаску 1 х450. Режущий инструмент тот же. Производится технический контроль. Используется такой измерительный инструмент: кольцо для проверки неплоскостности 166.08.105 М-3, набор щупов №2 кл 1 ГОСТ 882-75 предел измерения 0,02 … 0,5 мм.
Следующая слесарная операция №030 выполняется на верстаке ОРМ-46. В ходе операции притупляется острая кромка по периметру фланца. Деталь зажимается в тисках 7827-0259 ГОСТ 4045-75. Режущий инструмент - напильник 2850-0028 ГОСТ 1465-80. Операция выполняется вручную. Осуществляется технический контроль исполнителем.
Далее выполняется операция №035 - вертикально-сверлильная на вертикально-сверлильном станке 2Н135. Деталь крепится в кондукторе 166.08.105 П-1. В процессе обработки сверлятся последовательно четыре отверстия диаметром 11 мм на проход при помощи сверла 2301-0034 ГОСТ 10903-77 d=11 мм. При выполнении операции используется вспомогательный инструмент: патрон 6251-0181 ГОСТ 14077-83; втулка 6120-0351 ГОСТ 13409-83 и втулка 6120-0352 ГОСТ 13409-83. Измерительный инструмент - штангенциркуль ШЦ-I-125-0,1 ГОСТ 166-80. Затем снимается кондукторная планка и последовательно притупляется острая кромка в 4-х отверстиях диаметром 11А7 (+0,43) при помощи режущего инструмента - зенковки 2353-0134 ГОСТ 14953-80 d=20,0 мм.
Затем следует слесарная операция №040, выполняемая на верстаке ОРМ-46. Деталь закрепляется в тисках 7827-0259 ГОСТ 4045-75 и при помощи напильника 2822-0027 ГОСТ 1465-80 притупляются острые кромки в 4-х отверстиях после сверления. Операция выполняется вручную.
После этого выполняется токарно-винторезная операция №045 на токарно-винторезном станке 16К20. Деталь закрепляется в токарном приспособлении 166.08.105 П-4. Затем точат торец с помощью резца 2100-2181 ГОСТ 26611-85 25 х 20 и пластины 05111-120408 ГОСТ 19056-80. Технический контроль осуществляется с помощью штангенциркуля ШЦ-I-125-0,1 ГОСТ 166-80. Потом точат отверстие диаметром 11А5 (+0,4) с помощью резца 2141-0009 ВК8 ГОСТ 18883-73 20 х 20. Измерительный инструмент тот же. Точат канавку 2,2 мм (+0,14) резцом 166.08.105 П-3. в=2,2+0,14. Используют также вспомогательный инструмент державку 166.08.105 В-2. Для технического контроля используют измерительный инструмент - шаблон 166.08.105 М-5 в=2,2+0,14. Далее точат фаску 1 х450 и фаску 2 х450 с помощью резца ГОСТ 26611-85 25 х 20. Технический контроль детали.
Производится токарно-винторезная операция №050 на токарно-винторезном станке 16К20. Деталь закрепляется в токарном приспособлении 166.08.105 П-4. Точится отверстие диаметра 62П (+0,02/-0,01) с подрезкой торца на глубине 39 мм (+0,1). Для этого используется резец 2141-0009 ВК8 ГОСТ 18883-76 20 х 25 h=0,5 max. Технический контроль осуществляется с помощью измерительного инструмента: пробка 8113-1105 П ГОСТ 14812-69 D=62ПР; пробка 8113-1155 П ГОСТ 14813-69 D=62НЕ; кольца установленного СТП 35.022-73; нутромера 50-70 УМ-29; индикатора К2 02 кл 1 ГОСТ 577-68, набора контрольных оправок (диаметр 61,98 - 0,002, диаметр 62 - 0,002, диаметр 62,012 - 0,0012) 166.08.105 К-1. Также используют вспомогательный инструмент стойка С-IV-8 160 х 100 ГОСТ 10197-70. Затем деталь клеймят с помощью клейма УР-1118, используя вспомогательный инструмент - молоток 7850-0101 ц 15хр ГОСТ 2310-77.
Следующая операция - слесарная №055, которая выполняется на верстаке ОРМ-46. Деталь закрепляется в тисках 7827-0259 ГОСТ 4045-75. Затем зачищаются на необработанных поверхностях наплывы, неровности литья, следы заливов, резкие переходы, шероховатости по эталону. Для этого используют напильник 2820-0028 ГОСТ 1465-80; шабер 2850-0031 МН477-60; круг шлифовальный ПП 63 х 20 х20 14А80П СТБ 35 м/с р ГОСТ 23182-78; машина ручная шлифовальная пневматическая ИП-2009 ГУ 22.5593-83 (приспособление). Далее деталь перекрепляют и отливают геометрическую форму фланца, инструменты те же, обработка проходит вручную.
Затем осуществляется технический контроль детали. Это операция №060, проводимая на столе контролера ОРМ-6. Используются такие измерительные инструменты: скоба 8133-0147Д ГОСТ 18362-73 D=65; пробка 8133-1105 ПР ГОСТ 14812-69 D=62; пробка 8133-1155 ГОСТ 14812-69 D=62; набор контрольных оправок 166.08.105 К-1; индикатор К2 02 кл 1 ГОСТ577-68, а также такие приспособления: центра УВ-34; стойка С-IV-8 160 х100 ГОСТ 10197-70.
Далее деталь передают в цех сборки, испытания и реализации №8 и используют в дальнейшей сборке дизеля. Схема производства корпуса привода масляного насоса представлена на рис.2.1
|
Чугунно литейный цех №14 |
|
Механический цех №2 |
|
Цех сборки, испытания и реализации №8 |
||||||||||
|
Операция №005 Литье |
Операция №010 Дробеструйная |
Операция №015 Токарно-винторезная |
Операция №020 Токарно-винторезная |
Операция №025 Токарно-винторезная |
Операция №030 Слесарная |
Операция №035 Вертикально-сверлильная |
Операция №040 Слесарная |
Операция №045 Токарно-винторезная |
Операция №050 Токарно-винторезная |
Операция №055 Слесарная |
Операция №060 Технический контроль |
|||

Рис.2.1 Схема производства корпуса привода масляного насоса
Расход основных материалов для производства одной детали составляют:
чугун литейный ЛЗ 0,5 кг; чугун передельный ПЛ1 = 0,28 кг; лом чугунный 17А - 1, 283 кг; возврат - 0,763 кг; лом стальной 1А - 0,142 кг; чугун зеркальный - 0,072 кг; ферросилициум 25% - 0,045 кг; ферроникель Фн7 0,0843 кг. Масса заготовки составляет 1,5 кг, а масса самой детали - 1 кг. Нормы времени и расценки для изготовления корпуса привода масляного насоса приведены в таблице 2.2
Таблица 2.2
Нормы времени и расценки для изготовления корпуса привода масляного насоса
-
Наименование операции
Разряд
Затрачиваемое время, мин.
Стоимость выполнения операции, грн.
1
2
3
4
015 Токарно-винторезная
020 Токарно-винторезная
025 Токарно-винторезная
4
2
2
8,62
2,29
3,96
026,075
005,079
008,783
030 Слесарная
035 Вертикально-сверлильная
040 Слесарная
045 Токарно-винторезная
050 Токарно-винторезная
055 Слесарная
2
2
2
5
5
2
0,49
2,05
0,49
4,33
5,90
5,75
001,087
004,547
001,087
014,843
020,225
012,753
Недостатками данной технологии производства корпусов привода масляного насоса являются: низкая степень механизации и автоматизации процесса обработки (применение станков с ЧПУ позволило бы обеспечить многосменочное обслуживание одним оператором); не использование многоинструментальной обработки и комбинированного инструмента (при выполнении сверлильной операции можно было использовать четырехшпиндельную сверлильную головку для сверления четырех отверстий одновременно, а также использовать сверло-зерновку, что позволит сократить время обработки).
2.3 Анализ производственно-хозяйственной деятельности ОАО "Юждизельмаш"
Для эффективного управления предприятия нужно иметь полную информацию о производственном процессе, о тенденциях и изменениях, происходящих в хозяйственной деятельности предприятия. Поэтому управленческие решения должны быть основаны на глубоком экономическом анализе.
Проведем экономический анализ отдельных показателей деятельности предприятия.
Анализ объема производства начинается с изучения динамики производства и реализации продукции. Он представлен в таблице 2.3
Согласно данным, приведенным в табл.2.3, до 2003 года наблюдается снижение объемов реализации и выпуска товарной продукции.
Таблица 2.3. Динамика производства и реализации продукции ОАО "Юждизельмаш"
|
Год |
Товарная продукция, тыс. грн. |
Темпы роста,% |
Объем реализации, тыс. грн. |
Темпы роста,% |
||
|
базисные |
цепные |
базисные |
Цепные |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1999 2000 2001 2002 2003 |
16240 9911 7508 6371 7423 |
100,00 61,03 46,23 39,23 45,71 |
100,00 61,03 75,75 84,86 116,51 |
16521 12057 9629 6957 8202 |
100,00 72,98 58,28 42,11 49,65 |
100,00 72,98 79,86 72,25 117,90 |
Кризис взаимных неплатежей, отсутствие необходимых оборотных средств на производство обусловили трудности с комплектацией дизелей и покупкой необходимых сырья и материалов, что негативно сказывается на объемах выпуска продукции. В 2003 году количество выпущенной продукции превышает объем выпуска в 2002 году на 13,51%, что объясняется полученными заказами на выпуск определенных типов дизелей в 2003 году. Превышение объемов реализации над объемами выпуска товарной продукции свидетельствует о реализации ранее накопленных остатков нереализованной продукции на складах предприятия.
Важнейшей характеристикой деятельности предприятия является ритмичность выпуска продукции. Коэффициент ритмичности рассчитывается так [26]:
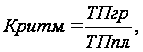 (2.1)
где Критм - коэффициент ритмичности;
ТПгр - продукция, засчитанная в счет выполнения графика, тыс. грн.;
ТПпл - выпуск продукции по плану, тыс. грн.
Рассчитаем коэффициент ритмичности в 2003 году (см. табл.2.4).
Таким образом, коэффициент ритмичности производства равен:
Критм.
=
 = 0,2637
Потери в выпуске продукции за счет неритмичности определяются так:
 TP
= (1 - Критм) ·
ТПфакт в пл.
ценах (2.2)
TP
= (1 - 0,2637) · 7422,7 = 5465,33 (тыс.
грн)
Таблица 2.4
Расчет коэффициента ритмичности в 2003 году
|
Квартал |
План, тыс. грн. |
Факт, тыс. грн. |
Выполнение плана,% |
Засчитано в показатель, тыс. грн. |
Засчитано в показатель,% |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
I II III IV ИТОГО |
5630,04 6728,87 7346,23 8445,06 28150, 20 |
1495,60 1879,90 1500,70 2546,50 7422,70 |
26,56 27,94 20,43 30,15 26,37 |
1495,60 1879,90 1500,70 2546,50 7422,70 |
26,56 27,94 20,43 30,15 26,37 |
Таким образом, Критм. = 0,2637; производство неритмично, потери в выпуске продукции составляют 5465,33 тыс. грн. Неритмичность производства влечет за собой ухудшение качества, сверхурочные работы, непроизводственные расходы. Причинами неритмичности производства являются тяжелое финансовое положение предприятия, низкий уровень организации технологии, материально-техническое обеспечение производства, а также неплатежеспособность потребителей. В свою очередь, неритмичность производства ухудшает все экономические показатели, снижается качество продукции, увеличивается объем незавершенного производства, повышается себестоимость продукции, уменьшается сумма прибыли.
Необходимо также проанализировать использование материальных ресурсов на предприятии. Материальные ресурсы представляет собой предметы труда, однократно участвующие в производственном процессе [20]. Эффективность использования материальных ресурсов неразрывно связано с качественными показателями работы предприятия, прибылью, рентабельностью, себестоимостью.
В соответствии с производственной необходимостью рассчитывается потребность в том или ином материале: определяется его количество, ассортимент, качественные характеристики, цена. Приобретение материалов на ОАО "Юждизельмаш" осуществляется по договорам.
Важнейшим показателем, характеризующим эффективность использования материальных ресурсов в производстве, является материалоемкость. Общая материалоемкость рассчитывается как отношение материальных затрат к выпуску продукции.
Ме =
 = 0,53 (грн)
Обратный показатель материалоемкости - материалоотдача:
Мо =
 = 1,9 (грн)
Показатель материалоемкости характеризует количество материалов (в стоимостном выражении), затрачены на производство 1 грн. объема продукции (0,53 грн); а материалоотдача говорит о количестве продукции (в стоимостном выражении), полученной с 1 грн., вложенной в покупку материалов (1,9 грн).
Одним из важнейших факторов производства является эффективное использование основных фондов. В настоящее время основные фонды предприятия используются не в полную меру. На предприятии существуют такие группы основных фондов: здания, сооружения, машины и оборудование, транспортные средства, инструменты, а также другие основные средства. Информация об основных средствах представлена в таблице 2.5
Таблица 2.5 .Основные средства ОАО "Юждизельмаш" в 2003 году
Группы основных фондов |
Остаток на начало года |
Поступило за год, тыс. грн. |
Уценка первоначальной стоимости, тыс. грн. |
Выбыло за год |
Начислено аморти-зации за год, тыс. грн. |
Остаток на конец года |
|||
|
Первоначал. стоимость, тыс. грн. |
Износ, тыс. грн. |
Первоначал. стоимость, тыс. грн. |
Износ, тыс. грн. |
Первоначал. стоимость, тыс. грн. |
Износ, тыс. грн. |
||||
|
Здания, соору-жения, Машины и оборудование Транспортные средства Инструменты, инвентарь, Другие осно-вные средства ИТОГО |
111187 62181 2969 3612 356 180305 |
69890 51804 2579 2923 284 127480 |
63 2 65 |
856 2231 157 14 3258 |
359 1252 142 11 1764 |
2117 840 97 64 4 3122 |
110331 60013 2812 3600 356 177112 |
71648 51392 2534 2976 288 128838 |
|
Согласно данной таблицы наибольший удельный вес в общей стоимости основных фондов составляют здания и сооружения, далее - машины и оборудование. Основных средств (в стоимостном выражении) поступило за 2003 год намного меньше, чем выбыло. Большую сумму составляет износ основных средств, что говорит о необходимости обновления основных фондов. Большое значение имеет анализ движения и технического состояния основных производственных фондов. Для этого рассчитывается следующие показатели [41]: коэффициент обновления (Кобн), характеризующий долю основных фондов в общей их стоимости на конец года:
Кобн
=
 ,
(2.3)
где Sвв - стоимость введенных основных средств, тыс. грн.,
Sкг - стоимость основных средств на конец года, тыс. грн.
Кобн
=
 = 0,0004
срок обновления основных средств (Тобн):
Тобн
=
 ,
(2.4)
где Sнг - стоимость основных средств на начало года, тыс. грн.
Тобн
=
 = 2773,92
коэффициент выбытия (Кв):
Кв =
 ,
(2.5)
где Sвыб - стоимость выбывших основных средств, тыс. грн.
Кв =
 = 0,018
коэффициент прироста (Кпр):
Кпр
=
 ,
(2.6)
где Sос - сумма прироста основных средств, тыс. грн.
Кпр
=
 = - 0,018
коэффициент износа (Кизн):
Кизн
=
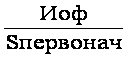 ,
(2.7)
где Иоф - сумма износа основных фондов, тыс. грн.; Sпервонач - первоначальная стоимость основных фондов на соответствующую дату, тыс. грн.
Кизн
=
 = 0,73
коэффициент годности (Кг):
Кг =
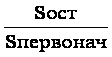 ,
(2.8)
где Sост - остаточная стоимость основных фондов, тыс. грн.
Кг =
 = 0,27
Анализируя полученные результаты, можно сделать вывод, что обновления основных производственных фондов на ОАО "Юждизельмаш" осуществляется крайне неудовлетворительно, о чем свидетельствует низкий уровень коэффициентов выбытия, обновления и прироста. Также необходимо отметить высокую степень износа основных фондов, о чем свидетельствуют коэффициенты износа и годности. Учащаются случаи аварий, поломок оборудования, увеличиваются затраты на его ремонт, что негативно сказывается на деятельности предприятия в целом.
При анализе состояния основных производственных фондов необходимо уделить внимание фондовооруженности труда. Показатель общей фондоовооруженности (Фв) труда рассчитывается как отношение среднегодовой стоимости промышленно-производственных фондов к среднесписочной численности рабочих [41]:
Фв =
 = 130,55 (тыс. грн.
/чел)
Фондовооруженность труда одного рабочего в 2003 году составила 130,55 тыс. грн. /чел., то есть на одного рабочего приходилось основных фондов на сумму 130,55 тыс. грн. Важным показателем эффективности использования основных производственных фондов (ОПФ) является фондоотдача. Фондоотдача ОПФ находится как отношение стоимости произведенной продукции к среднегодовой стоимости ОПФ [41]:
Фо =
 = 0,04 (грн. /грн)
Обратный показатель фондоотдачи - фондоемкость:
Фе =
 = 24,18 (грн. /грн)
Показатель фондоотдачи говорит о том, что с одной гривны, вложенной в ОПФ, на предприятии получают продукции (в стоимостном выражении) на 0,04 грн. Фондоемкость же показывает, что на производство на 1 грн. объема продукции предприятие использовало ОПФ на 24,18 грн. Поэтому можно сделать вывод, что данное производство в настоящее время неэффективно.
Для увеличения объемов выпуска продукции и повышения эффективности производства большое значение имеют степень обеспеченности предприятия необходимыми трудовыми ресурсами, их рациональное использование.
Анализ использования трудовых ресурсов необходимо начинать с оценки обеспечения предприятия трудовыми ресурсами. Особое внимание уделяется анализу обеспеченности производства кадрами наиболее важных профессий. Состав численности работающих на ОАО "Юждизельмаш" представлен в таблице 2.6
Численность промышленно - производственного персонала в 2003 году в сравнении с 2002 годом уменьшилось на 28,98% или на 561 человек.
Таблица 2.6 Состав численности работающих на ОАО "Юждизельмаш"
|
Показатель |
Единицы измерения |
Годы |
Темпы роста,%. |
|
|
2002 |
2003 |
|||
|
1 |
2 |
3 |
4 |
5 |
Промышленно-производственный персонал, всего в т. ч. рабочие из них: основные вспомогательные руководители специалисты служащие Непромышленный персонал Всего персонала |
чел. чел. чел. чел. чел. чел. чел. чел. чел. |
1936 1306 445 861 277 322 31 114 2050 |
1375 916 308 608 208 229 22 70 1445 |
71,02 70,14 69,21 70,62 75,09 71,12 70,97 61,40 70,49 |
Уменьшение численности произошло по всем категориям. Основные факторы уменьшения численности - это нестабильность производства, уменьшение бюджета рабочего времени, низкая заработная плата, задолженность по заработной плате.
Движение рабочей силы характеризуют следующие показатели [41]:
коэффициент оборота по прибытию (Коб приб):
Коб
приб =
 ,
(2.9)
где Чпр - число работников, принятых за анализируемый период, чел.,
Чкг - списочная численность работников на конец года, чел.
коэффициент оборота по выбытию (Коб выб):
Коб
выб =
 ,
(2.10)
где Чвыб - число выбывших работников за анализируемый период, чел.,
Чнг - списочная численность работников на начало года, чел.
общий коэффициент оборота (Коб общ):
Коб
общ =
 ,
(2.11)
где Чср - среднесписочная численность работников, чел.
коэффициент текучести кадров (Ктек):
Ктек
=
 ,
(2.12)
где Чусж - число работников, уволившихся по собственному
желанию, чел.;
Чнар - число работников, уволенных за нарушение трудовой
дисциплины, чел.,
Чнг - списочное число работников на начало периода, чел.
Данные о движении рабочей силы представлены в таблице 2.7
Таблица 2.7 Движение рабочей силы в 2003 году
|
Показатель |
Значение, чел |
|
1 |
2 |
Списочное число работников на начало года Принято Уволено Списочное число работников на конец года Среднесписочная численность работающих |
1936 382 943 1375 1375 |
На основании приведенных данных показатели движения рабочей силы на предприятии в 2003 году составляют:
Коб
приб =
 = 0,28, Коб выб =
 = 0,49
Коб
общ =
 = 0,96, Ктек =
 = 0,42
Эти показатели говорят о том, что списочная численность работающих снизилась по сравнению с прошлым годом, количество уволенных значительно превышает количество поступивших на предприятие работников в 2003 году, большая часть работников уволилась по собственному желанию, причиной чего, в основном, является невыплата заработной платы.
Данные анализа производительности труда представлены в таблице 2.8
Таблица 2.8 Данные для анализа производительности труда
|
Показатели |
План |
Факт |
Абсо-лютное отклоне-ние |
Относи-тельное отклоне-ние,%. |
|
1 |
2 |
3 |
4 |
5 |
|
Товарная продукция, тыс. грн. Среднемесячная численность работающих, чел. Производительность труда одного работающего, тыс. грн. /чел. |
28150,2 2180 12,91 |
7422,7 1375 5,4 |
-20727,5 805 7,51 |
-73,63 36,93 58,17 |
То есть производительность труда одного работающего в 2003 году значительно ниже запланированной. На снижение производительности труда большое влияние оказало снижение фактического выпуска продукции по сравнению с плановым. В целом производительность труда снизилась на 7,51 тыс. грн. /чел. Важным является анализ фонда оплаты труда, представленный в таблице 2.9
Таблица 2.9 Фонда оплаты труда в 2002-2003 г. г.
|
Показатель |
Единицы измерения |
2002 |
2003 |
Темп роста,%. |
|
1 |
2 |
3 |
4 |
5 |
|
Фонд оплаты труда: всего персонала в т. ч. промышленно-производственный персонал из них рабочих |
тыс. грн. тыс. грн. тыс. грн. . |
4462,30 4225,80 2695,50 |
4233,60 4043,50 2503,40 |
94,87 95,67 92,87 |
|
руководителей, специалистов, служащих Непромышленный персонал Среднемесячная заработная плата одного работающего |
тыс. грн. тыс. грн. грн. |
1530,30 236,50 178,09 |
1540,10 190,10 237,57 |
100,64 80,38 133,40 |
Проанализировав данные таблицы 2.9, можно сделать вывод, что фонд оплаты труда в 2003 году снизился в целом на 5,13% по сравнению с 2002 годом. Это связано с уменьшением объемов производства, численности и фонда рабочего времени. Незначительно (на 0,64%) возрос фонд оплаты труда руководителей, специалистов и служащих. Средняя заработная плата одного работающего, возросла. На предприятии осуществлялись доплаты тем работающим, чья заработная плата была меньше минимальной, согласно действующему законодательству Украины.
Проведем анализ затрат предприятия. Затраты возникают в процессе формирования и использования ресурсов для достижения определенной цели. Денежной формой затрат на подготовку производства, изготовление и сбыт продукции является себестоимость [20]. Себестоимость продукции как показатель используется для контроля за использованием ресурсов производства, определения экономической эффективности организационно-технических мероприятий, установления цен на продукцию. Снижение себестоимости является основным источником возрастания прибыли предприятия. Показателями себестоимости продукции являются: затраты на 1 грн. товарной продукции (в 2002 году они составляли 2,61 грн., а в 2003 году - 2,22 грн., то есть затраты снизились, так как возрос объем произведенной продукции и постоянные затраты на 1 грн. продукции снизились); себестоимость отдельных видов продукции.
Себестоимость товарной продукции по статьям затрат представлены в таблице 2.10
Из табл.2.10 следует, что большую долю в себестоимости продукции занимают затраты на сырье и материалы, расходы на содержание и эксплуатацию оборудования, затраты на аппарат управления общие производственные затраты, а также другие непроизводственные затраты (2604,6 тыс. грн), которые включают затраты на непромышленную группу и проценты, выплачиваемые за кредит. В целом себестоимость товарной продукции в 2003 году снизилась на 0,88% по сравнению с 2002 годом.
Таблица 2.10
Себестоимость товарной продукции
|
Статьи затрат |
Ед-цы изме-рения |
2002 |
2003 |
Абсо-лютн. отклон. |
Темпы роста,% |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Сырье и материалы Возвратные отходы Покупные изделия, полуфабрикаты, услуги производственного характера сторонних предприятий Топливо и энергия на технологические цели Заработная плата основных производственных работников Отчисления на социальное страхование Затраты на подготовку и освоение производства Затраты на содержание и эксплуатацию оборудования Коммунальный налог Общие производственные затраты Другие производственные затраты Производственная себестоимость товарной продукции Затраты на АУП Затраты на сбыт Другие затраты Полная стоимость товарной продукции |
тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн тыс. грн. тыс. грн |
2627,1 80,0 1149,9 270,4 828,6 300,0 3932,5 3,1 4932,7 67,9 14032,2 2222,7 397,5 16652,4 |
2567,6 75,0 1099,0 316,6 812,2 300,1 2528,6 1,4 3608,7 79,8 11239,0 2341,6 320,2 2604,6 16505,4 |
59,5 5,0 50,9 46,2 16,4 0,1 1403,9 1,7 1324,0 11,9 2793,2 118,9 77,3 2604,6 147,0 |
97,74 93,75 95,57 117,09 98,02 100,03 64,30 45,16 73,16 117,53 80,09 105,35 80,55 99,12 |
Снижение произошло практически по всем статьям, кроме затрат на топливо и энергию на технологические цели, отчисления на социальное страхование, другие производственные затраты, затраты на АУП. Данные изменения связаны с увеличением в объеме товарной продукции доли дизелей без генераторов и запчастей, материалоемкость которых ниже, что обусловило и снижение затрат на сырье и материалы. Были проданы морально и физически изношенная часть оборудования, а также часть неиспользуемого в данное время оборудования, что повлияло на снижение расходов на ремонт и эксплуатацию оборудования. Снижение численности рабочих повлияло на