Анализ влияния внешней среды на деятельность предприятия
Обобщение современной практики по управлению дебиторской задолженностью позволило выявить целесообразную схему взаимодействия между подразделениями предприятия, согласно которой за продажи и поступления несет ответственность коммерческий отдел, финансовый отдел обеспечивает информационно-аналитическое обслуживание, а юридическая служба - юридическое сопровождение (оформление договоров и обращения в суд). С учетом данной схемы разработан вариант регламента действий персонала по инкассации дебиторской задолженности на предприятиях строительной промышленности (Таблица 2.14).
Таблица 2.14
Регламент действия персонала по инкассации дебиторской задолженности
| Период | Действие | Подразделение |
| 3 дня до срока оплаты | Звонок с напоминанием о сроке платежа | Финансовая служба |
| Просрочка до 5 дней | Звонок или факс с напоминанием о сроке платежа | Коммерческий отдел |
| Просрочка до 10 дней | Звонок с выяснением причин задержки оплаты | Коммерческий отдел |
| Согласование графика оплаты | Коммерческий отдел | |
| Просрочка от 10 до 20 дней | Переговоры с ответственными лицами | Коммерческий отдел |
| Отправка предупредительного письма о начислении штрафа | Финансовая служба | |
| Просрочка от 20 до 30 дней | Прекращение поставок | Коммерческий отдел |
| Начисление штрафа | Финансовая служба | |
| Досудебное предупреждение | Юридическая служба | |
| Просрочка от 30 до 60 дней | Командировка менеджера и принятие попыток досудебного урегулирования | Коммерческий отдел |
| Отправка официальных претензий | Юридическая служба | |
| Просрочка более 60 дней | Обращение в официальные организации по взысканию задолженности | Финансовая служба |
| Подача иска в суд | Юридическая служба |
Исследование распространенных моделей управления денежными средствами Баумоля и Миллера-Орра выявил их общий недостаток, это отсутствие расчетов параметра страхового запаса денежных средств, ориентируясь на который предприятия смогут поддерживать необходимый уровень платежеспособности.
В связи с этим можно предложить расчет размера страхового запаса денежных средств исходя из ожидаемого однодневного расходования денежных средств, умноженный на период (Д), необходимый для конвертации ценных бумаг в денежные средства (2.12):
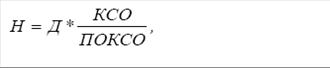 (2.12)
где Н - страховой размер денежных средств;
КСО - краткосрочные обязательства;
ПОКСО - период оборота краткосрочных обязательств;
С целью недопущения "кассового разрыва" на предприятии предлагается составлять бюджеты движения денежных средств с разбивкой на месяц, квартал, полугодие и год, суть которых заключается в разнесении крупных расходов и доходов равномерно на весь период.
Управление структурой капитала на предприятии предлагается проводить по следующим этапам:
1. определение средневзвешенной стоимости капитала предприятия;
2. расчет эффекта финансового левериджа;
3. определение допустимого уровня финансового риска;
4. определение схемы финансирования (полное самофинансирование, смешанное финансирования);
5. минимизация средневзвешенной стоимости капитала и поддержание ее оптимальной структуры в процессе деятельности предприятия.
Таким образом, мы обосновали расчет нормального размера кредиторской задолженности, ориентируясь на который предприятие сможет поддерживать рекомендованный уровень платежеспособности и финансовой устойчивости, а также выявлять резервы "безопасного" увеличения кредиторской задолженности.
Платежеспособность и финансовая устойчивость предприятия возможна при значении коэффициентов абсолютной ликвидности - от 0,2 до 0,25, текущей ликвидности - от 1 до 2, и обеспеченности текущей деятельности собственными оборотными средствами - от 0,1 до 0,5. Пределы значений коэффициентов определены на основе нормативных документов и практики применения коэффициентов, как в России, так и за рубежом.
Реальная величина значения коэффициента определяется с учетом финансового состояния предприятия и его текущих целей и задач. Для предприятия предлагается использовать значение коэффициента абсолютной ликвидности на уровне - 0,2, текущей ликвидности - 2 и обеспеченности текущей деятельности собственными оборотными средствами - 0,1. При проведении расчетов автор исходил из данных ограничений.
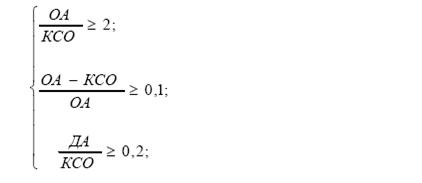
В основу расчета положена система неравенств (2.13) для нахождения размера кредиторской задолженности:
 (2.13)
где ОА - оборотные активы; КСО - краткосрочные обязательства;
ДА - денежные средства и краткосрочные финансовые вложения;
ДЗ - дебиторская задолженность; З - запасы с НДС;
ЗиК - краткосрочные займы и кредиты; КЗ - кредиторская задолженность;
С учетом того, что ОА = (ДЗ + З + ДА) и КСО = (КЗ + ЗиК), решение данной системы в виде ограничения на размер кредиторской задолженности будет выглядеть так (форм.2.14):
В качестве нормативных значений для вышеперечисленных коэффициентов использованы среднеотраслевые показатели, что позволит оценить положение анализируемого предприятия по сравнению со средним в отрасли.
Согласно методу динамической рейтинговой экспресс-оценки, комплексный показатель рассчитывается следующим образом (форм.2.15):
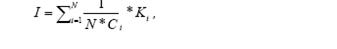 (2.14)
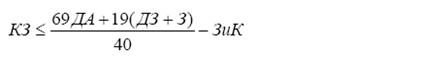 (2.15)
Таким образом, выявлена прямая зависимость размера нормальной кредиторской задолженности от размера оборотных активов и обратная зависимость от размеров краткосрочных займов и кредитов.
Оценку эффективности управления конкурентными преимуществами предлагается проводить по следующей последовательности шагов:
1. построение прогнозного баланса;
2. расчет прогнозных показателей финансового состояния;
3. расчет комплексного показателя оценки финансового состояния.
Для комплексной оценки изменения финансового состояния исследуемого предприятия предлагается использовать метод динамической рейтинговой экспресс-оценки. Расчет комплексного показателя целесообразно проводить на основе небольшого количества показателей, были определены пять из них: коэффициент текущей ликвидности (Кт. л), автономии (Кавт), обеспеченности текущей деятельности СОС (Косос), рентабельности активов (Кра) и оборачиваемости активов (Коа). Данный набор коэффициентов, по нашему мнению, отражает наиболее важные характеристики финансового состояния предприятия как платежеспособность, финансовая устойчивость, рентабельность и деловая активность.
Следует проанализировать экономический эффект от внедрения предложенных мероприятий.
Таблица 2.15
Расчет экономического эффекта от внедрения предложений по созданию систем управления запасами и дебиторской задолженностью
| Показатель | Обозначение | Ед. измерения | Без внедрения решения | В случае внедрения решения (прогноз) |
| Выручка от реализации | Млн. руб. | 243292 | 290000 | |
| Расходы, связанные с торговой деятельностью | Млн. руб. | 221338 | 260000 | |
| Годовая валовая прибыль | П. | Млн. руб. | 21954 | 30000 |
| Текущий эффект | Этек. | Млн. руб. | 21954 | 30000 |
| Коэффициент дисконтирования | 1/ (1+Е) | Тыс. руб. | 0,909 | 0,909 |
| Дисконтированный (приведенный) текущий эффект |
Этек.1* (1+Е) |
Тыс. руб. | 19956,2 | 27270 |
Таким образом, при внедрении предложений в ЗАО "Август" экономический эффект составит 27270 тыс. руб. против убытка 19956,2 тыс. руб. при отсутствии внедренных мероприятий.
Этек. = 27270 - 19956,2= 7313,8 тыс. руб.
Таким образом, текущий эффект от внедрения предложений составит 7313,8 тыс. руб.
В табл.2.16 представлена структура единовременных затрат на внедрение отдела внутреннего контроля на предприятии.
Таблица 2.16
Расчет дисконтированных единовременных затрат при внедрении предложений
| Вид единовременных затрат | Обозначение | Единица измерения | В случае внедрения |
| 1. обследование | - | тыс. руб. | - |
| 2. разработка решения | - | тыс. руб. | - |
| 3. приобретение оборудования | - | тыс. руб. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |