Теория принятия решений
В данном случае будем иметь два уравнения, соответствующие двум возможным чистым стратегиям игрока А:
в1* = 6q3 + 2
в2* = –2q3 + 3
Решив систему этих двух уравнений, найдем q3 – одну из вероятностей смешанной стратегии игрока В и в – выигрыш игрока В:
 Ю
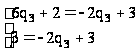 Ю
 Ю

Далее находим
q4: q4 = 1 –
q3 = 1 –
 =

Все выяснили также и для игрока В:
смешанная
стратегия
игрока В: Q
=

проигрыш
игрока В:в =

Выигрыш игрока А и проигрыш игрока В совпадают – это и будет ценой игры.
Ответ:
смешанная
стратегия для
первого игрока
Р =
 ,
смешанная
стратегия для
второго игрока
Q =
,
цена игры
n =
.
Видим, что ответы в случае решения задачи симплекс-методом и в случае решения этой же задачи графическим методом совпали.
Мораль вышесказанного такова, что если имеем задачу размерности 2 х n и под рукой нет компьютера, то точное решение можно получить с помощью графического метода.
Если имеем задачу размерности m х 2 , то делаем то же самое, поменяв игроков местами и транспонировав платежную матрицу. #
Если же под рукой есть компьютер, то такие задачи удобнее решать симплекс-методом средствами MS Excel. Если же поставленная задача любой большей размерности, то решить ее можно только симплекс-методом либо вручную, либо опять таки средствами MS Excel.
. Принятие решения в условиях нескольких критериев выбора
5.1 Постановка задачи, основные понятия
Все перечисленные классические критерии выбора не охватывают всевозможные практические ситуации. К каждой конкретной практической ситуации ЛПР может выработать свой "новый" критерий, который будет более точно количественно и качественно описывать данную ситуацию.
К сожалению или счастью, жизнь устроена несколько сложнее и достаточно часто бывает невозможно описать ситуацию одним критерием. Даже в обыденной жизни мы практически никогда не используем единственный критерий, например, при выборе подарка ко дню рождения, или при выборе блюд из меню в кафе, или при выборе места, куда поехать в отпуск.
А представьте, что вы – проектировщик баз данных. В таком случае при выборе оптимального проекта баз данных вам следует учитывать тоже несколько критериев: объем занимаемой оперативной памяти, средняя скорость одной операции, размер программного кода, аппаратные требования, обучаемость обслуживающего персонала, возможность и стоимость сопровождения и прочие. Ниже будут рассматриваться прикладные задачи с уже изученными нами критериями: Байеса, Лапласа и др. Но если вы все-таки – например, проектировщик баз данных, то вам надо будет вместо них рассматривать "свои" критерии, которые являются спецификой вашего рода деятельности.
Такие ситуации описываются многокритериальными задачами принятия решений.
Теоретически можно представить себе случай, когда в допустимом множестве альтернатив существует одна альтернатива, которая лучше всех по всем критериям сразу. Очевидно, что она и будет лучшей.
Однако на практике такое бывает не всегда. Для решения таких задач разработаны специальные методы. Надо сказать, что данное научное направление сравнительно ново – оно развивается последние 30 – 40 лет. Уже известные методы корректируются, обобщаются, разрабатываются новые. Приятно отметить, что одним из основоположников и всемирно признанным гуру данного научного направления является наш почти соотечественник В.В. Подиновский.
Рассмотрим приведенный выше числовой пример. И применим к нему все изученные нами критерии. Результаты отобразим в таблице:
Заметим, что стратегия (альтернатива) А4 по всем девяти критериям хуже, чем любая другая стратегия. Её можно убрать из рассмотрения, при этом результат выбора не изменится. Это утверждает принцип Парето. Оставшиеся альтернативы А1, А2, А3, будут образовывать множество Парето для данной задачи.
Из допустимого множества альтернатив множество Парето образуют те альтернативы, каждая из которых не хуже по всем критериям, чем любая альтернатива, не вошедшая во множество Парето, а хотя бы по одному критерию – лучше.
Согласно принципу Парето оптимальная альтернатива содержится во множестве Парето. Если, например исходная задача содержит 100 альтернативных решений, а множество Парето состоит из 20 альтернатив, то применение принципа Парето в 5 раз уменьшает размерность задачи, соответственно в 5 раз увеличится скорость работы программы, реализующей решение такой задачи!
Далее полученную многокритериальную задачу принятия решения на множестве Парето можно свести к однокритериальной, введя некий обобщенный критерий Z* как функцию от предыдущих частных критериев. Обобщенный критерий Z* в литературе еще называют функцией полезности. Процесс сведения многокритериальной задачи к однокритериальной называется свёрткой.
5.2 Линейные свёртки
Начнем с линейных свёрток. Все линейные свёртки основываются на принципе: "низкая оценка по одному критерию может быть компенсирована высокой оценкой по другому".
Рассмотрим простую линейную аддитивную свёртку:
Z* = max ,
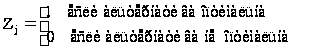
То есть, данная свёртка подсчитывает, сколько раз та или иная стратегия была оптимальной. Результаты отобразим в таблице:
В последнем столбе таблицы размещены результаты свёртки. Как видим, оптимальной стратегией является А3.
Такая свёртка является самой простой из линейных, она не учитывает количественных показателей значений критериев.
Рассмотрим линейную аддитивную свёртку с нормирующими множителями:
Z* = max ,
где aj =
 – нормирующие
множители.
Как видим, оптимальной стратегией также является А3. Но в этом случае уже нет такого количественного отрыва как в предыдущей простой линейной свёртке. Да и стратегия А2 уже не кажется очень сильно плохой. Если бы были чуть другие начальные данные, то ответы двух рассмотренных вариантов свёрток могли бы и не совпасть.
Линейная аддитивная свёртка с нормирующими множителями позволяет работать с количественными критериями, имеющими, как в нашем случае, разные единицы измерений.
Рассмотрим линейную аддитивную свёртку с весовыми коэффициентами:
Z* = max ,
где aj – те же нормирующие множители,
вj – весовые
коэффициенты,
отражающие
относительный
вклад частных
критериев в
общий критерий.
Весовые коэффициенты принято указывать уже нормированными величинами (Sвj = 1).
Очевидно, что в каждой отдельной конкретной ситуации частные критерии по-разному влияют на общий суперкритерий. Поэтому естественно им придать в общей формуле разный удельный вес. Это можно сделать с помощью весовых коэффициентов. Но где же их взять? Обычно ЛПР сам назначает каждому критерию весовые коэффициенты на свой "мудрый" взгляд. На этом этапе строгая математическая наука заканчивается – конечный результат лежит целиком на совести ЛПР и зависит от его опыта и интуиции в данной сфере. Однако от такого субъективизма никуда не денешься – нельзя же всю жизнь формализовать с помощью математических формул!
Как видим, при неизменном условии задачи оптимальной получилась стратегия А2, хотя в двух предыдущих свёртках она "пасла задних". Все дело в весовых коэффициентах!
5.3 Максиминная и лексикографическая свёртки
Максиминная свёртка – это самый простой способ построения обобщенного критерия (суперкритерия), основанный на применении уже хорошо нам известного принципа максимина.
Пусть мы имеем оценки некоторых объектов (альтернатив) по n критериям. Каждый из критериев имеет свою размерность, и эти размерности обычно не совпадают. Поэтому для начала нужно нормировать все имеющиеся оценки. Делается это с помощью нормирующих множителей – на основе исходной матрицы оценок строится новая матрица с такими элементами:
cij =

где aj =
– нормирующие
множители.
Далее к полученной матрице применяем принцип максимина. Посмотрим, как это делается на нашем примере:
Исходную матрицу мы, так же как и ранее, дополнили справа еще одним столбцом, в который внесли значения минимальных элементов каждой пересчитанной строки.
Из элементов добавленного столбца выбираем наибольший. Строка, в которой он стоит и будет оптимальной альтернативой. В данном случае оптимальной будет альтернатива А1.
Недостаток максиминной свёртки – это то, что она учитывает только те критерии, которые дают самые плохие оценки, все остальные критерии игнорируются. Из-за этого максиминную свёртку используют не слишком часто, чаще используют линейные и мультипликативные свёртки. Зато такой подход всегда дает гарантированный результат, ниже которого исхода не будет.
А что делать, если максиминная свёртка даст несколько одинаковых результатов (такое тоже бывает!), а ЛПР необходимо выбрать одно решение? Для такого интересного случая А. Джоффрион предложил использовать так называемую лексикографическую свёртку. Делается это так. Берутся две (или несколько) оптимальные альтернативы, полученные методом максиминной свёртки, и из них выбирается наилучшая методом линейной свёртки.
Как видим, с такими числовыми данными максиминная свёртка оптимальными считает альтернативы А1 и А2 . Теперь после максиминной свёртки применим к альтернативам А1 и А2 линейную свёртку:
В результате получили однозначный ответ: оптимальной является альтернатива А1 .
5.4 Мультипликативные свёртки
Рассмотрим мультипликативную свёртку с нормирующими множителями:
Z* = max ,
где aj – нормирующие множители.
Мультипликативная свёртка основывается на постулате: "низкая оценка хотя бы по одному критерию влечет за собой низкое значение функции полезности". Действительно, если вы выбираете торт, и он – несвежий, то это обстоятельство никак не может быть компенсировано его красотой или ценой.
Оптимальной стратегией снова является А3.
Посмотрим, какие результаты даст мультипликативная свёртка с весовыми коэффициентами:
Z* = max ,
где aj – нормирующие множители,
вj – весовые коэффициенты.
Итоги отражены в таблице:
Оптимальной стратегией снова является А3.
В конце еще раз напомним непременное правило: перед тем, как применять какую-либо свёртку нужно автоматически всегда выделять множество Парето. И именно для множества Парето применять свёртки. Иначе вы или ваша программа будете выполнять лишнюю ненужную работу.
5.5 Многокритериальный выбор на языке бинарных отношений
До этого были рассмотрены случаи, когда все критерии оценивали все альтернативы. Все альтернативы можно было сравнить друг с другом по каждому критерию. А что делать, если не все альтернативы будут оценены всеми критериями? В таком случае появятся альтернативы, не сравнимые между собой по некоторым критериям. Рассмотрим такой случай на нашем примере (уберем из него некоторые оценки):
При таком условии альтернативы можно сравнить между собой лишь попарно. Такие попарные сравнения называются бинарными отношениями. Обозначается бинарное отношение (на примере критерия Байеса из нашей таблицы) А1RА2 – альтернатива А1 лучше альтернативы А2.
Дадим математически точное определение бинарных отношений.
Бинарным отношением на множестве Ω называется произвольное подмножество R множества Ω Х Ω , где Ω Х Ω – это множество всех упорядоченных пар (ai ;aj) , где ai , aj О Ω . #
Бинарные отношения очень удобно изображать наглядно. Представим четыре стратегии из нашего примера в виде точек на плоскости. Если имеем, что какая-то альтернатива лучше другой, то проведем стрелку от лучшей альтернативы к худшей. На примере критерия Байеса из нашей таблицы имеем А1RА2 , поэтому на плоскости проведем стрелку от точки А1 к точке А2. Аналогичным образом поступим со всеми начальными данными из таблицы. Заметим, что бинарные отношения не исключают отношения элемента с самим собой. На рисунке такое бинарное отношение будет задаваться петлёй со стрелкой. В результате получим следующую картину:
Подобные фигуры называются ориентированными графами. Точки – это вершины графа, стрелки между точками – это дуги графа.
Дадим математически точное определение графа.
Графом называется пара (Е, е), где Е – непустое конечное множество элементов (вершин), е – конечное (возможно и пустое) множество пар элементов из Е (множество дуг). #
Две вершины, соединенные дугой, называются смежными вершинами. Дуга, соединяющая две вершины, называется инцидентной этим вершинам. Две вершины, соединенные дугой, называются инцидентными этой дуге.
Как же произвести выбор наилучшего элемента из имеющихся альтернатив (наилучшей вершины графа)? Для этого сначала необходимо определить, что же будет являться наилучшей вершины (наилучшими вершинами) графа. На этот счет имеются две исторически сложившиеся в теории графов точки зрения.
1)Максимальным элементом множества Ω по бинарному отношению R называется такой элемент х О Ω , что "у О Ω выполняется отношение хRy .
Иначе говоря, максимальный элемент множества должен быть "лучше" каждого элемента этого множества. Не исключается и то, что он может быть "лучше" самого себя, кроме этого максимальный элемент может быть одновременно и "хуже" какого-либо элемента этого множества. Слова "лучше" и "хуже" не совсем верно передают смысл бинарных отношений.
Для графов понятие максимальный элемент – это вершина, из которой исходят стрелки во все остальные вершины графа. Например, на рис. 1 максимальным элементом будет вершина А1 – из неё выходят стрелки во все остальные вершины графа.
2)Оптимальным по Парето элементом множества Ω по бинарному отношению R называется такой элемент х О Ω , что щ$у О Ω для которого выполнялось бы отношение уRх .
Иначе говоря, оптимальный по Парето элемент множества – это такой элемент, "лучше" которого в рассматриваемом множестве нет.
Для графов понятие оптимальный по Парето элемент – это вершина, в которую не входит ни одна стрелка. Например, на рис. 1 оптимальным по Парето элементом будет вершина А1 – в неё не входит ни одна стрелка.
Видим, что два разных подхода к определению наилучшего элемента в нашем примере дали одинаковый результат. Но такое бывает не всегда.
Рассмотрим несколько примеров.
У графа на рис. 2 максимальным элементом будет вершина А1 – из неё выходят стрелки во все остальные вершины графа. Оптимальных по Парето элементов у данного графа нет.
У графа на рис. 3 максимальным элементом будет также вершина А1 – из неё выходят стрелки во все остальные вершины графа. Заметим: то, что в неё входит стрелка из вершины А4 , по определению совершенно не важно. Оптимальных по Парето элементов у данного графа нет.
У графа на рис. 4 максимальными элементами будут вершины А1 и А4 – из них выходят стрелки во все остальные вершины графа. Оптимальных по Парето элементов у данного графа нет.
У графа на рис. 5 максимального элемента нет. Оптимальными по Парето элементами будут вершины А1 и А4 – в них не входит ни одна стрелка.
Отметим очевидные особенности.
У графа либо нет максимальных элементов, либо есть.
Оптимальными по Парето элементами могут быть несколько вершин графа, либо таковых может не быть.
В графе не может один (или одни) элемент быть максимальным, а другой (или другие) элемент быть оптимальным по Парето.
Итак, если имеется задача многокритериального выбора, описанная на языке бинарных отношений, то её удобно представить наглядно в виде графа. Однако такое удобство хорошо для небольшого количества вершин (альтернатив). Если вершин довольно много, то вся наглядность пропадает и легко можно запутаться. В таком случае граф удобно представить в виде матрицы смежности или матрицы инцидентности.
Матрица смежности вершин графа – это квадратная матрица размера m x m (m – это количество вершин) с элементами:
сij =
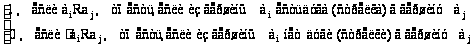
По матрицам смежности искать максимальные элементы и элементы, оптимальные по Парето – одно удовольствие! Максимальные элементы – это те, чьи строки состоят из всех единиц (кроме себя самих – там может быть как нуль, так и единица). А оптимальные по Парето элементы – это те, чьи столбцы состоят из всех нулей.
Матрица инцидентности графа – это матрица, строки которой соответствуют вершинам, а столбцы – дугам. При этом предполагается, что граф не должен иметь петель.
Элементы матрицы инцидентности будут такими:
сij =
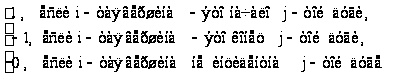
Видим, что каждый столбец должен содержать одну единицу и одну минус единицу, остальные элементы столбцов – нули. То есть каждая дуга из одной вершины выходит и в другую вершину входит.
Налицо также очевидна закономерность: максимальные элементы – это те, чьи строки содержат единиц на одну меньше, чем количество строк (вершин), а оптимальные по Парето элементы – это те, чьи строки не содержат минус единиц.
Используя замечательные особенности матриц смежности и инцидентности графов, не составит большого труда разрабатывать компьютерные программы по принятию решений для задач выбора, описанных на языке бинарных отношений.
. Принятие корпоративных решений
6.1 Групповая оценка объектов
В приведенном выше материале подразумевалось, что ЛПР – это некий эксперт-аналитик, принимающий решение по поставленной проблеме. А если проблемой занимаются несколько экспертов? А решение то должно быть одно! Такая задача называется задачей группового выбора или задачей принятия корпоративного решения.
Тут нужно отметить один важный психологический момент. Взрослого человека (начиная лет с 5-10) практически никогда невозможно заставить изменить свое мнение. (Есть, конечно, "безотказные" методы типа насилия, или денежного подкупа, но они к науке не имеют никакого отношения.) Поэтому эксперты в группе всегда будут:
иметь разные мнения по поводу набора критериев, по которым надо оценивать альтернативные решения;
иметь разные мнения о сравнительной значимости (весовых коэффициентах) критериев;
давать разные оценки альтернатив по критериям;
кроме этого эксперты будут иметь разную компетентность.
Исходя из таких очевидных фактов, можно с уверенностью утверждать, что у группы экспертов всегда должен быть руководитель.
Каждый из экспертов группы в принятии своего решения будет руководствоваться своим опытом и своими знаниями. Будем надеяться, что вышеприведенный материал окажет экспертам некую посильную помощь. Материал данного подраздела предназначен для руководителей групп экспертов, которые на основе всех решений группы обязаны приять единственное правильное решение.
Вспомним, как обычно преодолеваются групповые разногласия? В подавляющем большинстве случаев это делается с помощью обыкновенного голосования.
Рассмотрим формализованный пример голосования. В таблице начальных данных отражены количественные оценки четырёх альтернативных решений девятью экспертами:
Для начала необходимо найти множество Парето: это будут альтернативы А1, А2, А4. Оптимальное решение будем искать среди них. Для проведения голосования определим функцию полезности:
Z* = max,
В последнем столбе таблицы размещены результаты голосования. Как видим, оптимальным решением является альтернатива А4 – за неё проголосовало пять экспертов из девяти – больше половины.
При всей простоте, широкой распространенности и многовековой исторической традиции использования метод голосования имеет один существенный недостаток. Голосование не считается с мнением меньшинства. Мнение меньшинства полностью игнорируется! Но иногда ведь случается, (правда очень редко) что именно среди этого меньшинства и находилось наилучшее решение! Кроме практического результата голосование наносит психологический удар по тем экспертам, мнения которых были отброшены. Математические методы принятия корпоративных решений стараются исправить этот недостаток. Учитываются мнения всех экспертов.
Рассмотрим такую функцию полезности с нормирующими множителями:
Z* = max,
где aj =
.
В этом случае оптимальным решением является альтернатива А1.
Заметим, что такой способ учитывает также и то, что эксперты пользовались разными шкалами оценок объектов.
А теперь попробуем учесть ещё и степень компетентности каждого эксперта. Функция полезности при этом будет выглядеть так:
Z* = max ,
где aj – те же нормирующие множители,
kj – коэффициенты компетентности экспертов.
Ниже будет рассмотрен один из способов определения коэффициентов компетентности экспертов.
А пока рассмотрим ту же задачу с уже якобы вычисленными коэффициентами компетентности экспертов. В таблице снова сначала – условие, ниже – результаты:
А теперь мы получили в качестве оптимальной альтернативу А2.
Надо отметить, что приведенные два последних способа принятия группового решения годятся только для согласованных суждений экспертов. Согласованность – это степень расхождения мнений экспертов. Методика вычисления согласованности оценок экспертов достаточно сложна. По необходимости с ней можно ознакомиться в специальной литературе по принятию корпоративных решений.
Если эксперты честно оценивают реальный объект, то их оценки не должны сильно расходиться. Если же они все-таки существенно расходятся, то можно получить часто упоминаемую в литературе так называемую "среднюю температуру по больнице". Действительно, если сложить температуру всех высокотемпературных больных и температуру тел в морге, а потом поделить на общее количество замеров, то можно получить 36,6°. Свидетельствует ли это о том, что "в среднем" все находящиеся в больнице здоровы?
Если согласованность оказалась низкой, то нужно пытаться выяснить причину расхождений и по возможности попытаться устранить её. Часто причиной может быть отсутствие важной информации у некоторых экспертов. В некоторых случаях эксперты разбиваются на две устойчивые группы. Группы нужно уметь выявлять и обрабатывать отдельно.
6.2 Определение коэффициентов компетентности экспертов
Теперь опишем одну из методик определения коэффициентов компетентности экспертов.
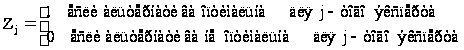
Рассмотрим опять нашу задачу, в которой принимали участие девять экспертов. Предложим каждому из девяти экспертов в отдельности самому сформировать экспертную группу. Каждый эксперт может включить в экспертную группу произвольное количество участников. Себя он может как включать в эту группу, так и нет. В результате получим матрицу Х, состоящую из элементов хij :
Х = {хij} =
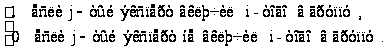
Допустим, наши эксперты проголосовали друг за друга следующим образом:
По данным этой матрицы вычисляются коэффициенты компетентности экспертов:
ki =
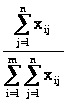
Вычислим коэффициенты компетентности экспертов для нашей задачи и результаты занесем в таблицу:
Крайний правый столбец – это коэффициенты компетентности экспертов. Они уже были использованы в примере группового выбора, рассмотренного выше.
. Критерии модульного оценивания знаний
Кредитно-модульная система – это модель организации учебного процесса, которая основывается на объединении двух составляющих: модульной технологии обучения и кредитов (зачетных единиц) и охватывает содержание, формы контроля качества знаний, навыков и учебной деятельности студента в процессе аудиторной и самостоятельной работы.
Рейтинговая система оценивания – это система определения качества выполненной студентом всех видов аудиторной и самостоятельной работы и уровня приобретенных им знаний и навыков путем оценивания в баллах результатов этой работы во время текущего модульного и полусеместрового итогового контроля, с последующим переведением рейтинговой оценки в баллах в оценки традиционной национальной шкалы и шкалы ECTS.
Рейтинговая оценка состоит из баллов, которые студент получает за определенную учебную деятельность на протяжении усвоения данного модуля – тестирование, выполнение и защита индивидуальных задач (домашних контрольных работ), выполнение аудиторной самостоятельной работы и выступления на практических занятиях и т.п..
Семестровый курс дисциплины "Теория принятия решений" разбит на 4 модуля. В конце каждого модуля проводится модульный контроль в виде аудиторной контрольной работы (АКР) или защиты домашней контрольной работы (ДКР), который оценивается до 25 баллов.
Для модуля №1 максимальный рейтинговый балл – 25 баллов распределяется следующим образом:
аудиторная контрольная работа – 20 баллов;
выполнение аудиторной самостоятельной работы и выступления на практических занятиях – 5 баллов.
Для модуля №2 максимальный рейтинговый балл – 25 баллов распределяется следующим образом:
аудиторная контрольная работа – 20 баллов;
выполнение аудиторной самостоятельной работы и выступления на практических занятиях – 5 баллов.
Для модуля №3 максимальный рейтинговый балл – 25 баллов распределяется следующим образом:
домашняя контрольная работа – 20 баллов;
выполнение аудиторной самостоятельной работы и выступления на практических занятиях – 5 баллов.
Для модуля №4 максимальный рейтинговый балл – 25 баллов распределяется следующим образом:
аудиторная контрольная работа – 20 баллов;
выполнение аудиторной самостоятельной работы и выступления на практических занятиях – 5 баллов.
Общая балльная оценка за полусеместр выводится простой суммой полученных студентом баллов за все модули полусеместра. Максимальная полусеместровая оценка составляет 100 баллов. Оценка по национальной шкале выводится в соответствии с таблицей:
| Итоговый рейтинговый балл по дисциплине | Оценка по шкале ECTS | Оценка по национальной шкале |
| 91-100 | A | Отлично |
| 81-90 | B | Хорошо |
| 76-80 | C | |
| 61-75 | D | Удовлетворительно |
| 51-60 | E | |
| 21-50 | FX | Неудовлетворительно |
| 0-20 | F |
. Задания для самостоятельной работы студентов
8.1 Домашняя контрольная работа
Согласно рабочей учебной программе дисциплины "Теория принятия решений" в модуле №3 выполняется домашняя контрольная работа.
Цель домашней контрольной работы – детальная и более тщательная проработка лекционного и практического материала, с целью проверки и контроля степени его усвоения, формирование у студентов предусмотренных рабочей программой навыков.
Домашняя контрольная работа выполняется на бумажных носителях.
Домашняя контрольная работа содержит 30