Методи управління, актуальні в ринкових умовах
Заробітна плата - це винагорода або заробіток, обчислений, як правило, у грошовому виразі, яку за трудовим договором власник або уповноважений ним орган виплачує працівникові за виконану роботу.
У ринкових умовах на величину заробітної плати значною мірою впливають неринкові і ринкові чинники.
До неринкових чинників відносяться:
1. Державне регулювання заробітної плати (встановлення мінімальної заробітної плати, рівня гарантованих компенсаційних доплат, заходи з регулювання зайнятості та захисту внутрішнього ринку).
2. Взаємовідносини роботодавців з профспілками (регулюються відповідними колективними договорами і угодами).
До ринкових чинників відносяться:
1. Зміна попиту і пропозиції на ринку праці залежить від зміни попиту і пропозиції на товари, що випускаються за допомогою цього ресурсу. Зниження попиту на товари призводить до зниження попиту на ресурс і навпаки.
2. Корисність ресурсу для підприємця визначається співвідношенням величини граничного доходу від використання цього ресурсу і граничних витрат. Ставка заробітної плати дорівнює граничній доходності праці.
3. Еластичність попиту на працю за ціною. Попит на працю, як і на будь-який інший товар, може бути еластичним і нееластичним за ціною. Еластичність за ціною може бути слабкою, якщо граничний доход від цього ресурсу знижується повільно. У цьому випадку зростання цін на трудовий ресурс викликає повільне зниження попиту на нього. Водночас, якщо у витратах виробництва затрати праці великі, залежність попиту на працю від ціни на нього є значною.
4. Взаємозамінність ресурсів. У довгостроковому періоді заміна затрат живої праці більш продуктивною технікою здійснюється тоді, коли це доцільно. Заміщення є можливим при дотриманні загальної умови: відношення витрат використання нової техніки до величини отриманого результату повинно бути більшим одиниці. Тільки в цьому випадку здійснюється мінімізація витрат і максимізація прибутку.
5. Зміна цін на споживчі товари призводить до зростання затрат на відтворення робочої сили, і як наслідок, ставки заробітної плати [10, ст. 162].
Державна політика у сфері оплати праці спрямована на здійснення таких кроків:
- удосконалення законодавства про оплату праці, вжиття заходів для посилення контролю за додержанням законодавства про оплату праці, своєчасної виплати заробітної плати;
- реформування системи оплати праці, спрямованого на істотне підвищення заробітної плати та докорінну зміну структури витрат виробництва;
- підвищення ефективності діяльності органів виконавчої влади з реалізації законодавчо визначених повноважень щодо встановлення умов і розмірів оплати праці;
- зміни системи оподаткування доходів громадян через підвищення рівня неоподаткованого мінімуму доходів громадян та забезпечення його державного регулювання;
- підвищення вартості (ціни) робочої сили на основі збільшення у виробничих витратах питомої ваги витрат на оплату праці;
- реструктуризації собівартості продукції на основі виключення матеріальних та фінансових витрат невиробничого характеру;
- підвищення розміру мінімальної заробітної плати, відновлення ролі мінімальної заробітної плати як державної соціальної гарантії;
- посилення залежності оплати праці від кінцевих результатів виробництва, професійного та кваліфікаційного рівня працюючих;
- удосконалення механізму договірного регулювання соціально-трудових відносин шляхом поліпшення і конкретизації змісту угод і договорів, що укладаються на державному, галузевому, регіональному і виробничому рівнях;
- удосконалення процедури укладання угод і колективних договорів і контролю за їх виконанням з метою посилення соціальних гарантій працівників;
- розроблення механізмів поширення дії галузевих і регіональних угод на підприємствах усіх форм власності й господарювання;
- зменшення необґрунтованої надмірної міжгалузевої диференціації в оплаті праці, істотне підвищення заробітної плати в галузях, що забезпечують науково-технічний прогрес на основі економічного та фінансового оздоровлення підприємств цих галузей;
- удосконалення оплати праці працівників бюджетної сфери, розроблення механізму регулювання міжгалузевих, міжпрофесійних (міжпосадових) співвідношень заробітної плати працівників бюджетної сфери на єдиній основі;
- забезпечення підтримки купівельної спроможності населення через індексацію його грошових доходів;
- реалізації комплексу правових, організаційно-економічних заходів, спрямованих на легалізацію тіньових доходів [10, ст. 175].
Згідно зі ст. 2 Закону України “Про оплату праці” від 24 березня 1995 р. № 108/95-ВР, заробітна плата складається з:
1. Основної заробітної плати — винагороди за виконану роботу відповідно до встановлених норм праці (норм часу, виробітку, обслуговування, посадових обов’язків), що встановлюється у вигляді тарифних ставок (окладів) і відрядних розцінок для робітників та посадових окладів для службовців;
2. Додаткової заробітної плати — винагороди за працю понад установлені норми, за трудові успіхи та винахідливість і за особливі умови праці; вона містить доплати, надбавки, гарантійні та компенсаційні виплати, передбачені чинним законодавством; премії, пов’язані з виконанням виробничих завдань і функцій;
3. Інших заохочувальних та компенсаційних виплат, до яких належать виплати у формі винагород за підсумками роботи за рік, премії за спеціальними системами і положеннями, компенсаційні й інші грошові та матеріальні виплати, що не передбачені актами чинного законодавства або які проводяться понад встановлені зазначеними актами норми.
Основна заробітна плата працівника залежить від результатів його праці та визначається тарифними ставками, відрядними розцінками, посадовими окладами, а також надбавками і доплатами у розмірах, що не перевищують встановлені законодавством. Рівень додаткової оплати праці встановлюється переважно залежно від кінцевих результатів діяльності підприємства [10, ст. 170].
Запровадження форм і систем оплати праці на підприємствах регулюється ст. 15 Закону України “Про оплату праці” та ст. 97 Кодексу законів про працю України. Відповідно до норм цих законодавчих актів оплата праці робітників на підприємствах, в установах і організаціях здійснюється за погодинною або відрядною формами оплати праці, а також за системами оплати праці, до яких належать: проста-погодинна, погодинно-преміювальна, пряма (індивідуальна) відрядна, відрядно-преміювальна, відрядно-прогресивна, непряма відрядна, акордна.
Погодинна форма заробітної плати – форма оплати праці, мірою якої виступає відпрацьований час, а заробіток працівника нараховується згідно з його тарифною ставкою (ТС) чи посадовим окладом за фактично відпрацьований час (РЧ).
Системи погодинної заробітної плати:
1. Проста погодинна - заробіток залежить від тарифної ставки, що відповідає присвоєному працівникові тарифного розряду та відпрацьованого робочого часу:
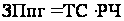
Приклад 1. Робітник відпрацював 184 год., погодинна тарифна ставка якого становить 5,67 грн. Визначимо місячну заробітну плату робітника.
2. Погодинно-преміальна - працівник отримує премію (П) за забезпечення кількісних і якісних показників:
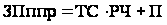
Приклад 2. Розрахуємо місячну заробітну плату робітника 6 розряду про погодинно-преміальній системі оплати праці з нормованим завданням.
Погодинна тарифна ставка - 6,97 грн., ним відпрацьовано протягом місяця 176 год., розмір премії становить 30% до погодинної частки заробітної плати.
Визначимо тарифну ЗП:
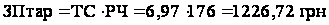
Розраховуємо премію:
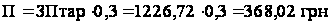
Місячний заробіток працівника, розрахований по погодинно-преміальній системі, становить:
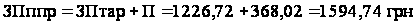
Відрядна форма заробітної плати – форма оплати праці, мірою якої є вироблена працівником продукція (ВП), а розмір заробітку прямо пропорційно залежить від її кількості та якості, виходячи із установленої відрядної розцінки (ВР).
Системи відрядної форми оплати праці:
1. Пряма індивідуальна - заробіток працівника нараховується відповідно до кількості виробленої продукції (ВП) і постійних відрядних розцінок за одиницю цієї продукції (ВР):
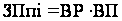
Розцінка за одиницю продукції (ВР) може визначатися двома способами:
як відношення погодинної тарифної ставки до норми виробітку за цей же час:

2) множенням погодинної тарифної ставки на норму часу на виготовлення одиниці продукції:
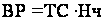
Приклад 3. Працівник виробив 352 деталі, тарифна ставка якого складає 10,76 грн., час на виготовлення 1 деталі складає 0,5. Розрахуємо його заробітну плату.
Визначимо розцінку за одиницю продукції (ВР):
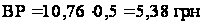
Отже заробітна плата робітника-відрядника становить:
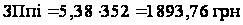
2. За непрямої відрядної системи заробіток працівника залежить не від його особистого виробітку, а від результатів праці працівників, що їх він обслуговує. Вона застосовується для оплати тих категорій допоміжних робітників (наладчиків, ремонтників, кранівників), праця яких не піддається нормуванню та обліку, але значною мірою визначає рівень виробітку основних робітників. Заробіток робітника за цієї системи розраховується за формулою:
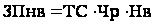
де ТС - погодинна тарифна ставка,
Чр - фактично відпрацьована кількість годин цим робітником,
Нв - середній коефіцієнт виконання норм виробітку всіма робітниками, що обслуговуються.
Приклад 4. Фактично відпрацьовано наладчиком 165 год., погодинна тарифна ставка якого становить 7,38 грн. Коефіцієнт виконання норм виробітку всіма робітниками, що обслуговуються – 117 %. Визначимо заробітну плату цього працівника.
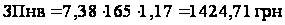
3. Відрядно-преміальна - заробіток працівника містить відрядний заробіток і премію за досягнення встановлених індивідуальних або колективних показників:
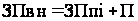
Премія нараховується за умови:
а) виконання норми виробітку не менш чим на 100 %;
б) коли відсоток браку не перевищує норми, установленої для даної операції.
При виконанні на виробництві норми виробітку на 100 % робітнику, що виконав ще й умови відповідно до пункту 2, нараховується премія в розмірі 10 % і за кожен відсоток перевиконання норми виробітку — 1,5 % (крім 10 % за виконання 100 % норми виробітку).
По існуючим на деяких підприємствах системам оплати праці робочих відрядників, сума премії не може перевищувати 20% фактичної відрядної заробітної плати робітника.
Приклад 5. Робітник виробив 617 деталей, тарифна ставка якого становить 5,38 грн. Норма виробітку працівника 106%. Визначимо заробітну плату робітника.
Визначимо відрядний заробіток робітника:
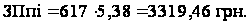
Розрахуємо розмір премії:
П=(10%+6*1,5%)*3319,46=19%*3319,46=630,7 грн
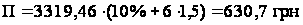
Місячна заробітна плата становить:
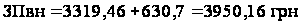
4. Відрядно-прогресивна - виробіток, виконаний в межах установленої норми (Но), оплачується за звичайними розцінками (Цо), а робота, виконана понад норму (Нп) - за прогресивно зростаючими розцінками (Цп):
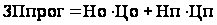
Приклад 6. Робітник перевиконав свою норму 571 виробів на 46. Звичайні розцінки за вирів становлять 5,38 грн., а понаднормовані – 5,67 грн. Визначимо заробітну плату.
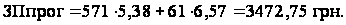
5. Акордна - розмір заробітку встановлюється за виконання всього комплексу робіт:
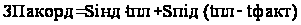
де Sінд - індивідуальна погодинна ставка;
Sпід - підвищена тарифна ставка;
tпл, tфакт – час виконання робіт.
Вона застосовується для окремих груп робітників, її сутність полягає у тому, що відрядна розцінка установлюється не на окрему виробничу операцію, а на весь комплекс робіт загалом, виходячи із діючих норм часу і розцінок..
Дана система заінтересовує робітників у скороченні строків роботи проти установлених норм. Вона застосовується, наприклад, у галузях промисловості з тривалим виробничим циклом (суднобудування, важке машинобудування), а також для оплати праці робітникові у разі виконання ним робіт у стислі строки (наприклад, під час ремонту великих агрегатів — мартенівських або цементних печей та ін.).
Найбільшого поширення ця система набула у будівництві у зв'язку зі специфікою будівельних робіт і найчастіше застосовується разом з преміюванням робітників за якісне виконання завдань у строк або достроково.
За акордної системи найбільше виявляється зв'язок оплати праці з кінцевими результатами.
Отже, з подальшим розвитком країни постає завдання — сформувати високоефективну систему оплати праці на основі вдосконалення організаційно-економічного механізму.
Формування високоефективної системи оплати праці для підприємств різних галузей економіки має базуватися на ефективному організаційно-економічному механізмі оплати праці. Виходячи з теоретико-методологічного дослідження, що нові форми власності вимагають пошуку нових підходів до формування матеріальної зацікавленості працівників, необхідно розробити та побудувати такий організаційно-економічний механізм удосконалення оплати праці, який би відображав взаємозв’язки рівня оплати праці з результатами діяльності підприємства, трудового внеску в них конкретного працівника з урахуванням державної політики регулювання і розподілу матеріальних благ.
3.3 Організаційно-розпорядчі методи
Реалізація організаційних відносин у системі відбувається застосуванням організаційно-розпорядчих методів управління, які ще називаються адміністративними. Однак поняття "організаційно-розпорядчі методи управління" більш широке, оскільки адміністративні методи ґрунтуються на застосуванні нормативних актів (постанов, наказів, інструкцій органів влади і управління), а організаційно-розпорядчі методи охоплюють усю суть організаційної складової механізму управління.
Організаційно-розпорядчі методи тісно пов'язані з економічними методами управління, оскільки вони спрямовані на вирішення єдиних завдань з досягнення цілей господарської діяльності.
Застосування організаційно-розпорядчих методів управління передує економічним методам, оскільки для того, щоб використати останні, потрібно організаційно сформувати об'єкт управління та структуру управління. В процесі функціонування господарської системи економічні методи управління реалізуються у формі організаційно-розпорядчого впливу суб'єкта управління на об'єкт (постанови, накази, розпорядження та ін.). Тісний зв'язок цих двох груп методів синтезує ефективний вплив управляючої підсистеми на підсистему, якою управляють. Формою прояву економічних методів управління є певні плани, завдання, програми, виражені економічними параметрами, чи ступінь задоволення індивідуальних, групових, колективних інтересів, виражений стимулами індивідуальної і колективної праці. Організаційно-розпорядчі методи управління ґрунтуються на таких індивідуальних і групових властивостях людей, як почуття обов'язку, відповідальності, дисципліни та розуміння можливості адміністративного покарання.
Характерні особливості цих методів:
1) прямий вплив на об’єкт управління;
2) обов’язковість і однозначність виконання актів управління;
3) відповідальність за невиконання вказівок і розпоряджень [28, ст. 37].
Акти управління, які здійснюються управлінськими працівниками, поділяють на два види: нормативні та індивідуальні.
Нормативні акти не мають конкретного адресата. Вони містять загальні норми дій щодо тих чи інших умов і розраховані, як правило, на тривалий період. До них можна віднести примірні статути, положення про господарюючі суб'єкти та їхні підрозділи, посадові інструкції, норми і нормативи витрат, матеріалів, праці, стандарти та ін.
Індивідуальні акти управління адресуються певним об'єктам управління. До них відносять накази, постанови, розпорядження, циркуляри, вказівки.
Організаційно-розпорядчі методи управління класифікують за різними ознаками. Найважливіше значення для них має класифікація, побудована на врахуванні специфіки засобів важелів організаційного впливу. Такими важелями є регламент, норма, інструкція, дисциплінарні вимоги, відповідальність, повноваження та ін. Групуючи ці засоби впливу за роллю в процесі управління, можна виділити дві групи організаційно-розпорядчих методів управління: організаційно-стабілізуючі та розпорядчі.
Обидві групи методів управління використовуються спільно, оскільки вони доповнюють одна одну. Разом з тим ці методи взаємозамінні, що і визначає особливості вибраного в управлінні того чи іншого типу організації або основні аспекти організаційної діяльності в процесі управління.
Серед організаційно-розпорядчих методів управління основну роль відіграють методи організаційно-стабілізуючого впливу, спрямовані на встановлення, підтримку та поліпшення організаційних структур і порядку діяльності суб'єктів та об'єктів управління. За допомогою цих методів визначають структуру управління, способи взаємодії елементів системи управління, функції, повноваження і форми відповідальності суб'єкта і об'єкта управління [12, ст. 62].
До складу організаційно-стабілізуючих методів управління входять регламентування, нормування й інструктування.
Регламентування — засіб організаційно-стабілізуючого впливу, що встановлює правила, на підставі яких функціонують підприємство, його підрозділи, окремі працівники. Такі правила розробляються на основі законодавчої бази і закріплюються у статуті організації, положенні про її структурні підрозділи, правилах внутрішнього розпорядку тощо [28, ст. 37].
Можна конкретизувати склад регламентуючих організаційних положень. Це, по-перше, положення загальноорганізаційного характеру, яке встановлює організаційну відокремленість і порядок функціонування соціально-економічної системи в цілому. По-друге, це положення, яке визначає і встановлює внутрішній порядок роботи, організаційний статус різних ланок, їх завдання, функції, повноваження та ін. По-третє, це типові структури, які визначають основні риси побудови внутрішніх організаційних основ. По-четверте, це посадове регламентування, яке здійснюється розробкою штатного розкладу та посадових інструкцій, що встановлюють перелік посад і основні вимоги до їх заміщення.
З наукового погляду сукупність регламентів повинна охоплювати усі ланки соціально-економічної системи — від робочих місць, бригад, відділів, секцій, підприємств до верхніх ланок управління. Побудова і функціонування всіх цих ланок повинні регламентуватися спеціальними положеннями про структурні підрозділи і посадовими інструкціями для окремих посад.
Нормування — метод організаційно-стабілізуючого впливу, який визначає межі дії технічних, технологічних, економічних і організаційних норм. До них належать норми витрат сировини, норми виробітку, чисельність робітників, нормативи відрахувань у різні фонди тощо [28, ст. 37].
Норми і нормативи, що використовуються в практиці управління, можна класифікувати так:
- за рівнем управління — народногосподарські, загальносистемні і внутрішньовиробничі. Прикладами народногосподарських норм можуть бути ставки вивізного мита, норми оподаткування діяльності підприємств, мінімальний розмір заробітної плати у народному господарстві та ін. До загальносистемних норм і нормативів відносять нормативи створення фондів, норми амортизації приміщень, обладнання та механізмів, природних втрат товарів при перевезеннях та зберіганні та ін. Внутрішньовиробничі норми розробляють безпосередньо на підприємствах. Це норми витрати матеріалів, сировини і палива у виробництві, виробітку, нормативи часу на технологічні операції тощо;
- за видами — техніко-технологічні, планово-економічні, трудові, фінансово-кредитні, матеріально-постачальницькі, організаційно-управлінські та ін. Техніко-технологічні норми регулюють використання сировини, обладнання та допоміжних матеріалів. Група планово-економічних норм охоплює регулювання оплати і стимулювання праці, нормування товарних залишків, строки подання статистичної звітності. Трудові норми — це норми виробітку, нормативи чисельності працівників, норми часу для праці і відпочинку, трудового розпорядку тощо. Фінансово-кредитні норми регулюють порядок одержання кредитів та ліквідації заборгованості, створення фондів загального і спеціального призначення, порядок віднесення витрат і збитків на результати діяльності та ін. Матеріально-постачальницькі норми визначають порядок надходження сировини, матеріалів та товарів, строки поставки, встановлюють мінімальні обсяги відвантаження тощо. До організаційно-управлінських норм відносять типові управлінські структури, норми підпорядкування, порядок розробки та прийняття управлінських рішень та ін.;
- за строками дії норми поділяють на довго- та короткострокові;
- за напрямом впливу розрізняють норми впливу на колектив у цілому та на окремих працівників [12, ст. 65].
Норми і нормативи, що застосовуються в процесі управління, є необхідною, важливою умовою наукової організації управління, оскільки саме на них ґрунтується виконання функцій менеджменту. Тому надзвичайно важливо постійно поліпшувати нормативну базу, розширювати коло нормативних показників, своєчасно переглядати раніше прийняті норми і нормативи, щоб вони не стали перепоною на шляху оптимізації управління.
Інструктування — метод організаційно-стабілізуючого впливу, сутність якого полягає в доведенні до працівників найраціональнішого способу виконання робіт, у з’ясуванні складних питань, можливих перешкод. Реалізація цього методу здійснюється через інструкції, правила, вимоги [28, ст. 37].
Інструктування може здійснюватися за допомогою радіо, телефону, відеопристроїв, особистими контактами, індивідуально і колективно. Воно може мати наочну форму. До інструктування відносять оформлення приміщень організаційною документацією про умови роботи. Це стенди з найменуваннями організаційних підрозділів, схеми їх розташування, порядок роботи, внутрішньоорганізаційні інструкції. Важливу роль при цьому відіграють лаконічність, простота, врахування психології сприйняття. Це все поліпшує організаційні умови роботи, сприяє успішному її виконанню.
У практиці управління можуть виникнути такі проблеми, які не вкладаються в установлені регламентаційними актами чи нормами межі. Інакше кажучи, нерідко виникає конкретна ситуація, не передбачена в регламентаційних актах або ж передбачена ними як розпорядча діяльність.
У всіх випадках застосовуються методи розпорядчого впливу.
Основою розпорядчого впливу є порядок управління, розроблений в результаті актів організаційного впливу. Саме на підтримання і поліпшення цього порядку спрямований розпорядчий вплив. Він виходить від керівника, має обов'язковий характер і не підлягає обговоренню чи зміні. Всі акти розпорядчого впливу надходять суворо в одному напрямі: від вищих управлінських ланок до низових, від керівника до підлеглих.
Для розпорядчого впливу характерна нерегулярність його виникнення, оскільки відхилення в прийнятому порядку управління виникають раптово і їх складно передбачати наперед. У добре організованій системі ці відхилення зведені до мінімуму, проте через різноманітні зовнішні і внутрішні причини інколи і в ній виникає потреба в застосуванні розпорядчого впливу.
Причинами таких відхилень у системі організації, наприклад, торгової діяльності, можуть бути неритмічність завезення товарів у торгову мережу, незабезпеченість працівниками необхідних категорій, порушення техніки безпеки та ін.; в технологічній системі — порушення технологічного процесу оптового та роздрібного продажу товарів, надходження від постачальників неякісних товарів, недодержання регламентів та режимів роботи; в системі організації праці — порушення трудової дисципліни, використання недосконалих систем матеріального стимулювання праці та ін.; в економічній системі — невідповідність фактичних витрат обороту запланованим, недосконалість діючих систем планування та економічного стимулювання [12, ст. 66].
Методи розпорядчого впливу дають змогу запобігти відхиленням від планової програми господарювання, здійснити перехід системи до стану рівноваги, наприклад, впровадженням більш досконалого порядку організації праці, планування, стимулювання та ін. Розпорядчий вплив здійснюється на основі розробки управлінських рішень щодо способів подолання відхилень, які виникли, або підвищенням ефективності організаційної системи, спрямовуючи ці рішення конкретним виконавцям для реалізації. Формою вироблення розпорядчого впливу є усні та письмові розпорядження. До їх складу входять директиви, постанови, накази, вказівки, розпорядження, резолюції.
Постанови — це розпорядчі акти, які приймаються колегіальними органами управління (з'їздами, конференціями, зборами, комісіями, правлінням) і містять шляхи вирішення важливих питань, що стосуються всієї організації чи системи в цілому.
Основною формою розпорядчого впливу на підприємствах, якими керують керівники на засадах єдиноначальства, є накази. Наказ — це письмове вирішення певного завдання з переліком конкретних шляхів, строків, порядку, відповідальних осіб і форм контролю. Виконання наказу обов'язкове, оскільки він виражає волю лінійного керівника, який має право одноособового прийняття рішень. Сам наказ обов'язково повинен відповідати нормам адміністративного права, інакше він юридично може бути неправомірним.
Різновидом розпорядчого впливу є розпорядження, що деталізує конкретні шляхи і способи вирішення окремих завдань у масштабах окремо взятих служб та підрозділів. Розпорядження може бути видане лінійним чи функціональним керівником у межах його повноважень.
Специфічною формою розпорядчого впливу є директива, що являє собою рішення про цілі перспективного розвитку окремих структурних підрозділів, підприємств, організацій, господарських систем та галузей. Директиви визначають загальну мету господарювання, розраховану на тривалий період і яка потребує якісної зміни способів і методів роботи. Реалізація директив пов'язана з виданням наказів, розпоряджень, постанов і вказівок для вирішення проміжних завдань.
В управлінні також широко застосовується резолюція, яка являє собою конкретну вказівку виконавцю щодо здійснення тих чи інших дій, передбачених відповідним документом.
Таким чином, розпорядчий вплив реалізується в різноманітних формах. Різноманітність цих форм дає змогу успішно підтримувати стійкість системи управління відповідно до характеру проблем, що виникають, і усувати відхилення від заданої програми в організаційній системі підприємств та організацій.
Використовуючи розпорядчі методи управління, сучасний менеджер повинен чітко і грамотно ставити завдання, компетентне аналізувати та ефективно контролювати хід реалізації їх, проводити інструктивну та роз'яснювальну роботу, налагоджувати та підтримувати виконавчу дисципліну.
Під виконавчою дисципліною розуміють вміле виконання наказів, розпоряджень, вказівок керівника, яке забезпечується кваліфікацією, досвідом, творчістю та ініціативою виконавців [12, ст. 68].
Для налагодження високої виконавчої дисципліни потрібні:
- чітко встановлені строки виконання завдань та заходів, що містяться в постановах, розпорядженнях, наказах, і сувора перевірка додержання їх;
- персональна відповідальність виконавців за виконання завдань та заходів;
- встановлення заохочень виконавцям за своєчасне та дострокове виконання завдань та проведення заходів.
Фахівці вважають, що в разі недодержання зазначених умов, відсутності дієвого контролю за виконанням розпоряджень, своєчасно виконуються лише 50—55 % загальної їх кількості.
У розпорядчій діяльності керівника виявляється його мистецтво управління. Вміле використання різних розпорядчих методів, поєднання їх з організаційно-стабілізуючими методами упорядковує управлінський вплив на об'єкт управління, підвищує ефективність управлінської діяльності, забезпечує ритмічну роботу всієї соціально-економічної системи.
3.4 Соціально-психологічні методи управління
Ця група методів належить до системи засобів впливу на соціально-психологічний клімат у колективі, трудову і соціальну активність працівників. Необхідність активного застосування в менеджменті соціально-психологічних методів зумовлена багатоаспектністю процесу підприємництва, в якому найголовнішу роль відіграє людський фактор. На міжособистісні стосунки і зв’язки, соціальні процеси в цілому, що виникають у трудових колективах, впливають умови праці та відпочинку, рівень комунікацій, житлово-комунальні питання, можливість духовного і фізичного розвитку, становище працівника у колективі, система оплати, заохочення тощо. Впровадження соціально-психологічних методів в управлінську практику дає змогу, по-перше, домагатися перетворення адміністративних завдань на свідомий обов’язок, внутрішню потребу людини; по-друге, формувати у колективі здоровий морально-психологічний клімат; по-третє, активізувати ініціативність кожного працівника, його творчу цілеспрямованість, самодисципліну.
Соціально-психологічні методи за способом дії поділяють на соціальні та психологічні.
Соціальні методи управління виступають як система специфічних засобів впливу на формування і розвиток трудових колективів, створення у них позитивного морально-психологічного клімату шляхом управління свідомістю і поведінкою людей через потреби, інтереси, мотиви, ідеали, цілі тощо.
До визначальних соціальних методів управління належать соціальне прогнозування, соціальне планування, соціальне нормування і соціальне регулювання.
Соціальне прогнозування використовується для створення інформаційної бази розробки планів соціального розвитку та застосування методів соціального впливу у конкретному трудовому колективі. Параметри соціального прогнозу включають такі показники: вікові і статеві зміни в колективі; зміни загальноосвітнього та кваліфікаційного рівня працівників; зміни в матеріальному забезпеченні та в побутових умовах працівників; динаміку-співвідношення фізичної і розумової праці та ін.
Соціальне планування реалізується через складання плану соціального розвитку колективу організації (підприємства), в якому вибудовуються соціальні відносини відповідно до загальних цілей і завдань об’єкта управління, конкретизуються стратегія і тактика їх досягнення. У плані повинні бути передбачені питання вдосконалення соціальної структури колективу; поліпшення умов праці; гарантії життєвого рівня, житлових та культурно-побутових умов працівників; підвищення їх трудової та соціальної активності [28, ст. 38].
План соціального розвитку трудового колективу— органічна складова частина комплексного плану (програми) економічного і соціального розвитку підприємства (організації), в якій передбачається науково обгрунтована і матеріально забезпечена система заходів щодо удосконалення структури колективу, формування і найбільш повного задоволення матеріальних і духовних потреб працівників.
Планування соціального розвитку повинно випливати з базового рівня розвитку (соціального паспорту колективу), включаючи завдання по його змінах (соціальний прогноз) і містити перелік конкретних заходів з строками реалізації, їх відповідальних осіб, розмірів га джерел фінансування.
Перший розділ «Удосконалення соціальної структури колективу» повинен містити дані про планові зміни співвідношення між оперативними, інженерно-технічними працівниками та службовцями у зв'язку з кваліфікаційно-професійними змінами, скороченням застосування фізичної праці, механізацією і автоматизацією виробничо-господарських та управлінських процесів. У цьому розділі планується також підвищення рівня загальної та професійної освіти, статево-вікові зміни складу працівників, заходи щодо управління рухом кадрів.
У другому розділі «Удосконалення умов праці, охорона та зміцнення здоров'я працівників» передбачається усунення виробничих факторів, які становлять небезпеку для життя і здоров'я людей, призводять до нервово-психічних перевантажень, запобігання і зниження виробничого травматизму і захворювань, поліпшення медичного обслуговування.
Третій розділ плану соціального розвитку «Підвищення життєвого рівня, поліпшення житлових та побутово-культурних умов працівників» охоплює заходи .щодо удосконалення організації заробітної плати, матеріального і морального стимулювання. Великого значення надається у цьому розділі поліпшенню житлово-побутових умов, роботі дитячих закладів, баз відпочинку, культурному і побутовому обслуговуванню працівників. При цьому особлива увага приділяється зменшенню питомої ваги працівників з низькою заробітною платою і доходами на одного члена сім'ї. Крім того, планують кошти підприємства, виділені на спорудження житла, допомогу працівникам в індивідуальному і кооперативному будівництві.
Четвертий розділ плану «Підвищення трудової та громадської активності працівників, розвиток самоуправління» містить заходи щодо зростання виробничої і соціальної активності членів колективу, економічного, правового, морального, естетичного і фізичного виховання, розвитку спортивної та культурно-масової роботи.
План соціального розвитку має бути погоджений з відповідними заходами щодо соціального розвитку і захисту працівників, що розробляє профспілкова організація [12, ст. 70].
Соціальне нормування як метод управління полягає у наявності таких соціальних норм, які встановлюють порядок поведінки окремих осіб і їхніх груп у колективі. Під нормою звичайно розуміють певний, визнаний обов'язковим, порядок, правило. Відповідно до цього соціальні норми регулюють різні сторони господарського. і соціального життя колективу і підпорядковують їх єдиним цілям та завданням, які визначені характером виробничих відносин та призначенням системи.
Соціальні норми відображають певного роду інтереси (суспільні, класові, колективні та групові). Головне і безпосереднє завдання цих норм — узгодити всі види інтересів. Оскільки інтереси визначають спрямованість поведінки окремих людей і їхніх груп, то взаємне узгодження суспільних та особистих інтересів має вирішальне значення для функціонування механізму регулювання управлінських відносин. Вирішити це завдання досить складно, оскільки зв'язки між інтересами різних рівнів і різних видів далеко не однозначні і, як правило, являють собою складну комбінацію і нерідко можуть виявитися взаємно суперечливими.
Соціальне управління грунтується на використанні великої різноманітності соціальних норм, оскільки різноманітні регульовані ними відносини людей і соціальних систем. Проте вони можуть бути згруповані за ознакою формування та реалізації їх. Розрізняють норми права, норми моралі і авторитет громадської думки. Інакше кажучи, управлінські відносини регулюються трьома видами соціальних норм: 1) юридичними (правовими) нормами, які встановлюються або санкціонуються державою; 2) суспільними (неюридичними) нормами, які встановлюються громадськими організаціями і товариствами; 3) нормами моралі, які формуються в свідомості людей у процесі виховання і життєдіяльності їх.
Класифікація соціальних норм може бути здійснена і за іншими