Бизнес-план ОАО "Снежавтотранс" на 2008-2010 годы
Из таблицы "Плана доходов и расходов", видно, что предприятие получило прибыль от реализации данного проекта.
ПЛАН ДОХОДОВ И РАСХОДОВ.
| показатели | 1 год | 2 год | 3 год |
| Доход от оказанных услуг, тыс. руб. | 972 | 1735 | 2277 |
| Объем оказанных услуг, тыс. руб. | 388 | 518 | 623 |
| Цена единицы оказанных услуг, руб. | 6 | 7 | 8 |
| Затраты на оказание услуг, руб. | 617 | 1069 | 1487 |
| Прибыль, тыс. руб. | 355 | 665 | 790 |
| Расходы от внеэксплуатационных мероприятий, тыс. руб. | 1,5 | 4,4 | 6,2 |
| Прибыль балансовая, тыс. руб. | 370 | 700 | 848 |
| Платежи в бюджет из прибыли, тыс. руб. | 234 | 441 | 541 |
| Чистая прибыль, тыс. руб. | 136 | 259 | 307 |
Насколько устойчиво финансовое положение предприятия можно судить из балансового плана, составленного на конец месяца первого года реализации данного проекта, и по сопровождающим его коэффициентам ликвидности, платежеспособности и финансовой независимости предприятия.
БАЛАНСОВЫЙ ПЛАН ПРЕДПРИЯТИЯ.
| Активы | Тыс. руб. | Пассивы | Тыс. руб. | |
| Текущие активы: | Кредиторская задолженность | 6,1 | ||
| • Денежная наличность | 296,5 | Задолженность по выплатам (налоги, зарплата и т.д.) | 89,7 | |
| • Ценные бумаги | 210,4 | Краткосрочный заем (до 12 мес) | 150,0 | |
| • Дебиторская задолженность | 126,5 | Сумма текущих пассивов | 240,3 | |
| • Запасы товарно-материальных ценностей | 649,5 | Долгосрочные займы (более 1 года) | ||
| Сумма оборотного капитала | 1169,2 | Собственный капитал | 3518,8 | |
| Фиксированные активы: | Прирост собственного капитала | 296,2 | ||
| • Здания и сооружения | 1078,2 | Суммарный собственный капитал | 3878,0 | |
| • Оборудование | 1379,4 | . | ||
| Сумма основного капитала | 2353,2 | |||
| Нематериальные активы | 596,0 | |||
| Сумма активов | 4118,4 | Сумма пассивов | 4118,4] | |
Коэффициенты, характеризующие ликвидность, платежеспособность и финансовую независимость предприятия.
1. Коэффициент абсолютной ликвидности.
Ка. л. = денежная наличность / Краткосрочные обязательства
Ка. л. = 596,5/150,0 - 1,9
Ка. л. ≥ 0,5
2. коэффициент ликвидности
Кл = (Текущие активы - Запасы ТМЦ) / Краткосрочные обязательства
Кл = (11699,2 - 649,5) / 150,0 = 3,46
Кл ≥ 1
3. коэффициент текущей ликвидности
Кт. л. = Ликвидные активы / Краткосрочные обязательства
Кт. л. = 11699,2/150,0 = 7,9
Кт. л. ≥ 2
Сравнив полученные значения коэффициентов с рекомендуемыми значениями, мы видим, что предприятие способно расплачиваться со своими кредиторами.
4. Коэффициент автономии
Кавт. = Суммарный собственный капитал / Суммарный капитал по
балансу
Кавт. = 3878,0/4118,4 - 0,9
Кавт. ≥ 0,5
Коэффициент автономии характеризует финансовую независимость предприятия, это видно из сравнения полученного значения коэффициента с рекомендуемым значением
5. Коэффициент соотношения заемных и собственных средств.
Кз = Долгосрочные и краткосрочные заемные средства / Суммарный собственный капитал
Кз - 150,0/3878,0 = 0,04
Кз ≤ Г
Сравнив полученные значения коэффициента с рекомендуемым, мы видим, что предприятие способно отвечать по своим обязательствам без ликвидации займов.
6. Показатели рентабельности капитала и деловой активности:
Рентабельность капитала
Кр = Чистая прибыль / Сумма активов
Кр = 542,5 /4118,4 = 0,13
Оборачиваемость капитала
Ко = Объем продаж / Сумма активов
Ко = 3891,2/4118,4 = 0,94
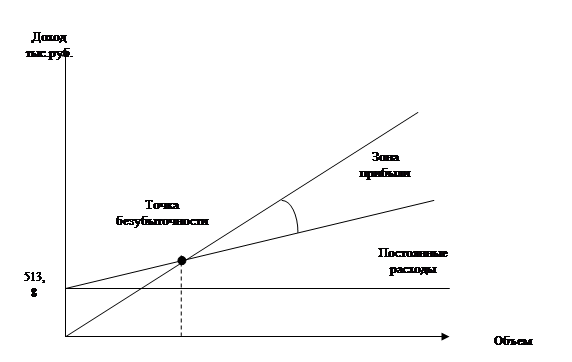
ОПРЕДЕЛЕНИЕ ТОЧКИ БЕЗУБЫТОЧНОСТИ.
Прогноз точки безубыточности дает ответ на вопрос о том, какой объем оказанных услуг необходим для того, чтобы доходы предприятия совпали с его расходами. В этой точке достигается равновесие доходов и расходов.
Пусть:
X - критический объем оказанных услуг, при котором достигается безубыточность предприятия.
Ц - цена за единицу оказанных услуг.
ПС - постоянные расходы в себестоимости всего выпуска.
ПР - переменные расходы в себестоимости единицы оказанных услуг.
Тогда условие безубыточности можно выразить уравнением:
Ц * X = ПС + ПР * X
X = ПС / Ц - ПР
ПС = 513,8 тыс. руб.
ПР = 1,45 руб.
Ц=14,1руб
Х = 513,8/ 14,1 - 1,45 = 40,6
Построение графика безубыточности.
1. "Совокупный доход" - линия выручки от реализации услуг.
2. "Постоянные расходы" - проходит параллельно оси "Объем оказанных услуг"
3. "Переменные расходы" - график суммарных расходов.
4. Порог рентабельности определяется из уровня равенства выручки от реализации услуг и суммарных расходов. Это равенство обеспечивается в точке пересечения выручки с линией суммарных расходов. Этой точке соответствует объем оказанных услуг 40,6, который был уже получен ранее с помощью уравнения.
ПОТРЕБНОСТЬ В ТРУДОВЫХ РЕСУРСАХ.
Численность водителей и ремонтных рабочих рассчитывается на основе производственной программы по эксплуатации подвижного состава, плана по ТО и ТР, она непосредственно зависит от числа единиц подвижного состава и может меняться в большую или меньшую сторону, в зависимости от того увеличивается или уменьшается парк подвижного состава.
Численность служащих, специалистов, младшего персонала напрямую зависит от численности парка подвижного состава. Эта численность утверждается в штатном расписании, в соответствии с масштабами предприятия.
В данном плане по труду и заработной плате численность водителей и ремонтных рабочих приведена с учетом численности парка подвижного состава.
СВОДНЫЙ ПЛАН ПО ТРУДУ И ЗАРАБОТНОЙ ПЛАТЕ.
| 1 год | 2 год | 3 год | ||||
| Наименование категории работников | Кол. чел. | Сумма з/п. тыс. руб. | Кол. чел. | Сумма з/п. тыс. руб. | Кол. чел. | Сумма з/п. тыс. руб. |