Обґрунтування проекту підвищення рівня конкурентоспроможності продукції (за матеріалами ТОВ ДКБ "Ротекс" (м. Київ))
Відтак конкурентоспроможність організації може бути визначена методом середньозваженої арифметичної :
ККО = 0,15*ЕО+0,29*ФО+0,23*ЕЗ+0,33*КТ (3.1)
де ККО – коефіцієнт конкурентоспроможності організації;
ЕО – значення критерію ефективності виробничої діяльності;
ФО – значення критерію фінансового становища організації;
ЕЗ – значення критерію ефективності організації збуту та просування товару;
КТ – значення критерію конкурентоспроможності товару;
Усі вказані критерії, відповідно, можуть бути розраховані таким чином:
ЕО = 0,31*В + 0,19*Ф + 0,4*РТ+ 0,1*П (3.2)
де В – відносний показник витрат виробництва на одиницю продукції;
Ф – відносний показник рентабельності товару;
РТ – відносний показник рентабельності товару;
ПП – відносний показник продуктивності праці;
ФО = 0,29*КА + 0,2*КП + 0,39*КЛ + 0,15*КО (3.3)
де КА – відносний показник автономії організації;
КЛ – відносний показник ліквідності організації;
КО – відносний показник обіговості обігових коштів.
ЕЗ = 0,37*РП + 0,29*КЗ+0,21*КМ+0,14*КР (3.4)
де РП – відносний показник рентабельності продажів;
КЗ – відносний показник затовареності готовою продукцією;
КМ – відносний показник завантаженості виробничих потужностей;
КР – відносний показник ефективності реклами та засобів стимулювання збуту;
Загалом, алгоритм розрахунку коефіцієнта конкурентоспроможності організації передбачає три поступові етапи.
Етап 1. Розрахунок одиничних показників конкурентоспроможності організації та переведення показників у відносні величини (бали).
Для переведення цих показників у відносні величини здійснюється їх порівняння з базовими показниками, якими можуть виступати :
середньогалузеві показники;
показники будьякої конкуруючої організації або організації –лідера на ринку;
показники організації цього ж підприємства, що оцінені за минулі відрізки часу;
З метою переведення показників у відносні величини використовується 15 – бальна шкала. При цьому значення „5 балів” надається показнику, який гірший за базовий, „10 балів” – показнику, яки на рівні базового, „15 балів” – якщо показник більше за базовий.
Етап 2. Розрахунок критеріїв конкурентоспроможності підприємства;
Етап 3. Розрахунок коефіцієнтів конкурентоспроможності підприємства.
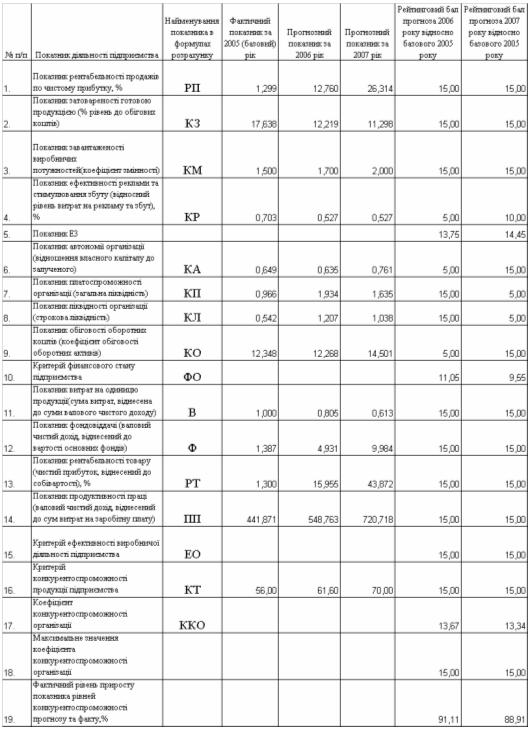
На основі даних економічної діагностики підприємства ТОВ “ДКБ “РОТЕКС” у 2005 році (розділ 2) та даних прогнозування розвитку підприємства у 2006 2007 році проводяться розрахунки відносного рівня конкурентоспроможності підприємства за показниками діяльності за 2006 2007 роки відносно умовного базового рівня – результатів діяльності підприємства за 2005 рік. Отримана оцінка буде свідчити – чи зріс відносний рівень конкурентоспроможності підприємства за 2006 2007 рік ?
Як показують результати розрахунків у 2007 році досягнутий рівень приросту підвищення конкурентоспроможності підприємства відносно рівня 2005 року становить 88,9 % (Додаток Е).
Таким чином, при рості споживчого рівня конкурентоспроможності продукції підприємства з 2005 році по 2007 рік на 17,3%, зростання конкурентоспроможності підприємства в галузі за рахунок підвищення його внутрішньої фінансової стійкості та рентабельності становить 88,9 %.
ВИСНОВКИ
Згідно з задачами дипломного дослідження фактичного стану та шляхів підвищення конкурентоспроможності продукції ТОВ „Дослідноконструкторське бюро „РОТЕКС”, яке спеціалізується в галузі випуску елітної картонної упаковки з кашированого мікрогофрокартону:
1. В першому розділі роботи розглянуті теоретичні питання:
сутності конкурентоспроможності продукції;
аналізу основних параметрів конкурентоспроможності продукції і особливості їх оцінки;
методи дослідження конкурентоспроможності продукції за кількісними та якісними методиками;
побудови системи збалансованих показників конкуренттоспроможності продукції;
основних напрямків підвищення конкурентоспроможності промислового підприємства;
2. У другому розділі роботи:
проаналізована робота ТОВ «ДКБ «РОТЕКС» на внутрішньому ринку упаковки, досліджений його внутрішній потенціал;
проаналізовані з застосуванням експертних методів цінові та нецінові характеристики продукції ТОВ «ДКБ «РОТЕКС» у порівнянні з основними конкурентами;
визначені основні напрямки удосконалення цінових та нецінових характеристик продукції ТОВ «ДКБ «РОТЕКС»;
3. У третьому розділі роботи :
розроблений проект підвищення конкурентоспроможності продукції ТОВ «ДКБ «РОТЕКС» з застосуванням підходів “брендмаркетингу”, “системи управління якістю”, “технічного переозброєння виробництва”
Теоретичний аналіз показав, що конкурентоспроможність – багатогранна економічна категорія, яка розглядається на різних рівнях, оскільки суб’єктами конкурентної боротьби можуть виступати різні об’єкти: продукція, підприємства, корпорації, галузі, окремі країни та їх групи.
Всю різноманітність конкурентних відносин, що виникають у сфері економіки, можна поділити на чотири рівні:
– мікрорівень (продукція);
– мінірівень (підприємства);
– мезорівень (галузі, корпоративні об’єднання підприємств);
– макрорівень (країни та їх групи).
Така структура суб’єктів конкурентної боротьби дає можливість більш чітко та обґрунтовано вибрати підходи до аналізу та оцінки конкурентоспроможності. Між рівнями існує тісний взаємозв’язок: кожний наступний базується на попередньому, крім того, він має свої власні елементи та особливості і є основою для вищого. Тому для системного розгляду поняття конкурентоспроможності доцільно аналізувати конкурентоспроможність на мікро, мезо та макрорівнях.
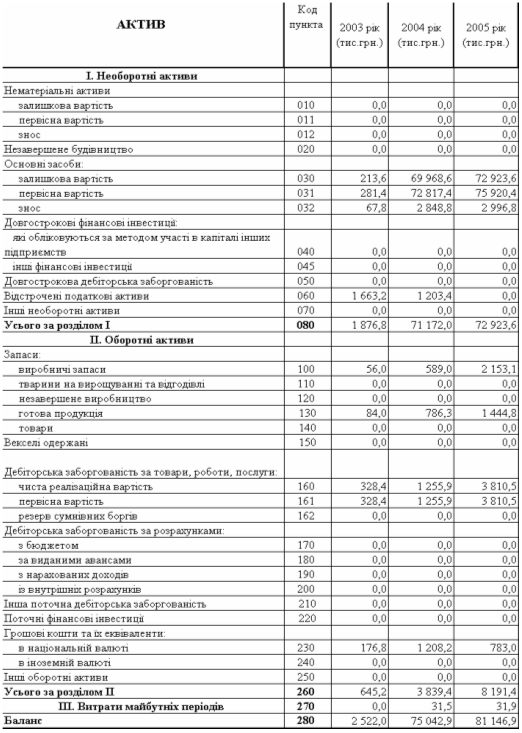
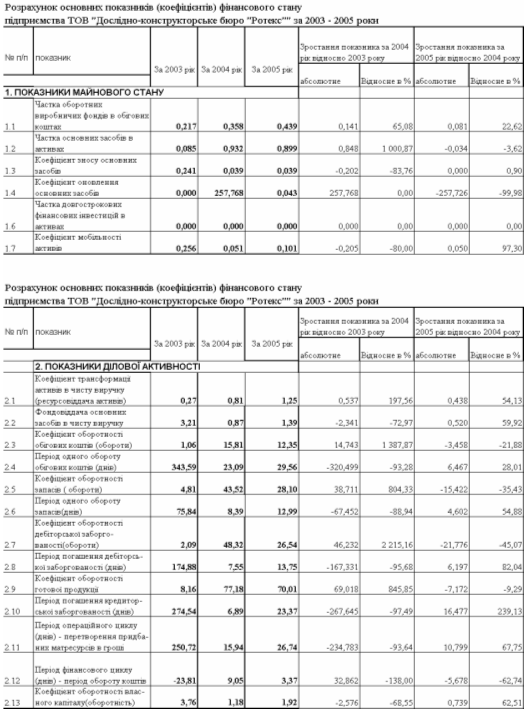
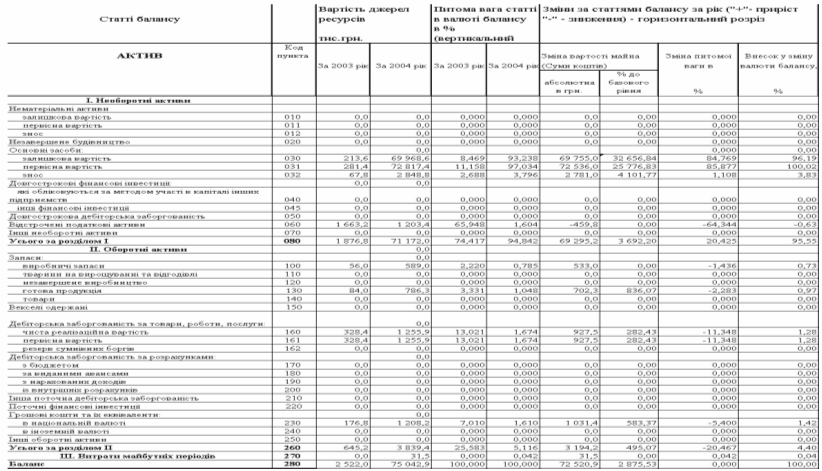
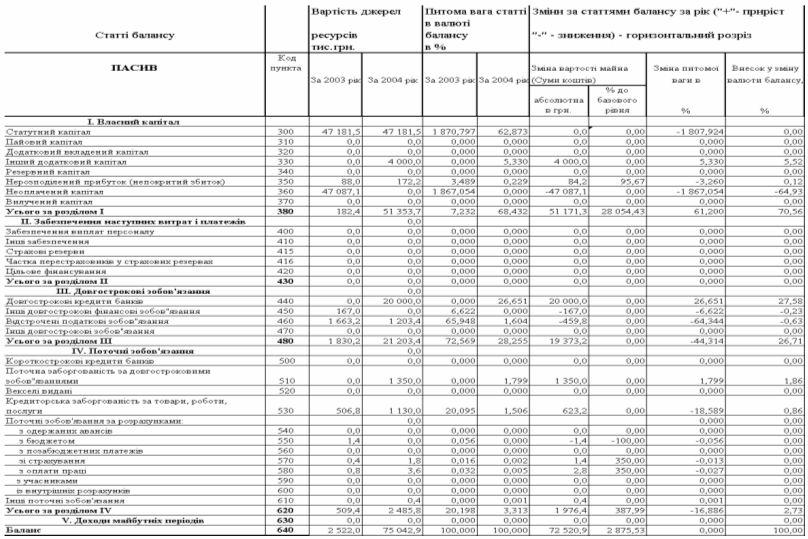
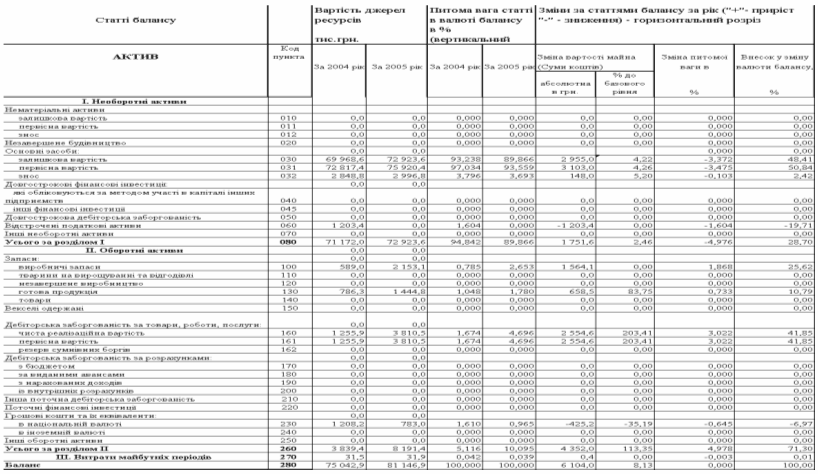
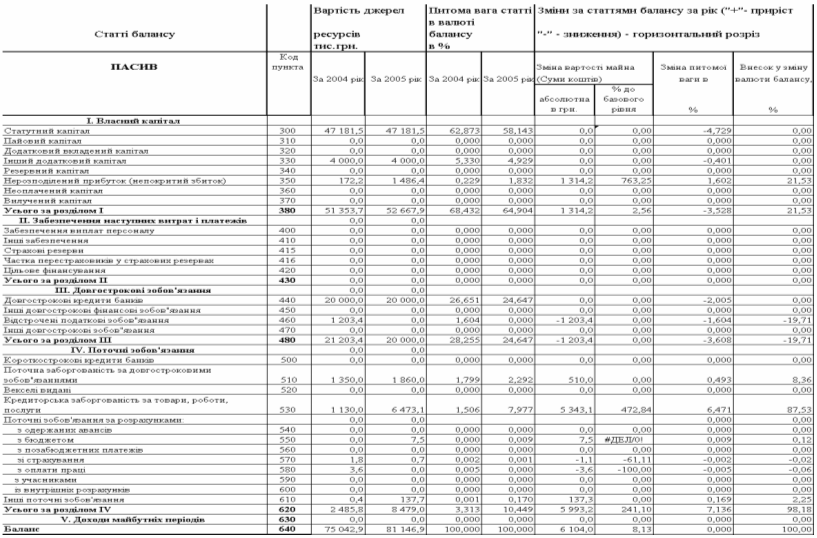
Аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ «Дослідноконструкторське бюро «РОТЕКС» за 2003 – 2005 роки показав, що:
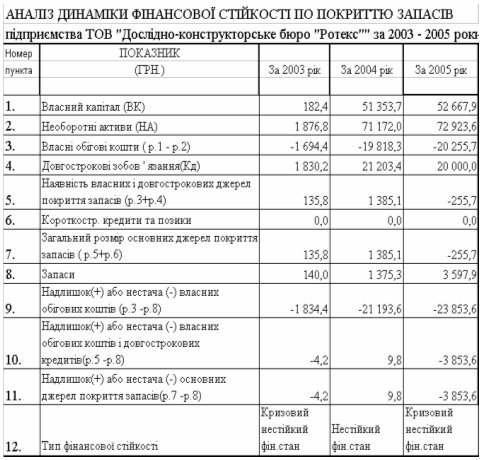
валюта активів балансу у 2004 році зросла на + 2875 % відносно рівня 2003 року, а у 2005 році ще зросла на + 8,13 % відносно рівня 2004 року, таким чином валюта балансу за два роки зросла з 2,522 млн.грн.. до 81,147 млн.грн.(загальний тепм росту валюти балансу за 2 роки становить + 3 217%);
необоротний капітал (основні фонди) підприємства зросли за два роки з 213,6 тис.грн.. до 72, 923 млн.грн.. та стали займати вирішальну долю 97,0 (2004) – 93,55(2005) % в валюті баланса, тобто підприємство – виробниче, а основні фонди – це основний потенціал виробництва.
динаміка структурної долі грошових коштів характеризується падінням з рівня 7,0% (2003) до 1,6% (2004) та до рівня 1,0% у 2005 році;
динаміка структурної долі виробничих запасів характеризується падінням з рівня 5,6 %(2003) до рівня 1,8%(2004) та нарощуванням до рівня 4,4% у 2005 році;
динаміка структурної долі дебіторської заборгованості характеризується падінням з рівня 13,0%(2003) до 1,7%(2004) та зростанням до рівня 4,7% у 2005 році;
Таким чином, для 2003 2005 років для активів підприємства характерні процеси різкої зміни структури за рахунок введення в експлуатації нового цеха в процесі нарощення власного капітала при реорганізації підприємства в спільне підприємство та інвестуванням більш 47 млн.грн. іноземним інвестором на повне переобладнання цехів підприємства. Оборотний капітал підприємства на період освоєння виробництва поступово почав зростати з 3% до 6,5% валюти балансу, хоча в абсолютному значенні зріс майже в 13,5 раз (з 645 тис.грн.. до 8,191 млн.грн.).
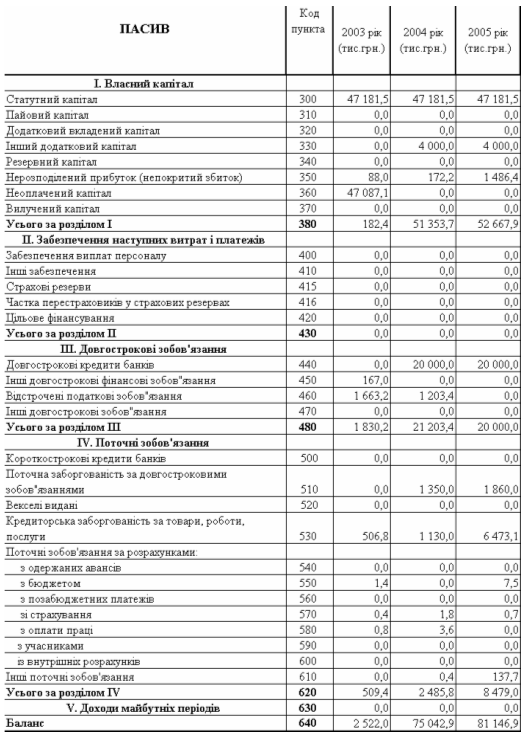
Основними джерелами ресурсів підприємства ТОВ «Дослідноконструкторське бюро «РОТЕКС» є власний капітал та позичені кошти, представлені довгостроковими та короткостроковими кредитами банків під гарантії іноземного інвестора, а також кредиторською заборгованістю, при цьому у 2004 році структурна доля власного капіталу у валюті ресурсів займала долю у 64,9%, а структурна доля позичених коштів – долю у 34,9%, доля поточної заборгованості в розрахунках займає всього 0,2%.
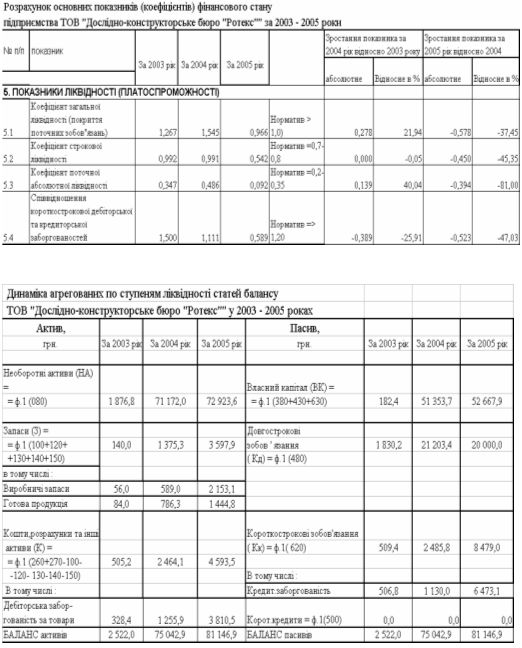
Звертає на себе увагу негативне значення показника власних оборотних коштів – 20,255 млн.грн., що фіксує вкладення довгострокового кредиту в 20 млн.грн. повністю в необоротні основні засоби. Таким чином єдиними джерелами оборотного капіталу є короткострокові кредити банків та кредиторська заборгованість, тобто ТОВ «Дослідноконструкторське бюро «РОТЕКС», повністю імобілізувавши джерела власного та довгострокового залученого кредиту в основні засоби, не має страхових запасів власного оборотного капіталу.
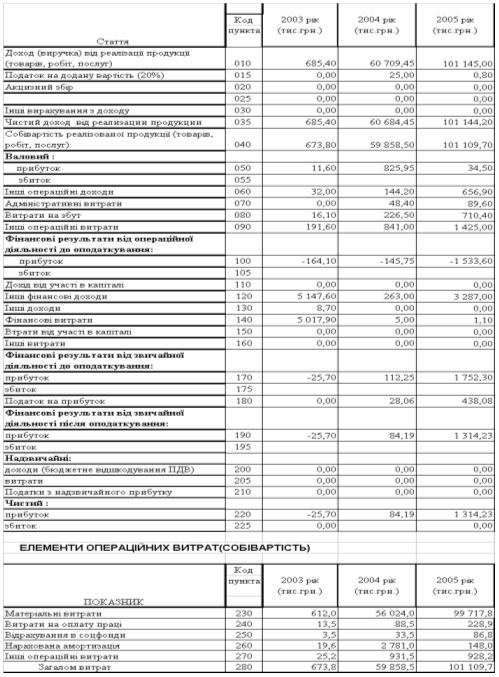
Аналіз динаміки показників звітів про фінансові результати ТОВ «Дослідноконструкторське бюро «РОТЕКС» показав, що:
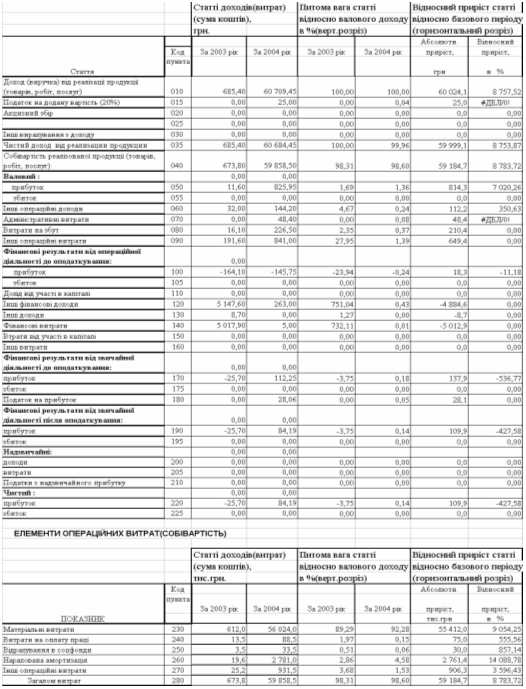
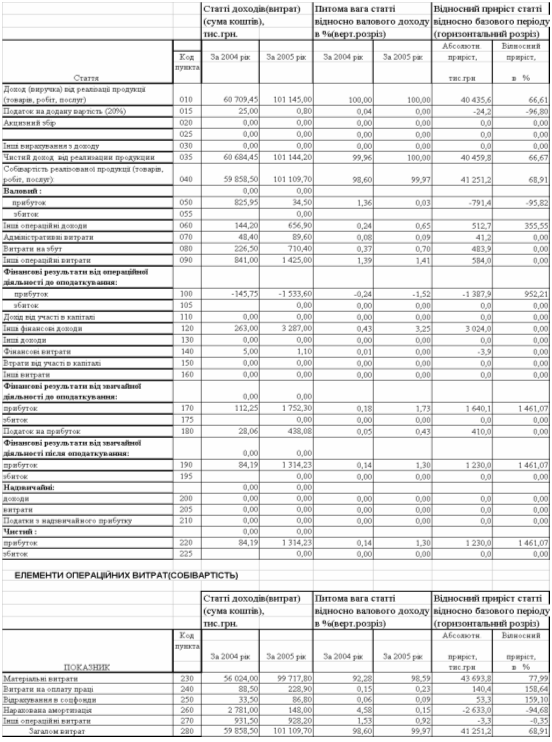
обсяги реалізації продукції в 2003 – 2005 році після введення в експлуатації комплексу нового обладнання значно нарощуються з рівня 685,4 тис.грн.(2003) до рівня 60,7 млн.грн. у 2004 році та до рівня 101,15 млн.грн. у 2005 році;
ланцюговий темп росту обсягів доходів від реалізації становить +8757,5% у 2004 році відносно рівня 2003 року та +66,6 % у 2005 році відносно рівня 2004 року, тобто темп росту обсягів доходів за два роки становить +14757%, що значно в 4 раза вище темпів росту валюти балансу за 2 роки (+ 3217%);
ланцюговий темп росту собівартості випуску та реалізації продукції становить + 8783,9 % у 2004 році відносно рівня 2003 року та + 68,91% у 2005 році відносно рівня 2004 року, тобто темп росту обсягів доходів від реалізації при розширенні виробництва є дещо нижчим темпу росту собівартості продукції;
темп росту чистих фінансових результатів діяльності (чистого прибутку) за 2003 2005 рік становить +5 213 %(з рівня збитків 25,7 тис.грн. до рівня прибутку +1314,2тис.грн.), що значно вище темпів росту валюти балансу (+3 217 %) та свідчить про інтенсивний характер розвитку ділової діяльності підприємства;
Аналіз результатів вторинної (коефіцієнтної) статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ «Дослідноконструкторське бюро «РОТЕКС» за 2003 –2005 роки показав:
у 20032004 роках всі нормативи ліквідності балансу в ТОВ «Дослідноконструкторське бюро «РОТЕКС» знаходились вище нормативного діапазону стійкого ліквідного стану підприємства на 2030%, що свідчило про стійкий характер платоспроможності підприємства;
у 2005 році за рахунок росту агрегатів поточних зобов’язань підприємства на +241,1% (з 2,485 млн.грн.. до 8,479 млн.грн..), який перевищив зростання оборотних активів +113,3% (з 3,839 млн.грн.. до 8,191 млн.грн..), всі показники абсолютної та строкової ліквідності різко впали до рівней в 1,5 – 2 рази нижче нормативних значень і навіть показник загальної ліквідності впав до рівня 0,966, тобто підприємство підійшло до грані неплатоспроможності.
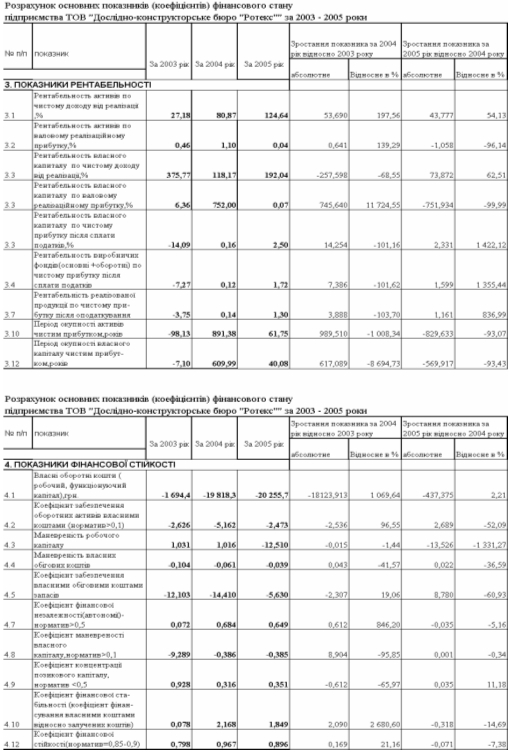
Аналіз ділової активності та рентабельності активів і власного капіталу ТОВ «Дослідноконструкторське бюро «РОТЕКС» показав, що:
1. Ресурсовіддача активів в чисту виручку підвищилась з рівня 0,27 (2003) до 0,81 у 2004 році та подальше підвищилась до рівня 1,25 у 2005 році;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) та чистому прибутку у 2004 – 2005 роках вийшла з негативної зони збитковості 2003 року, але знаходиться на низькому рівні від +0,04% до 2,5% , що практично робить підприємство інвестиційно непривабливим і висуває на перший план проблему з джерелом повернення довгострокового кредиту, оскільки з рівнем прибутку в 1,3 млн.грн. на рік, кредит можна віддати тільки через 17 –20 років.
3. За період з 2003 по 2004 рік період обороту характерних грошових агрегатів знизився в десятки разів, що свідчить про багатократне підвищення рівня ділової активності підприємства, але у 2005 році рівень активності знизився на 1020%, що свідчить про зниження темпу ділової активності при зростанні обсягів реалізації, тобто ТОВ «Дослідноконструкторське бюро «РОТЕКС» потребує розширення ринку реалізації за рахунок проведення широкомасштабної маркетинговорекламної діяльності.
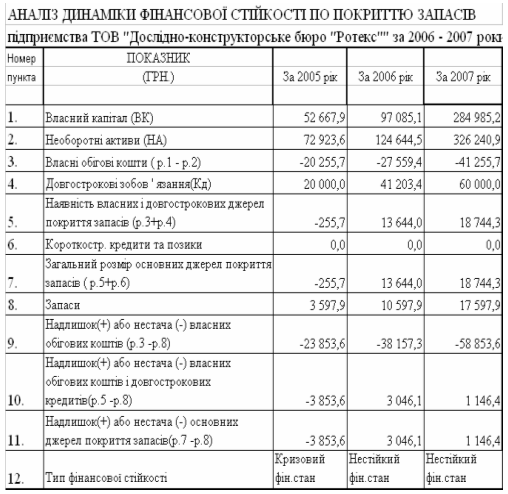
4. Як показують результати розрахунків коефіцієнтів покриття запасів :
якщо у 2003 2004 роках загальних джерел покриття запасів було достатньо за рахунок залучених коштів (нестійкий фінансовий стан),
то у 2005 році з різким нарощенням запасів стан фінансової стійкості ТОВ «Дослідноконструкторське бюро «РОТЕКС» по покриттю запасів характеризується як кризовий, при цьому не хватає не тільки власних коштів для покриття запасів (вони імобілізовані у основні необоротні засоби), але і залучених коштів, які також частково використанні на придбання необоротних основних засобів;
5. Розрахункова імовірність банкрутства підприємства ТОВ «Дослідноконструкторське бюро «РОТЕКС» по Альтману є середньою і потребує програми виходу підприємства з нестійкого фінансового становища.
Таким чином, як показали результати економічної діагностики підприємства ТОВ “Дослідноконструкторське бюро “РОТЕКС” у 2003 2005 роках та аналізу структури його потенціалу, у підприємства є наступні проблемні зони внутрішнього господарювання :
а) нарощування парку обладнання нового цеху для побудування цільної технологічної лінії по випуску продукції не тільки з кашированого мікрогофрокартона, але і можливостей використання технологій ерзацхрома, привело до фінансових перекосів у балансі підприємства:
відсутній власний оборотний капітал, оскільки він весь вкладений в основні засоби;
відсутній оборотний капітал довгострокового кредиту, оскільки він також вкладений в основні фонди;
нарощування короткострокових та поточних джерел забезпечення необхідних обсягів оборотних засобів для запуску та функціонування виробництва привело до неплатоспроможності підприємства в короткострокових періодах, а також кризовим явищам у стійкості по покриттю запасів;
показник ймовірності банкрутства за Альтманом показує середню ступінь ризику банкрутства по неплатоспроможності;
б) Рентабельність власного капіталу підприємства становить тільки 2,5 %, що робить проблематичним повернення довгострокового кредиту (на 5 років), оскільки розрахунковий строк його повернення – 1720 років.
Конкурентний аналіз серед найближчих підприємствконкурентів по виготовленню елітної картонної упаковки показав, що ТОВ „ДКБ „РОТЕКС” має інтегральний індекс конкурентоспроможності продукції станом на 2005 рік:
на 63,4 % більше нормативного по галузі
менше на 22,5 % ніж еталон(кращий серед конкурентів) по галузі;
Як найбільш оптимальне управлінське рішення для подолання вищезгаданих проблем розвитку ТОВ „ДКБ „РОТЕКС” та підвищення конкурентоспроможності його продукції в дипломному проекті запропоноване звертання до іноземного інвесторазасновника спільного підприємства про надання тимчасової фінансової допомоги для підвищення обсягів оборотних коштів і подолання ризику неплатоспроможності.
Проект підвищення конкурентоспроможності продукції ТОВ „ДКБ „РОТЕКС” базується на наступних заходах :
1. Іноземний акціонер інвестує на поворотній основі у 2006 році 20 млн. грн. під 20% річних.
2. Іноземний акціонер інвестує на поворотній основі у 2007 році 40 млн. грн. під 20% річних.
3. Інвестований капітал розподіляється в активах підприємства наступним чином:
30% йде на підвищення оборотних запасів
10% йде на підвищення оборотних готівкових коштів;
частина коштів йде на впровадження системи управління якістю за стандартами ISO9000;
частина коштів іде на технічне переозброєння виробництва;
відповідно зростає дебіторська та кредиторська заборгованість за рахунок росту обсягів виробництва;
виручка від реалізації продукції за рахунок впровадження системи управління якістю та технічного переозброєння виробництва зростає пропорційно росту оборотних коштів активів балансу з коефіцієнтом 0,85 – 0,9;
витрати на виробництво та реалізацію продукції за рахунок впровадження системи управління якістю та технічного переозброєння виробництва зростають пропорційно росту оборотних коштів активів балансу з коефіцієнтом 0,55 – 0,6;
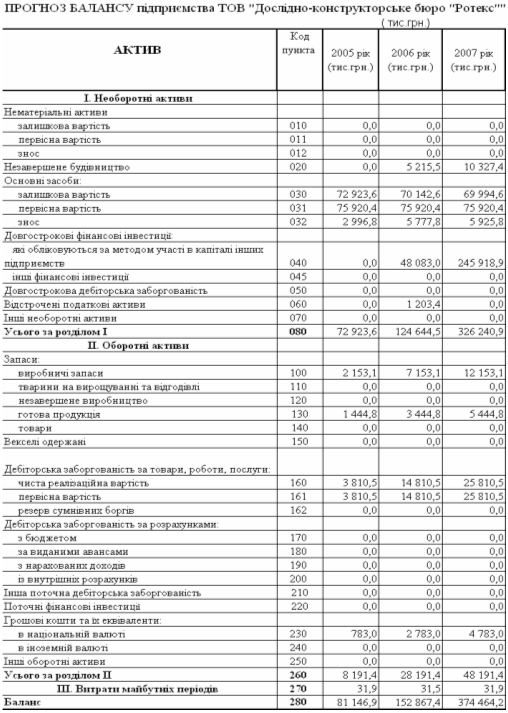
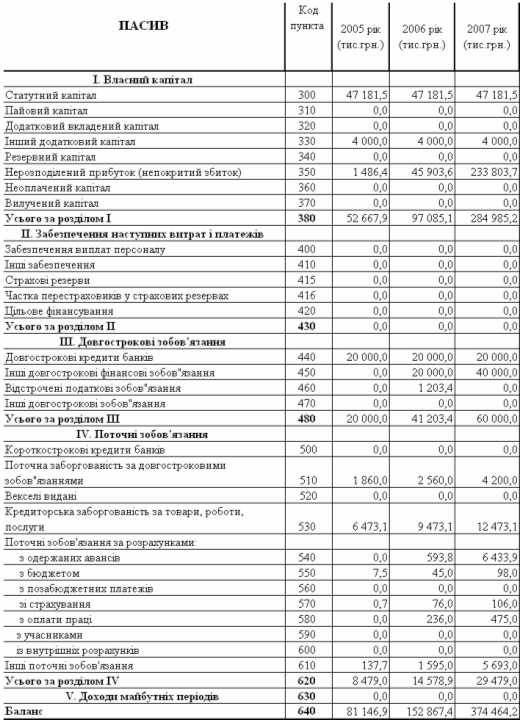
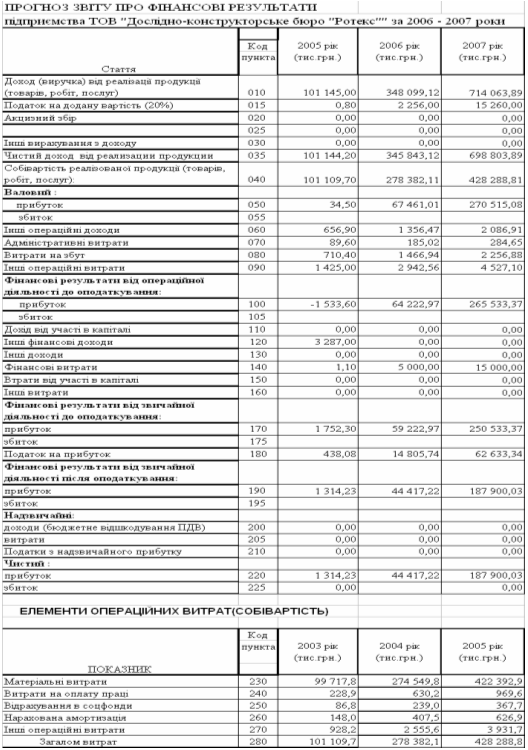
Як показали результати чисельного моделювання прогнозних характеристик балансу та звіту про фінансові результати ТОВ „ДКБ „РОТЕКС” у 2006 – 2007 роках на основі алгоритму опорних реальних даних 2005 року та модельних коефіцієнтів впливу реінжинірингу фінансових потоків оборотних коштів на фінансові результати:
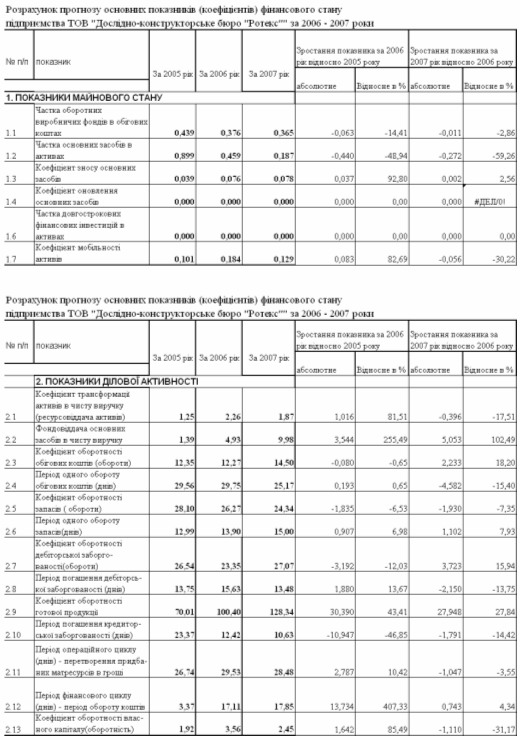
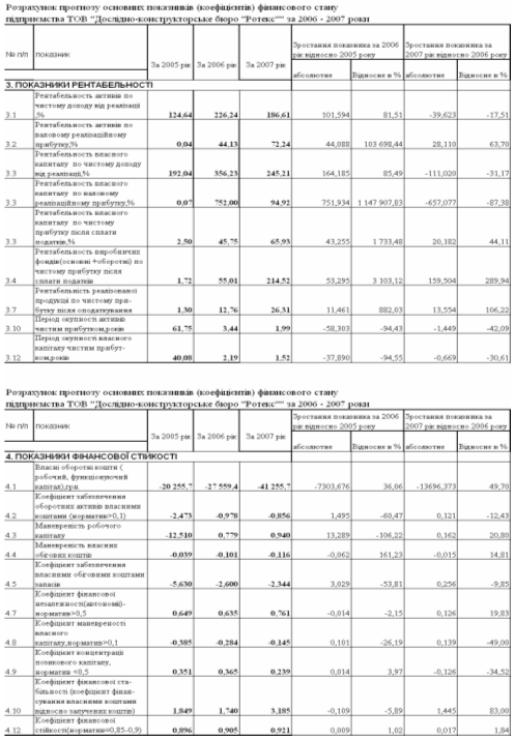
а) Рентабельність власного капіталу з рівня 1,72% (2005 – факт) зростає до рівня 44,3%(2006прогноз) та до рівня 65,9%(2007 –прогноз);
б) Рівень чистого прибутку підприємства після оподаткування прогнозується збільшити з рівня 1,3 млн.грн.(2005 –факт) до рівня 44,4 млн.грн. (2006 –прогноз) та до рівня 187,9 млн.грн.(2007 – прогноз).
Таким чином при прогнозуванні виявлена реальність джерел для повернення коштів зворотньої фінансової допомоги інвестора (з відсотками за користування) у сумах 24,0 млн.грн.(2006 рік) та 48 млн.грн.(2007 рік).
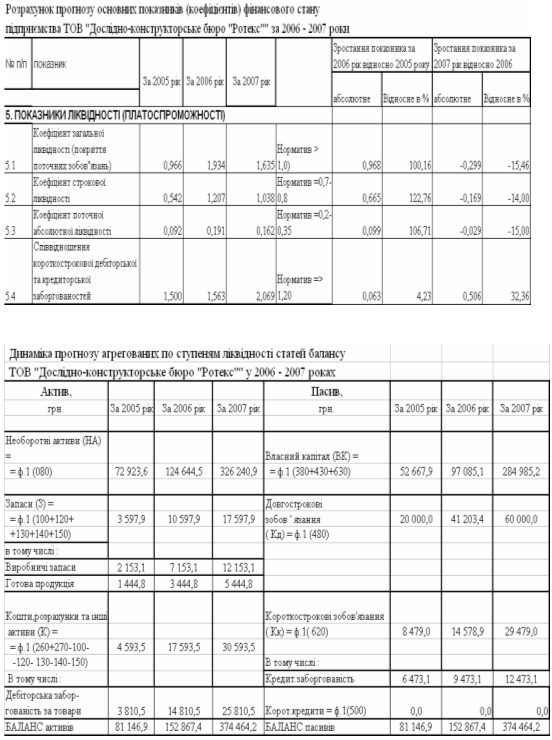
в) Прогнозовані рівні ліквідності, фінансової стійкості та платоспроможності ТОВ „ДКБ РОТЕКС” переміщуються з зон високоризикової діяльності підприємства у 2005 році в зону гарантовано ліквідних та платоспроможних показників діяльності підприємства.
Після впровадження проекту підвищення конкурентоспроможності продукції в ТОВ „ДКБ „РОТЕКС” прогнозується у 2007 році підвищення рівней інтегральних індексів конкурентоспроможності(розрахованих на базі експертного бенчмаркетингового підходу по конкурентній галузі):
з рівня +63,4 % (2005) більше нормативного по галузі до рівня +80,7% (2007) більше нормативного по галузі;
з рівня 22,5 %(2005) меншого ніж еталон(кращий серед конкурентів) по галузі до рівня – 16,1%(2007) меншого ніж еталон по галузі ;
Одночасно, при рості споживчого рівня конкурентоспроможності продукції підприємства з 2005 році по 2007 рік на 17,3%, зростання загального рівня конкурентоспроможності підприємства в галузі за рахунок підвищення його внутрішньої фінансової стійкості та рентабельності становить 88,9%.
Практичне значення отриманих результатів дипломної роботи – в наданні ТОВ “ДКБ „РОТЕКС” рекомендацій та практичних пропозицій по управлінню проектом підвищення конкурентоспроможності його продукції, побудованого за послідовною технологією бенчмаркетингового(експертного) проектного менеджменту.
ПЕРЕЛІК ВИКОРИСТАНИХ ДЖЕРЕЛ
1. Господарський кодекс України // від 16 січня 2003 року N 436IV(діє з 01.01.2004)
2. Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
3. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати «, Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
4. Адлер Ю.П., Липкина В.В. Лидерство как механизм постоянного обеспечения конкурентоспособности // Стандарты и качество. 2000. N 10. С.1422.
5. Азоев Г.Л., Челенков А.П. Конкурентные преимущества фирмы / Гос. унт управления, Нац. фонд подготовки фин. и упр. кадров. М.: ОАО "Тип. "Новости", 2000. 256 с.
6. Аристов О.В. Конкуренція і конкурентноздатність. – М., 1999
7. Багиев Г.Л., Аренков И.А. Основы современного маркетинга: Учеб. пособие. СПб.: Издво СПбУЭФ, 1995.
8. Багиев Г.Л., Аренков И.А., Соловьева Ю.Н. Бенчмаркинг как функция и инструмент предпринимательской деятельности. В кн.: Международная научная конференция " Маркетинг и культура предпринимательства: Тезисы докладов. СПб.: Издво СПбУЭФ, 1996. Ч.1.
9. Бартанов А.С. Экономическая диагностика предприятия : организация и методология – М., 1991
10. Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник. – М.: Финансы и статистика, 1996.
11. Бойчук І.М. Харів П.С., Хопчан М.І. Економіка підприємств. – Львів: В-во “Сполом”, 1998.
12. Блохин В.П., Дружинин И.В. Глобализация, технология и конкурентоспособность производственных систем. РостовнаДону: Издат. центр ДГТУ, 2002. 308 с.
13. Богданов А.В. Конкуренция: роль сервисного обслуживания // Проблемы теории и практики управления российскими предприятиями: Сб. науч. тр. – Новосибирск: НГАЭиУ, 2001. С.7380.
14. Горбашко Е.А. Менеджмент качества и конкурентоспособности: Учеб. пособие. СПб.: Издво СПбГУЭФ, 1998. 207 с.
15. Горемыкин В.А., Прочан О.П. Економічна стратегія підприємства. – М., 2001.
16. Голиченко О.Г. Економічний розвиток в умовах недосконалої конкуренції. – М., 1999
17. Дегтярева Н.М., Пипко Е.Г. Управление качеством в условиях конкуренции. Тольятти: ПТИС, 1999. 128 с.
18. Еленева Ю.Я. Обеспечение конкурентоспособности промышленных предприятий. М.: "ЯнусК", 2001. 296 с.
19. Иноземцев Ю. Взаимосвязь факторов конкурентоспособности // Экономист. 2000. N 10. С.9294.
20. Ізмайлова К.В. Фінансовий аналіз: Навч. посібник – К.: МАУП,2000.
21. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности. М.: Финансы и статистика, 1996г.
22. Крейнина М.Н. Финансовое состояние предприятия. Методы оценки. М.: ИКЦ «Дис», 1997.
23. Кирнцнер И.М. Конкуренція і підприємництво/ пров. з англ. Під ред.Романова А.Н. – М: ЮнитиДана, 2001
24. Кравец Л.Г., Обрезанов С.А. Конкурентоспособность предпринимательства и конкурентная разведка. М.: "Права человека", 2002. 184 с.
25. Конкуренція й антимонопольне регулювання /Під. ред. А.Г. Цыганова. – М., 1999
26. Лифиц И.М. Теорія і практика оцінки конкурентноздатності товарів і послуг. – М., 2000
27. Михайлов О.В. Основи світової конкурентноздатності. – М., 1999
28. Портер М. Міжнародна конкуренція. – М, 1996
29. Попов Е.В. Рыночный потенциал предприятия, М, «Экономика»,2002 – 559с.
30. Ревуцкий Л.Д. Потенциал и стоимость предприятия. – М.: Перспектива, 1997. – 124 с.
31. Сафиуллин Н.З., Сафиуллин Л.Н. Конкурентные преимущества и конкурентоспособность: Моногр. Казань: Издво Казанск. унта, 2002. – 104 с.
32. Синько В. Конкурентная среда, необходимая для производства конкурен тоспособной продукции // Стандарты и качество. 2000. N 6. С.3842.
33. Синько В.И. Методы обеспечения конкурентоспособности промышленной продукции // Вестн. машиностроения. 2000. N 9. С.38.
34. Тарануха Ю.В., Земляків Д.Н. Мікроекономіка: учк/МГУ. –М: издво "Справи і сервіс", 2002
35. Томпсон А., Формби Дж. Економіка фірми. – М., 1998
36. Фатхутдинов Р.А. Конкурентоспособность организации в условиях кризиса: экономика, маркетинг, менеджмент. М.: Издат.книготорг. центр "Маркетинг", Дашков и Ко, 2002. 886 с.
37. Фатхутдинов Р.А. Конкурентоспособность: экономика, стратегия, управление: Учеб. пособие для вузов. М.: ИНФРАМ, 2000. 312 с.
38. Фатхутдинов Р.А. Стратегический маркетинг как инструмент повышения конкурентоспособности России // Стандарты и качество. 2000. N 8. – С.4249.
39. Фатхутдинов Р.А. Управление конкурентоспособностью // Стандарты и качество. 2000. N 10. С.1013.
40. Фатхутдинов Р.. Стратегічна конкурентноздатність і економіка Росії. Суспільство й економіка, №1,2003. Стр. 31 – 43
41. Федонін О.С., Репіна І.М., Олексик О.І. Потенціал підприємства: формування та оцінка: Навч.посібник. К.:КНЕУ,2004.316 с.
42. Финансовый менеджмент. Учебник для вузов/ под.ред. Г.Поляка. – Москва, “Финансы”,1997
43. Фінанси підприємств.Підручник /За ред.А.М.Поддєрьогіна – К.:КНЕУ,2000
44. Управління якістю продукції: Навчальний посібник / За редакцією В.Д. Нємцова. – К.: ІЗМН, 1998. – 135 с.
45. HTTP://www.managment –Інтернетпортал для управлінців
46. HTTP://kig – Международный журнал «Картон & Гофрокартон»
47. HTTP://www.lunapack – Официальный сайт «Лунапак» завода картонной упаковки
48. HTTP://www.mkpk – Официальный сайт Московского картонажно полиграфического комбината
49. HTTP://toko.kiev – Офіційнорекламна сторінка ТОВ „ДКБ „РОТЕКС”
Додаток
Балансові звіти ТОВ ДКБ „РОТЕКС” за 2003 – 2005 роки
Додаток
Звіти про фінансові результати ТОВ ДКБ ”РОТЕКС” за 2003 –2005 роки
 Додаток
Фінансові показники діяльності ТОВ ДКБ ”РОТЕКС” за 2003 – 2005 роки
Додаток Д
“Вертикальногоризонтальний” аналіз динаміки балансів ТОВ ДКБ „РОТЕКС” за 2003 – 2004 роки
“Вертикальногоризонтальний” аналіз динаміки балансів ТОВ ДКБ “РОТЕКС” за 2004 – 2005 роки
Додаток E
“Вертикальногоризонтальний аналіз динаміки фінансових звітів ТОВ “Дослідноконструкторське бюро “РОТЕКС” за 2003 – 2004 роки
“Вертикальногоризонтальний аналіз динаміки фінансових звітів ТОВ “Дослідноконструкторське бюро “РОТЕКС” за 2004 – 2005 роки
Додаток Ж
Прогнозовані характеристики ТОВ „ДКБ РОТЕКС” у 2006 2007 роках
Додаток Е
Результати розрахунку динаміки конкурентоспроможності ТОВ „ДКБ „РОТЕКС”