Социально-психологическая диагностика и аттестация персонала предприятия в условиях совершенствования кадровой политики
Социальные связи, которые формируются у людей в рабочей группе, могут повлиять на повышение производительности. Данные группы могут играть роль связующего звена, усиливать командный дух и групповую мораль. Попытки руководителей «разбить» рабочие группы могут оказать негативное воздействие на уровень производительности в них.
Отношение руководителей к персоналу организации может также повлиять на уровень эффективности работников. Результаты исследований показывают, что, когда руководители относятся к сотрудникам как к трудолюбивым и способным работать самостоятельно, тогда производительность труда растет. И наоборот, если менеджер относится к работнику как к ленивому, то такое отношение будет неблагоприятно отражаться на производительности.
Руководители должны проводить оценку деятельности персонала эффективно, для того чтобы адекватно оценивать потребности работников. У каждого человека есть собственные потребности. Постоянная оценка производительности вместе с регулярной и тщательной обратной связью и необходимым обучением и развитием существенно влияют на повышение производительности.
Что представляет собой мотивация и как она влияет на организационное поведение? Мотивация – это процесс побуждения человека к определенной деятельности с помощью внутриличностных и внешних факторов [20, c.153].
Существуют различные способы мотивации, среди которых:
1) нормативная мотивация – побуждение человека к определенному поведению посредством идейно-психологического воздействия: убеждения, внушения, информирования, психологического заражения и т.п.;
2) принудительная мотивация, основывающаяся на использовании власти и угрозы ухудшения удовлетворения потребностей работника в случае невыполнения им соответствующих требований;
3) стимулирование – воздействие не непосредственно на личность, а на внешние обстоятельства с помощью благ − стимулов, побуждающих работника к определенному поведению.
Первые два способа мотивации являются прямыми, ибо предполагают непосредственное воздействие на человека, третий способ – стимулирование – косвенный, поскольку в его основе лежит воздействие внешних факторов –стимулов.
Центральное место в теории мотивации занимает понятие мотив. Мотив – это преимущественно осознанное внутреннее побуждение личности к определенному поведению, направленному на удовлетворение ею тех или иных потребностей. Мотивы определяют и как первоначально неактуализированную готовность человека к определенному поведению. Актуализация мотива означает превращение его в главный импульс психологической активности, детерминирующий поведение [20, c.155].
Мотив характеризует, прежде всего, волевую сторону поведения, т.е. он неразрывно связан с волей человека. Можно сказать, что мотив – это импульс и причина человеческой активности. Он представляет собой преимущественно осознанное побуждение. Несмотря на то, что многие мотивы зарождаются в подсознании, они становятся движущей силой, детерминантом поведения, лишь будучи в большей или меньшей степени осознанными. Мотив порождается определенной потребностью, выступающей первопричиной человеческих действий. Он – феномен психологии, субъективной реальности, т.е. сознания и подсознания. Хотя мотив выражает готовность к действию, побуждает к нему, он может и не перерасти в действие или поведение, в этом случае имеет место борьба мотивов, в которой побеждает и актуализируется наиболее сильный из них.
Мотивация, рассматриваемая как процесс, теоретически может быть представлена в виде шести следующих одна за другой стадий. Такое рассмотрение процесса носит условный характер, так как в реальной жизни нет столь четкого разграничения стадий и нет обособленных процессов мотивации. Однако для пояснения того, как разворачивается процесс мотивации, какова его логика и составные части, необходима и достаточна модель, приведенная ниже.
Первая стадия – возникновение потребностей. Потребность проявляется в том, что человек начинает ощущать, что ему чего-то не хватает. Проявляется она в конкретное время и начинает «требовать» от человека, чтобы он нашел возможность и предпринял какие-то шаги для ее устранения. Потребности могут быть самыми различными. Условно можно разбить на три группы:
- физиологические;
- психологические;
- социальные.
Вторая стадия – поиск путей устранения потребности. Если потребность возникла и создает проблемы для человека, то он начинает искать возможности устранить ее: удовлетворить, подавить, не замечать. Возникает необходимость что-то сделать, что-то предпринять.
Третья стадия – определение целей (направления) действия. Человек фиксирует, что он должен делать, какими средствами и чего добиться, что получить для удовлетворения потребности. На данной стадии должны быть найдены ответы на такие вопросы:
- что я должен получить, чтобы устранить потребность;
- что я должен сделать, чтобы получить желаемое;
- в какой мере я могу добиться того, чего желаю;
- насколько то, что я могу получить, может устранить потребность.
Четвертая стадия – осуществление действия. На этой стадии человек затрачивает усилия для выполнения действия, которые в конечном счете должны предоставить ему возможность получения чего-то, чтобы устранить потребность. Так как процесс работы оказывает обратное влияние на мотивацию, то на этой стадии может происходить корректировка целей.
Пятая стадия – получение вознаграждения за осуществленные действия. Проделав определенную работу, человек либо непосредственно получает то, что он может использовать для устранения потребности, либо то, что он может обменять на желаемый для него объект. На данной стадии выясняется, насколько выполнение действий дало желаемый результат. В зависимости от этого происходит либо ослабление, либо сохранение, либо усиление мотивации к действию.
Шестая стадия – устранение потребности. В зависимости от степени снижения напряжения, вызываемого потребностью, а также от того, называет устранение потребности ослабление или усиление мотивации деятельности, человек либо прекращает деятельность до возникновения новой потребности, либо продолжает искать возможности и осуществлять действия по устранению потребности [20, с.158].
Знание логики процесса мотивации не дает существенных преимуществ в управлении этим процессом. Можно указать на несколько факторов, которые усложняют и делают неясным процесс практического развертывания мотивации. Важным фактором является неочевидность мотивов. Можно догадываться о том, какие мотивы действуют, но в явном виде невозможно выделить отдельные мотивы и ранжировать их.
Следующим важным фактором является изменчивость мотивационного процесса. Характер мотивационного процесса зависит от того, какие потребности инициируют его. Однако сами потребности находятся между собой в сложном динамическом взаимодействии, часто противореча друг другу, либо, наоборот, усиливая отдельные потребности. Составляющие этого взаимодействия могут меняться во времени, изменяя направленность и характер действия мотивов, поэтому, даже при самом глубоком знании мотивационной структуры человека, мотивов его действий, могут возникать непредвиденные изменения в поведении человека и непредвиденная реакция с его стороны на мотивирующие воздействия.
Еще одним фактором, делающим мотивационный процесс каждого конкретного человека уникальным и до конца непредсказуемым, является различие поведенческих структур отдельных людей, разная степень влияния одинаковых мотивов на различных людей, различная степень зависимости действия одних мотивов от других. У одних людей стремление к достижению результата может быть очень сильным, у других оно может быть относительно слабым. В этом случае данный мотив будет по-разному действовать на поведение людей. Возможна и другая ситуация: два человека имеют одинаково сильный мотив к достижению результата. Но у одного этот мотив доминирует над всеми другими, и этот человек будет добиваться результата любыми способами. У другого этот мотив соизмерим по силе действия с мотивом к соучастию в совместных действиях. В этом случае данный человек будет вести себя по-другому.
Процесс мотивации очень сложен и неоднозначен. Существует большое количество различных теорий мотивации, объясняющих это явление.
Для эффективного стимулирования деятельности необходимо знать желания человека, его надежды, опасения. Если руководитель не знает потребностей, то его попытка обеспечить мотивацию деятельности человека a priori обречена на провал. При этом важно понимать, что человеком движет не одна изолированная потребность, а их сочетание и приоритеты потребностей могут меняться. Влияние внешних факторов, потребностей, ценностей, устремлений на трудовую мотивацию человека рассматривается многими мотивационными теориями (теории ожидания, равенства, двух факторов Герцберга и т.п.), но ни одна из них не может дать исчерпывающих объяснений поведению личности в трудовом процессе и служить основанием для разработки практических рекомендаций - слишком сложен внутренний мир человека.
Любой человек нуждается в понимании и самоутверждении, редко можно встретить человека, недовольного своим интеллектом. Жизненный успех воспринимается нами как безусловное подтверждение значимости собственного «Я», а большинство неудач мы объясняем несовершенством окружающей нас жизни, ошибками или противодействием системы.
Социологи различных стран с тревогой констатируют увеличение числа людей, которые вообще не имеют мотивации к общественно полезной деятельности или избегают различными способами любого вида работы. Это не только «панки», «бомжи» и нищенствующие по различным идеологическим мотивам, но и дети обеспеченных родителей, имеющие возможность жить за их счет. Согласно европейским исследованиям не подвержены мотивации 27% из общего числа жителей, из них 75% моложе 35 лет [22, с.54].
Каждый член коллектива имеет право получить возможность не только обеспечить свое материальное благополучие, но и реализовать свои профессиональные знания, полностью проявить свои индивидуальные способности. Реализация этого права является лучшей формой социальной мотивации.
Управление коллективом будет наиболее эффективным, если ожидания, надежды его членов будут осуществляться и они не будут разочарованы результатами своей работы. Опытный руководитель всегда бывает и тонким психологом, он прекрасно разбирается в истинных мотивах и потребностях своих столь разных сотрудников. Одни действительно увлечены своей работой, стараются выполнять свои функции добросовестно, оптимально; другие ждут от своего труда в основном лишь хорошего вознаграждения и относятся к своим служебным обязанностям с некоторым равнодушием; иные, чаще всего женщины из обеспеченных семей, надеются вырваться из рутины домашних, однообразных дел, войти и новый круг интересных знакомых, получить новые впечатления. Чаще всего в коллективе формируются небольшие группы с однородным отношением к работе и близким по мотивации поведением. Абсолютного удовлетворения потребностей каждого члена коллектива достичь практически невозможно, однако управляющий обязан уделять мотивации своих сотрудников постоянное и должное внимание.
Традиционно мотивация деятельности изучалась как средство повышения производительности труда. Не пора ли выдвинуть для цивилизованного общества новый постулат: работа должна быть организована так, чтобы она приносила человеку радость и удовлетворение. И лишь как следствие реализации этого постулата будет достигнута высокая производительность труда, эффективность деятельности и рост доходов предприятия.
Искусство руководителя особенно наглядно проявляется в умении стимулировать участие работников в принятии деловых решений, что в итоге может увеличить интеллектуальный потенциал организации и удовлетворить глубокую потребность личности в самовыражении и в признании результатов своего труда.
Одной из разновидностей целенаправленных внешних побуждающих воздействий (условий деятельности) является стимулирование (от латинского stimulus – остроконечная палка, которой погоняли животных) – внешнее воздействие на, личность или группу людей, побуждение к совершению некоторого действия. Исследование стимулирования включает изучение поведения в отсутствии побуждения, анализ возможных реакций на те или иные воздействия, поиск допустимых воздействий, обеспечивающих совершение требуемых действий [38, с.6].
Формальные (математические, точнее – теоретико-игровые) модели стимулирования исследуются в рамках таких разделов теории управления социально-экономическими системами как: теория активных систем, теория иерархических игр, теория контрактов и др. Необходимость использования моделей обусловлена сложностью, а зачастую и невозможностью проведения на социально-экономических системах натурного эксперимента. С одной стороны, применение математических моделей в ряде случаев дает возможность оценить эффективность различных механизмов управления, провести игровое и/или имитационное исследование, обучение управленческого персонала и т.д. С другой стороны, для большинства существующих теоретических результатов, полученных в упомянутых выше научных областях, характерен определенный отрыв от практики: как вводимые предположения, так и получаемые выводы не всегда сопровождаются содержательными интерпретациями или не доводятся до конструктивных прикладных алгоритмов и методик [30, с.9].
Средством мотивации могут служить не только деньги, но и все, что способствует укреплению у человека чувства самоуважения (рис.2.2.) [27, с.54].
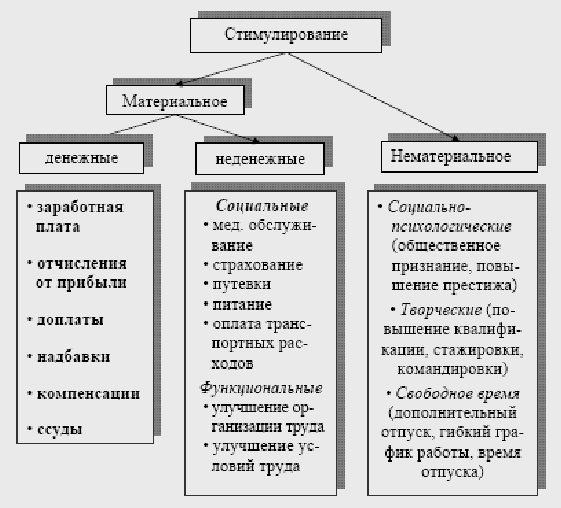
Рис.2.2. Классификация инструментов стимулирования.
Определенные результаты может дать использование стратегии, когда общность судьбы предприятия и работников закладывается в общую философию фирмы и воплощается во всех аспектах деятельности предприятия и работы с персоналом. В частности, это могут быть выпуск высококачественной продукции с акцентированием фирменной марки, регулярное привлечение работников к реализации своей продукции, эффективная поддержка предложений и различных видов активности персонала. Это можно эффективно использовать прежде всего на тех предприятиях и в тех производствах, где преобладают женщины, а также на предприятиях с богатой историей, где удалось сохранить за кризисные годы значительную часть кадровых работников.
Очень важным условием успешности такой стратегии стимулирования служит открытость и доверительность в отношениях между руководством и работниками: постоянное и точное информирование о производственно-экономической ситуации, складывающейся на предприятии, об изменениях в соответствующих секторах рынка, об ожидаемых перспективах, намечаемых действиях, успешности их реализации. [35, с.303].
Таким образом, мотивация персонала является одним из направлений работы по управлению человеческими ресурсами в организации. Мотивация представляет собой процесс побуждения человека к определенной деятельности с помощью внутриличностных и внешних факторов. Одной из разновидностей целенаправленных внешних побуждающих воздействий (условий деятельности) является стимулирование.
3. Характеристика деятельности ЗАО «Торговый дом «Юниспектр Трейдинг»» и его кадровой политики
3.1 Характеристика предприятия ЗАО «Торговый Дом «Юниспектр Трейдинг»»
Далее дадим характеристику рассматриваемого предприятия - ЗАО «Торговый Дом «Юниспектр Трейдинг». Полное наименование предприятия - закрытое акционерное общество «Торговый Дом «Юниспектр Трейдинг». Предприятие имеет частную форму собственности. Предприятие образовано 31 мая 2001 г. Предприятие создано на неопределенный срок.
Рассматриваемое предприятие является юридическим лицом по законодательству Республики Беларусь, имеет штампы и бланки со своим наименованием, собственную эмблему, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации.
Целью деятельности предприятия является хозяйственная деятельность, направленная на извлечение прибыли, удовлетворение социально-экономических интересов участников и членов трудового коллектива.
Предприятие вправе осуществлять следующие виды деятельности:
1. Осуществление оптовой торговли;
2. Сдача в наем собственного и арендованного нежилого имущества;
3. Осуществление других видов деятельности, не противоречащих законодательству Республики Беларусь.
Предмет деятельности предприятия может быть расширен или изменен по решению собственника предприятия и в соответствии с действующим законодательством.
Имущество ЗАО «Торговый Дом «Юниспектр Трейдинг» составляют основные фонды, оборотные средства, а также иные ценности, стоимость которых отражается в самостоятельном балансе.
Предприятие может от своего имени приобретать имущественные и личные неимущественные права и нести обязанности, быть истцом и ответчиком в суде, хозяйственном или третейском суде.
Предприятие имеет расчетный, валютный в учреждениях банков, простую круглую печать со своим наименованием и другие печати, штампы, товарный знак и иные реквизиты со своим наименованием.
Предприятие имеет право владеть, пользоваться и распоряжаться своим имуществом на праве собственности в соответствии с его назначением и целями предприятия.
Имущество предприятия учитывается на его балансе. Имущество предприятия является собственностью Учредителя. Предприятие несет ответственность по своим обязательствам любым принадлежащим ему имуществом, на которое согласно законодательству Республики Беларусь может быть обращено взыскание.
Управление предприятием осуществляется руководителем, который назначается собственником и ему подотчетен.
Возглавляет организацию и осуществляет общее руководство генеральный директор.
Основные показатели коммерческой деятельности ЗАО «Торговый Дом «Юниспектр Трейдинг» представлены в табл.3.1.
Анализируя показатели деятельности ЗАО «Торговый Дом «Юниспектр Трейдинг»» в 2006-2007 гг. можно сказать, что оно стабильно развивается. Это связано прежде всего с наличием устойчивого спроса на продукцию, реализуемую предприятием, наличием значительной клиентской базы и эффективной системой маркетинга на рассматриваемом предприятии. Так, увеличение объема выручки без учета налогов, выплачиваемых из выручки в 2007 г. по отношению к 2006 г. составило 138,9 %, рост балансовой прибыли составил 216 %, среднесписочная численность увеличилась на 1 чел. Важным показателем повышения эффективности является рост рентабельности основной деятельности предприятия. Рост рентабельности в 2007 г. составил 162,7% по отношению к уровню 2006 г. (8% и 13% соответственно).
Таблица 3.1.
Основные показатели хозяйственной деятельности ЗАО «Торговый Дом «Юниспектр Трейдинг»» за 2006 - 2007 гг.
| №№ пп | Показатели | Единица измерения | В 2006 г. | В 2007 г. | Темп роста, % |
| 1. | Объем выручки | тыс.руб. | 1 367 001 | 1 898 657 | 138,9 |
| 2. | Среднесписочная численность, всего | чел. | 43 | 44 | 102,3 |
| в т.ч. руководители | чел. | 6 | 6 | 100,0 | |
| служащие | чел. | 28 | 28 | 100,0 | |
| рабочие | чел. | 8 | 9 | 112,5 | |
| 3. | Себестоимость реализованной продукции и услуг | тыс.руб. | 1 265 654 | 1 679 765 | 132,7 |
| 4. | Прибыль балансовая | тыс.руб. | 101 347 | 218 892 | 216,0 |
| 5. | Рентабельность | % | 8,0 | 13,0 | 162,7 |
| 6. | Стоимость основных производственных фондов | тыс.руб. | 173 702 | 170 502 | 98,2 |
| 7. | Производительность труда (выработка на 1 работника) | тыс.руб. | 37 972 | 51 315 | 135,1 |
Анализ использования основных фондов. Основные фонды – это часть производственных фондов, которая вещественно воплощена в средствах труда, сохраняет в течение длительного времени свою натуральную форму, переносит по частям стоимость на продукцию и возмещается только после проведения нескольких производственных циклов.
В зависимости от назначения основные фонды делятся на основные производственные и основные непроизводственные фонды. К основным производственным относятся фонды, которые непосредственно участвуют в производственном процессе (машины, оборудование, станки и др.) или создают условия для производственного процесса (производственные здания, трубопроводы и др.).
Для учета и планирования воспроизводства основные фонды делятся на группы и виды в соответствии со сроком службы и назначением в производственном процессе.
Расчет показателей эффективности использования основных производственных фондов предприятия приведен в таблице 3.2.
Как видно из данных табл.3.2., на предприятии наблюдается рост величины основных фондов. Это обстоятельство вызывает соответственно и рост суммы амортизационных отчислений на восстановление основных фондов.
Таблица 3.2.
Основные показатели эффективности использования основных производственных фондов ЗАО «Торговый Дом «Юниспектр Трейдинг»»
| Показатели | Ед.изм. | Величина | |
| 2006 г. | 2007 г. | ||
| Сумма амортизационных отчислений основных производственных фондов | млн.руб. | 6 481 | 6 362 |
| Среднегодовая стоимость основных производственных фондов | млн.руб | 162 947 | 161 920 |
| Фондоотдача | руб. | 8,389 | 11,726 |
| Фондоемкость | Руб. | 0,12 | 0,09 |
| Фондовооруженность | млн.руб. | 4 526 | 4 376 |
| Налог на недвижимость | млн.руб | 1 737 | 1 705 |
Основными показателями эффективности использования основных фондов являются фондоотдача, фондоемкость и фондовооруженность производимой продукции (выполняемых работ, оказываемых услуг). Фондоотдача показывает величину результата производственно-хозяйственной деятельности, приходящуюся на 1 рубль стоимости основных производственных фондов. На рассматриваемом предприятии за период 2006-2007 гг. отмечается незначительный рост фондоотдачи с 8,389 до 11,726 руб.
Фондоемкость показывает величину основных производственных фондов, приходящуюся на единицу продукции, работ, услуг произведенных в течении определенного периода. Фондоемкость является показателем, обратным фондоотдаче. Соответственно за рассматриваемый период фондоемкость снизилась с 0,12 руб. на 1 руб. в 2006 г. до 0,09 руб. в 2007 г.
Фондовооруженность показывает, сколько в стоимостном выражении приходится основных производственных фондов на одного работающего. На ЗАО «Торговый Дом «Юниспектр Трейдинг»» за период 2006-2007 гг. отмечено снижение фондовооруженности с 4526 до 4376 тыс.руб., которое обусловлено в первую очередь снижением стоимости основных фондов.
Основные показатели использования трудовых ресурсов ЗАО «Торговый Дом «Юниспектр Трейдинг»» представлены в табл.3.3.
Таблица 3.3.
Основные показатели использования трудовых ресурсов ЗАО «Торговый Дом «Юниспектр Трейдинг»»
| №№ пп | Наименование показателей | 2006 г. | 2007 г. |
| 1. | Среднесписочная численность работников, всего | 43 | 44 |
| 2. | В том числе промышленно-производственный персонал | 36 | 37 |
| 3. | Удельный вес среднесписочной численности промышленно-производственного персонала в среднесписочной численности работников, % | 83,7 | 84,1 |
| В том числе: | |||
| рабочие | 22,2 | 24,3 | |
| служащие | 77,8 | 75,7 | |
| 4. | Удельный вес численности руководителей в среднесписочной численности работающих, % | 16,3 | 15,9 |
| 5. | Среднемесячная заработная плата за год, тыс.руб. | 795,5 | 922,4 |
| 6. | Фонд заработной платы, тыс.руб. | 410 464 | 487 039 |
Анализируя данные табл. 3.3. следует отметить рост численности персонала ЗАО «Торговый Дом «Юниспектр Трейдинг»». Большую часть работающих на ЗАО «Торговый Дом «Юниспектр Трейдинг»» составляют служащие, что свидетельствует о рациональной организации аппарата управления предприятием, что подтверждает и низкий удельный вес численности руководителей в среднесписочной численности работающих (15,9 % в 2007 гг.). Также следует отметить рост уровня заработной платы на предприятии за период 2006-2007 гг. и увеличение фонда оплаты труда на предприятии в целом.
Анализ себестоимости продукции. Одним из основных показателей работы предприятия является себестоимость продукции. В себестоимости продукции, работ, услуг находит отражение уровень технической оснащенности предприятия, уровень организации производства и труда, рациональные методы управления производством, качество продукции и т.д. Снижение себестоимости является важнейшим условием роста прибыли.
Себестоимость является ценообразующим фактором. Себестоимость продукции складывается из затрат, которые разнородны по своему составу и экономическому назначению, роли в изготовлении и реализации продукции, работ, услуг.
Структура себестоимости ЗАО «Торговый Дом «Юниспектр Трейдинг»» в разрезе статей затрат представлена на рис.3.1.
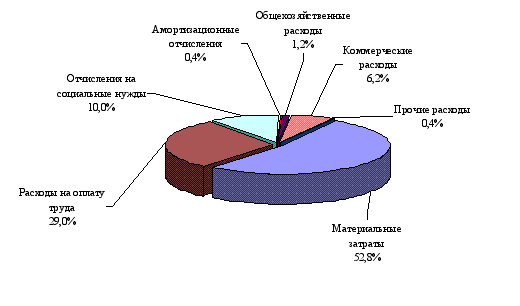
Рис.3.1 Структура себестоимости ЗАО «Торговый Дом «Юниспектр Трейдинг»» в 2007 г. Примечание. Источник: собственная разработка.
Наибольший удельный вес в структуре себестоимости занимают материальные затраты (52,8%), расходы на оплату труда (29,0%), а также отчисления на социальные нужды (10 %). Следует отметить низкий удельный коммерческих и общехозяйственных расходов в структуре себестоимости оказываемый – 6,2% и 1,2% соответственно.
Анализ расчетных финансовых показателей. Согласно постановлению Министерства финансов Республики Беларусь, Министерства экономики Республики Беларусь, и Министерства статистики и анализа Республики Беларусь от 14 мая 2006 г. № 81/128/65 «Об утверждении Инструкции по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности» в качестве критериев для оценки финансовой устойчивости организации используются следующие показатели:
- коэффициент текущей ликвидности;
- коэффициент обеспеченности собственными оборотными средствами
- коэффициент финансовой независимости.
- коэффициент обеспеченности финансовых обязательств активами;
- коэффициент абсолютной ликвидности.
Коэффициент текущей ликвидности (К1) на конец отчетного периода рассчитывается по формуле (1) как отношение итога раздела II актива баланса к итогу раздела V пассива баланса за вычетом строки 720 «долгосрочные кредиты и займы»:
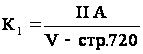 (1),
Коэффициент обеспеченности собственными оборотными средствами (К2) на конец отчетного периода рассчитывается по формуле (2) как отношение суммы итогов разделов III и IV пассива баланса за вычетом итога раздела I актива баланса к итогу раздела II актива баланса:
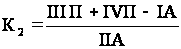 (2).
Организация считается устойчиво неплатежеспособной в том случае, когда имеется неудовлетворительная структура бухгалтерского баланса в течение четырех кварталов, предшествующих составлению последнего бухгалтерского баланса, а также наличие на дату составления последнего бухгалтерского баланса значения коэффициента обеспеченности финансовых обязательств активами (К3), превышающего 0,85.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов, определяется отношением всех (долгосрочных и краткосрочных) обязательств организации к общей стоимости имущества (активов) и рассчитывается по формуле (3) как отношение суммы итога раздела V пассива бухгалтерского баланса к валюте бухгалтерского баланса (строка 390 или 890):
 (3).
Для определения доли просроченных финансовых обязательств в имуществе (активах) организации рассчитывается коэффициент обеспеченности просроченных финансовых обязательств активами (К4), характеризующий способность организации рассчитаться по просроченным финансовым обязательствам путем реализации имущества (активов), который рассчитывается как отношение просроченных финансовых обязательств организации (долгосрочных и краткосрочных) к общей стоимости имущества (активов):
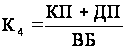 (4),
где КП - краткосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 6, сумма строк 020, 040, 210);
ДП - долгосрочная просроченная задолженность (форма 5 «Приложение к бухгалтерскому балансу», графа 5, сумма строк 020, 040, 210); ВБ - валюта баланса (строка 390 или 890).
Коэффициентом, характеризующим платежеспособность организации, является коэффициент абсолютной ликвидности (Кабсл), показывающий, какая часть краткосрочных обязательств может быть погашена немедленно, и рассчитывается как отношение легко ликвидных активов к текущим обязательствам организации. Он рассчитывается как отношение суммы финансовых вложений (строка 260 бухгалтерского баланса) и денежных средств (строка 270 бухгалтерского баланса) к расчетам (строка 790 бухгалтерского баланса) за вычетом долгосрочных кредитов и займов (строка 720 бухгалтерского баланса):
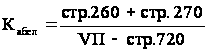 (5).
где VП - итог раздела V пассива бухгалтерского баланса (строка 790).
Значение коэффициента абсолютной ликвидности должно быть не менее 0,2.
На основании приведенных ниже данных произведем расчет коэффициентов, характеризующих финансовое положение предприятия за 2006-2007 гг.
Таблица 3.4. Основные показатели баланса ЗАО «Торговый Дом «Юниспектр Трейдинг»» за 2006-2007 гг. (тыс.руб.)
| Показатели баланса | В 2006 г. | В 2007 г. |
| Внеоборотные активы (1А) | 170 502 | 175 139 |
| Оборотные активы (2А) | 737 503 | 644 461 |
| Источники собственных средств (3П) | 147 005 | 104 005 |
| Доходы и расходы (4П) | 100 926 | 208 785 |
| Расчеты (5П) | 660 074 | 506 810 |
| Валюта баланса (ВБ) | 908 005 | 819 600 |
| Финансовые вложения ( стр.260) | 0 | 86 096 |
| Денежные средства (стр.270) | 211 860 | 21 263 |
| Итого собственных средств (стр.590) | 147 005 | 104 005 |
| Доходы и расходы (стр.690) | 100 926 | 208 785 |
| Долгосрочные кредиты и займы (стр. 720) | 0 | 0 |
Полученные расчетные показатели, характеризующие финансовое положение предприятия за 2006-2007 гг. занесем в таблицу 3.5.
Из данных табл.3.5. видно, что происходит улучшение финансового положения предприятия, так как на базе проведенного анализ отмечается положительная динамика по основным финансовым показателям деятельности ЗАО «Торговый Дом «Юниспектр Трейдинг»». Так, в 2007 г. можно отметить рост коэффициента текущей ликвидности, хотя он остается ниже нормативного значения, равного 1,7 и составлял 1,27.
Таблица 3.5.
Показатели финансового состояния ЗАО «Торговый Дом «Юниспектр Трейдинг»» в 2006 – 2007 гг.
| Коэффициент | В 2006 г. | В 2007 г. |
| Коэффициент текущей ликвидности | 1,12 | 1,27 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,10 | 0,21 |
| Коэффициент финансовой независимости | -1,46 | 0,50 |
| Коэффициент обеспеченности финансовых обязательств активами | 0,73 | 0,62 |
| Коэффициент абсолютной ликвидности | 0,32 | 0,21 |
Также следует отметить рост коэффициентов обеспеченности собственными оборотными средствами и финансовой независимости, что свидетельствует об увеличении у организации оборотных средств, необходимых для ее финансовой устойчивости.
За рассматриваемый период отмечается снижение значений коэффициента обеспеченности финансовых обязательств активами и коэффициента абсолютной ликвидности, что свидетельствует о снижении способности организации рассчитаться по своим финансовым обязательствам после реализации активов и повышению уровня ликвидности.
В заключении проведенного анализа можно сделать вывод, за период 2006-2007г. также можно отметить рост объемов оказания услуг, численности, увеличение объема прибыли и рост рентабельности. Положительная динамика основных финансовых показателей свидетельствует о положительных тенденциях и повышении эффективности деятельности компании.
3.2 Кадровая политика ЗАО «Торговый Дом «Юниспектр Трейдинг»»
Развитие ЗАО «Торговый Дом «Юниспектр Трейдинг»» постоянно требует реализации множества функций по управлению персоналом: планирование потребности в сотрудниках, набор, адаптация новых сотрудников в организации, продвижение перспективных сотрудников, увольнение в связи с профессиональной непригодностью или по возрасту и так далее.
В ЗАО «Торговый Дом «Юниспектр Трейдинг»» существуют определенные правила поведения сотрудников.
Они закреплены в различных регламентирующих документах (например, в трудовом контракте указывается, что за неиспользование больничного в течение года сотруднику выплачивается премия в размере половины должностного оклада), так и существуют «в умах» сотрудников (например, в компании принято дарить на день рождения подарки сотрудникам).
На предприятии разработано и действует «Руководство персоналом» - документ, в котором указаны правила (набор основных норм) поведения сотрудников в различных ситуациях жизни как внутри коллектива - так и вне его: отношения внутри коллектива - вертикальные отношения (с начальниками и подчиненными; горизонтальные отношения (с коллегами; отношения «сотрудник-организация»); отношения с внешним окружением:
- клиентами;
- партнерами;
- конкурентами
Цель руководства персоналом ЗАО «Торговый Дом «Юниспектр Трейдинг»» заключается в том, чтобы: дать сотрудникам четкое представление о тех правилах и нормах, которыми они должны руководствоваться, являясь сотрудниками данной организации.
Основные разделы руководства персоналом:
- трудовые отношения – регулируют порядок найма и увольнения сотрудников;
- рабочее время сотрудников - дни и часы работы, опоздания, отлучки и прогулы;
- отношения между начальником и подчиненным – «портрет» начальника и подчиненного, принципы делегирования полномочий и ответственности, карьерного и профессионального роста, рассмотрения трудовых споров; финансовая дисциплина сотрудников; безопасность - конфиденциальность информации и ответственность за ее разглашение, режимы допуска в помещения организации, техники безопасности;
- условия труда и льготы сотрудникам - ежегодные отпуска, медицинское и пенсионное страхование, образование; система поддержания и совершенствования деятельности - порядок внесения и рассмотрения предложений, решение проблем, вознаграждение.
Руководство персонала ЗАО «Торговый Дом «Юниспектр Трейдинг»» разработано на основе принципов заложенных в корпоративной философии, и является их органическим продолжением.
Достаточно широко на ЗАО «Торговый Дом «Юниспектр Трейдинг»» применяются методы социально-психологических исследований (интервьюирование, анкетирование и так далее), а также тренинги-семинары, направленные на развитие и повышение квалификации персонала. В результате этого на предприятии достигаются следующие цели:
- облегчается адаптация новых сотрудников в коллективе;
- повышается осознание сотрудниками организации себя как единого коллектива;
- повышается организационная культура;
- коллектив легче адаптируется к изменениям внешней и внутренней среды организации;
- появляется система критериев оценки поведения сотрудника, что особенно важно при разрешении конфликтных ситуаций;
- тратится меньше энергии руководящего персонала на управление коллективом.
Система повышения квалификации персонала на ЗАО «Торговый Дом «Юниспектр Трейдинг»» - важное условие сохранения конкурентоспособности организации. Даже при высочайшем качестве товара или услуги, для достижения успеха необходимо, чтобы все звенья компании работали быстро, слаженно и профессионально. Особенно это актуально в условиях быстро меняющегося внешнего окружения организации, невозможности прогнозировать его развитие на долгосрочный период.
Все это требует высокого уровня квалификации персонала организации, умения людей, особенно руководителей, принимать правильные решения, четко взаимодействовать друг с другом с использованием самых современных знаний в различных областях организационной деятельности. Не случайно признано, что высококвалифицированные кадры являются самым ценным капиталом любой организации.
Программы повышения квалификации на ЗАО «Торговый Дом «Юниспектр Трейдинг»» составляются для сотрудников различных уровней иерархии:
- рядовых сотрудников организации;
- руководителей среднего звена;
- руководителей высшего звена.
Целями повышения квалификации персонала являются:
- увлечение сбыта товаров или услуг за счет интенсивного (а не экстенсивного) пути развития организации;
- увеличение качества работы;
- повышение уровня регулярного менеджмента организации.
Программы повышения квалификации составляются с учетом