Антикризисное управление на Зеленодольском машиностроительном заводе ОАО "КМПО"
Вероятность банкротства (Z – счет Альтмана)
Z = 1,3K1 + 1,0K2 + 0,6K3 + 1,4K4 + 1,2K5, где (1.20.)
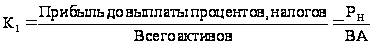 (рентабельность
активов, экономическая
рентабельность),
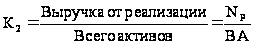 (оборачиваемость
активов, коэффициент
трансформации),
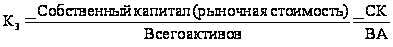 (коэффициент
собственности,
КС),
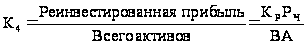 (здесь Кр
показывает
долю чистой
прибыли, направляемой
на развитие
предприятия),
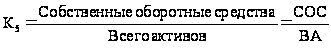 (коэффициент
концентрации
собственных
оборотных
средств).
2. Краткая характеристика предприятия. Основные сведения
Зеленодольский машиностроительный завод (ЗМЗ) был образован в 1981 году как филиал Акционерного общества открытого типа Казанского моторостроительного производственного объединения, является самостоятельным структурным подразделением ОАО «КМПО» и выполняет вне места его нахождения часть его производственных функций. Учредителем ЗМЗ является ОАО «КМПО».
ЗМЗ в своей деятельности руководствуется «Положением хозрасчетного структурного подразделения ЗМЗ ОАО «КМПО» и Уставом ОАО «КМПО» законодательными и подзаконными актами Российской Федерации и Республики Татарстан, документами местных органов власти и управления, приказами и распоряжениями генерального директора ОАО «КМПО».
Взаимоотношения между ЗМЗ и ОАО «КМПО» строятся на основе административного подчинения в соответствии с Положением о ЗМЗ и Уставом ОАО «КМПО». ЗМЗ является составной частью ОАО «КМПО».
Производственно-коммерческая деятельность ЗМЗ строится на принципах расчета, самоокупаемости и самофинансирования.
ЗМЗ не является юридическим лицом и выступает от имени, по поручению и под ответственность ОАО «КМПО». ЗМЗ обладает закрепленным имуществом, принадлежащим ОАО «КМПО» и имеет отдельный баланс, имеет расчетный счет в учреждении банка по месту его нахождения. ЗМЗ имеет печать своим наименованием и наименованием ОАО «КМПО», угловой штамп, фирменные бланки с указанием своей принадлежности ОАО «КМПО».
ЗМЗ в праве от имени ОАО «КМПО» заключать договоры, рассматривать претензии, предъявлять иски, участвовать в арбитражном и судебном процессах.
Управление Зеленодольским машиностроительным заводом осуществляет директор, который действует на основании Доверенности, выдаваемой ОАО «КМПО». Директор ЗМЗ назначается на должность, перемещается и освобождается от должности приказом генерального директора ОАО «КМПО» и в своей деятельности подчинен и подотчетен ему.
ЗМЗ относится к авиационной промышленности. В связи с тяжелой обстановкой и общим кризисом в стране авиационная промышленность переживает свои трудности, что заметно отражается и на ЗМЗ. Снижается платежеспособность, труднее находить рынки сбыта, поставщиков материалов и комплектующих.
По мере возможности ЗМЗ принимает участие во всех возможных выставках, проводимых в РТ и РФ, где пытаются заключать договора на поставку своей продукции.
Основными задачами деятельности ЗМЗ являются:
1. Производство конкурентоспособной продукции с наименьшими материальными, трудовыми и финансовыми затратами в целях получения прибыли.
1.1. Производство и испытание комплектующих для газоперекачивающих установок.
1.2. Производство и реализация товаров народного потребления. 1.3. Разработка и изготовление технологического оборудования и средств оснащения.
1.4. Подготовка производства к выпуску продукции.
2. Производство отдельных видов продукции и оказание услуг, связанных с обработкой деталей.
3. Разработка программ обновления продукции.
4. Организация финансово-экономической деятельности завода.
5. Совершенствование техники и технологии производства, внедрение новых научно-технических разработок.
6. Внедрение современных методов и систем организации и планирования производства, совершенствование нормативной базы планирования работы завода.
7. Повышение эффективности производства, производительности труда, соблюдение режима экономии материальных ресурсов и получение высоких технико-экономических показателей в работе завода.
8. Рациональное использование капитальных вложений и повышение их эффективности.
Основной продукцией, выпускаемой предприятием, является двигатель НК-16СТ, работающий на природном газе. Газотурбинный двигатель НК-16СТ создан на базе авиационного двигателя НК-8–2У и предназначен для привода нагнетателя газоперекачивающего агрегата ГПА-Ц16–76. Двигатель состоит из двух модулей: газогенератора и сводной турбины. На двигателе предусмотрены системы запуска, контроля, защиты и сигнализации, обеспечивающие автоматический запуск, обнаружение неисправностей и отклонений параметров на работающем двигателе, а также система противообледенения, позволяющая работать двигателю в любых метеоусловиях.
К основной продукции относятся также:
газоперекачивающие аппараты,
контейнеры для газогенератора и турбины;
рамы подмоторные;
узлы для новых изделий НК-36СТ и НК-38СТ.
Кроме основной продукции ЗМЗ выпускает товары народного потребления и выполняет заказы различных предприятий, фирм (рекламные листы некоторых из них приведены в приложении):
косилка навесная (К.Н) к культиватору;
кормодробилка навесная и стационарная (ДКН);
печь хлебопекарная ПЭК-2;
шкафы банковские абонентские шкафы для хранения документации и оружия;
детали для ремонта промышленных тракторов по заказу фирмы «ТЕЛЛУР»;
детали для ремонта газоперекачивающих агрегатов по заказу АО «Самарагазремонт»;
узлы культиватора КФ-300, собираемого на КМПО;
детали для ремонта бурового оборудования по заказу АО «Татнефть»;
культиватор SO-GE совместно с фирмой «Franquel»;
разовые заказы различных организаций и частных лиц.
В целом можно сказать, что предприятие специализируется в основном на испытании газоперекачивающих агрегатов (ГПА), составляющий примерно 57% объема всей продукции.
Организационная структура управления предприятием
Организационная структура управления предприятием совокупность отделов и служб, занимающихся построением и координацией функционирования системы управления, разработкой и реализацией управленческих решений по выполнению бизнес-плана. В основу разработки
организационной системы управления предприятием положены требования обеспечения простоты управления, уменьшения в нем количества звеньев, устранения параллельности в работе и дублирования функций подразделений соблюдения норм управляемости, повышения ответственности персонала и уменьшения затрат на содержание.
Структуру и штаты ЗМЗ, разработанные руководством ЗМЗ на основе расчетных данных типовых структур, схем должностных окладов и согласованные с ООТиЗ ОАО «КМПО» утверждает генеральный директор ОАО «КМПО».
В состав ЗМЗ входят:
1. Службы главного инженера ЗМЗ: конструкторский отдел, отдел главного технолога, отдел главного метролога, отдел главного металлурга и сварки, отдел автоматизированных систем управления производством, отдел охраны труда и технического надзора за объектами Госгортехнадзора, инструментальное производство, отдел главного механика, управление главного энергетика.
2. Службы заместителя директора по производству: производственно-диспетчерский отдел, цеха 405,419,418,420,438.
3. Службы заместителя директора по коммерческим вопросам: отдел материально-технического снабжения, отдел комплектации и оборудования, отдел сбыта и маркетинга, административно-хозяйственный отдел, транспортный цех.
4. Службы, непосредственно подчиненные директору ЗМЗ: бухгалтерия, отдел организации труда и зарплаты, планово-экономический отдел, отдел технического контроля, отдел кадров, юридическая группа, канцелярия.
5. Службы заместителя директора по капитальному строительству: отдел капитального строительства и ремонтно-строительный участок.
6. Службы помощника директора по режиму, гражданской обороне и чрезвычайным ситуациям: отдел военизированной охраны.
Условные обозначения:
СКО – конструкторский отдел; ОГТ – отдел главного технолога; ОМиС – отдел металлурга и свари; ОАСУП – отдел автоматизированной системы управления производством; ОГМетр – отдел главного метролога; БРиЗ – бюро рационализации и изобретательства; ОТиТБ – отдел труда и техники безопасности; ОГЭ – отдел главного энергетика; ПДО – производственно-диспетчерский отдел; ЦСГД – центральный склад готовой продукции; ОМТС – отдел материально-технического снабжения; АХО – административно-хозяйственный отдел; ОКС – отдел капитального строительства; РСУ – ремонтно-строительный участок; ООТиЭ – отдел организации труда и заработной платы;
Основные функции отделов:
Из представленной выше структуры рассмотрим основные функции некоторых отделов:
Бухгалтерия:
организация учета основных фондов, сырья, материалов, топлива, готовой продукции, денежных средств и других ценностей завода, издержек производства и обращения, исполнения смет расходов;
организация расчетов по заработной плате с работниками завода;
составление бухгалтерской отчетности и баланса завода;
осуществление контроля за правильным расходованием денежных средств и материальных ценностей, соблюдением режима экономии и хозяйственного расчета;
участие в проведении анализа финансово-хозяйственной деятельности завода с целью выявления внутрихозяйственных резервов, ликвидации потерь и непроизводственных расходов;
своевременное начисление и контроль своевременности перечислений налогов в федеральный, республиканский и местный бюджеты, своевременности погашения кредитов учреждении банков;
осуществление контроля за своевременном проведением инвентаризации денежных средств товарно-материальных ценностей и расчетов;
организация финансовой деятельности завода;
проведение своевременных расчетов с поставщиками и потребителями;
ведение бухгалтерского архива.
Планово-экономический отдел:
руководство работой по экономическому планированию на заводе, направленному на организацию рациональной хозяйственной деятельности, выявление и использование резервов производства с целью достижения наибольшей результативности и деятельности завода;
организация комплексного экономического анализа деятельности завода и участие в разработке мероприятий по эффективному использованию производственных мощностей, материальных и трудовых ресурсов, повышению рентабельности производства;
организация и совершенствование внутризаводского хозяйственного
расчета, организация экономического анализа хозяйственной деятельности завода за месяц, квартал, год, составление пояснительной записки к годовому отчету, участие в балансовой комиссии по итогам деятельности завода составление, утверждение и согласование цен всей выпускаемой и потребляемой заводом продукции. Разработка проектов трансфертных цен с дальнейшим утверждением их в объединении. Комплексное изучение рынка. Планирование товарного ассортимента разработка проектов оптовых и розничных цен на реализуемую продукцию и утверждение внутризаводских планово-расчетных цен; разработка и составление плановых технико-экономических норм и нормативов, доведение их до подразделений завода контроль, за их использованием.
2.1 Анализ финансовой деятельности предприятия
Для общей оценки динамики финансового состояния предприятия подготавливают аналитический баланс – нетто, позволяющий оценить структуру имущества предприятия и одновременно произвести горизонтальный и вертикальный анализ.
В качестве сравнения финансовых показателей для наиболее точного анализа я использовала 2003 и 2004 гг.
Анализ активов и пассивов баланса
Таблица 2.1. Анализ активов
|
Показатель аналитического баланса – нетто |
2003 год |
2004 год |
Абсол. разница |
Темп роста, % |
||
|
Актив баланса |
Тыс. руб. |
% |
Тыс. руб. |
% |
||
|
Имущество, всего |
853,100 |
100 |
1468,853 |
100 |
+615,753 |
172,1783 |
|
Внеоборотные активы |
398,742 |
46,74 |
404,509 |
27,509 |
+5,321 |
101,3344 |
|
Нематериальные активы |
5510 |
0,646 |
3629 |
0,247 |
-1881 |
65,8621 |
|
Основные средства |
351,297 |
41,179 |
350,342 |
23,8514 |
-955 |
99,728 |
|
Долгосрочные ФВ |
123 |
0,01442 |
119 |
0,0081 |
-4 |
96,748 |
|
Оборотные активы |
454,358 |
53,26 |
1064,790 |
72,49126 |
+610,432 |
234,3504 |
|
Запасы |
377565 |
44,258 |
716,620 |
48,788 |
+339,055 |
189,8 |
|
В т. ч. – сырье, материалы и т.д. |
49879 |
5,847 |
105683 |
7,195 |
+55804 |
2110879 |
|
– животные на выращивании |
14 |
0,00164 |
14 |
0,000953 |
0 |
100 |
|
– затраты в НП |
217383 |
25,482 |
477137 |
32,484 |
+259754 |
219,4914 |
|
– готовая продукция |
107936 |
12,65221 |
128992 |
8,782 |
+21056 |
119,508 |
|
Дебиторская задолженность (до 12 месяцев) |
53151 |
6,23033 |
207618 |
14,135 |
+154467 |
390,62 |
|
Дебиторская задолженность (более 12 месяцев) |
723 |
0,085 |
1392 |
0,095 |
+669 |
192,531 |
|
Краткосрочные ФВ |
0 |
0 |
0 |
0 |
0 |
0 |
|
Денежные средства |
2749 |
0,3222 |
103389 |
7,039 |
+100640 |
3760,97 |
Из таблицы 1, можно сделать следующие выводы: внеоборотные активы в 2004 году увеличились на 5,767 тыс. руб. по сравнению с 2003 годом, что в абсолютной величине будет +5,321 и темп роста составит 101,3344%.
Стоимость оборотных активов увеличилась на 1064335,642 тыс. руб., это произошло в основном из – за увеличения запасов на 339055 тыс. руб., удельный вес запасов составил 189,8% увеличение наблюдалось с 2003 г. по 2004 г.
Сумма дебиторской задолженности увеличилась на 669 тыс. руб. в 2004 г. по сравнению с годом предыдущим.
Денежные средства увеличились на 100640 тыс. руб. и по темпам роста составили 3760,968%.
Таблица 2.2. Анализ пассивов
|
Показатель аналитического баланса – нетто |
2003 год |
2004 год |
Абсол. разница |
Темп роста, % |
||
|
Пассивы баланса |
Тыс. руб. |
% |
Тыс. руб. |
% |
||
|
Источники имущества, всего |
853,100 |
100 |
1468,853 |
100 |
615,753 |
172,1 |
|
Продолжение таблицы 2.2. |
||||||
|
Собственный капитал |
-622271,9 |
-72942,4 |
-1061728 |
-722828 |
-439456 |
170,6 |
|
Уставной капитал |
282130 |
33,0711 |
282130 |
19,208 |
0 |
100 |
|
Добавочный капитал |
0 |
0 |
0 |
0 |
0 |
0 |
|
Резервный капитал |
0 |
0 |
0 |
0 |
0 |
0 |
|
Целевые финансирования и поступления |
0 |
0 |
0 |
0 |
0 |
0 |
|
Нераспределенная прибыль |
-80,793 |
-9,47 |
-109,515 |
-7,456 |
-28,722 |
135,6 |
|
Заемный капитал |
623125 |
-73,0424 |
1063197 |
72,39 |
440072 |
170,6 |
|
Долгосрочные займы и кредиты |
19430 |
2,28 |
203389 |
13,847 |
183959 |
1046 |
|
Краткосрочные займы и кредиты |
169567 |
19,877 |
245567 |
16,7183 |
76000 |
144,8 |
|
Кредиторская задолженность |
453532 |
53,163 |
817112 |
55,63 |
363580 |
180,1 |
Заемный капитал 2004 г. увеличился по сравнению с 2003 г. на 440072 тыс. руб., это произошло за счет увеличению кредиторской задолженности (на 363580 тыс. руб.).
Добавочного и резервного капитала нет, это связано с тем, что предприятие всю прибыль вкладывает в производство и на оплату кредитов.
Характеризуют способность предприятия погашать свои краткосрочные обязательства.
Таблица 2.3. Анализ показателей платежеспособности
|
Коэффициенты платежеспособности |
2003 год |
2004 год |
Абсолютная разница |
Темп роста |
|
Коэффициент абсолютной ликвидности Ка ((250+260)/690) |
0,004 |
0,1 |
+0,096 |
2500 |
|
Коэффициент срочной ликвидности Кср ((230+250+260)/690) |
0,006 |
0,1 |
+0,094 |
1666,7 |
|
Коэффициент текущей ликвидности Кт ((210+230+250+260)/690) |
0,611 |
0,1 |
– 0,511 |
16,4 |
Из полученных расчетов, можно сделать следующие выводы:
Коэффициент абсолютной ликвидности 2004 г. выше по сравнению с 2003 г., и это радует. Но все равно он вызывает опасение рассматриваемого мной предприятия.
Коэффициент срочной ликвидности тоже в 2004 г. выше по сравнению с годом предшествующим. Этот показатель показывает, что сумма кредитов предприятия предоставленных своим покупателям превышает величину кредитов, полученных предприятием от поставщиков.
Коэффициент текущей ликвидности в 2004 г. ниже по сравнению с 2003 г.
Анализ показатели финансовой устойчивости (структуры капитала)
Показатели структуры капитала характеризуют степень защищенности интересов кредиторов и инвесторов, имеющих долгосрочные вложения в компанию. Они отражают способность предприятия погашать долгосрочную задолженность.
Показатели структуры капитала (финансовая устойчивость)
Показатели структуры капитала характеризуют степень защищенности интересов кредиторов и инвесторов, имеющих долгосрочные вложения в компанию. Они отражают способность предприятия погашать долгосрочную задолженность.
Таблица 2.4. Коэффициенты финансовой устойчивости
|
Коэффициенты финансовой устойчивости |
2003 год |
2004 год |
Абсолютная разница |
Темп роста |
|
Коэффициент собственности Кск (490/300) |
236,007 |
0,12 |
-235,887 |
0,051 |
|
Коэффициент финансовой зависимости Кзс ((590+690)/490) |
3,24 |
6160,70 |
+6157,46 |
190145,06 |
|
Коэффициент маневренности собственных средств Кмс ((290–690)/490) |
– 3,1 |
– 6153,2 |
-6150,1 |
198490,32 |
|
Коэффициент концентрации СОС КСОС ((290–690)/300) |
– 729,9 |
– 723,10 |
+6.8 |
99,07 |
|
Коэффициент структуры долгосрочных вложений Кдв (590/190) |
71,82 |
0,58 |
– 71,24 |
0,808 |
|
Коэффициент устойчивого финансирования Куф ((490+590)/300) |
269,58 |
0,28 |
– 269,3 |
0,104 |
Из данной таблицы следуют выводы:
В 2004 г. предприятие сильно зависимо в финансовом плане, коэффициент собственности близок к нулю, маневренность собственных средств отрицательна и продолжает снижаться, долгосрочные вложения практически отсутствуют, коэффициент устойчивого финансирования близится к нулю по сравнению с 2003 г.
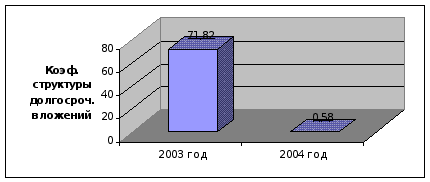
Рис. 2.1. Коэффициент структуры долгосрочных вложений
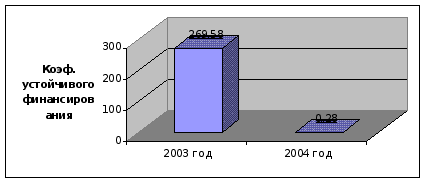
Рис. 2.2. Коэффициент устойчивого финансирования
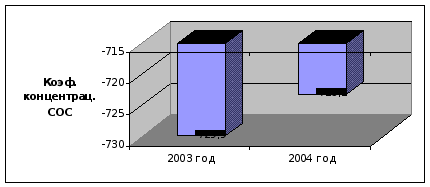
Рис. 2.3. коэффициент концентрации СОС
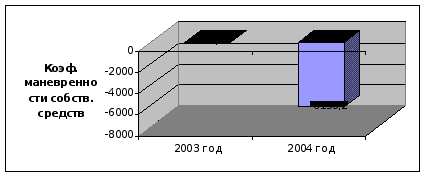
Рис. 2.4. Коэффициент маневренности собственных средств
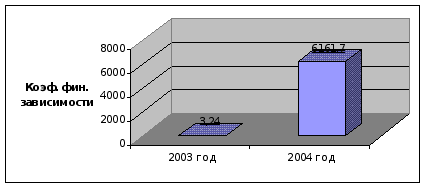
Рис. 2.5. Коэффициент финансовой зависимости
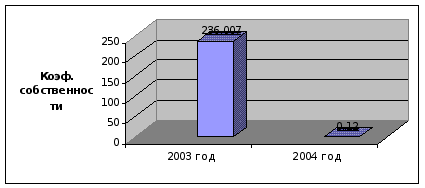
Рис. 2.6. Коэффициент собственности
Анализ деловой активности
К этой группе относят различные показатели оборачиваемости, поскольку скорость оборота средств предприятия, т.е. скорость превращения их в денежную форму оказывает непосредственное влияние на платежеспособность предприятия.
Таблица 2.5. Анализ деловой активности
|
Наименование показателя |
Код строки |
За 2003 год |
За 2004 год |
|
Выручка от продаж Np |
010 |
624,035 |
633,234 |
|
Себестоимость проданных товаров Cп |
020 |
592,780 |
613,107 |
|
Управленческие и коммерческие расходы |
2967 |
2900 |
|
|
Прибыль от продаж (с учетом управленческих и коммерческих расходов) Рп |
050 |
28,288 |
17,227 |
|
Прибыль до налогообложения (балансовая) Рн |
140 |
-21,548 |
-80,793 |
|
Чистая (нераспределенная) прибыль Рч |
190 |
-28,722 |
-80,793 |
Вышеуказанная таблица показывает, что скорость оборота средств предприятия отрицательна, т.е. предприятие убыточно, оно вкладывает деньги, но пока не получает их обратно. Выручка за два года примерно равна, но балансовая прибыль и прибыль от продаж в 2004 г. отрицательна и продолжает снижаться.
Коэффициенты оборачиваемости можно использовать для расчета времени оборота соответствующих активов в днях. Время оборота определяется путем деления 360 (365) дней на вычисленные коэффициенты.
Таблица 2.6. Анализ коэффициентов оборачиваемости
|
Коэффициенты деловой активности |
2003 год |
2004 год |
Абсолютная разница |
Темп роста, % |
|
Коэффициент оборачиваемости активов (коэфф. трансформации) ОВА (010/300) |
0,731 |
0,431 |
-0,3 |
59 |
|
Коэффициент оборачиваемости СК Оск |
0,0031 |
3,67 |
+3,7 |
118387,1 |
|
Коэффициент оборачиваемости дебит. задолженности ОДЗ (010/230) |
0,863 |
0,455 |
-0,408 |
52,72 |
|
Коэффициент оборачиваемости кредит. задолженности ОКЗ (020/620) |
0,001 |
0,00075 |
-0,00025 |
75 |
|
Коэффициент оборачиваемости МПЗ ОМПЗ (020/210) |
0,002 |
0,9 |
+0,9 |
45000 |
Таблица 6 указывает на то, что в 2004 г. коэффициент оборачиваемости активов снижается и темп роста равен 59%. Коэффициент оборачиваемости собственного капитала растет и составляет 3,67 по сравнению с 2003 г. и 0,0031. Дебиторская задолженность в 2004 г. возвращается труднее по сравнению с годом 2003. Кредиты же, стали на много больше в 2004 г. Коэффициент оборачиваемости материально – производственных запасов вырос в 2004 г. и составил 0,9.
Анализ рентабельности
Коэффициенты рентабельности (рентабельность) Показывают, насколько прибыльна деятельность компании.
Рассчитываются как отношение прибыли (чистой, налогооблагаемой) к затраченным средствам, либо выручки от реализации.
Если в качестве прибыли рассматривается чистая прибыль, то соответствующие коэффициенты являются коэффициентами чистой рентабельности.
Таблица 2.7. Анализ рентабельности
|
Коэффициенты рентабельности |
2003 год |
2004 год |
Абсол. разница |
Темп роста |
|
Экономическая рентабельность Rэ |
-0,034 |
-0,056 |
-0,022 |
164,706 |
|
Рент. реализации Rр(по чистой прибыли) |
-0,05 |
-0,13 |
2,6 |
0,026 |
|
Рентабельность СК Rск |
-0,000143 |
-0,47 |
-0,47 |
328671,33 |
|
Рентабельность ОбА Rоа |
-0,063 |
-0,076 |
1,21 |
0,012 |
|
Рентабельность инвестиций Rи |
-0,0000454 |
-0,0000162 |
0,0000292 |
335,683 |
Глядя на таблицу 7, можно сказать, что деятельность предприятия не прибыльна. Предприятие банкрот.
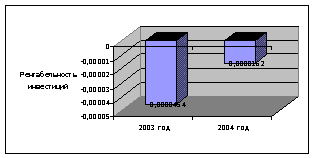
Рис. 2.7. Рентабельность инвестиций
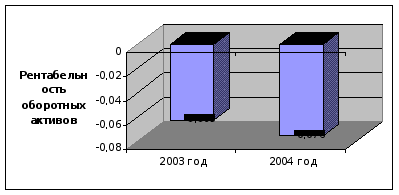
2.8. Рентабельность оборотных активов
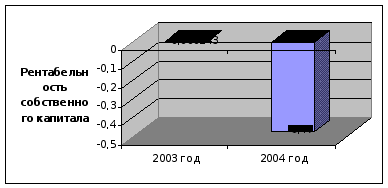
Рис. 2.9. Рентабельность собственного капитала
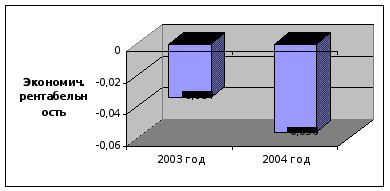
Рис. 2.10. Экономическая рентабельность
Анализ ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Активы.
А1 – наиболее ликвидные активы – ДС и КФВ;
А2 – быстро реализуемые активы – ДЗ
А3 – медленно реализуемые активы – З (без расходов будущих периодов, прочих запасов и затрат)
А4 – трудно реализуемые активы – итог раздела 1 баланса
Пассивы.
П1 – наиболее срочные обязательства: кредиторская задолженность, прочие пассивы и ссуды, не погашенные в срок;
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства;
П3 – долгосрочные пассивы – долгосрочные кредиты и заемные средства;
П4 – постоянные пассивы – итог раздела Ш пассива баланса.
Баланс абсолютно ликвиден, если
А1>=П1, A2>= П2, A3>= П3, A4<= П4
Таблица 2.8. Анализ ликвидности баланса
|
Актив |
2003 год |
2004 год |
Пассив |
2003 год |
2004 год |
Излишек / недостаток |
|
|
Начало |
Конец |
||||||
|
А1 |
2749 |
103389 |
П1 |
453532 |
817112 |
-450783 |
-713723 |
|
А2 |
723 |
1392 |
П2 |
169567 |
245567 |
-168844 |
-244175 |
|
А3 |
377565 |
716,620 |
П3 |
19430 |
203389 |
+358135 |
-202672,4 |
|
А4 |
398,742 |
404,063 |
П4 |
201337 |
172,615 |
-200938,26 |
+231,45 |
В 2003 году: А1<П1, А2<П2, А3>П3, А4<П4;
В 2004 году:
А1<П1, А2 П2,
А3<П3, А4>П4.
Исходя из того, что я проанализировала ликвидность баланса на протяжении двух лет, то могу сказать, что состояние предприятия характеризуется отсутствием собственных оборотных средств и отсутствием возможности погасить текущие обязательства. На предприятии не хватает денежных средств для погашения наиболее срочных обязательств. Дебиторская задолженность имеет тенденцию к возрастанию, а краткосрочные пассивы растут. Медленно реализуемые активы снизились, а долгосрочные пассивы выросли. В 2004 году преобладание трудно реализуемых активов над постоянными пассивами налицо.
Продолжительность финансового цикла составляет:
ФЦ = ОЦ – ПОКЗ = ПОЗ + ПОДЗ – ПОКЗ, где
ПОЗ=365/Омпз; ПОДЗ= 365/Одз; ПОКЗ=365/Окз
Таблица 2.9. Анализ оборотного капитала
|
Показатель |
2003 год |
2004 год |
Отклонение |
Темп роста |
|
Оборачиваемость запасов ПОЗ (дней) |
182500 |
405,6 |
-182094,4 |
0,222 |
|
Продолжение таблицы 2.9. |
||||
|
Оборачиваемость ДЗ ПОЗД (дней) |
422,943 |
802,2 |
+379,257 |
189,671 |
|
Оборачиваемость КЗ ПОКЗ (дней) |
365000 |
486666,7 |
+121666,7 |
133,333 |
|
Операционный цикл ОЦ (дней) |
182922,943 |
1207,8 |
-181715,143 |
0,66 |
|
Финансовый цикл ФЦ (дней) |
-182077,06 |
-485458,9 |
-303381,84 |
266,623 |
Операционный цикл характеризует время, в течение которого финансовые ресурсы омертвлены в запасах и дебиторской задолженности.
Анализируя таб. 2.9., можно сказать, что оборачиваемость запасов в 2004 году существенно сократилась, по сравнению с годом 2003.
В 2004 году оборачиваемость кредиторской и дебиторской задолженности растет по сравнению с 2003 годом.
А значит, предприятие все больше вязнет в кризисной «яме».
Операционный цикл за оба рассматриваемых года очень высок, т.е. финансовые ресурсы омертвлены в запасах и дебиторской задолженности.
Финансовый цикл отражает, то что предприятие все больше «вязнет» в долгах.
Вероятность банкротства (Z – счет Альтмана)
Индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период.
К -
оборотный
капитал /сумма
активов;
К -
нераспределенная
прибыль / сумма
активов;
К -
операционная
прибыль /сумма
активов;
К -
рыночная стоимость
акций / заемные
пассивы;
К -
выручка / сумма
активов.

Таблица 2.10 Анализ показателей характеризующих экономический потенциал предприятия
|
Показатель |
2003 год |
2004 год |
Отклонение |
Темп роста |
|
К1 |
0,144 |
0,081 |
-0,063 |
56,25 |
|
К2 |
0,732 |
0,431 |
-0,301 |
58,88 |
|
К3 |
236,01 |
0,118 |
-235,892 |
0,05 |
|
К4 |
0,234 |
0,138 |
-0,096 |
59,0 |
|
К5 |
729,9 |
-723,103 |
-1453,003 |
-99,07 |
Обобщающий показатель Z может принимать значения в пределах -14, +22, при этом предприятие, для которого Z>2,99 попадает в категорию финансово устойчивого, а предприятие, для которого Z<1,81 – безусловно – несостоятельное; 1,81 – 2,99 составляет зону неопределенности.
В 2003 году:
Z=1,3*0,144+1,0*0,732+0,6*236,01+1,4*0,234+1,2*729,9=0,1872+0,732+141,606+0,3276+875,88=1018,733
Таким образом, завод им. А.М. Горького в 2003 г., по Альтману, являлся финансово устойчивым предприятием.
В 2004 году:
Z=1,3*0,081+1,0*0,431+0,6*0,118+1,4*0,138+1,2*(-723,103)=0,1053+0,431+0,0708+0,1932+(-867,724)=-866,924
2004 год напротив, оказался для предприятия несостоятельным.
Вероятность банкротства с использованием трехфакторной модели.
С = -1,0736Клт+0,0579Кзк –0,3877, где
Клт – коэффициент текущей ликвидности;
Кзк – коэффициент концентрации заемного капитала.
При С > 0 вероятность банкротства высока, но и в этом случае предприятие считается кредитоспособным, если имеет достаточно высокий показатель рентабельности продаж (более 20%).
Таблица 2.11. Коэффициенты кредитоспособности предприятия
|
Показатель |
2003 год |
2004 год |
Отклонение |
Темп роста |
|
Клт |
0,611 |
0,1 |
-0,511 |
16,37 |
|
Кзк |
730,424 |
723,83 |
-6,6 |
99,1 |
На 2003 год:
С = – 1,0736*0,611+0,0579*730,424–0,3877=41,26
Рентабельность
продаж:
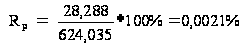
В 2003 году предприятие не будет считаться кредитоспособным, потому что, рентабельность продаж очень низкая 0,0021%.
На 2004 год:
С = – 1,0736*0,1+0,0579*723,83–0,3877=41,415
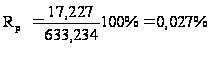
2004 год существенно не изменился по сравнению с годом 2003, также является не кредитоспособным, хотя рентабельность продаж стала рости.
3. Разработка антикризисных мероприятий для Зеленодольского машиностроительного завода ОАО «Кмпо»
Формированию антикризисной программы предшествует обстоятельный анализ финансово – хозяйственной деятельности предприятия, его активов и пассивов, дебиторской и кредиторской задолженности, обеспеченности собственными средствами, существующих и возможных заказов. Это позволяет выявить причины кризисного состояния и наметить способы его преодоления. Такой анализ был проведен мной выше.
Практически ни на одном предприятии нет четко сформулированных целей, а если они и есть, то давно не пересматривались, или их достижение неконтролируемо. Поэтому, чтобы дать правильные рекомендации (составить план финансового оздоровления), необходимо начать с предварительного обсуждения вопросов «чего мы хотим?» и «какова текущая обстановка»?
План финансового оздоровления выполняет ряд функций:
он используется для разработки и реализации восстановления платежеспособности и конкурентных преимуществ на рынке; появляется возможность тщательно продумать и сформулировать стратегию и тактику предприятия, а значит избежать в определенной степени серьезных ошибок при реформировании предприятия;
это – инструмент, с помощью которого кредиторы, инвесторы и другие пользователи плана финансового оздоровления могут оценить текущее и будущее финансовое состояние предприятия, достоверность и обоснованность планируемых мероприятий, а также проконтролировать процесс реализации плана;
план – это основной документ, необходимый для привлечения инвестиций в производство. Если инвестор не будет представлять стратегию и тактику развития предприятия и будет не уверен в эффективности инвестиций и коммерческой привлекательности предприятия, то он не станет вкладывать финансовые средства в это предприятие;
план – это мощный рекламный материал, позволяющий создать ощущение основательности и солидности от предполагаемых мероприятий;
реализация плана финансового оздоровления обеспечивает вовлечение всего персонала предприятия в согласованные действия по реформированию предприятия, что служит дополнительной гарантией эффективности этих действий.
Если исследовать сферы применения плана в антикризисном управлении, то можно отметить, что данный план может разрабатываться как на этапе досудебной санации, так и на этапах наблюдения и внешнего управления.
Наряду с инвестициями в антикризисном управлении имеют место и инновации. Инновация – это действие или результат действия, основу которых составляет использование новых знаний (новое использование знаний), воплощенных в новые технологии, ноу – хау, новые комбинации производственных факторов, и которые имеют своей целью снятие последствий деструктивных процессов или получение новых (или с новыми свойствами, функциями) продуктов (услуг) с высоким рыночным потенциалом.
Иными словами, инновации следует понимать как результат трансформации идей, исследований, разработок, новое или усовершенствованное научно – техническое или социально – экономическое решение, стремящееся к общественному признанию через использование его в практической деятельности людей.
Из такого определения следует, что инновационная деятельность – это не вид, и тем более не сфера, а характер деятельности. Инновационной сферы как предметной области не существует, так как любая деятельность и в любой сфере может быть инновационной, если в нее привносится новое (знания, технологии, приемы, подходы) исключительно для получения результата, отличающегося высокой востребованностью (социально – общественной, рыночной, оборонной и т.п.)
Недостатки работы управления предприятием
Кроме того, что финансовые коэффициенты предприятия указывают на банкротство, существует на мой взгляд еще целый ряд проблем:
дефицит рабочих кадров, предприятию не хватает квалифицированных рабочих;
интенсивный отток рабочих специалистов с предприятия, это связано с невыплатой заработной платы;
дебиторская задолженность на 2004 г. составляет 1392 тыс. руб., она выросла по сравнению с 2003 г. на 669 тыс. руб. Это говорит, что у нашего предприятия есть должники, это явление двусмысленное, с одной стороны мы через какое-то время получим свои деньги, а с другой нам их могут не вернуть;
кредиторская задолженность в 2004 г. составила 817112 тыс. руб., а это больше по сравнению с годом предыдущим на 363580 тыс. руб. Это показывает то, что предприятие в 2004 г. кредитов брало больше, чем в 2003 г.;
чистая прибыль отрицательна в обоих годах – предприятие банкрот;
операционный цикл в обоих годах очень большое число, что свидетельствует о омертвении финансовых ресурсов в запасах дебиторской задолженности.
3.1 План мероприятий по выходу предприятия из кризиса
Одним из направлений реформирования предприятий является их реструктурирование.
Реструктурирование предприятия может быть определено как любое изменение в производственной, организационной структурах, структуре капитала, которые не являются частью повседневного делового цикла предприятия.
Основными целями реструктуризации предприятия являются:
достижение определенных экономических и социальных целей;
изменение распределения собственности и контроля над деятельностью предприятия;
привлечение инвестиций в производство;
увеличение стоимости предприятия;
разрешение конфликтов между участниками предприятия.
В процессе достижения целей реструктурирования предприятия оказывается определенное воздействие на само предприятие и его внешнюю среду. Изменения в самом предприятии для достижения его стратегических целей могут происходить в:
производственной структуре (понимаемой как структура всего процесса и реализации продукта);
организационной структуре управления;
структуре собственности с распределением контроля над организацией;
структуре активов и пассивов.
Процесс реструктурирования предприятий может сопровождаться изменением формы собственности, возникновением новых юридических лиц. Данный процесс определяется как реорганизация юридического лица и регулируется Гражданским кодексом РФ и антимонопольным законодательством.
В рамках реструктуризации предлагаю провести эмиссию акций предприятия.
Эмиссия проводится на основании Федерального закона РФ №136 от 29 июня 1998 г. Глава 5. Статья 19. Процедура эмиссии и ее этапы
Процедура эмиссии эмиссионных ценных бумаг, если не предусмотрено настоящим Федеральным законом и иными федеральными законами. включает следующие этапы:
принятие решения о размещении эмиссионных ценных бумаг;
утверждение решения о выпуске (дополнительном выпуске) эмиссионных бумаг;
государственную регистрацию выпуска (дополнительного выпуска) эмиссионных ценных бумаг;
размещение эмиссионных ценных бумаг;
государственную регистрацию отчета об итогах выпуска (дополнительного выпуска) эмиссионных ценных бумаг или представление в регистрирующий орган уведомления об итогах выпуска (дополнительного выпуска) эмиссионных ценных бумаг.
Эмиссионные ценные бумаги, выпуск (дополнительный выпуск) которых не прошел государственную регистрацию в соответствии с требованиями настоящего Федерального закона, не подлежат размещению, если иное не предусмотрено настоящим Федеральным законом.
При учреждении акционерного общества или реорганизации юридических лиц, осуществляемой в форме слияния, разделения, выделения и преобразования, размещение эмиссионных ценных бумаг осуществляется до государственной регистрации их выпуска, а государственная регистрация отчета об итогах выпуска эмиссионных ценных бумаг осуществляется одновременно с государственной регистрацией выпуска эмиссионных ценных бумаг.
Государственная регистрация выпуска (дополнительного выпуска) эмиссионных ценных бумаг сопровождается регистрацией их проспекта в случае размещения эмиссионных ценных бумаг путем открытой подписки или путем закрытой подписки среди круга лиц, число которых превышает 500.
В случае, если государственная регистрация выпуска (дополнительного выпуска) эмиссионных ценных бумаг сопровождается регистрацией проспекта ценных бумаг, каждый этап процедуры эмиссии ценных бумаг сопровождается раскрытием информации.
3. Если государственная регистрация выпуска (дополнительного выпуска) эмиссионных ценных бумаг не сопровождалась регистрацией их проспекта, он может быть зарегистрирован впоследствии. При этом регистрация проспекта ценных бумаг осуществляется регистрирующим органом в течение 30 дней с даты получения проспекта ценных бумаг и иных документов, необходимых для его регистрации.
4. Утратил силу.
5. Процедура эмиссии государственных и муниципальных ценных бумаг, а также условия их размещения регулируются федеральными законами или в порядке, установленном федеральными законами.
Федеральный закон РФ 136 от 29 июня 1998 г. Глава 5. Статья 23. Информация о выпуске (дополнительном выпуске) эмиссионных ценных бумаг, раскрываемая эмитентом
В случае регистрации проспекта ценных бумаг эмитент обязан обеспечить доступ к информации, содержащейся в проспекте ценных бумаг, любым заинтересованным в этом лицам независимо от целей получения этой информации.
В случае открытой подписки эмитент обязан опубликовать сообщение о государственной регистрации выпуска (дополнительного выпуска) эмиссионных ценных бумаг, при этом указав порядок доступа любых заинтересованных лиц к информации, содержащейся в проспекте ценных бумаг, в печатном органе массовой информации, распространяемом тиражом не менее 10 тысяч экземпляров. В случае закрытой подписки, сопровождающейся регистрацией проспекта ценных бумаг, эмитент обязан опубликовать сообщение о государственной регистрации выпуска (дополнительного выпуска) эмиссионных ценных бумаг, при этом указав порядок доступа потенциальных владельцев эмиссионных ценных бумаг, в печатном органе массовой информации, распространяемом тиражом не менее одной тысячи экземпляров.
Рассмотрев основные статьи федерального закона РФ «Об эмиссии ценных бумаг», вернусь к эмиссии акций на предприятии.
Уставной капитал предприятия составляет 282130000 рублей. Номинал одной акции – 10 рублей; всего акций – 28213000 штук. Акции принадлежат ОАО «КМПО», ЗМЗ является дочерним предприятием.
У предприятия один акционер. В предлагаемом мной плане проведения эмиссии акций, разногласий с акционерами не будет.
Номинал одной акции – 10 рублей. Я предлагаю повысить номинал акции до 20 рублей за одну акцию.
Таким образом, уставной капитал предприятия составит (28213000*20)=564260000 рублей.
Кредиторская задолженность за 2004 г. составляет 817112000 рублей.
Путем несложных математических расчетов, вырисовывается такая картина: кредиторскую задолженность мы погасили более чем на половину и задолженность составит – 252852000 рублей.
Кроме того, необходимо инкассировать дебиторскую задолженность.
Резкие колебания статей дебиторской задолженности являются тревожным симптомом. Значительное увеличение объемов средств на статьях (в 2003 г. – 723000 руб., а в 2004 г. – 1392000 руб.) может быть вызвано либо неосмотрительной кредитной политикой предприятия по отношению к покупателям, неразборчивым выбором партнеров, либо наступлением неплатежеспособности и даже банкротства некоторых потребителей (заказчиков), либо неумеренно высокими темпами наращивания объема продаж.
Значит, дебиторская задолженность в 2004 г. составляет – 1392000 руб., а это не малая сумма.
По моему плану, завод должен подать в суд на должников, тем самым в течение непродолжительного периода времени деньги должны будут вернуться на предприятие.
Если же должники будут неплатежеспособны, начнутся долгие судебные тяжбы.
Поскольку должники завода, как показали консультации со специалистами предприятия, вполне платежеспособны, я прогнозирую лучший исход, так как он обеспечит заводу, в свою очередь, погашение своей кредиторской задолженности.
Наша оставшаяся задолженность кредиторам составляет – 252852000 руб.
Задолженность дебиторов составляет – 1392000 руб.
Таким образом, наша кредиторская задолженность уменьшится, и составит 251460000 рублей.
Для такого крупного предприятия как завод им. А.М. Горького сумма в 251460000 рублей не будет являться большой помехой, но все же это кредиторская задолженность и моя задача ее вернуть. Третьим пунктом своего плана я предлагаю социальное партнерство, так как по моему мнению оно поможет предприятию вернуть долги и увеличить объем заказов.
Социальное партнерство.
Хотя сегодня в российской экономической науке