Роль стратегического планирования в антикризисном управлении
ФО=ОВИ- (запасы и затраты) =
П490+П590+П610 —А190—(А210+А220)
1. Абсолютная финансовая устойчивость ФС 0; ФСД 0 ; ФО 0
2. Нормальная устойчивость финансового состояния ФС < 0; ФСД 0 ; ФО 0
3. Неустойчивое финансовое состояние ФС < 0; ФСД <0; ФО 0
4. Кризисное финансовое состояние ФС < 0; ФСД <0; ФО <0
Коэффициент собственной платежеспособности
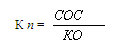
где: К п. – коэффициент собственной платежеспособности;
СОС – собственные оборотные средства;
КО – краткосрочные обязательства.
Кп характеризует способность предприятия возместить за счет чистых оборотных активов его краткосрочные долговые обязательства.
Характеристика финансовой ситуации на предприятии
Существует четыре типа финансовой устойчивости:
Первый — абсолютная устойчивость финансового состояния, встречающаяся в настоящих условиях развития экономики России крайне редко, задается условием: 3<СОС+К , где 3 - запасы предприятия; К - кредиты банка под товарно-материальные ценности с учетом кредитов под товары, отгруженные и части кредиторской задолженности, зачтенной банком при кредитовании;
Второй - нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность, соответствует следующему условию:
3=СОС+К,
Третий - неустойчивое финансовое состояние, характеризуемое нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения СОС:
3=СОС+К+ИОФН
где: ИОФН - источники, ослабляющие финансовую напряженность, по данным баланса неплатежеспособности (временно свободные денежные средства, привлеченные средства, кредиты банка на временное пополнение оборонных средств и т.п.).
Финансовая неустойчивость считается нормальной (допустимой) при следующем условии. Величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции, то есть выполняется следующее условие:
Зс.+Зг.п.>=Кз,
где: Зс - сырье и материалы,
Зг.п. - готовая продукция,
Кз - краткосрочные кредиты и займы для формирования запасов,
При этом минимальные условия финансовой устойчивости можно выразить следующим образом:
- I раздел Актива < I I I раздел Пассива, т.е. СОС
- II раздел Актива > IV раздел Пассива.
Четвертый - кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают его кредиторской задолженности и просроченных ссуд:
3>СОС+К,
К - кредиты банка под товарно-материальные
При наличии данного состояния, необходимы чрезвычайные меры вплоть до введения внешнего управления либо инициации процедуры банкротства.
Определение вероятности наступления кризиса по модели У.Бивера
| Показатель | Расчет | Значение показателя | ||
| для благополучных компаний | За 5 лет до банкротства | З год до банкротства | ||
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент Бивера |
|
0,4 – 0,45 | 0,17 | - 0,15 |
| Рентабельность активов |
|
6 – 8 | 4 | - 22 |
| Финансовый левередж |
|
<37 | <50 | <80 |
|
Коэффициент покрытия активов чистым оборотным капиталом |
|
0,4 | <0,3 | 0,06 |
|
Коэффициент покрытия |
|
<3,2 | <2 | <1 |
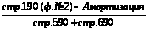


"Модель Альтмана" (или "Z - счет Альтмана")
Она представляет собой пятифакторную модель, в которой факторами выступают показатели диагностики угрозы банкротства.
На основе обследования предприятий - банкротов Э.Альтман рассчитал коэффициенты значимости отдельных факторов в интегральной оценке вероятности банкротства.
Z=1,2К1+1,4К2+3,3К3+0,6К4+1,0К5
Где: Z - интегральный показатель уровня угрозы банкротства;
К1 - отношение оборотного капитала к сумме всех активов предприятия (он показывает степень ликвидности активов);
К2 - отношение нераспределённой прибыли, резервов и фондов к сумме всех активов;
К3 – отношение результата от реализации к сумме всех активов;
К4 – отношение суммы собственного капитала к заемному;
К5 - отношение объема продажи продукции к стоимости активов
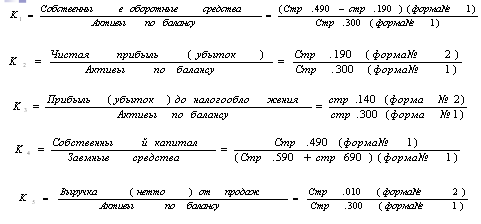
К1=0,44
К2=0,20
К3=0
К4=1,74
К5=5,9
Оценочная шкала для модели Альтмана
| Значение показателя "Z" | Вероятность банкротства |
| до 1.80 | Очень высокая |
| 1.81 - 2.70 | Высокая |
| 2.71 - 2.99 | Возможная |
| 3.00 и выше | Очень низкая |
Заключение
В антикризисном управлении решающее значение имеет стратегия управления. Главное внимание в ней уделяется проблемам выхода из кризиса, непосредственно связанным с устранением причин, способствующих его возникновению. Анализируются внешняя и внутренняя среда бизнеса, выделяются те компоненты, которые имеют значение для организации, осуществляются сбор и отслеживание информации по каждому компоненту и на основе оценки реального положения предприятия выясняются причины кризисного состояния. Точная, комплексная, своевременная диагностика состояния предприятия — это первый этап разработки стратегии антикризисного управления деятельностью предприятия.
Анализ внешних факторов с целью выявления причин кризиса. При проведении анализа внешней среды слишком большой или слишком малый объем полученной информации может исказить истинное положение. Поэтому, чтобы сформировать четкую и понятную картину развития ситуации, необходимо правильно сопоставить полученные результаты и свести в единое целое несколько этапов анализа:
анализ макросреды, который условно можно разделить на четыре сектора: политическое окружение, экономическое окружение, социальное окружение, технологическое окружение;
анализ конкурентной среды по ее пяти основным составляющим: покупатели, поставщики, конкуренты внутри отрасли, потенциальные новые конкуренты, товары-заменители.
Антикризисное управление так же, как и любое другое, может быть малоэффективным или более эффективным. Эффективность антикризисного управления характеризуется степенью достижения целей смягчения, локализации или позитивного использования кризиса в сопоставлении с затраченными на это ресурсами. Трудно оценить такую эффективность в точных расчетных показателях, но увидеть ее можно при анализе и общей оценке управления, его успешности или просчетов.
Можно выделить основные факторы, которые определяют эффективность антикризисного управления. Их понимание и дифференциация помогают его анализировать и успешно осуществлять.
Профессионализм антикризисного управления и специальная подготовка. Такой профессионализм рождается в процессах специального обучения, целенаправленного аккумулирования опыта и развития искусства управления в критических ситуациях.
Рекомендации:
В рамках первого этапа должно происходить устранение нехватки денежных средств для расчетов по неотложным обязательствам за счет ликвидации "лишних" активов предприятия. Причем такая ликвидация должна зачастую осуществлять ненормальным с точки зрения обычного управления способом, т. е. не взирая на возможные потери как уже полученных и материализованных в активах предприятия средств, так и тех, что могут быть получены, если предприятие переживет кризис.
Добившись временного восстановления финансовой устойчивости предприятия путем продажи "лишних" активов предприятия и уменьшением издержек, антикризисный управляющий для закрепления достигнутого эффекта на более продолжительный срок должен предпринять меры по увеличению денежного потока от основной деятельности предприятия и в первую очередь обратить внимание на маркетинг.
Список источников и литературы
1. Бродский Б.Е, Жарковская Е.П 2-ое издание, испр.и доп..,Антикризисное управление: учебник М:Омега-Л, 2005-357с.
2. Дорофеев В.Д, Левин Д.Н, Сенаторов Д.В, Чернецов А.В, Антикризисное управление: учеб.Пособие - Пенза: изд-во Пензенского института экономич.развития Антикр.управления 2006-208с.
3. Ковалев В.В Финансовый анализ: методы и процедуры –М: Финансы и статистика, 2003-554с.
4. Деникаева Р.Н Механизм антикризис.управления в Российской эк-ки и зарубеж. Странах// эк-ий анализ; теория и практика -2008, №4-6с.
5. Ларионов И.К, Брагин Н.И, Амеев А.Т, Антик. Управ-ие. Общие основы и особенности России учеб.пособия-М: Дашков, 2001-248с.
6. Антикризисное управление учебник под/ред. Э.М Короткова-м "Высшая школа", 2003
7.Теория и практика антикризисного управления: Учебник / Под. ред. С.Г. Беляева и В.И. Кошкина. М.: Закон и право, ЮНИТИ, 1996.
Приложение 1
Бухгалтерский баланс
| АКТИВ | Код строки | На начало отчетного года | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
110 | ||
| Основные средства | 120 | 30 263 | 75 608 |
| Незавершенное строительство | 130 | 2899 | 3 493 |
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | ||
| прочие долгосрочные финансовые вложения | 145 | 268 | 343 |
| Прочие внеоборотные активы | 150 | ||
| ИТОГО по разделу I | 190 | 33 430 | 79 444 |
| II. ОБОРОТНЫЕ АКТИВЫ Запасы, в том числе: | 210 | 20 944 | 53 978 |
| сырье, материалы | 211 | 19 656 | 52 764 |
| готовая продукция и товары для перепродажи | 214 | 396 | 354 |
| товары отгруженные | 215 | ||
| расходы будущих периодов | 216 | 892 | 860 |
| прочие запасы и затраты | 217 | ||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 2 779 | 7 183 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | ||
| в том числе: покупатели и заказчики | 231 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 63 130 | 171 666 |
| в том числе: покупатели и заказчики | 241 | 63 130 | 171 666 |
| Краткосрочные финансовые вложения | 250 | 2 | 2 |
| Денежные средства | 260 | 44 722 | 140 784 |
| Прочие оборотные активы | 270 | 3 093 | 2 528 |
| ИТОГО по разделу II | 290 | 134 670 | 376 141 |
| БАЛАНС (сумма строк 190 + 290) | 300 | 168 100 | 455 585 |
| ПАССИВ | Код строки | На начало отчетного года | На конец отчетного периода |
| III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал | 410 | 121 | 121 |
| Собственные акции, выкупленные у акционеров | 411 | -33 | -2 |
| Добавочный капитал | 420 | 6 692 | 6 673 |
| Резервный капитал | 430 | 30 | 30 |
| в том числе: резервы, образованные в соответствии с законодательством | 431 | ||
| резервы, образованные в соответствии с учредительными документами | 432 | 30 | 30 |
| Нераспределенная прибыль отчетного года | 470 | 99 988 | 337 898 |
| ИТОГО по разделу III | 490 | 106 798 | 344 720 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты | 510 | ||
| Отложенные налоговые обязательства | 515 | 303 | 693 |
| Прочие долгосрочные обязательства | 520 | ||
| ИТОГО по разделу IV | 590 | 303 | 693 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты | 610 | 25 000 | |
| Кредиторская задолженность | 620 | 35 999 | 110 172 |
| в том числе: поставщики и подрядчики | 621 | 27 501 | 88 748 |
| задолженность перед персоналом организации | 622 | 2 253 | 5 595 |
| задолженность перед государственными внебюджетными фондами | 623 | 2 166 | 1 851 |
| задолженность по налогам и сборам | 624 | 4 072 | 13 975 |
| прочие кредиторы | 625 | 7 | 3 |
| Задолженность участникам (учредителям) по выплате доходов | 630 | ||
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | ||
| Прочие краткосрочные обязательства | 660 | ||
| ИТОГО по разделу V | 690 | 60 999 | 110 172 |
| БАЛАНС (сумма строк 490 + 590 +690) | 700 | 168 100 | 455 585 |
Приложение 2
Отчет о прибылях и убытках
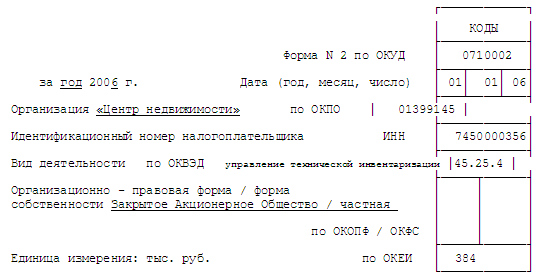
| Наименование показателя | Код строки | За отчетный период | За аналогичный период предыдущего года |
| 1 | 2 | 3 | 4 |
| Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 1 004 104 | 196 870 |
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 673 177 | 156 903 |
| Валовая прибыль | 029 | 330 927 | 39 967 |
| Коммерческие расходы | 030 | ||
| Управленческие расходы | 040 | ||
| Прибыль (убыток) от продаж | 050 | 330 927 | 39 967 |
| Проценты к получению | 060 | 4 506 | |
| Проценты к уплате | 070 | 1 325 | |
| Доходы от участия в других организациях | 080 | ||
| Прочие доходы | 090 | 673 | 2 842 |
| Прочие расходы | 100 | 15 775 | 17 447 |
| Прибыль (убыток) до налогообложения | 140 | 319 007 | 25 362 |
| Отложенные налоговые активы | 150 | 76 | 59 |
| Отложенные налоговые обязательства | 160 | -390 | -283 |
| Текущий налог на прибыль (лист 2 нал. декларации стр.250) | 180 | 79 282 | 8 421 |
| Текущий налог на прибыль (переходный период) + перерасчет за 2004 год | 181 | 1 501 | 1 030 |
| Чистая прибыль (убыток) отчетного периода | 190 | 237 910 | 15 687 |
|
СПРАВОЧНО Постоянные налоговые обязательства (активы) |
200 | 3 034 | 2 558 |
| Базовая прибыль (убыток) на акцию | 201 | ||
| Разводненная прибыль (убыток) на акцию | 202 |
Размещено на