Управление дебиторской задолженностью и краткосрочными финансовыми вложениями предприятия
Таким образом, главная цель анализа дебиторской задолженности – разработка политики кредитования покупателей, направленной на увеличение прибыли организации, ускорения расчетов и снижения риска неплатежей.
2. Анализ системы управления дебиторской задолженностью и краткосрочными вложениями предприятия на примере ООО «Машснаб»
2.1 Краткая экономическая характеристика ООО «Машснаб»
Общество с ограниченной ответственностью ООО «Машснаб» было организовано в соответствии с Гражданским кодексом РФ, Федеральным законом №14 – ФЗ от 8 февраля 1998 года, договором учредителей от 25 января 1999 года и протоколом Общего собрания №1 от 25 января 1999 года.
Общество с ограниченной ответственностью – это общество, учрежденное одним или несколькими лицами, уставный капитал которого разделен на доли определенных учредительными документами размеров; участники общества с ограниченной ответственностью не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества в пределах стоимости внесенных ими вкладов.
Высшим органом управления общества с ограниченной ответственностью является общее собрание его участников. Общество обладает правами юридического лица, имеет обособленное имущество, самостоятельный баланс, расчетный счет в банке, печать со своим наименованием.
Адрес предприятия: 428003, Республика Чувашия, гор. Чебоксары, ул. П. Лумумбы, дом 8, офис 2.
Учредительным документом предприятия является Устав. Основными целями общества с ограниченной ответственностью являются:
– торгово-закупочная и посредническая деятельность, оптовая и розничная торговля всеми видами товаров народного потребления и производственно – технического назначения, в том числе сельскохозяйственной продукцией;
транспортно – экспедиционные и складские услуги;
оказание услуг: маркетинговых, инжениринговых, дилерских, экспертных, консультационных, риэлторских;
производство товаров народного потребления и продукции производственно – технического назначения;
продажа и сервисное обслуживание авто- и мототранспорта;
внешнеэкономическая деятельность.
При складывающейся на сегодняшний день конъюнктуре рынка предприятие работает в условиях жесткой конкуренции и снижения платежеспособного спроса в связи с падением уровня жизни основной части населения.
Общество осуществляет оперативный учет своей деятельности, ведет бухгалтерскую и статистическую отчетность и несет ответственность за ее достоверность. Контроль финансово-хозяйственной деятельности магазина осуществляют налоговые, финансовые и другие государственные органы.
Имущество предприятия составляют основные и оборотные средства, а также материальные ценности, стоимость которых отражается на балансе предприятия и принадлежит ему на праве полного хозяйственного ведения. Источником формирования имущества предприятия являются доходы, полученные от реализации товаров, услуг населению и юридическим лицам, а также от других видов деятельности.
ООО «Машснаб» занимается продажей тракторной техники производства ОАО «Промтрактор»: трактора, погрузчики, колесные, фронтальные, трактор мелиоративный, трубоукладчики, мелиоративная машина, землеройная машина, колесный трактор ЧЕТРА, дорожная машина, дорожно – строительная техника, строительно – дорожная техника, бульдозерно – рыхлительный агрегат, Т-11, Т-15, Т-20, Т-25, Т-35, Т-50, ТГ-121, ТГ-221, ТГ-301, ТГ-321, ТГ-502, ТГ-503, ПК-12, ПК-60, ТК-25, Т-330.
Основные показатели деятельности ООО «Машснаб» за 2005–2007 гг. представлены в таблице 1.
Выручка от продажи товаров, продукции, работ, услуг является одним из важнейших показателей деятельности предприятия. Из таблицы 2.1 следует, что за период 2005–2007 гг. выручка от продажи товаров, продукции, работ, услуг в ООО «Машснаб» обнаруживает устойчивую тенденцию к росту. В 2006 году по сравнению с 2005 годом увеличение составило 2,04 раза, в 2007 году по сравнению с 2006 годом показатель возрос в 2,4 раза.
Таблица 1. Основные показатели деятельности ООО «Машснаб» за 2005–2007 гг.
| Показатели | Годы | Изменение (+-) | Темп изменения, % | ||||
| 2005 | 2006 | 2007 |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
2006 г. к 2005 г. |
2007 г. к 2006 г. |
|
| 1 Выручка от продажи товаров, продукции, работ, услуг, тыс. руб. | 5379 | 10965 | 26186 | +5586 | +15221 | 2,04 р. | 2,4 р. |
| 2. Себестоимость проданных товаров, продукции, работ, услуг, тыс. руб. | 6279 | 10763 | 25275 | +4484 | +3749 | 171,4 | 2,3 р. |
| 3. Прибыль от продаж, тыс. руб. | -900 | 201 | 911 | +1102 | +708 | - | 4,5 р. |
| 4. Чистая прибыль (убыток), тыс. руб. | -1635 | -219 | 217 | -1854 | +436 | - | - |
| 5. Численность работающих, чел. | 11 | 18 | 25 | +7 | +7 | 163,6 | 138,9 |
| 6. Среднемесячная зарплата, тыс. руб. | 5,46 | 7,12 | 8,67 | +1,66 | +1,55 | 130,4 | 121,8 |
| 7. Производительность труда, тыс. руб./чел. | 489,0 | 609,2 | 1047,4 | +120,2 | +438,2 | 124,6 | 171,9 |
| 8. Среднегодовая стоимость основных средств, тыс. руб. | 1540,0 | 1831,5 | 1456,5 | +291,5 | -37,5 | 118,9 | 79,5 |
| 9. Фондоотдача, руб. | 3,49 | 5,98 | 17,98 | +2,49 | +12,0 | 171,3 | 3,0 р. |
| 10. Среднегодовая величина оборотных активов, тыс. руб. | 2650 | 2603,5 | 2523,5 | -46,5 | -80,0 | 98,2 | 96,9 |
| 11. Оборачиваемость оборотных активов: | |||||||
| – в количестве оборотов | 2,03 | 4,21 | 10,38 | +2,18 | +6,17 | В 2,0 р. | 2,5 р. |
| – в днях оборота | 179,8 | 86,7 | 35,2 | -93,1 | -51,5 | 48,2 | 40,6 |
В целом за период 2005–2007 гг. выручка от продажи товаров, продукции, работ и услуг увеличилась в 4,9 раза, достигнув в 2007 году уровня 26186 тыс. руб. Столь значительный рост показателя обусловлен стабилизацией деятельности ОАО «Промтрактор» и расширением деятельности ООО «Машснаб». В 2006 году были увеличены торговые площади и расширен ассортимент предлагаемых покупателям запасных частей. В октябре 2007 года начала внедряться система продажи автомобилей в кредит.
Соответственно расширение деятельности обуславливает рост затрат на реализацию продукции. Себестоимость проданных товаров, продукции, работ, услуг на анализируемом предприятии в 2006 году по сравнению с 2005 годом увеличилась на 71,4% и составила 10763 тыс. руб. В 2007 году по сравнению с 2006 годом наблюдается дальнейшее увеличение себестоимости в 2,3 раза.
В 2005 году деятельность предприятия была убыточной, что обусловлено трудностями как внешнего (неблагоприятная конъюнктура рынка, поиск своего места на рынке), так и внутреннего порядка (становление организации, трудности с финансированием и т.п.). Деятельность ООО «Машснаб» в 2005 году была убыточной – сумма убытка составила 900 тыс. руб. В 2006–2007 гг. положение улучшилось и прибыль от продаж в 2006 году составила 201 тыс. руб. В 2007 году предприятие также имело положительный финансовый результат – прибыль от продаж 911 тыс. руб.
Чистая прибыль характеризует конечный финансовый результат деятельности предприятия. В 2006–2007 гг. ООО «Машснаб» не имело чистой прибыли, убыток в 2005 году составлял 1635 тыс. руб., в 2006 году уменьшился до 219 тыс. руб. Это обусловлено в основном большими суммами выплат процентов по кредитам. В 2007 году сумма чистой прибыли ООО «Машснаб», остающаяся в распоряжении предприятия, составила 217 тыс. руб.
Численность работающих в ООО «Машснаб» за 2005–2007 гг. постоянно увеличивается. В 2005 году на предприятии насчитывалось 11 работающих, в 2006 году работающих стало на 7 человек больше. В 2007 году по сравнению с 2006 годом численность работающих увеличивается на 7 человек или 77,9% и достигает 25 человек. В целом за анализируемый период численность работающих возросла в 2,3 раза.
На первом месте по важности среди факторов, влияющих на эффективность использования рабочей силы, стоит система оплаты труда и величина заработной платы. В 2005 году среднемесячная заработная плата работника ООО «Машснаб» составляла 5,46 тыс. руб., в сложившейся на тот момент ситуации предприятие не имело возможности платить больше. В 2006 году среднемесячная заработная плата по сравнению с 2005 годом возрастает на 1,66 тыс. руб. или 30,4%. Повышение стабильности финансового состояния предприятия позволило в 2007 году увеличить среднемесячную заработную плату по сравнению с 2006 годом на 21,8% до 8,67 тыс. руб.
Устойчивую тенденцию к росту за 2005–2007 гг. обнаруживает показатель производительности труда: в 2006 году по сравнению с 2005 годом – на 24,6% (в 2005 году производительности труда – 489,0 тыс. руб./чел., в 2006 году – 609,2 тыс. руб./чел.), в 2007 году по сравнению с 2006 годом – на 71,9%. Повышение производительности труда свидетельствует о повышении эффективности использования трудовых ресурсов предприятия.
Основные фонды ООО «Машснаб» по состоянию на конец 2007 года представлены имеющимся у предприятия транспортным средством (грузовой автомобиль «Газель»), зданием склада, торговым оборудованием. Помещение под центральный офис, ремонтные мастерские и магазин предприятие арендует. Из таблицы 1 следует, что среднегодовая стоимость основных средств за анализируемый период составила: в 2005 году – 1540,0 тыс. руб., в 2006 году – 1831,5 тыс. руб., в 2007 году – 1456,5 тыс. руб. В 2006 году по сравнению с 2005 годом стоимость основных средств увеличилась на 291,5 тыс. руб. или 12,0%, что обусловлено вводом в действие складского помещения. В 2007 году стоимость основных средств снизилась по сравнению с 2005 г. на 37,5 тыс. руб. или 20,5% за счет оптимизации количества торгового оборудования.
Фондоотдача – показатель выручки от продажи, приходящейся на 1 рубль стоимости основных фондов. В 2005 году на 1 рубль стоимости основных средств приходилось 3,49 руб. выручки от продаж. В 2006 году наблюдается рост фондоотдачи до 5,98 руб., в 2007 году показатель фондоотдачи повысился до 17,98 руб. В целом за 2005–2007 гг. фондоотдача увеличилась на 14,49 руб. или в 5,2 раза, что означает повышение эффективности использовании основных средств на ООО «Машснаб».
Среднегодовая стоимость оборотного капитала составила в 2005 году 2650 тыс. руб. В 2006 году по сравнению с 2005 годом стоимость оборотного капитала снижается на 46,5 тыс. руб. или 1,8% и составила 2603,5 тыс. руб., в 2007 году по сравнению с 2005 годом снижение стоимости оборотного капитала составило 80 тыс. руб. или 3,1%. За анализируемый период наблюдается высвобождение оборотных средств из оборота в результате ускорения их оборачиваемости.
Оборачиваемость оборотного капитала низкая на протяжении 2005–2007 гг. В 2005 году один оборот совершался за 179,8 дня (коэффициент оборачиваемости – 2,03), в 2006 году оборачиваемость оборотного капитала ускорилась до 4,21 оборота в год (продолжительность оборота – 86,7 дня). В 2007 году один оборот оборотные активы совершали за 35,2 дня (при коэффициенте оборачиваемости 10,38). Таким образом, наблюдается тенденция к ускорению оборачиваемости оборотных средств предприятия. Проведенный анализ показателей использования оборотного капитала свидетельствует о повышении эффективности его использования.
Таким образом, увеличение выручки от продажи товаров, продукции, работ, услуг в 4,9 раза за счет расширения деятельности предприятия, повышение финансового результата – прибыли, рост фондоотдачи (повышение эффективности использования основных средств), увеличение производительности труда и ускорение оборачиваемости оборотных средств свидетельствуют о повышении эффективности деятельности ООО «Машснаб» за 2005–2007 гг.
2.2 Анализ дебиторской задолженности и краткосрочных финансовых вложений ООО «Машснаб»
Бухгалтерский анализ дебиторской и кредиторской задолженности, является важнейшей составной частью деятельности бухгалтерии и всей системы финансового менеджмента организации. Информация для анализа фактической величины дебиторской задолженности содержится в бухгалтерском балансе, в приложении к нему, в пояснительной записке и регистрах синтетического и аналитического учета. Дебиторская задолженность подразделена на долги, платежи по которым ожидаются более чем через 12 месяцев после отчетной даты, и задолженность, погашение которой предполагается в течение 12 месяцев после отчетной даты.
Изучение характера изменения дебиторской в динамике и кредиторской задолженности в динамике за ряд лет позволяет судить не только об усилении или ослаблении исполнительной дисциплины в расчетах организации с покупателями и заказчиками. Косвенно тенденции роста дебиторов и долгов, числящихся за ними, свидетельствуют о серьезных проблемах в финансовом менеджменте и снижении его эффективности, о необходимости принятия мер в этом направлении. В то же время рост задолженности покупателей может быть связан с существенным увеличением объема продаж в течение последних лет и, если плательщики достаточно надежны, обеспокоенности за будущее финансового положения предприятия вызывать не должен. Еще больший оптимизм оправдан при росте кредиторской задолженности за ряд лет, что свидетельствует об увеличении доверия к организации как надежному в расчетах и платежах партнеру.
Финансовый анализ обычно начинают с сопоставления показателей дебиторской задолженности на начало и конец анализируемого периода. Рост дебиторской задолженности за такой сравнительно краткосрочный период времени обычно свидетельствует о негативных тенденциях в финансовом положении предприятия.
На основании данных регистров синтетического и аналитического учета расчетов с покупателями и заказчиками составлена табл. 2.
Таблица 2. Данные о движении дебиторской задолженности ООО «Машснаб» за 2004–2007 гг.
| Показатель | Сумма по состоянию на конец года, тыс. руб. | |||
| 2004 | 2005 | 2006 | 2007 | |
| Дебиторская задолженность: | ||||
| краткосрочная – всего | 1568 | 773 | 1191 | 503 |
| в том числе: | ||||
| расчеты с покупателями и заказчиками | 1559 | 761 | 1178 | 491 |
| авансы выданные | - | - | - | - |
| прочая | 9 | 12 | 13 | 12 |
Для анализа динамики дебиторской задолженности воспользуемся методикой анализа рядов динамики, предполагающей расчет цепных и базисных показателей. Абсолютный прирост рассчитывается как цепной (разностью между уровнем изучаемого и предыдущего периодов) и как базисный (разностью между уровнем изучаемого и взятого за базу сравнения периодов).
Таблица 3. Динамика дебиторской задолженности и краткосрочных финансовых вложений ООО «Машснаб» за 2004–2007 гг.
| Показатели | 2004 | 2005 | 2006 | 2007 |
| Краткосрочная дебиторская задолженность, тыс. руб. | 1568 | 773 | 1191 | 503 |
| Абсолютный прирост, тыс. руб. | ||||
| – цепной | - | -795 | +418 | -688 |
| – базисный | - | -795 | -377 | -1065 |
| Темп роста, % | ||||
| – цепной | - | 49,30 | 154,08 | 42,23 |
| – базисный | - | 49,30 | 75,96 | 32,08 |
| Краткосрочные финансовые вложения, тыс. руб. | - | 90 | 50 | 100 |
| Абсолютный прирост, тыс. руб. | ||||
| – цепной | - | +90 | -40 | +50 |
| – базисный | - | +90 | +50 | +100 |
Из данных таблицы 3 следует, что дебиторская задолженность ООО «Машснаб» за анализируемый период 2004–2007 гг. обнаруживает неоднозначную тенденцию. По состоянию на конец 2004 года сумма дебиторской задолженности составляла 1568 тыс. руб., в 2005 году наблюдается снижение показателя на 795 тыс. руб. или 50,7% по сравнению с 2004 годом. В течении 2006 года задолженность покупателей увеличивается до 1191 тыс. руб., т.е. на 418 тыс. руб. или 54,08%. Существенное снижение показателя наблюдается в 2007 году по сравнению с 2006 годом – на 688 тыс. руб. или 57,77%. В целом за 2004–2007 гг. дебиторская задолженность снизилась на 1065 тыс. руб. или 67,92%, что свидетельствует о проведении эффективной коммерческой политике предприятия и мониторинге дебиторской задолженности.
Графически динамика дебиторской задолженности ООО «Машснаб» за 2004–2007 гг. представлена на рис. 2.
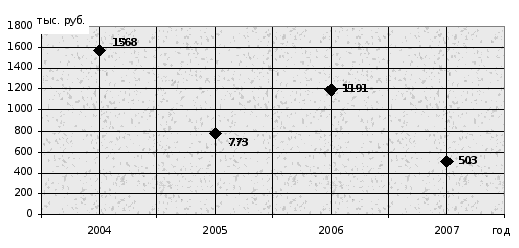
Рис. 2. Динамика дебиторской задолженности ООО «Машснаб» за 2004–2007 гг.
Краткосрочные финансовые вложения ООО «Машснаб» – это предоставленные предприятием займы другому предприятию – ООО «РемТрактор» в сумме 90 тыс. руб. в 2005 году, 50 тыс. руб. в 2006 году и 100 тыс. руб. в 2007 году.
Сопоставление дебиторской и кредиторской задолженности на начало и конец года производится по данным бухгалтерского баланса и позволяет выявить степень долговой иммобилизации средств или, наоборот, дополнительного вовлечения их в хозяйственный оборот предприятия. По этим же данным и с той же целью исчисляют индекс покрытия кредиторской задолженности долгами дебиторов.
Таблица 4. Доля задолженности в составе имущества и обязательств ООО «Машснаб» за 2004–2007 гг.
| Показатели | По состоянию на конец года: |
Изменение (+,–) к 31.12.2004 г. |
|||||
| 2004 | 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | |
| Стоимость имущества предприятия, тыс. руб. | 4018 | 4368 | 4508 | 3524 | +350 | +490 | -494 |
| Дебиторская задолженность, тыс. руб. | 1568 | 773 | 1191 | 503 | -795 | -377 | -1065 |
| Доля дебиторской задолженности в стоимости имущества, % | 39,02 | 17,70 | 26,42 | 14,27 | -21,33 | -12,60 | -24,75 |
| Кредиторская задолженность, тыс. руб. | 505 | 1396 | 402 | 902 | +891 | -103 | 397 |
| Индекс покрытия кредиторской задолженности долгами дебиторов | 0,322 | 1,806 | 0,338 | 1,793 | +1,484 | +0,015 | +1,471 |
Из приведенных в таблице 4 данных следует, что дебиторская задолженность составляет в среднем около трети имущества предприятия (39,02% – на конец 2004 года; 17,70% – на конец 2005 года; 26,42% – на конец 2006 года; 14,27% – на конец 2007 года) и, следовательно, весьма существенна для оценки финансового состояния и результатов хозяйственной деятельности. За 2005 год удельный вес дебиторской задолженности в составе активов снизился с 39,02% до 17,70%. Это свидетельствует о своевременности платежей и достаточно высоком уровне дисциплины расчетов с покупателями.
В целом по организации снижение дебиторской задолженности составило 1065 тыс. руб., а ее удельного веса в составе активов баланса – 24,75%. Это наверняка приведет к снижению трудностей в погашении долговых обязательств самого предприятия, т.е. его кредиторской задолженности.
По данным таблицы можно исчислить индекс покрытия кредиторской задолженности долгами дебиторов. В нашем случае он составляет на конец 2004 года – 0,322; на конец 2005 года – 1,806; на конец 2006 года – 0,338; на конец 2007 года – 1,793. Это характеризует достаточную степень обеспеченности текущих кредиторских обязательств средствами, числящимися в дебиторской задолженности. На 1 руб. обязательств на конец 2004 года приходится 0,322 руб. долгов дебиторов. Увеличение этого показателя до 1,793 руб. к концу 2007 года свидетельствует об улучшении финансового положения предприятия.
Для характеристики оборачиваемости дебиторской задолженности используются такие показатели как коэффициент оборачиваемости дебиторской задолженности и продолжительность оборота в днях. В таблице 5 представлены показатели оборачиваемости дебиторской задолженности.
Таблица 5. Динамика показателей оборачиваемости дебиторской задолженности ООО «Масштаб» за 2005–2007 гг.
| Показатели | Годы | Изменение (+,–) к 2005 году | Темп изменения к 2005 г., % | ||||
| 2005 | 2006 | 2007 | 2006 г. | 2007 г. | 2006 г. | 2007 г. | |
| 1. Выручка от продажи товаров, продукции, ра-бот, услуг, тыс. руб. | 5379 | 10965 | 26186 | +5586 | +20807 | 2,04 р. | 4,9 р. |
| 2. Дебиторская задолженность, тыс. руб. | |||||||
| – на начало года | 1568 | 773 | 1191 | -795 | -377 | 49,3 | 76,0 |
| – на конец года | 773 | 1191 | 503 | +418 | -270 | 154,1 | 65,1 |
| – среднегодовая | 1170,5 | 982 | 847 | -188,5 | -323,5 | 83,9 | 72,4 |
| 3. Показатели оборачиваемости дебиторской задолженности: | |||||||
| – в числе оборотов | 4,60 | 11,17 | 30,92 | 6,57 | 26,32 | 2,4 р. | 6,7 р. |
| – в днях оборота | 78,34 | 32,24 | 11,64 | -46,10 | -66,69 | 41,2 | 14,9 |
Оборачиваемость дебиторской задолженности в числе оборотов определяется делением выручки от продаж на среднегодовую дебиторскую задолженность. За анализируемый период наблюдается устойчивая тенденция показателя к снижению. В 2006 году среднегодовая дебиторская задолженность снижается по сравнению с 2005 годом на 188,5 тыс. руб. или 16,1% (с 1170,5 тыс. руб. до 982 тыс. руб.), дальнейшее снижение в 2007 году по сравнению с 2005 годом составило 323,5 тыс. руб. или 27,6%, среднегодовая дебиторская задолженность в 2007 году – 847 тыс. руб.
Выручка от продаж за анализируемый период увеличивается, сумма среднегодовой дебиторской задолженности снижается. Это обусловило значительное ускорение оборачиваемости дебиторской задолженности с 4,6 оборотов в 2005 году до 30,92 оборотов в 2007 году, т.е. в 6,7 раз. Оборачиваемость дебиторской задолженности в днях оборота определяется делением продолжительности отчетного периода (360 дн.) на число оборотов. В 2005 году один оборот дебиторской задолженности совершался за 78,34 дня, в 2006 году – за 32,24 дня, в 2007 году – за 11,64 дня.
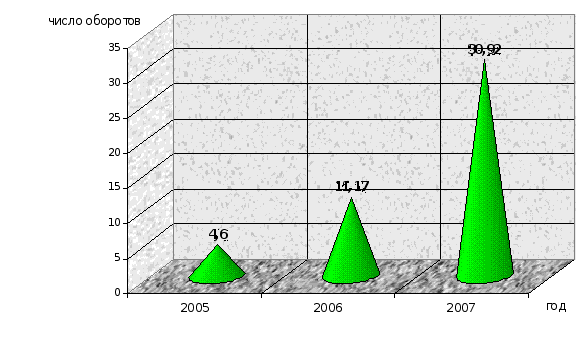
Рис. 3. Коэффициент оборачиваемости дебиторской задолженности ООО «Машснаб» за 2005–2007 гг.
Дебиторская задолженность и краткосрочные финансовые вложения оказывают непосредственное влияние на платежеспособность предприятия, так как учитываются при расчете коэффициента критической ликвидности.
В таблице 6 представлен расчет показателя критической ликвидности ООО «Машснаб» за 2005–2007 гг.
Таблица 6. Расчет показателя критической ликвидности ООО «Машснаб» за 2005–2007 гг.
| Показатели | Методика расчета1 | На конец года | ||
| 2005 | 2006 | 2007 | ||
| А 1 | 250 + 260 | 120 | 88 | 131 |
| А 2 | 240 + 270 | 773 | 1191 | 503 |
| П 1 | V – 610 | 1686 | 692 | 1192 |
| П2 | 610 | 2098 | 3485 | 1874 |
| Коэффициент критической ликвидности |
(А1+А2)/ (П1+П2) > =1,5 min=0,8 |
0,236 | 0,306 | 0,207 |
| 1 – арабскими цифрами обозначены строки баланса, римскими цифрами – итог раздела баланса | ||||
Коэффициент критической ликвидности показывает, какая часть текущих обязательств может быть погашена не только за счет ожидаемых поступлений от разных дебиторов. Нормальным считается значение 0,7 – 0,8, однако следует иметь в виду, что достоверность выводов по результатам расчетов этого коэффициента и его динамики в значительной степени зависит от «качества» дебиторской задолженности (сроков образования финансового положения должника и др.), что можно выявить только по данным внутреннего учета.
При условии своевременных расчетов с дебиторами на конец 2005 года предприятие могло на 23,6% рассчитаться по своим краткосрочным обязательствам. В 2006 году значение коэффициента – 30,6% – превышает уровень 2005 года, однако к концу 2007 года наблюдается снижение показателя до 20,7%. Значения коэффициента критической ликвидности ниже критериального.
Сложившуюся ситуацию нельзя считать нормальной, поэтому в случае бездействия или принятия необоснованных управленческих решений, предприятию ООО «Машснаб» грозит дальнейшее снижение ликвидности баланса, падение цены компании, и, как следствие, процедура банкротства.
Для более выяснения более полной картины влияния дебиторской задолженности и краткосрочных финансовых вложений на платежеспособность предприятия произведем факторный анализ показателя, для чего воспользуемся формулой:
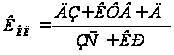 ,
(1)
где: ДЗ – дебиторская задолженность,
КФВ – краткосрочные финансовые вложения,
Д – денежные средства и прочие пассивы,
ЗС – краткосрочные кредиты,
КР – кредиторская задолженность.
Таблица 7. Исходные данные для факторного анализа коэффициента критической ликвидности ООО «Машснаб» за 2005–2007 гг.
| Показатели | Годы |
Изменение (±) |
|
| 2005 | 2007 | ||
| Дебиторская задолженность | 773 | 503 | -270 |
| Краткосрочные финансовые вложения | 90 | 100 | +10 |
| Денежные средства | 30 | 31 | +1 |
| Краткосрочные заемные средства | 2098 | 1874 | -224 |
| Кредиторская задолженность и прочие обязательства | 1686 | 1192 | -494 |
| Коэффициент критической ликвидности | 0,236 | 0,207 | -0,029 |
Для определения влияния факторов на показатель критической ликвидности произведем способом цепных подстановок факторный анализ показателя, используя следующий алгоритм расчета (табл. 8).
Таблица 8. Алгоритм расчета влияния факторов на коэффициент критической ликвидности способом цепных подстановок
| ДЗ | КФВ | Д | ЗС | КР |
|
|
| ДЗ0 | КФВ0 | Д0 | ЗС0 | КР0 | ККЛ0 | |
| ДЗ1 | КФВ0 | Д0 | ЗС0 | КР0 | ККЛусл.1 | |
| ДЗ1 | КФВ1 | Д0 | ЗС0 | КР0 | ККЛусл.2 | |
| ДЗ1 | КФВ1 | Д1 | ЗС0 | КР0 | ККЛусл.3 | |
| ДЗ1 | КФВ1 | Д1 | ЗС1 | КР0 | ККЛусл.4 | |
| ДЗ1 | КФВ1 | Д1 | ЗС1 | КР1 | ККЛ1 | |
| Изменение коэффициента текущей ликвидности за счет изменения: | ||||||
| 1) дебиторской задолженности | ∆ ККЛ (ДЗ) = ККЛусл.1 – ККЛ0 | |||||
| 2) краткосрочных финансовых вложений | ∆ ККЛ (КФВ) = ККЛусл.2 – ККЛусл.1 | |||||
| 3) денежных средств и прочих активов | ∆ ККЛ (Д) = ККЛусл.3 – ККЛусл.2 | |||||
| 4) заемных средств | ∆ ККЛ (ЗС) = ККЛусл.4 – ККЛусл.3 | |||||
| 5) кредиторской задолженности | ∆ ККЛ (КР) = ККЛ1 – ККЛусл.4 | |||||
На основании данных табл. 7 по алгоритму табл. 8 произведем расчет влияния факторов, которые способствовали снижению коэффициента критической ликвидности с 0,236 в 2005 году до 0,207 в 2007 году.
Таблица 9. Расчет влияния факторов на коэффициент критической ликвидности ООО «Машснаб» за 2005–2007 гг. (тыс. руб.)
| ДЗ | КФВ | Д | ЗС | КР |
|
| 773 | 90 | 30 | 2098 | 1686 | КТЛ0 = 0,236 |
| 503 | 90 | 30 | 2098 | 1686 | КТЛусл.1 = 0,165 |
| 503 | 100 | 30 | 2098 | 1686 | КТЛусл.2 = 0,167 |
| 503 | 100 | 31 | 2098 | 1686 | КТЛусл.3 = 0,168 |
| 503 | 100 | 31 | 1874 | 1686 | КТЛусл.4 = 0,178 |
| 503 | 100 | 31 | 1874 | 1192 | КТЛ1 = 0,207 |
| Снижение коэффициента критической ликвидности на 0,029 произошло за счет: | |
| 1) снижения дебиторской задолженности | ∆ КТЛ (ДЗ) = 0,165 – 0,236 = -0,071 |
| 2) увеличения краткосрочных финансовых вложений | ∆ КТЛ (КФВ) = 0,167 – 0,165 = +0,002 |
| 3) увеличения денежных средств и прочих активов | ∆ КТЛ (Д) = 0,168 – 0,167 = +0,001 |
| 4) снижения заемных средств | ∆ КТЛ (ЗС) = 0,178 – 0,168 = +0,010 |
| 5) снижения кредиторской задолженности | ∆ КТЛ (КР) = 0,207 – 0,178 = +0,029 |
| Итого -0,029 | |
Результаты факторного анализа показали, что снижению коэффициента критической ликвидности способствовало только снижение суммы дебиторской задолженности.
Для увеличения коэффициента критической ликвидности необходимо увеличивать дебиторскую задолженность и краткосрочные финансовые вложения и уменьшать краткосрочные финансовые обязательства. Так как это в чистом виде в большинстве случаев невозможно, то необходимо, чтобы темпы роста дебиторской задолженности и краткосрочных финансовых вложений опережали темпы роста краткосрочных финансовых обязательств.
Таким образом, ускорение оборачиваемости дебиторской задолженности обусловлено ростом выручки от продажи и снижением размеров среднегодовой дебиторской задолженности. Увеличение числа оборотов и соответственное сокращение продолжительности одного оборота дебиторской задолженности свидетельствует об усилении контроля за ее погашением со стороны бухгалтерии.
2.3 Оценка действующей на ООО «Машснаб» системы управления дебиторской задолженностью и краткосрочными финансовыми вложениями
Рассмотрим действующую на анализируемом предприятии систему управления дебиторской задолженностью.
ООО «Машснаб» закупает крупные партии товара у поставщика ОАО «Промтрактор» на условиях предоплаты с последующей их розничной реализацией с рассрочкой платежа. Отчеты, которые позволяет сформировать система бухгалтерского учета, представлены в сводной таблице 10.
Таблица 10. Сводные данные по текущей задолженности ООО «Машснаб» на 12.02.2007 г.
| Документы | № | Дата | Сумма, тыс. руб. |
| Счета-фактуры | 103 | 25.12.06 | 100 |
| 109 | 27.12.06 | 600 | |
| 141 | 03.01.07 | 650 | |
| Итого | 1350 | ||
| Платежные поручения | 245 | 18.01.07 | 16 |
| 252 | 20.01.07 | 20 | |
| 265 | 22.01.07 | 50 | |
| 278 | 23.01.07 | 14 | |
| 300 | 06.01.07 | 200 | |
| 312 | 16.01.07 | 200 | |
| 321 | 22.01.07 | 100 | |
| 345 | 23.01.07 | 50 | |
| 356 | 29.01.07 | 50 | |
| 362 | 22.01.07 | 450 | |
| 370 | 30.01.07 | 150 | |
| Итого | 1300 |
Такой отчет по своему содержанию соответствует отчетам, составляемым наиболее типичными бухгалтерскими системами. Очевидно, что на основании этих данных можно определить только суммарный остаток дебиторской задолженности покупателя. Но это не дает никакой информации о том, какая часть дебиторской задолженности просрочена и когда следует ожидать поступления платежей.
Стандартное условие отгрузки продукции в рассрочку в компании ООО «Машснаб» – оплата поставленной продукции в течение установленного в договоре количества дней от даты поступления товара на склад покупателя или от даты отгрузки товара со склада. В соответствии с типовыми условиями предоставления отсрочки платежа в системе управления дебиторской задолженностью была реализована возможность учета периода отсрочки платежа и времени нахождения товаров в пути (табл. 11).
Таблица 11. Критический срок оплаты по выставленным счетам для ООО «Машснаб» на 12.02.2007 г.
| № счета-фактуры | Дата | Сумма, тыс. руб. | Дата отгрузки |
Стоимость отгруженной продукции, тыс. руб. |
Условия оплаты | Время в пути, дн. | Отсрочка по договору, дн. | Критический срок оплаты |
| 103 | 25.12.06 | 100 | 27.12.06 | 100 | От даты получения | 12 | 5 | 13.01.07 |
| 109 | 27.12.06 | 600 | 29.12.06 | 200 | От даты отгрузки | - | 10 | 08.01.07 |
| 29.12.06 | 200 | - | 15 | 13.01.07 | ||||
| 29.12.06 | 150 | - | 20 | 18.01.07 | ||||
| 29.12.06 | 50 | - | 25 | 23.01.07 | ||||
| 141 | 03.01.07 | 650 | 08.01.07 | 650 | От даты получения | 2 | 10 | 20.01.07 |
| 09.01.07 | 150 | 12 | 10 | 31.01.07 |
На основании данных табл. 11 менеджеры по продажам, ответственные за поступление дебиторской задолженности, могут контролировать своевременность платежей и при необходимости реагировать на возникновение просроченных обязательств со стороны дебиторов.
Усложняют управление дебиторской задолженностью случаи, когда несколько выставленных счетов погашаются одним платежным поручением или, наоборот, когда один счет погашается несколькими платежными поручениями. В этом случае не всегда ясно, за что расплатился дебитор и какой из счетов просрочен. Если в назначении платежа дебитором не указано иное, используется метод ФИФО, то есть считается, что покупатели сначала погашают наиболее ранний из выставленных и неоплаченных счетов.
В ООО «Машснаб» для контроля поступления платежей и ведения статистики средней просрочки по каждому дебитору формируется отчет о списании дебиторской задолженности (табл. 12).
Таблица 12. Отчет о списании дебиторской задолженности ООО «Машснаб» на 12.02.07 г.
| Счета-фактуры выставленные | Платежные поручения полученные | Текущая задолженность на дату поступления платежа, тыс. руб. | Период просрочки, дн. | ||
| № | Критический срок оплаты по выставленному счету | Дата | Сумма, тыс. руб. | ||
| 103 | 13.01.07 | 18.01.07 | 16 | 100 | 5 |
| 20.01.07 | 20 | 84 | 7 | ||
| 22.01.07 | 50 | 64 | 9 | ||
| 23.01.07 | 14 | 14 | 10 | ||
| 109 | 08.01.07 | 06.01.07 | 200 | 200 | 2–1 |
| 13.01.07 | 16.01.07 | 200 | 200 | 3 | |
| 18.01.07 | 22.01.07 | 100 | 150 | 4 | |
| 23.01.07 | 50 | 50 | 5 | ||
| 23.01.07 | 29.01.06 | 50 | 50 | 6 | |
| 141 | 20.01.07 | 22.01.07 | 450 | 450 | 2 |
| 31.01.07 | 30.01.07 | 150 | 150 | -1 | |
| <1> Отрицательный период просрочки означает, что платеж покупателем был осуществлен до наступления критического срока оплаты. | |||||
Из таблицы 12 видно, что по счету, критический срок оплаты по которому наступает 13.01.07, покупатель осуществил оплату четырьмя платежными поручениями. При этом первый перевод денег состоялся с опозданием на пять дней, а последний платеж – на десять. Средневзвешенный период просрочки составил 8,1 дня.
При средней ставке 14% годовых (0,04% в день), по которой предприятие привлекает денежные средства, затраты, связанные с просрочкой платежа только по одному счету, составят 722 руб.:
[0,04% Ч (100 тыс. руб. Ч 5 дн. + 84 тыс. руб. Ч 7 дн. + 64 тыс. руб. Ч 9 дн. +