Развитие и совершенствование управления современным предприятием (на примере ПРУП "МЭТЗ им. В.И. Козлова")
Основной целью предприятия является выпуск конкурентоспособной продукции высокого качества и оказание услуг, наиболее полно удовлетворяющих требования и ожидания потребителя.
Миссией МЭТЗ имени В.И. Козлова является высококачественное производство, как уже было сказано выше, трансформаторов, комплектных трансформаторных подстанций, низковольтного электрооборудования, трансформаторов малой мощности, других видов электротехнической и иной продукции, а также товаров народного потребления широкой номенклатуры.
Перед предприятием в ближайшей перспективе стоят следующие цели:
повышение технологии и улучшение качества выпускаемой продукции;
обновление парка технологического оборудования, расширение производственных мощностей по выпуску силовых трансформаторов;
разработка и создание опытных образцов щитового оборудования на новой элементной базе с применением электронной и микропроцессорной комплектации;
формирование и расширение дилерской сети предприятия, и создание на ее базе сервисных центров;
совершенствование технологии по продвижению продукции.
2.2 Характеристика выпускаемой продукции и ее рынков сбыта
Основным видом продукции, производимой Минским электротехническим заводом, являются трансформаторы - электромагнитные статические преобразователи электрической энергии, имеющие две или большее количество индуктивно связанных обмоток и предназначенные для изменения напряжения переменного тока. Трансформаторы используются на всех стадиях выработки, преобразования, использования электроэнергии.
Минский электротехнический завод производит:
трехфазные силовые трансформаторы мощностью от 25 до 1000 кВА, классов напряжения от 10 до 35 кВ, применяемые для преобразования электроэнергии в сетях энергосистем, распределительных сетях и установках, предназначенных для приема и использования электроэнергии (ТМ, ТМГ, ТМПН и др.);
однофазные силовые трансформаторы мощностью от 5 до 330 кВА классов напряжения от 6 до 10 кВ разного назначения (ОСМ, ОСС, ТСЗМ и др.);
трансформаторы малой мощности (до 5 кВА) для питания цепей управления местного освещения, сигнализации и автоматики напряжением до 500 В;
комплектные трансформаторные подстанции (КТП) мощностью от 25 до 630 кВА для приема электроэнергии трехфазного переменного тока частотой 50 Гц, напряжением 6 - 10 кВ, преобразования ее в электроэнергию напряжением 0,4 кВ и снабжения ею потребителей (населенных пунктов, промышленных и сельскохозяйственных объектов и др.);
комплектные трансформаторные подстанции мощностью от 250 до 1000 кВА, напряжением 0,4 кВ для крупных тепловых, атомных и гидроэлектростанций (КТПСН, КТПСНВ);
устройства распределительные катодной защиты для защиты от почвенной эрозии подземных металлических сооружений с автоматическим и ручным регулированием защитного потенциала (УКЗВ, УКЗН);
товары народного потребления:
электрорадиаторы для обогрева бытовых помещений, сушки легких вещей ЭРМПС;
щитки с подзарядным устройством для хозяйственных помещений типа ЩХП для стационарной установки в хозяйственных помещениях и приема, распределения электроэнергии в электрических сетях напряжением 220 В переменного тока частоты 50 Гц, для питания электрических приборов безопасным напряжением 12, 24 или 36 В и подзарядки аккумуляторных батарей легковых автомобилей с номинальным напряжением 12 В;
трансформаторы сварочные бытовые для ручной электродуговой сварки малоуглеродистых сталей толщиной до 3 мм переменным током;
устройства пусковые и зарядно-пусковые (автоматические) для зарядки аккумуляторных батарей легковых автомобилей для облегчения запуска двигателя автомобиля в холодное время года или при слабозаряженной аккумуляторной батарее (УП-Н, УЗА);
устройства питающие многоцелевого назначения типа “Каскад" для поддержания номинального напряжения питания телевизоров, зарядки аккумуляторных батарей легковых автомобилей и мотоциклов, питания бытовых нагрузок пониженным напряжением суммарной мощностью 250 ВА;
трансформаторы с подзарядным устройством для понижения сетевого напряжения 220 В до низкого (12 и 36 В) в помещениях повышенной опасности;
электроприборы для выжигания по дереву (ЭВД);
блоки питания (БП);
мебель (столы ученические, кресла-качалки, столы складные, подставки для утюга).
С целью повышения конкурентоспособности, расширения рынка сбыта осуществляется обновление номенклатуры и ассортимента продукции, совершенствование процессов ее изготовления.
Технологический уровень выпускаемой продукции достаточно высок; уровень технологии производства на Минском электротехническом заводе получил высшую категорию по Акту аттестации технического уровня 26.6.1990 г. № 04-129 Министерства электротехнической промышленности СССР. Трансформаторы и другая продукция МЭТЗ конкурентоспособны на мировом рынке по техническим характеристикам. В 1999 г. завод сертифицирован Белстандартом и фирмой "Кема" на соответствие требованиям международного стандарта качества ISO 9001. Настоящий сертификат удостоверяет, что стандарты качества проектирования и производства трансформаторов силовых трехфазных мощностью до 1000 кВА и подстанций трансформаторных комплектных мощностью до 200 кВА соответствуют требованиям СТБ ИСО 9001-96.
Основными конкурентами Минского электротехнического завода являются Биробиджанский завод силовых трансформаторов, Тольяттинский завод "Трансформатор" (Россия), "Запорожтрансформатор" (г. Запорожье, Украина), "Укрэлектроаппарат" (г. Хмельницкий, Украина), СП "АББ - Укрэлектроаппарат" (г. Хмельницкий, Украина) и др.
Некоторые сравнительные технические характеристики трансформаторов, производимых МЭТЗ и его основными конкурентами (усредненно), представлены в табл.2.1
Таблица 2.1
Сравнительная оценка технических характеристик трансформаторов
| Показатели | МЭТЗ | АББ (ФРГ) | Укрэлектро - аппарат |
Московский электротехн. завод |
| Потери холостого хода, Вт | 730 | 930 | 920 | 900 |
| Потери короткого замыкания, Вт | 5400 | 6000 | 5500 | 4800 |
| Вес, кг | 1350 | 1550 | 1800 | 1800 |
Потребительский спрос на продукцию МЭТЗ имеет устойчивый характер, подразделяется на две основные составляющие: новое строительство и реконструкция, и замена оборудования. Новое строительство в странах СНГ и, особенно в России имеет большой потенциал в связи со структурными изменениями в экономике, появлением новых производств и технологий. Основными потребителями продукции Минского электротехнического завода являются энергетические организации, нефте и газодобывающие предприятия, которые устанавливают хозяйственные связи с МЭТЗ через создаваемые в Беларуси представительства.
Основным рынком сбыта продукции МЭТЗ являются страны СНГ, и в первую очередь, Россия. В 2003 г.88% продаж продукции МЭТЗ приходилось на Россию, 0,2% - на Украину, 0,4% - на другие страны СНГ.
Наиболее крупными покупателями продукции МЭТЗ являются Торговый дом "Лукойл" (Минск), ОАО "Газпром", РАО "ЕЭС", "Инвар-сервис", "Тех-индустрия" (Москва), АО "Вест-Конта", АО "Риал" (Санкт - Петербург), ИКП "Интертранссервис" (Самара), АО "Сургутнефтегаз" (Сургут).
Около 10% продукции МЭТЗ реализуется на внутреннем рынке.
До 2% продукции МЭТЗ реализуется в дальнем зарубежье. Основными конкурентами Минского электротехнического завода на мировом рынке являются фирмы "ELIN" (Австрия), "AEG" (Польша), "MATELEC" (Франция), "Trafo BB" (ФРГ), "PAUWELS International" (Бельгия) и др. Продукция МЭТЗ реализуется на рынках Ливана, Кубы, Китая, Нигерии, Кипра, Ирана, Монголии и других стран и является достаточно конкурентоспособной по техническим характеристикам.
В то же время МЭТЗ в ряде случаев проигрывает конкурентам по ценовому фактору, поскольку более 90% потребляемых заводом ресурсов закупаются в России и цены на них часто превышают мировые. По этой причине МЭТЗ упускает возможность выхода на рынки некоторых стран, в частности, Пакистана, Египта, Сирии. Поэтому в последнее время на заводе рассматриваются возможности закупки сырья и материалов в дальнем зарубежье.
Аналогичная ситуация складывается и на рынках стран СНГ: продукция МЭТЗ иногда проигрывает конкурентам по ценовому фактору.
На Минском электротехническом заводе в этой связи разработана система скидок к ценам, зависящих от условий и сроков оплаты. Так, покупатели получают право на скидку при условии поступления денежных средств на счета предприятия по данному договору на условиях предоплаты в течение 30 календарных дней с момента первого платежа. Размер скидки зависит от суммы, поступающей на счет предприятия (от 3 до 7% от прейскурантной цены). Минский электротехнический завод гибко подходит к запросам заказчиков, идет на изменение номенклатуры и ассортимента изготавливаемой продукции. Осуществляется изменение конструкции изделий от насыщения ее самыми сложными и высокотехнологичными комплектующими до максимального упрощения, что удешевляет изделие. В последнее время освоено производство сухих силовых трансформаторов (пожаробезопасных, со сниженными шумовыми характеристиками), трансформаторов с повышенной мощностью и напряжением обмотки, повышенной динамической стойкостью обмоток, масляных трансформаторов для работы в условиях вибрации, крена, для термообработки бетона и грунта, трансформаторы для работы в условиях холодного и тропического климата.
Помимо этого, МЭТЗ осуществляет послепродажное обслуживание продукции, производящееся специальными монтажными бригадами в соответствии с требованиями Правил устройства электроустановки (ПУЭ) и эксплуатационной документации. В настоящее время создана заводская служба по монтажу и пуску в эксплуатацию выпускаемых заводом изделий непосредственно у потребителя. Ведутся работы по созданию сервисных центров в основных регионах потребления.
Завод предпринимает также усилия по заключению договоров с торгово-финансовыми организациями на представительство своей продукции в странах СНГ. Для обеспечения устойчивого сбыта продукции создается дилерская сеть (в том числе на базе сервисных центров). Через эту сеть, в которую на данный момент входят такие фирмы, как ЗАО "Техиндустрия", "Инвар - сервис", "Эрс" (Москва), АО "Вест-Конта" (Санкт-Петербург), ООО "Электромаш" (Самара), ЗАО "Энергомаш" (Ростов-на-Дону), "Элко" (Астрахань), ТОО "Квант-С" (Смоленск), "Эленконта" (Шауляй), АО "Гаур" (Таллинн) и др., реализуется 80% продукции МЭТЗ.
МЭТЗ применяет различные формы и методы реализации продукции, включающие лизинговые поставки продукции, взаимозачеты за энергоносители, реализацию продукции на основе переуступки долгов по взаимным требованиям и др.
Поставщиками материальных ресурсов МЭТЗ являются предприятия Российской Федерации (на них приходится 97% общего объема поставок), Украины (2%), Беларуси и других стран СНГ (1%).
Основными поставщиками сырья, материалов и комплектующих изделий являются:
по электротехнической холоднокатаной рулонной стали и листовому прокату черных металлов - АО "Новолипецкий металлургический комбинат" (Липецк), АО "Магнитогорский металлургический комбинат";
по легированному прокату черных металлов - АО "Мечел" (Челябинск);
по трубам электросварным - АО "Первоуральский новотрубный завод";
по алюминиевому прокату - Ступинский металлургический комбинат (Ступино), ПО "Красный Выборжец" (Санкт-Петербург);
по медному и латунному прокату - завод ОЦМ г. Кольчугино, завод ОЦМ г. Киров;
по обмоточному проводу - завод "Гомелькабель", ОАО "Москабельмет" (Москва);
по эмальпроводу - "Гомелькабель", ОАО "Москабельмет", АО "Псковкабель";
по установочному проводу, шланговому проводу, осветительному шнуру - ГП "Автопровод" (Щучин);
по трансформаторному маслу - АО "Ангарская нефтехимическая компания" (г. Ангарск, Иркутская область), ОАО "Русойл" (Москва), АО "Синтез" (Минск);
по полистиролу - "Прогрессцветмет" (Люберцы, Московская область), ООО "Пульсар" (Борисов);
по лакокрасочным материалам - ОАО "Лакокраска" (Лида), НПАО "СпектрЛК" (Москва), АО "Электроизолит" (г. Хотьково), ООО "Нитролак", "АРТ" (г. Сергиев Посад), ТОО "Ярославский завод "Победа рабочих", АО “Мибел" (Минск).
2.3 Анализ производственно-хозяйственной деятельности ПРУП "МЭТЗ им.В.И. Козлова"
2.3.1 Анализ объемов выпуска и реализации продукции
Анализ выполнения плана производства продукции МЭТЗ и динамика объемов производства продукции по номенклатуре и ассортименту за последние годы представлены ниже в табл.2.2
Таблица 2.2
Производство продукции МЭТЗ в 2006г., шт.
| Наименование продукции | По плану | Фактически |
% выполне- ния плана |
| 1 | 2 | 3 | 4 |
|
1. Трансформаторы силовые, всего: в том числе: |
20 500 | 20 933 | 102 |
|
Трансформаторы трехфазные масляные, всего в том числе: |
6289 | 5610 | 89 |
| ТМ - 10 | 969 | 964 | 99 |
| ТМ - 25 | 1114 | 995 | 89 |
| ТМ - 40 | 912 | 805 | 88 |
| ТМ - 63 | 850 | 850 | 100 |
| ТМ - 80 | 261 | 261 | 100 |
| ТМ - 100 | 862 | 702 | 81 |
| ТМ - 160 | 293 | 208 | 71 |
| ТМ - 1000 | 114 | 104 | 72 |
| ТМПН-63 | 694 | 504 | 72 |
| ТМПН - 100 | 220 | 217 | 99 |
|
трансформаторы трехфазные масляные герметичные, всего: в том числе: |
4444 | 5364 | 122 |
| ТМГ - 25 | 50 | 86 | 170 |
| ТМГ - 40 | 250 | 290 | 116 |
| ТМГ - 63 | 380 | 480 | 126 |
| ТМГ - 160 | 855 | 1181 | 138 |
| ТМГ - 250 | 1040 | 1245 | 120 |
| ТМГ - 400 | 870 | 990 | 114 |
| ТМГ - 630 | 820 | 918 | 112 |
| ТМГ - 1000 | 179 | 174 | 97,2 |
|
2. Комплектные трансформа- торные подстанции, всего: в том числе: |
5630 | 5801 | 103 |
| КТП - 25 | 588 | 608 | 103 |
| КТП - 40 | 610 | 629 | 103 |
| КТП - 63 | 840 | 774 | 92 |
| КТП - 100 | 870 | 851 | 98 |
| КТП - 160 | 914 | 873 | 96 |
| КТП - 250 | 569 | 579 | 102 |
| КТП - 400 | 225 | 202 | 90 |
| КТП - 630 | 37 | 47 | 100 |
| КТПСН - 250 | 67 | 77 | 100 |
| КТПСН - 400 | 64 | 64 | 100 |
| КТПСНВ - 1000 | 36 | 36 | 100 |
|
3. Трансформаторы малой мощности, всего: в том числе: |
120 000 | 123 600 | 103 |
|
трансформаторы однофазные, всего в том числе: |
83 426 | 89 722 | 108 |
| ОСМ - 0,063 | 13 720 | 13 798 | 101 |
| ОСМ - 0,1 | 9 300 | 10 484 | 113 |
| ОСМ - 0,16 | 12 730 | 13 822 | 109 |
| ОСМ - 0,25 | 22 614 | 23 599 | 104 |
| ОСМ - 0,4 | 9 030 | 9 025 | 100 |
| ОСМ - 0,63 | 5 750 | 6 747 | 117 |
| ОСМ - 1,0 | 3 175 | 3 175 | 100 |
| ОСМ - 1,6 | 2 800 | 2 790 | 99,6 |
| ОСМ - 2,5 | 1 410 | 2 399 | 99 |
| ОСС - 0,04 | 630 | 1 618 | 255 |
| ОСМС - 0,05 | 347 | 1 346 | 387 |
| ОСВР - 0,05 | 930 | 919 | 98,8 |
|
трансформаторы однофазные сухие, всего: в том числе: |
2374 |
2596 |
109 |
| ТСЗМ - 1,6 | 825 | 890 | 108 |
| ТСЗМ - 2,5 | 929 | 986 | 106 |
| ТСЗМ - 4,0 | 620 | 720 | 116 |
| трансформаторы абонентские для проводного вещания | 990 | 992 | 100 |
Таким образом, план производства продукции в 2006г. был в основном выполнен.
Таблица 2.3
Динамика объема производства продукции МЭТЗ по гг.
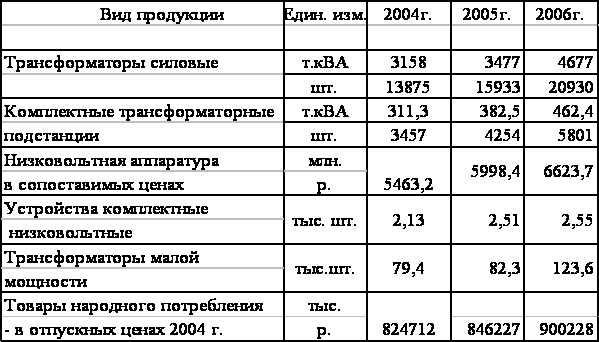
В целом темп роста объема товарной продукции в 2006 г. увеличился по сравнению с 2005 г. на 32% в сопоставимых ценах. Это увеличение было вызвано ростом спроса на продукцию МЭТЗ, обусловленным, прежде всего благоприятной конъюнктурой российского рынка.
2.3.2 Анализ структуры и динамики себестоимости продукции
Состав расходов, включаемых в себестоимость продукции на предприятии, регламентируется Основными положениями по составу затрат, включаемых в себестоимость продукции (работ, услуг), утвержденными 30.04.1999 г., а также Методическими рекомендациями по планированию, учету и калькулированию себестоимости продукции (работ, услуг) на промышленных предприятиях Министерства промышленности, утвержденными 30.09.98 г. (он может уточняться и дополняться последующими законодательными актами РБ).
В себестоимость продукции предприятия включаются затраты, связанные с использованием в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых и финансовых ресурсов, связанные с:
производством продукции, обусловленные технологией и организацией производства;
подготовкой и освоением производства;
проведением научно-технических мероприятий, изобретательством и рационализаторством;
обслуживанием производственного процесса;
обеспечением нормальных условий труда и техники безопасности;
использованием природного сырья, содержанием фондов природоохранного назначения;
управлением производством;
подготовкой и переподготовкой кадров;
набором рабочей силы;
сбытом продукции;
транспортировкой работников к месту работы и обратно;
осуществлением работ вахтовым методом;
отчислениями на социальные нужды.
В фактической себестоимости продукции (работ, услуг) отражаются также:
потери от брака;
затраты на гарантийное обслуживание и ремонт;
потери от простоев;
недостачи материальных ценностей на складах;
выплаты работникам в связи с сокращением численности работников и штатов.
Не включаются в себестоимость продукции затраты, связанные с выполнением работ по благоустройству, с оказанием помощи сельскому хозяйству, содержанием культурно-бытовых и других объектов, находящихся на балансе предприятия, а также работы, выполняемые за счет прибыли, остающейся в распоряжении предприятия.
Основной классификационной группировкой затрат, используемой в планировании и учете, является группировка по видам расходов - элементам и статьям затрат.
На предприятии применяется следующая группировка затрат по элементам:
сырье и материалы;
покупные комплектующие изделия и полуфабрикаты, работы и услуги производственного характера;
вспомогательные материалы;
топливо и энергия со стороны;
расходы на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
прочие затраты.
В составе элемента "Сырье и основные материалы" отражается стоимость приобретаемых со стороны сырья и материалов, которые входят в состав вырабатываемой продукции, образуя ее основу, или являются необходимым компонентом при изготовлении продукции (проведении работ, оказании услуг).
К элементу "Покупные комплектующие изделия и полуфабрикаты, работы и услуги производственного характера" относится стоимость покупных комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке на данном предприятии; работ и услуг производственного характера, выполняемых сторонними предприятиями или производствами и хозяйствами предприятия, не относящимися к основному виду деятельности.
В элементе "Топливо и энергия со стороны" отражается стоимость приобретаемого со стороны топлива всех видов, расходуемого на технологические цели, выработку всех видов энергии (электрической, тепловой, сжатого воздуха, холода и других видов), отопление зданий, транспортные работы по обслуживанию производства, выполняемые транспортом предприятия; стоимость покупной энергии всех видов (электрической, тепловой, сжатого воздуха, холода и других видов), расходуемой на технологические, энергетические и другие производственные и хозяйственные нужды предприятия.
В элементе "Расходы на оплату труда" отражаются затраты на оплату труда производственного персонала предприятия. В себестоимость продукции не включаются премии, выплачиваемые за счет средств специального назначения и целевых поступлений; материальная помощь; оплата дополнительно предоставляемых по коллективному договору отпусков работникам и другие виды выплат, не связанных непосредственно с оплатой труда.
В элементе "Отчисления на социальные нужды" отражаются отчисления по установленным законодательством нормам органам социального страхования, фонда занятости и медицинского страхования от всех видов оплаты труда работников, занятых в производстве продукции.
В элементе "Амортизация основных фондов" находят отражение амортизационные отчисления на полное их восстановление.
К элементу "Прочие затраты" относятся:
налоги, сборы, отчисления в бюджет и внебюджетные фонды, относимые на себестоимость продукции;
платежи по обязательному страхованию имущества предприятия, плата по процентам за краткосрочные ссуды банков;
оплата услуг связи, за пожарную и сторожевую охрану, подготовку кадров, вознаграждения за изобретения и рационализаторские предложения, расходы на рекламу и другие затраты, входящие в состав себестоимости продукции, но не относящиеся к ранее перечисленным элементам затрат.
Группировка по статьям осуществляется в зависимости от их функциональной роли в производственном процессе: затраты, вызванные производственным потреблением ресурсов, и затраты, связанные с организацией, обслуживанием, управлением и сбытом.
Планирование затрат, связанных с потреблением материалов, покупных изделий и полуфабрикатов, осуществляется в увязке с планом производства продукции. При расчете определяются все материальные затраты на производство и реализацию продукции, на восполнение запасов незавершенного производства, полуфабрикатов, инструментов и приспособлений собственной выработки, подготовку и освоение новых видов продукции и технологических процессов, пуско-наладочные работы независимо от того за счет каких источников (себестоимости, прибыли и других целевых источников) возмещаются эти затраты.
Расчет затрат на материалы, покупные полуфабрикаты и комплектующие изделия составляется исходя из объема производства отдельных изделий и технически обоснованных норм расхода материальных ресурсов на единицу продукции установленных для планируемого года. Затраты на вспомогательные материалы (кроме технологических) планируются на основе смет расходов на обслуживание производства и управление, на изготовление специальной оснастки и т.д.
Затраты на топливо и энергию (в натуральном и стоимостном выражении) планируются на основании расчетов потребности предприятия во всех видах топлива и энергии, приобретаемых со стороны. Потребность в топливе и энергии на технологические, энергетические, двигательные и другие производственные цели и хозяйственные нужды, в выработке отдельных видов энергии непосредственно организацией определяются исходя из объемов производства, норм расхода на единицу продукции, потребности для собственного транспорта, отопления зданий и других хозяйственных нужд (согласно смет расходов на обслуживание производства и управление) и тарифов, установленных в соответствии с действующим законодательством.
Расходы на оплату труда состоят из соответствующих выплат по заработной плате работникам, непосредственно занятым выпуском продукции (выполнение работ, услуг), и работникам, осуществляющим обслуживание и управление производством. Расходы на оплату труда включают основную заработную плату и различные доплаты (выплаты), предусмотренные положениями по оплате труда, принятыми на предприятии.
Основная заработная плата работников, занятых выпуском продукции, рассчитывается отдельно для сдельщиков и повременщиков исходя из планируемого объема производства соответствующих видов изделий, нормативной трудоемкости (норм выработки), сдельных расценок, тарифных ставок, включая премии за производственные результаты, и плановой численности работников. Доплаты (выплаты) определяются исходя из суммы основной заработной платы и средней нормы доплат, установленной на основании анализа соответствующих выплат за предшествующий год. Расходы на оплату труда работников, занятых обслуживанием производства и управлением, определяются на основании соответствующих смет.
В составе расходов на социальные нужды планируются обязательные отчисления на социальное страхование и пенсионное обеспечение, медицинское страхование и в фонд занятости населения. Суммы отчислений определяются исходя из планируемых расходов на оплату труда и установленных норм отчислений.
Начисление амортизации основных средств и нематериальных активов осуществляется в соответствии с Положением о порядке начисления амортизации основных средств и нематериальных активов, утвержденным постановлением Министерства экономики Республики Беларусь, Министерства финансов Республики Беларусь, Министерства статистики и анализа Республики Беларусь, Министерства архитектуры и строительства Республики Беларусь.
Расчет плана себестоимости продукции предприятия начинается с разработки смет затрат на производство по вспомогательным цехам, так как стоимость работ и услуг этих цехов включается в смету расходов по содержанию и эксплуатации машин и оборудования, общецеховых и общехозяйственных расходов, по изготовлению специальной оснастки и т.д.
Для составления нормативных калькуляций используется конструкторско-технологическая документация (комплектовочные ведомости применяемости деталей в узлах и изделиях, спецификации на комплектующие изделия, карты технологического процесса изготовления деталей и узлов и др.)
Последовательность составления нормативных калькуляций на изделие должна соответствовать порядку осуществления технологических операций. Нормативные калькуляции составляются на каждую деталь, отливку, узел, машино-комплект и изделие в целом по структурным подразделениям предприятия и статьям калькуляции в натуральном и стоимостном выражении. Натуральные показатели производятся только в части прямых материальных затрат.
Нормативные калькуляции на детали и узлы составляются по прямым затратам: материалам, покупным изделиям, полуфабрикатам, возвратным отходам и заработной плате производственных рабочих, а на изделие в целом - по всем статьям полной себестоимости. Расходы по обслуживанию производства и управлению, а также другие виды расходов, по которым нормативы не разработаны, включаются в нормативные калькуляции в соответствии со сметами этих расходов и принятой методикой их распределения.
В нормативной калькуляции на деталь приводится номер (код) и наименование детали, указывается, в каких узлах, изделиях она применяется и в каком количестве. Расход материалов показывается по их номенклатурным номерам в натуральном и стоимостном выражении. Заработная плата исчисляется по установленным нормам и расценкам на основе технологических карт.
Структура себестоимости продукции завода в 2005 и 2006 гг. представлена в табл.2.4 и 2.5
Таблица 2.4
Структура себестоимости продукции МЭТЗ в 2005 и 2006 гг. по статьям калькуляции
Статья |
2005 г., млн. р. |
Удельный вес в полной себестоимости,% |
2006 г, млн. р. |
Удельный вес в полной себестоимости,% |
| 1 | 2 | 3 | 4 | 5 |
| Основные материалы | 20 038 | 42,3 | 34 215 | 46,1 |
|
Покупные комплектующие изделия |
7936 | 16,7 | 11 429 | 15,4 |
| Топливо и энергия на технологические цели | 999 | 2,1 | 1377 | 1,9 |
|
Заработная плата основных производственных рабочих |
2364 | 5,0 | 3643 | 4,9 |
| Налоги и отчисления | 4174 | 8,8 | 6595 | 8,9 |
| Общепроизводственные расходы | 5707 | 12,0 | 8643 | 11,7 |
| Общехозяйственные расходы | 5697 | 12,0 | 7638 | 10,3 |
| Потери от брака | 14 | 0,03 | 22 | 0,03 |
| Производственная себестоимость | 46 928 | 99 | 73 562 | 99,2 |
| Коммерческие расходы | 456 | 0,6 | 606 | 0,8 |
| Полная себестоимость | 47 384 | 100 | 74 168 | 100,8 |
Таблица 2.5
Структура себестоимости продукции МЭТЗ в 2005 и 2006 гг.
по элементам затрат
Вид затрат |
2005 г., млн. р. |
В% к полной себестоимости |
2006 г., млн. р. |
В% к полной себестоимости |
| 1 | 2 | 3 | 4 | 5 |
| Материальные затраты | 31 742 | 67,0 | 51 974 | 70,1 |
| в том числе: | ||||
| материалы и ПКИ | 29 937 | 63,2 | 49 294 | 66,5 |
| топливо и энергия | 1768 | 3,7 | 2615 | 3,5 |
| Оплата труда | 8889 | 18,8 | 12 373 | 16,7 |
|
Отчисления на социальное страхование |
3382 | 7,1 | 4859 | 6,6 |
| Окончание табл.2.5 | ||||
| 1 | 2 | 3 | 4 | 5 |
| Амортизация | 1164 | 2,5 | 1551 | 1,7 |
| Прочие | 2207 | 4,6 | 3412 | 4,6 |
| Полная себестоимость | 47 384 | 100 | 74 168 | 100 |
Исходя из этих данных, можно сделать вывод о некотором ухудшении структуры себестоимости продукции. Увеличение удельного веса материальных затрат в себестоимости на 3,1 пункта является отрицательным моментом, вместе с тем понизился удельный вес расходов на энергию и топлива. В нынешних условиях главным направлением деятельности завода по снижению издержек производства должно стать продолжение технического перевооружения производства с целью снижения материалоемкости и трудоемкости продукции. В качестве примера снижения себестоимости за счет экономии материалов можно привести мероприятия по внедрению технологического процесса порошковой окраски товаров народного потребления, которые позволили снизить нормы расхода материалов в среднем на 0,2 кг. на изделие. При средней цене на используемые на данной технологической операции материалы на начало 2006 г.12 500 р. за кг. и ориентировочной пропускной способности участка в 115000 изделий в год можно определить экономию материалов и, соответственно, снижение себестоимости продукции за счет этой экономии по формуле:
ΔЗ=ΔНрЧЦЧк, (2.1)
где ΔЗ - снижение себестоимости (затрат) за счет экономии материалов, млрд. р.; ΔНр - сокращение норм расхода материалов, кг: Ц - цена единицы материала, млрд. р.; к - планируемое количество выпускаемой продукции после внедрения мероприятия, шт.
ΔЗ=0,2Ч0,0125Ч115000=287,5 млн. р.
Внедрение технологии замены грунтования на фосфатирование на окрасочном конвейере в цехе металлоконструкций позволит снизить расход материалов в среднем с 2,4 до 2,3 кг на изделие и, кроме того, использовать более дешевые материалы (по средней цене 8500 р. вместо 9850 за кг), что даст следующий прирост объема выпуска продукции (плановый выпуск изделий - 126 тыс):
ΔТП= (2,4Ч0,00985-2,3Ч0,0085) Ч126 000=515,3 млн. р.
В 2007 г. на предприятии запланирована организация второго участка по изготовлению круглых проводов, часть из которых предназначена для собственной комплектации, часть - для реализации на сторону. Для его создания предусмотрена закупка 32 единиц специального технологического оборудования со среднечасовой производительностью на уровне 20000 р. Прирост объема выпуска продукции за счет организации данного участка определяется по формуле:
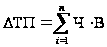 ,
(2.2)
где n - количество вводимого оборудования;
Ч - время работы вновь вводимого оборудования, машино-час;
В-средняя выработка за 1 машино-час единицы вводимого оборудования, млн. р.
Фонд времени оборудования ориентировочно принимается равным 2800 часов в год.
ΔТП=32Ч0,02Ч2800=1792 млн. р.
Осуществление данных мероприятий позволит увеличить выпуск продукции и снизить ее себестоимость, что является важным фактором повышения ее конкурентоспособности.
2.3.3 Анализ прибыли и рентабельности предприятия
Балансовая прибыль Минского электротехнического завода за 2006 г. составила 6764 млн. р. (в том числе прибыль от реализации продукции - 6967 млн. р., убыток от внереализационных операций - 232 млн. р., прибыль от прочей реализации - 29 млн), за 2005 г. - 14700 млн. р. (в том числе прибыль от реализации продукции - 13860 млн. р., прибыль от внереализационных операций - 797 млн. р., прибыль от прочей реализации - 43 млн. р). Рост прибыли обусловлен, прежде всего, ростом объема реализованной продукции.
Таблица 2.6
Динамика выручки и прибыли от реализации, млн. р.
| Наименование показателя | 2005 | 2006 |
Отклоне-ние (3-2) |
Темп роста,% |
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации продукции (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 54 664 | 88 050 | +33 386 | 161,1 |
| Себестоимость реализации продукции | 47 697 | 74 190 | +26 493 | 155,5 |
| Окончание табл.2.6 | ||||
| 1 | 2 | 3 | 4 | 5 |
| Прибыль от реализации | 6967 | 13 860 | +6893 | 198,9 |
| Прочие операционные доходы | 29 | 43 | +14 | 148,3 |
| Прочие операционные расходы | ||||
| Внереализационные доходы | 442 | 2312 | +1870 | 523,1 |
| Внереализационные расходы | 674 | 1515 | +841 | 224,8 |
| Прибыль (убыток) отчетного периода | 6764 | 14 700 | +7936 | 217,3 |
| Налог на прибыль и иные обязательные платежи | 2214 | 4621 | +2407 | 208,7 |
| Использовано прибыли | 4550 | 10079 | +5529 | 221,5 |
При изучении динамики показателей прибыли их сопоставимость обеспечивается путем перерасчета на индекс цен. На этот индекс корректируется прибыль за отчетный год. Так, индекс цен производителей промышленной продукции по электротехнической отрасли за январь-декабрь 2006 года по отношению к январю-декабрю 2005 года составил 127,4%.
Из данных табл.2.6 следует, что за 2006 год сумма прибыли отчетного периода по отношению к 2005 г. увеличилась на 7936 млн. р. или на 117,3%. В сопоставимых ценах прошлого года общая сумма прибыли составила 11539 млн. р. (14700: 1,274), что на 4775 млн. р. (11539-6764), или на 70,6% больше по сравнению с прошлым годом. Увеличение общей суммы прибыли привело также к увеличению прибыли, остающейся в распоряжении предприятия.
Увеличение прибыли отчетного периода за счет роста цен составило 3161 млн. р. (14700-11539). Если бы цены не менялись, при условии неизменности других факторов, то прибыль отчетного периода увеличилась бы не на 7936 млн. рублей, а всего лишь на 4775 млн. р., то есть на 3161 млн. р. меньше.
Наибольшую долю в прибыли отчетного года (94,3%) занимает прибыль от реализации готовой продукции, которая за 2006 г.13860 млн. р. В сопоставимых ценах прошлого года прибыль от реализации продукции составила 10879 млн. р. (13860: 1,274), что на 3912 млн. р. (10879-6967) больше по сравнению с прибылью от реализации продукции за 2005 г.
Значительное влияние на снижение общей суммы прибыли оказали влияние внереализационные расходы, которые за отчетный период составили 1515 млн. рублей. За счет внереализационных доходов в размере 2312 млн. р. сальдо внереализационных результатов составило +797 млн. р. В сопоставимых ценах 2005 г. сумма внереализационных расходов равна 1189 млн. р. (1515: 1,274), внереализационных доходов - 1815 млн. р. (2312: 1,274), сальдо внереализационных результатов - 626 млн. р. (1815-1189). Рост сальдо внереализационных доходов и расходов по сравнению с 2005 годом вызван в первую очередь инвестиционной политикой предприятия в 2006 г. (сумма краткосрочных финансовых вложений составляла от 2 до 5 млрд. р. в разные месяцы).
Изменения в структуре прибыли отчетного периода характеризуются данными табл.2.7
Таблица 2.7
Динамика структуры прибыли МЭТЗ за 2005 - 2006 гг.,%
Показатели |
2005 |
2006 |
Отклонения (+,-) 2006 от 2005 г. |
| 1 | 2 | 3 | 4 |
| Прибыль (убыток) отчетного периода | 100 |
100 |
|
|
в том числе: прибыль (убыток) от реализации |
103,0 |
94,3 |
8,7 |
| - от операционных операций | 0,4 | 0,3 | -0,1 |
| - от внереализационных операций | - 3,4 | 5,4 | +8,8 |
| - прибыль, остающаяся в распоряжении предприятия | 100 | 100 | - |
Из данных таблицы следует, что при формировании прибыли отчетного периода в 2005 - 2006 гг. основную роль играла прибыль от реализации продукции. Следует отметить снижение доли прибыли от реализации продукции в общей сумме прибыли отчетного периода в связи с увеличением доли доходов от финансовых операций. Так, в 2005 г. прибыль от реализации продукции составляла 103% суммы общей прибыли отчетного периода, в 2006 г. - 94,3%.
Основную часть прибыли предприятие МЭТЗ получает от реализации производимой продукции. За 2006 г. прибыль от реализации продукции составила 13 860 млн. р. Темп прироста к прошлому году в сопоставимых ценах равен 56,2%. Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции; ее структуры; себестоимости и уровня среднереализационных цен:
П=S [VPПобщ ·Удi ۬ (Ц-Сi)], (2.3)
где VРП - объем реализации продукции;
Удi - структура реализованной продукции;
Сi - себестоимость реализованной продукции;
Цi - уровень среднереализационных цен.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет и, наоборот,