Виявлення резервів розвитку потенціалу підприємства на основі аналізу використання основних виробничих фондів
















 Рисунок
2.1 – Організаційна
структура
управління
ВАТ «Стахановський
завод технічного
вуглецю»
Джерела формування майна підприємства:
- внески акціонерів;
- прибутки, отримані від реалізації продукції, робіт, послуг, а також інших видів господарської діяльності, передбачених Уставом;
- надходження від емісії цінних паперів;
- кредити банків й інших кредиторів;
- благодійні внески, пожертвування вітчизняних і закордонних юридичних і фізичних осіб;
Статутний Фонд Товариства, створений шляхом передачі Міністерства промислової політики України - майна на основі акту оцінки вартості майна, складеного за станом на 01.03.1994 р., за результатами інвентаризації ВАТ. По передатному балансу, складеному на 01.06.94 р. статутний фонд Товариства становив 218494,50 грн.
Товариство випускає акції на весь розмір Статутного фонду й здійснює реєстрацію випуску в порядку, передбаченому чинним законодавством.
Прибуток Товариства отримується з результатів від господарської діяльності після відшкодування матеріальних і прирівняних до них витрат і витрат на оплату праці. З балансового прибутку Товариства сплачуються відсотки по кредитах банків і по облігаціях, а також стягуються, передбачені законодавством України, податки та інші платежі в бюджет. Чистий прибуток, отриманий після відрахування вище перерахованих платежів, перебуває в повнім розпорядженні підприємства.
Управління й контроль за діяльністю Товариства здійснюють:
- загальні збори акціонерів;
- наглядацька рада;
- правління Товариства;
- ревізійна комісія.
Рішення загальних зборів з питань змін в Уставі Товариства приймаються більшістю в 3/4 голосів акціонерів, що беруть участь у зборах.
Припинення діяльності Товариства здійснюється шляхом реорганізації або ліквідації. Реорганізація й ліквідація Товариства здійснюється за рішенням загальних зборів, суду, а також в інших випадках, передбачених чинним законодавством.
2.2 Аналіз фінансово-економічної діяльності ВАТ «СЗТВ»
Фінансово-економічна характеристика діяльності підприємства проводиться по наступних напрямках [7]:
- аналіз виробництва й реалізації продукції;
- аналіз собівартості продукції;
- аналіз використання трудових ресурсів підприємства;
- аналіз формування фонду заробітної плати;
- аналіз прибутку й рентабельності підприємства.
Обсяг виробництва й реалізації продукції є взаємозалежними показниками. Темпи росту обсягу виробництва й реалізації продукції, підвищення її якості безпосередньо впливають на величину витрат, прибуток і рентабельність підприємства. Тому аналіз даних показників має важливе значення. Його основні завдання:
- оцінка ступеня виконання плану й динаміки виробництва й реалізації продукції;
- визначення впливу факторів на зміну величини цих показників;
- виявлення внутрішньогосподарських резервів збільшення випуску й реалізації продукції;
- розробка заходів щодо освоєння виявлених резервів.
Таблиця 2.1 – Динаміка виробництва й реалізації продукції
| Рік | Обсяг виробництва продукції, тис. грн. | Темпи росту, % | |
| базисні | ланцюгові | ||
| 2005 | 20864,6 | 100 | 100 |
| 2006 | 21318,0 | 102,2 | 102,2 |
| 2007 | 51392,6 | 246,3 | 241,1 |
З таблиці 2.1 видно, що за три роки обсяг виробництва виріс на 146,3 %, а в порівнянні з минулим роком на 141,1 %.
Середньорічний темп росту випуску продукції можна розрахувати по середньогеомеричній зваженій величині.
 Т порівн. = І√
1,0 х 1,02 х 2,411 = 1,5527 або 155,27
%
Середній темп приросту складе:
Т порівн. =155,27- 100 = 55,27 %
За три роки середньорічний темп приросту випуску продукції становить 55,27 %.
Собівартість продукції - це якісний й один з оціночних показників діяльності трудових колективів підприємств.
Зниження собівартості є найважливішим джерелом зростання прибутку й підвищення рентабельності.
Дані таблиці 2.2 свідчать про те, що структура витрат на виробництво цього року змінилася в порівнянні з попередніми роками.
Таблиця 2.2 – Структура витрат на виробництво по елементах
| Елементи витрат | 2005 р. | 2006 р. | 2007 р. | |||
|
сума, тис.грн. |
пит. вага, % | сума, тис.грн. | пит. вага, % | сума, тис.грн. | пит. вага, % | |
| Матеріальні витрати | 14234,9 | 59,59 | 13251,7 | 57,67 | 30422 | 78,46 |
| Витрати на оплату праці | 3107,2 | 13,01 | 3134,8 | 13,64 | 3548 | 9,15 |
| Відрахування з фонду оплати праці | 1169,89 | 4,90 | 1176,6 | 5,12 | 1228 | 3,17 |
| Амортизація | 3521,5 | 14,74 | 3076,1 | 13,07 | 2734 | 7,05 |
| Інші операційні витрати | 1854,2 | 7,76 | 2342,1 | 10,5 | 842 | 2,17 |
Аналіз собівартості проводиться по наступних основних напрямках [8]:
- аналіз динаміки узагальнюючих показників собівартості й факторів її зміни;
- аналіз собівартості одиниці продукції або собівартості 1 грн. товарної продукції;
- аналіз структури витрат, її динаміки;
- факторний аналіз собівартості по статтях;
- виявлення резервів зниження собівартості.
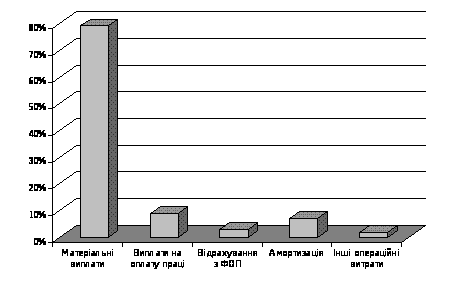
Рисунок 2.2 – Структура собівартості продукції ВАТ «СЗТВ» у 2007 р., %
Таблиця 2.3 – Аналіз трудових факторів
| Показник | 2005 р. | 2006 р. | 2007 р. | Абсолютне відхилення (+,-) тис. грн. | Відносне відхилення (+,-), % | ||
| 2007 від 2005 р. | 2007 від 2007 р. | 2007 від 2005 р. | 2007 від 2006 р. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Середня списова чисельність працівників | 821 | 883 | 786 | -97 | -35 | -11,0 | -4,3 |
| Число днів, відпрацьованих всіма працівниками | 190768 | 185430 | 195107 | +4339 | +9677 | +2,4 | +5,2 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Число годин, відпрацьованих всіма працівниками |
1365213 |
1333998 | 1424279 | +59066 | +90281 | +4,3 | +6,8 |
| Число днів, відпрацьованих одним робітником | 232 | 210 | 248 | +16 | +38 | +6,8 | +18,6 |
| Середня тривалість робочого дня, година. | 7,2 | 7,2 | 7,3 | +0,1 | +0,1 | +1,4 | +1,4 |
| Обсяг реалізації продукції, тис. грн. | 20864,6 | 21318,0 | 51392,6 | +30528 | +30074,6 | +146,3 | +141,1 |
| Середньо годинний виробіток одного робітника, грн. | 15,283 | 15,981 | 36,083 | +20,8 | 20,102 | +136,1 | +125,8 |
| Середньоденний виробіток одного працівника, грн. | 109,372 | 114,965 | 263,407 | +154,035 | +148,442 | +140,8 | +129,1 |
| Середньорічний виробіток одного працівника, грн | 25413,6 | 24142,7 | 65384,9 | +39971,3 | +41242,2 | +157,3 | +170,8 |
У спрощеному виді факторну модель середньорічного виробітку можна представити як добуток кількості відпрацьованих всіма робітниками годин, середньо годинного виробітку продукції й питомої ваги робітників у спрощеному виді факторну модель середньорічного виробітку можна представити як добуток кількості відпрацьованих всіма робітниками годин, середньо годинного виробітку продукції й питомої ваги робітників у загальній чисельності персоналу.
Аналіз трудових факторів проводиться в табл. 2.3.
Як видно з таблиці 2.3 чисельність працівників підприємства не була стабільної, однак кількість відпрацьованих всіма працівниками людино-годин збільшилося в 2007 р. у порівнянні з 2005 р. на 59066 людино-годин і з 2006 р. на 90281 людино-годину. Це позитивна тенденція, що характеризує ефективне використання робочого часу, скорочення безоплатних відпусток, цілоденних простоїв та інше. Скорочення чисельності промислово-виробничого персоналу відбулося за рахунок працівників невиробничої сфери, тому середньорічна продуктивність праці одного працівника збільшилася з 25413,6 грн. в 2005 р. до 65384,9 грн. в 2007 р.
Для визначення рівня продуктивності праці проводиться аналіз по наступних напрямках:
- оцінка забезпеченості підприємства трудовими ресурсами й рух трудових ресурсів;
- оцінка ефективності використання робочого часу;
- вивчення продуктивності праці;
- вивчення витрат на заробітну плату.
Вплив на собівартість продукції зміни чисельності працівників визначається:
У порівнянні з 2005 р.: ΔЗП = ( 786 - 821) х 3784,7 = - 132464,5 грн.
У порівнянні з 2006 р.: ΔЗП = (786 - 883 ) х 3550,2 = -344369,4 грн.
Вплив на собівартість продукції зміни середньорічної заробітної плати працівників:
У порівнянні з 2005 р.: ΔЗП = (4514 - 3784,7) х 786 = 573229,8 грн.
У порівнянні з 2006 р.: ΔЗП = (4514 - 3550,2) х 786 = 757546,8 грн.
Результати факторного аналізу витрат на оплату праці зводяться в табл. 2.4.
Таблиця 2.4 – Результати аналізу витрат на оплату праці
| Показник | 2005 р. | 2006 р. | 2007 р. | Абсолютне відхилення 2007 р. (+,-), тис. грн. |
Відносне відхилення 2007 р. (+,-), % |
||
| від 2005 р. | від 2006 р. | від 2005 р. | від 2006 р. | ||||
| ФОП, тис.грн. | 3107,2 | 3134,8 | 3548,0 | +413,2 | +441,0 | +14,2 | +13,2 |
| Питома вага витрат на заробітну плату в собівартості продукції, % | 13,01 | 13,64 | 9,15 | -3,86 | -4,49 | -29,7 | -32,9 |
| Чисельність персоналу, чол. | 821 | 883 | 786 | -97 | -35 | -11 | -4,3 |
| Середньорічна заробітна плата одного робочого, грн. | 3784,7 | 3550,2 | 4514,0 | +729,3 | + 963,8 | +19,3 | +27,1 |
| Економія (витрата-перевитрата)ФОП від зміни чисельності працівників, грн. | -132464,5 | -344369,4 | |||||
| Економія (витрата-перевитрата) ФОП від зміни середньої річної заробітної плати працівників, грн. | 573229,8 | 757546,8 | |||||
| Співвідношення темпів росту продуктивності праці середньорічної зар. плати працівників | 0,123 | 0,159 | |||||
Співвідношення темпів росту продуктивності праці й середньорічної заробітної плати працівників підприємства становить в 2007 р.:
У порівнянні з 2005 р.:
Кпп = (4514 : 3784,7- 1 ) : (65384,9 : 25413,6 - 1) = 0,193 : 1,573= 0,123
У порівнянні з 2006 р.:
Кпп = (4514 : 3550,2- 1) : (65384,9 : 24142,7- 1 ) = 0,271 : 1,708 = 0,159
Наведені дані табл. 2.4 свідчать про те, що на підприємстві збільшується середньорічна заробітна плата одного працівника підприємства в порівнянні з показниками 2005 р. на 19,3 % або на 729,3 грн. у рік, а в порівнянні з 2006 р. відповідно на 27,1 % або на 963,8 грн.
Ця зміна відбулася, насамперед, за рахунок скорочення чисельності працівників і збільшення мінімальних розмірів заробітної плати, що гарантуються державою, а так само ростом продуктивності праці.
У порівнянні з 2005 роком ріст продуктивності праці випереджає ріст заробітної плати в 8,1 рази, а в порівнянні з 2006 р. - в 6,3 рази.
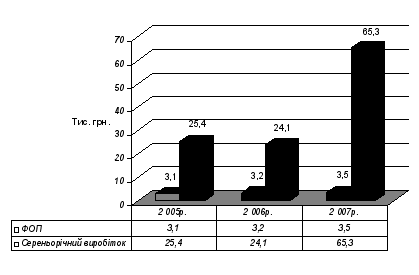
Рисунок 2.3 – Співвідношення середньорічного виробітку та заробітної плати (ФОП), тис. грн.
Рівень рентабельності продукції підприємства визначається як відношення прибуток від реалізації до собівартості продукції.
Дані порівняльного аналізу прибутку й рентабельності продукції (табл. 2.5) свідчать про те, що, починаючи з 2006 року підприємство нарощує темпи виробництва й пов'язані із цим витрати, завдяки чому воно починає діставати прибуток й в 2006 році робить відрахування у бюджет.
Таблиця 2.5 – Порівняльний звіт прибутків і збитків за період з 2005 по
2007 рік, тис. грн.
Показник |
Значення показників, тис. грн. |
Абсолютне відхилення від 2007 р. до: |
Відносне відхилення, % 2007 р. до: |
||||
| 2005 р. | 2006 р. | 2007 р. | 2005 р. | 2006 р. | 2005 р. | 2006 р. | |
| Виторг від реалізації | 25037,5 | 25579,8 | 61662,1 | +36624,6 | +36082,3 | +146,3 | +141,1 |
| ПДВ | 4172,9 | 4261,8 | 10269,5 | +696,6 | +6007,7 | +146,1 | 141,0 |
| Чистий дохід | 20864,6 | 21318 | 51392,6 | +30528 | +30074,6 | +146,3 | +141,1 |
| Собівартість реалізованої продукції | 19093,9 | 19631 | 46990,0 | +27896,1 | +27359 | +146,1 | +139,4 |
| Собівартість виторгу, % | 76,26 | 76,74 | 76,21 | -0,05 | -0,53 | -0,07 | -0,69 |
| Валовий прибуток | 1770,7 | 1687,0 | 4402,6 | +2631,9 | +2715,6 | +148,6 | +160,9 |
| Валовий прибуток у процентах до виторгу | 8,49 | 7,91 | 8,57 | +0,08 | +0,66 | +0,9 | +8,3 |
| Рентабельність, % | 0,88 | 2,0 | 2,06 | +1,18 | +0,06 | +134,1 | +3,0 |
| Фінансові результати від звичайної діяльності | 168,7 | 392,3 | 967 | +798,3 | +574,7 | +473,2 | +146,5 |
| Чистий прибуток | 168,7 | 63,5 | 674 | +505,3 | +610,5 | +299,5 | +961,4 |
Однак залишаються ще невирішені проблеми: підприємство зазнає збитків від операційної діяльності. Завдяки реструктуризації підприємства й передачі житлового фонду в муніципальний Фонд Держмайна, що значиться на балансі підприємства в 2005 році, діяльність його стала прибуткової.
Прибутковість підприємства характеризується сумою прибутку й рівнем рентабельності.
Прибуток і рентабельність - важливі показники ефективності виробництва. Прибуток - це, з одного боку, основне джерело фінансування діяльності підприємств, а з іншого боку - джерело доходів державного й місцевого бюджетів.
Дані для аналізу беруться з ф.2 «Звіт про фінансові результати». Для здійснення аналізу. Заповнимо таблицю «Порівняльний звіт прибутку й збитків за період з 2005 р. по 2007 рік».
Рівень рентабельності ще досить низький 2,06 % у порівнянні з галузевим показником (10,8 %), однак перший результат уже отриманий. Труднощі підприємства були викликані в 2006 - 2007 році й тим, що підвищилися ціни на основні матеріали, електроенергію, газ.
У процесі аналізу прибутковості підприємства використається показник граничний (маржинальний) коефіцієнт прибутковості підприємства, Рм, що визначається як відношення чистого прибутку до обсягів продажів підприємства за звітний період [5].
Рм 2005= 168,7: 20864,6 х 100 = 0,81 %;
Рм 2006 = 63,5: 21318 х 100 = 0,30 %;
Рм 2007 = 674 : 51392,6 х 100= 1,27 %.
Прибутковість загального капіталу визначається як співвідношення чистого прибутку до середньорічної вартості всіх використовуваних активів підприємства.
Ра 2005 =168,7 : (102431 + 76674,9)/2 х 100 = 0,19 %;
Ра2006 =63,5 : (102431 + 106668)/2 х100 = 0,06 %;
Ра 2007 =674 : (106667,7 + 117382,7)/2 х 100= 0,06 %.
Дані розрахунків свідчать про те, що підприємство у звітному році рентабельно використає активи підприємства, однак рівень рентабельності перебуває на низькому рівні й у порівнянні з 2005 р. в 2007 р. - навіть знизився. Отже, фінансовий стан підприємства не може вважатися стабільним.
3 Розробка заходів щодо оптимізації показників використання основних фондів
На підставі проведеного аналізу ефективності використання основних фондів були виявлено: основні фонди СЗТВ мають середній термін служби