Состояние и пути совершенствования организации финансов в аграрных формированиях на примере ОАО «Бахус» Елецкого района Липецкой области
Среднесписочная численность работников, занятых в сельском хозяйстве за последние 3 года увеличилась и в 2002 г. составила 509 человек.
Животноводческая отрасль остановилась в основном на производстве молока, поэтому произошло увеличение поголовья крупного рогатого скота в 2002 году по сравнению с 2001 годом на 299 голов и резкое сокращение поголовья свиней.
Рассмотрим показатели интенсивности и эффективности сельскохозяйственного производства ОАО «Бахус».
К Маркс [25] рассматривал интенсификацию в ее экономическом смысле – «… как концентрацию капитала на одной и той же земельной площади, вместо распределения его методу земельными участками, находящимися один возле другого»
Аналогичное понимание сущности интенсификации дано В.И. Лениным [23], считавшим, что интенсификация осуществляется «… посредством увеличения размеров капитала, вкладываемого в прежнее количество земли».
Под интенсификацией с/х производства понимается дополнительные вложения материальных средств, а иногда и живого труда на той же площади, определяемое на основе совершенствования техники и технологии производства с целью увеличения и удешевления продукции.
Таблица 5 Показатели интенсивности и эффективности сельскохозяйственного производства в ОАО «Бахус»
| Показатели | 2000 г. | 2001 г. | 2002 г. |
| 1. Показатели уровня интенсивности | |||
|
1.1. Производится на 1 га с/х угодий а) основных произв. средств, руб. |
1989,8 | 2527,7 | 3256,6 |
| б) Энергетических мощн., л.с. | 2,5 | 2,2 | 3,3 |
| 2. Результативные показатели | |||
| 2.1. Стоимость всей продукции на 1 га с/х угодий, тыс. руб. | 2,47 | 5,35 | 6,11 |
| 2.2. Получено на 100 га пашни зерна, ц. | 742,2 | 1863,1 | 1976,2 |
| 2.3. Получено на 100 га с/х угодий, л. молока | 143,3 | 229,4 | 267,9 |
| мясо в живом весе | 14,8 | 14,6 | 18,9 |
| 2.4. Прибыль на 1 га пашни, руб. | - | - | - |
| 3. Показатели эффективности интенсивности | |||
| 3.1. Фондоотдача, руб. | 1,24 | 2,12 | 1,88 |
| 3.2. Годовая производительность труда 1-го работника, руб. | 55486,9 | 109572,8 | 125823,2 |
| 3.3. Фондоемкость, руб. | 0,8 | 0,5 | 0,5 |
Анализируя данные таблицы можно сделать следующие выводы. За последние 3 года наблюдается увеличение основных производственных средств в сельском хозяйстве, так в 2002 году на 1 га с/х угодий они составили 3256,6 рублей, что выше показателя 2001 года на 728,9 рублей.
Стоимость валовой продукции в расчете на всех с/х угодий увеличивается с каждым годом, так в 2001 году возросла на 2,88 тыс. рублей, в 2002 г. на 364 тыс. руб.
Количество зерна полученного с пашни с каждым годом увеличивается, так на 100 га пашни в 2000 г. было получено 742,2 ц, в 2001 г. – 1863,1 ц, в 2002 г. – 1976,2 ц.
По производству молока мы видим увеличение продукции в 2001 г на 86,1 ц, в 2002 г. – 124,6 ц.
В 2002 году была получена прибыль и составила на 1 га пашни 543,6 рублей.
В целом по сельскому хозяйству фондоотдача и годовая производительность труда одного работника в 2002 году составили сответственно 1,88 рублей и 125823,2 руб. Фондоемкость на уровне 0,5 руб.
Финансовое состояние характеризует степень обеспеченности предприятия необходимыми денежными средствами и финансовыми ресурсами для осуществления непрерывности производственно-хозяйственной деятельности. Для оценки финансового состояния принимается система разнообразных показателей, отражающих разные стороны состояния активов и пассивов предприятия.
Дадим характеристику финансового состояния ОАО «Бахус» в следующей таблице за последние 3 года.
Данные таблицы (см. табл. 6) показывают, что в целом ОАО «Бахус» в 2002 году имеет нормальное финансовое состояние, рентабельное производство. В течении 3-х лет можно отметить улучшение состояния предприятия.
Анализируя показатели ликвидности, можно отметить, что в течении года предприятие не имеет достаточно средств для покрытия своих обязательств. По итогам же года ОАО «Бахус» имеет возможность оплатить все свои долги.
Таблица 6. Показатели финансового состояния ОАО «Бахус».
| № п/п. | Показатели | Нормативные значения | 2000 г. | 2001 г. | 2002 г. |
| 1. Показатели эффективности | |||||
| 1.1 | Коэффициент абсолют. ликвидн. | 0,2-0,25 | 0,01 | 0,02 | 0,07 |
| 1.2. | Коэффициент промежут. ликвидн. | 0,7-0,8 | 0,17 | 0,17 | 0,24 |
| 1.3. | Коэф. текущ. ликвидн. | 1-2 | 0,66 | 0,84 | 1,22 |
| 2. Оценка пассивов | |||||
| 2.1 | Коэф. автономности | 0,6 | 3,9 | 1,13 | 0,74 |
| 2.2. | Коэф. финансирования | 1 | 4,91 | 2,13 | 1,73 |
| 2.3. | Коэф. маневренности | 0,4-0,5 | -1,3 | -0,17 | 0,16 |
| 2.4. | Коэф обеспеч. СОА | 0,4-0,5 | -0,52 | -0,18 | 0,18 |
| 3. Общие показатели | |||||
| 3.1. | Коэф. оборач. активов | 0,74 | 0,56 | 1,46 | |
| 3.2. | Оборачив. зап. дни. | 172 | 152,3 | 211,5 | |
| 3.3. | Оборач. ДЗ, дни | 66 | 37,5 | 39,5 | |
| 3.4. | Рентабельность СК, дни | 108 | 218,5 | 306,2 | |
| 3.5. | Общая рентаб. актив., % | - | 5,6 | 10,8 | |
| 3.6. | Рентабельность СК, % | - | 11,9 | 18,8 | |
Данные таблицы показывают, что в целом ОАО «Бахус» в 2002 году имеет нормальное финансовое состояние, рентабельное производство. В течении 3-х лет можно отметить улучшение состояния предприятия.
Анализируя показатели ликвидности, можно отметить, что в течении года предприятие не имеет достаточно средств для покрытия своих обязательств. По итогам же года ОАО «Бахус» имеет возможность оплатить все свои долги.
Коэффициент маневренности показывает, что предприятие не имеет достаточно количества оборотных средств.
Результаты деятельности предприятия во многом определяются качеством использования средств, которое выражается в коэффициентах оборачиваемости.
Оборачиваемость активов в 2002 году увеличилась, что означает ускорение кругооборота средств предприятия.
В 2002 году наблюдается незначительное колебание оборачиваемости дебиторской задолженности, которая характеризует средний срок ее погашения.
Целью любого коммерческого предприятия является получение прибыли. В 2002 году увеличилась рентабельность активов по сравнению с 2001 годом. Также наблюдается рост рентабельности собственного капитала.
3. Анализ организации финансов в ОАО «Бахус»
3.1. Действие принципа коммерческого расчета в ОАО «Бахус»
В рыночной экономике основным методом ведения хозяйства является коммерческий расчет. Он основан на соизмерении в денежной форме выручки и затрат, определение результатов хозяйственной деятельности в виде прибыли или убытка.
Сущность коммерческого расчета в сочетании «свобода» и «ответственность». Это свобода в выборе вида деятельности и ответственность за нее. Свобода экономических связей, т.е. выбор партнеров, показателей, но и ответственность перед ними. Свобода ценообразования, ответственность перед инвесторами и своими работниками. Свобода в использовании капитала, но и ответственность за его сохранность. Свобода хозяйствования, подконтрольная лишь собственникам. Свобода, ограничивающаяся финансовыми возможностями.
До 1992 года существовало понятие «хозяйственного расчета». Его сущность состоит в соизмерении расходов с собственными расходами и получении прибыли, обеспечении хозяйственно-оперативной самостоятельности, материальной заинтересованности в увеличении производства продукции и экономии затрат, материальной ответственности за выполнение принятых обязательств и контроля рублем.
В экономической литературе нет единой точки зрения на принципы организации финансов предприятий. Большинство теоретиков и практиков считают основными следующие: самоокупаемость и самофинансирование; самостоятельность; заинтересованность в результатах деятельности; материальную ответственность; осуществление контроля за финансово-хозяйственной деятельностью.
Рассмотрим финансовый аспект каждого принципа организации финансов на примере ОАО «Бахус» Елецкого района Липецкой области.
Самоокупаемость представляет собой менее развитую форму коммерческого расчета, цель которого заключается в получении предприятием максимальной прибыли при минимальных затратах. Самоокупаемость означает, что средства, обеспечивающие функционирование предприятия, должны окупаться, т.е. принести доход, который соответствует минимально возможному уровню рентабельности. Отличительной чертой этого принципа является обычно простое воспроизводство.
Таблица 7. . Соответствие выручки от реализации к себестоимости основных видов продукции ОАО «Бахус» в 2002 году
-
Вид продукции,
отрасли
Выручка от реализации, тыс.руб. Себестоимость реализованной продукции, тыс.руб. Результат
(+, -)
1.Продукция промышленного производства 63297
48536
14761 2.Товары 9922 8278 1644 3.Сельскохозяйственная продукция 30041
26023
4018
Итого: 103260 82837 20423
Из данных таблицы видно, что по всем видам производства предприятия осуществляется принцип самоокупаемости. Выручка от реализации продукции в 2002 году выше себестоимости на 20423 тыс.руб. Из этого следует, что ОАО «Бахус» возместила все затраты на производство.
Содержание принципа самофинансирования заключается в том, что после уплаты всех налогов и других обязательных платежей из прибыли в распоряжении коммерческой организации остаются средства, обеспечивающие расширенное воспроизводство и решение всех социальных задач. Самофинансирование- это метод рыночного ведения хозяйства, когда собственных источников достаточно для постоянного обновления основных средств, нематериальных активов, финансирования специальных программ предприятия. Уровень самофинансирования считается высоким, если удельный вес собственных источников достигает 70 и более процентов.
Зарубежные экономисты рассчитывают показатель «кэш-флоу», который означает поток денег или просто денежную наличность и отражает объем ликвидных средств, направленных на финансирование инвестиций. Он определяется по формуле.
КФ=А+ЧП+Д, (1)
где А- амортизационные отчисления;
ЧП- чистая прибыль;
Д- другие денежные запасы.
Рассчитаем «кэш-флоу» для ОАО «Бахус» за 2002 год:
КФ=11552+20078+4432=36062 (тыс.руб.)
Процесс образования «кэш-флоу» можно представить следующей схемой.
Образование денежной наличности на предприятии
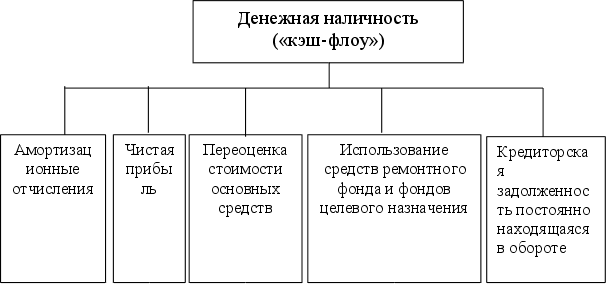
Рис. 2
Основными собственными источниками финансирования инвестиций являются амортизационные отчисления, прибыль, отчисления в ремонтный фонд.
Эффективность самофинансирования на предприятии можно оценить с помощью коэффициента самофинансирования и рентабельности
Коэффициент самофинансирования рассчитывается по формуле:
К с = (П + А) / (К + З), (2)
где: П – прибыль направленная в фонд потребления, руб.;
А – амортизационные отчисления, руб.;
З – заемные средства, руб.;
К – кредиторская задолженность и другие привлеченные средства, руб.
Рассмотрим его значение для исследуемого предприятия за 2002 год.
Кс=(20078+11552): 63906=0,49
Коэффициент самофинансирования очень низкий, это показывает, что собственных источников у предприятия недостаточно для осуществления инвестиций.
Рентабельность процесса самофинансирования определяется по формуле:
Рс = (А + ЧП) / М, (3)
где: ЧП – чистая прибыль, руб.;
М – собственные средства, руб.
Рс=(11552+20078): 86636=0,365 или 36,5%
Коэффициент показывает, что ОАО «Бахус» на каждый рубль собственных средств в 2002 году получило лишь 36,5% чистого дохода.
Финансовый аспект принципа самостоятельности заключается в самостоятельном планировании своей деятельности, определении перспектив развития, исходя из спроса на производимую продукцию, выполняемые работы и оказываемые услуги, в обеспечении производственного и социального развития, повышения личных доходов работников, в распоряжении выпущенной продукцией, реализуемой по ценам устанавливаемым самостоятельно, а также полученной прибылью коммерческой организацией после уплаты налоговых и неналоговых платежей.
Осуществление данного принципа в организации финансов ОАО «Бахус) присутствует в полной мере. Оно самостоятельно определяет ассортимент выпускаемой продукции, исходя из имеющихся производственных ресурсов, специфики отрасли, маркетинговых исследований. Самостоятельно распоряжается полученной прибылью, но по согласованию с акционерами общества.
Принцип заинтересованность в результатах деятельности предприятия означает, что формы, системы и размеры оплаты труда, стимулирующие и компенсирующие выплаты и другие виды доходов самостоятельно устанавливаются хозяйствующим субъектом.
В составе себестоимости, издержек производства и обращения в ОАО «Бахус» отражаются:
начисленные суммы заработной платы по тарифным ставкам, окладам или сдельным расценкам;
премии, включая стоимости натуральных премий, за производственные результаты;
вознаграждения по итогам года;
другие стимулирующие выплаты.
Принцип материальной ответственности проявляется в виде уплаты штрафов, пеней, неустоек за нарушение договорных обязательств по поставкам товаров и т.п, кредитных, расчетных и налоговых обязательств и несет ответственность в соответствии с российским законодательством.
Данный принцип сохраняется и при деятельности ОАО «Бахус». Как юридическое лицо вступает в отношения со своими партнерами, которые оговариваются и фиксируются в коммерческих договорах, в которых отдельным разделом указывается неисполнение или задержка в исполнении данных обязательств и их оплата.
Как известно финансы коммерческих предприятий выполняют контрольную функцию. Поэтому в принципе осуществления контроля за финансово-хозяйственной деятельности предприятия заключается действие внутреннего и внешнего контроля. Внутренние органы контроля на ОАО «Бахус» представлены бухгалтерией и ревизионной комиссией. К внешним можно отнести налоговую инспекцию, аудиторов, органы государственных внебюджетных фондов, банковские учреждения и т.д. Цели и задачи, функции органов контроля регулируются соответствующими законодательными актами.
3.2. Составные части самоорганизующейся системы финансов
Коммерческий расчет – это метод ведения хозяйства путем соизмерения и возмещения в денежном выражении текущих и капитальных затрат предприятий за счет собственных, заемных и привлеченных средств и банковских кредитов.
Для конкретного предприятия коммерческий расчет выступает в качестве основного метода организации производства и финансов, основанного преимущественно на использовании экономических расчетов и стимулов. Он требует определенной системы возмещения затрат, распределения доходов, взаимоотношений с финансовыми и вышестоящими органами, организации денежных расчетов и средств, финансирования и кредитования расходов по всем видам деятельности (основной, инвестициям, специальным мероприятиям). Схематично составные части саморегулирующейся системы могут быть представлены следующим образом (см. рис. 1).
Система возмещения затрат коммерческого предприятия предполагает получение денежной выручки от реализации продукции, забот и услуг в размерах, достаточных для простого и расширенного воспроизводства. Эта система является главной и определяющей в коммерческой форме организации финансов предприятия.
С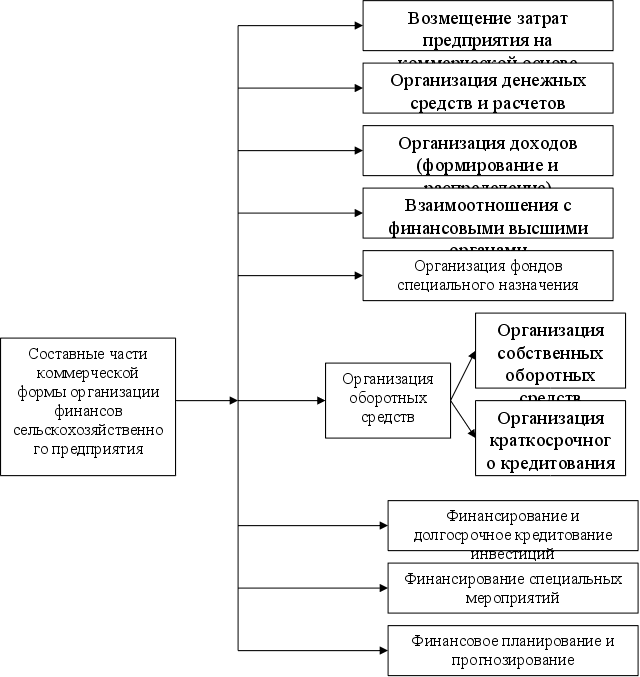
оставные
части саморегулирующейся
системы финансов.
Рис. 3
Денежные средства и расчеты – важное звено функционирования нового хозяйственного механизма, одно из необходимых условий расширенного воспроизводства. От четкой их организации зависит своевременное получение выручки за реализованную продукцию, бесперебойность в оплате приобретенных материальных ценностей, аккумуляция необходимых средств для капитальных вложений, осуществление платежей, аккумулирование необходимых денежных средств для капитальных вложений, осуществление платежей в бюджет в установленные сроки, погашение ссуд банка и других денежных обязательств.
Коммерческая организация доходов предполагает формирование и распределение доходов предприятия таким образом, чтобы обеспечивались экономические интересы государства, предприятия и каждого работника. Методика распределения доходов должна обеспечивать их заинтересованность в увеличении прибыли и снижении производственных затрат.
Коммерческая форма взаимоотношений с финансовыми и вышестоящими органами состоит в правильности определения размеров налогов, платежей, взносов, отчислений, в обеспечение своевременности и полноты их перечислений в бюджет и соответствующие органы.
Фонды специального назначения зависят от величины дохода. В процессе использования этих доходов необходимо соблюдать оптимальные пропорции между потреблением и накоплением. Все более насущной становится задача стимулирования снижения себестоимости как наиболее эффективной формы мобилизации накоплений, одного из основных факторов развития и укрепления коммерческого расчета, работы в условиях рыночной экономики.
Коммерческая организация оборотных средств предполагает рациональное сочетание собственных и заемных источников их финансирования. От того, куда вложены оборотные средства, за счет каких источников осуществляется их формирование, во многом зависит финансовое положение предприятия и его платежеспособность.
При коммерческом расчете недостаток собственных оборотных средств должен восполняться за счет собственных доходов. Кратковременный кредит в сельском хозяйстве позволяет сглаживать в течении года разрыв в осуществлении затрат и выходе продукции и стимулировать рациональное использование оборотных активов.
Коммерческо-расчетный механизм финансирования и кредитования инвестиций должен способствовать образованию рациональной структуры основных средств, улучшению использования земельных угодий.
В условиях рыночных отношений происходят совершенствования финансового планирования на с/х предприятиях унифицируются формы расчетов; вводятся сквозные системы финансовых показателей; прогнозируется прибыль и полная себестоимость продукции, составляются прогнозы в собственных оборотных средствах, в кратковременном кредите и т.д.
В следующих разделах рассмотрим каждую из составляющих в отдельности на примере ОАО «Бахус» Елецкого района Липецкой области.
3.2.1. Система возмещения затрат
За годы реформирования сельского хозяйства да и всей экономической системы России сложилась устойчивая тенденция снижения объемов производства основных видов продукции.
Сложившаяся система реформирования АПК не обеспечивает не только расширенное воспроизводство, но и даже простое.
Основной собственный источник накопления в аграрных формированиях – поступление денежных средств, связанных с реализацией продукции. В настоящее время практически все развитые страны держат под контролем цены на основные виды продукции аграриев. В России же в условиях монополизма производителей средств производства и рынка сбыта, правовой незащищенности, отсутствия реальных основ для финансовой поддержки многообразия форм собственности в сельском хозяйстве.
Неконтролируемая либеризация цен, особенно тяжело отразилась на положении отрасли. Она привела к опережающему росту цен на материально-технические ресурсы, изъятию из сельского хозяйства дополнительных финансовых средств, разрушению межотраслевых и межрегиональных интеграционных связей.
Рассмотрим на примере ОАО «Бахус» возмещаются ли затраты по основным видам произведенной продукции выручкой по их реализации.
Из данных таблицы (см. табл. 1) следует, что в целом предприятие за счет выручки от реализации покрывает себестоимость произведенной и реализуемой продукции полностью и в 2003 году прибыль составила 20423 тыс. рублей. Не были покрыты затраты на производство пюре яблочного на 90 тыс. руб.
Таблица 8. Себестоимость и выручка по основным видам продукции ОАО «Бахус» за 2003 год.
|
Виды продукции отраслей |
Выручка от реализации, тыс. руб. | Себестоимость реализованной продукции, тыс. руб |
Результат (+, –) |
| 1. Спирт | 38956,7 | 29196,7 | +9760 |
| 2. Углекислоты | 1469,7 | 1181,2 | +288,5 |
| 3. Фермент | 22870,6 | 18155,1 | +4715,5 |
| 4. Вино плодовое | 9187,0 | 7453,0 | +1734,0 |
| 5. Пюре яблочное | 735,0 | 825,0 | -90,0 |
| 6. Продукты растениеводства | 14217,0 | 11548,0 | +2669,0 |
| 7. Продукты животноводства | 15824,0 | 14478 | +1346,0 |
| Итого | 103260 | 82837 | 20423 |
Следующим источником возмещения затрат являются заемные .Рассмотрим основные кредиты ОАО «Бахус» за 2002 год в следующей таблице.
Таблица 9. Задолженность по кредитам банков ОАО «Бахус» за 2002 год.
|
Наименование банка |
Суммы в тыс. руб. |
Срок пользования |
% ставка |
Вид обеспечения |
Сумма обеспечения тыс. руб. |
| 1. ОАО «Липецккомбанк» | 6 000 | с05.08.2002 по 05.02.2003 | 22 | имущество | 8 000 |
| 2. ОАО «Липецккомбанк» | 10 000 | с 11.05.2002 по 11.03. 2003 | 22 |
КРС емкости |
14 000 |
| 3. ОАО «Липецккомбанк» | 7 000 | с 27.06.2002 по 27. 03. 2003 | 22 | имущество | 11 284 |
| 4. ОАО «Липецккомбанк» | 7 000 | с 24.08.2002 по 24. 05. 2003 | 22 | имущество | 10 947 |
| Итого | 30 000 | - | - | - | - |
ОАО «Бахус», как видно из данных таблицы, осуществляет заимствование средств у кредитных организаций. Рассмотрены эффективность использования заемных источников с помощью такого показателя, как эффект финансового рычага. Расчет производим в следующей последовательности:
ЭФР1 =Дифференциация * Плечо рычага или
ЭФР1 = (1-СНПр)(ЭРа – Σ процентов/ Σ кредиты) * ЗС/СС
рассчитаем все составные части данной формулы по показателям ОАО «Бахус» на конец 2002 года.
ЭРа = (Бал. Приб. + Σ% за кредит): Итог баланса х 100
ЭРа = (20078+7368) : 120621 * 100 % = 22,7 % отсюда
ЭФР1 = (1-0,24)(22,7- 22) х 32064/86 636 = 0,76 *0,7* 0,37= 0,2%
Из данных, полученных из расчетов, следует, что при использовании кредитов рентабельность собственного капитала увеличится на 0,2 %, что означает низкое значение. Следовательно, ОАО «Бахус» не выгодно пользоваться заимствованием. Поэтому в своей производственно-коммерческой деятельности лучше пользоваться собственными накоплениями, покрывающими затраты предприятия через создание собственного оборотного капитала.
Одним из источников возмещения затрат может быть бюджетное финансирование. Но исследуемое предприятие не имеет в системе возмещения затрат данного источника.
Также ОАО «Бахус» не использует страхования, из-за недостаточности средств и неприемлемости условий страхования. Это, по нашему мнению, отрицательная сторона в планировании деятельности и организации финансов.
3.2.2. Организация денежных средств и расчетов
Производство и обращение товаров обуславливает необходимость денежных расчетов. С их помощью осуществляется кругооборот средств.
Большинство расчетов ОАО «Бахус» являются безналичными и осуществляются через счета в банках. Наличный денежный оборот проходит через кассу предприятия. Он регулируется законом «О денежной системе», инструкциями ЦБ «О ведении кассовых операций».
Все операции по приему и выдаче денег из кассы производит кассир, который является материально ответственным лицом. При оформлении на работу кассир дает письменное обязательство, по которому принимает на себя материальную ответственность за денежные суммы и прочие ценности в кассе.
Помещение кассы изолировано, все ценности хранятся в специальных несгораемых шкафах; по окончании рабочего дня кассир запирает шкафы и опечатывает их своей сургучной печатью. Рабочее место кассира автоматизировано, имеется персональный компьютер и необходимая оргтехника.
Важную роль в обеспечении сохранности ценностей в кассе играет периодическая инвентаризация. Кроме того периодически проводятся и внезапная инвентаризация. Она проводится комиссией не реже одного раза в месяц. Результат инвентаризации комиссия оформляет актом (приложение 5). Излишек или недостача ценностей отражается на счетах бухгалтерского учета.
В кассе разрешается иметь минимальные суммы денежных средств на удовлетворение неотложных хозяйственных нужд. Для этого банк, обслуживающий счета ОАО «Бахус», устанавливает лимит остатка средств в кассе (приложение 6), он составляет 25 тыс. рублей. Превышение лимита допускается только в дни выдачи заработной платы в течении трех дней. Лимит кассы соблюдается.
Сдача денежной наличности оформляется объявлением на взнос наличных денег. На принятую по объявлению сумму банк выдает квитанцию, которая является оправдательным документом для списания денег по кассе.
Основным каналом пополнения денег в кассе являются поступления с расчетного счета. Кроме того, в кассу поступают неиспользованные остатки подотчетных сумм, выручка от продажи продукции и т.д. Банком разрешено расходование выручки на заработную плату, командировочные расходы, хозяйственные расходы, закупку сельскохозяйственной продукции.
В соответствии с Гражданским кодексом РФ часть вторая юридические лица обязаны хранить свободные денежные средства основной деятельности на расчетном счете и все операции купли-продажи, иные расчеты проводить по счетам кредитных организаций.
ОАО «Бахус» открыты расчетные счета в следующих банках:
Р/с 40702810535100100272 Елецкое отделение №927 г.Елец Липецкое ОСБ №8593 г. Липецк;
Р/с 40702810003000000448 ФАКБ Елецкий филиал ОАО «Липецккомбанк» г.Елец.
На расчетной счет поступают денежные средства за реализованную продукцию, выполненные работы и услуги, свободные денежные средства из кассы, прочие поступления.
С расчетного счета осуществляются платежи по всем видам деятельности: основной, капитальным вложениям, специальным мероприятиям.
Для открытия расчетного счета в банк были представлены следующие документы: заявление на открытие расчетного счета, справка о регистрации предприятия, копия учредительного договора, копия устава предприятия, две карточки с образцами подписей руководителя и главного бухгалтера, справка из налоговой службы о постановке на учет в качестве плательщика налога.
Платежи с расчетного счета происходят только по распоряжению владельца. В бухгалтерском учете движение средств на расчетном счете отражается на счете 51 «Расчетный счет».
В группе счетов собственных средств имеются специальные счета (аккредитивы, лимитированные чековые книжки), на которых находятся денежные средства, имеющие определенное назначение или забронированные в банке денежные средства.
Также открываются счета заемных средств в банке по срокам хранения (краткосрочный, долгосрочный кредит) и по формам хранения (банковский, коммерческий кредит).
По данным счетам производятся следующие операции: получение займа (кредита), увеличение долга по кредиту (начисление процента за кредит), а по истечении определенного срока- погашение кредита.
Расчеты аграрных коммерческих формирований с поставщиками организуются в форме оптовой торговли, по прямым договорам. При этом они регулируются Гражданским кодексом РФ, положением по безналичным расчетам в РФ, коммерческими договорами. Самостоятельность предприятия в приобретении материальных ресурсов предполагает свободу выбора форм расчетов и коммерческих банков.
Все условия поставок и формы расчетов определяются в коммерческих договорах (приложение 7). В них указывается вид материальных ресурсов, договорная цена, количество, порядок расчетов, ответственность за соблюдение условий договора.
К договору прикладывается ценовое соглашение. Операции расчетов оформляются документами двух типов: финансовыми (чеки, платежные поручения и др.) и коммерческими (счета-фактуры, товарно-транспортные накладные и т.д.).
В соответствии с положением ЦБ РФ от 3 октября 2002 года №2-п применяются следующие формы безналичных расчетов: расчеты платежными поручениями; расчеты по аккредитиву; расчеты чеками; расчеты по инкассо.
Рассмотрим состояние расчетов исследуемого предприятия по кредиторской задолженности ОАО «Бахус» за 2002 год.
Таблица 10. Перечень организаций-кредиторов, имеющих наибольшую задолженность в 2002г.
Наименование организации |
2002 год | |
| Сумма задолженности,тыс.рублей | ||
| всего | Из нее просроченная (более 3х месяцев) | |
| ОАО «Липецкагроснабсервис» | 1915 | - |
| ГНИ по Елецкому району | 16715 | - |
| ООО «Кратос» | 1429 | - |
| ООО «Стройтермоизоляция» | 428 | - |
| Липецк Торговый Дом | 500 | - |
| ООО «Агро РОС Черноземье» | 139 | - |
| ТД «Стеклосфера» | 120 | - |
| ЗАО «Елецсельхозхимия» | 60 | - |
| Прочие | 8615 | - |
| Итого кредиторская задолженность: | 29921 | - |
Из данных таблицы видно, что кредиторская задолженность просроченной части не имеет. В суммовом выражении значительная часть задолженности приходится на платежи в бюджет и во внебюджетные фонды.
Одной из форм договоров В ОАО «Бахус» является и лизинг. В 2002 году контракт по лизингу был оформлен с ОАО «Липецкагроснабсервис» на сумму 1915 тыс. рублей.
При расчетах с покупателями используются те же формы безналичных расчетов. Дадим перечень основных организаций-дебиторов в следующей таблице
Таблица 11. Перечень организаций-дебиторов,имеющих наибольшую задолженность ОАО «Бахус»за 2002 г.
Наименование организации |
2002г. | |
| Сумма задолженности, тыс.рублей | ||
| всего | Из нее просроченная(более 3х месяцев) | |
| ООО «Демиз» | 2384 | 2384 |
| ФГПУ «Волгоградский в/з» | 1428 | - |
| ЗАО «Столичный трестъ» | 1200 | - |
| Прочие | 6169 | - |
| Итого дебиторская задолженность: | 11181 | 2384 |
Из данных таблицы видно, что дебиторская задолженность в 2002 году составила 11181 тыс. рублей из нее просроченная 2384 тыс. рублей.
ОАО «Бахус» не использует факторинг при взыскании дебиторской задолженности, а также своим покупателям не предоставляет скидок.
3.2.3. Организация собственного капитала
Совокупность ресурсов, используемых в бизнесе и способных приносить доход, представляют собой собственный капитал.
Собственный капитал- это консолидированные имущественные вклады и финансовые ресурсы учредителей для предпринимательской деятельности.
Через собственный капитал реализуются два вида финансовых отношений:
по формированию имущественного комплекса;
по выплате дивидендов.
Организация собственного капитала предполагает:
формирование собственного капитала при создании предприятия;
увеличение или уменьшение собственного капитала в процесс функционирования;
прогнозирование собственного капитала на будущий год;
оперативную работу по реализации прогнозов;
составление отчетности о состоянии собственного капитала;
финансовый анализ этих изменений;
регулирование величины собственного капитала.
Собственный капитал подразделяется на ряд собственных источников: уставный капитал, добавочный капитал, прибыль и резервы.
На примере ОАО «Бахус» рассмотрим структуру его собственного капитала и представим в виде следующей таблицы.
Таблица 12. Структура собственного капитала ОАО «Бахус» в период 2000-2002гг
| Показатели | 2000г. | 2001г. | 2002г. | ||||
| тыс.руб. | % к итогу | тыс.руб. | % к итогу | тыс.руб. | % к итогу | ||
| 1.Уставный капитал | 11 |
0,04 |
11 |
0,02 |
11 |
0,01 |
|
| 2.Добавочный капитал | 25247 |
88,6 |
66056 |
95,3 |
81180 |
97,7 |
|
| 3.Резервный фонд | - |
- |
- |
- |
- |
- |
|
| 4.Резервы предстоящих расходов, всего | 1092 |
3,8 |
1245 |
1,8 |
1921 |
2,29 |
|
| В т.ч. отпуска | 1092 | 3,8 | 1245 | 1,8 | 1921 | 2,29 | |
| 5.Фонд социальной сферы | 2130 |
7,26 |
1997 |
2,88 |
- |
- |
|
| Итого: | 28480 | 100,0 | 69309 | 100,0 | 83112 | 100,0 | |
Из данных таблицы видно, что величина собственного капитала росла на протяжении прошедших трех лет и в 2002 году составила 83112 тыс. рублей. В структуре больший удельный вес занимает добавочный капитал в 2000 году 88,6% или 25247 тыс. рублей, в 2001 году 95,3% или 66056 тыс. рублей, в 2002 году 97,7% или 81180 тыс. рублей. Данные по резервному фонду отсутствуют. ОАО «Бахус» создает резервы предстоящих расходов по отпускам и в 2002 году они равны 1921 тыс. рублей. В 2000 и 2001 гг создавался фонд социальной сферы.
Дадим характеристику и анализ составных частей собственного капитала ОАО «Бахус». Уставный капитал –это сумма средств (вкладов), вложенных собственниками в предпринимательскую деятельность и зафиксированных в учредительных документах.
Вкладами в уставный капитал могут