Методы и принципы регулирования социально-трудовых отношений на предприятиях в условиях кризиса
В таблице 4 проведена оценка платежеспособности предприятия. Платежеспособность – это способность предприятия рассчитываться по своим обязательствам платежеспособного характера полностью и в срок.
Платежеспособность бывает двух видов: перспективная и текущая.
Перспективная платежеспособность – это способность предприятия рассчитываться по своим долгосрочным обязательствам. Текущая платежеспособность – способность предприятия рассчитываться по своим краткосрочным обязательствам.
Ликвидность – составная часть платежеспособности, означающая, на сколько предприятие способно своевременно выполнять обязательства по всем видам платежей.
Ликвидность активов – способность активов предприятия быстро превращаться в денежные средства без значительного снижения их стоимости для погашения долговых обязательств предприятия.
Ликвидность баланса – степень покрытия долговых обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения платежных обязательств.
Таблица 4
Оценка платежеспособности предприятия
| Наименование | Алгоритм расчета | Абсолютное значение финансовых коэффициентов | ||||||
|
Числитель, тыс. руб. |
Знаменатель, тыс. руб. |
|||||||
| Начало периода | Конец периода | |||||||
| Коэффициент абсолютной ликвидности, денежное покрытие | Наличные средства и денежный эквивалент | Краткосрочные обязательства предприятия | 0,335 | 0,010 | ||||
| Начало периода | Конец периода | Начало периода | Конец периода | |||||
| 38678 | 841 | 109680 | 80966 | |||||
| Коэффициент быстрой ликвидности, финансовое покрытие | Оборотные средства в денежной форме | Краткосрочный долговой капитал | 0,109 | 0,002 | ||||
| Начало периода | Конец периода | Начало периода | Конец периода | |||||
| 38678 | 841 | 354526 | 563948 | |||||
| Коэффициент текущей ликвидности, общее покрытие | Текущие оборотные активы | Краткосрочные пассивы предприятия | 0,524 | 0,485 | ||||
| Начало периода | Конец периода | Начало периода | Конец периода | |||||
| 187636 | 274226 | 358366 | 565433 | |||||
| Коэффициент «критической оценки» | Оборотные средства без производственных запасов | Краткосрочные долговые обязательства | 2,061 | 2,684 | ||||
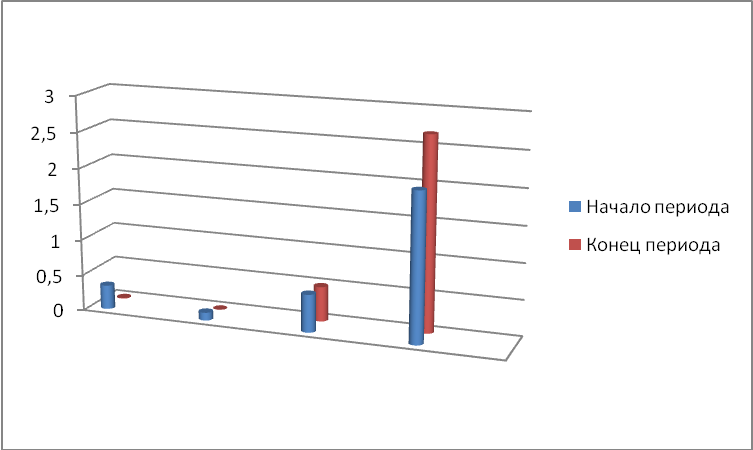
Рисунок 5 – Оценка платежеспособности предприятия
Итак, платежный ресурс предприятия за период составляет 26591,6 тыс. руб., а накопленный долг — 34 059,2 тыс. руб. Соотношение между ними равно 0,781. Это означает, что на каждую 1000 руб. накопленного долга приходится 781 руб. платежного ресурса, а это довольно высокий показатель.
С другой стороны, на каждую 1000 руб. платежного ресурса приходится 1281 руб. накопленного долга (1,281=1/0,781). Понятно, что собственные средства в денежной форме использованы полностью, но их все же недостаточно. А поэтому непокрытый долг переходит в следующий отчетный период и численно равен индикатору финансово-экономической устойчивости на конец отчетного периода (–7467,6 тыс. руб.).
Очевидно и то, что данный показатель должен стремиться к 1, выступающей в качестве верхней границы. Если рассматриваемый показатель выше 1, то это свидетельствует о том, что у предприятия имеется достаточно платежных средств для погашения долгов, а также появляется свободный остаток собственных денежных средств для дальнейшего роста и развития.
Теперь проведем оценку состояния задолженности ОАО ПКФ «Воронежский керамический завод».
Цель анализа – оценка величины, структуры и длительности погашения дебиторской задолженности.
Форма представления данных для анализа дебиторской задолженности на примере ОАО ПКФ «Воронежский керамический завод» приведена в таблице 5. В табл. 5 доля дебиторской задолженности в целом рассчитывается от итога баланса. Доли краткосрочной и долгосрочной дебиторской задолженности рассчитываются от общей суммы дебиторской задолженности. Все остальные показатели доли определяются от сумм долгосрочной и краткосрочной задолженности.
Таблица 5
Оценка состояния задолженности предприятия
| Наименование | Алгоритм расчета | Абсолютное значение финансовых коэффициентов | ||||
|
Числитель, тыс. руб. |
Знаменатель, тыс. руб. |
|||||
| Начало периода | Конец периода | |||||
| Ликвидность дебиторских задолженностей | Дебиторская задолженность | Оборотные активы | 0,449 | 0,438 | ||
| Начало периода | Конец периода | Начало периода | Конец периода | |||
| 188661 | 217028 | 420354 | 495283 | |||
| Риск дебиторской задолженности |
Дебиторская задолженность |
Активы предприятия | 0,135 | 0,133 | ||
| Начало периода | Конец периода | Начало периода | Конец периода | |||
| 188661 | 217028 | 1394984 | 1630311 | |||
| Риск кредиторской задолженности | Кредиторская задолженность | Денежный капитал | 5,517 | 47,158 | ||
| Начало периода | Конец периода | Начало периода | Конец периода | |||
| 245446 | 483082 | 44488 | 10244 | |||
| Соотношение дебиторской и кредиторской задолженности | Дебиторская задолженность | Кредиторская задолженность | 0,769 | 0,449 | ||
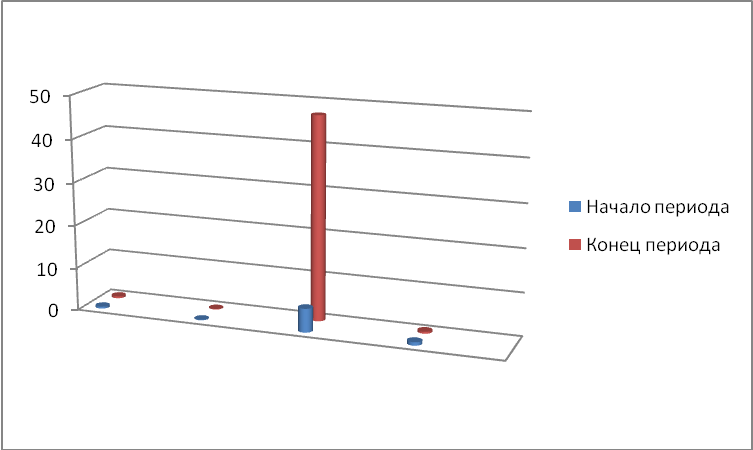
Рисунок 6 – Оценка состояния задолженности предприятия
В дебиторскую задолженность ОАО ПКФ «Воронежский керамический завод» отвлечена небольшая часть всех средств организации – 14,44% и 13,65% на начало и на конец года соответственно.
За год общая сумма дебиторской задолженности уменьшилась на 16,39%. В основном вся дебиторская и кредиторская задолженность является краткосрочной. В сумме дебиторской задолженности преобладает задолженность покупателей и заказчиков, ее доля на начало года 72,77%, на конец года – 50,28%.
За год в структуре дебиторской и кредиторской задолженности произошли существенные изменения – в части покупателей и заказчиков снизилась 42,47%, что очень хорошо, потому, что это поступление денежных средств и высвобождение дополнительных активов, но отрицательным является увеличение прочей дебиторской задолженности, что возможно, оправдано небольшой долей дебиторской задолженности в имуществе организации
Таким образом, величина и структура дебиторской и кредиторской задолженности является приемлемой, задолженность покупателей погашается быстро.
2.2 Построение и анализ сравнительного аналитического баланса
В общем виде программа проведения анализа бухгалтерского баланса выглядит следующим образом:
1. Построение сравнительного аналитического баланса. Расчеты и группировка показателей.
2. Оценка имущественного положения и структуры капитала. Установление взаимосвязей между основными исследуемыми показателями и интерпретация результатов
3. Анализ финансового положения
- оценка ликвидности
- оценка платежеспособности
- оценка финансовой устойчивости
- оценка вероятности банкротства
4. Подготовка заключения о финансово-экономическом состоянии предприятия
5. Выявление «узких» мест и поиск резервов
6. Разработка рекомендаций по улучшению финансово-экономического состояния предприятия.
Схему аналитического баланса рассмотрим в таблице 6.
Таблица 6
Схема аналитического баланса
| Наименование статьи | Коды строк | Абсолютные значения руб. | Изменение абсолютных значений, | ||
| На начало периода | На конец периода | Руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Внеоборотные активы | 190 | 974630 | 1135026 | 160395 | 16 |
| 2. Запасы и затраты | 210+220 | 187636 | 277226 | 85590 | 48 |
| 3.Дебиторская задолженность | 240 | 188661 | 217028 | 28367 | 15 |
| 4.Краткосрочные финансовые вложения | 250 | 37739 | 557 | -37182 | 98 |
| 5. Денежные средства | 260 | 939 | 284 | -655 | 70 |
| 6. Итого оборотные активы | 290 | 420354 | 495286 | 74939 | 18 |
| 7. Стоимость имущества (без убытков) | 190+290 | 1394984 | 1530311 | 235327 | 17 |
| 8. Уставный капитал | 410 | 20076 | 20076 | 0 | 0 |
| 9. Добавочный капитал и резервный капитал | 420+430 | 148745 | 148745 | 0 | 0 |
| 10. Специальные фонды и целевые финансирования |
440+450+ +460 |
- | - | - | - |
| 11. Капитал и резервы (собственный каптал) | 490 | 230357 | 270652 | 40295 | 17 |
| 12. Долгосрочные пассивы | 590 | 806261 | 794224 | -12037 | 1,5 |
| 13. Краткосрочные заемные средства | 610 | 109080 | 80866 | -28214 | 26 |
| 14. Кредиторская задолженность | 620 | 245446 | 483082 | 237636 | 97 |
| 15. Заемный капитал | 590+620 | 1051707 | 1277308 | 225601 | 21 |
| 16. Итого баланс | 300 =700 | 1394984 | 1630311 | 233327 | 17 |
| 17. Величина собственных средств в обороте | 490–190 | - 744273 | -864373 | -120100 | 14 |
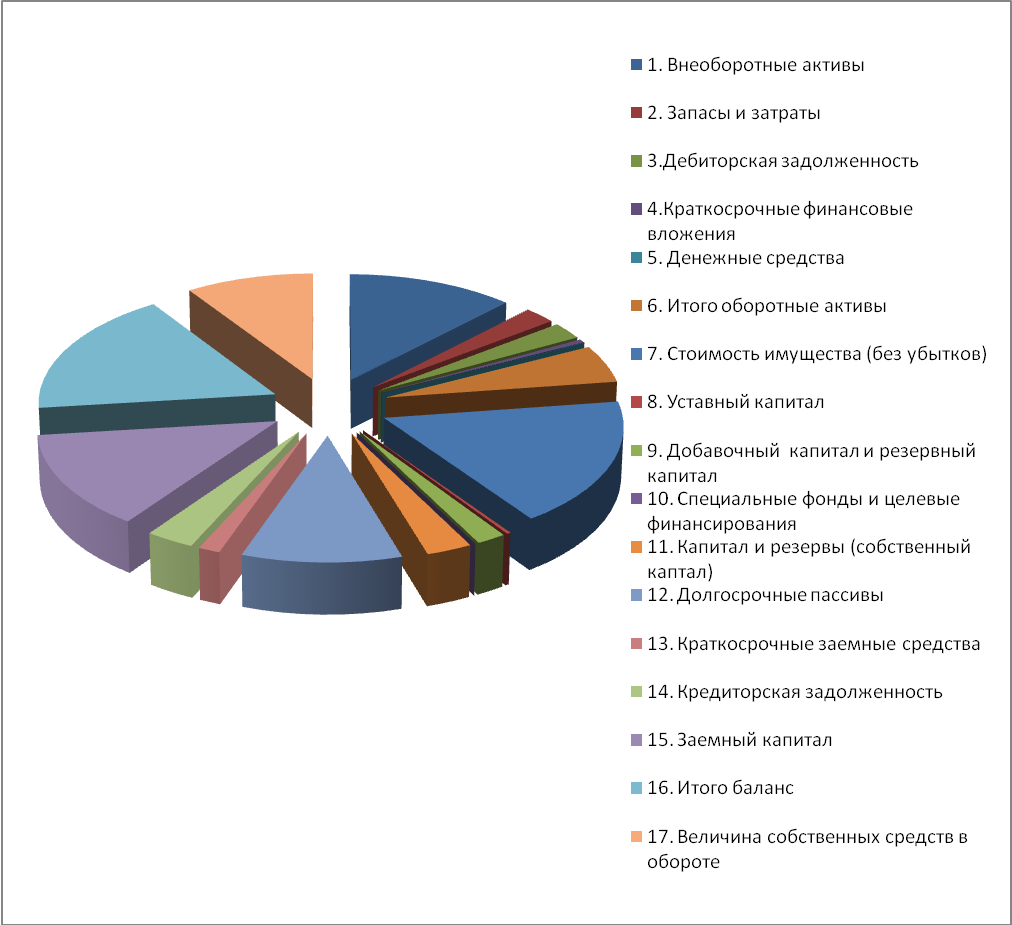
Рисунок 7 – Абсолютные значения аналитического баланса на начало 2006 года
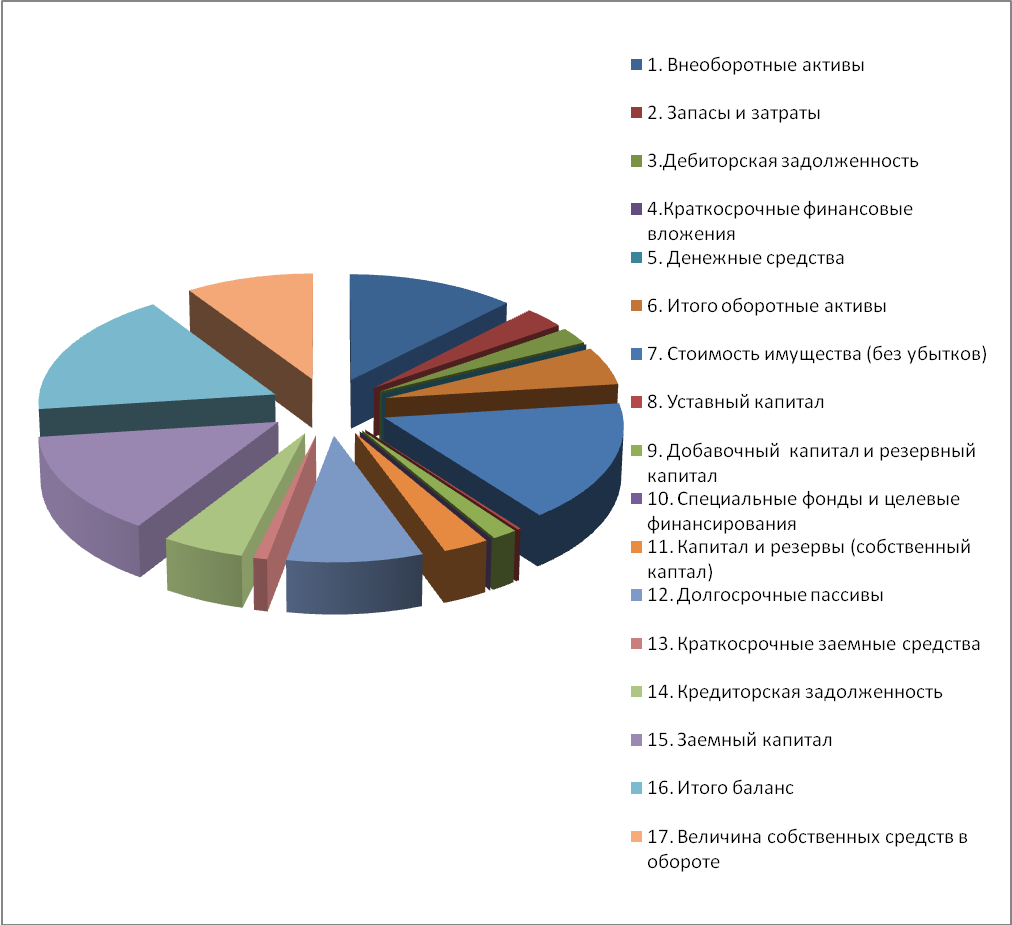
Рисунок 8 – Абсолютные значения аналитического баланса на конец 2006 года
Среди основных корректировок следует выделить:
- увеличить размеры материально-производственных запасов на сумму «НДС по приобретенным ценностям»;
- на величину долгосрочной дебиторской задолженности (погашение которой ожидается более чем через 12 месяцев) уменьшить сумму оборотных активов и увеличить внеоборотные активы;
- при наличии соответствующей информации, исключить статью «Расходы будущих периодов» из общей суммы капитала, на эту же сумму уменьшить размеры собственного капитала и материально-производственных запасов;
- из раздела «Краткосрочные обязательства» исключить статьи «Доходы будущих периодов» и «Резервы предстоящих расходов», на эту же сумму увеличить собственный капитал;
- на сумму задолженности учредителей (участников) по взносам в уставный капитал уменьшить сумму собственного капитала и дебиторскую задолженность;
- на сумму задолженности учредителям (участникам) по выплате доходов уменьшить краткосрочные обязательства и увеличить собственный капитал.
Как видно из данных диаграмм, представленных рисунками 7 и 8, структура аналитического баланса имела тенденцию к увеличению на всем промежутке 2006 года, что в свою очередь говорит о том, что предприятие стабильно.
2.3 Анализ данных сравнительного баланса и других форм бухгалтерской отчетности
Информационная база финансового анализа содержит основную информацию - годовую, полугодовую или квартальную бухгалтерскую отчетность предприятия (баланс предприятия - форма № 1, отчет о прибылях и убытках - форма № 2).
Дополнительную информацию - другие формы бухгалтерской и статистической отчетности, данные управленческого учета и т.д.
Таблица 7
Анализ бухгалтерского баланса
Сравнительный аналитический баланс-нетто 2006 год
| Показатели | Код | Сумма, тыс. руб. |
Абсолютное отклонение (+, -) тыс. руб. |
Доля актива, % | |
| на начало года | на конец года | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. Внеоборотные активы | |||||
| Нематериальные активы | 110 | - | - | - | - |
| Основные средства | 120 | 722177 | 794771 | 72594 | 9,13 |
| Незавершённое строительство | 130 | 244634 | 328513 | 83879 | 25,53 |
| Доходные вложения в материальные активы | 135 | - | - | - | - |
| Долгосрочные финансовые вложения | 140 | 5810 | 9403 | 3593 | 38,21 |
| Отложенные налоговые активы | 145 | 2009 | 2338 | 329 | 14,07 |
| Итого по разделу I | 190 | 974630 | 1135025 | 160395 | 14,13 |
| II. Оборотные активы | |||||
| Запасы | 210 | 123899 | 228112 | 104213 | 45,69 |
| НДС по приобретённым ценностям | 220 | 60737 | 46114 | -14623 | -31,71 |
| Дебиторская задолженность долгосрочная | 230 | - | - | - | - |
| Дебиторская задолженность краткосрочная | 240 | 188661 | 217028 | 28367 | 13,07 |
| Краткосрочные финансовые вложения | 250 | 37739 | 557 | -37182 | -6675,40 |
| Денежные средства | 260 | 939 | 284 | -655 | -230,63 |
| Прочие оборотные активы | 270 | 5379 | 3191 | -2188 | -68,57 |
| Итого по разделу II | 290 | 420354 | 495286 | 74932 | 15,13 |
| Стоимость имущества (БАЛАНС) | 300 | 1394984 | 1630311 | 235327 | 14,43 |
| III. Капитал и резервы | |||||
| Уставный капитал | 140 | 20078 | 20078 | 0 | 0,00 |
| Собственные акции, выкупленные у акционеров | 411 | - | - | - | - |
| Добавочный капитал | 420 | 148028 | 148028 | 0 | 0,00 |
| Резервный капитал | 430 | 717 | 717 | 0 | 0,00 |
| Нераспределённая прибыль (непокрытый убыток) | 470 | 61536 | 101831 | 40295 | 39,57 |
| Итого по разделу III | 490 | 230357 | 270652 | 40295 | 14,89 |
| IV. Долгосрочные обязательства | |||||
| Займы и кредиты | 510 | 712136 | 704946 | -7190 | -1,02 |
| Отложенные налоговые обязательства | 515 | 389 | 558 | 169 | 30,29 |
| Прочие долгосрочные обязательства | 520 | 93736 | 88722 | -5014 | -5,65 |
| Итого по разделу IV | 590 | 806261 | 794226 | -12035 | -1,52 |
| V. Краткосрочные обязательства | |||||
| Займы и кредиты | 610 | 109080 | 80866 | -28214 | -34,89 |
| Кредиторская задолженность | 620 | 245446 | 483082 | 237636 | 49,19 |
| Задолженность участникам по выплате доходов | 630 | 203440 | 418439 | 214999 | 51,38 |
| Доходы будущих периодов | 640 | - | - | - | - |
| Резервы предстоящих расходов и платежей | 650 | - | - | - | - |
| Прочие краткосрочные обязательства | 660 | 3840 | 1485 | -2355 | -158,59 |
| Итого по разделу V | 690 | 358366 | 565433 | 207067 | 36,62 |
| Стоимость имущества (БАЛАНС) | 700 | 1394984 | 1630311 | 235327 | 14,43 |
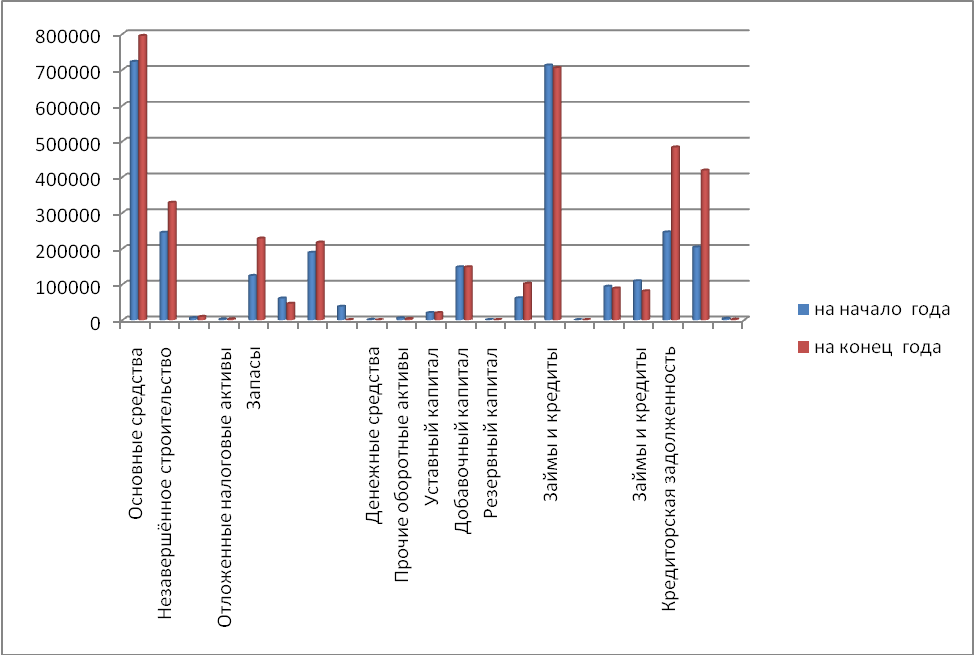
Рисунок 9 – Анализ бухгалтерского баланса
По данным проведенного анализа бухгалтерского баланса видно, что ОАО ПКФ «Воронежский керамический завод» по показателям произошло
В части НДС по приобретённым ценностям произошло снижение на 31,71%, что в денежном эквиваленте составило 14 623 тыс. руб., что говорит о том, что предприятие не имеет тенденции к увеличению задолженности перед бюджетом.
В части краткосрочных финансовых вложений произошло снижение денежных средств на 37182 тыс. руб., то есть, имея излишек ликвидных активов, предприятие отказывалось от доходов, приносимых финансовыми инвестициями.
Вместе с тем произошло снижение величины денежных средств на 655 тыс. руб., что свидетельствует о снижении обеспеченности предприятия наиболее ликвидными средствами платежа – денежными средствами.
Вышеперечисленные изменения не могли не оказать влияние на структуру оборотных активов, так же снизились и прочие оборотные активы на 2188 тыс. руб., то есть если на начало периода на долю денежных средств приходилось только 1,9%, то на конец анализируемого периода 0,03%, при этом доля денежных средств на расчетном счете снизилась в 23 раза.
Данные обстоятельства не могли, не отразится на платежеспособности предприятия.
Опасность для финансового положения организации представляет значительный перекос в структуре активов и пассивов фирмы. Так в активах чрезмерно большой удельный вес занимают запасы, а в пассивах - кредиторская задолженность, что отрицательно сказывается на ликвидности и финансовой устойчивости организации.
А также этот вывод подкрепляется отрицательной тенденцией к росту данных показателей в течение отчетного периода: запасы выросли на 104213 тыс. руб., или 45,62 % общего роста валюты актива баланса, кредиторская задолженность выросла на 237636 тыс. руб., что составило 49,19% общего роста валюты пассива баланса.
Значительное увеличение доли оборотных средств в имуществе на конец 2006 года, составляющее 72594 тыс. руб. может свидетельствовать о формировании более мобильной структуры активов, способствующей ускорению оборачиваемости средств организации.
Показатели, характеризующие финансовое состояние можно условно разделить на группы, отражающие различные стороны финансового состояния предприятия.
Оценка финансового состояния и его изменения за отчетный период по сравнительному аналитическому балансу, а также анализ показателей финансовой устойчивости составляют заключительный блок и сущность анализа финансового состояния предприятия.
В ходе анализа для характеристики различных аспектов финансового состояния применяются как абсолютные показатели, так и финансовые коэффициенты, представляющие собой относительные показатели финансового состояния, которые рассчитываются в виде отношений абсолютных показателей финансового состояния. Согласно классификации одного из основателей балансоведения, рекомендовавшего в 20-х годах исследовать динамику и структуру финансового состояния предприятия при помощи сравнительного аналитического баланса, относительные показатели финансового состояния подразделяются на коэффициенты распределения и коэффициенты координации.
Сравнительный аналитический баланс получается из исходного баланса путем добавления его показателями структуры, динамики и структурной динамики вложений и источников средств предприятия за отчетный период.
Таблица 8
Показатели, характеризующие финансовое состояние предприятия
| Показатель | Методика определения | На начало периода | На конец периода |
| 1. Общая стоимость имущества организации | Баланс – Убытки | 443088 | 1188283 |
| 2.Стоимость иммобилизованных средств | Итог I раздела Баланса | 974630 | 1135025 |
| 3. Стоимость оборотных активов (мобильных средств) | Итог II раздела Баланса | 420354 | 495286 |
| 4. Величина собственного капитала | Итог IV раздела Баланса | 806261 | 794226 |
| 5. Величина заемного капитала | Сумма итогов V и VI разделов Баланса | 358366 | 565433 |
| 6. Величина собственного оборотного капитала | {I–(IV + V)} итогов разделов Баланса | 616264 | 569592 |
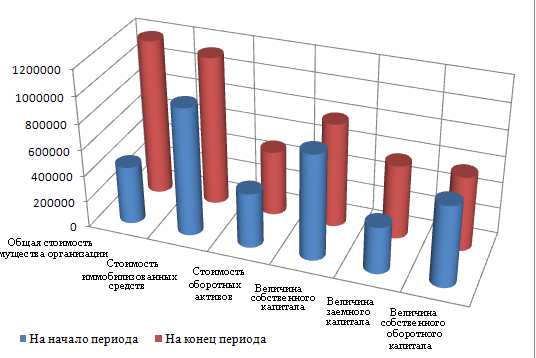
Рисунок 10 – Характеристика финансового состояния предприятия
Из графика, представленного на рисунке 10 видно, что за исследуемый период, у предприятия произошел рост по всем показателям. Даже в части заемного капитала, что говорит о положительном для предприятии времени, раз ему дают ссуды, значит оно не находится в стадии критического состояния.
В целях достоверной оценки ликвидности активов надо иметь в виду что не все активы ликвидны в равной мере, с учетом этого говорят о структуре активов.
Активы предприятия в зависимости от степени ликвидности (скорости превращения в денежные средства) делятся на 4 группы, которые обозначаются А1, А2, А3, А4.
Эти группы структуры активов используются при анализе финансового состояния предприятия для расчета финансовых коэффициентов.
Группа А1 структуры активов
Наиболее ликвидные активы с минимальным сроком превращения в деньги.
К ним относятся: наличные деньги в кассе и средства на расчетных счетах, которые могут быть использованы для выполнения текущих расчетов немедленно. В эту группу также включают краткосрочные финансовые вложения. Формула для А1 по статьям баланса имеет вид:
А1 = стр. 250 + стр. 260
Группа А2 структуры активов
Быстро реализуемые активы, для обращения которых в наличные средства требуется определенное время.
В эту группу включается дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты. Формула для А2 по статьям баланса имеет вид:
А2 = стр. 240
Группа А3 структуры активов
Медленно реализуемые активы. Наименее ликвидные активы - это запасы, дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, налог на добавленную стоимость по приобретенным ценностям, и прочие оборотные активы. Формула для А3 по статьям баланса имеет вид:
А3 = стр. 210 + стр. 220 + стр. 230 + стр. 270
Группа А4 структуры активов
Труднореализуемые активы. Активы, которые предназначены для использования в хозяйственной деятельности в течение продолжительного времени. В эту группу включаются статьи раздела I актива баланса "Внеоборотные активы". Формула для А4 по статьям баланса имеет вид:
А4 = стр. 190
Пассивы предприятия аналогичным образом группируются в четыре группы П1, П2, П3, П4, по срокам их оплаты.
Таблица 9
Группировка активов баланса по степени их ликвидности
| Степень ликвидности активов | Статьи баланса |
| 1 | 2 |
|
Наиболее ликвидные (А1) (А250+…+А260) |
- Денежные средства в кассе и на расчетном счете -Краткосрочные ценные бумаги |
|
Быстрореализуемые (А2) А240 Медленно реализуемые (A3) Труднореализуемые (А4) |
Дебиторская задолженность - Депозиты -Готовая продукция -Незавершенное производство -Сырье и материалы -Здания, оборудование, транспортные средства |
Для анализа ликвидности бухгалтерского баланса пассивы последнего в зависимости от степени срочности погашения обязательств делят на четыре группы.
П1 - самые срочные обязательства - кредиторская задолженность, задолженность по выплате доходов, а также просроченные ссуды. Обычно срок погашения наиболее срочных обязательств составляет 3-6 месяцев.
П2 - краткосрочные обязательства (краткосрочные кредиты банков и прочие краткосрочные пассивы, подлежащие погашению в течение 12 месяцев после отчетной даты).
Таблица 10
Группировка пассивов баланса по степени срочности их погашения
| Срочность погашения обязательства | -Статьи баланса или других форм отчетности |
| Наиболее срочные (П1) | - Кредиторская задолженность |
| Краткосрочные пассивы (П2) | -Краткосрочные кредиты и займы |
| Долгосрочные пассивы (ПЗ) |
- Долгосрочные кредиты и займы - Арендные обязательства |
| Постоянные пассивы (П4) | - Собственные средства |
ПЗ - долгосрочные обязательства - долгосрочные заемные средства и прочие долгосрочные пассивы.
Срок погашения этих обязательств превышает 12 месяцев. Сумма пассивов образует текущие пассивы.
П4 - постоянные пассивы. В бухгалтерском балансе расположение пассивов соответствует степени срочности их вовлечения в хозяйственный оборот. Ликвидность может быть текущей и перспективной.
2.4 Анализ ликвидности баланса
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности организации, т.е. ее способности своевременно и в полной мере рассчитываться по своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Расшифровка показателей для оценки и анализа ликвидности баланса приведены в таблице 11.
Таблица 11
Ликвидность баланса: оценка и анализ
| АКТИВ | ПАССИВ |
Рекоменду емое соотношение |
||
| Наименование | Группа | Наименование | Группа | |
| 1. Наиболее ликвидные средства. Сумма строк (А250+…+А260) | А1 | 1. Наиболее срочные обязательства. П620 | П1 | А1 > П1 |
| 2. Быстро реализуемые активы. А240 | А2 |
2. Краткосрочные пассивы. (П610+П670) |
П2 | А2 >П2 |
| 3. Медленно реализуемые активы (А210+А220+ А230+А270) | А3 |
3. Долгосрочные пассивы П590+П630+П640+П650+П660 |
П3 | А3 >П3 |
| 4. Трудно реализуемые активы А190 | А4 |
4. Постоянные (устойчивые) пассивы П490 |
П4 | А4 < П4 |
Условия ликвидности баланса
Баланс считается абсолютно ликвидным, если выполняются условия
А1 > П1,
А2 > П2,
A3 > ПЗ,
А4 < П4
Таблица 12
Анализ ликвидности баланса
| АКТИВ | ПАССИВ | Платежный излишек (+) или недостаток (— ) |
В процентах к величине итога группы пассива |
||||||
| Группа | На начало периода | На конец периода | Группа | На начало периода | На конец периода |
На начало периода (2—5) |
На конец периода (3—6) |
На начало периода (7:5)% |
На конец периода (8:6)% |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| А1 | 38678 | 841 | П1 | 245446 | 483082 | -206768 | -482241 | -0,84 | -1,00 |
| А2 | 188661 | 217028 | П2 | 109080 | 80866 | 79581 | 136162 | 0,73 | 1,68 |
| А3 | 193015 | 277417 | П3 | 810101 | 795711 | -617086 | -518294 | -0,76 | -0,65 |
| А4 | 974630 | 1135025 | П4 | 230357 | 270652 | 744273 | 864373 | 3,23 | 3,19 |
| Баланс | 1394984 | 1630311 | Баланс | 1394984 | 1630311 | - | - | - | - |
Итак, проведя анализ ликвидности баланса мы получили следующие данные:
А1 < П1,
А2 < П2,
A3 > ПЗ,
А4 > П4
Данные таблицы 12 свидетельствуют о том, что в отчетном периоде предприятие не обладало абсолютной ликвидностью. Наиболее ликвидные активы значительно меньше суммы кредиторской задолженности, платежный недостаток составил на начало года 206768 тыс. руб., и на конец года 482241 тыс. руб.
Это говорит о том, что на конец года срочные обязательства предприятия не покрывались наиболее ликвидными активами.
На конец года выявлено превышение краткосрочных пассивов над суммой быстрореализуемых активов, т.е. платежный недостаток составил 136162 тыс. руб. Это говорит о том, что краткосрочные пассивы не могут быть погашены средствами в расчетах на конец отчетного года.
Медленно реализуемые активы не превышали долгосрочные пассивы, как на начало, так и на конец года, соответственно, на 617086 тыс. руб. и 518294 тыс. руб. Однако платежный излишек по причине его низкой ликвидности не может быть направлен на покрытие краткосрочных обязательств. Выполнение данного неравенства говорит о том, что предприятие имеет перспективную ликвидность.
Превышение постоянных пассивов над труднореализуемыми активами на 744273 тыс. руб. на начало года, и конец года на 864373 тыс. руб. свидетельствует о том, что предприятие обладает собственными оборотными средствами.
Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
Таблица 13
Показатели ликвидности
| Наименование показателя | Способ расчёта | Норма | Пояснения |
| Общий показатель ликвидности |
|
іl | Осуществляется оценка изменения финансовой ситуации в организации |
| Коэффициент абсолютной ликвидности |
|
і0,2ё0,7 | Показывает, какую часть краткосрочной задолженности предприятие может реально погасить в ближайшее время за счёт денежных средств. |
| Промежуточный коэффициент покрытия |
|
і0,7 | Отражает прогнозируемые платёжные возможности предприятия при условии своевременного проведения расчётов с дебиторами. |
| Общий текущий коэффициент покрытия |
|
і2 | Показывает платёжные возможности предприятия, не только при условии своевременных расчётов с дебиторами, но и продажей, в случае необходимости, прочих элементов материальных оборотных средств. |
| Коэффициент текущей ликвидности |
|
і2 | Характеризует общую обеспеченность предприятия оборотными средствами. |
| Коэффициент обеспеченности собственными оборотными средствами |
|
і0,1 | Характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. |
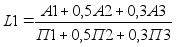

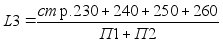
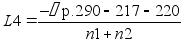
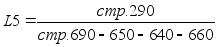
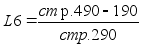
Коэффициент восстановления платежеспособности К в.п.=,
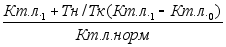
где: К в.п. – коэффициент восстановления платежеспособности,
К т.л.1 и К т.л.0 – соответственно фактическое значение коэффициента ликвидности в конце и начале отчетного периода,
Кт.л.норм – нормативное значение коэффициента текущей ликвидности,
Т н.- период восстановления платежеспособности, по нормативу он принят в размере 6 месяцев,
Т к.- отчетный период, месяцев.
Коэффициент утраты платежеспособности К у.п.=,
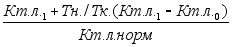
где: К у.п. – коэффициент утраты платежеспособности,
Т н.- период восстановления платежеспособности, по нормативу он принят в размере 3 месяцев.
Если К у.п.> 1, то предприятие имеет реальную возможность сохранить свою платежеспособность в течение трех месяцев, и наоборот.Для характеристики финансовой ситуации на предприятии существует четыре типа финансовой устойчивости. При определении типа финансовой устойчивости рассчитывается трехфакторный показатель, который имеет следующий вид:
М=±Ес,±Ет,±Ее.
Поскольку положительным фактором финансовой устойчивости является наличие источников формирования запасов, а отрицательным фактором - величина запасов, то основными способами выхода из неустойчивого и кризисного финансовых состояний будут: пополнение источников формирования запасов и оптимизация их структуры, а также обоснованное снижение уровня запасов.
Таблица 14
Анализ финансовой устойчивости
| Наименование | Расчетные формулы | На начало | На конец |
| 1. Наличие собственных оборотных средств (СОС) | СОС=П490—А190 | -744273 | -864373 |
| 2. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат | СДИ=П490+П590 —А190 | 61988 | -70147 |
| 3. Общая величина основных источников формирования запасов и затрат | ОВИ= П490+П590+П610 —А190 | 420354 | 525286 |
| 4. Излишек (+) или недостаток (-) СОС | ФС = П490— А190 —(А210+А220) | -931909 | -1138599 |
| 5. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат |
ФСД = СДИ – Запасы и затраты) =П490+П590 —А190 —(А210+А220) |
-125648 | -344373 |
| 6. Излишек или недостаток общей величины основных источников для формирования запасов и затрат |
ФО=ОВИ- (запасы и затраты) = П490+П590+П610 —А190—(А210+А220) |
-16568 | -263507 |
Четыре типа финансовой устойчивости, при использовании метода абсолютных показателей:
Абсолютная устойчивость финансового состояния. Фс іО; Фт іО; Фо і0; т.е. S= {1,1,1};
Нормальная устойчивость финансового состояния. Фс< 0; Фті0; Фоі0; т.е. S={0,1,1};
Неустойчивое финансовое состояние: Фс<0; Фт<0;Фоі0;т.е. S={0,0,1};
Кризисное финансовое состояние: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
1) абсолютная финансовая устойчивость (трехфакторный показатель типа финансовой устойчивости имеет следующий вид: М=1,1,1). Такой тип финансовой устойчивости характеризуется тем, что все запасы предприятия покрываются собственными оборотными средствами, т.е. организация не зависит от внешних кредиторов. Такая ситуация встречается крайне редко. Более того, она вряд ли может рассматриваться как идеальная, поскольку означает, что руководство компании не умеет, не желает, или не имеет возможности использовать внешние источники средств для основной деятельности.
2) нормальная финансовая устойчивость (показатель типа финансовой устойчивости имеет следующий вид: М=0,1,1). В этой ситуации предприятие использует для покрытия запасов помимо собственных оборотных средств также и долгосрочные привлеченные средства. Такой тип финансирования запасов является «нормальным» с точки зрения финансового менеджмента. Нормальная финансовая устойчивость является наиболее желательной для предприятия.
3) неустойчивое финансовое положение (показатель типа финансовой устойчивости имеет следующий вид: М=0,0,1), характеризуемое нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
Финансовая неустойчивость считается нормальной (допустимой), если величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции.
4) кризисное финансовое состояние (показатель типа финансовой устойчивости имеет следующий вид: М=0,0,0), при котором предприятие находится на грани банкротства, т.к. денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности и просроченных ссуд.
По результатам проведенного анализа, выполняется следующее условие:
Фс<0; Фт<0;Фо0;т.е. S={0,0,1}.
Это говорит о том, что предприятие находится в неустойчивом финансовом состоянии, данное состояние характеризуется нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
Финансовая неустойчивость считается нормальной (допустимой), если величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции. В нашем случае, данное требование полностью выполняется, так как общая величина основных источников формирования запасов и затрат на начало и коне года составила – 420354 тыс. руб. и 525286 тыс. руб. соответственно, что в свою очередь почти в 7 раз превышает суммарную стоимость привлекаемых для формирования запасов краткосрочных кредитов и заемных средств.
Теперь можно сделать несколько выводов по приведенным выше расчетам; величина основных средств в общей сумме активов и их доля в общей сумме источников невелика по этому поводу предприятию следует принять срочные меры по наращиванию собственных средств.
Основными направлениями поиска резервов роста объема производства продукции являются:
1. создание дополнительных рабочих мест;
2. внедрение мероприятий научно-технического прогресса;
3. повышение производительности труда за счет его интенсификации (совмещение профессий, научная организация труда, повышение квалификации, распространение передового опыта и т. п.);
4. улучшение использования рабочего времени: сокращение целодневных и внутрисменных потерь, непроизводительных затрат.
Полнота подсчета резервов зависит от определения решающей группы ресурсов, по которой надо изыскать резервы в первую очередь.
Для этого изучается структура затрат на производство, по которой можно установить, является ли производство материалоемким, энергоемким, фондоемким (по применению основных фондов) или трудоемким.
Это не означает, что можно пренебречь поиском резервов по другим группам ресурсов и влияющим на них факторам, но этот поиск должен проводиться с целью укомплектования резервов, выявленных по решающей группе ресурсов.
Ухудшение показателей в работе предприятия связано с необоснованным ростом затрат предприятия на изготовление продукции.
Резервы роста объема производства и реализации продукции - количественно измеримые возможности их увеличения за счет улучшения использования ресурсов предприятия.
Основными направлениями поиска резервов роста объема производства продукции являются:
1. создание дополнительных рабочих мест;
2. внедрение мероприятий научно-технического прогресса;
3. повышение производительности труда за счет его интенсификации (совмещение профессий, научная организация труда, повышение квалификации, распространение передового опыта и т. п.);
4. улучшение использования рабочего времени: сокращение целодневных и внутрисменных потерь, непроизводительных затрат.
Полнота подсчета резервов зависит от определения решающей группы ресурсов, по которой надо изыскать резервы в первую очередь.
Для этого изучается структура затрат на производство, по которой можно установить, является ли производство материалоемким, энергоемким, фондоемким (по применению основных фондов) или трудоемким.
Это не означает, что можно пренебречь поиском резервов по другим группам ресурсов и влияющим на них факторам, но этот поиск должен проводиться с целью укомплектования резервов, выявленных по решающей группе ресурсов.
Заключение
В последнее время в России появилось много книг, статей, посвященных антикризисному управлению. Практически все авторы сходятся во мнении, что антикризисное управление должно занять свою «нишу» в рамках общей теории управления. Однако само же антикризисное управление они трактуют по разному. Наиболее верным является системный подход к этому понятию, когда антикризисное управление трактуется как целый комплекс взаимосвязанных мероприятий от диагностики кризиса до применения особых мероприятий для его избежание и преодоления. Исходя из этого определения деятельность антикризисного управляющего должна базироваться на основе глубокого анализа финансового состояния, деятельности и положения на рынке предприятия. Только после такого анализа антикризисный управляющий должен составить детально проработанный план антикризисного управления.
Антикризисное управление - сравнительно новый вид деятельности, востребованный в условиях современной России. В нашей стране класс профессиональных управленцев только формируется, и антикризисное управление, которое по утверждению экспертов является «чистым видом управления», находится на переднем плане этого зарождения.
Знать законодательство, ориентироваться в политической и экономической ситуации, эффективно организовывать совместную работу, вести успешные переговоры, проводить содержательные совещания, владеть навыками убеждения, уметь разрешать конфликты и при этом обладать высокой стрессоустойчивостью - это самые необходимые качества профессионала в антикризисном управлении, которые и позволяют ему приобретать успешную репутацию. Все эти качества достигаются только в повседневном опыте, а современные обучающие технологии - тренинги, стратегические игры, специальные упражнения - помогают достичь желаемого. Экономия времени и предупреждение будущих ошибок - это лишь некоторые выгоды от обучения.
Антикризисный управляющий не может позволить себе сказать, подобно Сократу, «Я знаю, что я ничего не знаю». Он должен четко представлять собственные возможности, иметь картину собственных знаний и