Анализ финансово-хозяйственной деятельности ОАО ОЭМК за 2000г.
Министерство высшего образования
Российской Федерации
МОСКОВСКИЙ ГОСУДАРСТВЕННЫЙ ОТКРЫТЫЙ УНИВЕРСИТЕТ
Губкинский институт
(филиал)
Кафедра '' Экономики, маркетинга и менеджмента''
КУРСОВАЯ РАБОТА
По предмету: '' Анализ хозяйственной деятельности ''
На тему: ''Анализ финансово-хозяйственной деятельности ОАО ОЭМК за 2000г.''
Выполнил
Студент V курса
Заочного отделения
Факультета: '' Бизнеса и управления''
Специальность: ''Менеджмент организации''
Шлагин С.Г.
шифр 15991729
Руководитель: Шубин Б.К.
г.Губкин
2003г.
СОДЕРЖАНИЕ
ВВЕДЕНИЕ 2
Основные технико-экономические показатели работы предприятия за 2000 год 4
Анализ выполнения плана производства и реализации продукции 6
Анализ структуры товарной продукции 7
Анализ ритмичности производства 9
Анализ организационно – технического уровня производства 11
Анализ использования основных фондов 13
Анализ использования труда и заработной платы 15
Анализ производительности труда 18
Анализ оплаты труда 20
Анализ выполнения плана по себестоимости 25
Анализ прибыли и рентабельности 30
Анализ прибыли 30
Анализ рентабельности 32
Анализ финансового состояния предприятия 34
Оценка финансовой устойчивости предприятия 34
Платежеспособность (ликвидность) предприятия 35
ЗАКЛЮЧЕНИЕ 37
СПИСОК ЛИТЕРАТУРЫ 40
ВВЕДЕНИЕ
В настоящее время положение в черной металлургии России характеризуется тяжелым финансовым состоянием на большинстве предприятий отрасли, растущим уровнем взаимозадолженности вследствие дальнейшего повышения цен на энергоносители и низкого уровня платежеспособного спроса на продукцию черной металлургии.
ОАО «ОЭМК» (Оскольский электрометаллургический комбинат) расположен в городе Старый Оскол Белгородской области. Он был основан в 1974 году после подписания в Москве Министерством внешней торговли СССР и группой западногерманских фирм Соглашения о сотрудничестве. Он задуман как современный металлургический комплекс, основанием для строительства которого послужили вблизи расположенные крупные месторождения высококачественных железных руд КМА.
В 1993 году комбинат был преобразован в открытое акционерное общество.
ОЭМК – первое отечественное предприятие бездоменной металлургии, на котором предусмотрена принципиально новая технология производства металла, основанная на прямом получении железа из руды, что позволяет на базе первородной шихты получить высококачественный прокат, характеризующийся особой чистотой по содержанию вредных примесей и однородностью химического состава.
На современном этапе развития комбината освоено производство высококачественного проката и трубной заготовки из подшипниковых, конструкционных, легированных и рессорно-пружинных сталей. Производимые товарные трубная заготовка и крупносортный прокат выпускаются в полном соответствии с требованиями стандарта по качеству.
Как показал анализ конкурентоспособности металлопродукции ОАО «ОЭМК», проведенный «Центром изучения конъюнктуры цен и анализа конкурентоспособности металлопродукции института экономики черной металлургии», металл ОЭМК по своим характеристикам и потребительским свойствам будет превосходить уровень мировых стандартов и конкурентоспособен на отечественном и мировом рынке.
Все потребители металла ОАО «ОЭМК» подтверждают его высокое качество, получены положительные отзывы от основных потребителей – ЗИЛа, ГАЗа, КамаЗа, Первоуральского новотрубного завода, Синарского трубного завода, Челябинского кузнечно-прессового завода, Липецкого тракторного завода и других. Экспорт осуществляется в страны Европы (Италия, Испания) и Юго-Восточной Азии (Тайвань, Таиланд, Филиппины).
В рыночных
условиях залогом
выживаемости
и основой стабильного
положения
предприятия
служит его
финансовая
устойчивость.
Она отражает
такое состояние
финансовых
ресурсов, при
котором предприятие,
свободно манипулируя
денежными
средствами,
способно путем
эффективного
их использования
обеспечить
бесперебойный
процесс производства
и реализации
продукции, а
также минимизировать
затраты на его
расширение
и обновление.
Определение
границ финансовой
устойчивости
предприятий
относится к
числу наиболее
важных экономических
проблем в условиях
перехода к
рынку, поскольку
недостаточная
финансовая
устойчивость
может привести
к отсутствию
у предприятий
средств для
развития
производства,
их неплатежеспособности
и, в конечном
счете, к банкротству,
а избыточная
устойчивость
будет препятствовать
развитию, отягощая
затраты предприятия
излишними
запасами и
резервами.
Для оценки
финансовой
устойчивости
предприятия
необходим
анализ его
финансового
состояния.
Финансовое
состояние
представляет
собой совокупность
показателей,
отражающих
наличие, размещение
и использование
финансовых
ресурсов.
Цель
анализа хозяйственной
деятельности
состоит в том,
чтобы оценить
хозяйственное
и финансовое
состояние
предприятия,
а также в том,
чтобы постоянно
проводить
работу, направленную
на его улучшение.
Анализ хозяйственного
и финансового
состояния
показывает,
по каким конкретным
направлениям
надо вести эту
работу. В соответствии
с этим результаты
анализа дают
ответ на вопрос,
каковы важнейшие
способы улучшения
хозяйственного
и финансового
состояния
предприятия
в конкретный
период его
деятельности.
Цель
данной работы
заключается
в том, чтобы
дать сводную
систему показателей,
характеризующих
хозяйственное
состояние
предприятия,
необходимых
для принятия
деловых
производственно-хозяйственных
и управленческих
решений по
улучшению или
стабилизации
положения.
Вместе
с тем, хозяйственное
и финансовое
состояние - это
важнейшая
характеристика
экономической
деятельности
предприятия
во внешней
среде. Оно определяет
конкурентоспособность
предприятия,
его потенциал
в деловом
сотрудничестве,
оценивает, в
какой степени
гарантированы
экономические
интересы самого
предприятия
и его партнеров
по финансовым
и другим отношениям.
Поэтому система
приводимых
показателей
имеет целью
показать его
состояние для
внешних потребителей,
так как при
развитии рыночных
отношений
количество
пользователей
хозяйственной,
экономической
и финансовой
информации
значительно
возрастает.
Данная
работа направлена
на анализ
финансово-хозяйственной
деятельности
ОАО ''ОЭМК'', с
использованием
данных бухгалтерского
баланса, отчета
о прибылях и
убытках, приложения
к бухгалтерскому
балансу и других
материалов
опубликованных
в газете ''Электросталь''
и собранных
на предприятии.
Таблица 1
Основные технико-экономические показатели работы предприятия за 2000 год
|
№ п/п |
Наименование показателей | Ед. измерения | Факт за предыдущий год | За отчетный период | |||
| План | факт | % к | |||||
| Плану | прош.г. | ||||||
| 1 | Объем реал.ТП по предприятию | тыс.р | 8382000 | 8923200 | 9478300 | 106,22 | 113,08 |
| 2 | Объем выпущенной ТП по предприятию | тыс.р | 7463600 | 8854700 | 9428200 | 106,47 | 126,32 |
| 3 |
Производство важных видов продукции всего: -метализованные окатыши -окисленные окатыши -литая заготовка -прокат |
тыс.т |
1787 2551 1833,4 1520,7 |
1820 2650 1920 1560 |
1918,5 2729,6 2061,1 1581,3 |
105,4 103,0 107,3 101,3 |
107,4 107,0 112,4 104,0 |
| 4 |
Показатели по качеству
|
% кг/т |
0,41 16,52 |
0,35 15,00 |
0,37 16,04 |
105,71 106,93 |
90,24 97,09 |
| 5 |
Среднесписочная численность работающих, в т.ч. рабочих |
чел. |
15070 12300 |
15990 12450 |
15247 11980 |
95,3 96,2 |
101,2 97,4 |
| 6 | Общий фонд ЗП | тыс.р | 501005 | 627000 | 788245 | 125,71 | 157,33 |
| 7 | Средняя ЗП | тыс.р | 2611 | 3267 | 4308 | 131,86 | 164,99 |
| 8 |
Среднегодовая выработка -рабочего -работающего |
тыс.р |
599,49 466,77 |
711,22 553,76 |
786,99 618,36 |
109,32 106,88 |
131,28 132,47 |
| 9 | Удельный вес рабочих в общей численности работников | % |
81,6 | 77,9 | 78,6 |
100,9 | 96,3 |
| 10 | Фонд раб. времени рабочих (ФРВ) | час | 24914511 | 24910956 | 23870150 | 95,8 | 95,8 |
| 11 | Себестоимость реализованной ТП | тыс.р | 6746300 | 7699750 |
8216500 |
106,71 | 121,79 |
| 12 | Прибыль от реализации ТП по предприятию | тыс.р | 1635700 | 1525300 | 1261800 | 82,72 | 77,14 |
| 13 | Балансовая прибыль | тыс.р | -589403 | 906300 | 978298 | 107,94 | - |
| 14 |
Среднегодовая стоимость - основных фондов - оборотных фондов |
тыс.р | 5382076 2384738 |
5428435 2540970 |
5474782 2632375 |
100,85 103,60 |
101,72 110,38 |
| 15 | Рентабельность | % | -7,59 | 11,37 | 12,07 | - | - |
| 16 | Выручка от реализации ТП | тыс.р | 9932045 | 10754604 | 11797364 | 109,69 | 118,78 |
| 17 | Фондоотдача | 1,387 | 1,515 | 1,722 | 113,7 | 124,1 | |
| 18 | Фондоемкость | 0,72 | 0,66 | 0,58 | 87,9 | 80,6 | |
Анализ выполнения плана производства и реализации продукции
Объем производства, и реализации продукции определяется или по отгрузке продукции покупателям, или по оплате (выручке). В условиях рыночной экономики этот показатель приобретает первостепенное значение. От того, как продается продукция, какой спрос на нее на рынке, зависит и объем ее производства.
Объем производства, и реализации продукции являются взаимозависимыми показателями. В условиях ограниченных производственных возможностей и неограниченном спросе на первое место выдвигается объем производства продукции, и он определяет объем продаж. Но по мере насыщения рынка и усиления конкуренции не производство определяет объем, а наоборот, возможный объем продаж является основой разработки произведенной программы. Темпы роста объема производства и реализации продукции, повышение ее качества непосредственно влияют на величину издержек, прибыль и рентабельность предприятия. Поэтому анализ данных показателей имеет большое значение.
 Таблица
2
Выполнение плана в стоимостном выражении и по номенклатуре
| Наименование видов товарной продукции | Объемы текущего года, тонн | Оптовая цена за ед.продукции, руб | Стоимость продукции, тыс.руб. |
Отклонение фактического выпуска от планового |
||||
| План | Факт | План | Факт | План | Факт | тыс.руб | % | |
| Окатыши металлизованные | 1820 | 1918,5 | 425,50 | 533,14 | 774410 | 1061195 | +286785 | 137,0 |
| Литая заготовка | 1920 | 2061,1 | 690,60 | 874,51 | 1325952 | 1802450 | +476498 | 135,9 |
| Прокат | 1560 | 1581,3 | 3850,50 | 4937,93 | 6006780 | 7808345 | +1801565 | 130,0 |
| Итого тов.продукции | 5300 | 5560,9 | 8107142 | 10671990 | +2564848 | 131,6 | ||
Таким образом, план по стоимости товарной продукции выполнен на 131,6 %, перевыполнение плана связано с увеличением объема производства, а так же с увеличением оптовой цены за единицу товарной продукции.
Анализ структуры товарной продукции
Изменение структуры производства и реализации продукции оказывает большое влияние на результаты хозяйственной деятельности предприятия. Если увеличивается удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает и наоборот. То же происходит с размером прибыли при увеличении удельного веса высокорентабельной и, соответственно, при уменьшении доли низкорентабельной продукции. Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции приводит к изменению ее структуры, т.с. соотношения отдельных изделий в общем их выпуске. Выполнить план по структуре – значить сохранить в фактическом выпуске продукции запланированные соотношения отдельных ее видов.
Таблица 3
Анализ структуры товарной продукции
| Наименование видов ТП |
Оптовая цена за 1 тонну руб. |
Объем производства продукции, тыс.т |
Товарная продукция в ценах плана, тыс. руб. |
Изменение ТП за счет структуры, тыс.р |
|||||
| План | Факт | ||||||||
| Всего | % | Всего | % | План | Факт |
Фактически при плановой структуре |
|||
| Окатыши металлизованные | 425,50 | 1820 | 34,34 | 1918,5 | 34,50 | 774410 | 816321,7 | 812356,1 | +3965,6 |
| Литая заготовка | 690,60 | 1920 | 36,23 | 2061,1 | 37,06 | 1325952 | 1423395,6 | 1390923,6 | +32472,0 |
| Прокат | 3850,50 | 1560 | 29,43 | 1581,3 | 28,44 | 6006780 | 6088795,6 | 6301112,2 | -212316,6 |
| итого | 5300 | 100,00 | 5560,9 | 100,00 | 8107142 | 8328512,9 | 8504391,9 | -175879,0 | |
Квп = 5560,9 / 5300 = 1,049
Если бы план производства был равномерно перевыполнен на 104,9% по всем видам продукции и не нарушалась запланированная структура, то общий объем производства в ценах плана составил бы 8504391,9 тыс.р. При фактической структуре он ниже на 175879,0 тыс.р. Это значит, что уменьшилась доля более дорогой продукции в общем объеме ее выпуска.
Такой же результат можно получить и более простым способом процентных разностей. Для этого разность между коэффициентами выполнения плана по производству продукции, рассчитанными на основании стоимостных (Кст) и условно-натуральных (Квп) показателей умножим на запланированный выпуск ТП в стоимостном выражении.
ВП стр = (Кст – Квп) х ВПпл;
Где:
Кст = 8328512,9/ 8107142 = 1,0273056;
Квп = 1,049;
ВП стр = (1,0273056 – 1,049) х 8107142= -175879,0 тыс. руб.
Таблица 4
Расчет изменения средней цены 1 тонны товарной продукции за счет структурного фактора
| Наименование видов ТП | Оптовая цена, руб. | Структура продукции,% |
Изменение средней цены за счет структуры продукции, руб. |
||
| План | Факт | Отклонение | |||
| Окатыши металлизованные | 425,50 | 34,34 | 34,50 | +0,16 | +0,68 |
| Литая заготовка | 690,60 | 36,23 | 37,06 | +0,83 | +5,73 |
| Прокат | 3850,50 | 29,43 | 28,44 | -0,99 | -38,12 |
| Итого | - | 100 | 100 | - | -31,71 |
Для расчета структурного фактора на объем производства продукции в стоимостном выражении можно использовать способ абсолютных разниц. Сначала определим изменение среднего уровня цены 1 тонны ( Ц стр) за счет структуры.
Цстр = (Σ (УД ф – УД пл) х Цпл)/100
Цстр = ((0,16х425,5)+(0,83х690,6)+(-0,99х3850,5)) / 100 = -31,71 руб.
ВП стр = Цстр х Vф.об.
Где Vф.об. – объем производства продукции по факту, т.тн.
ВПстр =-31,71 х 5560,9 = --175879,0 тыс.руб.
Анализ ритмичности производства
Ритмичность – равномерный выпуск продукции в соответствии с графиком в объеме и ассортименте, предусмотренных планом.
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Неритмичность ухудшает все экономические показатели: снижается качество продукции; увеличивается объем незавершенного производства и сверхплановые остатки готовой продукции на складах; перерасходуется фонд заработной платы и все это приводит к повышению себестоимости продукции, ухудшению финансового состояния предприятия. Для оценки выполнения плана по ритмичности используется коэффициент ритмичности, коэффициент вариации, коэффициент аритмичности, удельный вес производства продукции за каждую декаду.
Таблица 5
Ритмичность выпуска продукции по декадам
| Декада | Число рабочих смен | Выпуск продукции, тыс.тонн | Удельный вес продукции, % | Коэф. выполн.плана | Доля продукции зачт.в выполн.плана по ритмичн.,% | ||
| План | Факт | План | Факт | ||||
| I | 30 | 64,9 | 64,9 | 33,28 | 32,98 | 1,000 | 32,98 |
| II | 30 | 65,6 | 65,3 | 33,64 | 33,18 | 0,995 |
33,18 |
| III |
30 |
64,5 | 66,6 | 33,08 | 33,84 | 1,033 | 33,08 |
| всего | 90 | 195,0 | 196,8 | 100,00 | 100,00 | 1,009 | 99,24 |
Коэффициент ритмичности определяется суммированием фактического удельного веса выпуска продукции за каждый период, но не более запланированного уровня.
К р = 32,98+33,18+33,08 = 99,24 %
Коэффициент вариации (Кв) определяется как отношение среднеквадратического отклонения от планового задания за декаду к среднедекадному плановому выпуску продукции:
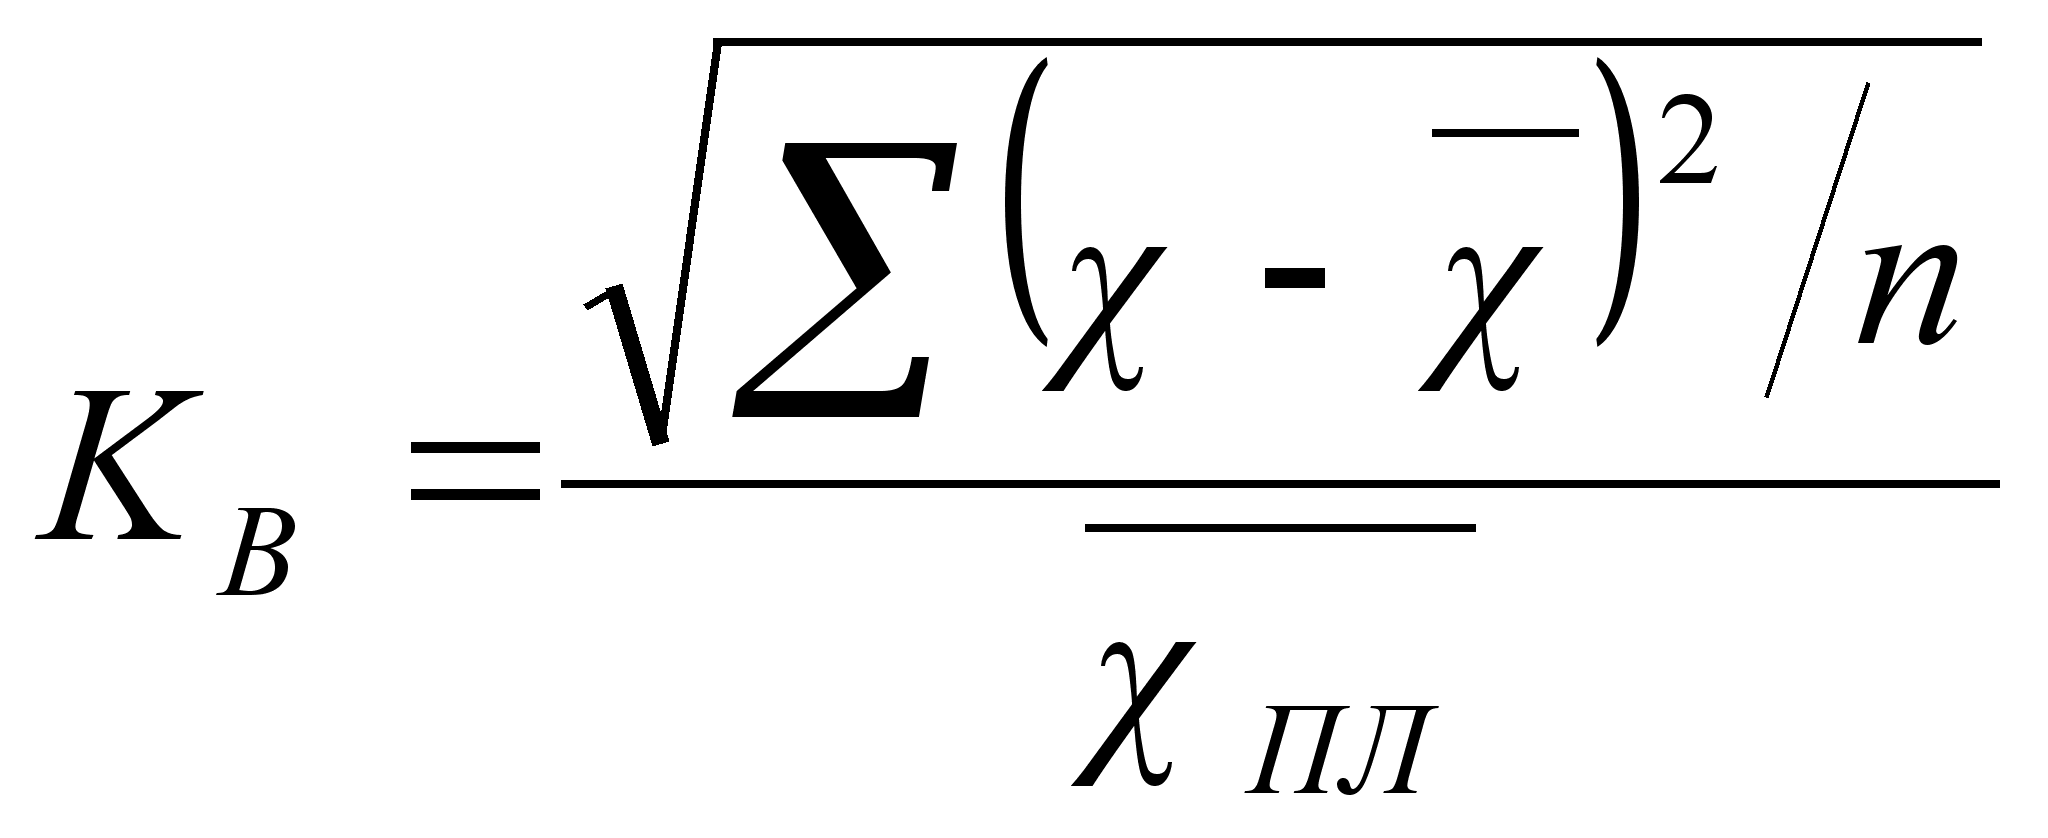
Где
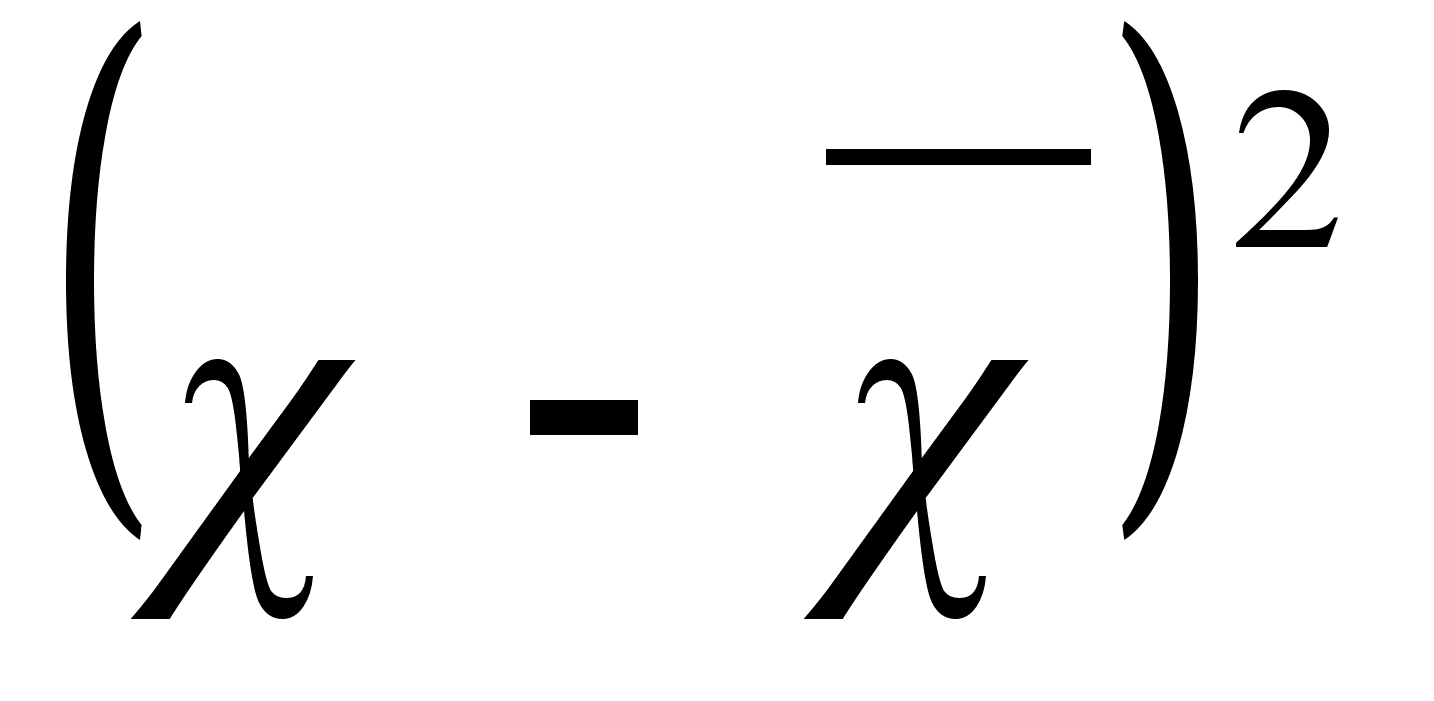 - квадратическое
отклонение
от средне декадного
задания;
n - число периодов;
хпл – средне декадный плановый выпуск.
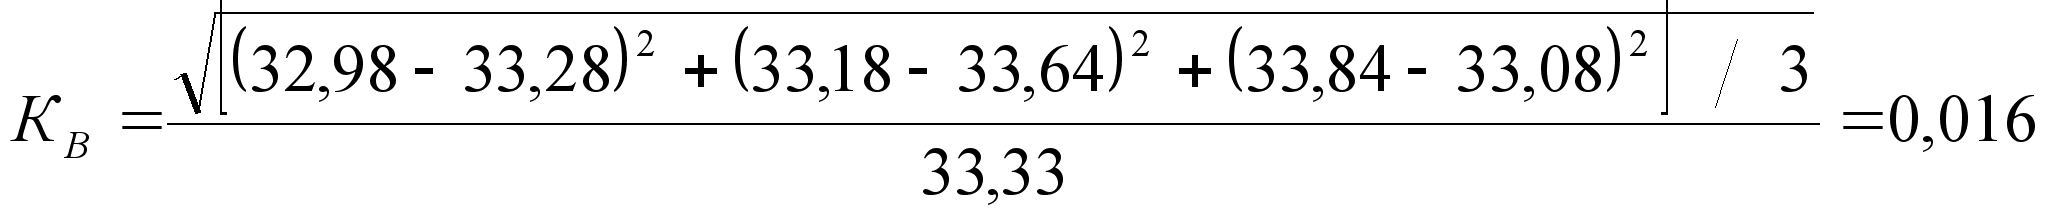
Коэффициент вариации составляет 0,016. Это значит, что выпуск продукции по декадам отклоняется от графика в среднем на 1,6 %, что является отличным показателем.
Для оценки ритмичности производства на предприятии расчитаем показатель аритмичности как сумма положительных и отрицательных отклонений в выпуске продукции от плана за декаду. Чем менее ритмично работает предприятие, тем выше показатель аритмичности.
Кар = 0,000+0,005+0,033 = 0,038
Анализ организационно – технического уровня производства
Анализ организационно-технического уровня производства проводится в 2-х направлениях:
анализ уровня выпускаемой продукции,
анализ организационно-технического уровня производственного процесса.
Важным показателем деятельности промышленных предприятий является качество продукции. Его повышение – одна из форм конкурентной борьбы, завоевание и удержание позиций на рынке.
Высокий уровень качества продукции способствует повышению спроса на продукцию и увеличению суммы прибыли не только за счет объема продаж, но и за счет более высоких цен.
Качество продукции – понятие, которое характеризует параметрические, эксплуатационные, потребительские, технологические, дизайнерские свойства изделия, уровень его стандартизации и унификации, надежность и долговечность.
Таблица 6
Показатели качества продукции
| Показатели качества продукции | Прошлый год | Отчетный год | Отклонение | |
| План | Факт | |||
| брак, % | 0,41 | 0,35 | 0,37 | +0,02 |
| тех. обрезь, кг/т | 16,52 | 15,00 | 16,04 | +1,04 |
Из данной таблицы видно, что произошло улучшение качества продукции, т.с. снизился % брака и количество (кг/т) техобрези по сравнению прошлым годом. Что ведет к снижению себестоимости продукции и увеличению объема товарной и реализованной продукции, увеличению прибыли и рентабельности по сравнению с прошедшим годом.
Заданных значений плана по повышению качества в отчетном периоде комбинат не достиг, что говорит о недоиспользованных резервах в повышении качества и снижению себестоимости.
Продукция осталась конкурентоспособной и отвечает всем требованиям Госта, подлежит экспорту.
Таблица 7
Анализ эффективного использования технического оборудования (возрастной состав оборудования)
| Наименование оборудования | Продолжительность эксплуатации, лет | итого | ||
| 1- 5 | 5-10 | 10 - 20 | ||
| Парк СИ | 10233 | 4648 | 13743 | 28624 |
Данные таблицы показывают возрастной состав оборудования (систем измерения) закрепленного за УАМ (управление автоматизации). Управление занимается проверкой, наладкой, обслуживанием систем измерения(СИ), систем автоматики (СА), средств вычислительной техники(СВТ), оборудования КИПиА комбината, а так же разработкой, внедрением и обслуживанием програмного обеспечения.
Расчитаем средний возраст оборудования:
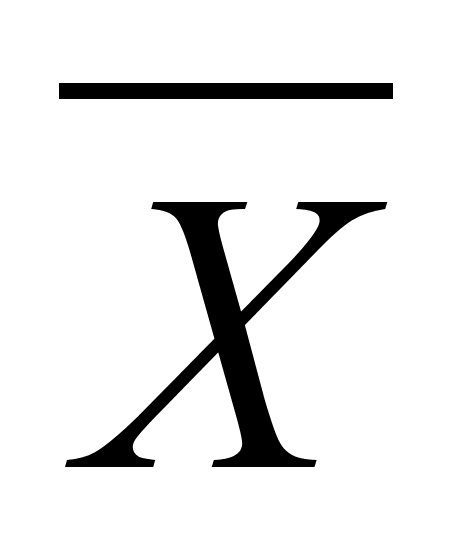 = ∑ Хсi *
УДi,
Где
с-
середина интервала
оборудования
[с
= (Хв +Хн)/2]
Хв,Хн – верхнее и нижнее значение интервала группы
УД – удельный вес оборудования каждой интервальной группы в общем количестве.
УД 1-5 = 10233/28624 *100 =35,75 %
УД 5-10 = 4648/28624 *100 = 16,24 %
УД 10-20 = 13743/28624 *100 = 48,01%
с1-5
= 6/2 = 3,0;
с5-10
= 15/2=7,5
с10-20
= 30/2 = 15,0
Средний возраст СИ:
= (3,0+0,3575)+(7,5+0,1624)+(15,0+0,4801) = 9,49 лет
Из расчетов видно, что средний возраст СИ составляет 9,49 лет, что для подобных систем очень большой срок. Срок службы систем измерения согласно заводским документам 6 лет. Благодаря качественным капитальным ремонтам физический износ СИ незначителен, однако значителен моральный износ, на что в большей степени указывает средний возраст СИ.
Анализ использования основных фондов
Особое внимание уделяется изучению состояния, динамики и структуры основных средств, так как они занимают большой удельный вес в долгосрочных активах предприятия.
Основные фонды предприятия делятся на промышленно-производственные и непроизводственные фонды. Производственную мощность предприятия определяют промышленно-производственные фонды.
Для расчетов воспользуемся приложением к бухгалтерскому балансу форма 5-3, за 2000г.
Таблица 8
Данные о движении основных средств.
| Вид основных средств |
остаток на нач. отчетного года, тыс.руб |
удельный вес, % |
поступило (введено), тыс.руб |
выбыло, тыс.руб |
остаток на конец отчетного года, тыс.руб |
удельный вес, % | отклонение, тыс.руб. |
| 2.ОСНОВНЫЕ СРЕДСТВА | |||||||
| Здания | 1832715 | 33,81 | 32784 | 34682 | 1830817 | 33,18 | -1898 |
| Сооружения | 1135057 | 20,94 | 28340 | 12389 | 1151008 | 20,85 | +15951 |
| Машины и оборудование | 2314944 | 42,71 | 77335 | 9242 | 2383037 | 43,17 | +68093 |
| Транспортные средства | 121150 | 2,24 | 16973 | 2691 | 135432 | 2,45 | +14282 |
| Производственный и хозяйственный инвентарь | 14040 | 0,26 | 1634 | 211 | 15463 | 0,28 | +1423 |
| Продуктивный скот | 2342 | 0,04 | 1643 | 776 | 3209 | 0,06 | +867 |
| Многолетние насаждения | 59 | 0,002 | 59 | 0,003 | +0 | ||
| Другие виды основных средств | 270 | 0,005 | 100 | 7 | 363 | 0,007 | +93 |
|
Итого |
5420577 |
100,00 |
158809 |
59998 |
5519388 |
100,00 |
+98811 |
| в том числе: | |||||||
| производственные | 5046105 | 93,05 | 108218 | 12504 | 5141819 | 93,12 | +95714 |
| непроизводственные | 376955 | 6,95 | 50591 | 47494 | 380052 | 6,88 | +3097 |
Коэффициент обновления (Кобн), характеризующий долю новых фондов в их общей